
Taille et part du marché de l'orthodontie numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.94 Milliards de dollars |
| Taille du Marché (2031) | 7.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
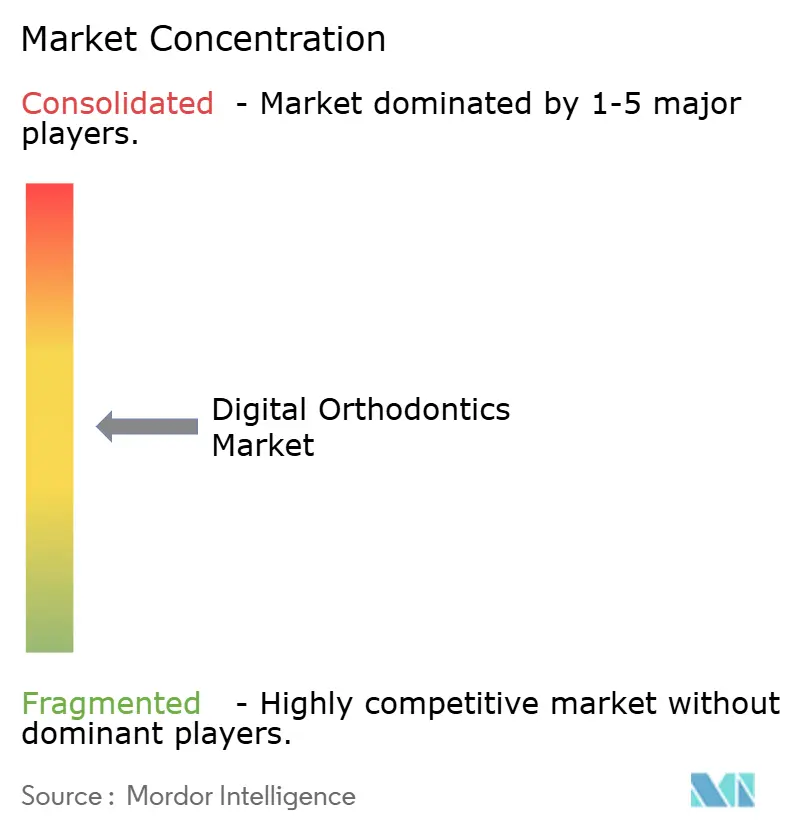
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orthodontie numérique par Mordor Intelligence
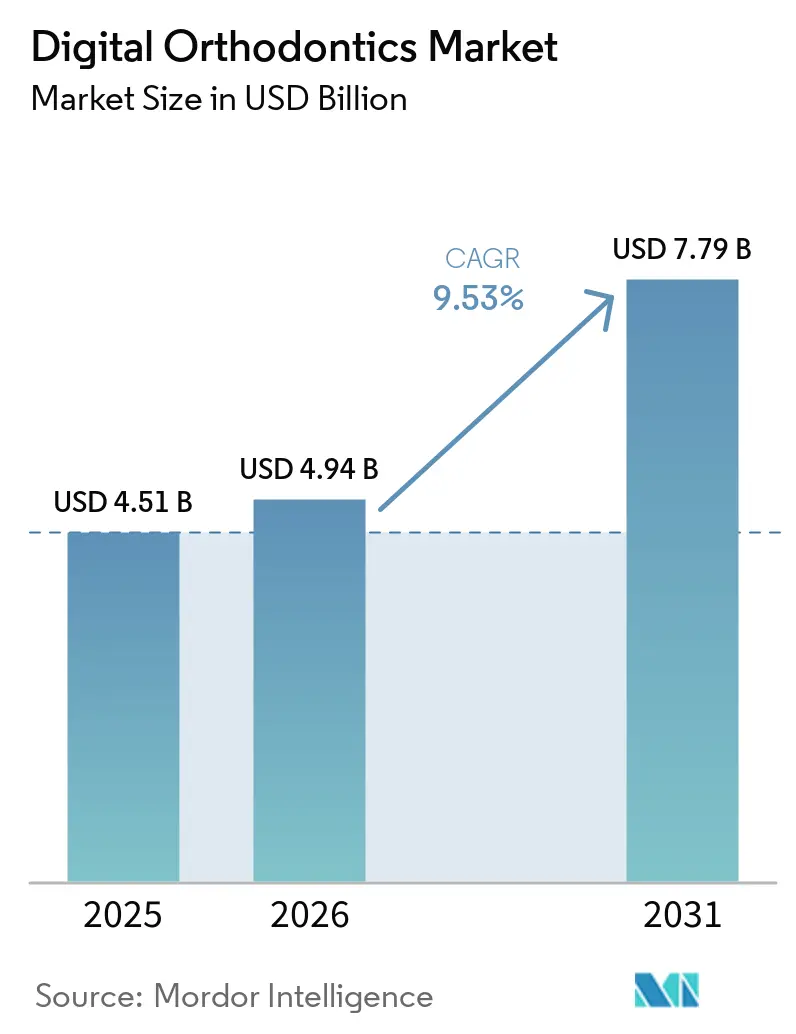
La taille du Marché de l'Orthodontie Numérique était évaluée à 4,51 milliards USD en 2025 et devrait croître de 4,94 milliards USD en 2026 pour atteindre 7,79 milliards USD d'ici 2031, à un CAGR de 9,53 % au cours de la période de prévision (2026-2031).
Le marché de l'orthodontie numérique évolue des modèles en plâtre vers des flux de travail connectés de numérisation à la fabrication qui réduisent les erreurs d'empreinte et raccourcissent les délais cliniques. Les aligneurs transparents, la numérisation intra-orale, les logiciels de planification de traitement et l'impression directe sont de plus en plus étroitement liés au sein d'un même flux de travail clinique. Cette évolution offre aux groupes dentaires multi-sites une voie plus claire pour standardiser les étapes de traitement entre les établissements. Les cliniques de plus petite taille peuvent accéder à davantage d'outils numériques, bien que les exigences en capital et les besoins en formation continuent de conditionner le rythme d'adoption. La concurrence dépend de plus en plus de la capacité des fournisseurs à connecter la numérisation, la planification, le diagnostic, la conception d'appareils et le suivi, plutôt que du seul matériel de scanner.
Principaux enseignements du rapport
- Par type de produit, les aligneurs transparents détenaient 49,88 % de la part de marché de l'orthodontie numérique en 2025, tandis que les scanners intraoraux devraient croître à un CAGR de 10,55 % jusqu'en 2031.
- Par technologie, la numérisation intra-orale optique représentait 34,55 % de la taille du marché de l'orthodontie numérique en 2025, tandis que le CAD/CAM devrait se développer à un CAGR de 11,56 % jusqu'en 2031.
- Par groupe de patients, les adultes détenaient 56,76 % des revenus en 2025, tandis que les adultes âgés devraient croître à un CAGR de 11,74 % jusqu'en 2031.
- Par utilisateur final, les cliniques orthodontiques représentaient 53,24 % des revenus en 2025, tandis que les organisations de services dentaires devraient croître à un CAGR de 11,34 % jusqu'en 2031.
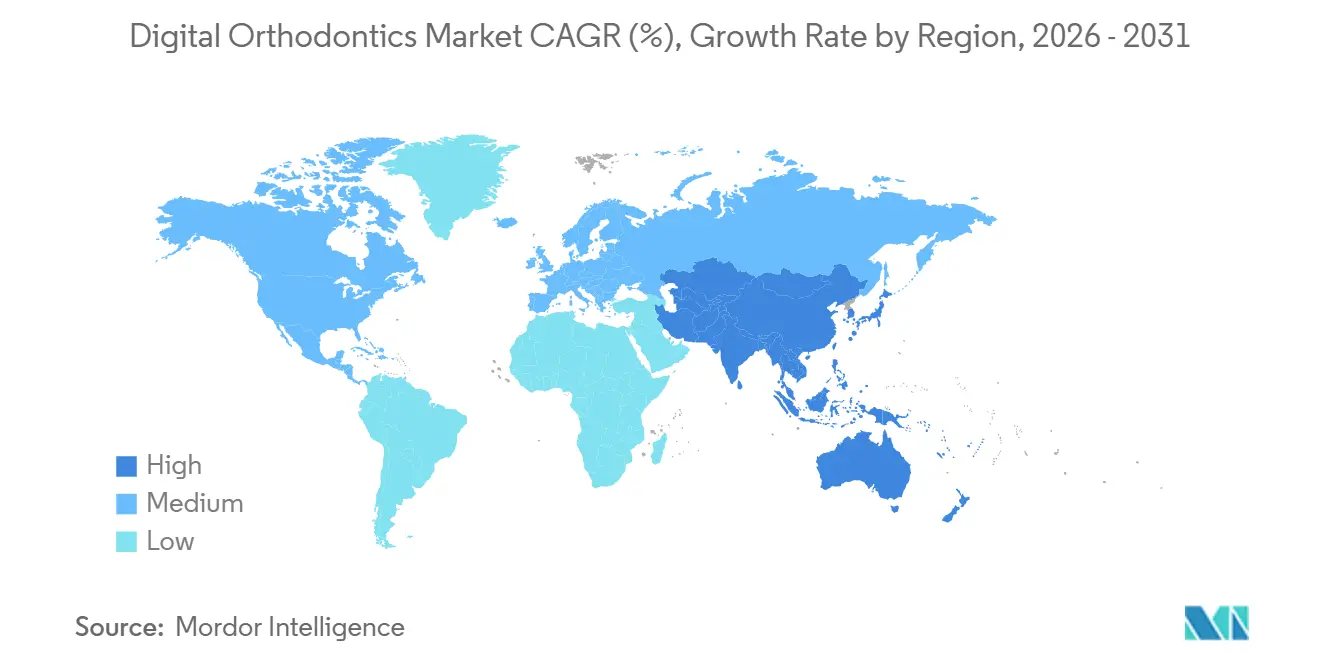
- Par géographie, l'Amérique du Nord détenait 39,56 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption du traitement par aligneurs transparents | +3.2% | Mondial, avec la plus forte dynamique en Amérique du Nord et en Asie de l'Est | Moyen terme (2-4 ans) |
| Pénétration des scanners intraoraux | +2.1% | L'Amérique du Nord et l'Europe constituent le cœur, avec l'Asie-Pacifique en émergence | Court terme (≤ 2 ans) |
| Empreintes numériques plus rapides et plus confortables | +1% | Mondial | Court terme (≤ 2 ans) |
| Production d'appareils imprimés en 3D en cabinet et en direct | +0.9% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réutilisation des données patients dans les flux de travail | +0.6% | Mondial, avec des gains précoces sur les marchés à maturité numérique avancée | Long terme (≥ 4 ans) |
| Détection assistée par IA et simulation de traitement | +1.2% | Mondial, initialement concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du traitement par aligneurs transparents
Le marché de l'orthodontie numérique s'est développé à mesure que le traitement par aligneurs transparents a atteint des groupes de patients plus larges. Align Technology a expédié 935,8 milliers de cas Invisalign pour adolescents et enfants en croissance en 2025, en hausse de 7,8 % par rapport à 2024, tandis que le volume de cas adultes a augmenté de 8 % au quatrième trimestre 2025. Plus de 70 % des orthodontistes britanniques ont signalé une demande accrue de la part des adultes au cours des trois années précédentes.[1] Les dentistes généralistes ont élargi l'accès grâce à des programmes supervisés par des orthodontistes, et Align Technology a enregistré une croissance de 5,3 % en glissement annuel dans son canal de dentistes généralistes au quatrième trimestre 2025. Le suivi à distance, la conception de traitement assistée par IA et la livraison par abonnement ont réduit l'infrastructure nécessaire à la gestion des cas d'aligneurs.
Pénétration croissante des scanners intraoraux
Le marché a bénéficié de l'adoption des scanners intraoraux comme infrastructure de pratique standard dans les pays développés. L'adoption mondiale des scanners a atteint 35 % en 2025, laissant des opportunités substantielles d'expansion sur les marchés émergents, tandis que 3Shape a documenté 26,5 millions de numérisations de patients et une augmentation de 39 % du volume de cas numérisés par rapport à 2024. Les scanners coréens et chinois à prix réduit avec des exportations STL ouvertes ont amélioré l'accès aux flux de travail numériques tout en intensifiant la concurrence dans les segments premium.[2] Les empreintes numériques ont réduit la dépendance aux méthodes conventionnelles, et les données de numérisation réutilisables ont soutenu le diagnostic, la planification du traitement, le suivi et les décisions de traitement ultérieures.
Expansion de la production d'appareils imprimés en 3D en cabinet et en direct
Le marché a progressé à mesure que la fabrication additive en cabinet a réduit le délai entre la conception de l'appareil et sa livraison. LuxCreo et Graphy Inc. détenaient des résines homologuées par la FDA pour les aligneurs transparents imprimés directement. Dans le même temps, LuxCreo a reçu la première certification CE MDR Classe IIa en Europe pour son aligneur 4D en mars 2025, permettant une production par impression directe le jour même. Une étude de Scientific Reports de 2026 a révélé que les aligneurs en polymère à mémoire de forme imprimés directement atteignaient un rapport de contrôle vertical de 1,19 et une contrainte du ligament parodontal inférieure à celle des alternatives thermoformées.[3] Formlabs a désigné Henry Schein comme son revendeur préféré en Amérique du Nord pour les imprimantes dentaires Form 4B et Form 4BL en février 2025, soutenant des flux de travail standardisés dans les établissements des organisations de services dentaires.
Détection assistée par IA et simulation de traitement dans les scans de routine
L'IA est devenue une fonctionnalité intégrée dans les flux de travail de numérisation et de planification de traitement sur le marché de l'orthodontie numérique. Une revue systématique de 2025 a rapporté une précision statistiquement supérieure de l'IA par rapport aux méthodes manuelles pour la détection des repères céphalométriques et la segmentation dentaire. DentalMonitoring a rapporté une sensibilité de 93,2 % et une spécificité de 86,2 % pour la détection du positionnement des aligneurs sur 623 patients, aidant les cabinets à fort volume à réduire les visites en cabinet tout en maintenant la supervision clinique. Les modèles de réseaux de neurones convolutifs ont atteint une précision de 82 % à 94 % dans la prédiction des protocoles d'extraction ; cependant, la supervision du clinicien est restée essentielle.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût des scanners, des logiciels et de l'infrastructure d'impression 3D | -1.1% | Marchés émergents et cabinets individuels dans les villes de niveau intermédiaire à l'échelle mondiale | Moyen terme (2-4 ans) |
| Besoins en formation et compétences numériques inégales | -0.6% | Mondial, avec une pression plus forte en Asie du Sud et du Sud-Est et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Prévisibilité limitée pour les mouvements dentaires complexes | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Validation des matériaux, gouvernance des données et risques d'interopérabilité | -0.5% | Europe et Amérique du Nord, où les exigences de conformité sont intensives | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des scanners, des logiciels et de l'infrastructure d'impression 3D
Le marché de l'orthodontie numérique est confronté à une barrière à l'adoption en raison du coût initial élevé d'un flux de travail numérique complet. Un scanner, une licence de logiciel de planification du traitement, une imprimante 3D en cabinet et des matériaux validés nécessitent un investissement initial de 30 000 à 50 000 USD, affectant particulièrement les cabinets à praticien unique dans les villes secondaires d'Asie du Sud, d'Asie du Sud-Est et d'Amérique latine. La conformité réglementaire avec le règlement européen sur les dispositifs médicaux ou le processus FDA 510(k) augmente encore les coûts. Les modèles d'adoption modulaire permettent aux cliniques de commencer par la numérisation et la planification en nuage avant d'investir dans l'impression en cabinet.
Exigences en formation et compétences numériques inégales
Le marché dépend de la capacité des praticiens à utiliser efficacement les scanners, les logiciels de planification de traitement et les outils de conception d'appareils. En Chine, les spécialistes en orthodontie sont concentrés à Pékin, Shanghai, Guangzhou et Shenzhen, limitant l'accès dans les régions du centre et de l'ouest malgré la disponibilité du matériel. Près de la moitié des répondants à l'enquête de l'AAO de 2025 s'attendaient à modifier leur modèle de pratique dans les cinq prochaines années. La formation continue, la numérisation guidée, les invites de flux de travail assistées par IA et les modules de téléconsultation peuvent réduire la courbe d'apprentissage et soutenir la cohérence du traitement dans les réseaux multi-sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
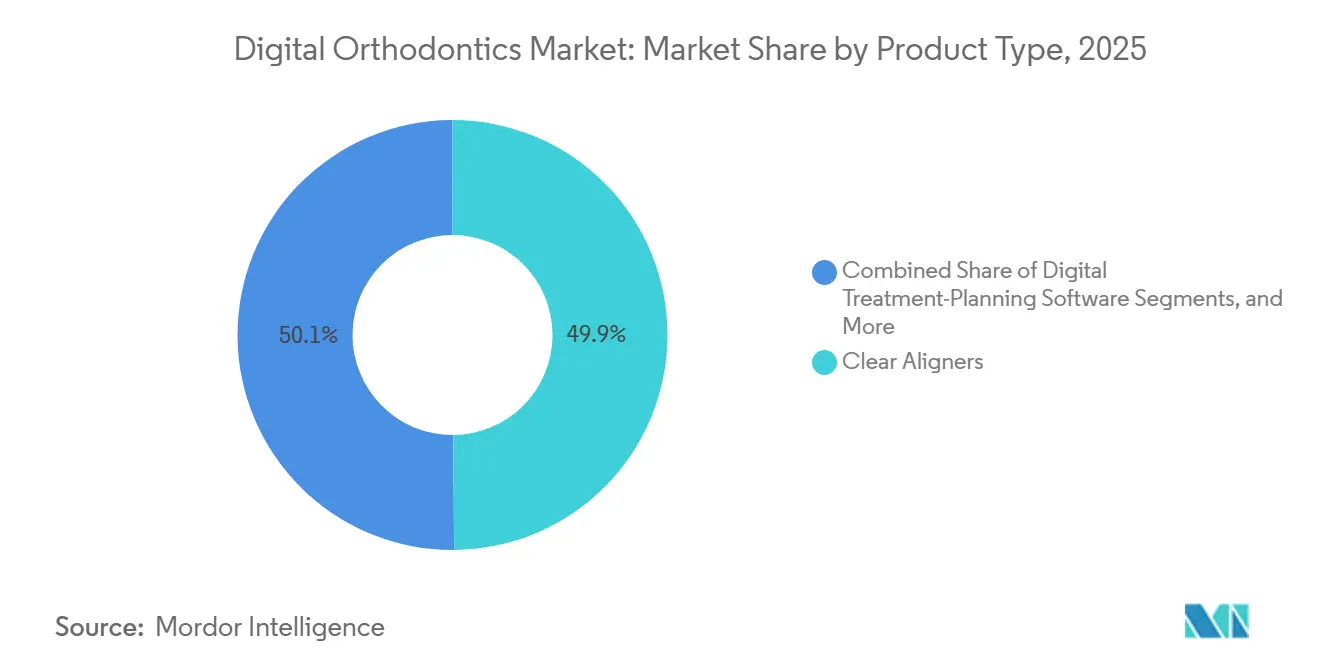
les aligneurs transparents ancrent le chiffre d'affaires tandis que la croissance des scanners s'accélèreLes aligneurs transparents détenaient 49,88 % du chiffre d'affaires par type de produit en 2025, ce qui en fait la catégorie dominante sur le marché de l'orthodontie numérique. Align Technology a déclaré 3,245 milliards USD de chiffre d'affaires net en aligneurs transparents, soutenu par un record de 2,611 millions d'expéditions de cas Invisalign et plus de 22 millions de patients cumulés. Les plateformes intégrées reliant la numérisation, la planification du traitement et la livraison des appareils continuent de renforcer la position du segment.
Les scanners intraoraux devraient être le sous-segment de produits à la croissance la plus rapide, avec un CAGR de 10,55 % jusqu'en 2031. Medit, 3Shape et Dentsply Sirona ont présenté ou mis à niveau des modèles de scanners à l'IDS 2025, améliorant les capacités du parc installé. Les logiciels de planification du traitement numérique, les appareils CAO/FAO et les systèmes de fabrication offrent des sources de revenus supplémentaires. Les résines d'aligneurs à impression directe homologuées par la FDA de LuxCreo et Graphy soutiennent la demande d'imprimantes 3D, tandis que le partenariat d'octobre 2025 entre LuxCreo et Angelalign Technology a combiné le développement de matériaux avec l'échelle clinique et les données.


Par technologie :
la numérisation intraoraux optique est en tête tandis que la CAO/FAO se développe rapidementLa numérisation intraoraux optique a capturé 34,55 % du chiffre d'affaires technologique en 2025, s'établissant comme la principale couche de capture de données sur le marché de l'orthodontie numérique. 3Shape a présenté le TRIOS 6 à l'IDS 2025 avec une résolution de scan jusqu'à 110 % supérieure aux modèles TRIOS précédents et une imagerie hyperspectrale intégrée. Medit a lancé le i900 Classic avec une plus grande profondeur de scan et une vitesse et une précision améliorées, tandis que Dentsply Sirona a rapporté une utilisation de bande passante réduite de 50 % et une amélioration de 90 % de la vitesse de simulation SureSmile pour le Primescan 2.
La CAO/FAO devrait être le sous-segment technologique à la croissance la plus rapide, avec un CAGR de 11,56 % jusqu'en 2031. La fraisage en cabinet, les plateformes de conception en nuage et l'intégration des systèmes d'impression directe soutiennent cette croissance. La tomodensitométrie à faisceau conique, la numérisation faciale 3D et la détection de repères assistée par IA réduisent les exigences d'interprétation manuelle. En février 2026, 3Shape a activé l'imagerie hyperspectrale complète pour les scanners TRIOS 6 éligibles dans l'UE et l'EEE, incluant la visualisation assistée par IA des caries, de l'usure, de la récession gingivale et de la plaque.
Par groupe de patients :
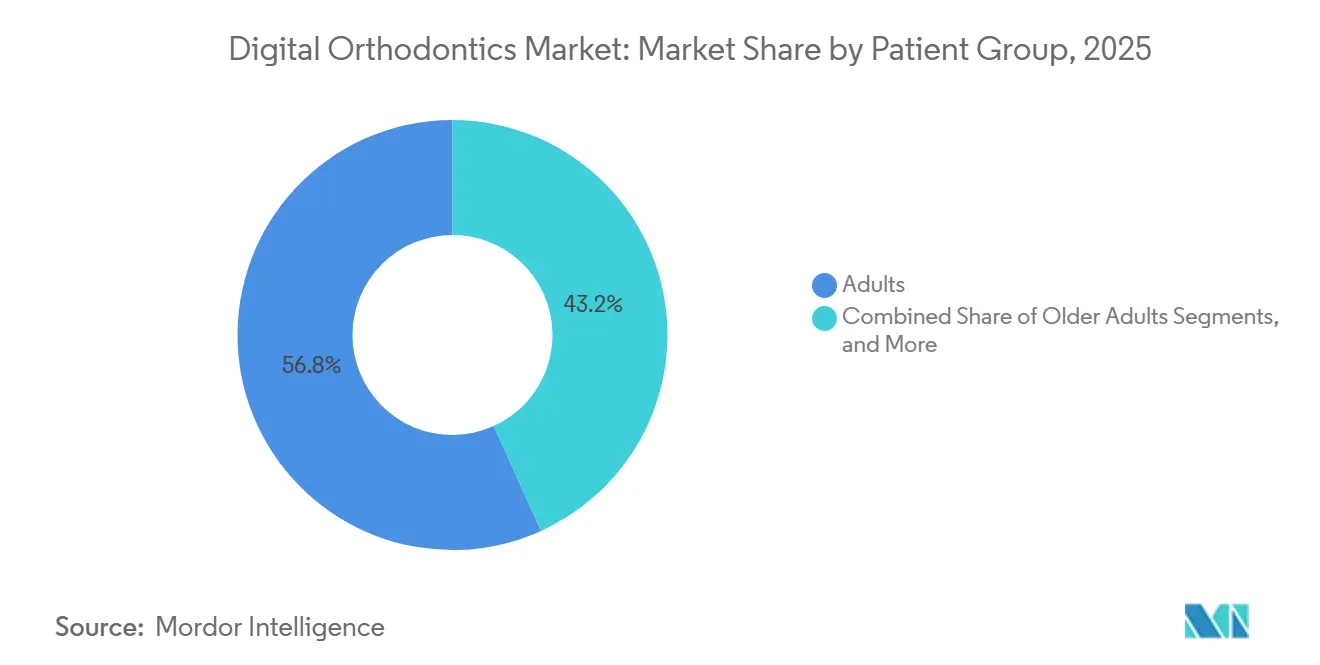
les adultes dominent tandis que les adultes âgés représentent le changement structurel le plus rapideLes adultes détenaient 56,76 % du chiffre d'affaires en 2025, portés par la demande d'appareils discrets et amovibles. L'AAO a estimé que 1,9 million d'adultes étaient en traitement orthodontique actif aux États-Unis en 2024. Les préoccupations esthétiques sont restées le principal moteur de traitement, tandis que la planification basée sur les scans et la révision à distance ont amélioré la gestion des cas. La demande adulte a également soutenu l'investissement dans la conception des aligneurs et les capacités de suivi.
Les adultes âgés devraient croître plus rapidement que les autres groupes de patients, avec un CAGR de 11,74 % jusqu'en 2031. Cette cohorte peut présenter un encombrement secondaire dû à la perte osseuse parodontale, des espaces après perte dentaire et des exigences liées aux procédures restauratrices. Une étude transnationale européenne a identifié les adultes de 56 ans et plus comme le groupe le plus petit mais à l'émergence la plus rapide cherchant des soins par aligneurs transparents. Ormco a lancé Spark Junior en septembre 2025 pour les patients plus jeunes, en commençant par l'avancement mandibulaire de phase un.
Par utilisateur final :
les cliniques orthodontiques sont en tête tandis que les organisations de services dentaires redéfinissent l'économie d'échelle des cabinetsLes cliniques orthodontiques détenaient 53,24 % du chiffre d'affaires par utilisateur final en 2025, reflétant leur rôle dans la gestion des cas complexes et des flux de travail cliniques intégrés. Les organisations de services dentaires devraient être le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 11,34 % jusqu'en 2031. Smile Doctors comptait plus de 580 établissements dans 36 États à la fin de 2025, après avoir ajouté plus de 100 établissements par le biais d'affiliations et d'acquisitions. Ces organisations soutiennent des flux de travail standardisés dans des réseaux de cliniques en expansion.
Les cliniques dentaires générales élargissent leurs services orthodontiques grâce à des programmes d'aligneurs transparents soutenus par la supervision clinique d'orthodontistes. Les laboratoires dentaires traitent de plus en plus les fichiers de scan numérique et proposent des services d'aligneurs à impression directe. Les plateformes directes aux consommateurs font face à une consolidation à mesure que les modèles hybrides utilisant des scans réalisés par des cliniciens agréés remplacent les approches entièrement à distance. Les préoccupations réglementaires et relatives aux résultats de traitement ont restreint les modèles sans composante clinique en personne, renforçant l'importance de l'interopérabilité et de la gouvernance clinique dans le secteur de l'orthodontie numérique.
Analyse géographique
Marché de l'orthodontie numérique en Amérique du Nord
L'Amérique du Nord a représenté 39,56 % du chiffre d'affaires en 2025, soutenue par une demande orthodontique mature et un réseau bien développé d'organisations de services dentaires. L'AAO a signalé 696 patients actifs par membre en 2024, le recensement de patients le plus élevé de l'histoire de ses enquêtes. Le Canada a maintenu une demande stable en spécialistes, tandis que le Mexique a progressé grâce à un meilleur accès au paiement privé et à une sensibilisation urbaine accrue aux aligneurs transparents. Le marché de l'orthodontie numérique aux États-Unis est resté compétitif, Align Technology ayant prévu une croissance du volume d'aligneurs transparents à un chiffre moyen pour 2026. Ormco a étendu le collage numérique à des systèmes de brackets supplémentaires lors de la session annuelle de l'AAO en mai 2026.
Marché de l'orthodontie numérique en Europe et en Amérique du Sud
L'Europe a continué d'offrir une demande régulière, l'Allemagne, le Royaume-Uni, la France et l'Italie constituant des marchés clés pour les scanners haut de gamme et les systèmes de planification. Le règlement européen sur les dispositifs médicaux a relevé les exigences d'entrée pour les fournisseurs de dispositifs numériques, tout en renforçant les normes de sécurité et d'interopérabilité. L'aligneur 4D de LuxCreo a obtenu la certification CE MDR de classe IIa en mars 2025, marquant une étape importante pour les aligneurs à impression directe en Europe. DentalMonitoring a levé 100 millions USD en février 2026 pour soutenir son expansion et le développement de produits d'intelligence artificielle. L'Europe du Sud a adopté les flux de travail numériques plus lentement en raison de dépenses dentaires plus faibles et de cabinets privés fragmentés, tandis que le Brésil a soutenu la demande sud-américaine à mesure que l'accès aux soins dentaires privés s'est développé.
Marché de l'orthodontie numérique en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique était prévue comme la zone géographique à la croissance la plus rapide, avec un CAGR de 12,98 % jusqu'en 2031. La Chine combinait une prévalence élevée des malocclusions, une faible pénétration des traitements et une concentration de spécialistes dans les villes côtières de premier rang, favorisant des modèles à distance qui étendaient la portée des spécialistes. Le marché de l'orthodontie numérique a également bénéficié de l'innovation sud-coréenne en matière de numérisation et de matériaux à impression directe. Medit a commencé à expédier son scanner i900 Mobility en septembre 2025 avec l'application Medit Link Express native pour iPad. L'infrastructure de l'Inde s'est étendue aux villes de deuxième et troisième rang, tandis que le Moyen-Orient et l'Afrique ont attiré des investissements privés dans les hôpitaux et les cliniques dentaires, notamment dans le GCC.

Paysage concurrentiel
Le marché de l'orthodontie numérique est modérément concentré au niveau de l'écosystème, les principaux fournisseurs intégrant le matériel de scanner, la conception CAD/CAM, la planification du traitement et la fabrication d'aligneurs. Align Technology, 3Shape, Dentsply Sirona, Medit et Institut Straumann sont les principaux acteurs de l'écosystème. Align Technology a déclaré qu'iTero Lumina représentait 86 % des unités de scanner à système complet expédiées au quatrième trimestre 2025. Medit et Shining 3D proposent des exportations STL ouvertes, permettant aux cabinets de séparer la numérisation de la planification et de la fabrication. Le marché de l'orthodontie numérique est façonné par le choix entre l'intégration de plateformes propriétaires et la flexibilité des flux de travail ouverts.
Le suivi à distance est apparu comme une catégorie concurrentielle distincte aux côtés du matériel et de la planification du traitement. DentalMonitoring a obtenu 100 millions USD en février 2026 après avoir atteint la rentabilité opérationnelle en 2025 et avoir servi plus de 2 millions de patients suivis. LuxCreo a reçu un investissement d'Angelalign Technology en octobre 2025 pour développer des matériaux d'impression 3D pour le traitement par aligneurs transparents. En février 2026, 3Shape a élargi son offre clinique en activant l'imagerie hyperspectrale et la visualisation des conditions buccales assistée par IA pour le TRIOS 6 dans l'UE et l'EEE. Ces développements mettent en évidence la concurrence dans les données connectées, les matériaux, le suivi et les logiciels cliniques au-delà du matériel.
Des opportunités subsistent pour des configurations de scanners dont le prix est inférieur à 15 000 USD pour les cabinets des marchés émergents et pour des outils de diagnostic compatibles avec plusieurs marques de scanners. Les cas d'adultes âgés nécessitent une gestion cohérente des couronnes, des implants, de la perte osseuse et de la complexité restauratrice. Les spécialistes de l'impression directe visent des coûts de production d'aligneurs de 12 à 16 USD par cas grâce à la fabrication en cabinet. Le marché de l'orthodontie numérique a également connu une activité accrue en matière de brevets dans la segmentation dentaire par IA, la simulation 4D et les résines à mémoire de forme. Les références publiées en matière d'IA peuvent favoriser les plateformes qui démontrent des performances fiables et soutiennent la standardisation des protocoles cliniques.
Leaders du secteur de l'orthodontie numérique
-
Align Technology, Inc.
-
DENTSPLY SIRONA Inc.
-
Institut Straumann AG
-
Carestream Dental LLC
-
Envista Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'orthodontie numérique
- 3 Shape
- Align Technology
- Carbon, Inc.
- Carestream Dental
- ClearCorrect AG
- DentalMonitoring SAS
- Dentsply Sirona
- Desktop Metal
- Envista
- Formlabs Inc.
- Graphy Inc.
- Straumann Group
- Ivoclar Vivadent
- LuxCreo, Inc.
- Medit Corp.
- Ormco Corporation
- Planmeca
- Shofu Inc.
- Solventum Corporation
- uLab Systems Inc.

Recent Industry Developments in Marché de l'orthodontie numérique
- Mai 2026 : Ormco a étendu sa plateforme de Collage Numérique pour prendre en charge les systèmes de brackets Damon Clear, Mini Diamond, Orthos, Titanium Orthos et Mini-Twin, étendant les flux de travail de collage indirect planifiés numériquement à la majeure partie de son portefeuille de brackets.
- Février 2026 : DentalMonitoring a obtenu 100 millions USD de financement, dirigé par Lazard Elaia Capital et ISALT, pour se développer au Brésil, en Turquie, en Asie du Sud-Est et au Moyen-Orient et faire progresser le développement de produits IA.
- Février 2026 : 3Shape a activé le package complet d'imagerie hyperspectrale pour les scanners TRIOS 6 éligibles dans l'Union européenne, permettant la détection assistée par IA de multiples conditions buccales via une seule numérisation intra-orale.
- Octobre 2025 : LuxCreo a reçu un investissement stratégique d'Angelalign Technology pour co-développer des matériaux d'impression 3D pour la thérapie par aligneurs transparents et élargir son écosystème de recherche sur les matériaux en Asie-Pacifique.
- Septembre 2025 : Medit a commencé à expédier le scanner intraoral i900 Mobility avec son application Medit Link Express native sur iPad, éliminant le besoin de matériel monté sur chariot.


Portée du rapport mondial sur le marché de l'orthodontie numérique
Selon le périmètre du rapport, l'orthodontie numérique utilise des technologies informatiques avancées, la numérisation 3D et des logiciels de simulation virtuelle pour diagnostiquer, planifier et traiter les dents et les mâchoires mal alignées. Elle remplace les moulages physiques encombrants et les approximations par des flux de travail numériques précis pour les aligneurs transparents et les appareils dentaires sur mesure.
Le marché de l'orthodontie numérique est segmenté par type de produit, technologie, groupe de patients, utilisateur final et géographie. Par type de produit, le marché comprend les scanners intraoraux, les aligneurs transparents, les logiciels de planification de traitement numérique, les appareils orthodontiques CAD/CAM, les imprimantes 3D et les systèmes de fabrication, les matériaux orthodontiques et les résines, et autres. Par technologie, le marché est segmenté en numérisation intra-orale optique, tomographie volumique à faisceau conique, numérisation faciale 3D et stéréophotogrammétrie, CAD/CAM, fabrication additive, fabrication soustractive, intelligence artificielle et apprentissage automatique, et autres. Par groupe de patients, le marché est catégorisé en patients pédiatriques, patients adultes et patients adultes âgés. Par utilisateur final, le marché est segmenté en cliniques orthodontiques, cliniques dentaires générales, organisations de services dentaires, laboratoires dentaires, hôpitaux, établissements universitaires et plateformes directes aux consommateurs. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Comprimé |
| Gélule |
| Dispositif de délivrance par micropuce |
| Observance médicamenteuse |
| Délivrance de médicaments |
| Suivi des patients |
| Gestion des maladies |
| Autres indications |
| Maladies cardiovasculaires |
| Troubles mentaux |
| Maladies infectieuses |
| Diabète |
| Cancer |
| Autres maladies |
| Hôpitaux |
| Cliniques |
| Soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Comprimé | |
| Gélule | ||
| Dispositif de délivrance par micropuce | ||
| Par indication | Observance médicamenteuse | |
| Délivrance de médicaments | ||
| Suivi des patients | ||
| Gestion des maladies | ||
| Autres indications | ||
| Par maladie | Maladies cardiovasculaires | |
| Troubles mentaux | ||
| Maladies infectieuses | ||
| Diabète | ||
| Cancer | ||
| Autres maladies | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques | ||
| Soins à domicile | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la prévision pour l'orthodontie numérique jusqu'en 2031 ?
Le marché devrait croître de 4,94 milliards USD en 2026 à 7,79 milliards USD d'ici 2031 à un CAGR de 9,53 %.
Quelle catégorie de produits a dominé l'orthodontie numérique en 2025 ?
Les aligneurs transparents ont dominé les revenus par produit avec une part de 49,88 % en 2025.
Quelle technologie connaît la croissance la plus rapide dans l'orthodontie numérique ?
Le CAD/CAM devrait croître à un CAGR de 11,56 % jusqu'en 2031, soutenu par la conception en nuage, le fraisage et l'intégration de l'impression directe.
Pourquoi les organisations de services dentaires sont-elles importantes pour l'orthodontie numérique ?
Elles constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 11,34 % jusqu'en 2031 et peuvent standardiser les achats, la formation et la production dans les cliniques.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,98 %, soutenue par la demande en Chine, en Inde et en Corée du Sud.
Qu'est-ce qui limite l'adoption plus large des flux de travail d'orthodontie numérique ?
Un flux de travail complet peut nécessiter entre 30 000 et 50 000 USD de dépenses initiales, tandis que les besoins en formation et les capacités numériques inégales peuvent ralentir l'adoption.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

