
Taille et part du marché de la gestion des identifiants numériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.05 Milliards de dollars |
| Taille du Marché (2032) | 4.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des identifiants numériques par Mordor Intelligence
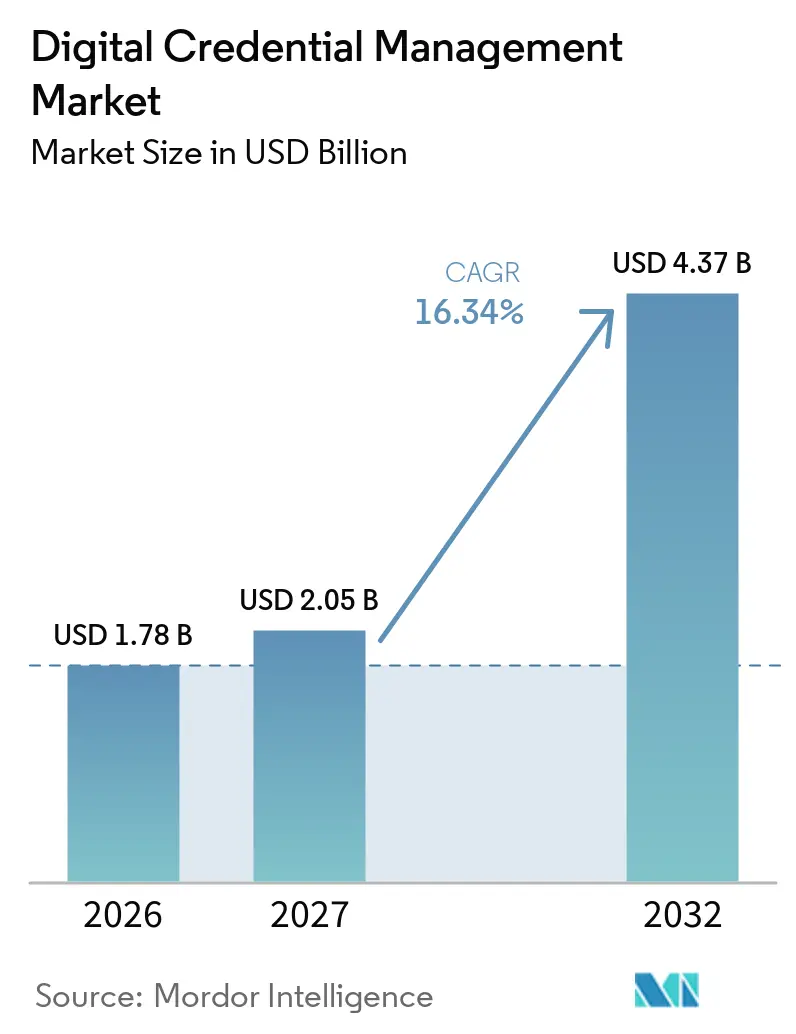
La taille du marché de la gestion des identifiants numériques devrait s'étendre de 1,78 milliard USD en 2026 et 2,05 milliards USD en 2027 à 4,37 milliards USD d'ici 2032, enregistrant un CAGR de 16,34 % entre 2027 et 2032. Les échéances réglementaires font des identifiants numériques une exigence de conformité pour les émetteurs, les portefeuilles et les parties utilisatrices dans les grandes économies. L'échéance du portefeuille d'identité numérique européen fait évoluer la demande au-delà des certificats autonomes vers une infrastructure d'identité interopérable pouvant être utilisée dans les services publics et les transactions privées réglementées. La montée en puissance de la fraude par deepfake suscite également un intérêt croissant pour les identifiants pouvant être vérifiés et révoqués par voie cryptographique en cas de besoin. Les normes ouvertes modifient les attentes des acheteurs, car les organisations ont de plus en plus besoin de systèmes fonctionnant sur différents portefeuilles, plateformes d'identité et cadres de confiance nationaux. Le marché de la gestion des identifiants numériques présente donc des opportunités pour les fournisseurs qui combinent la prise en charge des normes, la capacité de déploiement, la gouvernance du cycle de vie et des services d'intégration pratiques.
Points clés du rapport
- Par composant, les logiciels détenaient 65,81 % de la part du marché de la gestion des identifiants numériques en 2026, tandis que les services devraient se développer à un CAGR de 17,87 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud détenait une part de revenus de 72,65 % en 2026 et devrait se développer à un CAGR de 17,22 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient une part de revenus de 64,12 % sur le marché de la gestion des identifiants numériques en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,20 % jusqu'en 2032.
- Par type d'identifiant, les identifiants d'identité vérifiables détenaient une part de revenus de 36,17 % en 2026, tandis que les badges numériques et les microcrédentiels devraient se développer à un CAGR de 17,79 % jusqu'en 2032.
- Par application, l'éducation et l'apprentissage tout au long de la vie représentaient 31,67 % des revenus sur le marché de la gestion des identifiants numériques en 2026, tandis que l'intégration des effectifs et la mobilité devraient se développer à un CAGR de 18,31 % jusqu'en 2032.
- Par utilisateur final, les établissements d'enseignement détenaient une part de revenus de 27,83 % en 2026, tandis que les utilisateurs en entreprise devraient se développer à un CAGR de 18,29 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 36,34 % sur le marché de la gestion des identifiants numériques en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la gestion des identifiants numériques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats réglementaires relatifs aux portefeuilles et dépenses en infrastructures publiques numériques | +2.8% | Mondial, avec un impact précoce concentré en Europe, en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Fraude à l'identité générée par l'IA et risque de deepfake | +2.5% | Mondial, avec la plus grande urgence en Amérique du Nord, en Europe occidentale et dans les marchés d'Asie-Pacifique à forte densité de services financiers | Court terme (≤ 2 ans) |
| Recrutement basé sur les compétences et identifiants de main-d'œuvre portables | +2.0% | Amérique du Nord et Europe, avec des retombées en Australie, en Inde et en Corée du Sud | Moyen terme (2-4 ans) |
| Normes ouvertes et adoption de portefeuilles numériques interopérables | +1.8% | Mondial, avec la maturité la plus rapide dans les programmes d'infrastructure nationale européens et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réutilisation des identifiants dans les flux d'intégration, de KYC et de contrôle d'accès | +1.5% | Amérique du Nord et Europe, avec une adoption croissante dans les centres financiers du Moyen-Orient | Moyen terme (2-4 ans) |
| Identifiants vérifiables pour l'autorisation des machines et des agents IA | +1.2% | Déploiements en entreprise à l'échelle mondiale, concentrés dans le secteur technologique nord-américain | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats réglementaires relatifs aux portefeuilles et dépenses en infrastructures publiques numériques
Les calendriers de mise en œuvre réglementaire créent des périodes d'achat définies pour le marché de la gestion des identifiants numériques. Le règlement (UE) 2024/1183 exige que les États membres de l'Union européenne mettent à disposition au moins 1 portefeuille d'identité numérique européen d'ici le 6 décembre 2026. Les organismes du secteur public sont tenus d'accepter le portefeuille à compter de cette date, tandis que les secteurs privés réglementés, notamment les services financiers, doivent l'accepter d'ici décembre 2027. L'Allemagne a publié un projet de loi sur l'identité numérique en mars 2026, illustrant comment les règles européennes peuvent conduire à une législation nationale et à des activités de passation de marchés. Le NIST a finalisé la publication spéciale 800-63-4 en août 2025, ajoutant des orientations fédérales sur l'identité numérique qui traitent des risques liés aux médias synthétiques dans la vérification d'identité.[1] La Californie a également lancé son projet pilote de passeport de carrière en juin 2026, intégrant 4 fournisseurs dans une initiative d'enregistrement de l'apprentissage et de l'emploi soutenue par l'État.
Fraude à l'identité générée par l'IA et risque de deepfake
Le recrutement basé sur les compétences étend l'utilisation des identifiants numériques au-delà des dossiers académiques. L'Association nationale des collèges et des employeurs a indiqué que 70 % des employeurs ont eu recours au recrutement basé sur les compétences en 2026, contre 65 % en 2025. Elle a également constaté que 71 % des employeurs ayant adopté ces pratiques les utilisaient au moins la moitié du temps. La proportion d'employeurs utilisant la moyenne générale comme outil de sélection a diminué, passant de 73 % en 2019 à 42 % en 2026. Cette évolution oblige les employeurs et les prestataires de formation à associer les identifiants à des référentiels d'emploi reconnus et à les rendre plus faciles à valider. La proposition de loi sur la portabilité des compétences de la Commission européenne exigerait que les attestations numériques de qualifications soient interopérables, lisibles par machine et sécurisées dans tous les États membres.
Recrutement basé sur les compétences et identifiants de main-d'œuvre portables
Le recrutement basé sur les compétences étend l'utilisation des identifiants numériques au-delà des dossiers académiques. L'Association nationale des collèges et des employeurs a indiqué que 70 % des employeurs ont eu recours au recrutement basé sur les compétences en 2026, contre 65 % en 2025. Elle a également constaté que 71 % des employeurs ayant adopté ces pratiques les utilisaient au moins la moitié du temps. La proportion d'employeurs utilisant la moyenne générale comme outil de sélection a diminué, passant de 73 % en 2019 à 42 % en 2026. Cette évolution oblige les employeurs et les prestataires de formation à associer les identifiants à des référentiels d'emploi reconnus et à les rendre plus faciles à valider. La proposition de loi sur la portabilité des compétences de la Commission européenne exigerait que les attestations numériques de qualifications soient interopérables, lisibles par machine et sécurisées dans tous les États membres.
Normes ouvertes et adoption de portefeuilles numériques interopérables
Les normes ouvertes réduisent la valeur des systèmes d'identifiants fermés tout en élargissant le marché de la gestion des identifiants numériques aux acheteurs ayant besoin d'échanges multiplateformes. Le W3C a publié le modèle de données des identifiants vérifiables v2.1 en 2026 et a émis une recommandation candidate pour la résolution DID v1.0 en août 2026. Ces spécifications fournissent des fondements communs en matière de données et de cryptographie pour l'échange d'identifiants vérifiables. L'Alliance FIDO a lancé son initiative sur les identifiants numériques avec EMVCo, l'ISO, la Fondation OpenID et le W3C pour remédier à la fragmentation de l'écosystème d'identité. Les programmes nationaux en Europe, en Inde, au Japon, en Australie et en Nouvelle-Zélande utilisent des normes incluant OpenID pour l'émission d'identifiants vérifiables et ISO/IEC 18013-5. Accredible a introduit la prise en charge d'Open Badge 3.0 et des identifiants vérifiables W3C 2.0 en janvier 2026 sans exiger des émetteurs qu'ils modifient leurs flux de travail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cadres de confiance fragmentés et interopérabilité incomplète entre portefeuilles | -1.5% | Mondial, avec le plus grand effet sur les déploiements transfrontaliers couvrant l'Europe, l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Complexité de la conformité en matière de confidentialité, de consentement et de résidence des données | -1.2% | Europe, Chine et Inde, avec des retombées en Amérique du Sud et au Moyen-Orient | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés aux effets de réseau des émetteurs et des vérificateurs | -0.8% | Mondial, avec des effets marqués dans les marchés émergents et intermédiaires disposant d'écosystèmes d'émetteurs limités | Long terme (≥ 4 ans) |
| Récupération des identifiants, révocation et utilisabilité à long terme des portefeuilles | -0.6% | Programmes d'entreprise et gouvernementaux mondiaux opérant à l'échelle de la population | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cadres de confiance fragmentés et interopérabilité incomplète entre portefeuilles
L'interopérabilité entre portefeuilles demeure une contrainte matérielle pour les grands déploiements transfrontaliers sur le marché de la gestion des identifiants numériques. Une note de la Banque mondiale distingue l'interopérabilité en portabilité des identifiants, vérifiabilité des signatures et reconnaissance juridique. Elle note que les juridictions doivent s'aligner sur ces 3 aspects avant que les identifiants puissent circuler de manière cohérente au-delà des frontières.[2] Un identifiant émis conformément aux orientations des États-Unis peut encore nécessiter une reconnaissance distincte et une mise en correspondance des niveaux d'assurance avant qu'une partie utilisatrice en Allemagne l'accepte. Cela signifie que les normes techniques seules ne règlent pas les questions de gouvernance et de reconnaissance juridique. Les fournisseurs font donc face à des cycles de vente plus longs et à des travaux d'intégration coûteux et sur mesure pour les programmes multinationaux.
Complexité de la conformité en matière de confidentialité, de consentement et de résidence des données
Les règles de confidentialité rendent l'architecture des identifiants plus coûteuse et plus longue à mettre en œuvre pour les émetteurs et les parties utilisatrices. Le Règlement général sur la protection des données oblige les organisations à limiter les données personnelles divulguées dans chaque transaction. Les méthodes de divulgation sélective peuvent soutenir ce résultat, mais chaque connexion avec une partie utilisatrice doit être configurée pour les attributs pertinents. Les recherches sur les mécanismes de révocation pour le portefeuille d'identité numérique européen identifient également des défis dans la gestion de la révocation à l'échelle nationale. La loi chinoise sur la protection des informations personnelles ajoute des exigences de localisation des données qui peuvent restreindre les choix d'architecture cloud. Ces exigences peuvent allonger les cycles d'approvisionnement et favoriser les organisations disposant de ressources juridiques et techniques solides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services gagnent du terrain à mesure que la complexité du déploiement augmente
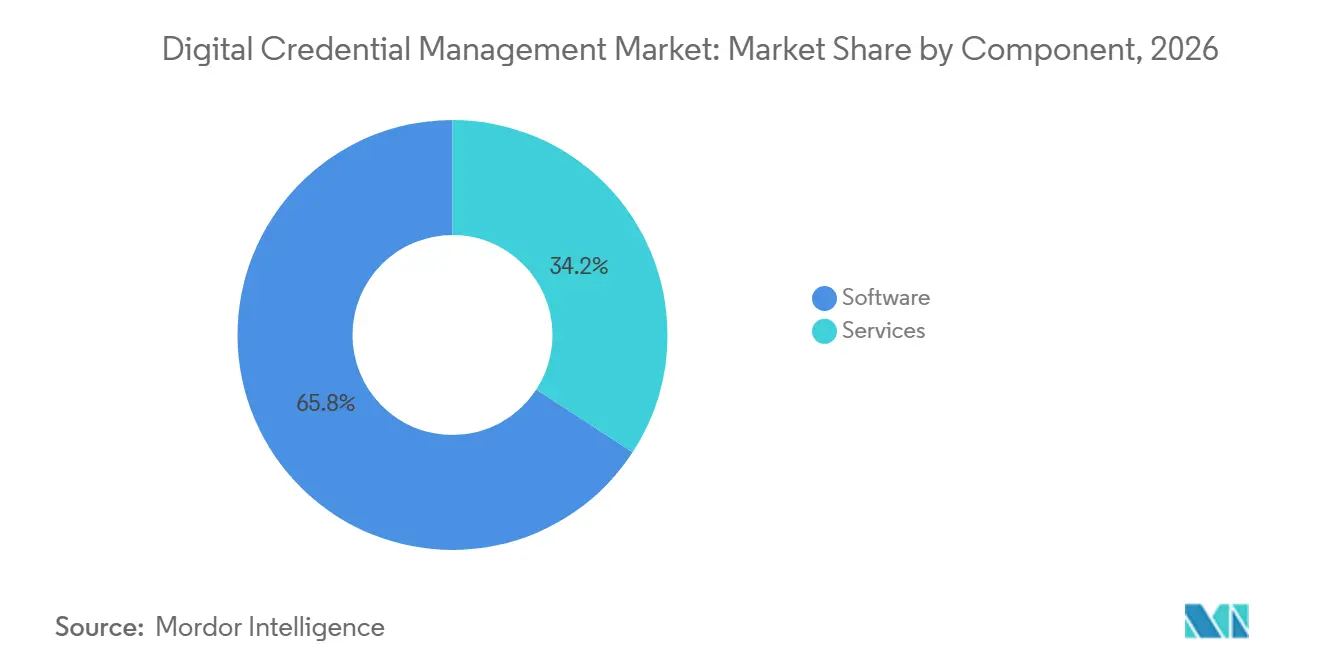
Les logiciels représentaient 65,81 % des revenus en 2026, ce qui reflète la base établie de plateformes d'émission soutenant le marché de la gestion des identifiants numériques dans les secteurs de l'éducation et de l'entreprise. Le marché de la gestion des identifiants numériques a bénéficié du remplacement par les institutions des certificats papier et des PDF statiques par des plateformes par abonnement. Les fournisseurs de logiciels gèrent les fonctions d'émission, de stockage, de présentation et de vérification via leurs systèmes. Cependant, les acheteurs ont de plus en plus besoin d'une prise en charge simultanée des identifiants vérifiables W3C, d'eIDAS 2.0, d'ISO/IEC 18013-5 et d'autres normes.
Les services sur le marché de la gestion des identifiants numériques devraient se développer à un CAGR de 17,87 % jusqu'en 2032, les déploiements nécessitant une intégration et un support du cycle de vie. L'offre d'émission basée sur des normes d'IBM de décembre 2025 utilise ISO/IEC 18013-5, IETF SD-JWT, OID4VCI et OID4VP dans une seule implémentation. De telles configurations nécessitent des compétences spécialisées pour connecter les systèmes d'identité, les portefeuilles et les applications des parties utilisatrices. Les organisations doivent également maintenir des fonctions de révocation à grande échelle et adapter leurs systèmes à l'évolution des spécifications techniques. NIST SP 800-63-4 et les règlements d'exécution européens soutiennent donc une demande récurrente de services de conseil, de déploiement géré et de mise à jour.
Par mode de déploiement : le cloud est en tête tandis que le modèle hybride répond aux besoins réglementés
Le déploiement basé sur le cloud détenait 72,65 % des revenus en 2026 et devrait se développer à un CAGR de 17,22 % jusqu'en 2032. Cette position reflète l'utilisation généralisée des logiciels en tant que service par les équipes d'éducation, de ressources humaines et d'identité en entreprise sur le marché de la gestion des identifiants numériques. L'infrastructure gérée peut aider les émetteurs à faire évoluer la vérification et l'émission sans construire leurs propres grands environnements d'exploitation. La documentation d'IBM indique que son implémentation OID4VCI peut émettre des identifiants en moins de 2 secondes dans des configurations cloud natives. Cette performance contribue à expliquer l'adoption continue du cloud pour les programmes à fort volume.
Les systèmes sur site restent importants dans la défense, la sécurité nationale et les services financiers, où les politiques ou les lois restreignent le traitement des métadonnées d'identifiants dans les clouds publics. Les modèles hybrides permettent aux émetteurs d'utiliser des éléments cloud évolutifs tout en protégeant les données sensibles dans des environnements contrôlés. Le concept de mise en œuvre du portefeuille EUDI de l'Allemagne décrit une approche par phases qui relie des composants cloud natifs à une infrastructure protégée pour les attributs sensibles. Oracle a publié Identity and Access Management 14c en mars 2025 avec des configurations prenant en charge les environnements cloud et sur site. Le secteur de la gestion des identifiants numériques est donc susceptible de conserver plusieurs modèles de livraison plutôt que de basculer entièrement vers une approche cloud unique.
Par taille d'organisation : les grandes entreprises apportent de l'échelle tandis que les PME ajoutent de l'élan
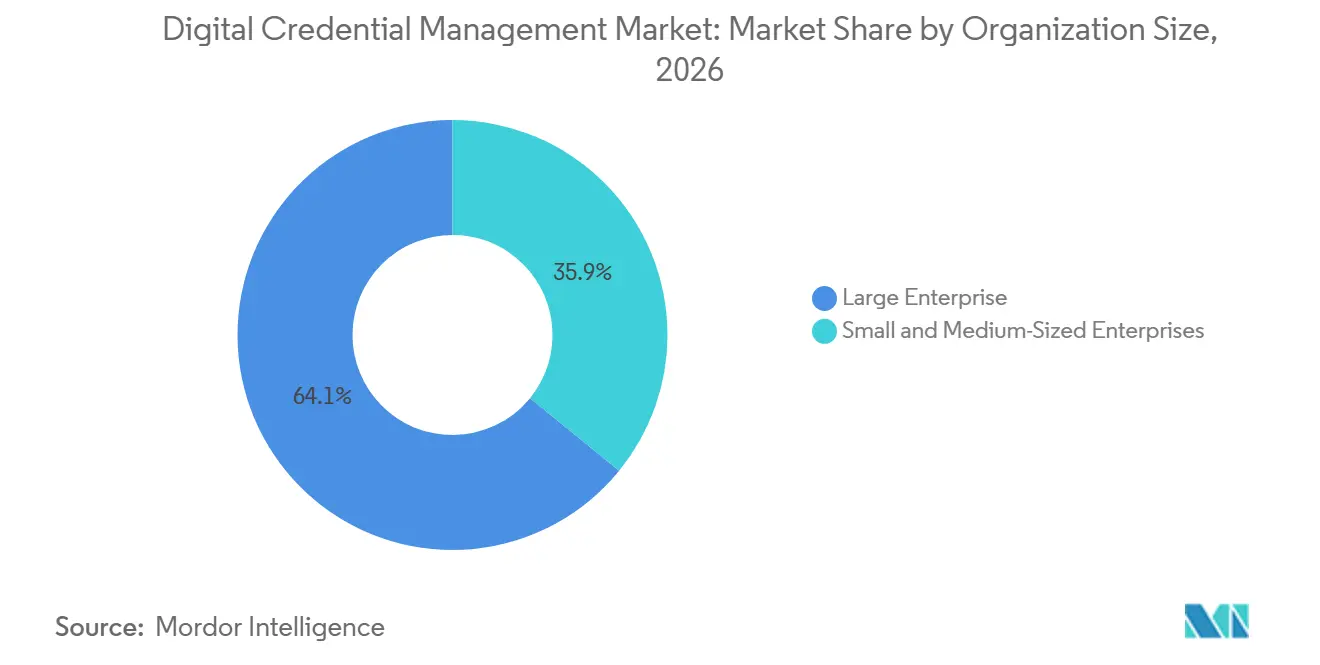
Les grandes entreprises détenaient 64,12 % des revenus en 2026 car elles disposent des ressources nécessaires pour relier les identifiants aux systèmes d'identité, de ressources humaines et d'intégration établis. Ces programmes nécessitent souvent une architecture d'identité, une révision juridique et un soutien dans plusieurs régimes de confidentialité. Leurs processus d'approvisionnement tendent également à favoriser les plateformes établies et les partenaires d'intégration. Ce groupe de clients offre aux fournisseurs d'importantes opportunités de déploiement sur le marché de la gestion des identifiants numériques.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,20 % jusqu'en 2032. Les offres de logiciels en tant que service réduisent le coût et l'expertise interne nécessaires pour émettre et vérifier des identifiants. L'OCDE note que les petits employeurs ont besoin d'outils pratiques lorsqu'ils remplacent les exigences de diplôme par une évaluation basée sur les compétences. Les offres de plateformes d'Accredible, Sertifier et CertifyMe sont conçues pour prendre en charge la certification de la main-d'œuvre, l'intégration des clients et l'accès des partenaires sans développement personnalisé étendu. Le Consortium HR Open Standards a publié la norme Trusted Career Profile pour aider à créer des écosystèmes d'enregistrement de l'apprentissage et de l'emploi interopérables.

Par type d'identifiant : les identifiants d'identité sont en tête et les microcrédentiels stimulent la demande
Les identifiants d'identité vérifiables détenaient 36,17 % des revenus en 2026, ce qui en fait le plus grand type d'identifiant sur le marché de la gestion des identifiants numériques. Les programmes d'identité gouvernementaux, les processus KYC des services financiers et l'identité de la main-d'œuvre en entreprise soutiennent ce segment. Ces applications nécessitent un niveau d'assurance élevé et sont soumises à une réglementation détaillée. eIDAS 2.0, ISO/IEC 18013-5 et NIST SP 800-63-4 renforcent tous la nécessité de systèmes d'identité vérifiables.
Les badges numériques et les microcrédentiels devraient se développer à un CAGR de 17,79 % jusqu'en 2032. Ils répondent au besoin d'enregistrer des compétences spécifiques et actuelles plutôt que seulement des diplômes historiques. Les certifications professionnelles et les licences nécessitent une vérification périodique et des rapports de révocation, ce qui crée une opportunité de service continue. Les identifiants d'habilitation, d'adhésion et d'autorisation peuvent être réutiliss dans les flux d'intégration, de KYC et de contrôle d'accès après vérification d'une identité. Le marché de la gestion des identifiants numériques peut donc tirer de la valeur d'une utilisation plus fréquente des identifiants, et pas seulement de l'émission initiale.
Par application : l'éducation ancre l'adoption tandis que la mobilité de la main-d'œuvre s'étend
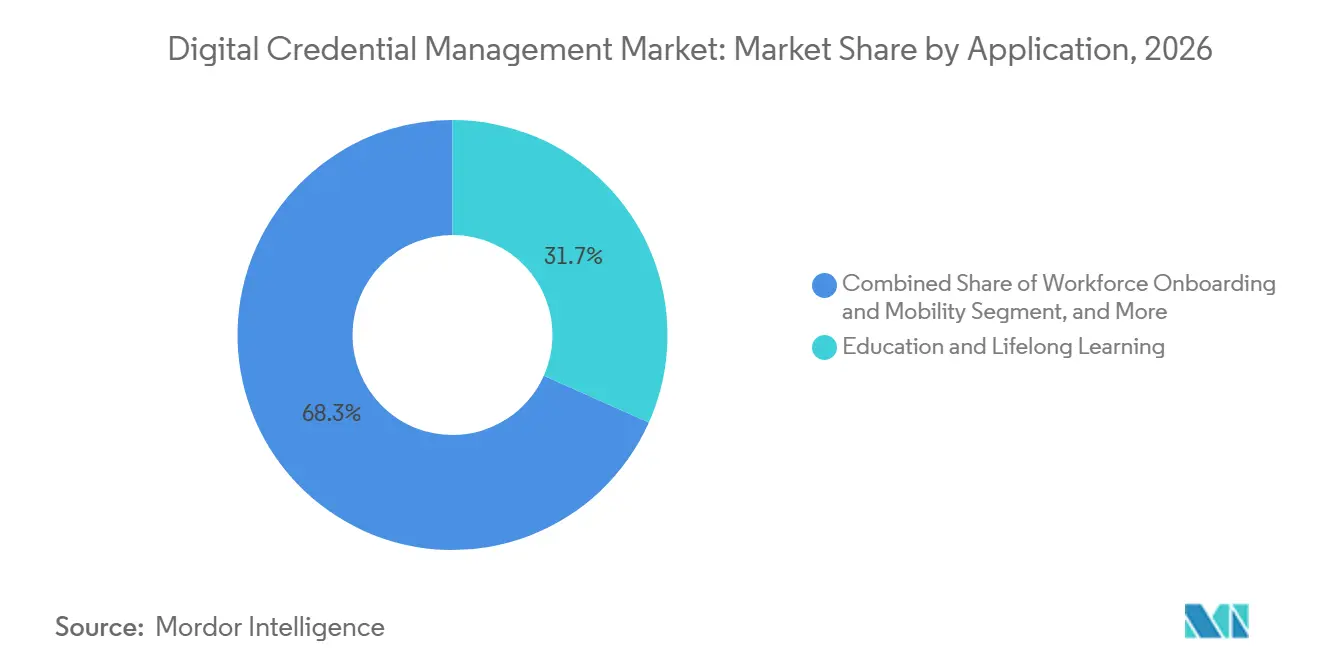
L'éducation et l'apprentissage tout au long de la vie représentaient 31,67 % des revenus en 2026, soutenues par l'utilisation de longue date des certificats et badges numériques. Les collèges, les organismes de certification et les prestataires de formation ont déployé des systèmes d'identifiants pour émettre des réalisations à grande échelle. Les normes Open Badge ont facilité la présentation et la vérification de ces dossiers sur différentes plateformes du marché de la gestion des identifiants numériques. Accredible a déclaré début 2025 que plus de 24 millions d'apprenants étaient couverts par sa plateforme.
L'intégration des effectifs et la mobilité devraient se développer à un CAGR de 18,31 % jusqu'en 2032, le taux le plus rapide parmi les applications. Le recrutement basé sur les compétences et la vérification répétée de l'identité soutiennent tous deux ce cas d'usage. Les services gouvernementaux créent également de la demande à mesure que les exigences du portefeuille EUDI entrent dans les marchés publics des 27 États membres de l'Union européenne. Les prestataires de services financiers recherchent une vérification d'identité à haute assurance pouvant être réutilisée, tandis que les organisations de santé ont besoin de systèmes d'identifiants prenant en charge les vérifications de licences et la reconnaissance professionnelle. IDEMIA et Indicio ont annoncé en mars 2026 une offre destinée aux banques, aux plateformes de finance décentralisée et aux prestataires de paiements transfrontaliers.
Par utilisateur final : les établissements d'enseignement sont en tête tandis que la demande des entreprises s'élargit
Les établissements d'enseignement détenaient 27,83 % des revenus en 2026, reflétant leur utilisation établie des badges numériques et des programmes de certification. Cette base comprend les collèges, les universités, les organismes de certification professionnelle et d'autres prestataires de formation. Des plateformes telles qu'Accredible, Parchment et Canvas Credentials ont développé des intégrations qui soutiennent les processus d'émission institutionnelle sur le marché de la gestion des identifiants numériques. Le segment reste important car les prestataires d'éducation génèrent des dossiers d'identifiants qui peuvent ensuite être utilisés par les employeurs et les organismes de délivrance de licences.
Les utilisateurs en entreprise devraient se développer à un CAGR de 18,29 % jusqu'en 2032. La demande provient de la portabilité de la main-d'œuvre, de la vérification de l'identité des clients et des exigences émergentes en matière d'autorisation des machines. Microsoft Research a publié Vega en 2026, un système conçu pour permettre aux utilisateurs de prouver des faits à partir d'identifiants émis par des gouvernements sans révéler l'identifiant lui-même. Ces travaux indiquent comment les identifiants pourraient devenir pertinents pour l'autorisation des agents IA et d'autres scénarios d'identité non humaine. Les banques, les prestataires de soins de santé, ainsi que les fournisseurs de services technologiques et d'identité ont également besoin de plateformes pouvant s'intégrer dans des piles d'orchestration d'identité plus larges.
Analyse géographique
L'Amérique du Nord détenait 36,34 % des revenus en 2026, soutenue par des systèmes d'identité d'entreprise matures et une adoption précoce des plateformes d'identifiants. Les États-Unis bénéficient d'une large base d'acheteurs de technologies d'identité et d'initiatives publiques soutenant le recrutement basé sur les compétences. La Californie est entrée dans la phase de démonstration de son projet pilote de passeport de carrière en juin 2026 avec 4 fournisseurs de technologies sélectionnés. L'État a lié le programme aux dossiers académiques, aux compétences vérifiées et aux identifiants non diplômants. NIST SP 800-63-4 fournit un cadre d'assurance fédéral pour les déploiements d'identité numérique sur le marché de la gestion des identifiants numériques.
L'Europe dispose d'un important pipeline réglementaire car 27 États membres de l'Union européenne doivent mettre à disposition au moins 1 portefeuille EUDI d'ici décembre 2026. Le cadre crée un calendrier commun pour les émetteurs de portefeuilles, les parties utilisatrices et les prestataires de services connexes. La Commission européenne a mis à jour les spécifications techniques par le biais des règlements d'exécution (UE) 2026/798 et 2026/1731 en 2026. Le projet de loi allemand sur l'identité numérique illustre l'activité politique nationale qui suit les exigences européennes. La part du marché de la gestion des identifiants numériques en Europe est soutenue par le besoin de systèmes d'émission et de vérification d'identifiants conformes à la réglementation.
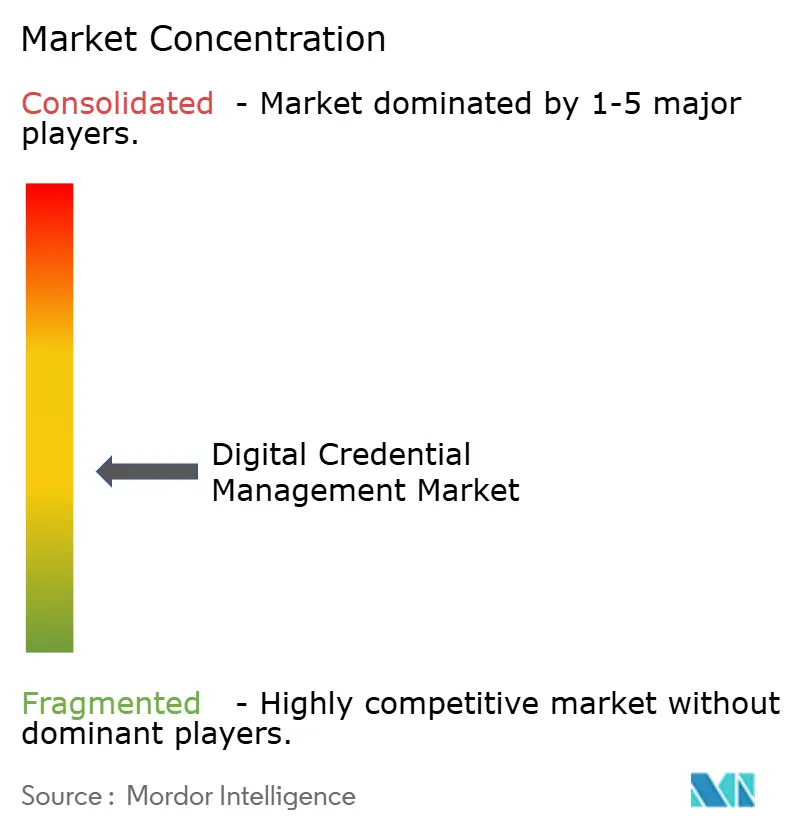
L'Asie-Pacifique devrait se développer à un CAGR de 18,61 % jusqu'en 2032, le taux régional le plus rapide. La Chine a établi des normes d'identité numérique distribuée via YD/T 6745-2026 et YD/T 6896-2026, créant une référence technique nationale pour les services d'identité.[3] DigiLocker en Inde, le cadre d'identité numérique nationale de Singapour et le programme de portefeuille de Taïwan ajoutent une infrastructure publique pouvant soutenir les cas d'usage en entreprise. Le Japon a enregistré la plateforme Creclude comme son premier service de confiance pour la signature à distance basée sur des identifiants vérifiables en octobre 2026. La passerelle d'identité numérique de l'ASEAN a lancé son nœud de Singapour en mai 2026 pour soutenir les connexions d'identité numérique dans la région. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, mais les programmes d'identité gouvernementaux au Brésil, aux Émirats arabes unis, au Nigeria et en Afrique du Sud créent un pipeline pour l'adoption future sur le marché de la gestion des identifiants numériques.
Paysage concurrentiel
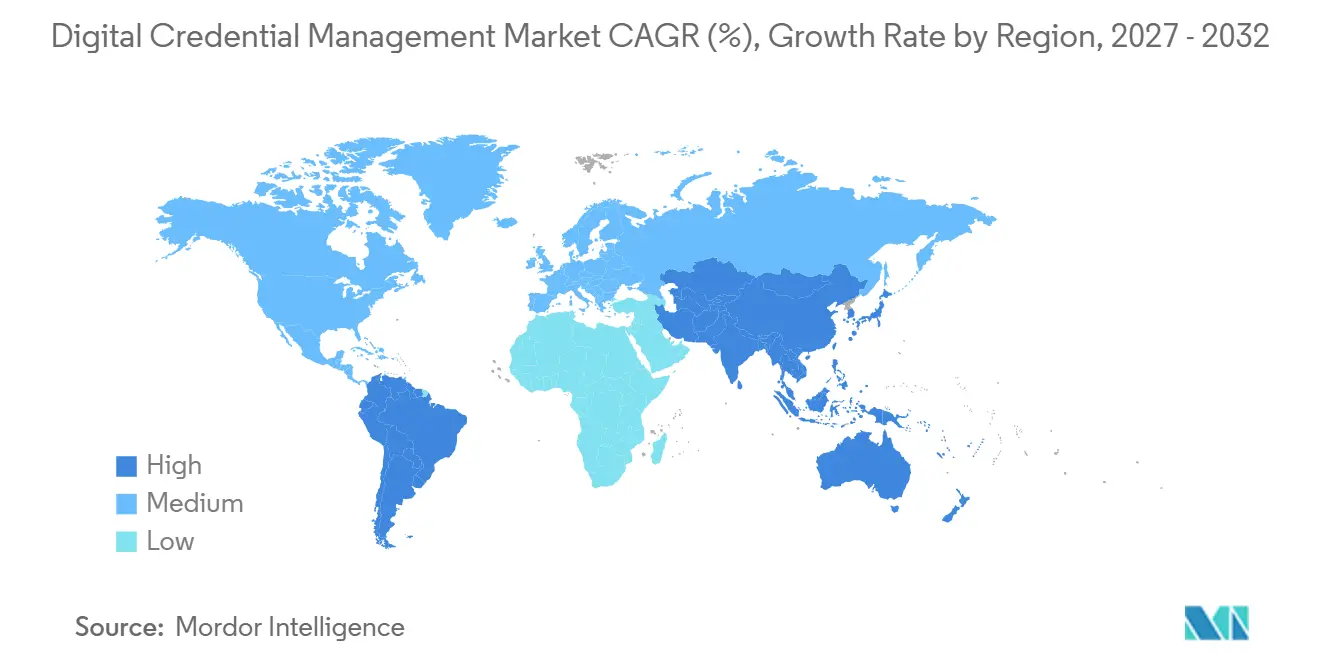
Le marché de la gestion des identifiants numériques présente une structure modérément fragmentée, avec des plateformes d'identifiants spécialisées et des fournisseurs d'identité plus larges répondant à différents besoins des acheteurs. Accredible, Parchment, Sertifier, CertifyMe, Badgecraft et Dock Labs se concentrent sur la gestion des programmes d'identifiants, la conception de badges, l'engagement des apprenants et la prise en charge des normes. IBM, Microsoft, Thales, Oracle et Ping Identity se font concurrence grâce à l'intégration en entreprise, aux capacités de gestion des identités et des accès et à la capacité de grands déploiements dans le secteur public. La concurrence se concentre sur la capacité à satisfaire les exigences d'eIDAS 2.0 tout en prenant en charge les identifiants vérifiables W3C. Thales a obtenu la certification ISO/IEC 18013-5 pour son portefeuille d'identité numérique via le programme de certification d'UL Solutions, ce qui illustre le niveau de préparation aux normes requis pour les contrats nationaux.
La publication Vega de Microsoft Research en 2026 montre une stratégie visant à intégrer l'assurance cryptographique des identifiants dans l'infrastructure liée à Azure et Entra. Le système peut prouver des faits à partir d'identifiants émis par des gouvernements sans révéler l'identifiant lui-même. IBM Verify a ajouté un type d'octroi de code pré-autorisé pour les scénarios d'identifiants vérifiables dans sa mise à jour de juin 2026. Cela permet un transfert sécurisé d'un émetteur vers un portefeuille sans interrompre une session utilisateur. Ces étapes produit montrent que les grands fournisseurs d'identité étendent leurs plateformes vers l'émission et la présentation d'identifiants vérifiables sur le marché de la gestion des identifiants numériques.
Les fournisseurs spécialisés conservent des opportunités là où les clients ont besoin d'un déploiement pratique avec moins d'expertise interne en matière d'identité. Cela est particulièrement pertinent pour les organisations de 50 à 500 employés confrontées à des exigences de fraude et de conformité sans grandes équipes d'architecture d'identité. La prise en charge par Accredible d'Open Badge 3.0 et des identifiants vérifiables W3C 2.0 en janvier 2026 a réduit les frictions de migration pour les émetteurs. IDEMIA a annoncé des partenariats avec Proof et Indicio en mars 2026 pour combiner la vérification biométrique, les signatures préservant la confidentialité et la vérification interopérable. Le marché de la gestion des identifiants numériques devrait favoriser les fournisseurs capables d'associer des normes ouvertes à des outils utilisables et à un support de déploiement reproductible.
Leaders du secteur de la gestion des identifiants numériques
-
Pearson plc
-
Accredible, Inc.
-
Thales S.A.
-
IBM Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Le JIPDEC japonais a enregistré
Creclude,
une plateforme d'émission et de vérification d'identifiants numériques de nouvelle génération co-développée par Mitsubishi UFJ Trust Bank et TOPPAN Co., comme premier service de confiance du Japon pour la signature à distance basée sur des identifiants vérifiables, représentant la première évaluation par un tiers de la certification d'attributs basée sur les identifiants vérifiables W3C du pays. Ce développement établit une ancre de confiance réglementaire pour l'adoption des identifiants vérifiables en entreprise dans le secteur financier japonais, fournissant une voie de conformité que d'autres émetteurs devraient suivre. - Août 2026 : Accredible a lancé Skills Frameworks, permettant aux émetteurs d'identifiants d'aligner les badges émis sur des référentiels professionnels externes reconnus par le secteur, notamment O*NET, ESCO et les compétences de préparation à la carrière NACE, ou de télécharger des taxonomies de compétences propriétaires, intégrant directement l'autorité reconnue par les employeurs dans les identifiants vérifiables sans modifier les flux de travail d'émission existants.
- Juin 2026 : La Californie a lancé la phase de démonstration pilote du passeport de carrière, une initiative d'enregistrement de l'apprentissage et de l'emploi soutenue par l'État combinant des relevés de notes académiques avec des compétences vérifiées et des identifiants non diplômants, impliquant 4 fournisseurs de technologies sélectionnés dans des tests avec de vrais utilisateurs jusqu'en août 2026. Le projet pilote fait partie du plan directeur du gouverneur Newsom pour l'éducation à la carrière et s'appuie sur plus de 245 000 apprentissages enregistrés achevés depuis 2019.
- Mars 2026 : IDEMIA Public Security a annoncé un partenariat stratégique avec Proof pour fournir un identifiant numérique vérifiable préservant la confidentialité combinant la vérification d'identité biométrique d'IDEMIA avec le réseau de signature numérique et d'autorisation basé sur l'infrastructure à clé publique de Proof. La solution conjointe cible les cas d'usage de fraude aux paiements, de KYC et de gestion des accès pour les institutions financières recherchant des identifiants contrôlés par l'utilisateur et révocables.
Portée du rapport mondial sur le marché de la gestion des identifiants numériques
La gestion des identifiants numériques désigne le cadre complet de plateformes logicielles et de protocoles utilisés par les organisations pour émettre, gérer et vérifier des dossiers numériques sécurisés et infalsifiables d'identité, de compétences et de qualifications.
Le rapport sur le marché de la gestion des identifiants numériques est segmenté par composants (logiciels et services), mode de déploiement (basé sur le cloud, sur site et hybride), taille de l'organisation (grandes entreprises et petites et moyennes entreprises), type d'identifiant (identifiants d'identité vérifiables, certifications et licences professionnelles, identifiants d'habilitation, d'adhésion et d'autorisation, badges numériques et microcrédentiels, et autres types d'identifiants), application (éducation et apprentissage tout au long de la vie, intégration des effectifs et mobilité, vérification de l'identité des clients et des entreprises, identité de santé et délivrance de licences professionnelles, services gouvernementaux et infrastructure publique numérique, services financiers et paiements, et autres applications), utilisateur final (établissements d'enseignement, entreprise, banques et institutions financières, prestataires de soins de santé, fournisseurs de services technologiques et d'identité, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Identifiants d'identité vérifiables |
| Certifications et licences professionnelles |
| Identifiants d'habilitation, d'adhésion et d'autorisation |
| Badges numériques et microcrédentiels |
| Autres types d'identifiants |
| Éducation et apprentissage tout au long de la vie |
| Intégration des effectifs et mobilité |
| Vérification de l'identité des clients et des entreprises |
| Identité de santé et délivrance de licences professionnelles |
| Services gouvernementaux et infrastructure publique numérique |
| Services financiers et paiements |
| Autres applications |
| Établissements d'enseignement |
| Entreprise |
| Banques et institutions financières |
| Prestataires de soins de santé |
| Fournisseurs de services technologiques et d'identité |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par type d'identifiant | Identifiants d'identité vérifiables | |
| Certifications et licences professionnelles | ||
| Identifiants d'habilitation, d'adhésion et d'autorisation | ||
| Badges numériques et microcrédentiels | ||
| Autres types d'identifiants | ||
| Par application | Éducation et apprentissage tout au long de la vie | |
| Intégration des effectifs et mobilité | ||
| Vérification de l'identité des clients et des entreprises | ||
| Identité de santé et délivrance de licences professionnelles | ||
| Services gouvernementaux et infrastructure publique numérique | ||
| Services financiers et paiements | ||
| Autres applications | ||
| Par utilisateur final | Établissements d'enseignement | |
| Entreprise | ||
| Banques et institutions financières | ||
| Prestataires de soins de santé | ||
| Fournisseurs de services technologiques et d'identité | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des identifiants numériques ?
Le marché de la gestion des identifiants numériques devrait atteindre 4,37 milliards USD d'ici 2032 contre 2,05 milliards USD en 2027, à un CAGR de 16,34 %.
Qu'est-ce qui stimule l'adoption des identifiants numériques ?
Les exigences du portefeuille EUDI, le recrutement basé sur les compétences, les risques de fraude par deepfake et l'adoption de normes interopérables augmentent la demande sur le marché de la gestion des identifiants numériques.
Quel composant se développe le plus rapidement ?
Les services devraient se développer à un CAGR de 17,87 % jusqu'en 2032, les organisations ayant besoin d'un support de déploiement, d'intégration et de cycle de vie.
Quel modèle de déploiement est le plus largement utilisé ?
Le déploiement basé sur le cloud détenait une part de revenus de 72,65 % en 2026 et devrait se développer à un CAGR de 17,22 % jusqu'en 2032.
Quelle application présente le CAGR projeté le plus élevé ?
L'intégration des effectifs et la mobilité devraient se développer à un CAGR de 18,31 % jusqu'en 2032.
Quelle région présente l'expansion projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,61 % jusqu'en 2032, soutenue par des programmes d'identité numérique publics et une activité de normalisation régionale.