
Tamaño y Participación del Mercado de Gestión de Credenciales Digitales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.37 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Credenciales Digitales por Mordor Intelligence
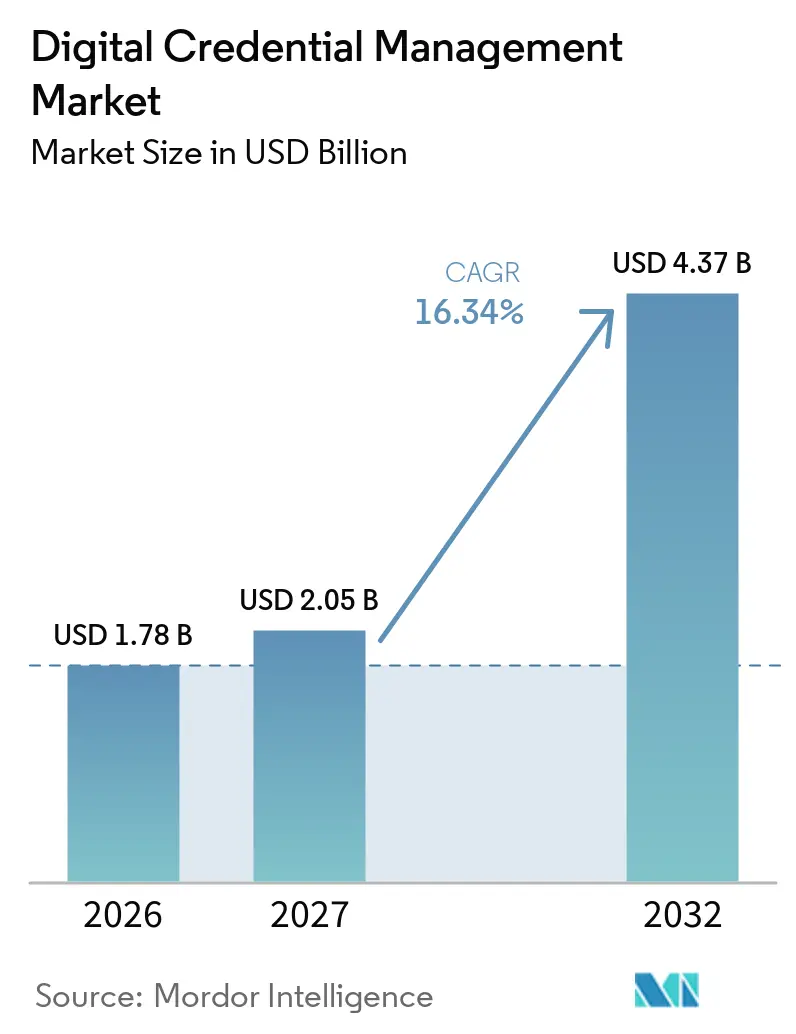
Se proyecta que el tamaño del mercado de gestión de credenciales digitales se expanda desde 1,78 mil millones de USD en 2026 y 2,05 mil millones de USD en 2027 hasta 4,37 mil millones de USD en 2032, registrando una CAGR del 16,34% entre 2027 y 2032. Los plazos regulatorios están convirtiendo las credenciales digitales en un requisito de cumplimiento para emisores, billeteras y partes que confían en ellas en las principales economías. El plazo de la Billetera de Identidad Digital Europea está desplazando la demanda más allá de los certificados independientes hacia una infraestructura de identidad interoperable que puede utilizarse en servicios públicos y transacciones privadas reguladas. El creciente fraude mediante deepfakes también está aumentando el interés en credenciales que pueden verificarse criptográficamente y revocarse cuando sea necesario. Los estándares abiertos están cambiando las expectativas de los compradores, ya que las organizaciones necesitan cada vez más sistemas que funcionen en distintas billeteras, plataformas de identidad y marcos de confianza nacionales. El mercado de gestión de credenciales digitales presenta, por tanto, oportunidades para los proveedores que combinan soporte de estándares, capacidad de implementación, gobernanza del ciclo de vida y servicios de integración prácticos.
Conclusiones Clave del Informe
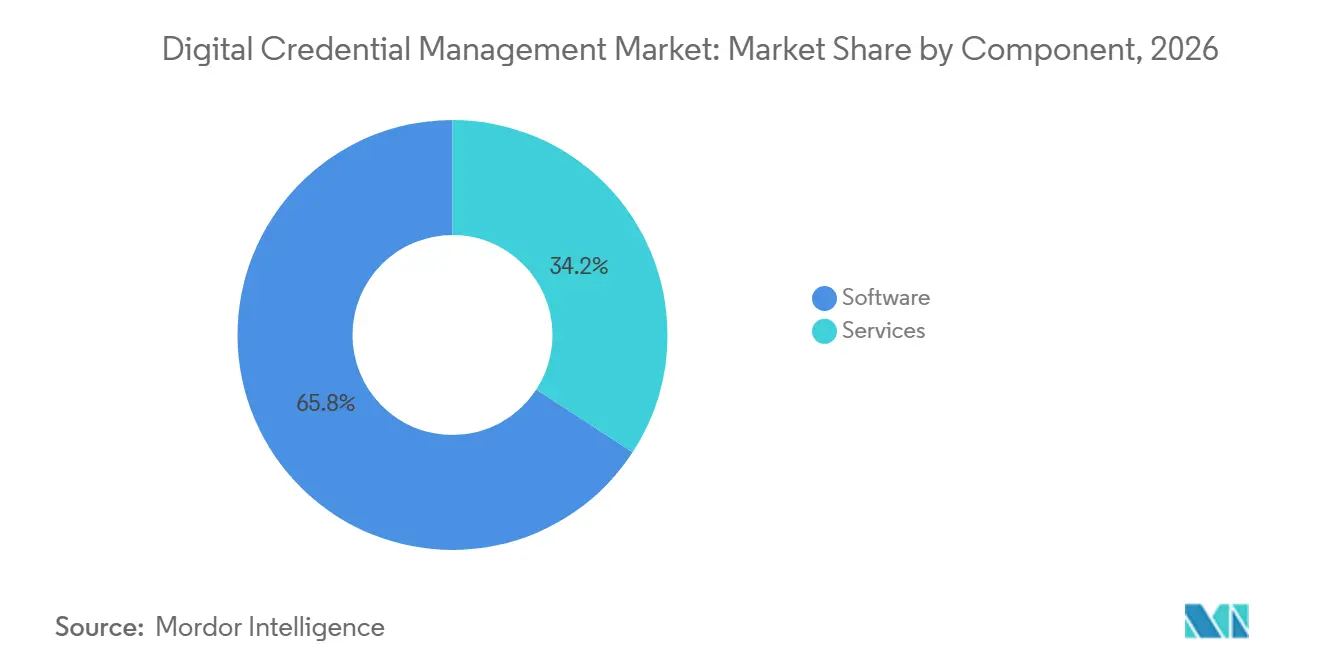
- Por componente, el software representó el 65,81% de la participación del mercado de gestión de credenciales digitales en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 17,87% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 72,65% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,22% hasta 2032.
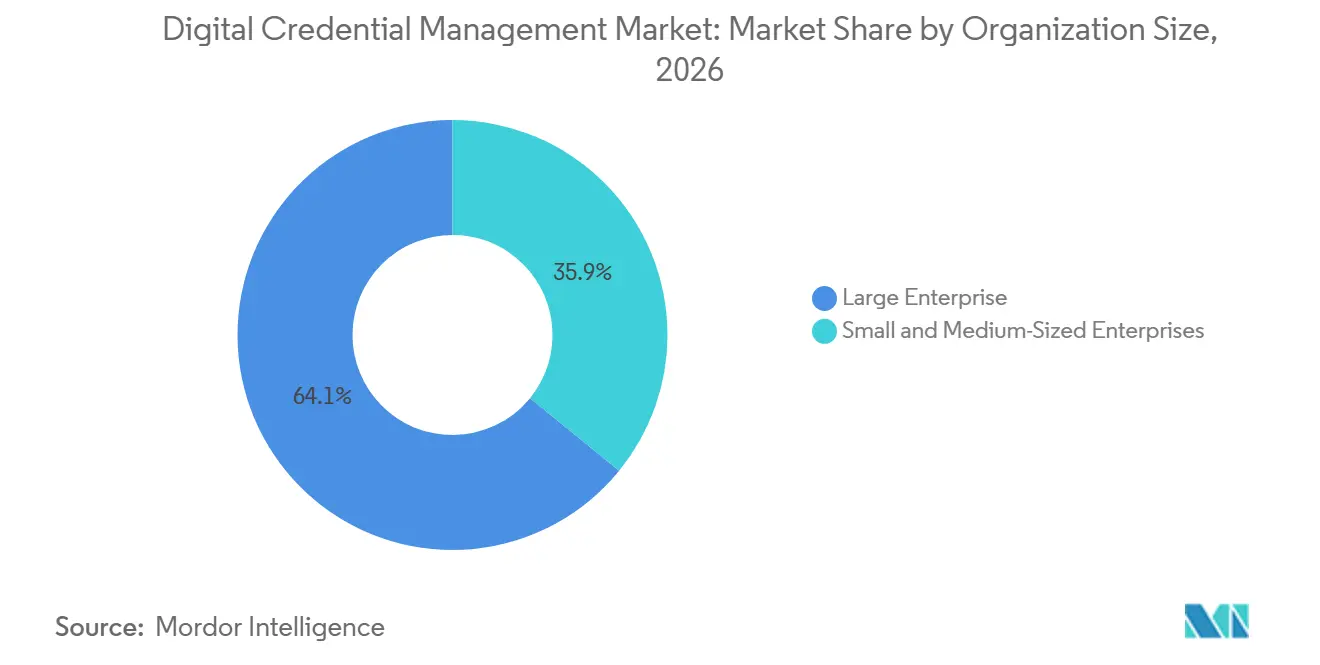
- Por tamaño de organización, las grandes empresas representaron el 64,12% de los ingresos en el mercado de gestión de credenciales digitales en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,20% hasta 2032.
- Por tipo de credencial, las credenciales de identidad verificables representaron el 36,17% de los ingresos en 2026, mientras que se proyecta que las insignias digitales y las microcredenciales se expandan a una CAGR del 17,79% hasta 2032.
- Por aplicación, la educación y el aprendizaje permanente representaron el 31,67% de los ingresos en el mercado de gestión de credenciales digitales en 2026, mientras que se proyecta que la incorporación laboral y la movilidad de la fuerza laboral se expandan a una CAGR del 18,31% hasta 2032.
- Por usuario final, las instituciones académicas representaron el 27,83% de los ingresos en 2026, mientras que se proyecta que los usuarios empresariales se expandan a una CAGR del 18,29% hasta 2032.
- Por geografía, América del Norte representó el 36,34% de los ingresos en el mercado de gestión de credenciales digitales en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Gestión de Credenciales Digitales
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Regulatorios de Billeteras y Gasto en Infraestructura Pública Digital | +2.8% | Global, con impacto temprano concentrado en Europa, América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Fraude de Identidad Generado por IA y Riesgo de Deepfakes | +2.5% | Global, con mayor urgencia en América del Norte, Europa Occidental y los mercados de Asia-Pacífico con alta densidad de servicios financieros | Corto plazo (≤ 2 años) |
| Contratación Basada en Competencias y Credenciales Portátiles de la Fuerza Laboral | +2.0% | América del Norte y Europa, con extensión a Australia, India y Corea del Sur | Mediano plazo (2-4 años) |
| Estándares Abiertos y Adopción de Billeteras Digitales Interoperables | +1.8% | Global, con mayor madurez en los programas de infraestructura nacional de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reutilización de Credenciales en Flujos de Trabajo de Incorporación, KYC y Acceso | +1.5% | América del Norte y Europa, con creciente adopción en los centros financieros de Oriente Medio | Mediano plazo (2-4 años) |
| Credenciales Verificables para la Autorización de Máquinas y Agentes de IA | +1.2% | Implementaciones empresariales globales, concentradas en el sector tecnológico de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Regulatorios de Billeteras y Gasto en Infraestructura Pública Digital
Los calendarios de implementación regulatoria están creando períodos de compra definidos para el mercado de gestión de credenciales digitales. El Reglamento (UE) 2024/1183 exige que los estados miembros de la Unión Europea pongan a disposición al menos 1 Billetera de Identidad Digital Europea antes del 6 de diciembre de 2026. Los organismos del sector público están obligados a aceptar la billetera a partir de esa fecha, mientras que los sectores privados regulados, incluidos los servicios financieros, deben aceptarla antes de diciembre de 2027. Alemania publicó un borrador de Ley de Identidad Digital en marzo de 2026, lo que muestra cómo las normas europeas pueden dar lugar a legislación nacional y actividad de contratación pública. El NIST finalizó la Publicación Especial 800-63-4 en agosto de 2025, añadiendo orientación federal sobre identidad digital que aborda los riesgos de medios sintéticos en la verificación de identidad.[1] California también inició su piloto de Pasaporte Profesional en junio de 2026, que incorporó a 4 proveedores en una iniciativa de registro de aprendizaje y empleo respaldada por el estado.
Fraude de Identidad Generado por IA y Riesgo de Deepfakes
La contratación basada en competencias está ampliando el uso de las credenciales digitales más allá de los registros académicos. La Asociación Nacional de Universidades y Empleadores informó que el 70% de los empleadores utilizaron la contratación basada en competencias en 2026, en comparación con el 65% en 2025. También encontró que el 71% de los empleadores que la adoptaron utilizaron estas prácticas al menos la mitad del tiempo. La proporción de empleadores que utilizan el promedio de calificaciones como herramienta de selección disminuyó del 73% en 2019 al 42% en 2026. Este cambio requiere que los empleadores y los proveedores de formación mapeen las credenciales a marcos de empleo reconocidos y las hagan más fáciles de validar. La propuesta de Ley de Portabilidad de Competencias de la Comisión Europea exigiría que las certificaciones digitales de cualificaciones sean interoperables, legibles por máquina y seguras en todos los estados miembros.
Contratación Basada en Competencias y Credenciales Portátiles de la Fuerza Laboral
La contratación basada en competencias está ampliando el uso de las credenciales digitales más allá de los registros académicos. La Asociación Nacional de Universidades y Empleadores informó que el 70% de los empleadores utilizaron la contratación basada en competencias en 2026, en comparación con el 65% en 2025. También encontró que el 71% de los empleadores que la adoptaron utilizaron estas prácticas al menos la mitad del tiempo. La proporción de empleadores que utilizan el promedio de calificaciones como herramienta de selección disminuyó del 73% en 2019 al 42% en 2026. Este cambio requiere que los empleadores y los proveedores de formación mapeen las credenciales a marcos de empleo reconocidos y las hagan más fáciles de validar. La propuesta de Ley de Portabilidad de Competencias de la Comisión Europea exigiría que las certificaciones digitales de cualificaciones sean interoperables, legibles por máquina y seguras en todos los estados miembros.
Estándares Abiertos y Adopción de Billeteras Digitales Interoperables
Los estándares abiertos están reduciendo el valor de los sistemas de credenciales cerrados al tiempo que amplían el mercado de gestión de credenciales digitales a compradores que necesitan intercambio entre plataformas. El W3C publicó el Modelo de Datos de Credenciales Verificables v2.1 en 2026 y emitió una Recomendación Candidata para la Resolución DID v1.0 en agosto de 2026. Estas especificaciones proporcionan fundamentos comunes de datos y criptografía para el intercambio de credenciales verificables. La Alianza FIDO lanzó su Iniciativa de Credenciales Digitales con EMVCo, ISO, la Fundación OpenID y el W3C para abordar la fragmentación en el ecosistema de identidad. Los programas nacionales en Europa, India, Japón, Australia y Nueva Zelanda utilizan estándares que incluyen OpenID para la Emisión de Credenciales Verificables e ISO/IEC 18013-5. Accredible introdujo soporte para Open Badge 3.0 y Credenciales Verificables W3C 2.0 en enero de 2026 sin requerir que los emisores modifiquen sus flujos de trabajo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Marcos de Confianza Fragmentados e Interoperabilidad Incompleta entre Billeteras | -1.5% | Global, con mayor efecto en las implementaciones transfronterizas que abarcan Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Complejidad del Cumplimiento en Materia de Privacidad, Consentimiento y Residencia de Datos | -1.2% | Europa, China e India, con extensión a América del Sur y Oriente Medio | Mediano plazo (2-4 años) |
| Cuellos de Botella por Efecto de Red en Emisores y Verificadores | -0.8% | Global, con efectos pronunciados en mercados emergentes y de nivel medio con ecosistemas de emisores limitados | Largo plazo (≥ 4 años) |
| Recuperación de Credenciales, Revocación y Usabilidad a Largo Plazo de las Billeteras | -0.6% | Programas empresariales y gubernamentales globales que operan a escala poblacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Marcos de Confianza Fragmentados e Interoperabilidad Incompleta entre Billeteras
La interoperabilidad entre billeteras sigue siendo una restricción material para las grandes implementaciones transfronterizas en el mercado de gestión de credenciales digitales. Una nota del Banco Mundial separa la interoperabilidad en portabilidad de credenciales, verificabilidad de firmas y reconocimiento legal. Señala que las jurisdicciones necesitan alineación en las 3 áreas antes de que las credenciales puedan circular de manera consistente a través de las fronteras.[2] Una credencial emitida bajo la normativa de los Estados Unidos puede aún requerir reconocimiento separado y mapeo de garantías antes de que una parte que confía en ella en Alemania la acepte. Esto significa que los estándares técnicos por sí solos no resuelven las cuestiones de gobernanza y reconocimiento legal. Los proveedores, por tanto, enfrentan ciclos de ventas más largos y un trabajo de integración costoso y personalizado para los programas multinacionales.
Complejidad del Cumplimiento en Materia de Privacidad, Consentimiento y Residencia de Datos
Las normas de privacidad hacen que la arquitectura de credenciales sea más costosa y requiera más tiempo para los emisores y las partes que confían en ellas. El Reglamento General de Protección de Datos exige que las organizaciones limiten los datos personales divulgados en cada transacción. Los métodos de divulgación selectiva pueden respaldar este resultado, pero cada conexión con una parte que confía en ellas debe configurarse para los atributos relevantes. La investigación sobre los mecanismos de revocación para la Billetera de Identidad Digital Europea también identifica desafíos en la gestión de la revocación a escala nacional. La Ley de Protección de Información Personal de China añade requisitos de localización de datos que pueden restringir las opciones de arquitectura en la nube. Estos requisitos pueden extender los ciclos de adquisición y favorecer a las organizaciones con sólidos recursos legales y técnicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Ganan Terreno a Medida que Aumenta la Complejidad de la Implementación
El software representó el 65,81% de los ingresos en 2026, lo que refleja la base establecida de plataformas de emisión que respaldan el mercado de gestión de credenciales digitales en entornos educativos y empresariales. El mercado de gestión de credenciales digitales se ha beneficiado de que las instituciones reemplacen los certificados en papel y los PDF estáticos por plataformas basadas en suscripción. Los proveedores de software gestionan las funciones de emisión, almacenamiento, presentación y verificación a través de sus sistemas. Sin embargo, los compradores necesitan cada vez más soporte para las Credenciales Verificables W3C, eIDAS 2.0, ISO/IEC 18013-5 y otros estándares al mismo tiempo.
Se proyecta que los servicios en el mercado de gestión de credenciales digitales se expandan a una CAGR del 17,87% hasta 2032, ya que las implementaciones requieren integración y soporte del ciclo de vida. La oferta de emisión basada en estándares de IBM de diciembre de 2025 utiliza ISO/IEC 18013-5, IETF SD-JWT, OID4VCI y OID4VP en una sola implementación. Dichas configuraciones requieren habilidades especializadas para conectar sistemas de identidad, billeteras y aplicaciones de las partes que confían en ellas. Las organizaciones también deben mantener las funciones de revocación a escala y ajustar sus sistemas a medida que cambian las especificaciones técnicas. El NIST SP 800-63-4 y los reglamentos de ejecución europeos respaldan, por tanto, la demanda recurrente de servicios de asesoría, implementación gestionada y actualización.
Por Modo de Implementación: La Nube Lidera Mientras que el Modelo Híbrido Satisface las Necesidades Reguladas
La implementación basada en la nube representó el 72,65% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,22% hasta 2032. La posición refleja el uso generalizado del software como servicio por parte de los equipos de educación, recursos humanos e identidad empresarial en el mercado de gestión de credenciales digitales. La infraestructura gestionada puede ayudar a los emisores a escalar la verificación y la emisión sin construir sus propios grandes entornos operativos. La documentación de IBM indica que su implementación OID4VCI puede emitir credenciales en menos de 2 segundos en configuraciones nativas de la nube. Este rendimiento ayuda a explicar la continua adopción de la nube para programas de alto volumen.
Los sistemas en instalaciones propias siguen siendo importantes en defensa, seguridad nacional y servicios financieros, donde las políticas o las leyes restringen el manejo de metadatos de credenciales en nubes públicas. Los modelos híbridos permiten a los emisores utilizar elementos de nube escalables mientras protegen los datos sensibles en entornos controlados. El concepto de implementación de la Billetera EUDI de Alemania describe un enfoque por fases que vincula componentes nativos de la nube con infraestructura protegida para atributos sensibles. Oracle lanzó Gestión de Identidad y Acceso 14c en marzo de 2025 con configuraciones que admiten entornos en la nube y en instalaciones propias. Por tanto, es probable que la industria de gestión de credenciales digitales conserve múltiples modelos de entrega en lugar de migrar completamente a un único enfoque en la nube.
Por Tamaño de Organización: Las Grandes Empresas Proporcionan Escala Mientras las PYMES Añaden Impulso
Las grandes empresas representaron el 64,12% de los ingresos en 2026 porque cuentan con los recursos para vincular las credenciales con los sistemas establecidos de identidad, recursos humanos e incorporación. Estos programas a menudo requieren arquitectura de identidad, revisión legal y soporte en múltiples regímenes de privacidad. Sus procesos de adquisición también tienden a favorecer las plataformas establecidas y los socios de integración. Este grupo de clientes ofrece a los proveedores importantes oportunidades de implementación en todo el mercado de gestión de credenciales digitales.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,20% hasta 2032. Las ofertas de software como servicio reducen el costo y la experiencia interna necesarios para emitir y verificar credenciales. La OCDE señala que los pequeños empleadores necesitan herramientas prácticas a medida que reemplazan los requisitos de titulación con evaluaciones basadas en competencias. Las ofertas de plataformas de Accredible, Sertifier y CertifyMe están diseñadas para respaldar la certificación de la fuerza laboral, la incorporación de clientes y el acceso de socios sin un desarrollo personalizado extenso. El Consorcio de Estándares Abiertos de RR. HH. publicó el estándar de Perfil de Carrera de Confianza para ayudar a crear ecosistemas interoperables de registros de aprendizaje y empleo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Credencial: Las Credenciales de Identidad Lideran y las Microcredenciales Generan Demanda
Las credenciales de identidad verificables representaron el 36,17% de los ingresos en 2026, convirtiéndolas en el tipo de credencial más grande en el mercado de gestión de credenciales digitales. Los programas de identidad gubernamental, los procesos KYC de servicios financieros y el uso de identidad de la fuerza laboral empresarial respaldan el segmento. Estas aplicaciones requieren alta garantía y están sujetas a regulación detallada. eIDAS 2.0, ISO/IEC 18013-5 y el NIST SP 800-63-4 refuerzan la necesidad de sistemas de identidad verificables.
Se proyecta que las insignias digitales y las microcredenciales se expandan a una CAGR del 17,79% hasta 2032. Abordan la necesidad de registrar competencias específicas y actuales en lugar de solo títulos históricos. Las certificaciones y licencias profesionales requieren verificación periódica e informes de revocación, lo que crea una oportunidad de servicio continua. Las credenciales de derecho, membresía y autorización pueden reutilizarse en flujos de trabajo de incorporación, KYC y acceso una vez que se ha verificado una identidad. El mercado de gestión de credenciales digitales puede, por tanto, ganar valor con un uso más frecuente de las credenciales, no solo con la emisión inicial.
Por Aplicación: La Educación Ancla la Adopción Mientras la Movilidad Laboral se Expande
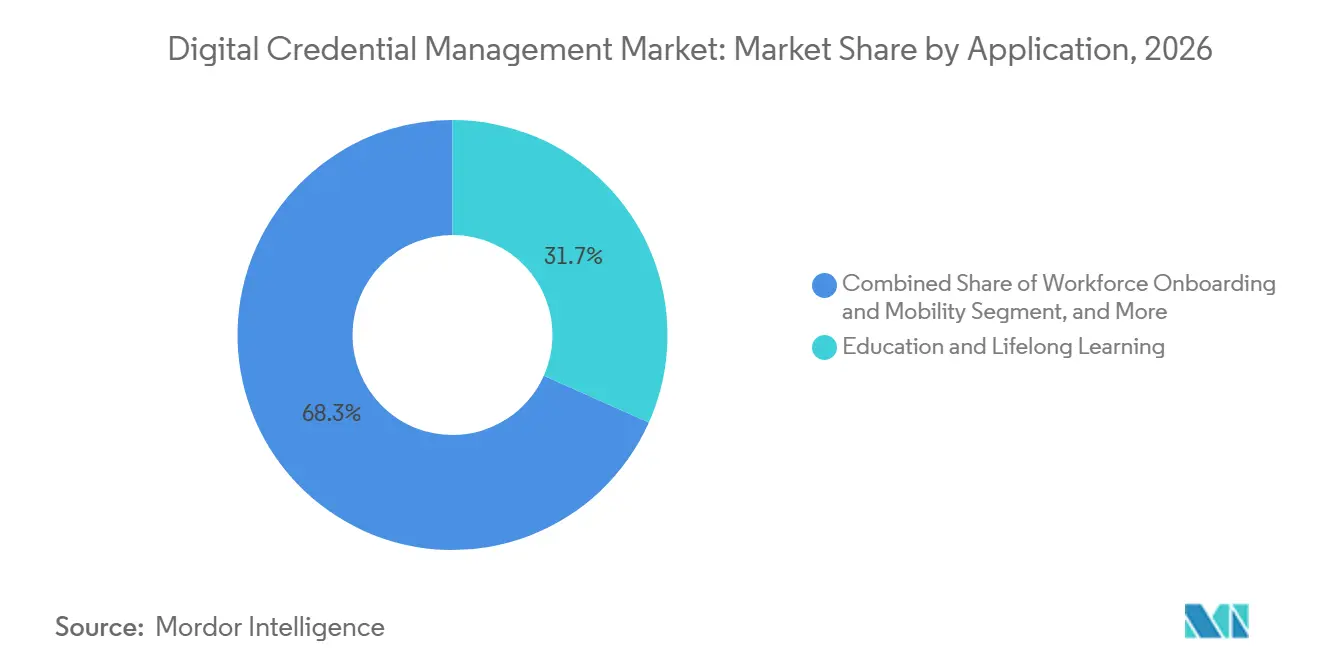
La educación y el aprendizaje permanente representaron el 31,67% de los ingresos en 2026, respaldados por el uso establecido de certificados y distintivos digitales. Las universidades, las organizaciones de certificación y los proveedores de formación laboral han implementado sistemas de credenciales para emitir logros a escala. Los estándares Open Badge han facilitado que estos registros se presenten y verifiquen en distintas plataformas en el mercado de gestión de credenciales digitales. Accredible declaró a principios de 2025 que más de 24 millones de estudiantes estaban cubiertos a través de su plataforma.
Se proyecta que la incorporación laboral y la movilidad de la fuerza laboral se expandan a una CAGR del 18,31% hasta 2032, la tasa más alta entre las aplicaciones. La contratación basada en competencias y la verificación de identidad repetida respaldan este caso de uso. Los servicios gubernamentales también generan demanda a medida que los requisitos de la Billetera EUDI entran en la contratación pública en 27 estados miembros de la Unión Europea. Los proveedores de servicios financieros buscan una verificación de identidad de alta garantía que pueda reutilizarse, mientras que las organizaciones de salud necesitan sistemas de credenciales que respalden las verificaciones de licencias y el reconocimiento profesional. IDEMIA e Indicio anunciaron una oferta en marzo de 2026 para bancos, plataformas de finanzas descentralizadas y proveedores de pagos transfronterizos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Instituciones Académicas Lideran Mientras la Demanda Empresarial se Amplía
Las instituciones académicas representaron el 27,83% de los ingresos en 2026, lo que refleja su uso establecido de insignias digitales y programas de certificados. Esta base incluye universidades, organizaciones de certificación profesional y otros proveedores de formación. Plataformas como Accredible, Parchment y Canvas Credentials han desarrollado integraciones que respaldan los procesos de emisión institucional en el mercado de gestión de credenciales digitales. El segmento sigue siendo importante porque los proveedores educativos generan registros de credenciales que posteriormente pueden ser utilizados por empleadores y organismos de licencias.
Se proyecta que los usuarios empresariales se expandan a una CAGR del 18,29% hasta 2032. La demanda proviene de la portabilidad de la fuerza laboral, la verificación de identidad de clientes y los requisitos emergentes de autorización de máquinas. Microsoft Research publicó Vega en 2026, un sistema diseñado para permitir a los usuarios demostrar hechos a partir de credenciales emitidas por el gobierno sin revelar la credencial en sí. El trabajo indica cómo las credenciales pueden volverse relevantes para la autorización de agentes de IA y otros escenarios de identidad no humana. Los bancos, los proveedores de atención médica y los proveedores de servicios tecnológicos y de identidad también requieren plataformas que puedan integrarse en pilas de orquestación de identidad más amplias.
Análisis Geográfico
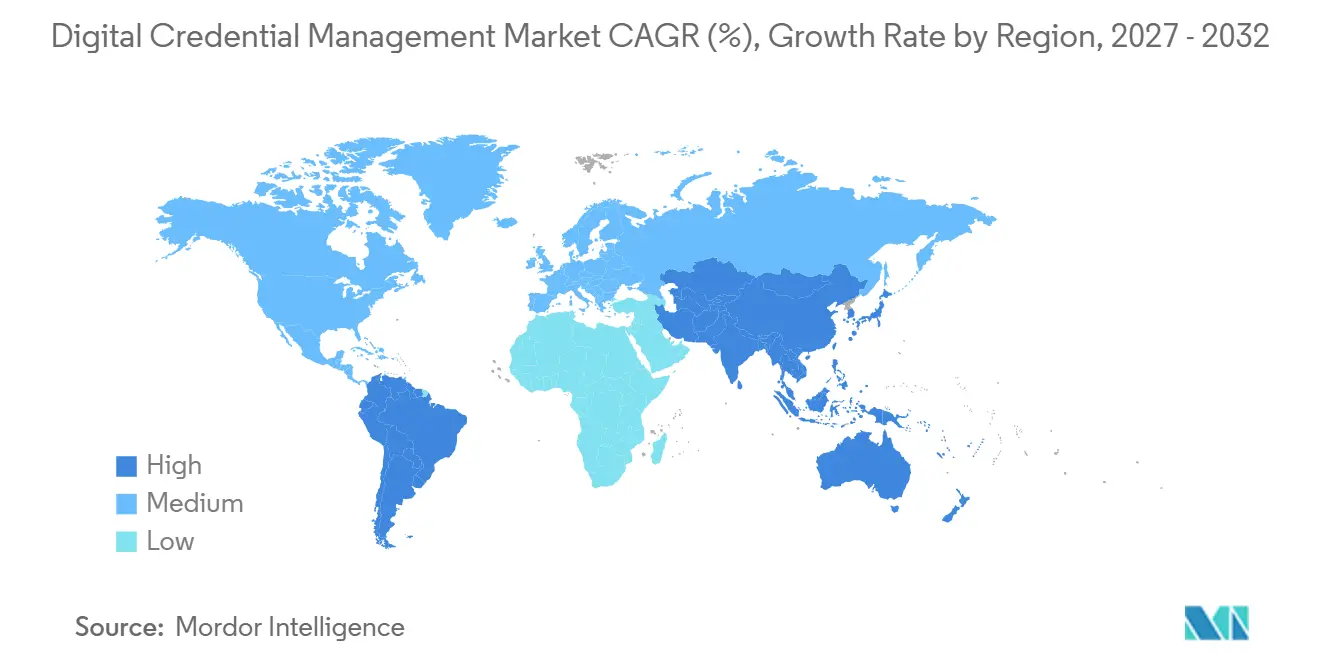
América del Norte representó el 36,34% de los ingresos en 2026, respaldada por sistemas de identidad empresarial maduros y la adopción temprana de plataformas de credenciales. Los Estados Unidos se benefician de una gran base de compradores de tecnología de identidad e iniciativas públicas que respaldan la contratación basada en competencias. California entró en la fase de demostración de su piloto de Pasaporte Profesional en junio de 2026 con 4 proveedores de tecnología seleccionados. El estado vinculó el programa a registros académicos, competencias verificadas y credenciales no universitarias. El NIST SP 800-63-4 proporciona un marco federal de garantía para las implementaciones de identidad digital en el mercado de gestión de credenciales digitales.
Europa tiene un importante proceso regulatorio ya que 27 estados miembros de la Unión Europea deben poner a disposición al menos 1 Billetera EUDI antes de diciembre de 2026. El marco crea un calendario común para los emisores de billeteras, las partes que confían en ellas y los proveedores de servicios relacionados. La Comisión Europea actualizó las especificaciones técnicas a través de los Reglamentos de Ejecución (UE) 2026/798 y 2026/1731 en 2026. El borrador de la Ley de Identidad Digital de Alemania demuestra la actividad política nacional que sigue a los requisitos europeos. La participación del mercado de gestión de credenciales digitales en Europa está respaldada por la necesidad de sistemas de emisión y verificación de credenciales listos para el cumplimiento normativo.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,61% hasta 2032, la tasa regional más rápida. China estableció estándares de identidad digital distribuida a través de YD/T 6745-2026 e YD/T 6896-2026, creando una referencia técnica nacional para los servicios de identidad.[3] DigiLocker de India, el marco de Identidad Digital Nacional de Singapur y el programa de billetera de Taiwán añaden infraestructura pública que puede respaldar casos de uso empresarial. Japón registró la plataforma Creclude como su primer servicio de confianza para la firma remota basada en credenciales verificables en octubre de 2026. La Pasarela de Identidad Digital de la ASEAN lanzó su nodo de Singapur en mayo de 2026 para respaldar las conexiones de identidad digital en la región. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas, pero los programas de identidad gubernamental en Brasil, los Emiratos Árabes Unidos, Nigeria y Sudáfrica crean un proceso para la adopción futura en el mercado de gestión de credenciales digitales.
Panorama Competitivo
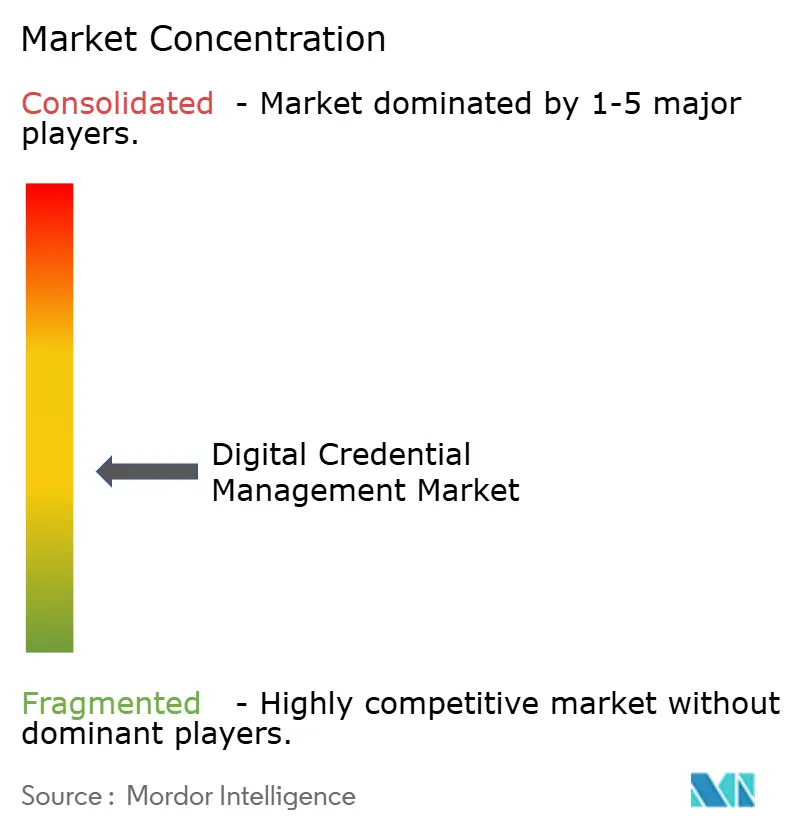
El mercado de gestión de credenciales digitales tiene una estructura moderadamente fragmentada, con plataformas de credenciales especializadas y proveedores de identidad más amplios que atienden diferentes necesidades de los compradores. Accredible, Parchment, Sertifier, CertifyMe, Badgecraft y Dock Labs se centran en la gestión de programas de credenciales, el diseño de insignias, la participación de los estudiantes y el soporte de estándares. IBM, Microsoft, Thales, Oracle y Ping Identity compiten a través de la integración empresarial, las capacidades de gestión de identidad y acceso, y la capacidad para grandes implementaciones del sector público. La competencia se centra en la capacidad de cumplir con los requisitos de eIDAS 2.0 mientras se admiten las Credenciales Verificables W3C. Thales obtuvo la certificación ISO/IEC 18013-5 para su billetera de identidad digital a través del programa de certificación de UL Solutions, lo que muestra el nivel de preparación para los estándares necesario para los contratos nacionales.
La publicación Vega de Microsoft Research en 2026 muestra una estrategia para incorporar la garantía criptográfica de credenciales en la infraestructura relacionada con Azure y Entra. El sistema puede demostrar hechos a partir de credenciales emitidas por el gobierno sin revelar la credencial en sí. IBM Verify añadió un tipo de concesión de código preautorizado para escenarios de credenciales verificables en su actualización de junio de 2026. Esto permite la transferencia segura de un emisor a una billetera sin interrumpir una sesión de usuario. Estos pasos en los productos muestran que los grandes proveedores de identidad están extendiendo sus plataformas hacia la emisión y presentación de credenciales verificables en el mercado de gestión de credenciales digitales.
Los proveedores especializados conservan oportunidades donde los clientes necesitan una implementación práctica con menos experiencia interna en identidad. Esto es particularmente relevante para las organizaciones con entre 50 y 500 empleados que enfrentan requisitos de fraude y cumplimiento sin grandes equipos de arquitectura de identidad. El soporte de Accredible para Open Badge 3.0 y Credenciales Verificables W3C 2.0 en enero de 2026 redujo la fricción de migración para los emisores. IDEMIA anunció asociaciones con Proof e Indicio en marzo de 2026 para combinar la verificación biométrica, las firmas que preservan la privacidad y la verificación interoperable. Es probable que el mercado de gestión de credenciales digitales favorezca a los proveedores que puedan combinar estándares abiertos con herramientas utilizables y soporte de implementación repetible.
Líderes de la Industria de Gestión de Credenciales Digitales
-
Pearson plc
-
Accredible, Inc.
-
Thales S.A.
-
IBM Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: JIPDEC de Japón registró
Creclude,
una plataforma de emisión y verificación de credenciales digitales de próxima generación codesarrollada por Mitsubishi UFJ Trust Bank y TOPPAN Co., como el primer servicio de confianza de Japón para la firma remota basada en credenciales verificables, representando la primera evaluación de terceros del país de la certificación de atributos basada en VC del W3C. El desarrollo establece un ancla de confianza regulatoria para la adopción de VC empresarial en el sector financiero de Japón, proporcionando una vía de cumplimiento que se espera que otros emisores sigan. - Agosto de 2026: Accredible lanzó Marcos de Competencias, permitiendo a los emisores de credenciales alinear las insignias emitidas con marcos ocupacionales externos reconocidos por la industria, incluidos O*NET, ESCO y las Competencias de Preparación Profesional NACE, o cargar taxonomías de competencias propias, incorporando directamente la autoridad reconocida por los empleadores en las credenciales verificables sin cambiar los flujos de trabajo de emisión existentes.
- Junio de 2026: California lanzó la fase de demostración piloto del Pasaporte Profesional, una iniciativa de Registro de Aprendizaje y Empleo respaldada por el estado que combina expedientes académicos con competencias verificadas y credenciales no universitarias, involucrando a 4 proveedores de tecnología seleccionados en pruebas con usuarios reales hasta agosto de 2026. El piloto forma parte del Plan Maestro para la Educación Profesional del Gobernador Newsom y se basa en más de 245.000 aprendizajes registrados completados desde 2019.
- Marzo de 2026: IDEMIA Public Security anunció una asociación estratégica con Proof para ofrecer una credencial digital verificable que preserva la privacidad, combinando la verificación de identidad biométrica de IDEMIA con la red de firma digital y autorización basada en PKI de Proof. La solución conjunta se dirige a casos de uso de fraude en pagos, KYC y gestión de acceso para instituciones financieras que buscan credenciales controladas por el usuario y revocables.
Alcance del Informe Global del Mercado de Gestión de Credenciales Digitales
La gestión de credenciales digitales se refiere al marco integral de plataformas de software y protocolos utilizados por las organizaciones para emitir, gestionar y verificar registros digitales seguros e inviolables de identidad, competencias y cualificaciones.
El Informe del Mercado de Gestión de Credenciales Digitales está Segmentado por Componentes (Software y Servicios), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de Credencial (Credenciales de Identidad Verificables, Certificaciones y Licencias Profesionales, Credenciales de Derecho, Membresía y Autorización, Insignias Digitales y Microcredenciales, y Otros Tipos de Credenciales), Aplicación (Educación y Aprendizaje Permanente, Incorporación Laboral y Movilidad de la Fuerza Laboral, Verificación de Identidad de Clientes y Empresas, Identidad Sanitaria y Licencias Profesionales, Servicios Gubernamentales e Infraestructura Pública Digital, Servicios Financieros y Pagos, y Otras Aplicaciones), Usuario Final (Instituciones Académicas, Empresa, Bancos e Instituciones Financieras, Proveedores de Atención Médica, Proveedores de Servicios Tecnológicos y de Identidad, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Credenciales de Identidad Verificables |
| Certificaciones y Licencias Profesionales |
| Credenciales de Derecho, Membresía y Autorización |
| Insignias Digitales y Microcredenciales |
| Otros Tipos de Credenciales |
| Educación y Aprendizaje Permanente |
| Incorporación Laboral y Movilidad de la Fuerza Laboral |
| Verificación de Identidad de Clientes y Empresas |
| Identidad Sanitaria y Licencias Profesionales |
| Servicios Gubernamentales e Infraestructura Pública Digital |
| Servicios Financieros y Pagos |
| Otras Aplicaciones |
| Instituciones Académicas |
| Empresa |
| Bancos e Instituciones Financieras |
| Proveedores de Atención Médica |
| Proveedores de Servicios Tecnológicos y de Identidad |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Credencial | Credenciales de Identidad Verificables | |
| Certificaciones y Licencias Profesionales | ||
| Credenciales de Derecho, Membresía y Autorización | ||
| Insignias Digitales y Microcredenciales | ||
| Otros Tipos de Credenciales | ||
| Por Aplicación | Educación y Aprendizaje Permanente | |
| Incorporación Laboral y Movilidad de la Fuerza Laboral | ||
| Verificación de Identidad de Clientes y Empresas | ||
| Identidad Sanitaria y Licencias Profesionales | ||
| Servicios Gubernamentales e Infraestructura Pública Digital | ||
| Servicios Financieros y Pagos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Instituciones Académicas | |
| Empresa | ||
| Bancos e Instituciones Financieras | ||
| Proveedores de Atención Médica | ||
| Proveedores de Servicios Tecnológicos y de Identidad | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de credenciales digitales?
Se proyecta que el mercado de gestión de credenciales digitales alcance los 4,37 mil millones de USD en 2032 desde los 2,05 mil millones de USD en 2027, a una CAGR del 16,34%.
¿Qué está impulsando la adopción de credenciales digitales?
Los requisitos de la Billetera EUDI, la contratación basada en competencias, los riesgos de fraude mediante deepfakes y la adopción de estándares interoperables están aumentando la demanda en el mercado de gestión de credenciales digitales.
¿Qué componente se está expandiendo más rápidamente?
Se proyecta que los servicios se expandan a una CAGR del 17,87% hasta 2032, ya que las organizaciones necesitan soporte de implementación, integración y ciclo de vida.
¿Qué modelo de implementación es el más utilizado?
La implementación basada en la nube representó el 72,65% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,22% hasta 2032.
¿Qué aplicación tiene la CAGR proyectada más alta?
Se proyecta que la incorporación laboral y la movilidad de la fuerza laboral se expandan a una CAGR del 18,31% hasta 2032.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,61% hasta 2032, respaldada por programas públicos de identidad digital y actividad de estándares regionales.