
Marktgröße und Marktanteil im Markt für digitales Credential-Management
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.05 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitales Credential-Management von Mordor Intelligence
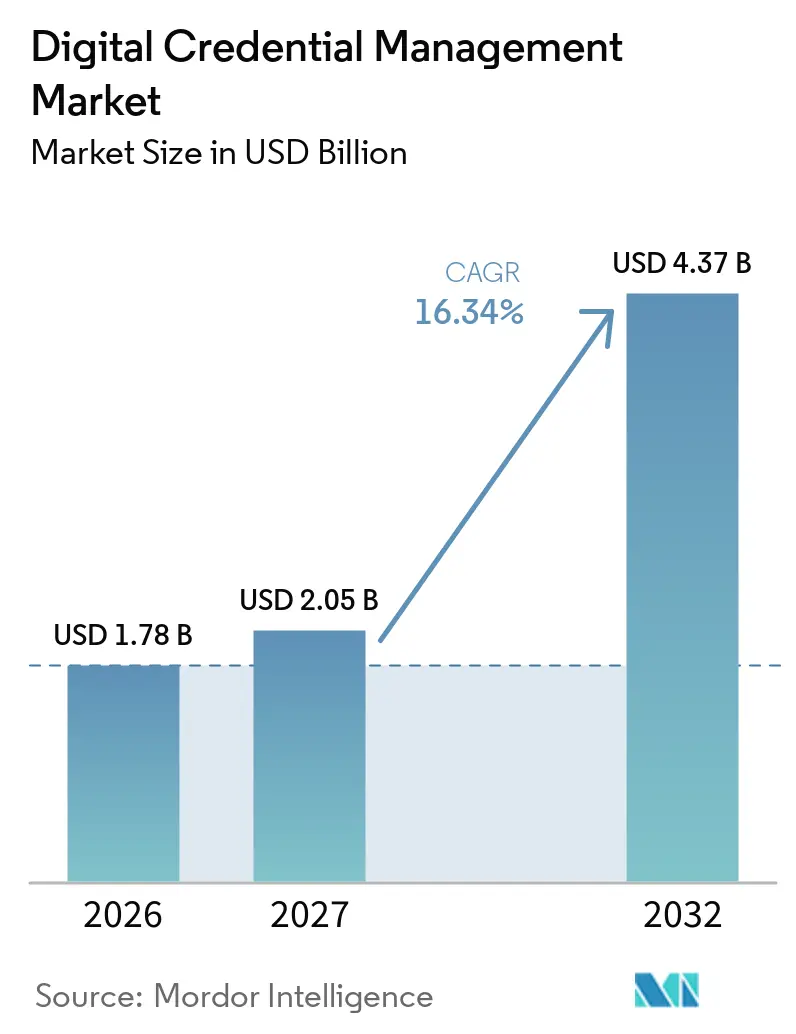
Die Marktgröße für digitales Credential-Management wird voraussichtlich von 1,78 Milliarden USD im Jahr 2026 und 2,05 Milliarden USD im Jahr 2027 auf 4,37 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 16,34 % zwischen 2027 und 2032. Regulatorische Fristen machen digitale Credentials zu einer Compliance-Anforderung für Aussteller, Wallets und vertrauende Parteien in den wichtigsten Volkswirtschaften. Die Frist für die Europäische Digitale Identitäts-Wallet verlagert die Nachfrage über eigenständige Zertifikate hinaus hin zu interoperabler Identitätsinfrastruktur, die in öffentlichen Diensten und regulierten privaten Transaktionen genutzt werden kann. Zunehmender Deepfake-Betrug steigert auch das Interesse an Credentials, die kryptografisch verifiziert und bei Bedarf widerrufen werden können. Offene Standards verändern die Erwartungen der Käufer, da Organisationen zunehmend Systeme benötigen, die über Wallets, Identitätsplattformen und nationale Vertrauensrahmen hinweg funktionieren. Der Markt für digitales Credential-Management bietet daher Chancen für Anbieter, die Standards-Unterstützung, Bereitstellungsfähigkeit, Lebenszyklussteuerung und praktische Integrationsdienstleistungen kombinieren.
Wichtigste Erkenntnisse des Berichts
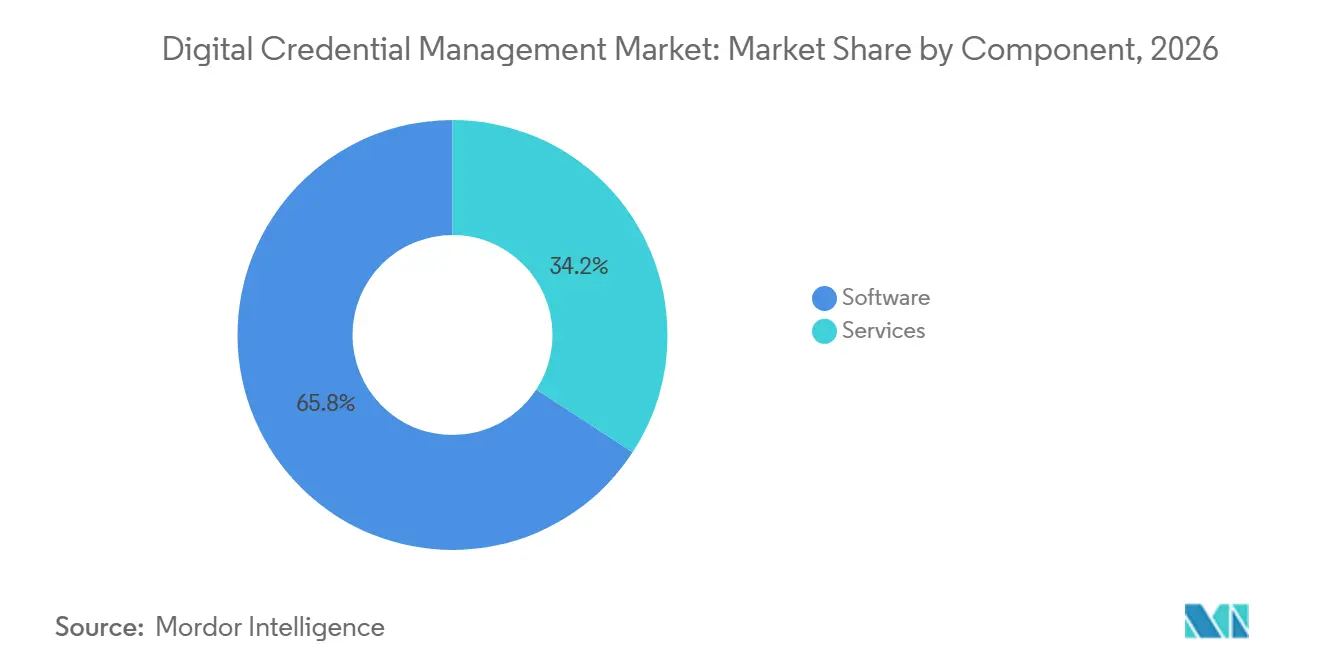
- Nach Komponente hielt Software im Jahr 2026 einen Marktanteil von 65,81 % im Markt für digitales Credential-Management, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 17,87 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 72,65 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,22 % wachsen.
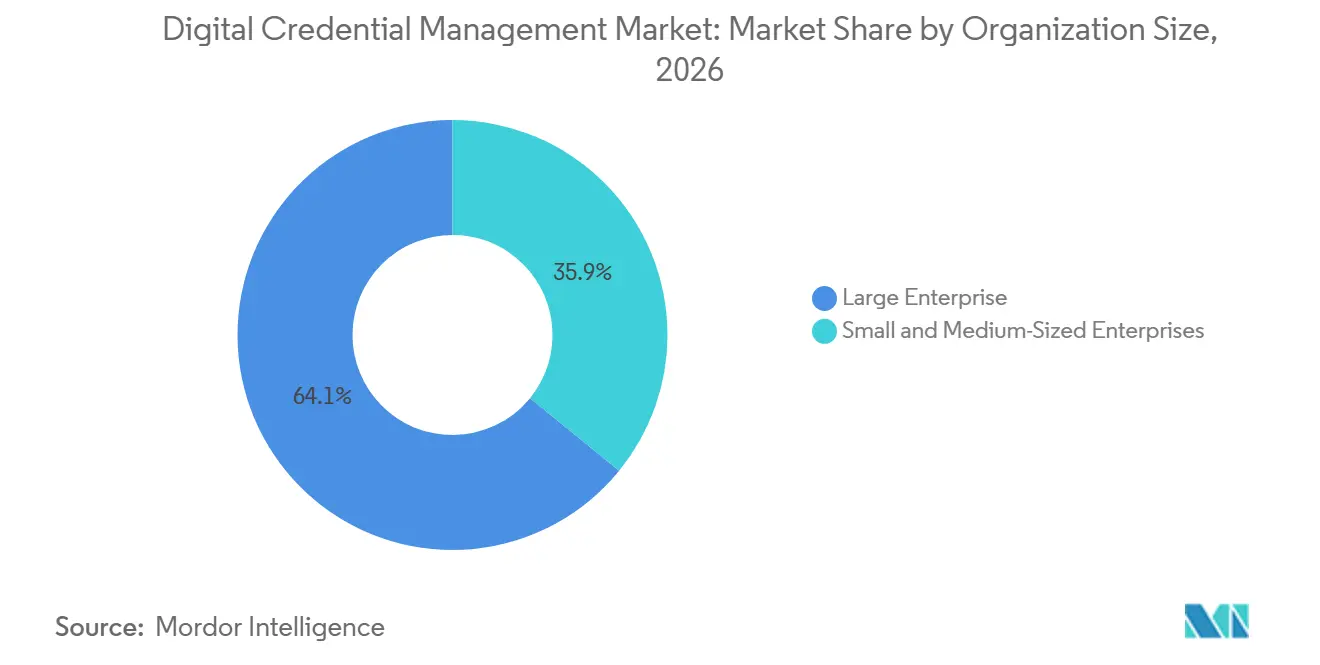
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 64,12 % im Markt für digitales Credential-Management, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 18,20 % wachsen werden.
- Nach Credential-Typ hielten verifizierbare Identitätsnachweise im Jahr 2026 einen Umsatzanteil von 36,17 %, während digitale Abzeichen und Mikro-Credentials bis 2032 voraussichtlich mit einer CAGR von 17,79 % wachsen werden.
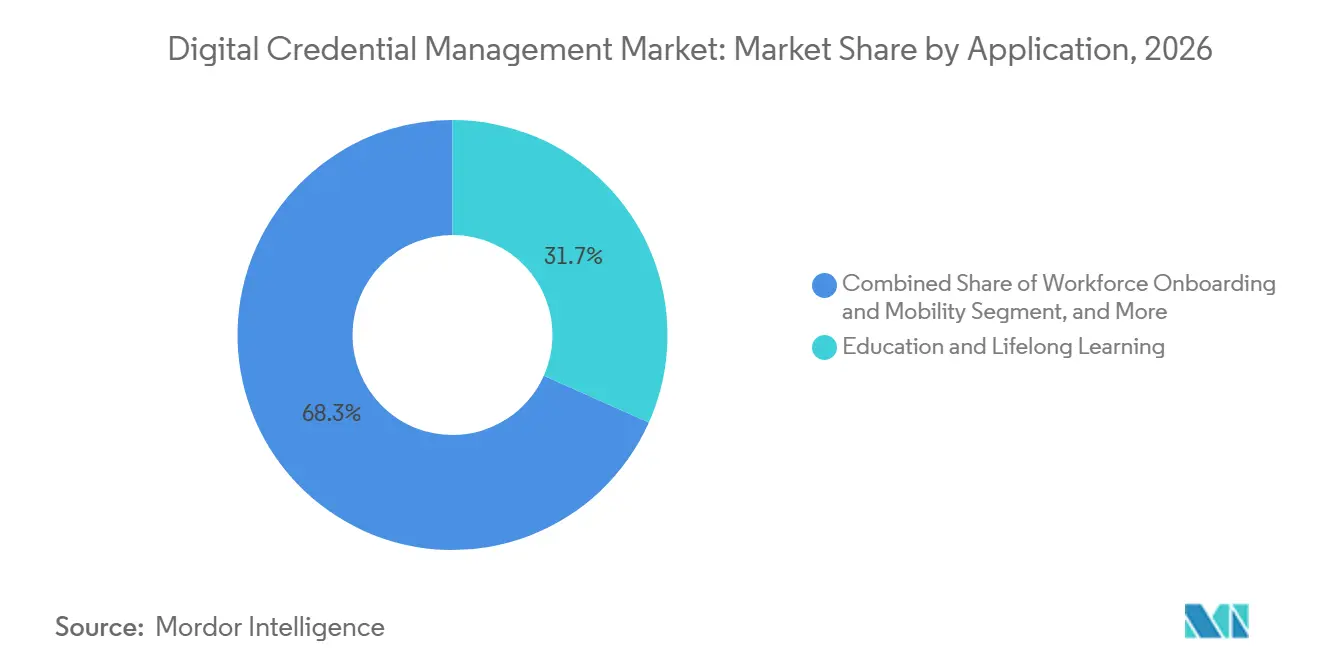
- Nach Anwendung entfielen im Jahr 2026 31,67 % des Umsatzes im Markt für digitales Credential-Management auf Bildung und lebenslanges Lernen, während die Bereiche Mitarbeiter-Onboarding und Mobilität bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen werden.
- Nach Endnutzer hielten akademische Einrichtungen im Jahr 2026 einen Umsatzanteil von 27,83 %, während Unternehmensnutzer bis 2032 voraussichtlich mit einer CAGR von 18,29 % wachsen werden.
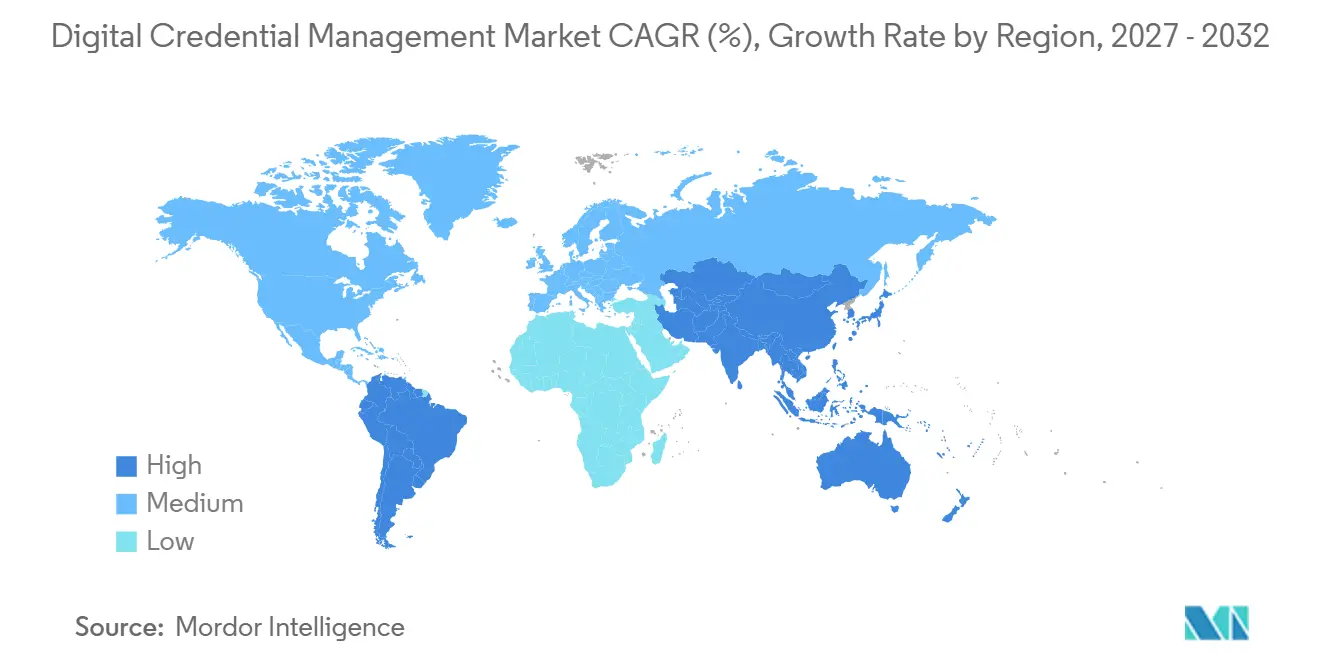
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,34 % im Markt für digitales Credential-Management, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für digitales Credential-Management
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Wallet-Mandate und Ausgaben für digitale öffentliche Infrastruktur | +2.8% | Global, mit konzentrierter früher Auswirkung in Europa, Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| KI-generierter Identitätsbetrug und Deepfake-Risiko | +2.5% | Global, mit höchster Dringlichkeit in Nordamerika, Westeuropa und finanzdienstleistungsintensiven asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Kompetenzbasierte Einstellung und portable Arbeitskräfte-Credentials | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Australien, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Offene Standards und Einführung interoperabler digitaler Wallets | +1.8% | Global, mit schnellster Reife in europäischen und asiatisch-pazifischen nationalen Infrastrukturprogrammen | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Credentials in Onboarding-, KYC- und Zugangs-Workflows | +1.5% | Nordamerika und Europa, mit wachsender Akzeptanz in Finanzzentren des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Verifizierbare Credentials für Maschinen- und KI-Agenten-Autorisierung | +1.2% | Globale Unternehmensbereitstellungen, konzentriert im nordamerikanischen Technologiesektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Wallet-Mandate und Ausgaben für digitale öffentliche Infrastruktur
Regulatorische Umsetzungszeitpläne schaffen definierte Kaufzeiträume für den Markt für digitales Credential-Management. Die Verordnung (EU) 2024/1183 verpflichtet die Mitgliedstaaten der Europäischen Union, bis zum 6. Dezember 2026 mindestens eine Europäische Digitale Identitäts-Wallet bereitzustellen. Öffentliche Stellen sind ab diesem Datum zur Akzeptanz der Wallet verpflichtet, während regulierte Privatsektoren, einschließlich Finanzdienstleistungen, diese bis Dezember 2027 akzeptieren müssen. Deutschland veröffentlichte im März 2026 einen Entwurf eines Digitale-Identität-Gesetzes, das zeigt, wie europäische Regelungen zu nationaler Gesetzgebung und Beschaffungsaktivitäten führen können. Das NIST finalisierte die Sonderpublikation 800-63-4 im August 2025 und ergänzte damit den bundesstaatlichen Leitfaden zur digitalen Identität um die Behandlung von Risiken durch synthetische Medien bei der Identitätsprüfung.[1] Kalifornien startete im Juni 2026 auch seinen Career-Passport-Pilotversuch, der 4 Anbieter in eine staatlich unterstützte Initiative für Lern- und Beschäftigungsnachweise einbezog.
KI-generierter Identitätsbetrug und Deepfake-Risiko
Kompetenzbasierte Einstellung erweitert die Nutzung digitaler Credentials über akademische Aufzeichnungen hinaus. Die National Association of Colleges and Employers berichtete, dass 70 % der Arbeitgeber im Jahr 2026 kompetenzbasierte Einstellungsverfahren nutzten, verglichen mit 65 % im Jahr 2025. Außerdem stellte sie fest, dass 71 % der einführenden Arbeitgeber diese Praktiken mindestens die Hälfte der Zeit anwendeten. Der Anteil der Arbeitgeber, die den Notendurchschnitt als Auswahlkriterium nutzten, sank von 73 % im Jahr 2019 auf 42 % im Jahr 2026. Dieser Wandel erfordert, dass Arbeitgeber und Bildungsanbieter Credentials anerkannten Berufsrahmen zuordnen und deren Validierung erleichtern. Der Vorschlag der Europäischen Kommission für ein Gesetz zur Portabilität von Kompetenzen würde verlangen, dass digitale Qualifikationsnachweise interoperabel, maschinenlesbar und sicher über die Mitgliedstaaten hinweg sind.
Kompetenzbasierte Einstellung und portable Arbeitskräfte-Credentials
Kompetenzbasierte Einstellung erweitert die Nutzung digitaler Credentials über akademische Aufzeichnungen hinaus. Die National Association of Colleges and Employers berichtete, dass 70 % der Arbeitgeber im Jahr 2026 kompetenzbasierte Einstellungsverfahren nutzten, verglichen mit 65 % im Jahr 2025. Außerdem stellte sie fest, dass 71 % der einführenden Arbeitgeber diese Praktiken mindestens die Hälfte der Zeit anwendeten. Der Anteil der Arbeitgeber, die den Notendurchschnitt als Auswahlkriterium nutzten, sank von 73 % im Jahr 2019 auf 42 % im Jahr 2026. Dieser Wandel erfordert, dass Arbeitgeber und Bildungsanbieter Credentials anerkannten Berufsrahmen zuordnen und deren Validierung erleichtern. Der Vorschlag der Europäischen Kommission für ein Gesetz zur Portabilität von Kompetenzen würde verlangen, dass digitale Qualifikationsnachweise interoperabel, maschinenlesbar und sicher über die Mitgliedstaaten hinweg sind.
Offene Standards und Einführung interoperabler digitaler Wallets
Offene Standards verringern den Wert geschlossener Credential-Systeme und erweitern gleichzeitig den Markt für digitales Credential-Management auf Käufer, die plattformübergreifenden Austausch benötigen. Das W3C veröffentlichte 2026 das Verifiable Credentials Data Model v2.1 und gab im August 2026 eine Candidate Recommendation für DID Resolution v1.0 heraus. Diese Spezifikationen bieten gemeinsame Daten- und kryptografische Grundlagen für den Austausch verifizierbarer Credentials. Die FIDO Alliance startete ihre Digital Credentials Initiative gemeinsam mit EMVCo, ISO, der OpenID Foundation und W3C, um der Fragmentierung im Identitäts-Ökosystem entgegenzuwirken. Nationale Programme in Europa, Indien, Japan, Australien und Neuseeland verwenden Standards, die OpenID für die Ausstellung verifizierbarer Credentials und ISO/IEC 18013-5 umfassen. Accredible führte im Januar 2026 die Unterstützung für Open Badge 3.0 und W3C Verifiable Credentials 2.0 ein, ohne dass Aussteller ihre Workflows ändern mussten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Vertrauensrahmen und unvollständige Wallet-übergreifende Interoperabilität | -1.5% | Global, mit der größten Auswirkung auf grenzüberschreitende Bereitstellungen, die Europa, den asiatisch-pazifischen Raum und Nordamerika umspannen | Mittelfristig (2–4 Jahre) |
| Komplexität der Compliance bei Datenschutz, Einwilligung und Datenspeicherort | -1.2% | Europa, China und Indien, mit Ausstrahlungseffekten auf Südamerika und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Netzwerkeffekt-Engpässe bei Ausstellern und Prüfern | -0.8% | Global, mit starken Auswirkungen in aufstrebenden und mittelgroßen Märkten mit begrenzten Aussteller-Ökosystemen | Langfristig (≥ 4 Jahre) |
| Credential-Wiederherstellung, Widerruf und langfristige Wallet-Nutzbarkeit | -0.6% | Globale Unternehmens- und Regierungsprogramme, die im Bevölkerungsmaßstab betrieben werden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Vertrauensrahmen und unvollständige Wallet-übergreifende Interoperabilität
Die Wallet-übergreifende Interoperabilität bleibt eine wesentliche Einschränkung für große, grenzüberschreitende Bereitstellungen im Markt für digitales Credential-Management. Eine Notiz der Weltbank unterscheidet Interoperabilität in Credential-Portabilität, Signaturverifizierbarkeit und rechtliche Anerkennung. Sie stellt fest, dass Jurisdiktionen eine Abstimmung in allen 3 Bereichen benötigen, bevor Credentials konsistent über Grenzen hinweg übertragen werden können.[2] Ein nach US-amerikanischen Richtlinien ausgestelltes Credential kann immer noch eine separate Anerkennung und Sicherheitsstufenzuordnung erfordern, bevor eine vertrauende Partei in Deutschland es akzeptiert. Das bedeutet, dass technische Standards allein keine Governance- und Rechtsfragen zur Anerkennung lösen. Anbieter sehen sich daher mit längeren Verkaufszyklen und teurer, maßgeschneiderter Integrationsarbeit für multinationale Programme konfrontiert.
Komplexität der Compliance bei Datenschutz, Einwilligung und Datenspeicherort
Datenschutzvorschriften machen die Credential-Architektur für Aussteller und vertrauende Parteien kostspieliger und zeitaufwändiger. Die Datenschutz-Grundverordnung verpflichtet Organisationen, die in jeder Transaktion offengelegten personenbezogenen Daten zu minimieren. Methoden zur selektiven Offenlegung können dieses Ergebnis unterstützen, aber jede Verbindung zu einer vertrauenden Partei muss für die relevanten Attribute konfiguriert werden. Forschungen zu Widerrufsmechanismen für die Europäische Digitale Identitäts-Wallet identifizieren auch Herausforderungen bei der Verwaltung von Widerrufen im nationalen Maßstab. Chinas Gesetz zum Schutz personenbezogener Informationen fügt Datenlokalisierungsanforderungen hinzu, die die Auswahl der Cloud-Architektur einschränken können. Diese Anforderungen können Beschaffungszyklen verlängern und Organisationen mit starken rechtlichen und technischen Ressourcen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen gewinnen an Bedeutung, da die Bereitstellungskomplexität zunimmt
Software hielt im Jahr 2026 65,81 % des Umsatzes, was die etablierte Basis von Ausstellungsplattformen widerspiegelt, die den Markt für digitales Credential-Management in Bildungs- und Unternehmensumgebungen unterstützen. Der Markt für digitales Credential-Management hat davon profitiert, dass Institutionen Papierzertifikate und statische PDFs durch abonnementbasierte Plattformen ersetzen. Software-Anbieter verwalten Ausstellungs-, Speicher-, Präsentations- und Verifizierungsfunktionen über ihre Systeme. Käufer benötigen jedoch zunehmend gleichzeitige Unterstützung für W3C Verifiable Credentials, eIDAS 2.0, ISO/IEC 18013-5 und andere Standards.
Dienstleistungen im Markt für digitales Credential-Management werden bis 2032 voraussichtlich mit einer CAGR von 17,87 % wachsen, da Bereitstellungen Integrations- und Lebenszyklusunterstützung erfordern. IBMs standardbasiertes Ausstellungsangebot vom Dezember 2025 verwendet ISO/IEC 18013-5, IETF SD-JWT, OID4VCI und OID4VP in einer einzigen Implementierung. Solche Konfigurationen erfordern Spezialkenntnisse, um Identitätssysteme, Wallets und Anwendungen vertrauender Parteien zu verbinden. Organisationen müssen auch Widerrufsfunktionen im großen Maßstab aufrechterhalten und ihre Systeme anpassen, wenn sich technische Spezifikationen ändern. NIST SP 800-63-4 und europäische Durchführungsverordnungen unterstützen daher eine wiederkehrende Nachfrage nach Beratungs-, verwalteten Bereitstellungs- und Aktualisierungsdienstleistungen.
Nach Bereitstellungsmodus: Cloud führt, während Hybrid regulierte Anforderungen erfüllt
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 72,65 % des Umsatzes und wird bis 2032 voraussichtlich mit einer CAGR von 17,22 % wachsen. Die Position spiegelt die weit verbreitete Nutzung von Software als Dienstleistung durch Bildungs-, Personal- und Unternehmensidentitätsteams im Markt für digitales Credential-Management wider. Verwaltete Infrastruktur kann Ausstellern helfen, Verifizierung und Ausstellung zu skalieren, ohne eigene große Betriebsumgebungen aufzubauen. Die IBM-Dokumentation gibt an, dass ihre OID4VCI-Implementierung in Cloud-nativen Konfigurationen Credentials in unter 2 Sekunden ausstellen kann. Diese Leistung erklärt die anhaltende Cloud-Akzeptanz für Programme mit hohem Volumen.
On-Premises-Systeme sind weiterhin relevant in Verteidigung, nationaler Sicherheit und Finanzdienstleistungen, wo Richtlinien oder Gesetze die Verarbeitung von Credential-Metadaten in öffentlichen Clouds einschränken. Hybridmodelle ermöglichen es Ausstellern, skalierbare Cloud-Elemente zu nutzen und gleichzeitig sensible Daten in kontrollierten Umgebungen zu schützen. Das Implementierungskonzept der deutschen EUDI-Wallet beschreibt einen schrittweisen Ansatz, der Cloud-native Komponenten mit geschützter Infrastruktur für sensible Attribute verknüpft. Oracle veröffentlichte im März 2025 Identity and Access Management 14c mit Konfigurationen, die Cloud- und On-Premises-Umgebungen unterstützen. Die Branche für digitales Credential-Management wird daher wahrscheinlich mehrere Bereitstellungsmodelle beibehalten, anstatt vollständig auf einen einzigen Cloud-Ansatz umzusteigen.
Nach Unternehmensgröße: Großunternehmen bieten Skalierung, während KMU Dynamik hinzufügen
Großunternehmen hielten im Jahr 2026 64,12 % des Umsatzes, da sie über die Ressourcen verfügen, Credentials mit bestehenden Identitäts-, Personal- und Onboarding-Systemen zu verknüpfen. Diese Programme erfordern häufig Identitätsarchitektur, rechtliche Prüfung und Unterstützung über mehrere Datenschutzregime hinweg. Ihre Beschaffungsprozesse tendieren auch dazu, etablierte Plattformen und Integrationspartner zu bevorzugen. Diese Kundengruppe bietet Anbietern erhebliche Bereitstellungsmöglichkeiten im gesamten Markt für digitales Credential-Management.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 18,20 % wachsen. Software-als-Dienstleistung-Angebote reduzieren die Kosten und das interne Fachwissen, das für die Ausstellung und Verifizierung von Credentials erforderlich ist. Die OECD stellt fest, dass kleine Arbeitgeber praktische Werkzeuge benötigen, wenn sie Abschlussanforderungen durch kompetenzbasierte Bewertungen ersetzen. Plattformangebote von Accredible, Sertifier und CertifyMe sind darauf ausgelegt, Arbeitskräftezertifizierung, Kunden-Onboarding und Partnerzugang ohne umfangreiche individuelle Entwicklung zu unterstützen. Das HR Open Standards Consortium veröffentlichte den Trusted Career Profile-Standard, um interoperable Lern- und Beschäftigungsnachweis-Ökosysteme zu schaffen.

Nach Credential-Typ: Identitätsnachweise führen und Mikro-Credentials bauen Nachfrage auf
Verifizierbare Identitätsnachweise hielten im Jahr 2026 36,17 % des Umsatzes und sind damit der größte Credential-Typ im Markt für digitales Credential-Management. Staatliche Identitätsprogramme, KYC-Prozesse im Finanzdienstleistungsbereich und die Identität von Unternehmensmitarbeitern unterstützen das Segment. Diese Anwendungen erfordern hohe Sicherheitsstufen und unterliegen detaillierten Vorschriften. eIDAS 2.0, ISO/IEC 18013-5 und NIST SP 800-63-4 verstärken alle die Notwendigkeit verifizierbarer Identitätssysteme.
Digitale Abzeichen und Mikro-Credentials werden bis 2032 voraussichtlich mit einer CAGR von 17,79 % wachsen. Sie adressieren die Notwendigkeit, spezifische und aktuelle Kompetenzen zu erfassen, anstatt nur historische Abschlüsse. Berufliche Zertifizierungen und Lizenzen erfordern regelmäßige Verifizierung und Widerrufsmeldungen, was eine fortlaufende Dienstleistungsmöglichkeit schafft. Berechtigungs-, Mitgliedschafts- und Autorisierungs-Credentials können nach der Identitätsverifizierung in Onboarding-, KYC- und Zugangs-Workflows wiederverwendet werden. Der Markt für digitales Credential-Management kann daher durch häufigere Credential-Nutzung an Wert gewinnen, nicht nur durch die erstmalige Ausstellung.
Nach Anwendung: Bildung verankert die Akzeptanz, während Arbeitskräftemobilität expandiert
Bildung und lebenslanges Lernen hielten im Jahr 2026 31,67 % des Umsatzes, unterstützt durch die langjährige Nutzung digitaler Zertifikate und Abzeichen. Hochschulen, Zertifizierungsorganisationen und Arbeitskräfteanbieter haben Credential-Systeme eingesetzt, um Leistungen im großen Maßstab auszustellen. Open-Badge-Standards haben es erleichtert, diese Aufzeichnungen plattformübergreifend im Markt für digitales Credential-Management zu präsentieren und zu prüfen. Accredible gab Anfang 2025 an, dass über 24 Millionen Lernende über seine Plattform erfasst wurden.
Mitarbeiter-Onboarding und Mobilität werden bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen, der schnellsten Rate unter den Anwendungen. Kompetenzbasierte Einstellung und wiederholte Identitätsverifizierung unterstützen beide diesen Anwendungsfall. Regierungsdienstleistungen schaffen auch Nachfrage, da EUDI-Wallet-Anforderungen in die öffentliche Beschaffung in 27 Mitgliedstaaten der Europäischen Union einziehen. Finanzdienstleistungsanbieter suchen nach hochsicherer Identitätsverifizierung, die wiederverwendet werden kann, während Gesundheitsorganisationen Credential-Systeme benötigen, die Lizenzprüfungen und berufliche Anerkennung unterstützen. IDEMIA und Indicio kündigten im März 2026 ein Angebot für Banken, dezentrale Finanzplattformen und grenzüberschreitende Zahlungsanbieter an.
Nach Endnutzer: Akademische Einrichtungen führen, während die Unternehmensnachfrage sich ausweitet
Akademische Einrichtungen hielten im Jahr 2026 27,83 % des Umsatzes, was ihre etablierte Nutzung digitaler Abzeichen und Zertifikatsprogramme widerspiegelt. Diese Basis umfasst Hochschulen, Universitäten, berufliche Zertifizierungsorganisationen und andere Bildungsanbieter. Plattformen wie Accredible, Parchment und Canvas Credentials haben Integrationen aufgebaut, die institutionelle Ausstellungsprozesse im Markt für digitales Credential-Management unterstützen. Das Segment bleibt wichtig, da Bildungsanbieter Credential-Aufzeichnungen erstellen, die später von Arbeitgebern und Lizenzierungsbehörden genutzt werden können.
Unternehmensnutzer werden bis 2032 voraussichtlich mit einer CAGR von 18,29 % wachsen. Die Nachfrage kommt von Arbeitskräfteportabilität, Kundenidentitätsverifizierung und aufkommenden Anforderungen zur Maschinenautorisation. Microsoft Research veröffentlichte 2026 Vega, ein System, das es Nutzern ermöglicht, Fakten aus staatlich ausgestellten Credentials zu beweisen, ohne den Credential selbst preiszugeben. Die Arbeit zeigt, wie Credentials für die KI-Agenten-Autorisierung und andere nicht-menschliche Identitätsszenarien relevant werden können. Banken, Gesundheitsdienstleister sowie Technologie- und Identitätsdienstleister benötigen auch Plattformen, die in breitere Identitätsorchestrierungs-Stacks passen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 36,34 % des Umsatzes, unterstützt durch ausgereifte Unternehmensidentitätssysteme und frühe Akzeptanz von Credential-Plattformen. Die Vereinigten Staaten profitieren von einer großen Basis an Käufern von Identitätstechnologie und öffentlichen Initiativen, die kompetenzbasierte Einstellung unterstützen. Kalifornien trat im Juni 2026 mit 4 ausgewählten Technologieanbietern in die Demonstrationsphase seines Career-Passport-Pilotversuchs ein. Der Staat verknüpfte das Programm mit akademischen Aufzeichnungen, verifizierten Kompetenzen und Nicht-Abschluss-Credentials. NIST SP 800-63-4 bietet einen bundesstaatlichen Sicherheitsrahmen für digitale Identitätsbereitstellungen im Markt für digitales Credential-Management.
Europa verfügt über eine bedeutende regulatorische Pipeline, da 27 Mitgliedstaaten der Europäischen Union bis Dezember 2026 mindestens eine EUDI-Wallet bereitstellen müssen. Der Rahmen schafft einen gemeinsamen Zeitplan für Wallet-Aussteller, vertrauende Parteien und verwandte Dienstleister. Die Europäische Kommission aktualisierte die technischen Spezifikationen durch die Durchführungsverordnungen (EU) 2026/798 und 2026/1731 im Jahr 2026. Deutschlands Entwurf eines Digitale-Identität-Gesetzes zeigt die nationale Politikaktivität, die auf europäische Anforderungen folgt. Der Marktanteil für digitales Credential-Management in Europa wird durch den Bedarf an compliance-fähigen Credential-Ausstellungs- und Verifizierungssystemen unterstützt.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,61 % wachsen, der schnellsten regionalen Rate. China etablierte verteilte digitale Identitätsstandards durch YD/T 6745-2026 und YD/T 6896-2026 und schuf damit eine nationale technische Referenz für Identitätsdienste.[3] Indiens DigiLocker, Singapurs Nationales Digitale Identitäts-Framework und Taiwans Wallet-Programm fügen öffentliche Infrastruktur hinzu, die Unternehmensanwendungsfälle unterstützen kann. Japan registrierte die Creclude-Plattform im Oktober 2026 als seinen ersten vertrauenswürdigen Dienst für verifiable-credential-basiertes Fernsignieren. Das ASEAN Digital Identity Gateway startete im Mai 2026 seinen Singapur-Knoten, um digitale Identitätsverbindungen in der Region zu unterstützen. Südamerika, der Nahe Osten und Afrika sind noch frühere Märkte, aber staatliche Identitätsprogramme in Brasilien, den Vereinigten Arabischen Emiraten, Nigeria und Südafrika schaffen eine Pipeline für zukünftige Akzeptanz im Markt für digitales Credential-Management.
Wettbewerbslandschaft
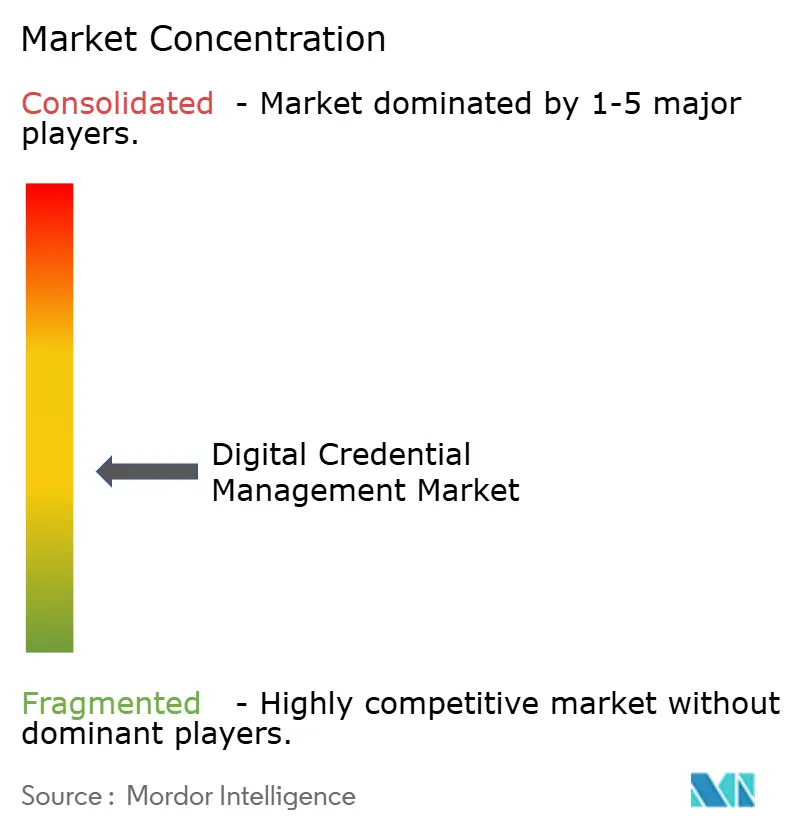
Der Markt für digitales Credential-Management weist eine mäßig fragmentierte Struktur auf, wobei spezialisierte Credential-Plattformen und breitere Identitätsanbieter unterschiedliche Käuferbedürfnisse bedienen. Accredible, Parchment, Sertifier, CertifyMe, Badgecraft und Dock Labs konzentrieren sich auf das Management von Credential-Programmen, Badge-Design, Lernenden-Engagement und Standards-Unterstützung. IBM, Microsoft, Thales, Oracle und Ping Identity konkurrieren durch Unternehmensintegration, Identitäts- und Zugriffsmanagement-Fähigkeiten sowie Kapazität für große Bereitstellungen im öffentlichen Sektor. Der Wettbewerb konzentriert sich auf die Fähigkeit, eIDAS-2.0-Anforderungen zu erfüllen und gleichzeitig W3C Verifiable Credentials zu unterstützen. Thales erlangte die ISO/IEC-18013-5-Zertifizierung für seine digitale Identitäts-Wallet durch das Zertifizierungsprogramm von UL Solutions, was das Niveau der Standards-Bereitschaft zeigt, das für nationale Verträge erforderlich ist.
Die Vega-Veröffentlichung von Microsoft Research im Jahr 2026 zeigt eine Strategie, kryptografische Credential-Sicherheit in die Azure- und Entra-bezogene Infrastruktur einzubringen. Das System kann Fakten aus staatlich ausgestellten Credentials beweisen, ohne den Credential selbst preiszugeben. IBM Verify fügte in seinem Update vom Juni 2026 einen vorautorisierter Code-Grant-Typ für verifizierbare Credential-Szenarien hinzu. Dies ermöglicht eine sichere Übertragung von einem Aussteller zu einer Wallet, ohne eine Benutzersitzung zu unterbrechen. Diese Produktschritte zeigen, dass große Identitätsanbieter ihre Plattformen in Richtung Ausstellung und Präsentation verifizierbarer Credentials im Markt für digitales Credential-Management erweitern.
Spezialisierte Anbieter behalten Chancen, wo Kunden eine praktische Bereitstellung mit weniger internem Identitäts-Fachwissen benötigen. Dies ist besonders relevant für Organisationen mit 50 bis 500 Mitarbeitern, die mit Betrugs- und Compliance-Anforderungen konfrontiert sind, ohne über große Identitätsarchitektur-Teams zu verfügen. Accredibles Unterstützung für Open Badge 3.0 und W3C Verifiable Credentials 2.0 im Januar 2026 reduzierte die Migrationsreibung für Aussteller. IDEMIA kündigte im März 2026 Partnerschaften mit Proof und Indicio an, um biometrische Prüfung, datenschutzwahrende Signaturen und interoperable Verifizierung zu kombinieren. Der Markt für digitales Credential-Management wird wahrscheinlich Anbieter bevorzugen, die offene Standards mit nutzbaren Werkzeugen und wiederholbarer Bereitstellungsunterstützung verbinden können.
Marktführer in der Branche für digitales Credential-Management
-
Pearson plc
-
Accredible, Inc.
-
Thales S.A.
-
IBM Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Japans JIPDEC registrierte „Creclude”, eine von Mitsubishi UFJ Trust Bank und TOPPAN Co. gemeinsam entwickelte Plattform der nächsten Generation für die Ausstellung und Verifizierung digitaler Credentials, als Japans ersten vertrauenswürdigen Dienst für verifiable-credentials-basiertes Fernsignieren und damit als erste Drittanbieter-Evaluierung der W3C-VC-basierten Attributzertifizierung des Landes. Die Entwicklung schafft einen regulatorischen Vertrauensanker für die Einführung von Unternehmens-VCs im japanischen Finanzsektor und bietet einen Compliance-Pfad, dem andere Aussteller voraussichtlich folgen werden.
- August 2026: Accredible führte Skills Frameworks ein, das es Credential-Ausstellern ermöglicht, ausgestellte Abzeichen an branchenweit anerkannte externe Berufsrahmen anzupassen, darunter O*NET, ESCO und NACE Career Readiness Competencies, oder eigene Kompetenz-Taxonomien hochzuladen, und damit arbeitgeberanerkannte Autorität direkt in verifizierbare Credentials einzubetten, ohne bestehende Ausstellungs-Workflows zu ändern.
- Juni 2026: Kalifornien startete die Demonstrationsphase des Career-Passport-Pilotversuchs, einer staatlich unterstützten Initiative für Lern- und Beschäftigungsnachweise, die akademische Transkripte mit verifizierten Kompetenzen und Nicht-Abschluss-Credentials kombiniert und 4 ausgewählte Technologieanbieter in reale Nutzertests bis August 2026 einbezog. Der Pilotversuch ist Teil von Gouverneur Newsoms Masterplan für berufliche Bildung und baut auf mehr als 245.000 abgeschlossenen registrierten Ausbildungsverhältnissen seit 2019 auf.
- März 2026: IDEMIA Public Security kündigte eine strategische Partnerschaft mit Proof an, um einen datenschutzwahrenden verifizierbaren digitalen Credential zu liefern, der IDEMIAs biometrische Identitätsprüfung mit Proofs PKI-basiertem digitalen Signatur- und Autorisierungsnetzwerk kombiniert. Die gemeinsame Lösung zielt auf Anwendungsfälle im Bereich Zahlungsbetrug, KYC und Zugriffsmanagement für Finanzinstitute ab, die nutzergesteuerte, widerrufbare Credentials suchen.
Globaler Berichtsumfang des Marktes für digitales Credential-Management
Digitales Credential-Management bezeichnet den umfassenden Rahmen aus Software-Plattformen und Protokollen, der von Organisationen genutzt wird, um sichere, manipulationssichere digitale Aufzeichnungen von Identität, Kompetenzen und Qualifikationen auszustellen, zu verwalten und zu verifizieren.
Der Bericht zum Markt für digitales Credential-Management ist segmentiert nach Komponenten (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Credential-Typ (verifizierbare Identitätsnachweise, berufliche Zertifizierungen und Lizenzen, Berechtigungs-, Mitgliedschafts- und Autorisierungs-Credentials, digitale Abzeichen und Mikro-Credentials sowie andere Credential-Typen), Anwendung (Bildung und lebenslanges Lernen, Mitarbeiter-Onboarding und Mobilität, Kunden- und Unternehmensidentitätsverifizierung, Gesundheitsidentität und berufliche Lizenzierung, Regierungsdienstleistungen und digitale öffentliche Infrastruktur, Finanzdienstleistungen und Zahlungen sowie andere Anwendungen), Endnutzer (akademische Einrichtungen, Unternehmen, Banken und Finanzinstitute, Gesundheitsdienstleister, Technologie- und Identitätsdienstleister sowie andere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Verifizierbare Identitätsnachweise |
| Berufliche Zertifizierungen und Lizenzen |
| Berechtigungs-, Mitgliedschafts- und Autorisierungs-Credentials |
| Digitale Abzeichen und Mikro-Credentials |
| Andere Credential-Typen |
| Bildung und lebenslanges Lernen |
| Mitarbeiter-Onboarding und Mobilität |
| Kunden- und Unternehmensidentitätsverifizierung |
| Gesundheitsidentität und berufliche Lizenzierung |
| Regierungsdienstleistungen und digitale öffentliche Infrastruktur |
| Finanzdienstleistungen und Zahlungen |
| Andere Anwendungen |
| Akademische Einrichtungen |
| Unternehmen |
| Banken und Finanzinstitute |
| Gesundheitsdienstleister |
| Technologie- und Identitätsdienstleister |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Credential-Typ | Verifizierbare Identitätsnachweise | |
| Berufliche Zertifizierungen und Lizenzen | ||
| Berechtigungs-, Mitgliedschafts- und Autorisierungs-Credentials | ||
| Digitale Abzeichen und Mikro-Credentials | ||
| Andere Credential-Typen | ||
| Nach Anwendung | Bildung und lebenslanges Lernen | |
| Mitarbeiter-Onboarding und Mobilität | ||
| Kunden- und Unternehmensidentitätsverifizierung | ||
| Gesundheitsidentität und berufliche Lizenzierung | ||
| Regierungsdienstleistungen und digitale öffentliche Infrastruktur | ||
| Finanzdienstleistungen und Zahlungen | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Akademische Einrichtungen | |
| Unternehmen | ||
| Banken und Finanzinstitute | ||
| Gesundheitsdienstleister | ||
| Technologie- und Identitätsdienstleister | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitales Credential-Management?
Der Markt für digitales Credential-Management wird voraussichtlich von 2,05 Milliarden USD im Jahr 2027 auf 4,37 Milliarden USD bis 2032 wachsen, mit einer CAGR von 16,34 %.
Was treibt die Akzeptanz digitaler Credentials an?
EUDI-Wallet-Anforderungen, kompetenzbasierte Einstellung, Deepfake-Betrugsrisiken und die Einführung interoperabler Standards steigern die Nachfrage im Markt für digitales Credential-Management.
Welche Komponente wächst am schnellsten?
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 17,87 % wachsen, da Organisationen Bereitstellungs-, Integrations- und Lebenszyklusunterstützung benötigen.
Welches Bereitstellungsmodell wird am häufigsten genutzt?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 72,65 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,22 % wachsen.
Welche Anwendung hat die höchste prognostizierte CAGR?
Mitarbeiter-Onboarding und Mobilität werden bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,61 % wachsen, unterstützt durch öffentliche Programme für digitale Identität und regionale Standards-Aktivitäten.