
NVDIMMおよびパーシステントメモリモジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.89 十億米ドル |
| 市場規模 (2031) | 1.30 十億米ドル |
| 成長率 (2026 - 2031) | 7.92 % |
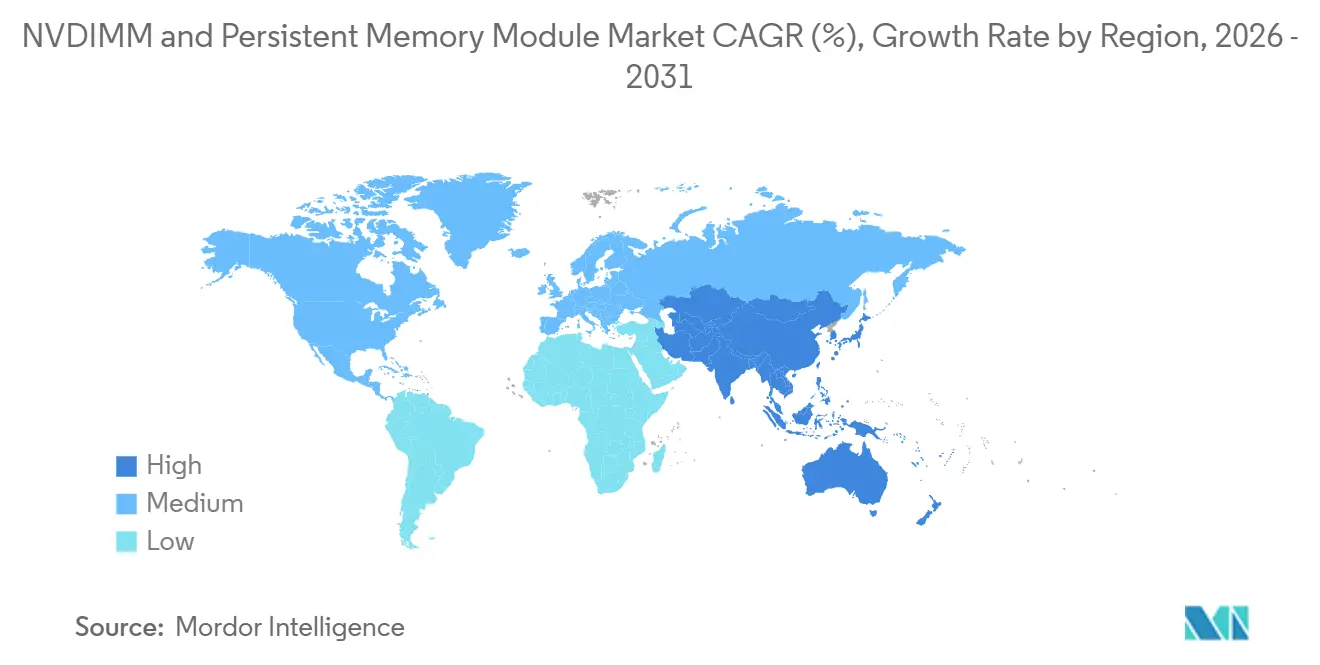
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるNVDIMMおよびパーシステントメモリモジュール市場分析
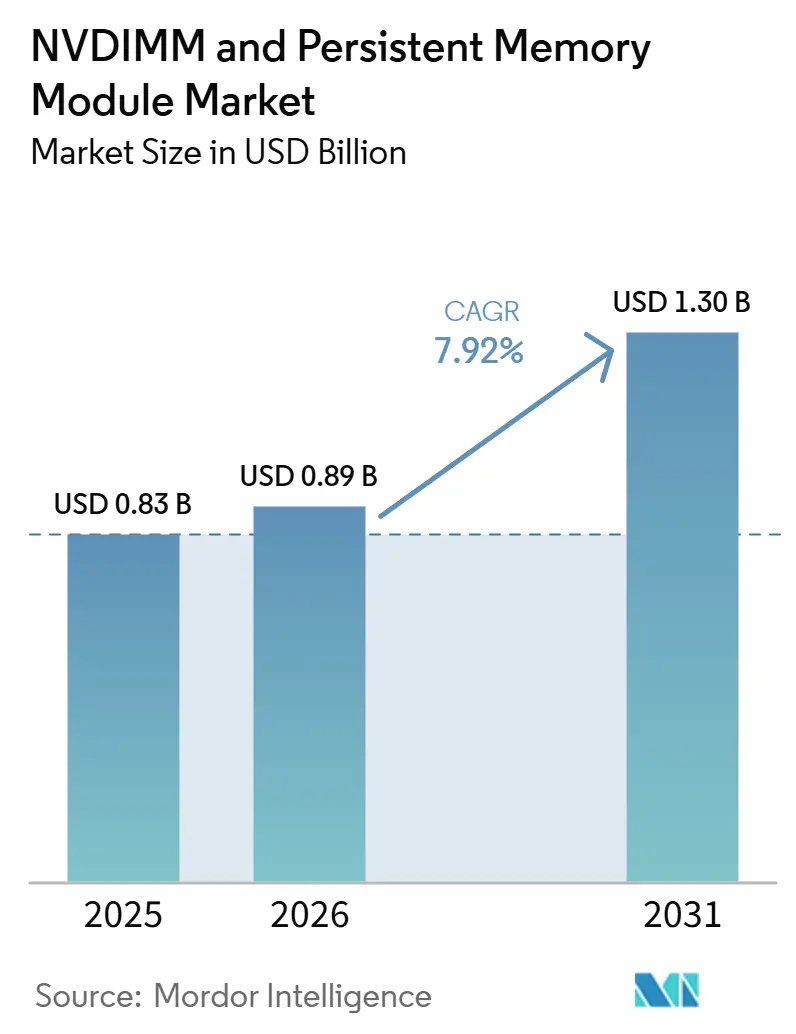
NVDIMMおよびパーシステントメモリモジュールの市場規模は、2025年の8.3億米ドル、2026年の8.9億米ドルから2031年までに13億米ドルへと拡大し、2026年から2031年にかけてCAGR 7.92%を記録する見込みです。このカテゴリーは、ストレージ層の再ロードに伴う低速な復旧ステップを強いることなく、電源遮断時にワーキングメモリを保護するという点で重要性を増しています。AIサーバーの導入拡大が需要を支えており、メモリ状態の保持はニッチなハードウェアの好みではなく、稼働時間の要件に近づきつつあります。同様の構築活動はメモリの経済性をより厳しく精査する動きにもつながっており、エンタープライズおよびハイパースケールの設備投資計画においてパーシステントメモリの意思決定がより可視化されています。DDR5サーバーへの移行は、特に標準的なサーバーメモリチャネルを通じたバイトアドレス可能なパーシステンスを求めるバイヤーにとって、新しいパーシステントメモリ設計の商業的な窓口を広げています。同時に、NVDIMMおよびパーシステントメモリモジュール市場は、プラットフォームの認定タイムライン、ソフトウェアの準備状況のギャップ、そして大規模データセンター環境におけるCXLベースのメモリ拡張の緩やかながらも現実的な台頭からの圧力に依然として直面しています。
主要レポートのポイント
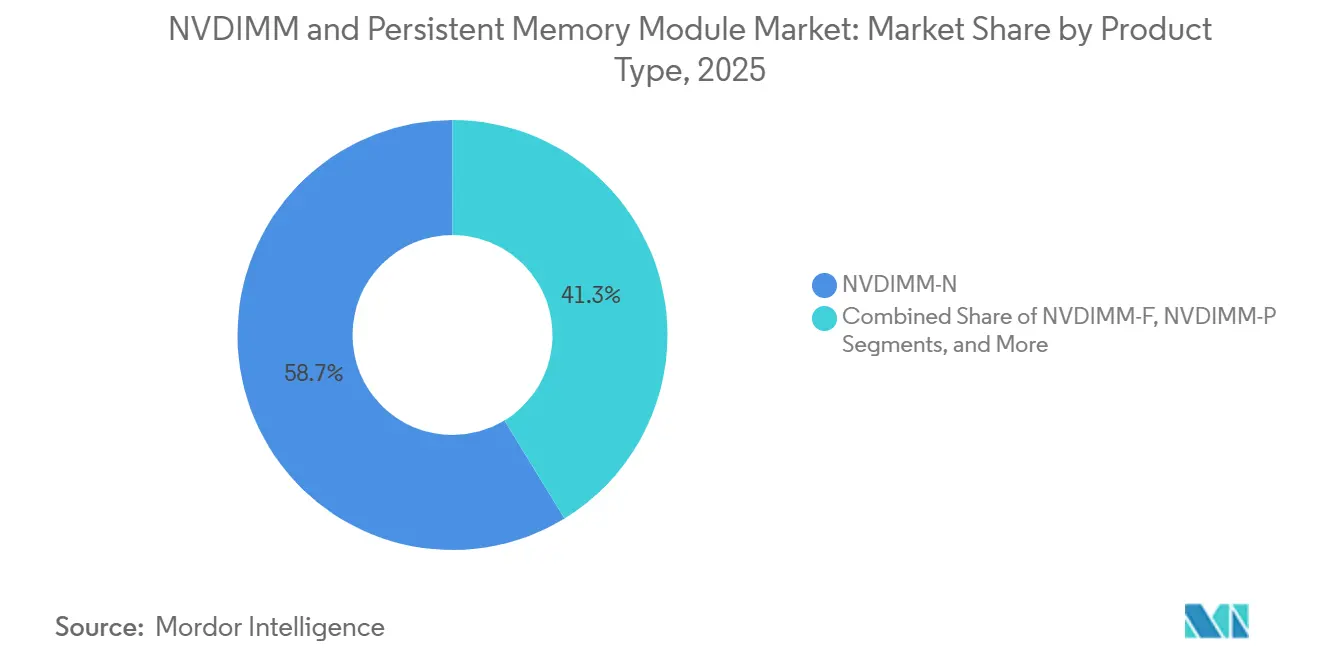
- 製品タイプ別では、NVDIMM-Nが2025年のNVDIMMおよびパーシステントメモリモジュール市場において売上の58.71%を占め、NVDIMM-Pは2031年にかけてCAGR 9.11%で拡大する見込みです。
- エンドユーザー別では、エンタープライズITが2025年の売上の43.88%を占め、テレコムおよびエッジインフラストラクチャが2031年にかけて最高の予測CAGRである9.25%を記録しました。
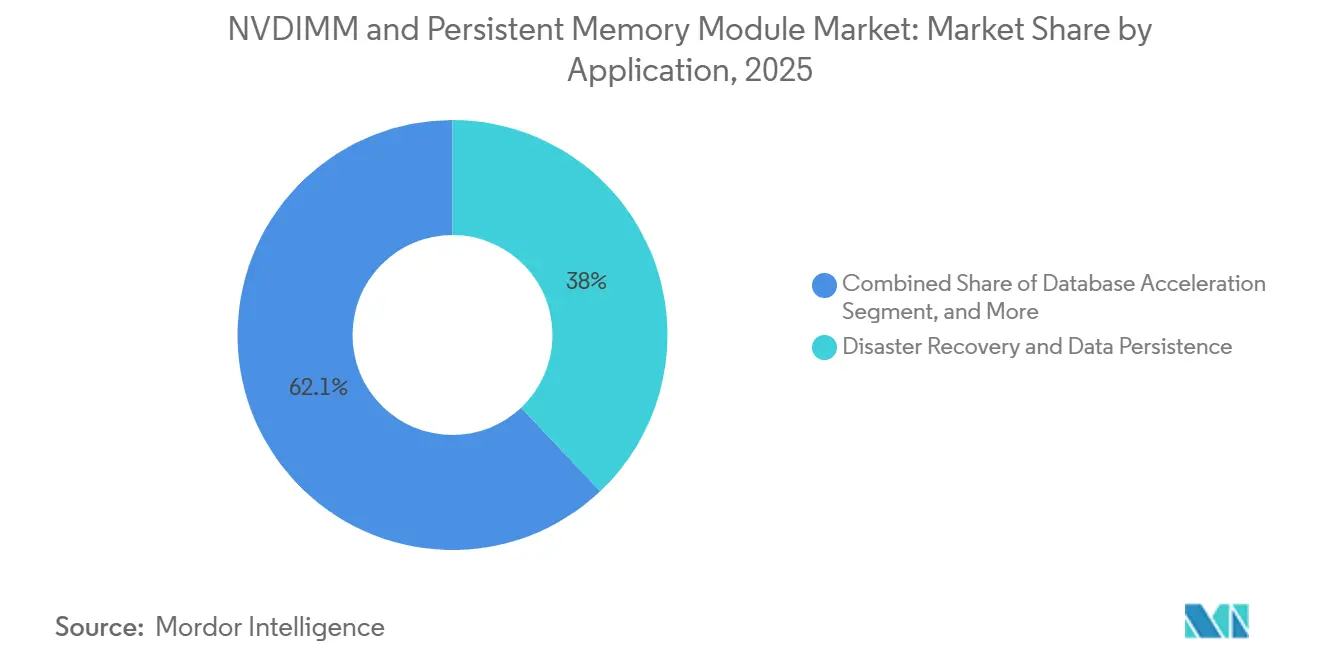
- アプリケーション別では、ディザスタリカバリおよびデータパーシステンスが2025年のNVDIMMおよびパーシステントメモリモジュール市場において37.95%のシェアを占め、エッジコンピューティングシステムは2031年にかけてCAGR 9.63%で進展しています。
- 技術別では、DRAMとNANDのハイブリッドが2025年のNVDIMMおよびパーシステントメモリモジュール市場において売上の56.79%を占め、新興SCM技術は2031年にかけてCAGR 9.47%で成長する見込みです。
- 地域別では、北米が2025年の売上の45.43%を占め、アジア太平洋が2031年にかけて最高のCAGRである8.96%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パーシステントメモリを必要とするAIおよびハイパフォーマンスコンピューティングのワークロード | +2.4% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| ハイパースケールおよびエンタープライズデータセンターのリフレッシュサイクルの成長 | +1.7% | 北米、欧州、アジア太平洋のコア | 短期(2年以内) |
| インメモリデータベースおよびリアルタイムアナリティクスアーキテクチャへのシフト | +1.2% | グローバル、欧州および北米での早期採用 | 中期(2〜4年) |
| 新しいパーシステントメモリ設計を支援するDDR5プラットフォームへの移行 | +0.9% | グローバル、北米および東アジアにファーストムーバーが集中 | 短期(2年以内) |
| エッジコンピューティングおよび産業レジリエンスの要件 | +0.6% | アジア太平洋、EMEAの産業クラスター | 中期(2〜4年) |
| サーバーダウンタイム回避および電源喪失保護の優先事項 | +0.4% | グローバル、金融サービスおよびヘルスケアの垂直市場に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パーシステントメモリを必要とするAIおよびハイパフォーマンスコンピューティングのワークロード
大規模言語モデルの推論クラスターは、ストレージの再ロードを繰り返すことなくコンテキストのリセットを乗り越えるために、フィーチャーストア、KVキャッシュ、および埋め込みベクトルを保持する必要があり、これによりアクティブなメモリフットプリント内でのパーシステンスの関連性が高まっています。この要件は、揮発性DRAMだけでは停電や計画的な中断をまたいでワーキング状態を保持できないため、NVDIMMおよびパーシステントメモリモジュール市場の戦略的価値を高めています。Microsoft社は2026年度第3四半期の10-Q報告書において、2026年の設備投資の250億米ドルがDRAMおよびHBMの価格上昇に関連していると述べており、メモリの経済性がインフラ運用上の懸念だけでなく取締役会レベルの問題となっていることを示しています。[1] NVDIMMおよびパーシステントメモリモジュール市場もまた恩恵を受けており、テレコムおよび金融サービス環境のAI推論クラスターは、電源イベント後のセッション継続性と低レイテンシーの再起動動作をますます必要としています。これにより、NVDIMMおよびパーシステントメモリモジュール市場のアドレス可能な市場が、従来のハイパフォーマンスコンピューティング施設を超えて、より広範なエンタープライズ展開へと拡大しています。Rambus社もまた、2026年7月のDDR5サーバーチップセットの発売をエージェンティックAIおよびHPCサーバーインフラストラクチャを中心に位置づけており、パーシステントメモリの準備状況が現在の主流AIサーバー設計サイクル内で考慮されるようになっているという見方を支持しています。[2]
ハイパースケールおよびエンタープライズデータセンターのリフレッシュサイクルの成長
NVDIMMおよびパーシステントメモリモジュール市場は、多くのバイヤーが2026年にDDR5対応プラットフォームへ移行しているため、サーバーリフレッシュ活動から支持を得ています。このタイミングは重要です。なぜなら、DDR4のみの環境では正当化が難しかったアップグレードが、企業がすでにコアサーバーボードとメモリコントローラーを変更している際にはより実用的になるからです。Micron社は米国証券取引委員会に提出した2026年度第3四半期の決算発表において、2026年度の設備投資が2025年度の138億米ドルから270億米ドルに達し、支出が先進DRAMおよびHBMの容量に集中すると述べました。そのような環境において、NVDIMMおよびパーシステントメモリモジュール市場は際立っています。なぜなら、特化したパーシステンス層は、コモディティDRAMにすべてのレジリエンス要件を課すことなく、高価値なワークロードを保護できるからです。SK hynix社は2025年12月に256GB DDR5 RDIMMのIntelデータセンター認定を完了し、モジュールベンダーがOEMデザインウィンを追求する際に依存する検証済みDDR5エコシステムを拡大しました。[3] NVDIMMおよびパーシステントメモリモジュール市場はこれにより恩恵を受けており、新たに認定されたDDR5プラットフォームごとに、アクティブなサーバーリフレッシュサイクル中にパーシステントメモリモジュールを挿入するためのより信頼性の高いパスが生まれます。
インメモリデータベースおよびリアルタイムアナリティクスアーキテクチャへのシフト
NVDIMMおよびパーシステントメモリモジュール市場はまた、停電後の長い再起動ウィンドウを許容できないインメモリデータベースおよびアナリティクスシステムによっても牽引されています。HPE社は2026年5月に、少なくとも48TBのメモリを搭載したSAP BW Edition HANAベンチマークで検証された初のスケールアップサーバーとしてHPE Compute Scale-up Server 3250を発表し、高速な再起動動作とレジリエントなデータ状態保持に依存する大規模インメモリワークロードに直接対応しました。[4] NVDIMMおよびパーシステントメモリモジュール市場はこれにより恩恵を受けています。なぜなら、これらのワークロードはインフラ選定において、純粋なパフォーマンスと並んでビジネス継続性とトランザクション復旧を重視するからです。2024年にVLDB Endowment Proceedingsに掲載された研究では、CXL接続のパーシステントメモリ上のSAP HANAが再起動をまたいでデータを再利用できることが示され、アーキテクチャが進化しても高速な再起動がデータベースの稼働時間設計の中心であり続けることが確認されました。[5] Oracle AI Database 26aiは、インメモリ列指向機能と自動メモリ管理を拡張するものとして説明されており、パーシステンスが独立した機能として扱われるのではなく、より広範なデータベースインフラストラクチャ計画に吸収されつつあることを反映しています。より多くの運用アナリティクススタックが共有インフラストラクチャ上でトランザクション処理とアナリティクスを組み合わせるにつれて、NVDIMMおよびパーシステントメモリモジュール市場は、より強力な再起動レジリエンスを備えた低レイテンシーメモリを求めるバイヤーにとって有利な位置を維持し続けます。
新しいパーシステントメモリ設計を支援するDDR5プラットフォームへの移行
DDR5への移行は、NVDIMMおよびパーシステントメモリモジュール市場にとって最も明確な構造的支援の一つであり、ホストプラットフォーム上の新しいパーシステントメモリフォーマットへの実行可能なパスを開きます。JEDECが2026年にJESD400-5D.01を公開し、NVDIMM-NおよびNVDIMM-Pモジュールタイプ向けのDDR5 SPDコンテンツを正式に定義したことで、検証および認定作業を遅らせていた相互運用性の負担が軽減されました。Rambus社は2026年7月にDDR5 9600サーバーRDIMMチップセットを発売し、RCD06レジスタリングクロックドライバー、PMIC、SPDハブ、温度センサーサポートを搭載しており、チップセット層が次世代サーバーメモリ統合に向けて調整されていることを示しています。Netlist社もまた、2026年第1四半期の業績発表において、DDR5製品ファミリーが主要サーバーOEMとの重要な認定マイルストーンを達成したと述べており、特化したメモリモジュール全体での商業的な準備状況を示しています。NVDIMMおよびパーシステントメモリモジュール市場はこれにより恩恵を受けています。なぜなら、DDR5の変更は帯域幅だけに関するものではなく、標準的なサーバーメモリ構成にバイトアドレス可能なパーシステンスを導入する際の摩擦も軽減するからです。これにより、NVDIMMおよびパーシステントメモリモジュール市場は、新しいファブリック接続型の代替手段が大規模で完全な成熟に達する前に拡大する余地が生まれます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モジュールおよびプラットフォーム統合コストの高さ | -1.5% | グローバル、コスト重視のアジア太平洋新興市場に深刻な影響 | 中期(2〜4年) |
| CXLベースのメモリ拡張アーキテクチャとの競合 | -1.1% | 北米、ハイパースケールクラウド環境 | 中期(2〜4年) |
| ソフトウェアエコシステムの最適化と認定サイクルの遅さ | -0.8% | グローバル | 長期(4年以上) |
| 高価値エンタープライズユースケース以外でのデザインウィンの限定性 | -0.5% | グローバル(北米エンタープライズセグメントを除く) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モジュールおよびプラットフォーム統合コストの高さ
NVDIMMおよびパーシステントメモリモジュール市場は、これらのモジュールが標準DRAMよりも部品表の複雑さが高いため、依然として価格面での障壁に直面しています。このアーキテクチャは、バックアップおよびリストア動作のためにDRAM、NAND、エネルギー貯蔵コンポーネント、およびコントローラーロジックを必要とし、認定作業が完了する前にコストベースを引き上げます。これにより、ソケットあたりの予算が厳しく、回収期間が通常のIT支出サイクルに収まる必要があるミッドマーケット環境では、NVDIMMおよびパーシステントメモリモジュール市場のスケールアップが困難になります。認定はさらに別の層を追加します。なぜなら、ファームウェア、BIOS、オペレーティングシステムのサポート、およびサーバーボードの互換性は、設計が量産益に達する前に12〜24ヶ月にわたる個別の検証が必要になることが多いからです。SNIA NVMプログラミングモデルもまた、アプリケーションチームが従来のバッファリングされたストレージ方式ではなくダイレクトアクセスパスウェイを使用する必要があるため、ソフトウェア適応作業を増加させます。コンポーネントの経済性がさらに改善され、プラットフォームスタックの認定が容易になるまで、NVDIMMおよびパーシステントメモリモジュール市場はコスト重視の展開よりも高価値な展開においてより魅力的であり続けるでしょう。
ソフトウェアエコシステムの最適化と認定サイクルの遅さ
NVDIMMおよびパーシステントメモリモジュール市場はまた、パーシステントメモリ動作に関するソフトウェア最適化の遅いペースによっても制約されています。オープンソースおよび標準主導のツールチェーンは利用可能ですが、アプリケーションチームはハードウェアのパフォーマンスを犠牲にすることなく、フラッシュ、フェンス、およびクラッシュ整合性ロジックを管理するための専門的なエンジニアリングを依然として必要としています。2026年にIEEE Transactions on Computersに掲載された研究では、CXLに基づく分散パーシステンスモデルが、古いクラッシュ整合性アプローチでは完全に対処できない障害パターンを導入することが示されました。これにより、NVDIMMおよびパーシステントメモリモジュール市場は、特に初期の本番展開において、より深いシステムプログラミングの専門知識を持つ顧客に依存し続けます。主要OEMでの認定サイクルも依然として長く、新しいモジュール世代とサーバープラットフォームの組み合わせごとに、広範な展開の前に別の検証ラウンドが必要になる場合があります。その結果、パーシステンスの技術的な根拠が強い場合でも、NVDIMMおよびパーシステントメモリモジュール市場は常に基盤となるハードウェアイノベーションと同じ速度で進むわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
NVDIMM-Pが次の成長エンジンとして位置づけられるNVDIMM-Nは2025年のNVDIMMおよびパーシステントメモリモジュール市場シェアの58.71%を占め、主要サーバーラインにわたる広範なOEM検証をすでに有していたため、主要製品タイプとしての地位を維持しました。NVDIMMおよびパーシステントメモリモジュール市場は依然としてこのフォーマットに大きく依存しています。なぜなら、通常動作中はDRAMに近いパフォーマンスを発揮しながら、電源喪失時のみNANDバックアップによるパーシステンスを提供するからです。この設計により、アクティブなワークロード中の直接的なNANDの摩耗が軽減され、安定した認定履歴と実証済みの相互運用性を新しいフォーマットの早期採用よりも重視するバイヤーがいるエンタープライズ環境でのインストールベースの関連性が維持されます。NVDIMMおよびパーシステントメモリモジュール市場はまた、既知のファームウェア動作と実証済みの相互運用性を重視するバイヤーのアカウントでもNVDIMM-Nを支持しています。UnigenおよびKingstonは、ソース資料に記載されている確立されたコンプライアンスおよび検証フレームワーク内で事業を展開しているため、この分野で重要なサプライヤーであり続けました。
NVDIMM-Pは2031年にかけてCAGR 9.11%で最も急成長している製品タイプであり、その位置づけは新しいDDR5プラットフォームおよびバイトアドレス可能なパーシステンスとより直接的に一致しているため重要です。NVDIMMおよびパーシステントメモリモジュール市場は、バイヤーが外部メモリ拡張デバイスが通常提供できるよりも低いレイテンシーでパーシステンスを求めているため、NVDIMM-Pのためのスペースをより多く開いています。CXLコンソーシアムは2025年に、NVDIMM-NのコンセプトからCXLパーシステントメモリへの移行が、非揮発性バックアップと組み合わせた高速揮発性メディアのロジックを保持すると述べており、即時の置き換えサイクルではなく共存フェーズを支持しています。JEDECもまた、新しいサーバー世代のOEM認定において中心的な役割を果たし続けるパーシステントメモリプロトコル作業の標準方向を設定しました。したがって、NVDIMMおよびパーシステントメモリモジュール市場は、現在のスケールにはNVDIMM-Nに依存しながら、次のプラットフォームサイクルのより多くを取り込む製品パスとしてNVDIMM-Pを使用し続けるべきです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
テレコムおよびエッジインフラストラクチャが成長で先行エンタープライズITは2025年のエンドユーザー売上の43.88%を占め、データベース状態、トランザクションログ、およびチェックポイントファイルを保護するためのパーシステントメモリの長年の役割を反映しました。NVDIMMおよびパーシステントメモリモジュール市場はこのバイヤーグループに深く根ざしています。なぜなら、展開はベンダー固有のファームウェアとバッテリーまたはコントローラーロジックを備えた厳密に管理されたサーバースタック内に位置することが多いからです。これにより、設計が本番サーバープラットフォームで認定されると、既存サプライヤーの持続的なポジションが生まれます。NVDIMMおよびパーシステントメモリモジュール市場はまた、ハイパースケーラーおよびクラウドプロバイダーにとっても戦略的に重要であり続けています。ただし、これらのバイヤーは従来のモジュールと並行してCXLベースの代替手段を評価することに企業よりも積極的です。政府および研究機関は、データの整合性と再起動動作が正式な運用要件に結びついている特化したHPC環境での需要を引き続き支えています。
テレコムおよびエッジインフラストラクチャは2031年にかけてCAGR 9.25%で最も急成長しているエンドユーザーセグメントであり、NVDIMMおよびパーシステントメモリモジュール市場にとって最も明確な新たな拡大レーンとなっています。NVDIMMおよびパーシステントメモリモジュール市場は、5Gスタンドアロンネットワーク、オープンRAN、およびマルチアクセスエッジコンピューティングから恩恵を受けており、これらはレイテンシーに敏感な処理をより多く中央施設から離れた場所に移しています。SK hynix社は2026年にAIサーバー環境向けにSOCAMM2 192GBモジュールの量産を開始し、先進的なメモリイノベーションが分散型およびエッジ指向の展開モデルに近づいていることを示しました。これらの環境では、リモートノードが長い再起動遅延や繰り返しのモデル状態再構築を吸収できないため、バイヤーは電源障害保護を重視します。したがって、NVDIMMおよびパーシステントメモリモジュール市場は、エッジでのより高いデータ量だけでなく、分散テレコムインフラストラクチャにおけるメモリ状態の喪失に伴うより高い運用上のペナルティからも恩恵を受けます。
アプリケーション別:
エッジコンピューティングが新たな需要層を追加ディザスタリカバリおよびデータパーシステンスは2025年の売上の37.95%を占め、最大のアプリケーションとなりました。これはパーシステントメモリの最も古く最も検証されたユースケースを反映しています。NVDIMMおよびパーシステントメモリモジュール市場は引き続きこのアプリケーションに依存しています。なぜなら、電源サイクルをまたいでワーキングメモリを保持する能力がダウンタイムのコストに直接対処するからです。Uptime Instituteの2025年の停電分析では、電力が依然としてデータセンターの重大な停電の主要原因であることが判明し、エンタープライズサーバー環境におけるメモリ状態保護の商業的根拠を支持しています。NVDIMMおよびパーシステントメモリモジュール市場はまた、パーシステンスがアクティブなメモリ層に近い位置にある場合、データベースアクセラレーションおよびリアルタイムアナリティクスのワークロードがチェックポイントおよび再起動のオーバーヘッドを削減できるため、恩恵を受けます。これにより、新しいユースケースが勢いを増し始めいる中でも、ディザスタリカバリおよびデータパーシステンスが現在の収益の中核に留まっています。
エッジコンピューティングシステムは2031年にかけてCAGR 9.63%で最も急成長しているアプリケーションセグメントであり、集中型データセンターを超えたNVDIMMおよびパーシステントメモリモジュール市場のより広い役割を示しています。エッジコンピューティングシステム向けのNVDIMMおよびパーシステントメモリモジュール市場は、分散型AI推論、産業用制御、および自律型インフラストラクチャがクラウド接続が不安定または利用不可能な場合にローカルレジリエンスをますます必要とするにつれて成長しています。Everspin社は2026年3月にUNISYST MRAMファミリーを発売し、最大400MB/sの読み取り帯域幅とAEC-Q100グレード1認定を備え、産業および自動車のレジリエンス要件に直接対応しました。Everspin社はまた2026年3月にPERSYST xSPI STT-MRAMポートフォリオの量産認定マイルストーンを完了し、航空宇宙、防衛、および産業オートメーションのユースケース向けの密度ロードマップを拡大しました。したがって、NVDIMMおよびパーシステントメモリモジュール市場は、堅牢化、耐久性、および認定が純粋なサーバーパフォーマンスと同様に重要なアプリケーションへと移行しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
技術別:
新興SCM技術がハイブリッド設計に圧力をかけるDRAMとNANDのハイブリッド技術は2025年の売上の56.79%を占め、商業的なNVDIMM-NおよびNVDIMM-F展開全体で支配的な技術アーキテクチャとしての地位を維持しました。NVDIMMおよびパーシステントメモリモジュール市場はこの設計に依存しています。なぜなら、通常動作中はアクティブな書き込みがDRAMに留まり、NANDは主に電源イベント時のバックアップに使用されるからです。この分離により、書き込みが多いエンタープライズワークロードでのモジュール寿命の延長に役立ち、パフォーマンスとパーシステンス動作に関する現在のサーバーの期待に適合します。NVDIMMおよびパーシステントメモリモジュール市場はまた、低コストのパーシステントストレージが許容可能でレイテンシー要求が厳しくない場合のNANDフラッシュベースのオプションも引き続き含んでいます。対照的に、3D XPointに結びついたレガシーのバイトアドレス可能なパーシステントメモリは、インストールベースが新鮮なプラットフォーム拡張ではなくメンテナンスへとシフトするにつれて縮小しています。
MRAM、ReRAM、PCMを含む新興SCM技術は2031年にかけてCAGR 9.47%で成長する見込みであり、NVDIMMおよびパーシステントメモリモジュール市場において最も急成長している技術セグメントとなっています。NVDIMMおよびパーシステントメモリモジュール市場はここで課題に直面しています。なぜなら、これらの技術が歴史的にNANDバックアップ設計を支持してきた密度、耐久性、および統合の限界を改善しているからです。2025年のACM Transactions on Storageに掲載された研究では、MRAM、ReRAM、PCM、およびFeRAMが異なるパーシステントメモリの役割に適した異なる耐久性、レイテンシー、およびコストプロファイルを持つことが説明されました。Everspin社は2025年第4四半期の議論において、PERSYSTおよびUNISYSTファミリーが高信頼性パーシステントメモリアプリケーション向けに7億米ドルを超える合計アドレス可能需要をターゲットにしていると述べており、この方向性に対するサプライヤーの信頼を示しています。NVDIMMおよびパーシステントメモリモジュール市場は現在のスケールには依然としてハイブリッドアーキテクチャに依存しますが、新しいメディアがより良い商業的な準備状況に達するにつれて、技術の組み合わせは明らかに広がっています。
地域分析
北米のNVDIMMおよび永続メモリモジュール市場
北米は2025年のNVDIMMおよび永続メモリモジュール市場シェアの45.43%を占め、同地域におけるハイパースケールキャパシティの高い集中度、大規模エンタープライズのインメモリワークロード、およびアクティブなサーバーOEM認定プログラムを反映している。NVDIMMおよび永続メモリモジュール市場は、同地域の購買者が新しいサーバーアーキテクチャおよびメモリ集約型AIインフラをより早期に採用する傾向があるため、特に同地域において強固である。MicrosoftのQ3 FY2026の10-Qは、2026年の設備投資のうち25 ビリオン 米ドルがDRAMおよびHBMの価格上昇に起因することを示しており、北米の大規模オペレーターがAIキャパシティを確保するためにメモリコスト圧力をいかに強く吸収しているかを示している。Micronもまた、2026会計年度第3四半期の申告において、2026会計年度の設備投資が27 ビリオン 米ドルに達すると述べており、先進メモリ供給拡大およびプラットフォーム検証における北米の役割を強化している。NVDIMMおよび永続メモリモジュール市場は、プラットフォーム検証、コンポーネントアクセス、および耐障害性メモリへの需要がすべて同地域に異常なほど集中し続けているため、その環境から恩恵を受けている。
欧州のNVDIMMおよび永続メモリモジュール市場
欧州は第2位の地域市場としてランク付けされ、北米とは異なる需要パターンを示した。欧州におけるNVDIMMおよび永続メモリモジュール市場は、AIパフォーマンスと同様に耐障害性と再起動の整合性が重視れる金融サービス、ヘルスケア、製造業などの規制されたエンタープライズセクターによってより強く形成されている。HPEが2026年5月にSAP HANAワークロード向けにCompute Scale-up Server 3250を発売したことは、最大規模のインメモリデータベース環境の多くがハイパースケールの実験ではなくエンタープライズの継続性要件に結びついているため、この地域のパターンに合致している。NVDIMMおよび永続メモリモジュール市場もまた、ソフトウェアパスが急速なパイロットスケーリングではなく標準主導のインフラ計画と長い認定サイクルによって管理されることが多いため、欧州の展開パターンと一致している。
アジア太平洋、中東・アフリカ、および南米のNVDIMMおよび永続メモリモジュール市場
アジア太平洋地域は2031年までのCAGR 8.96%で最も成長が速い地域であり、NVDIMMおよび永続メモリモジュール市場規模において最も明確な地理的成長エンジンとなっている。NVDIMMおよび永続メモリモジュール市場は、韓国、日本、台湾における半導体製造の強みが、中国、インド、東南アジア全域での5Gの普及拡大およ産業オートメーション需要と相まって、同地域で拡大している。SK hynixは2026年にSOCAMM2 192GBの量産を開始したと述べており、これは同地域がAIインフラに結びついた次世代メモリモジュールの供給センターおよび実証の場としての役割を担っていることを裏付けている。NVDIMMおよび永続メモリモジュール市場は、分散した通信および産業ノードが業務に近い場所でメモリ耐障害性を必要とするため、地域成長のエッジ側からも恩恵を受けている。その他の地域は採用の面でより初期段階にとどまっているが、湾岸市場における主権AIデータセンターの活動、およびブラジルや南アフリカなどの国々における段階的なクラウドインフラの拡大が、予測期間中に漸進的な機会を生み出すと期待されている。
競合環境
市場集中度
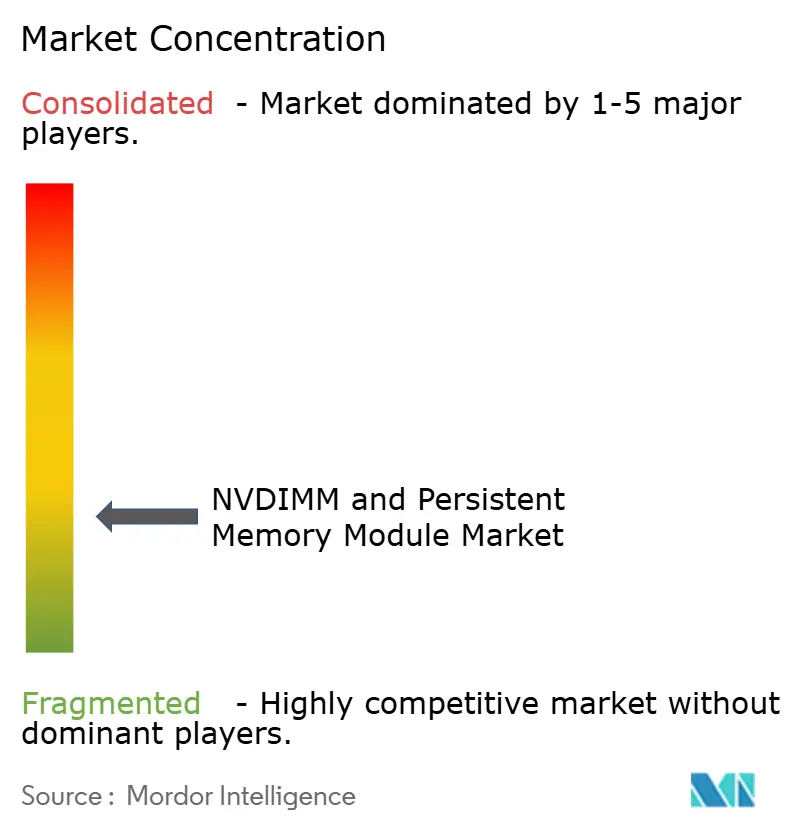
NVDIMMおよびパーシステントメモリモジュール市場は混合構造を示しており、シリコン供給層ではより厳しい管理が行われ、モジュールレベルではより広い断片化が見られます。Micron、SK hynix、およびSamsungはDRAMおよびNAND供給を通じてコストフロアとパフォーマンスの境界に影響を与え、Netlist、Viking Technology、Unigen、Kingston Technology、SMART Modular Technologiesなどのモジュール専門企業は認定の深さ、バックアップアーキテクチャ、およびシステム統合で競合しています。したがって、NVDIMMおよびパーシステントメモリモジュール市場は、コンポーネント供給が確保されるとモジュールレベルの差別化が依然として重要であるため、勝者総取りのカテゴリーとしては機能しません。JEDEC標準は中心的なゲートキーパーであり続けています。なぜなら、サプライヤーは準拠製品を必要とし、その後も実質的な収益に達する前に長いOEM検証サイクルに直面するからです。このプロセスは、サプライヤーリストが広く見えても、NVDIMMおよびパーシステントメモリモジュール市場への参入に対して適度な障壁を生み出します。
競合パターンは、コンポーネントメーカー、モジュールベンダー、およびAIインフラストラクチャパートナー間の垂直的な連携によってますます形成されています。Netlist社は2026年6月に積層DRAMアレイダイと低減ドライバー負荷アーキテクチャを特徴とするメモリパッケージに対して米国特許12,646,537 B1を取得し、知的財産がモジュールレベルの差別化の一部であり続けることを示しました。SMART Global Holdings社もまた、2024年7月にSK Telecomから2億米ドルの戦略的投資を受け、先進メモリ製品およびCXL標準メモリ拡張を含むエンドツーエンドのAIインフラストラクチャソリューションを推進することを発表しました。したがって、NVDIMMおよびパーシステントメモリモジュール市場は、サーバーメモリのサブカテゴリーとしてのみ機能するのではなく、より広範なAIシステム設計とより密接に結びつくようになっています。
ホワイトスペースの機会は依然として現実的ですが、NVDIMMおよびパーシステントメモリモジュール市場全体に均等に広がるのではなく、特定の分野に集中しています。一つの開口部は、産業、防衛、および自動車のユースケース向けの堅牢化されたパーシステントメモリであり、Everspin社の2026年の発売と認定マイルストーンが認定された高信頼性メモリにおける初期の動きを示しています。もう一つはCXL接続のパーシステントメモリであり、Netlist社は2026年第1四半期に次世代サーバープラットフォームで主要OEMへのCXL NVvaultのサンプリングを開始したと述べました。NVDIMMおよびパーシステントメモリモジュール市場は、分散パーシステンスモデルのソフトウェアおよび認定作業が未完成であるため、ソケット接続型フォームファクターを構築する時間がまだあります。これにより、既存のサプライヤーが現在のポジションを守りながら、時間をかけてよりファブリック接続型の競合環境に備える余地が残されています。
NVDIMMおよびパーシステントメモリモジュール業界リーダー
-
Micron Technology, Inc.
-
SK hynix Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
NVDIMMおよび永続メモリモジュール市場 このレポートでカバーされる企業
- Micron Technology, Inc.
- SK hynix Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SMART Global Holdings, Inc.
- Netlist, Inc.
- Viking Technology, Inc.
- AgigA Tech, Inc.
- Kingston Technology Company, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Fujitsu Limited
- Huawei Technologies Co., Ltd.
- Super Micro Computer, Inc.
- Everspin Technologies, Inc.
- Rambus Inc.
- Unigen Corporation
最近の産業開発事情 NVDIMMおよび永続メモリモジュール市場
- 2026年7月:Rambus社がDDR5 9600サーバーRDIMMチップセットを発売しました。第6世代レジスタリングクロックドライバー(RCD06)を搭載し、前世代比20%高速な最大9,600MT/sのRDIMMスピードを実現するとともに、PMIC5030電源管理IC、SPDハブ、温度センサーICを備えています。このチップセットはエージェンティクAIおよびHPCサーバープラットフォーム向けに設計されており、次世代パーシステントメモリ対応サーバーをターゲットとするNVDIMMモジュールメーカーの統合複雑性を直接低減します。
- 2026年6月:Netlist社が積層DRAMアレイダイと低減ドライバー負荷アーキテクチャを特徴とするメモリパッケージに対して米国特許12,646,537 B1を取得し、NVDIMMおよびCXL製品開発パイプラインを支える先進サーバーDRAMパッケージングの基盤特許ポートフォリオを拡充しました。
- 2026年5月:HPE社がHPE Compute Scale-up Server 3250の提供開始を発表しました。Intel Xeon 6プロセッサーを搭載し、少なくとも48TBのメモリを備えたSAP BW Edition HANAベンチマークで検証された初のスケールアップサーバーです。このシステムは、クラッシュ状態の保持とリアルタイムトランザクション処理のためにパーシステントメモリに依存するインメモリデータベースおよびビジネスクリティカルなアナリティクスワークロード向けに特化して構築されています。
- 2026年3月:Everspin Technologies社がUNISYST MRAMファミリーを発売しました。エッジAI、産業、およびミッションクリティカルなアプリケーション向けに、コードストレージとデータメモリを単一の高密度不揮発性アーキテクチャに統合した新しいクラスの統合メモリです。xSPIインターフェースを介して128Mbから2Gbの密度で提供され、最大400MB/sの読み取り帯域幅(NORフラッシュの400倍以上高速)を実現し、自動車および産業環境向けのAEC-Q100グレード1認定を含んでいます。
グローバルNVDIMMおよびパーシステントメモリモジュール市場レポートの範囲
NVDIMMおよびパーシステントメモリモジュール市場は、電源遮断時の重要なデータを保護し、メモリ集約型ワークロードを加速するために、揮発性メモリのパフォーマンスと不揮発性データパーシステンスを組み合わせたサーバーグレードのメモリモジュールで構成されています。
NVDIMMおよびパーシステントメモリモジュール市場レポートは、製品タイプ(NVDIMM-N、NVDIMM-F、NVDIMM-P、およびパーシステントメモリDIMM(PMem))、エンドユーザー(エンタープライズIT、クラウドサービスプロバイダー/ハイパースケーラー、テレコムおよびエッジインフラストラクチャ、政府および研究機関)、アプリケーション(データベースアクセラレーション、リアルタイムアナリティクス、ディザスタリカバリおよびデータパーシステンス、エッジコンピューティングシステム)、技術(DRAMとNANDのハイブリッド、NANDフラッシュベース、バイトアドレス可能なパーシステントメモリ(3D XPoint)、新興ストレージクラスメモリ(SCM)技術(MRAM、ReRAM、PCM))、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| NVDIMM-N |
| NVDIMM-F |
| NVDIMM-P |
| パーシステントメモリDIMM(PMem) |
| エンタープライズIT |
| クラウドサービスプロバイダー/ハイパースケーラー |
| テレコムおよびエッジインフラストラクチャ |
| 政府および研究機関 |
| データベースアクセラレーション |
| リアルタイムアナリティクス |
| ディザスタリカバリおよびデータパーシステンス |
| エッジコンピューティングシステム |
| DRAMとNANDのハイブリッド |
| NANDフラッシュベース |
| バイトアドレス可能なパーシステントメモリ(3D XPoint) |
| 新興SCM技術(MRAM、ReRAM、PCM) |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | NVDIMM-N | |
| NVDIMM-F | ||
| NVDIMM-P | ||
| パーシステントメモリDIMM(PMem) | ||
| エンドユーザー別 | エンタープライズIT | |
| クラウドサービスプロバイダー/ハイパースケーラー | ||
| テレコムおよびエッジインフラストラクチャ | ||
| 政府および研究機関 | ||
| アプリケーション別 | データベースアクセラレーション | |
| リアルタイムアナリティクス | ||
| ディザスタリカバリおよびデータパーシステンス | ||
| エッジコンピューティングシステム | ||
| 技術別 | DRAMとNANDのハイブリッド | |
| NANDフラッシュベース | ||
| バイトアドレス可能なパーシステントメモリ(3D XPoint) | ||
| 新興SCM技術(MRAM、ReRAM、PCM) | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年にNVDIMMおよびパーシステントメモリモジュールの採用を促進しているものは何ですか?
採用はAIサーバーの構築、DDR5プラットフォームのリフレッシュサイクル、および電源イベント時のワーキングメモリ状態の保持の必要性によって支えられています。このカテゴリーはCAGR 7.92%で2026年の8.9億米ドルから2031年までに13億米ドルへと成長する見込みです。
現在の売上をリードしている製品タイプはどれですか?
NVDIMM-Nは2025年に58.71%のシェアで現在の売上をリードしています。これは広範なOEM検証とエンタープライズサーバー環境での長い運用実績を有しているためです。
最も急成長しているエンドユーザーグループはどれですか?
テレコムおよびエッジインフラストラクチャは2031年にかけてCAGR 9.25%で最も急成長しているエンドユーザーセグメントであり、5Gスタンドアロン、オープンRAN、およびエッジ推論展開によって支えられています。
ディザスタリカバリが依然として最大のアプリケーションである理由は何ですか?
2025年の売上の37.95%を占めたのは、バイヤーが停電時のワーキングメモリの保持と電源喪失後の再起動遅延の削減に高い価値を置いているためです。
最も強い近期成長を提供している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 8.96%で最も急成長している地域であり、半導体製造の強み、5Gロールアウト、および産業オートメーション投資によって支えられています。
将来の拡大に対する主なリスクは何ですか?
主なリスクは需要の弱さではなく、ソフトウェア最適化の遅さ、長いOEM認定サイクル、および大規模データセンター環境におけるCXLベースのメモリ拡張アーキテクチャからの最終的な圧力です。