
Taille et part du marché des modules de mémoire DDR5 pour stations de travail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2025) | 1.95 Milliards de dollars |
| Taille du Marché (2031) | 3.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules de mémoire DDR5 pour stations de travail par Mordor Intelligence
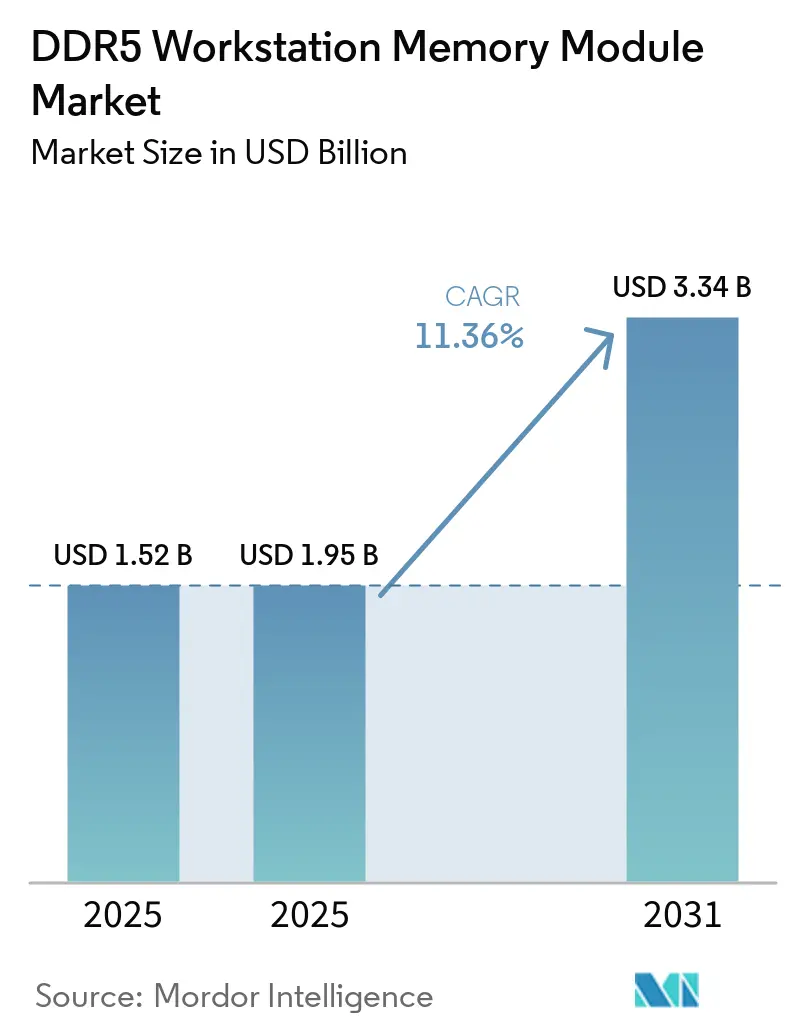
La taille du marché des modules de mémoire DDR5 pour stations de travail est projetée à 1,52 milliard USD en 2025, 1,95 milliard USD en 2026, et devrait atteindre 3,34 milliards USD d'ici 2031, avec un CAGR de 11,36 % de 2026 à 2031. Les nouvelles plateformes Intel Xeon et AMD Threadripper PRO orientent les acheteurs professionnels vers des systèmes DDR5, car la DDR5 est désormais l'architecture mémoire requise pour de nombreuses nouvelles conceptions de stations de travail. Les flux de travail locaux d'IA, de simulation et de création de contenu font de la capacité mémoire une préoccupation d'achat plus immédiate, plusieurs applications fonctionnant simultanément. Cela favorise les fournisseurs capables de proposer des modules ECC qualifiés, haute densité et haute vitesse pour les plateformes professionnelles. L'allocation de l'approvisionnement à la HBM a également accru l'importance d'un approvisionnement sécurisé en DRAM et des relations OEM à long terme. Le marché des modules de mémoire DDR5 pour stations de travail est donc façonné par la qualification des plateformes, les exigences de capacité et la capacité à servir les programmes de renouvellement des entreprises.
Points clés du rapport
- Par type de mémoire, la DDR5 ECC a représenté 62,48 % de la part du marché des modules de mémoire DDR5 pour stations de travail en 2025 et devrait croître à un CAGR de 11,52 % jusqu'en 2031.
- Par facteur de forme, les RDIMM et 3DS RDIMM ont représenté 48,21 % de la demande en 2025, tandis que les CAMM et CAMM2 devraient croître à un CAGR de 12,42 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
- Par capacité, le segment 32 Go à 64 Go a représenté 40,67 % en 2025, tandis que le segment supérieur à 128 Go devrait croître à un CAGR de 12,39 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
- Par vitesse, le segment jusqu'à 4 800 MT/s a représenté 36,44 % en 2025, tandis que le segment supérieur à 6 400 MT/s devrait croître un CAGR de 12,36 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
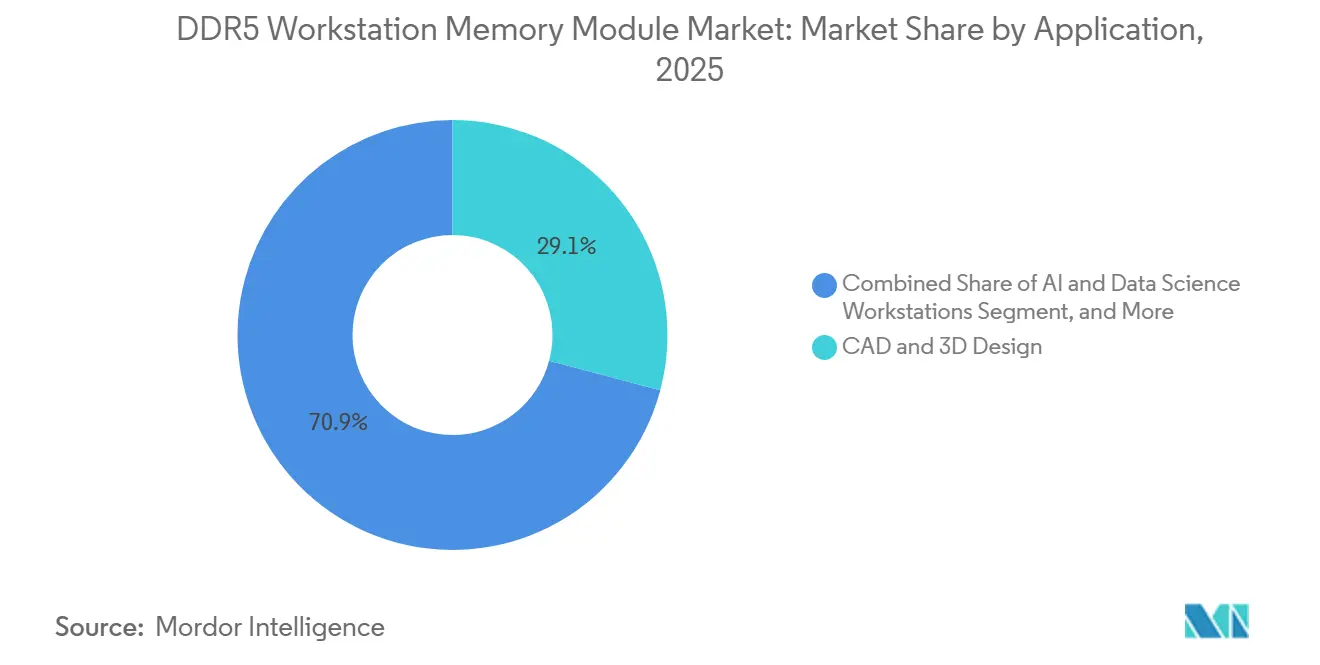
- Par application, la CAO et la conception 3D ont représenté 29,14 % en 2025, tandis que les stations de travail pour l'IA et la science des données devraient croître à un CAGR de 12,47 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
- Par canal de distribution, les OEM et intégrateurs de systèmes ont représenté 69,32 % en 2025, tandis que les revendeurs à valeur ajoutée d'entreprise et les revendeurs informatiques devraient croître à un CAGR de 12,18 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
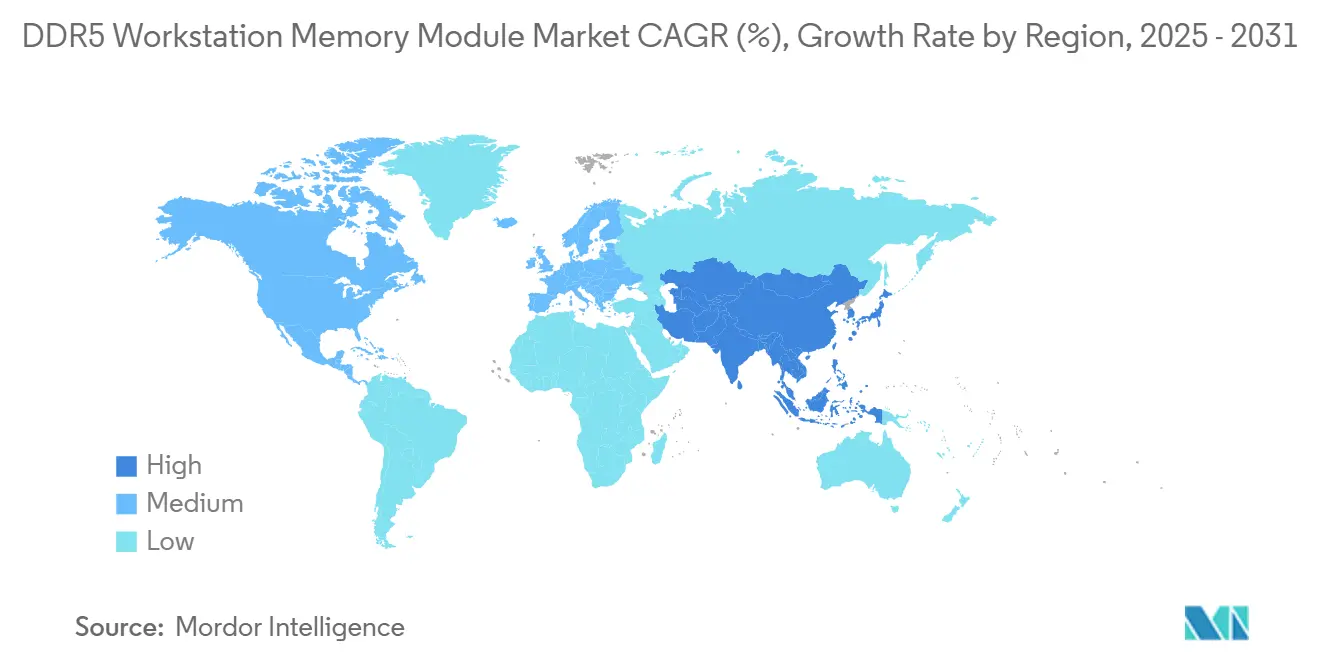
- Par géographie, l'Amérique du Nord a représenté 38,56 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,31 % jusqu'en 2031 sur le marché des modules de mémoire DDR5 pour stations de travail.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des modules de mémoire DDR5 pour stations de travail
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration des stations de travail professionnelles vers les plateformes DDR5 | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de mémoire liée à la conception assistée par IA, à la simulation et à la création de contenu | +2.3% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de capacité plus élevées dans les flux de travail de CAO, de rendu 3D et d'ingénierie | +2.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption plus large de l'ECC pour l'intégrité des données dans les stations de travail critiques | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Cycles de renouvellement rapides sur les plateformes de stations de travail OEM et les écosystèmes de chipsets | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Spécialisation des modules pour les systèmes haute densité, à faible encombrement et à contraintes thermiques | +0.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration des stations de travail professionnelles vers les plateformes DDR5
La migration des stations de travail professionnelles est une source majeure de demande pour le marché des modules de mémoire DDR5 pour stations de travail. Les plateformes Intel Xeon 6 et AMD Threadripper PRO 9000WX utilisent des architectures DDR5, faisant de la DDR4 une option héritée pour les nouvelles constructions de stations de travail compatibles. Le JEDEC a publié la norme commune JESD305B.01 DDR5 RDIMM en avril 2026, établissant les exigences électriques et mécaniques pour les DIMM enregistrés DDR5 à 288 positions utilisés dans les environnements serveur, station de travail et base de données. Une norme commune aide les fabricants de modules et les OEM à évaluer la compatibilité par rapport à une référence technique partagée. Elle réduit également la charge de qualification lorsque les conceptions de stations de travail introduisent de nouveaux processeurs, cartes et révisions de micrologiciels. Le marché des modules de mémoire DDR5 pour stations de travail bénéficie de la tendance des acheteurs professionnels à remplacer leurs systèmes plutôt qu'à étendre leurs configurations DDR4.
Demande croissante de mémoire liée à la conception assistée par IA, à la simulation et à la création de contenu
Les flux de travail assistés par IA élèvent le niveau de référence en matière de mémoire pour les systèmes professionnels sur le marché des modules de mémoire DDR5 pour stations de travail. Micron Technology a rapporté en mai 2026 que, lors d'une démonstration, une configuration Dell Pro Max de 128 Go a réalisé un flux de travail d'IA agentique concurrent 30 % plus rapidement qu'une configuration de 64 Go.[1] La comparaison portait sur des charges de travail simultanées de conversion parole-texte, de génération d'images et de raisonnement par modèle de langage. Les processus du CPU, du GPU et du système d'exploitation peuvent se disputer le même pool de mémoire système dans ces environnements de stations de travail. Des configurations à plus grande capacité peuvent donc réduire la contention mémoire et limiter les déchargements lors des travaux multi-modèles locaux. Ce besoin soutient la demande de RDIMM haute densité qualifiés pour les stations de travail d'ingénierie, de modélisation financière, de médias génératifs et de simulation.
Exigences de capacité plus élevées dans les flux de travail de CAO, de rendu 3D et d'ingénierie
Les grands modèles de CAO, le rendu à base physique et les simulations d'ingénierie nécessitent davantage de mémoire active à mesure que les fichiers de projet et les ensembles de données deviennent plus complexes. Le segment de capacité supérieur à 128 Go devrait croître à un CAGR de 12,4 % jusqu'en 2031, tandis que le segment supérieur à 32 Go à 64 Go est resté la plage de volume établie en 2025. Micron a déclaré en mai 2026 que 128 Go devient une base pratique pour les flux de travail d'IA agentique où plusieurs modèles et processus fonctionnent ensemble. SK hynix a finalisé la certification Intel Data Center pour un RDIMM DDR5 de 256 Go basé sur sa puce 32 Gb 1b en décembre 2025. La société a rapporté jusqu'à 16 % de meilleures performances d'inférence et 18 % de consommation d'énergie inférieure par rapport à sa conception de module 128 Go précédente. Les produits haute densité offrent aux fournisseurs de stations de travail un moyen d'augmenter la capacité sans utiliser davantage d'emplacements.
Adoption plus large de l'ECC pour l'intégrité des données dans les stations de travail critiques
La mémoire ECC devient plus pertinente dans les situations où des sorties incorrectes, des interruptions de simulation ou une corruption des données présentent un risque professionnel ou financier. La DDR5 ECC a représenté 62,5 % de la demande en 2025 et devrait croître à un CAGR de 11,5 % jusqu'en 2031. La norme JESD79-5D du JEDEC décrit les exigences des SDRAM DDR5 et inclut des fonctionnalités de fiabilité et de sécurité pertinentes pour les applications d'IA et d'apprentissage automatique. L'ECC sur puce assure une correction au niveau des composants dans les dispositifs DDR5, tandis que l'ECC en bande latérale dans les DIMM enregistrés ajoute une protection au niveau du système. Cette distinction est importante pour les charges de travail réglementées et à enjeux élevés telles que l'informatique financière, la recherche pharmaceutique, l'ingénierie structurelle et le développement de l'IA. Kingston a élargi sa gamme FURY Renegade Pro DDR5 RDIMM en 2026 pour prendre en charge les profils Intel XMP et AMD EXPO pour les charges de travail professionnelles.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés par rapport aux alternatives DDR4 et non-ECC grand public | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de compatibilité des plateformes entre les CPU, chipsets et cartes mères | -1.2% | Mondial, avec une pression accrue en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement limité en circuits intégrés DDR5 haute capacité et en grades de modules | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Demande fragmentée entre les stations de travail ECC et les ordinateurs de bureau haute performance non-ECC | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés par rapport aux alternatives DDR4 et non-ECC grand public
Les modules de mémoire DDR5 pour stations de travail coûtent plus cher que les alternatives DDR4 et non-ECC grand public, retardant les décisions de remplacement pour les organisations disposant de budgets technologiques fixes. Les acheteurs peuvent continuer à utiliser des systèmes DDR4 ECC tant que les plateformes existantes restent sous garantie et que les charges de travail ne nécessitent pas une bande passante ou une densité plus élevée. Les configurations haute capacité nécessitent des composants DRAM plus complexes et un travail de qualification plus important que les modules de bureau standard. Cela peut élargir l'écart de prix pour les modules enregistrés de 64 Go, 96 Go et 128 Go. Les petits fournisseurs de modules ont également moins de capacit à absorber les variations d'approvisionnement ou de coûts des composants lorsqu'ils ne disposent pas d'arrangements d'allocation à long terme. Ces conditions peuvent ralentir la conversion vers le marché des modules de mémoire DDR5 pour stations de travail même lorsque l'argument de performance est clair.
Contraintes de compatibilité des plateformes entre les CPU, chipsets et cartes mères
La compatibilité de la mémoire DDR5 pour stations de travail dépend du processeur, du chipset, de la carte mère, du pilote d'horloge enregistré, de la révision du BIOS et de la configuration du module. Les plateformes Intel W790, W880 et W890 ainsi que les plateformes AMD TRX50 et WRX90 nécessitent des chemins de validation distincts. Un module ayant réussi la validation sur une carte de station de travail peut ne pas avoir le même statut sur une autre carte. Kingston a révisé la conception du PCB de son RDIMM ECC KSM56R46BS8PMI-16HAI en juillet 2026 pour améliorer l'intégrité du signal, la fabricabilité et la robustesse mécanique. Le JEDEC a publié la norme JESD323B en février 2026 pour définir les exigences communes pour les configurations DDR5 CUDIMM et CQDIMM. Des normes de facteur de forme distinctes ajoutent un travail de validation pour les fournisseurs desservant à la fois les systèmes professionnels enregistrés et non tamponnés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de mémoire : l'ECC domine la demande professionnelle à mesure que les besoins en fiabilité s'élargissent
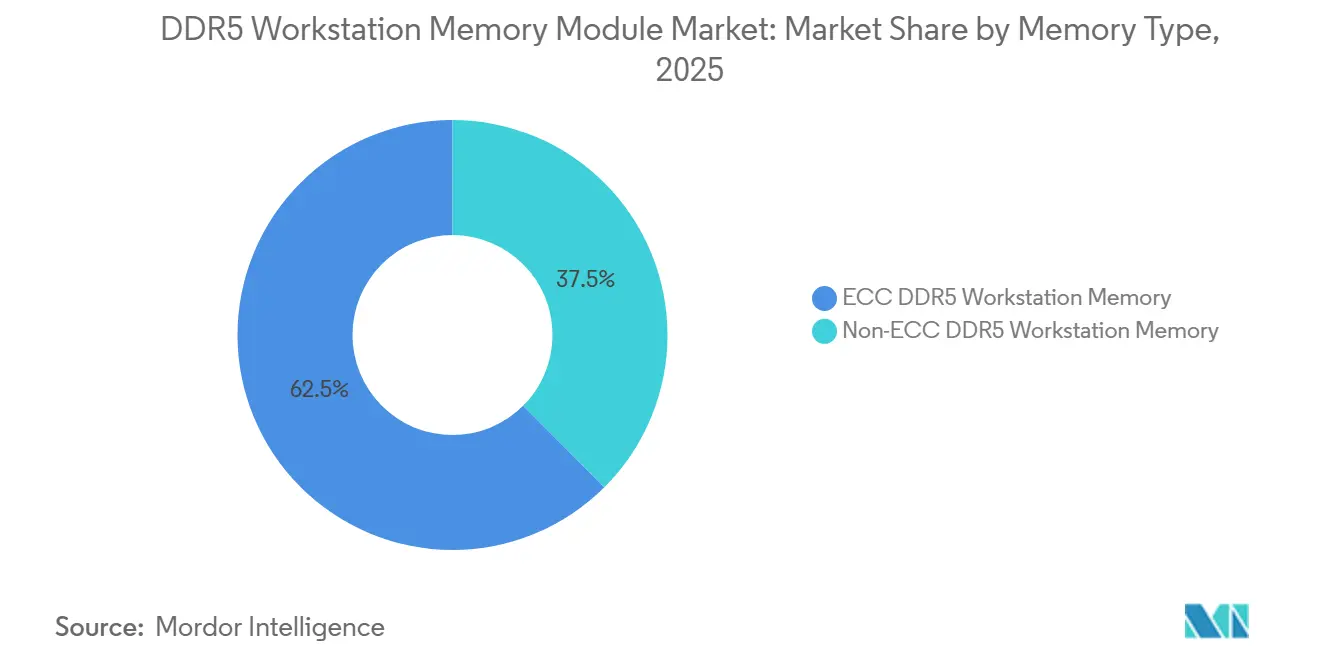
La DDR5 ECC a représenté 62,48 % de la part du marché des modules de mémoire DDR5 pour stations de travail en 2025 et est le type de mémoire à la croissance la plus rapide avec un CAGR de 11,52 % jusqu'en 2031. Cette combinaison reflète un passage du traitement de la correction d'erreurs comme une fonctionnalité serveur spécialisée à son traitement comme une exigence standard pour les stations de travail. Les charges de travail d'ingénierie, d'analyse financière, de simulation et d'IA peuvent nécessiter de longues sessions de traitement, faisant de la stabilité du système une considération d'approvisionnement centrale. Les modules ECC sont particulièrement pertinents lorsque des erreurs non détectées peuvent affecter des rapports, des résultats de simulation ou des sorties de modèles entraînés. La norme DDR5 du JEDEC fournit un ECC sur puce au niveau du dispositif, ce qui améliore la fiabilité de base des composants. L'ECC en bande latérale et le tampon enregistré dans les RDIMM fournissent la capacité supplémentaire au niveau du système recherchée dans de nombreuses installations professionnelles. Kingston, Corsair et G.SKILL ont développé des offres de mémoire pour stations de travail orientées ECC, indiquant que les fournisseurs de marque ajoutent plus de profondeur aux configurations professionnelles qualifiées. Le marché des modules de mémoire DDR5 pour stations de travail offre donc aux fournisseurs ECC une base commerciale plus large que les générations précédentes de mémoire pour stations de travail.
La DDR5 non-ECC a représenté les 37,5 % restants de la demande de 2025 et reste pertinente pour les charges de travail créatives, d'animation et de production de contenu. Ces utilisateurs peuvent privilégier la bande passante, le réglage de la vitesse et un coût de plateforme inférieur par rapport à la correction d'erreurs au niveau du système. Les formats CUDIMM et CQDIMM offrent une voie vers une meilleure intégrité du signal dans les conceptions non tamponnées haute vitesse. La norme JESD323B du JEDEC établit des exigences électriques et mécaniques communes pour ces types de modules, ce qui soutient une qualification inter-fournisseurs plus large. Apacer propose un CQDIMM DDR5 industriel avec une conception à 4 rangs, une capacité allant jusqu'à 128 Go et des vitesses allant jusqu'à 7 200 MT/s pour les applications d'IA, de calcul haute performance et d'informatique en périphérie. L'écart de performance entre les produits ECC et non-ECC peut se réduire dans des charges de travail spécifiques, mais leurs profils de risque restent différents. À mesure que les systèmes d'IA sont déployés dans des contextes plus critiques pour les entreprises, les acheteurs peuvent favoriser l'ECC lorsque les exigences de fiabilité l'emportent sur un coût initial de module inférieur. Cela laisse les produits non-ECC axés sur les applications où le réglage des performances et la flexibilité de la plateforme restent les principaux critères d'achat. Leurs décisions d'achat dépendent également de la prise en charge de la carte mère, de la capacité souhaitée et des charges de travail logicielles exécutées sur chaque station de travail. Le marché des modules de mémoire DDR5 pour stations de travail conserve cette catégorie car de nombreux utilisateurs professionnels apprécient toujours la mémoire haute vitesse configurable.
Par facteur de forme : le RDIMM maintient la base installée tandis que le CAMM2 prend de l'élan
Les RDIMM et 3DS RDIMM ont représenté 48,21 % du marché des modules de mémoire DDR5 pour stations de travail en 2025. Leur position reflète la base installée des systèmes Intel Xeon et AMD Threadripper PRO, où la mémoire enregistrée est une exigence de plateforme. Les pilotes d'horloge enregistrés prennent en charge des configurations à plus grande capacité et multicanaux dans les systèmes professionnels. Les 3DS RDIMM peuvent prendre en charge des modules haute densité pour les déploiements nécessitant plus de 128 Go par emplacement. Cela est de plus en plus important pour les systèmes d'IA, de modélisation et de simulation qui nécessitent de grands pools de mémoire au sein d'une seule station de travail. Les produits Kingston Server Premier et d'autres gammes RDIMM qualifiées offrent aux OEM et aux constructeurs de systèmes une large sélection de conceptions validées. La base installée du facteur de forme soutient également les achats répétés lorsque les parcs professionnels existants ont besoin de mises à niveau de mémoire. Le secteur des modules de mémoire DDR5 pour stations de travail continue de s'appuyer sur les RDIMM pour les systèmes nécessitant capacité, fiabilité et certification de plateforme.
Les CAMM et CAMM2 sont la catégorie de facteur de forme à la croissance la plus rapide avec un CAGR de 12,42 % jusqu'en 2031. Leur attrait est le plus fort dans les stations de travail mobiles et les systèmes compacts où le dégagement vertical et la conception du chemin de signal sont importants. Le JEDEC a documenté le chemin de développement du CAMM2 et son potentiel à créer une approche mémoire modulaire commune entre les catégories d'appareils. Le format peut réduire l'espace occupé par les dispositions SODIMM conventionnelles près de la zone du processeur. Son adoption reste inférieure à celle des RDIMM et SODIMM car la standardisation des connecteurs et l'interchangeabilité inter-fournisseurs sont encore en développement. Le CAMM2 a une voie plus immédiate dans les stations de travail mobiles, où la conception mécanique compacte est une contrainte pressante. Les tours de bureau conservent une infrastructure d'emplacements DIMM bien établie et des processus d'approvisionnement établis. Le marché des modules de mémoire DDR5 pour stations de travail verra probablement l'adoption du CAMM2 progresser en premier, là où les châssis professionnels compacts justifient un changement d'architecture de module. Les fournisseurs de modules doivent également développer des conceptions mécaniques compatibles, des processus de validation et un support de production avant que le format puisse être mis à l'échelle. Cela rend la transition plus progressive qu'un simple remplacement des emplacements DIMM existants.
Par capacité : la plage de 32 Go à 64 Go reste le cœur du volume
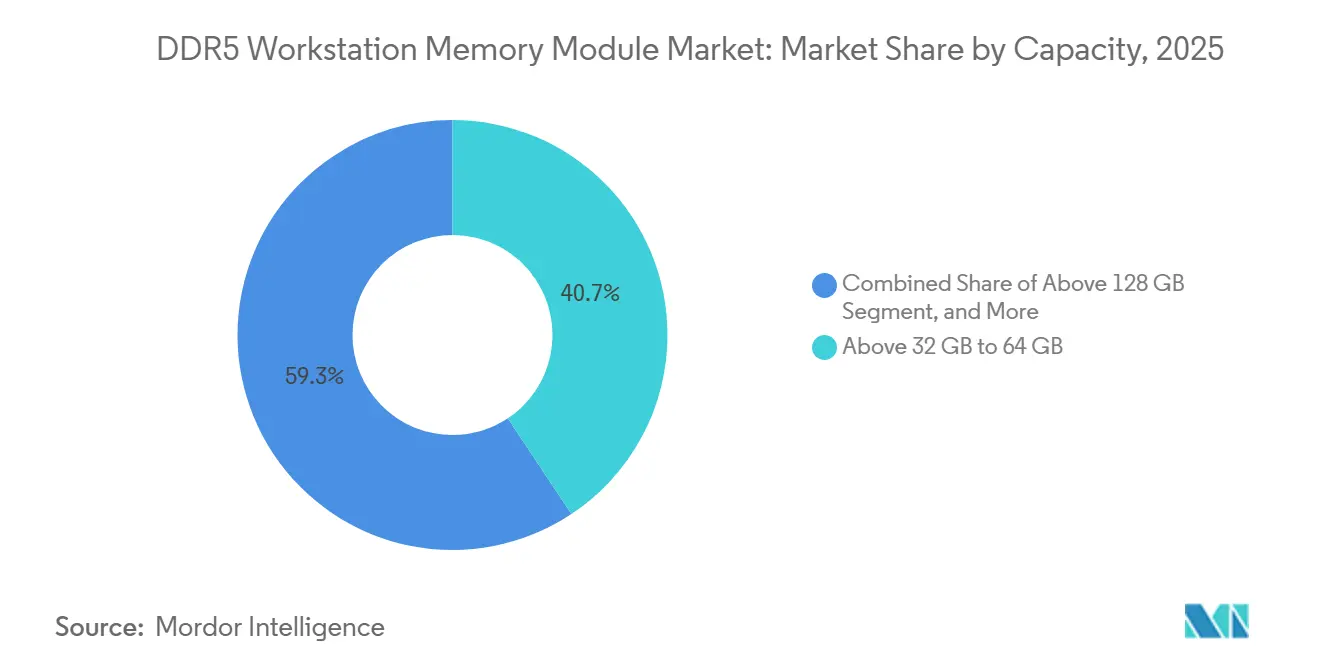
Le segment supérieur à 32 Go à 64 Go a représenté 40,67 % du marché des modules de mémoire DDR5 pour stations de travail en 2025 et devrait croître à un CAGR de 11,14 % jusqu'en 2031. Cette plage reste adaptée aux charges de travail professionnelles mixtes de CAO, de simulation d'ingénierie et générales. Elle offre aux acheteurs une capacité de travail supérieure aux configurations d'entrée de gamme sans la charge d'approvisionnement plus élevée des modules denses. La large disponibilité auprès des fournisseurs et des chipsets soutient également les constructions OEM standardisées et l'approvisionnement de parcs d'entreprise. Corsair propose des kits RDIMM ECC DDR5 de 64 Go à 6 400 MT/s pour les plateformes de stations de travail Intel compatibles, illustrant la concentration des options de produits dans cette plage. TEAMGROUP propose également des configurations DDR5 haute capacité orientées stations de travail pouvant évoluer de 256 Go à 512 Go en utilisant des modules de 64 Go. La plage de 32 Go à 64 Go reste donc un point de configuration pratique pour les organisations mettant à jour de grands parcs de stations de travail. Elle sert également de transition entre les anciens systèmes DDR4 et les configurations d'IA haute densité.
Le segment supérieur à 128 Go est le groupe de capacité à la croissance la plus rapide avec un CAGR de 12,4 % jusqu'en 2031. L'évaluation par Micron en 2026 des flux de travail d'IA agentique identifie 128 Go comme une base utile lorsque plusieurs modèles et services fonctionnent ensemble. Une capacité plus grande peut réduire la pagination et les déchargements vers le cloud lors du traitement local actif. Micron a échantillonné une architecture RDIMM DDR5 de 256 Go en 2026, indiquant une voie vers une capacité par emplacement plus élevée pour les systèmes professionnels. SK hynix a également finalisé la certification pour un RDIMM DDR5 de 256 Go sur une plateforme Intel Xeon 6 en 2025.[3] Les modules haute densité peuvent aider les acheteurs à atteindre de grands pools de mémoire sans remplir tous les emplacements disponibles. Ils créent également des exigences d'approvisionnement plus complexes car moins de fournisseurs prennent en charge les capacités premium sur toutes les plateformes de stations de travail. Le secteur des modules de mémoire DDR5 pour stations de travail évolue par conséquent vers des configurations où la planification de la capacité a un poids égal à la sélection du processeur et du GPU. Les mises à niveau de capacité peuvent prolonger la durée de vie utile d'une station de travail qualifiée lorsqu'un remplacement complet de la plateforme n'est pas nécessaire. Le marché des modules de mémoire DDR5 pour stations de travail présente donc un besoin adressable plus important pour les produits haute densité certifiés.

Par vitesse : 4 800 MT/s conserve la plus grande base installée
Le segment jusqu'à 4 800 MT/s a représenté 36,44 % de la demande en 2025 et devrait croître à un CAGR de 10,9 % jusqu'en 2031. Son échelle reflète la base installée des systèmes construits autour des processeurs Intel Xeon Sapphire Rapids et des processeurs AMD Threadripper PRO antérieurs. Ces plateformes utilisent 4 800 MT/s comme point de fonctionnement JEDEC natif, éliminant le besoin de réglage manuel des profils mémoire. Les environnements d'ingénierie, financiers et scientifiques peuvent maintenir de tels systèmes en service pendant plusieurs années car les budgets de remplacement sont souvent planifiés par cycles. Les fournisseurs de modules dans cette catégorie se font concurrence sur la disponibilité des capacités, le prix par Go et la compatibilité vérifiée. Les plages de 5 200 MT/s à 6 400 MT/s desservent les nouvelles plateformes de stations de travail avec une prise en charge native des vitesses DDR5 plus élevées. Ces bandes de vitesse offrent une voie de mise à niveau sans passer immédiatement aux configurations overclockées premium. Le marché des modules de mémoire DDR5 pour stations de travail dépend toujours des produits à 4 800 MT/s car les systèmes installés continuent de nécessiter des modules de remplacement et d'extension compatibles.
Le segment supérieur à 6 400 MT/s est le groupe de vitesse à la croissance la plus rapide avec un CAGR de 12,39 % jusqu'en 2031. La demande est liée à l'activité de certification des plateformes plutôt qu'uniquement à l'overclocking de type passionné. Le JEDEC a fait progresser sa feuille de route DDR5 MRDIMM en avril 2026, avec la Gen2 ciblant 12 800 MT/s et les travaux Gen3 progressant vers 17 600 MT/s. Cette feuille de route fixe des attentes de performance à plus long terme pour la mémoire enregistrée utilisée dans les serveurs et les systèmes professionnels. Une mémoire plus rapide peut prendre en charge des charges de travail qui traitent de grands ensembles de données actifs, notamment l'inférence d'IA et la simulation complexe. Cependant, les configurations haute vitesse nécessitent une validation minutieuse de la carte mère, du processeur, du BIOS et des conditions de refroidissement. Elles sont donc plus susceptibles d'être adoptées via des canaux OEM qualifiés ou d'intégration de systèmes. Le segment de vitesse premium permet aux fournisseurs de se différencier par les tests de plateforme et l'ingénierie des composants plutôt que par la fréquence seule.
Par application : la CAO et la conception 3D restent le cas d'utilisation le plus important
La CAO et la conception 3D ont représenté 29,14 % de la demande applicative en 2025 et devraient se développer à un CAGR de 10,9 % jusqu'en 2031. Les grands assemblages, les modèles d'information du bâtiment et les piles de composants aérospatiaux peuvent charger de grands ensembles de données en mémoire active lors d'une session de travail. La bande passante et la capacité DDR5 soutiennent ces projets, tandis que les configurations ECC aident à répondre aux exigences de fiabilité professionnelle. L'ingénierie et la simulation sont étroitement liées car l'analyse par éléments finis et la dynamique des fluides computationnelle utilisent bon nombre des mêmes spécifications de stations de travail haute capacité. Les médias, l'animation et la création de contenu bénéficient également de la DDR5 lors du rendu et du traitement des ressources. L'informatique financière et scientifique accorde une valeur particulière à l'ECC car leurs calculs et modèles de recherche peuvent être sensibles à l'intégrité de la mémoire. Ces charges de travail établies fournissent une base de demande durable pour le marché des modules de mémoire DDR5 pour stations de travail. Elles soutiennent également les mises à niveau récurrentes à mesure que les fichiers logiciels, les ensembles de données et les exigences de rendu deviennent plus exigeants.
Les stations de travail pour l'IA et la science des données sont l'application à la croissance la plus rapide avec un CAGR de 12,47 % jusqu'en 2031. Les flux de travail d'inférence et d'entraînement locaux nécessitent de la mémoire pour les poids des modèles, le contexte actif, les services d'application et les processus du système d'exploitation. Le test de Micron en 2026 a révélé que sa configuration de 128 Go a réalisé des travaux d'IA agentique concurrents 30 % plus rapidement que son système de comparaison de 64 Go. Ce résultat montre pourquoi la capacité peut affecter le débit des stations de travail lorsque plusieurs tâches d'IA s'exécutent simultanément. Les déploiements d'IA orientent les acheteurs vers les plages de capacité supérieure à 64 Go à 128 Go et supérieure à 128 Go. Cela crée une demande pour des modules haute densité certifiés pour des plateformes professionnelles spécifiques. L'application augmente également la valeur de la conception intégrée des stations de travail, car les choix de CPU, GPU, stockage et mémoire doivent être évalués ensemble. Le marché des modules de mémoire DDR5 pour stations de travail bénéficie de l'extension des outils d'IA des premiers adoptants aux équipes d'ingénierie, d'analyse et de création.
Par canal de distribution : les OEM et intégrateurs de systèmes contrôlent la majeure partie des revenus
Les OEM et intégrateurs de systèmes ont représenté 69,32 % du marché des modules de mémoire DDR5 pour stations de travail en 2025 et devraient croître à un CAGR de 11,3 % jusqu'en 2031. Leur rôle reflète la difficulté de valider la mémoire des stations de travail sur plusieurs processeurs, cartes, versions de micrologiciels et conceptions thermiques. Les OEM peuvent tester les RDIMM sur des systèmes spécifiques avant que l'équipement n'atteigne l'acheteur. Cela déplace la sélection de la mémoire plus tôt dans le processus d'approvisionnement, souvent avant l'achat de la station de travail finale. Les configurations mémoire qualifiées en usine réduisent également le risque de déploiement pour les entreprises qui exploitent de grands parcs standardisés. Les relations dans la chaîne d'approvisionnement OEM peuvent être importantes lorsque la disponibilité des modules haute capacité est limitée. Cette position dans le canal donne aux fournisseurs qualifiés un avantage en leur permettant d'être inclus dans les programmes de conception et de validation des stations de travail. Cela signifie également que de nombreux utilisateurs obtiennent la mémoire DDR5 dans le cadre d'un système complet plutôt que comme un achat aftermarket séparé.
Les revendeurs à valeur ajoutée d'entreprise et les revendeurs informatiques sont le canal à la croissance la plus rapide avec un CAGR de 12,18 % jusqu'en 2031. Ils servent les organisations qui ont besoin d'étendre la mémoire dans les parcs de stations de travail DDR5 installés après l'achat du système d'origine. Un cas d'utilisation courant est le passage de 64 Go à 128 Go lorsque les outils d'IA nouvellement adoptés dépassent la configuration initiale du système. Les revendeurs peuvent fournir une vérification de compatibilité, un approvisionnement en composants et un support d'installation pour les acheteurs qui ne souhaitent pas remplacer une station de travail entière. La vente au détail, le commerce électronique et l'aftermarket restent pertinents pour les constructeurs indépendants, les institutions de recherche et les studios créatifs plus petits. Ces acheteurs achètent souvent des composants séparément du châssis et du processeur. L'aftermarket peut être plus exposé à la pression d'approvisionnement en composants car il dispose d'une échelle d'achat inférieure à celle des volumes OEM sous contrat. Cela offre aux revendeurs une opportunité de croissance lorsque les organisations ont besoin d'une voie de mise à niveau vérifiée pour les équipements professionnels qualifiés.
Analyse géographique
L'Amérique du Nord a représenté 38,56 % de la demande régionale en 2025, soutenue par les investissements dans l'infrastructure d'IA, les principales opérations OEM de stations de travail et la demande des entreprises des services financiers, de l'aérospatiale et de la défense, et des sciences de la vie. Ces secteurs utilisent des stations de travail pour des tâches où la capacité, la fiabilité et les configurations validées sont importantes, tandis que les laboratoires d'IA et les fournisseurs de services cloud créent une demande pour les systèmes de développement et de science des données adjacents. Les RDIMM haute capacité et les segments de vitesse plus rapides sont plus courants dans ces environnements professionnels à adoption précoce. Micron Technology a commencé la production de DRAM 1-alpha dans son usine de Manassas, en Virginie, en mai 2026 dans le cadre de son programme de fabrication nationale.[4] Le programme soutient la position d'approvisionnement en mémoire régionale à plus long terme, bien qu'il ne supprime pas les contraintes immédiates d'allocation de modules, et le marché des modules de mémoire DDR5 pour stations de travail conserve l'Amérique du Nord comme son principal centre de demande.
L'Europe est un centre de demande stable pour les stations de travail professionnelles utilisées dans l'ingénierie automobile, la conception industrielle, la finance et la recherche pharmaceutique. Les secteurs automobile et industriel allemands soutiennent les charges de travail de CAO et de simulation nécessitant une mémoire ECC qualifiée, tandis que le Royaume-Uni dispose d'activités de services financiers et de recherche pharmaceutique nécessitant des systèmes informatiques professionnels fiables. Les investissements dans les centres de données nordiques soutiennent une demande adjacente pour les stations de travail de développement et d'infrastructure. Les acheteurs européens favorisent souvent les configurations DDR5 RDIMM ECC lorsque les exigences réglementaires, d'ingénierie et de recherche accordent une grande valeur à l'intégrité des données. La longévité des plateformes peut favoriser les mises à niveau de mémoire compatibles plutôt que le remplacement fréquent de systèmes complets, rendant la certification des produits et la disponibilité des modules importants dans la région.
L'Asie-Pacifique devrait croître à un CAGR de 12,31 % jusqu'en 2031, le rythme le plus rapide parmi les régions. La Corée du Sud et Taïwan sont des sites importants pour la production de DRAM et l'assemblage de modules, tandis que l'expansion de l'infrastructure d'IA en Chine augmente la demande de mémoire haute capacité dans les déploiements de serveurs et de stations de travail connexes. L'écosystème de modules de Taïwan comprend ADATA, Transcend, Silicon Power et V-Color, tandis que les producteurs de DRAM sud-coréens investissent dans des capacités de fabrication qui devraient renforcer l'approvisionnement tout au long de la période de prévision. Le Japon reste pertinent pour les investissements dans la fabrication avancée de DRAM, et le reste du monde se développe grâce aux programmes d'IA souverains, aux projets de numérisation et aux renouvellements technologiques des entreprises qui soutiennent le marché des modules de mémoire DDR5 pour stations de travail.
Paysage concurrentiel
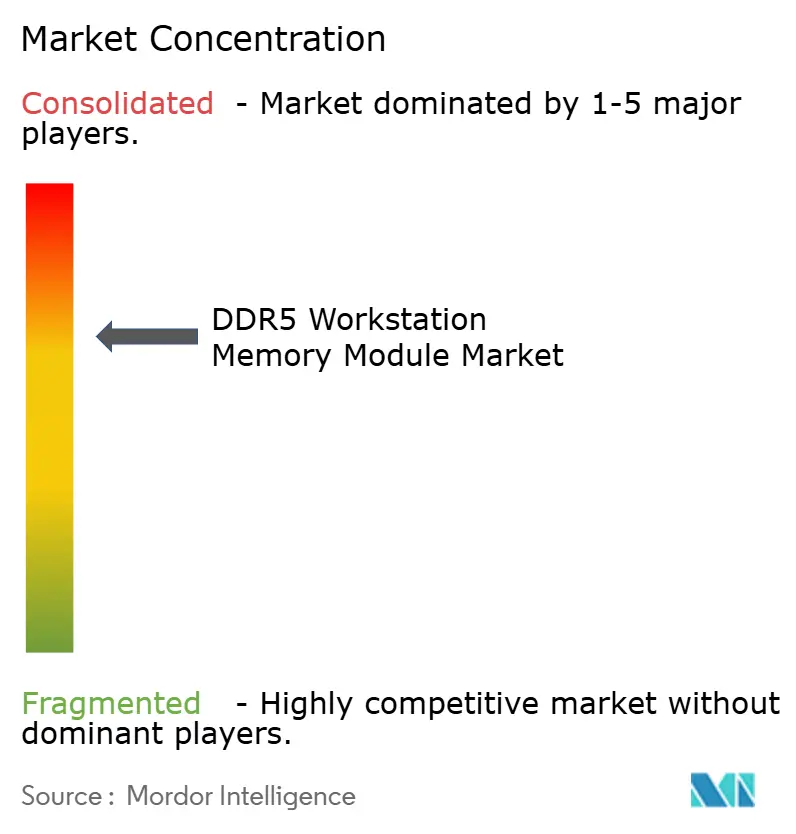
Le marché des modules de mémoire DDR5 pour stations de travail présente une couche d'approvisionnement en circuits intégrés DRAM concentrée en amont et une couche de marques de modules plus fragmentée en aval. Samsung Electronics, SK hynix et Micron Technology influencent la disponibilité, la tarification et les grades de spécification des composants DRAM utilisés par les fournisseurs de modules. Kingston Technology, Corsair, G.SKILL, TEAMGROUP, ADATA et les fournisseurs régionaux se font concurrence en aval grâce à des gammes de produits qualifiés, une conception thermique et un support de plateforme. L'accès à l'approvisionnement alloué en DRAM et aux relations OEM établies peut être aussi important que la conception des modules. SK hynix a finalisé la certification Intel Data Center pour un RDIMM DDR5 de 256 Go en 2025, et Micron a souligné le rôle d'une capacité plus élevée dans les flux de travail concurrents des stations de travail d'IA agentique.
Les fournisseurs de modules se font concurrence sur la profondeur de la certification des plateformes et la vitesse annoncée. La révision du PCB de Kingston en juillet 2026 pour un RDIMM ECC a traité l'intégrité du signal, la fabricabilité et la robustesse mécanique à mesure que les composants de plateforme et les micrologiciels évoluent. Kingston a également ajouté une référence de production RDIMM ECC DDR5-5600 de 16 Go en juin 2026 pour les renouvellements de stations de travail et d'entreprise validés. G.SKILL a introduit des kits DDR5-6000 et DDR5-6400 haute capacité en 2025 pour les charges de travail d'IA, la création de contenu et les stations de travail professionnelles. Les fournisseurs de CAMM2 se préparent à un éventuel changement dans les architectures des stations de travail mobiles, et le marché des modules de mémoire DDR5 pour stations de travail récompense les fournisseurs qui valident les produits sur plusieurs facteurs de forme et plateformes de stations de travail.
L'opportunité limitée combine haute capacité, haute vitesse et certification spécifique à la plateforme. Les produits de la classe 256 Go et les vitesses supérieures à 7 200 MT/s nécessitent une sélection de composants et des tests système exigeants, permettant aux premiers produits validés de conserver un positionnement premium. Le matériel fourni ne donne pas les parts de marché combinées pour les principales marques de modules ou les principaux fournisseurs de DRAM, de sorte qu'un score numérique de concentration du marché ne peut pas être attribué selon la méthode de notation indiquée. La structure concurrentielle reste concentrée en amont et fragmentée en aval, rendant les accords d'allocation à long terme importants pour les fournisseurs cherchant à soutenir de grands programmes de stations de travail.
Leaders du secteur des modules de mémoire DDR5 pour stations de travail
-
Kingston Technology Company, Inc.
-
CORSAIR
-
G.SKILL International Enterprise Co., Ltd.
-
Patriot Memory, Inc.
-
TEAMGROUP Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Kingston a révisé la conception du PCB de son RDIMM ECC DDR5-5600 KSM56R46BS8PMI-16HAI de JEDEC R/C D0 à R/C D1, améliorant l'intégrité du signal, la fabricabilité et la robustesse mécanique. L'élimination progressive de l'ancienne nomenclature est prévue pour septembre 2026.
- Juillet 2026 : Kingston Technology a ajouté une nouvelle référence de production, le RDIMM ECC DDR5-5600 16 Go KSM56R46BS8-16MH, un module de qualité serveur 1Rx8 CL46 ciblant les renouvellements de plateformes de stations de travail et d'entreprise nécessitant des composants RDIMM ECC DDR5-5600 validés.
- Avril 2026 : Le JEDEC a publié la norme DDR5 JESD82-552 sur le tampon de données à rang multiplexé et a fait progresser la feuille de route DDR5 MRDIMM Gen2 ciblant 12 800 MT/s, avec les travaux Gen3 commençant vers un objectif de 17 600 MT/s. Cette progression des normes étend la feuille de route de performance de la DDR5 au-delà de la bande passante RDIMM standard, définissant la voie technologique pour la mémoire de station de travail haute bande passante de prochaine génération.
- Décembre 2025 : SK hynix est devenu le premier du secteur à finaliser la certification Intel Data Center pour son RDIMM DDR5 de 256 Go basé sur une puce 1a de 32 Go sur la plateforme Intel Xeon 6, offrant jusqu'à 16 % de meilleures performances d'inférence et 18 % de consommation d'énergie inférieure par rapport aux modules 128 Go précédents basés sur la DRAM 16 Gb 1a.
Portée du rapport mondial sur le marché des modules de mémoire DDR5 pour stations de travail
Le rapport sur le marché des modules de mémoire DDR5 pour stations de travail est segmenté par type de mémoire (mémoire DDR5 ECC pour stations de travail et mémoire DDR5 non-ECC pour stations de travail), facteur de forme (RDIMM / 3DS RDIMM, UDIMM / CUDIMM, SODIMM / CSODIMM et CAMM / CAMM2), capacité (jusqu'à 4 800 MT/s, 5 200 MT/s à 5 600 MT/s, 6 000 MT/s à 6 400 MT/s et supérieur à 6 400 MT/s), vitesse (jusqu'à 5 200 MT/s, 5 600 MT/s et 6 000 MT/s et plus), application (CAO et conception 3D, stations de travail pour l'IA et la science des données, ingénierie et simulation, médias, animation et création de contenu, et informatique financière et scientifique), canal de distribution (OEM et intégrateurs de systèmes, revendeurs à valeur ajoutée d'entreprise et revendeurs informatiques, et canal de vente au détail, commerce électronique et mise à niveau aftermarket) et géographie (Amérique du Nord, Europe, Asie-Pacifique, reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
| Mémoire DDR5 ECC pour stations de travail |
| Mémoire DDR5 non-ECC pour stations de travail |
| RDIMM / 3DS RDIMM |
| UDIMM / CUDIMM |
| SODIMM / CSODIMM |
| CAMM / CAMM2 |
| Jusqu'à 4 800 MT/s |
| 5 200 MT/s à 5 600 MT/s |
| 6 000 MT/s à 6 400 MT/s |
| Supérieur à 6 400 MT/s |
| Jusqu'à 5 200 MT/s |
| 5 600 MT/s |
| 6 000 MT/s et plus |
| CAO et conception 3D |
| Stations de travail pour l'IA et la science des données |
| Ingénierie et simulation |
| Médias, animation et création de contenu |
| Informatique financière et scientifique |
| OEM et intégrateurs de systèmes |
| Revendeurs à valeur ajoutée d'entreprise et revendeurs informatiques |
| Canal de vente au détail, commerce électronique et mise à niveau aftermarket |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de mémoire | Mémoire DDR5 ECC pour stations de travail | |
| Mémoire DDR5 non-ECC pour stations de travail | ||
| Par facteur de forme | RDIMM / 3DS RDIMM | |
| UDIMM / CUDIMM | ||
| SODIMM / CSODIMM | ||
| CAMM / CAMM2 | ||
| Par capacité | Jusqu'à 4 800 MT/s | |
| 5 200 MT/s à 5 600 MT/s | ||
| 6 000 MT/s à 6 400 MT/s | ||
| Supérieur à 6 400 MT/s | ||
| Par vitesse | Jusqu'à 5 200 MT/s | |
| 5 600 MT/s | ||
| 6 000 MT/s et plus | ||
| Par application | CAO et conception 3D | |
| Stations de travail pour l'IA et la science des données | ||
| Ingénierie et simulation | ||
| Médias, animation et création de contenu | ||
| Informatique financière et scientifique | ||
| Par canal de distribution | OEM et intégrateurs de systèmes | |
| Revendeurs à valeur ajoutée d'entreprise et revendeurs informatiques | ||
| Canal de vente au détail, commerce électronique et mise à niveau aftermarket | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules de mémoire DDR5 pour stations de travail en 2026 ?
La taille du marché des modules de mémoire DDR5 pour stations de travail est projetée à 1,52 milliard USD en 2025, 1,95 milliard USD en 2026, et devrait atteindre 3,34 milliards USD d'ici 2031, avec un CAGR de 11,36 % de 2026 à 2031.
Qu'est-ce qui stimule la demande de modules de mémoire DDR5 pour stations de travail ?
Les nouvelles plateformes de stations de travail DDR5, les flux de travail d'IA locaux, la simulation et les charges de travail CAO plus importantes augmentent la demande de mémoire haute capacité qualifiée. La décision d'achat prend de plus en plus en compte la capacité requise, la compatibilité du processeur et de la carte mère, les exigences ECC et la disponibilité des configurations de modules validées.
Pourquoi l'ECC DDR5 est-elle importante pour les stations de travail professionnelles ?
La DDR5 ECC a dominé avec 62,48 % de la demande de 2025 car les charges de travail d'ingénierie, financières, de recherche et d'IA accordent une plus grande valeur à l'intégrité des données. Elle peut être particulièrement pertinente lorsqu'un calcul perdu, une sortie corrompue ou une interruption du système retarderait un projet professionnel.
Quel segment de capacité DDR5 connaît la croissance la plus rapide pour les stations de travail ?
Le segment de capacité supérieur à 128 Go devrait se développer à un CAGR de 12,39 % jusqu'en 2031, soutenu par les charges de travail d'IA locales et multi-modèles. Une capacité plus élevée peut maintenir les poids des modèles, le contexte actif et les applications concurrentes en mémoire lors de travaux professionnels exigeants.
Quelle région connaît la croissance la plus rapide pour les modules DDR5 pour stations de travail ?
L'Asie-Pacifique devrait croître à un CAGR de 12,31 % jusqu'en 2031, soutenue par la fabrication de DRAM, l'assemblage de modules et l'expansion de l'infrastructure d'IA. La région combine également d'importantes capacités de chaîne d'approvisionnement en Corée du Sud et à Taïwan avec une demande de déploiement croissante en Chine.
Quel canal de vente domine les achats de mémoire DDR5 professionnelle ?
Les OEM et intégrateurs de systèmes ont représenté 69,32 % en 2025 car la qualification des plateformes et les systèmes configurés en usine guident la plupart des achats professionnels. Ce canal aide les acheteurs à obtenir de la mémoire qui a été testée avec le processeur, la carte mère, le micrologiciel et la conception thermique choisis.