
Taille et part du marché des PMIC pour modules mémoire DDR5
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.65 Milliards de dollars |
| Taille du Marché (2031) | 1.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.43 % |
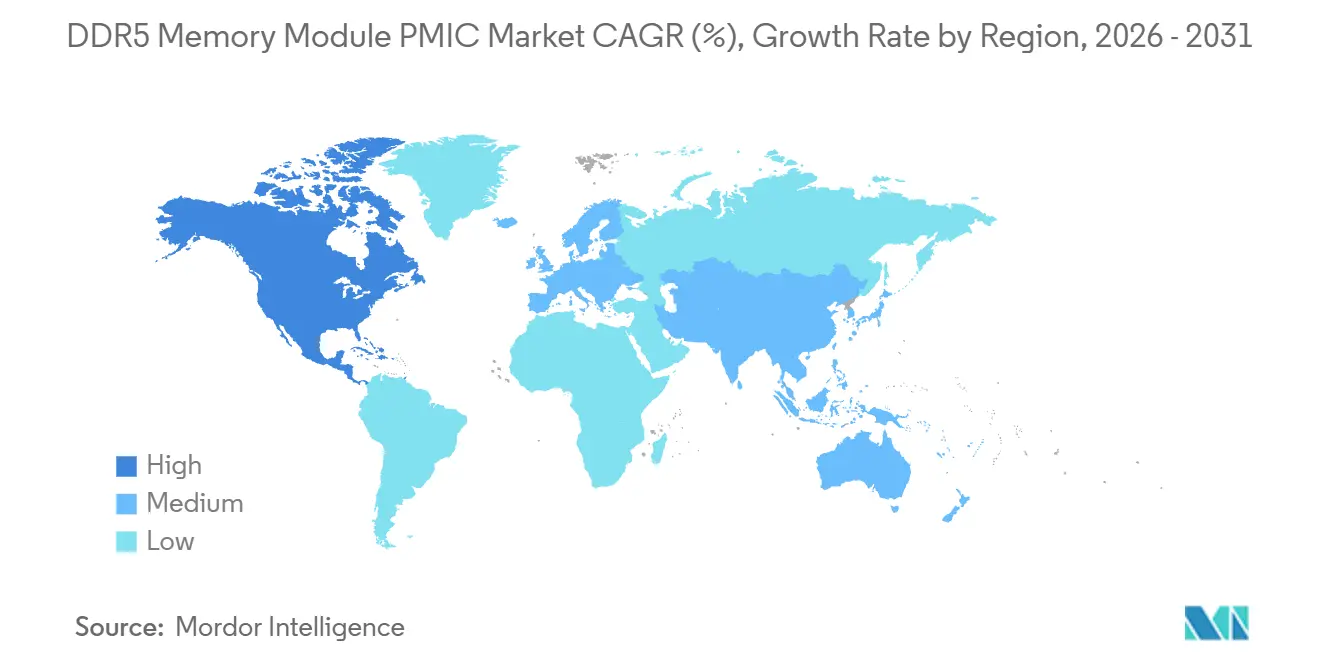
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
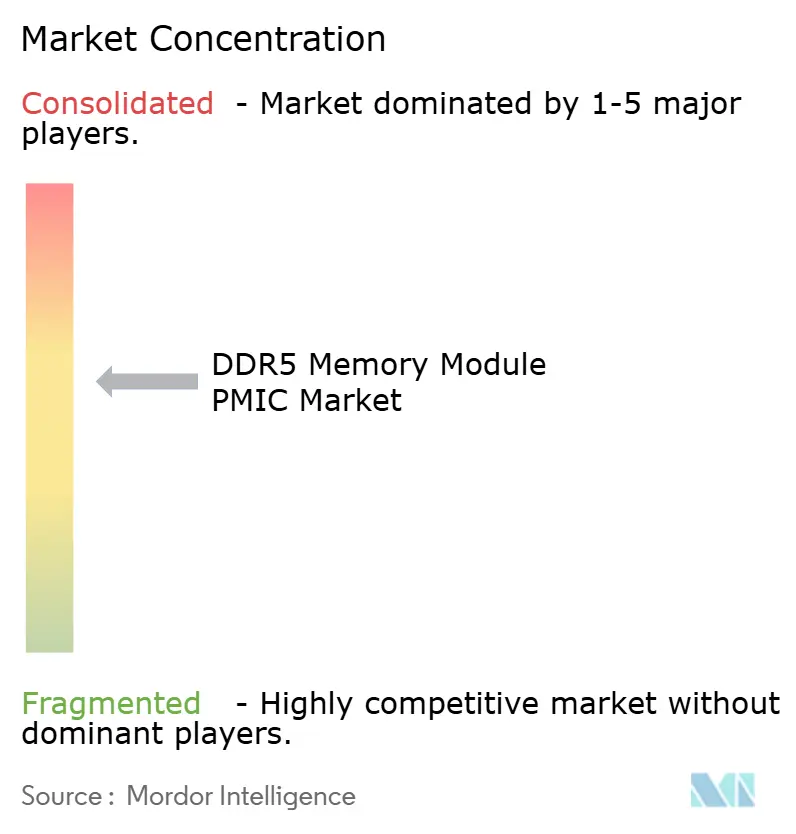
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des PMIC pour modules mémoire DDR5 par Mordor Intelligence
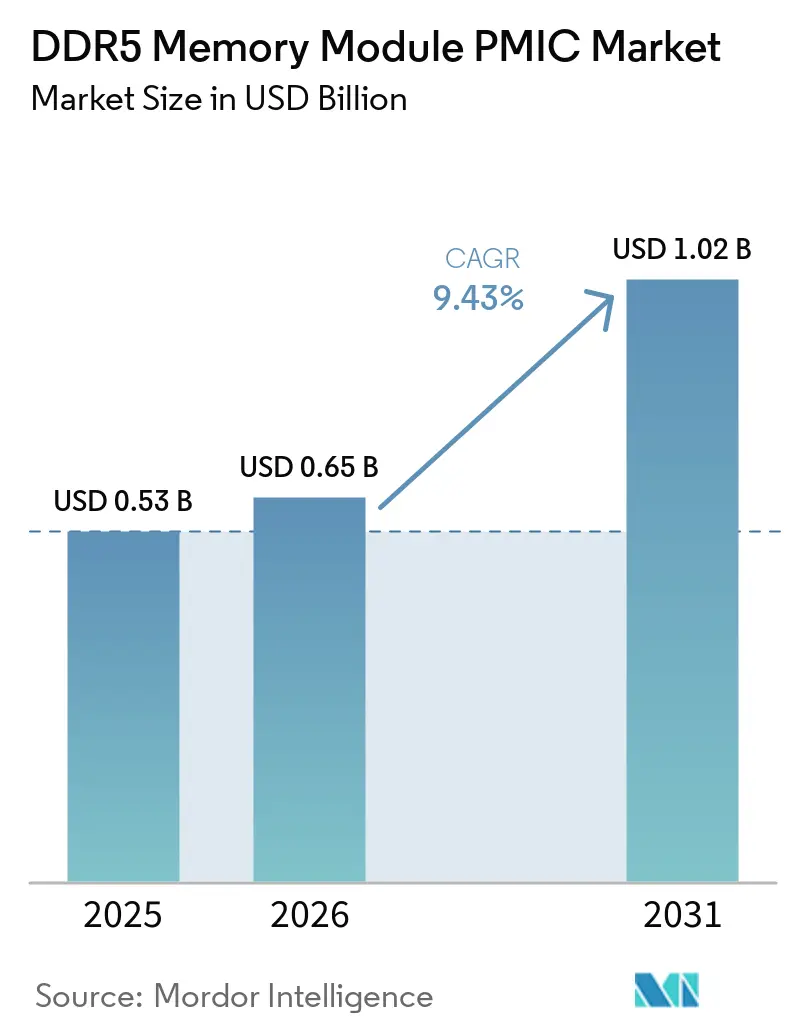
La taille du marché des PMIC pour modules mémoire DDR5 était de 0,53 milliard USD en 2025 et devrait croître de 0,65 milliard USD en 2026 pour atteindre 1,02 milliard USD d'ici 2031, à un CAGR de 9,43 % durant la période de prévision (2026-2031). Chaque DIMM DDR5 nécessite un PMIC discret sur module conformément aux spécifications JEDEC PMIC5000 à PMIC5030, ce qui lie directement la demande unitaire en PMIC aux expéditions de modules DDR5. L'investissement dans les centres de données soutient la demande de modules mémoire plus denses et de plus grande capacité, notamment dans les plateformes serveur utilisées pour les charges de travail d'intelligence artificielle. Le marché des PMIC pour modules mémoire DDR5 bénéficie de la hausse des vitesses, car chaque nouvelle génération de mémoire nécessite un dispositif d'alimentation plus performant et un nouveau cycle de qualification. Les fournisseurs se disputent les premières victoires de conception auprès des fabricants de DRAM et des fournisseurs de plateformes serveur, plutôt que de s'appuyer uniquement sur les ventes de composants autonomes. Les exigences de qualification, la tarification cyclique de la mémoire et la nécessité d'un investissement soutenu en ingénierie maintiennent la base de fournisseurs adressables limitée.
Points clés du rapport
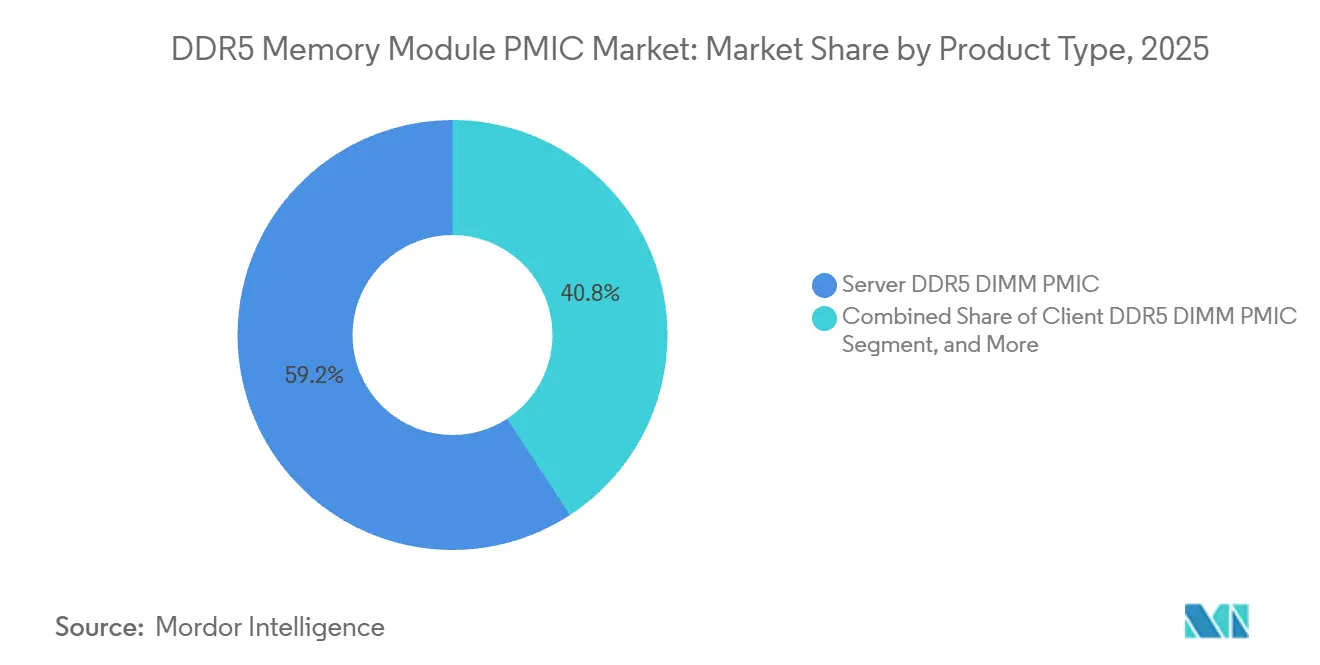
- Par type de produit, le PMIC DIMM DDR5 serveur a détenu 59,20 % de la part de revenus en 2025, tandis que le PMIC DDR5 Gen2/haute vitesse devrait croître à un CAGR de 10,58 % jusqu'en 2031 sur le marché des PMIC pour modules mémoire DDR5.
- Par type de module, le RDIMM a détenu 56,70 % de la part de revenus en 2025, tandis que le MRDIMM/MCRDIMM devrait croître à un CAGR de 10,31 % jusqu'en 2031 sur le marché des PMIC pour modules mémoire DDR5.
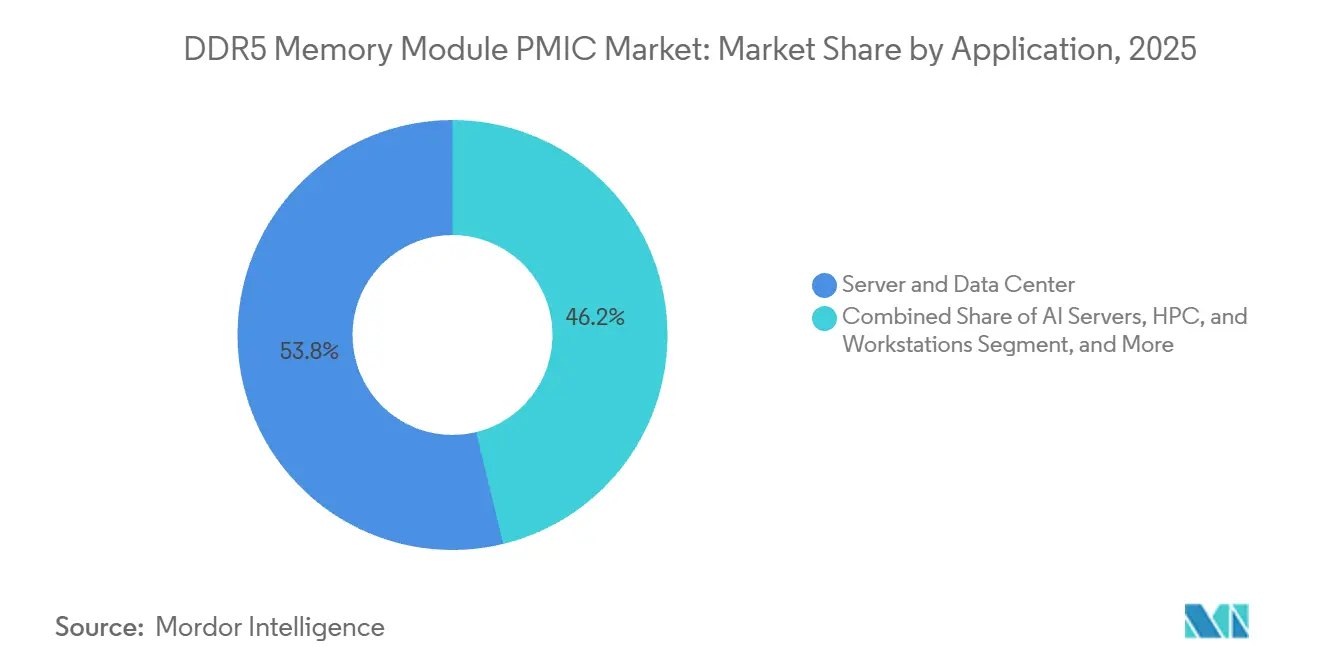
- Par application, les serveurs et centres de données ont détenu 53,80 % de la part de revenus en 2025, tandis que les serveurs IA, HPC et stations de travail devraient croître à un CAGR de 10,72 % jusqu'en 2031 sur le marché des PMIC pour modules mémoire DDR5.
- Par utilisateur final, les IDM DRAM et les fabricants de modules internes ont détenu 44,10 % des achats en 2025, tandis que les intégrateurs et assembleurs de modules tiers devraient croître à un CAGR de 10,18 % jusqu'en 2031 sur le marché des PMIC pour modules mémoire DDR5.
- Par géographie, l'Asie-Pacifique a détenu 80,40 % de la part de revenus en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 10,43 % jusqu'en 2031 sur le marché des PMIC pour modules mémoire DDR5.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des PMIC pour modules mémoire DDR5
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigence de PMIC sur module pour les DIMM DDR5 | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Densité mémoire des serveurs IA et des systèmes de calcul haute performance | +2.2% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des conceptions RDIMM et MRDIMM à plus haute vitesse | +1.5% | Amérique du Nord et Europe pour les déploiements, Asie-Pacifique pour la fabrication | Moyen terme (2-4 ans) |
| Exigences d'efficacité énergétique des centres de données | +0.9% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Architectures PMIC multi-sources | +0.5% | Amérique du Nord et Asie-Pacifique en cœur | Court terme (≤ 2 ans) |
| Fonctionnalités de télémétrie et de protection des PMIC | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigence de PMIC sur module pour les DIMM DDR5
Les exigences JEDEC font d'un PMIC discret un composant standard de chaque DIMM DDR5, y compris les modules serveur et client. La famille PMIC5000 à PMIC5030 a défini les fonctions d'interface, de contrôle et de protection requises pour ces dispositifs. Cette exigence confère au marché des PMIC pour modules mémoire DDR5 un lien matériel direct avec chaque module DDR5 expédié. La relation diffère des conceptions DDR4, où la régulation de tension pouvait rester sur la carte mère. Les grades de vitesse plus élevés nécessitent également des variantes PMIC à courant plus élevé, ce qui peut augmenter la valeur du composant par module. Samsung est entré dans ce domaine car la fourniture simultanée de DRAM et de PMIC peut réduire le travail de qualification des modules pour ses clients.[1]
Densité mémoire des serveurs IA et des systèmes de calcul haute performance
Les baies de serveurs IA utilisent de plus en plus des RDIMM de 96 Go et 128 Go, qui nécessitent des niveaux de courant adaptés aux dispositifs PMIC5020 ou PMIC5030. Cette évolution soutient un contenu PMIC de plus grande valeur à mesure que la capacité mémoire augmente sur le marché des PMIC pour modules mémoire DDR5. La consommation mondiale d'électricité des centres de données a augmenté de 17 % en 2025, et l'Agence internationale de l'énergie prévoit que la consommation atteindra 945 TWh d'ici 2030, contre 415 TWh en 2024.[2] Le Département américain de l'énergie a indiqué que les centres de données américains pourraient représenter 11,8 % de la consommation nationale d'électricité d'ici 2030. L'inférence IA conserve également de grands caches KV de modèles en mémoire, ce qui accroît la demande de configurations serveur à haute capacité. Le marché des PMIC pour modules mémoire DDR5 bénéficie donc à la fois de la croissance de la capacité mémoire des serveurs et de l'évolution vers des conceptions mémoire plus rapides.
Transition des plateformes vers des RDIMM et MRDIMM à plus haute vitesse
Les feuilles de route des plateformes serveur évoluent des RDIMM-7200 et MRDIMM-8800 vers des conceptions DDR5 plus rapides. JEDEC a publié le PMIC5030 en janvier 2026 pour les prochains niveaux de performance, notamment les applications RDIMM-8000 et MRDIMM-12800. Renesas a présenté ses solutions de chipset MRDIMM Gen 3 en juillet 2026, avec une vitesse annoncée de 16 000 MT/s et une disponibilité en production ciblée pour le second semestre 2027. Cette feuille de route crée des opportunités répétées de remplacement de PMIC sur le marché des PMIC pour modules mémoire DDR5, plutôt qu'une mise à niveau progressive unique. Les listes de fournisseurs approuvés par les OEM serveur sont spécifiques à chaque plateforme, de sorte qu'une nouvelle plateforme Intel ou AMD peut nécessiter un nouveau cycle de qualification. Les fournisseurs entretenant des relations actuelles avec les fabricants de DRAM sont mieux placés pour respecter les fenêtres de lancement plus étroites.
Exigences d'efficacité énergétique des centres de données
Les opérateurs de centres de données traitent la densité de puissance et les performances thermiques comme des critères d'achat pour les sous-systèmes mémoire. L'Agence internationale de l'énergie a indiqué que les centres de données devraient contribuer à près de la moitié de la croissance incrémentale de la demande d'électricité aux États-Unis jusqu'en 2030. Le DDR5 fonctionne à une tension inférieure à celle du DDR4, mais les pertes de commutation des PMIC s'ajoutent toujours à la chaleur des modules et aux besoins de refroidissement. Richtek a déclaré que son PMIC RTQ5153 PMIC5030 avait été validé par plusieurs fabricants de DRAM et était conforme aux exigences de la liste de fournisseurs approuvés par la plateforme Intel. Les opérateurs disposant de grands parcs de DIMM peuvent bénéficier de gains d'efficacité, car de petites pertes se répètent sur des milliers de modules installés. Le marché des PMIC pour modules mémoire DDR5 accorde par conséquent davantage d'importance à l'efficacité électrique, au comportement thermique et aux fonctions de protection, en parallèle de la conformité formelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité stricte aux normes JEDEC et longs cycles de qualification | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Complexité élevée des conceptions à basse tension et fort courant | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Concentration des clients dans les chaînes d'approvisionnement des DIMM serveur | -0.8% | Asie-Pacifique en cœur, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Pression sur les prix liée à la cyclicité de la mémoire et aux retards de plateforme | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité stricte aux normes JEDEC et longs cycles de qualification
L'approbation d'un PMIC DDR5 couvre le comportement de l'interface, la précision de la signalisation, les circuits de protection, la limitation de courant et les performances du bus I3C. JEDEC définit ces exigences dans la norme PMIC5030, publiée en janvier 2026. La validation des modules par les fabricants de DRAM et l'approbation des plateformes OEM peuvent prolonger l'ensemble du processus à 12-24 mois. Chaque lancement de PMIC5030 a obligé les fournisseurs ciblant le RDIMM-8000 à répéter la qualification, y compris les fournisseurs disposant de produits PMIC5020 antérieurs. Les fabricants de DRAM appliquent également des critères propriétaires au-delà de la base JEDEC publiée. Ce processus favorise les fournisseurs du marché des PMIC pour modules mémoire DDR5 capables de financer des programmes parallèles et de maintenir des relations clients établies.
Exigences complexes de conception à basse tension et fort courant
Les dispositifs de classe PMIC5030 acceptent des entrées VIN_Bulk de 4,25 V à 15,0 V et peuvent fournir jusqu'à 6 rails de sortie régulés. Les dispositifs doivent maintenir un contrôle de tension précis lors de changements de charge exigeants à des débits de données plus élevés et avec davantage de puces DRAM par module. Renesas répertorie la télémétrie I3C jusqu'à 12,5 MHz, les fonctionnalités en mode sécurisé, la commutation multiphase et la protection des sorties dans la conception de ses dispositifs. Les MRDIMM ajoutent des tampons MRCD et MDB actifs qui doivent également être alimentés sans augmenter l'encombrement du module. Rambus a répondu avec un chipset RDIMM serveur DDR5 9600 combinant le PMIC5030, un pilote d'horloge RCD06 et une détection thermique dans une conception validée unique. Le marché des PMIC pour modules mémoire DDR5 présente une barrière technique à l'entrée élevée, car les fabricants de dispositifs doivent satisfaire à la fois des exigences d'alimentation précises et des exigences de validation au niveau système.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les PMIC serveur constituent la base de revenus tandis que les conceptions Gen2 gagnent en dynamisme
Les PMIC DIMM DDR5 serveur ont représenté 59,20 % de la part de marché des PMIC pour modules mémoire DDR5 en 2025. La catégorie a bénéficié des prix de vente moyens plus élevés et des volumes de modules plus importants associés aux DIMM de qualité serveur. Les PMIC DIMM DDR5 client servent les plateformes SODIMM et UDIMM dans les ordinateurs portables et de bureau. Ces produits présentent des volumes unitaires significatifs liés à l'activité de renouvellement des PC, mais leur revenu par unité est plus faible car les conceptions d'alimentation sont plus simples. Les PMIC serveur à courant élevé et extrême prennent en charge les applications RDIMM-4800 à RDIMM-7200 et MRDIMM-8800. JEDEC a mis à jour le PMIC5020 via JESD301-4A en mars 2025 pour cette gamme de produits.
Le PMIC DDR5 Gen2 et haute vitesse devrait se développer à un CAGR de 10,58 % jusqu'en 2031. Sa croissance suit les transitions d'Intel et d'AMD vers des dispositifs conformes au PMIC5030 pour le fonctionnement des RDIMM-8000 et MRDIMM-12800. Rambus a présenté un chipset RDIMM serveur DDR5 9600 en juillet 2026 incluant le PMIC5030 avec son pilote d'horloge à registre de sixième génération. RAMBUS.COM Rambus a également présenté un chipset de module client DDR5 9600 en mai 2026 pour les modules CUDIMM, CQDIMM et CSODIMM avec le PMIC5120.[3] Ces offres de chipsets lient la demande de PMIC à des victoires de conception de plateforme plus larges. La qualification JEDEC reste une étape obligatoire pour les nouveaux entrants dans cette partie du secteur des PMIC pour modules mémoire DDR5.

Par type de module : les RDIMM soutiennent les volumes actuels tandis que les MRDIMM augmentent les exigences de vitesse
Le RDIMM a commandé 56,7 % de la part de revenus en 2025. Il reste l'architecture de module standard pour les plateformes serveur bi-socket grand public. Les modules à registre tamponnent les signaux de commande et d'adresse, ce qui prend en charge les configurations multi-rang et à haute capacité. Des configurations allant jusqu'à 128 Go par DIMM servent les charges de travail de bases de données, de virtualisation et d'informatique généraliste. Les produits UDIMM et SODIMM offrent de la capacité dans les systèmes de bureau et les ordinateurs portables tout en offrant une complexité PMIC moindre. Les formats LRDIMM, 3DS RDIMM et CQDIMM répondent à des exigences spécialisées de capacité et de performance.
Le MRDIMM et le MCRDIMM devraient croître à un CAGR de 10,3 % jusqu'en 2031. Le format passe de l'échantillonnage et de la qualification à l'utilisation commerciale sur les plateformes Intel Xeon 6 et AMD EPYC de classe Venice, stimulant la demande sur le marché des PMIC pour modules mémoire DDR5. Une étude sur les serveurs de production de 2025 a rapporté que le MRDIMM de première génération à 8 800 MT/s offrait une bande passante de pointe supérieure de 40 % à celle du RDIMM-6400 pour les charges de travail concernées. Renesas a déclaré que son chipset MRDIMM Gen 3 était en cours d'échantillonnage auprès des principaux fournisseurs de DRAM en juillet 2026 et vise 16 000 MT/s.[4] Les MRDIMM combinent des composants PMIC, MRCD et MDB, ce qui augmente le contenu en semi-conducteurs par module. Le secteur des PMIC pour modules mémoire DDR5 peut bénéficier lorsque les fournisseurs proposent des solutions de chipset validées plutôt que des dispositifs d'alimentation séparés.
Par application : la demande des serveurs et centres de données est en tête tandis que les charges de travail IA croissent plus rapidement
Les applications serveur et centre de données ont représenté 53,80 % de la taille du marché des PMIC pour modules mémoire DDR5 en 2025. Cette position reflétait le chevauchement entre le déploiement des RDIMM DDR5 et les cycles de renouvellement des serveurs hyperscale ou d'entreprise. Les serveurs cloud généralistes et d'entreprise utilisent souvent plus de 1 To de DRAM dans des configurations bi-socket. Chaque emplacement DIMM occupé nécessite un PMIC qualifié. Les PC clients et les ordinateurs portables génèrent un revenu PMIC par unité plus faible car les conceptions d'alimentation SODIMM et UDIMM sont moins exigeantes. Les applications télécom, réseau, industrielles et embarquées nécessitent des modules spécialisés avec des volumes plus faibles et, dans certains cas, des prix unitaires plus élevés en raison des exigences de qualification.
Les serveurs IA, HPC et stations de travail devraient croître à un CAGR de 10,72 % jusqu'en 2031. L'Agence internationale de l'énergie a rapporté que les dépenses d'investissement de 5 grandes entreprises technologiques ont dépassé 400 milliards USD en 2025 et devaient augmenter de 75 % en 2026. L'inférence IA nécessite que les grands caches KV de modèles restent en mémoire, ce qui peut amener des DIMM à plus haute capacité en considération. Cette condition favorise une utilisation plus précoce des configurations MRDIMM que les déploiements informatiques conventionnels pourraient nécessiter. Les équipes d'infrastructure des hyperscalers sont de plus en plus impliquées dans la définition des configurations mémoire et des choix de composants approuvés sur le marché des PMIC pour modules mémoire DDR5. Le marché des PMIC pour modules mémoire DDR5 est donc exposé à la fois aux volumes de construction de serveurs et aux préférences de qualification des grands opérateurs de centres de données.
Par utilisateur final : les IDM DRAM mènent les achats tandis que les intégrateurs se développent
Les IDM DRAM et les fabricants de modules internes ont détenu 44,10 % des achats de PMIC en 2025. Samsung Electronics, SK hynix et Micron Technology peuvent qualifier les PMIC conjointement avec leurs puces DRAM lors du développement des modules. Ce processus intégré permet des vérifications de compatibilité au stade de la fixation des puces plutôt qu'uniquement après l'achèvement du module. Il peut raccourcir les délais de développement et renforcer les relations avec les fournisseurs. Les fabricants indépendants de modules mémoire, notamment Kingston et Innodisk, achètent des PMIC qualifiés pour des modules de marque vendus aux détaillants, aux intégrateurs de systèmes et aux clients cloud régionaux. Les OEM et ODM de serveurs, PC et stations de travail influencent le choix des composants par les exigences définies dans leurs conceptions de référence.
Les intégrateurs et assembleurs de modules tiers devraient se développer à un CAGR de 10,18 % jusqu'en 2031. Le groupe répond aux besoins en mémoire serveur sous marque blanche au sein du marché des PMIC pour modules mémoire DDR5 pour les fournisseurs cloud régionaux et les constructeurs de serveurs ODM en Asie-Pacifique. Les assembleurs sous contrat peuvent fournir des modules intégrant des PMIC pour les clients ayant besoin de spécifications sur mesure. Les grands IDM DRAM restent au cœur de ce modèle d'approvisionnement car ils contrôlent une grande partie de l'approvisionnement en DRAM qualifié. Les OEM de systèmes industriels et embarqués constituent le plus petit groupe d'utilisateurs finaux dans la segmentation fournie. Leurs exigences de température étendue, leurs longs cycles de vie des produits et leurs spécifications de fiabilité peuvent soutenir une tarification PMIC premium. Cette partie du secteur des PMIC pour modules mémoire DDR5 offre un mélange différent de volume, de rigueur de qualification et de potentiel de marge.
Analyse géographique
L'Asie-Pacifique a représenté 80,40 % de la part de marché des PMIC pour modules mémoire DDR5 en 2025. La Corée du Sud, Taïwan et la Chine concentrent la fabrication de DRAM, l'assemblage de modules et la production de chipsets pertinents. La Corée du Sud accueille les principales opérations de fabrication de DRAM pour Samsung Electronics et SK Hynix. Taïwan soutient l'écosystème d'assemblage de modules sous contrat et est le siège de Richtek Technology. SK hynix a annoncé un investissement de 54 billions KRW dans ses installations DRAM Yongin Y2 et NAND Cheongju M17 en 2026. L'investissement annoncé souligne le rôle continu de la région dans la production de mémoire avancée.
L'Amérique du Nord devrait croître à un CAGR de 10,43 % jusqu'en 2031. L'investissement des hyperscalers américains dans les centres de données accroît la demande de mémoire serveur DDR5 à grande échelle. L'Agence internationale de l'énergie a rapporté 320 milliards USD de dépenses en infrastructure IA et centres de données par Amazon, Microsoft, Meta, Alphabet et leurs pairs en 2025. Micron a déclaré en juillet 2026 que son engagement de fabrication aux États-Unis atteignait 250 milliards USD jusqu'en 2035. Ce plan vise 40 % de production nationale de DRAM à partir d'installations à New York, en Idaho et en Virginie. La base de production régionale peut développer l'assemblage local de modules et, par conséquent, la demande correspondante sur le marché des PMIC pour modules mémoire DDR5.
L'Europe contribue par le biais des déploiements de serveurs d'entreprise et des opérations de conception associées à Renesas, Infineon Technologies et STMicroelectronics. La fabrication reste plus concentrée en Asie-Pacifique. Le reste du monde comprend le Moyen-Orient et l'Afrique et l'Amérique du Sud, où la demande en est à un stade plus précoce. L'investissement du Conseil de coopération du Golfe dans l'infrastructure d'IA souveraine soutient l'activité régionale des centres de données. Le marché des PMIC pour modules mémoire DDR5 reste lié à la capacité d'approvisionnement asiatique même si la croissance de la demande devient géographiquement plus distribuée.
Paysage concurrentiel
Le marché des PMIC pour modules mémoire DDR5 est modérément concentré, avec un groupe limité de fournisseurs proposant des produits qualifiés JEDEC dans la gamme PMIC50xx. Renesas Electronics dispose de produits conformes aux PMIC5010, PMIC5020 et PMIC5030 pour les modules serveur, y compris les applications MRDIMM à courant plus élevé. Renesas identifie le RRG5322 comme un produit PMIC5030 pour les conceptions RDIMM et MRDIMM. Les IDM DRAM agissent également comme fournisseurs captifs pour leur propre production de modules mémoire. Leur développement interne de PMIC peut combiner l'optimisation de la DRAM et de l'alimentation au sein d'un seul programme de module. La conformité JEDEC et les listes de fournisseurs approuvés spécifiques aux plateformes réduisent le pool de fournisseurs commercialement actifs pour chaque génération de serveur.
Rambus s'est développé de la propriété intellectuelle vers des solutions en silicium pour les modules DDR5 serveur et client. Son chipset RDIMM serveur DDR5 9600 de juillet 2026 est fourni avec un PMIC5030, un RCD06, un concentrateur SPD et un capteur de température. Le chipset client de mai 2026 de l'entreprise a étendu la même approche aux formats de modules pour PC IA. Richtek offre une autre option d'approvisionnement qualifié via son PMIC RTQ5153 pour les applications PMIC5030. Ces offres réduisent le risque de source unique pour les OEM sur le marché des PMIC pour modules mémoire DDR5 tout en maintenant une barre technique et de qualification élevée.
Monolithic Power Systems avait confirmé des commandes initiales pour des composants mémoire DDR5 haute vitesse en 2026. En septembre 2026, elle a conclu un accord de fabrication à long terme avec GlobalFoundries pour des solutions de gestion de l'alimentation, avec une production en volume ciblée pour début 2027. La division LSI de Samsung sert de fournisseur interne de PMIC pour les lignes de modules DDR5 de Samsung. Les domaines d'opportunité comprennent les PMIC à courant extrême pour les modules MRDIMM Gen2 et Gen3 au-dessus de 12 800 MT/s. Les modules mémoire CXL et les conceptions industrielles ou robustes offrent également des opportunités spécialisées car ils nécessitent des capacités d'alimentation et de fiabilité sur mesure. Le marché des PMIC pour modules mémoire DDR5 continue de favoriser les fournisseurs qui combinent des capacités de conception d'alimentation, une connaissance de l'interface mémoire et des relations de qualification établies.
Leaders du secteur des PMIC pour modules mémoire DDR5
-
Rambus Inc.
-
Renesas Electronics Corporation
-
Monolithic Power Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
Richtek Technology Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : GlobalFoundries et Monolithic Power Systems ont annoncé un accord de fabrication à long terme pour déployer la technologie de processus propriétaire de MPS dans l'installation avancée de semi-conducteurs 300 mm de GF à Singapour. La production en volume est ciblée pour début 2027, augmentant la capacité pour les solutions de gestion de l'alimentation au service des marchés de l'infrastructure IA et cloud, un développement de la chaîne d'approvisionnement qui accroît la capacité de MPS à concourir pour des victoires de conception de PMIC DDR5 à grande échelle.
- Juillet 2026 : Renesas Electronics a annoncé ses solutions de chipset MRDIMM DDR5 de troisième génération, faisant progresser les performances de la mémoire serveur à 16 000 MT/s, soit une bande passante supérieure de 25 % à celle de la Gen 2, avec des composants MRCD (RRG5013x) et MDB (RRG5103x) en cours d'échantillonnage auprès de tous les principaux fournisseurs de DRAM. La disponibilité en production est attendue au second semestre 2027, et la plateforme comprend des composants PMIC, concentrateur SPD et capteur de température.
- Juillet 2026 : Rambus a annoncé son chipset RDIMM serveur DDR5 9600, intégrant son pilote d'horloge à registre de sixième génération (RCD06), le PMIC5030, le concentrateur SPD et les circuits intégrés de capteur de température dans une solution unifiée prenant en charge les RDIMM jusqu'à 9 600 MT/s, soit une augmentation de bande passante de 20 % par rapport à son chipset de génération précédente, ciblant les charges de travail serveur intensives en données pour l'IA agentique, le HPC et autres.
- Mai 2026 : Rambus a annoncé son chipset complet de module mémoire client DDR5 9600 pour les modules CUDIMM, CQDIMM et CSODIMM dans les PC IA de nouvelle génération, comprenant le pilote d'horloge client Gen2 (CKD02), le PMIC5120 et le concentrateur SPD, prenant en charge le fonctionnement des modules mémoire PC de 8 000 à 9 600 MT/s.
- Janvier 2026 : JEDEC a publié la norme de circuit intégré de gestion de l'alimentation PMIC5030 (JESD301-5, version 1.00), formalisant les paramètres d'interface, les protocoles de signalisation et les fonctionnalités de protection pour les dispositifs PMIC5030 utilisés dans les applications de modules mémoire RDIMM-8000 et MRDIMM-12800. La publication de la norme a déclenché des cycles de re-qualification obligatoires pour tous les fournisseurs de PMIC DDR5 souhaitant participer à la prochaine génération de plateformes serveur.
Périmètre du rapport mondial sur le marché des PMIC pour modules mémoire DDR5
Le rapport sur le marché des PMIC pour modules mémoire DDR5 est segmenté par type de produit (PMIC DIMM DDR5 client, PMIC DIMM DDR5 serveur, PMIC serveur à courant élevé/extrême, et PMIC DDR5 Gen2/haute vitesse), type de module (UDIMM, SODIMM/SO-DIMM, RDIMM, MRDIMM/MCRDIMM, CUDIMM, CSODIMM, et autres (LRDIMM, 3DS RDIMM, CQDIMM)), application (serveurs et centres de données, PC clients et ordinateurs portables, serveurs IA, HPC et stations de travail, systèmes industriels et embarqués, infrastructure télécom et réseau, autres, dont systèmes automobiles et robustes), utilisateur final (fabricants de modules mémoire, IDM DRAM/fabricants de modules internes, intégrateurs et assembleurs de modules tiers, OEM/ODM de serveurs, PC et stations de travail, et OEM de systèmes industriels et embarqués), et géographie (Amérique du Nord, Europe, Asie-Pacifique (Chine, Japon, Corée du Sud, Taïwan, reste de l'Asie-Pacifique), reste du monde). Les prévisions de marché sont fournies en termes de valeur (USD).
| PMIC DIMM DDR5 client |
| PMIC DIMM DDR5 serveur |
| PMIC serveur à courant élevé/extrême |
| PMIC DDR5 Gen2/haute vitesse |
| UDIMM |
| SODIMM / SO-DIMM |
| RDIMM |
| MRDIMM / MCRDIMM |
| CUDIMM |
| CSODIMM |
| Autres (LRDIMM, 3DS RDIMM, CQDIMM) |
| Serveurs et centres de données |
| PC clients et ordinateurs portables |
| Serveurs IA, HPC et stations de travail |
| Systèmes industriels et embarqués |
| Infrastructure télécom et réseau |
| Autres, dont systèmes automobiles et robustes |
| Fabricants de modules mémoire |
| IDM DRAM / Fabricants de modules internes |
| Intégrateurs et assembleurs de modules tiers |
| OEM / ODM de serveurs, PC et stations de travail |
| OEM de systèmes industriels et embarqués |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de produit | PMIC DIMM DDR5 client | |
| PMIC DIMM DDR5 serveur | ||
| PMIC serveur à courant élevé/extrême | ||
| PMIC DDR5 Gen2/haute vitesse | ||
| Par type de module | UDIMM | |
| SODIMM / SO-DIMM | ||
| RDIMM | ||
| MRDIMM / MCRDIMM | ||
| CUDIMM | ||
| CSODIMM | ||
| Autres (LRDIMM, 3DS RDIMM, CQDIMM) | ||
| Par application | Serveurs et centres de données | |
| PC clients et ordinateurs portables | ||
| Serveurs IA, HPC et stations de travail | ||
| Systèmes industriels et embarqués | ||
| Infrastructure télécom et réseau | ||
| Autres, dont systèmes automobiles et robustes | ||
| Par utilisateur final | Fabricants de modules mémoire | |
| IDM DRAM / Fabricants de modules internes | ||
| Intégrateurs et assembleurs de modules tiers | ||
| OEM / ODM de serveurs, PC et stations de travail | ||
| OEM de systèmes industriels et embarqués | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les PMIC de modules mémoire DDR5 ?
Le secteur devrait croître à un CAGR de 9,43 % de 2026 à 2031, pour atteindre 1,02 milliard USD d'ici 2031. La demande suit les expéditions de modules DDR5 et la transition vers des conceptions de mémoire serveur à courant plus élevé.
Pourquoi les DIMM DDR5 ont-ils besoin d'un PMIC ?
Les spécifications JEDEC exigent un PMIC discret sur module pour les DIMM DDR5. Cette exigence déplace la régulation de tension sur le module et crée un besoin direct en composant pour chaque DIMM DDR5 qualifié expédié.
Quel type de produit PMIC DDR5 a dominé les revenus en 2025 ?
Le PMIC DIMM DDR5 serveur a dominé avec 59,02 % de la part de revenus en 2025. Les modules de qualité serveur présentent des exigences d'alimentation plus élevées et ont généralement un revenu par unité plus important que les applications DIMM client.
Quel format de module mémoire connaît la croissance la plus rapide ?
Le MRDIMM et le MCRDIMM devraient croître à un CAGR de 10,31 % jusqu'en 2031. Leur bande passante plus élevée prend en charge les charges de travail IA et analytiques nécessitant une plus grande capacité mémoire et un débit de données plus important.
Quelle application se développe le plus rapidement pour les fournisseurs de PMIC DDR5 ?
Les serveurs IA, HPC et stations de travail devraient croître à un CAGR de 10,72 % jusqu'en 2031. Ces systèmes utilisent des configurations mémoire denses et peuvent accélérer la demande pour les générations avancées de PMIC.