
クリーンルーム復旧市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.64 十億米ドル |
| 市場規模 (2031) | 1.9 十億米ドル |
| 成長率 (2026 - 2031) | 24.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリーンルーム復旧市場分析
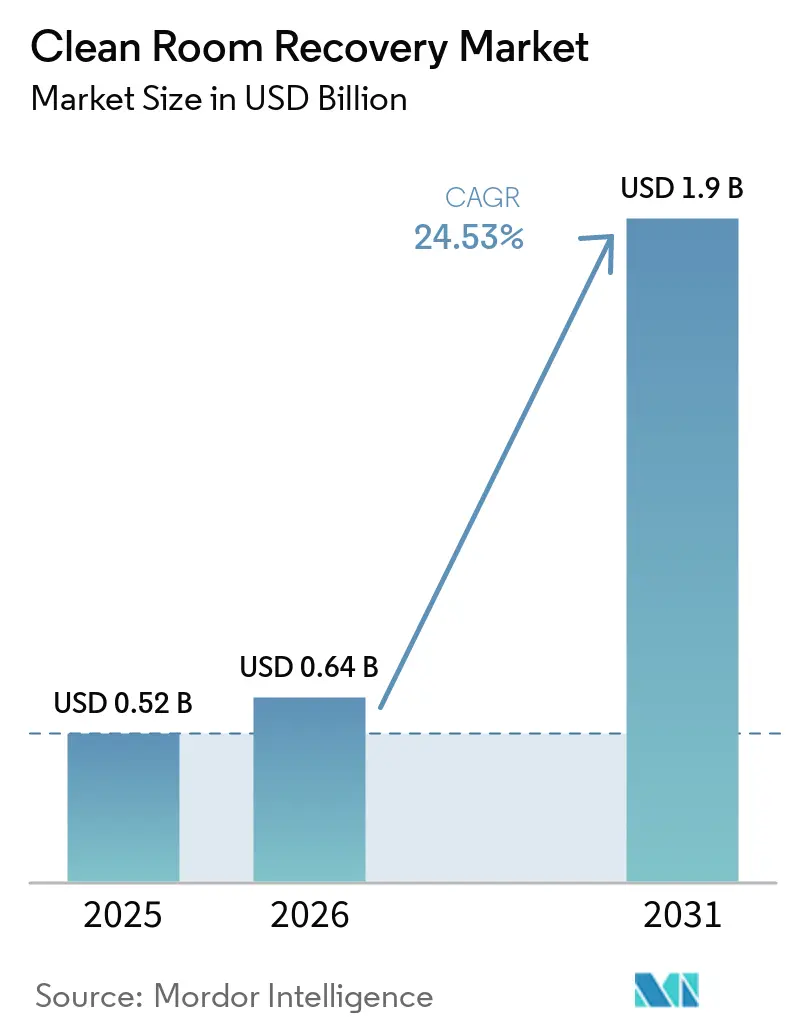
クリーンルーム復旧市場規模は、2025年に0.52 ビリオン 米ドル、2026年に0.64 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 24.53%で成長し、2031年までに1.90 ビリオン 米ドルに達する見込みです。汚染管理規制の強化により、製薬および半導体施設において復旧計画が日常的な要件となっています。新たなクリーンルームの建設も、復旧システム、訓練を受けた対応者、および文書化された再稼働手順を必要とするサイト数を増加させています。デジタルプラットフォームは、施設がインシデント発生時および操業再開後に確認できる環境記録を必要とするため、ますます重要性を増しています。プロバイダーは、監視ソフトウェア、バリデーション記録、フィールドサービスをより広範なサービス提供に統合することで対応しています。こうした状況は、ベンダーが文書化要件を満たしながら管理された環境を復旧するオペレーターを支援する機会を生み出しています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアおよび復旧プラットフォームが2025年のクリーンルーム復旧市場シェアの71.56%を占め、サービスは2031年にかけてCAGR 26.42%で拡大する見込みです。
- 復旧環境デプロイメント別では、クラウドが2025年のクリーンルーム復旧市場シェアの67.18%を占め、ハイブリッドデプロイメントは2031年にかけてCAGR 25.89%で拡大する見込みです。
- 組織規模別では、大企業が2025年のクリーンルーム復旧市場シェアの72.16%を占め、中小企業は2031年にかけてCAGR 26.15%で拡大する見込みです。
- 業種別では、BFSIが2025年のクリーンルーム復旧市場シェアの22.31%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 25.06%で拡大する見込みです。
- 地域別では、北米が2025年のクリーンルーム復旧市場シェアの37.49%を占め、アジア太平洋地域は2031年にかけてCAGR 25.35%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルクリーンルーム復旧市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 汚染管理要件の厳格化 | +4.5% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| 半導体ファブおよび先端パッケージングの拡大 | +4.2% | アジア太平洋地域、北米への波及あり | 中期(2〜4年) |
| 歩留まり損失および稼働停止コストの増大 | +3.8% | グローバル、ファブ地域に集中 | 短期(2年以内) |
| 細胞・遺伝子・無菌製造の成長 | +3.5% | 北米、欧州、およびアジア太平洋地域の新興サイト | 中期(2〜4年) |
| 外部委託による専門復旧サポート | +3.0% | グローバル、北米と欧州での普及率が高い | 長期(4年以上) |
| 異常気象および浸水イベント | +2.3% | アジア太平洋地域、北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制対象製造における汚染管理要件の厳格化
規制当局は、施設が孤立したコンプライアンスチェックではなく、継続的な汚染管理を示すことをますます求めています。ISO 14644-5:2025は、操業管理プログラム、影響評価、人員管理、および特別清掃手順に関する要件を定めています。この規格は2004年の初版に取って代わり、クリーンルーム操業に関する文書化の期待水準を引き上げました。EU GMP附属書1も、無菌サイトが設計、ユーティリティ、人員、監視にわたる統合的な汚染管理戦略を維持することを求めています。[1] したがって、復旧チームは再稼働プロセス中に管理措置が機能したことを示す証拠を提出しなければなりません。この要件は、環境データとバリデーション記録を監査対応フォーマットで保存するプラットフォームに有利に働きます。クリーンルーム復旧市場は、復旧作業が文書化された操業管理と結びついたことで恩恵を受けています。規制対象の生産を再開しなければならない場合、施設は汚染イベントを単純な清掃作業として扱うことができません。デジタルロギングは、粒子数記録、清掃証拠、および是正措置のレビューを支援します。ISO 14644-5:2025もまた、操業手順をクリーンルーム管理フレームワーク内に位置づけています。半導体要件も、SEMI S12除染規格の改訂が進むにつれてより正式なものとなっています。これにより、復旧ソフトウェアおよび専門サービスへの継続的な需要が生まれています。
半導体ファブおよび先端パッケージング能力の拡大
新たなファブは、より多くの管理されたスペース、より多くのプロセスツール、および障害発生後に迅速に復旧しなければならないサイトを生み出します。UMCは2026年7月、シンガポールでの段階的拡張と台南での新ファブ建設を発表しました。これらのプロジェクトは、人工知能およびエッジコンピューティングに関連する需要を支援することを目的としていました。Micronは2026年1月、シンガポールでウェーハ製造施設の起工式を行いました。計画投資額は10年間で240 ビリオン 米ドルであり、プロジェクトは70万平方フィートのクリーンルームスペースを目標としています。各新サイトには、環境監視、除染手順、および再認定能力が必要です。先端施設は、粒子、化学物質漏洩、浸水、および装置逸脱のリスクに直面しています。代替ツールの入手には12ヶ月以上かかる場合があり、生産継続のためにその場での復旧が重要となります。訓練を受けた技術者を持つプロバイダーは、影響を受けた領域の評価に要する時間を短縮できます。デジタル監は、復旧判断を支援するベースライン情報を保持することもできます。したがって、クリーンルーム復旧市場は、新しいファブの規模と価値密度から恩恵を受けます。SEMI準拠の実践と監視統合を組み合わせるベンダーは、ファブオペレーターのニーズに対応できます。これは特に、日本、韓国、台湾、シンガポール、および北米において重要です。
歩留まり損失および長期生産停止コストの増大
汚染は、半導体および製薬オペレーターに直接的な生産損失をもたらす可能性があります。ある文書化された事例では、ISO 4リソグラフィーベイにおけるHEPAフィルター交換の延期が、不良率の1.2%から4.8%への上昇と関連していました。同事例では72時間の修復作業が必要となり、廃棄製品と収益損失で1.2 ミリオン 米ドルが発生しました。このような事例は、オペレーターが迅速な評価と管理された修復に価値を置く理由を示しています。復旧計画は、障害発生時のプロセス歩留まりを保護できます。また、再稼働が別の逸脱を引き起こすリスクを低減することもできます。稼働停止のコストは、オペレーターが復旧支出を評価する方法を変えます。半導体および製薬施設は、復旧手配を施設準備の一部としてますます扱うようになっています。文書化された対応手順は、チームが清掃、試験、および品質レビューを調整するのに役立ちます。その結果生じる需要は、緊急労働を超えて、記録を利用可能な状態に保つソフトウェアにまで及びます。クリーンルーム復旧市場は、施設がインシデントを経験する前に復旧契約が締結されることで強化されます。プロバイダーは、緊急対応とデジタルバリデーションワークフローを組み合わせることで差別化できます。このアプローチは、顧客が再稼働文書を管理するのにも役立ちます。
細胞・遺伝子・無菌製造能力の成長
細胞・遺伝子治療施設は、汚染に対して高い感受性を持つ環境で操業しています。ジョンソン・エンド・ジョンソンは2026年2月、ペンシルベニア州に10 ビリオン 米ドルを超える細胞治療製造施設への投資を発表しました。UCBのワロニア地域にあるGenesisの遺伝子治療施設は、216 ミリオン 米ドルを超える投資を経て2026年4月に操業を開始しました。Kincell Bioも2026年4月、リサーチトライアングルパーク施設にISO 7クリーンルームスイートを2室追加しました。これらの追加により、感度の高い生産環境の設置基盤が拡大します。無菌充填・仕上げおよび細胞治療スイートは、汚染イベント後に広範なバリデーションを必要とします。施設は、生産再開前に粒子試験、表面検査、微生物サンプリング、および気流検証を完了する必要がある場合があります。EU GMP附属書1は、無菌製造活動全体を通じた汚染管理と文書化された証拠の必要性を強調しています。これは、記録管理とリモート品質レビューへの需要を支援します。クリーンルーム復旧市場には、物理的な修復とこれらのデジタル機能を組み合わせるプロバイダーにとっての機会があります。このようなシステムは、作業進行中に復旧記録を整理するチームを支援できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ISO認定復旧技術者の限られた供給 | -2.8% | グローバル、北米で最も深刻、アジア太平洋地域でも顕在化 | 短期(2年以内) |
| 生産再開前の高いバリデーション負担 | -1.9% | グローバル、製薬および半導体施設で最も強い | 中(2〜4年) |
| 精密機器に対する化学的適合性リスク | -1.1% | グローバル | 中期(2〜4年) |
| 断片化したインシデントデータと復旧仕様 | -0.8% | グローバル、標準化が進んでいない環境でより大きな影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ISO認定復旧技術者の限られた供給
クリーンルーム復旧市場は、訓練を受けた復旧作業者の供給が限られているという課題に直面しています。2026年の労働力調査では、2028年までに製薬およびバイオテクノロジー製造全体で18万人の有資格労働者が不足する可能性が指摘されました。同草案では、技術者の年間離職率が約28%であることも報告されました。復旧作業者は、ISO 14644、cGMP、バリデーション、および汚染管理に関する専門知識を必要とします。トレーニングには、一般的な製造準備に加えて12〜18ヶ月かかる場合があります。プロバイダーは、長期的な人員配置を維持するか、対応時間の遅延を受け入れなければならない場合があります。新たな製薬、バイオテクノロジー、および半導体サイトが同じスキルを競い合う地域では、人材不足が最も深刻です。対応の遅れは、インシデントが生産に影響を与えた場合に顧客の稼働停止時間を増加させる可能性があります。労働力プログラムは、クリーンルーム職種のパイプライン開発を始めています。BioTalent Canadaは、バイオ製造におけるクリーンルーム作業に焦点を当てたクリーンルーム準備認定プログラムを導入しました。しかし、トレーニング能力が施設拡張に追いつくには時間がかかります。より多くの有資格労働者が確保されるまで、サービス企業は急速な地理的拡大に制限を受ける可能性があります。
生産再開前の高いバリデーション負担
汚染されたクリーンルームは、基本的な清掃対応ではなく、規制された再稼働プロセスを必要とします。施設は、影響を受けた操業を再開する前に、粒子数、表面スワブ結果、微生物結果、および気流検証を収集しなければなりません。EU GMP附属書1は、施設が汚染管理戦略が意図通りに機能したことを実証することを求めています。このプロセスは、複数スイートの無菌施設では数日から数週間の再稼働遅延を引き起こす可能性があります。サイトの手順に不慣れなチームも、さらなる調査を必要とする逸脱を生じさせる可能性があります。これらの要件により、復旧作業はより複雑でコストがかかるものとなる可能性があります。デジタル文書化は、物理的な修復中の一部の管理上の負担を軽減できます。リモート品質レビューにより、バリデーション作業を除染作業と並行して進めることができます。文書化ツールを組み合わせた復旧プロバイダーは、記録の欠落リスクを低減できます。クリーンルーム復旧市場は、顧客が断片化したインシデント記録と一貫性のない復旧仕様に依存しているため、依然として制約を受けています。化学的適合性も、清掃剤が精密機器や表面に影響を与える可能性があるため、引き続き重要です。これらの要因は、サイト固有の手順と監査可能な記録を提供できるプロバイダーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアプラットフォームが収益を支え、サービスが拡大
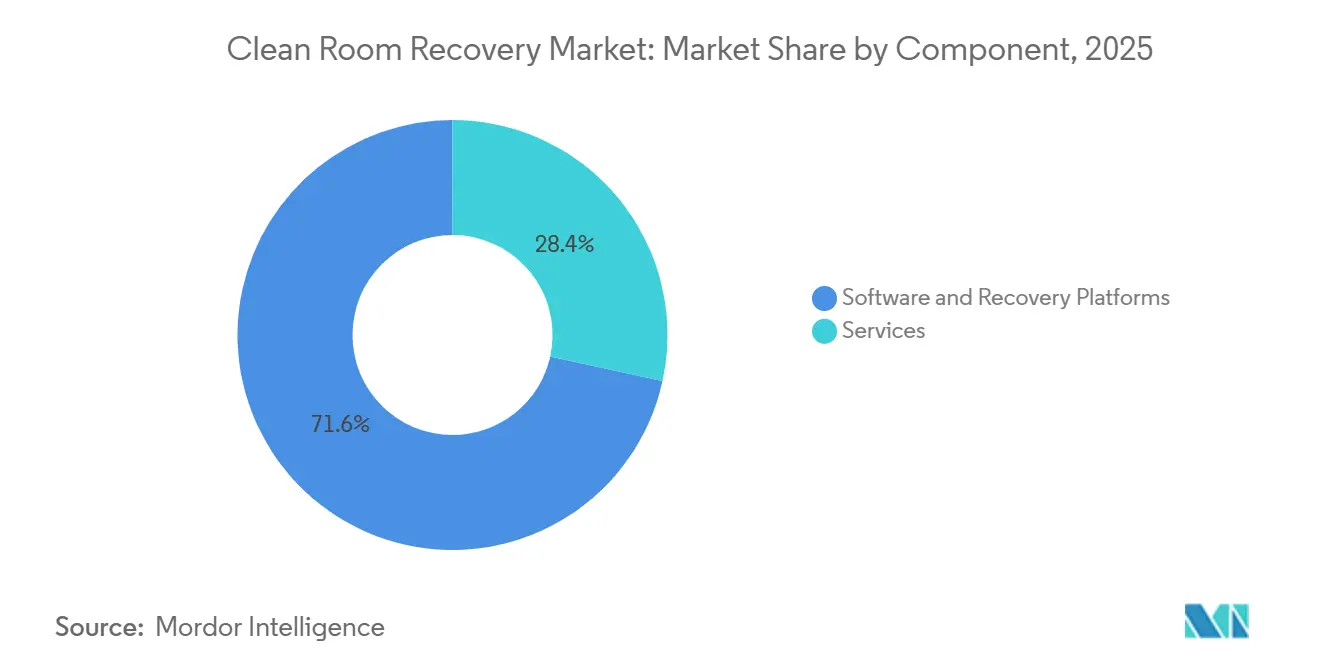
ソフトウェアおよび復旧プラットフォームは、2025年のクリーンルーム復旧市場シェアの71.56%を占めました。この地位は、デジタル汚染監視、環境データロギング、およびクラウドベースのコンプライアンス管理への需要を反映しています。施設は、インシデント発生後だけでなく、継続的な監視のためにライセンスを購入するケースが増えています。これらのシステムは、監査および復旧レビュー中に使用できるバリデーション記録を保持します。CURIS System, Inc.は2026年1月、製薬製造およびBSL実験室環境全体での自動生物除染システムの統合拡大を報告しました。同社はこの取り組みを、より迅速なバリデーションサイクルとcGMP対応の監査文書と結びつけました。ソフトウェアの主導的なシェアは、継続的な管理の証拠に置かれる価値を示しています。管理されたスペースにイベントが影響を与えた場合、物理的な修復は依然として必要です。プラットフォームモデルは、顧客に環境およびバリデーションデータの信頼できるソースを提供します。
サービスは、2026年から2031年にかけてCAGR 26.42%で拡大する見込みです。半導体および細胞治療施設が新たなクリーンルーム能力を追加するにつれて、サービス需要が高まります。これらの顧客は、緊急対応とインシデント後の再認定サポートを必要としています。Controlled Contamination ServicesとSasser Restorationは、対応速度とセクター固有のGMP経験を通じて競争しています。AES Clean Technology, Inc.は、クリーンルーム設計、清掃サービス、および汚染管理戦略業務を提供しています。プロバイダーは、サービスエンゲージメントを活用して、クライアントに定期的なプラットフォームサブスクリプションを紹介できます。プラットフォーム統合ベンダーは、修復中に監査対応文書を提供することもできます。文書化の期待が高まるにつれて、純粋なサービス企業はより大きな能力格差に直面する可能性があります。クリーンルーム復旧産業は、技術とフィールド実行を組み合わせたライフサイクルサポートへと移行しています。


復旧環境デプロイメント別:ハイブリッドモデルがコンプライアンスニーズに対応
クラウドデプロイメントは2025年に67.18%のシェアを占めました。複数サイトにわたる集中監視、デジタルバリデーション記録、およびリモート品質レビューを支援します。クラウドプラットフォームは、既存の技術システムに復旧ツールを追加することで、顧客のインフラニーズを削減できます。また、エンタープライズオペレーターが施設間の環境情報を比較することも可能にします。クラウドデプロイメントのクリーンルーム復旧市場規模は、継続的なコンプライアンス管理におけるソフトウェアの役割を反映しています。クラウドツールは、複数の管轄区域にサイトを持つ大規模オペレーターに特に有用です。集中分析と標準化された記録処理を支援します。これらの機能は、オペレーターがネットワーク全体の復旧手順を管理するのに役立ちます。
ハイブリッドデプロイメントは、2031年にかけてCAGR 25.89%で拡大する見込みです。製薬および半導体オペレーターは、クラウド分析とプロセスクリティカルな記録のローカル管理のバランスをとるためにハイブリッドシステムを使用しています。データ居住規則が制限的な場合、オンプレミスストレージは引き続き重要となる可能性があります。ローカルの環境ベースラインデータは、ネットワーク障害や施設緊急時にも利用可能な状態を維持できます。ハイブリッド対応プラットフォームは、オフライン対応のデータロギングとローカルアラートをサポートできます。オペレーターは、エッジコンピューティング機能を追加するためにクラウド専用システムをアップグレードしています。組み込みセンサーネットワークは、ローカルノードとクラウドダッシュボードの両方にデータを供給できます。この構成は、地震や気象関連の障害に直面するアジア太平洋地域のファブに関連しています。ハイブリッドアーキテクチャを持つベンダーは、単一のデプロイメントモデル内でレジリエンスと文書化要件に対応できます。
組織規模別:大企業が主導し、中小企業がアクセスを拡大
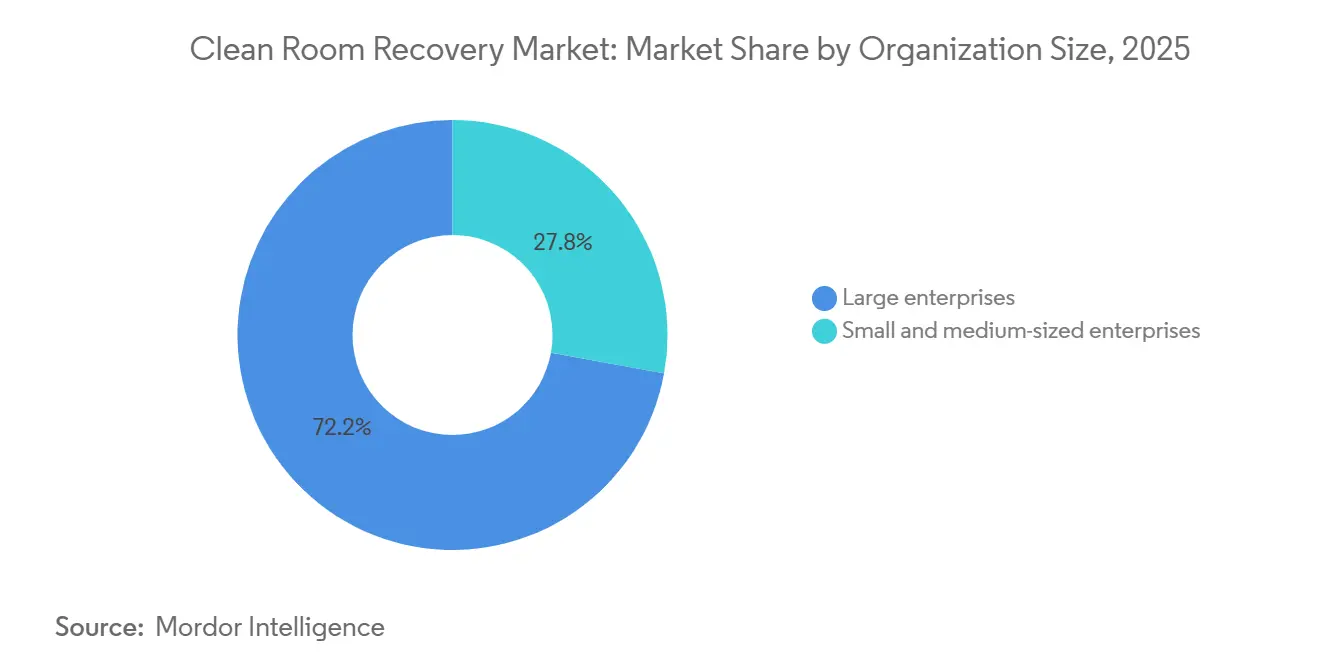
大企業は2025年のクリーンルーム復旧市場シェアの72.16%を占めました。その地位は、エンタープライズソフトウェアのコスト、マルチサイト操業、および正式な監査要件を反映しています。大手製薬および半導体企業は、統合された監視および復旧システムに投資できます。MicronのシンガポールファブはUSD 24 ビリオン 米ドルの10年間にわたる計画投資を示しています。[2] この規模のプロジェクトは、復旧プラットフォームプロバイダーにとってアンカーアカウントを生み出します。エンタープライズ顧客は多くの場合、環境監視と品質記録を接続するバリデーション済みシステムを必要とします。また、コンプライアンスおよび継続性計画のためのより広範な内部チームを維持することもできます。これにより、複数の施設タイプにわたる統合ソリューションへの需要が支援されます。
中小企業は、2026年から2031年にかけてCAGR 26.15%で拡大する見込みです。クラウド提供ソフトウェアは、汚染監視およびバリデーションツールに必要な初期投資を削減します。CDMOおよび発展途上のバイオテクノロジー企業は、コンプライアンス要件が高いため、重要な採用者です。Kincell Bioのノースカロライナ州での拡張では、後期段階および商業的細胞治療プログラム向けにISO 7クリーンルームスイートが2室追加されました。小規模サイトは、専任のバリデーションチームがない場合、実用的な文書化の証跡に焦点を当てる可能性があります。モジュラーライセンス、事前設定済みテンプレート、およびリモート品質レビューは、運用上の負担を軽減できます。中小企業はまた、予備の生産能力が少ないため、迅速な対応コミットメントを重視します。プロバイダーは、ソフトウェアアクセスを認定された対応ネットワークと結びつけることで差別化できます。
業種別:BFSIが主導し、ヘルスケアおよびライフサイエンスが拡大
BFSIは2025年のクリーンルーム復旧市場規模の22.31%のシェアを占めました。同セクターは広範なデータセンターインフラを運営し、業務上のレジリエンスを必要としています。管理された環境は、取引システム、安全な文書処理、および重要な情報技術機能を支援します。これらのサイトは、環境障害や浸水後のインシデント記録と復旧手順を必要とします。金融機関は、業務全体にわたって監視および復旧プラットフォームを採用する予算を持っています。その需要は、製薬および半導体施設を超えて顧客基盤を広げます。主導的な地位はまた、事業継続計画における管理された環境の役割を反映しています。BFSIにサービスを提供するベンダーは、安全な記録と信頼性の高い復旧サポートへの期待を満たす必要があります。
ヘルスケアおよびライフサイエンスは、2031年にかけてCAGR 25.06%で拡大する見込みです。新たな細胞・遺伝子治療施設は、感度の高いISO 5およびISO 7環境を必要とします。UCBのワロニア施設は、2億ユーロ(216 ミリオン 米ドル)を超える投資を経て2026年4月に操業を開始しました。政府・公共行政、産業製造、ITおよび通信、エネルギーおよびユーティリティ、石油・ガスも需要を生み出しています。これらのユーザーは、防衛エレクトロニクス、精密製造、データインフラ、タービン部品、および海底エレクトロニクスのために管理された環境を運営しています。小売・電子商取引ユーザーは、自動化インフラを通じてより小規模なサブスクリプション量を追加します。輸送・物流企業も精密センサーサプライチェーンを使用しています。より広範なユーザー群は、複数の規制対象環境にわたる経験を持つプロバイダーへの需要を支援します。
地域分析
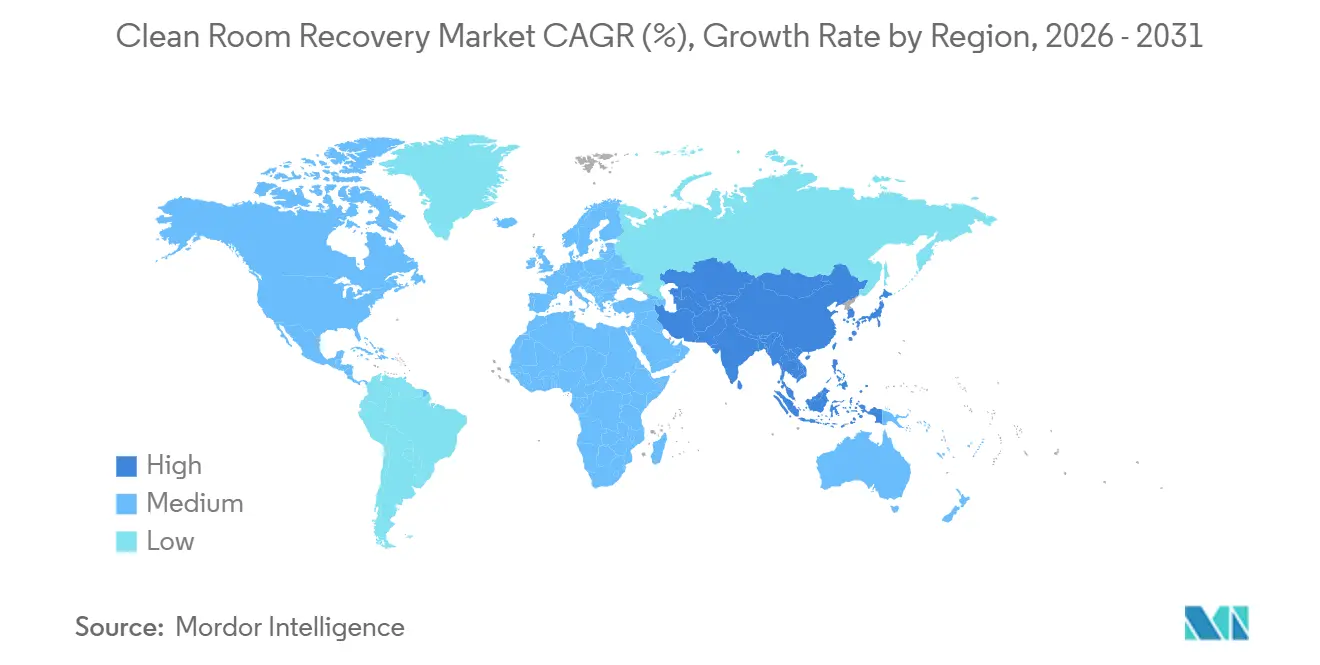
北米は2025年のクリーンルーム復旧市場シェアの37.49%を占めました。同地域は、製薬製造、半導体施設、および金融サービスのデータセンターインフラを組み合わせています。2025年初頭から2026年6月にかけて、米国の製薬製造投資として380 ビリオン 米ドルを超える額が発表されました。FDAのcGMP要件により、環境管理と汚染文書化が重要な購買要因となっています。米国の施設はまた、交差汚染および環境管理リスクの精査にも直面しています。カナダのバイオ製造拡大は、地域の復旧サポートへの需要を増加させています。メキシコの医療機器製造回廊は地域基盤を拡大しています。米国サプライチェーンとの接続により、多国籍オペレーターには国境を越えた調整が必要となる場合があります。
アジア太平洋地域は、2026年から2031年にかけてCAGR 25.35%で拡大する見込みです。半導体および製薬セクターの成長が、中国、日本、韓国、インド、台湾、シンガポール全体での需要を支援しています。UMCは2026年7月、シンガポールと台湾での拡張計画を発表しました。SKハイニックスは2026年、龍仁Y2および清州M17ファブに54兆韓国ウォンのコミットメントを発表しました。[3] 2026年の国税庁年間平均レートでは、このコミットメントは394 ビリオン 米ドル相当でした。日本、韓国、台湾では、復旧プラットフォームの採用がより確立されています。インドおよび東南アジアでは、CDMOの能力追加と初めてのプラットフォーム購入者によって需要の成長が見られます。
欧州では、EU GMP附属書1の実施とISO 14644-5:2025の採用が市場を形成しています。ドイツ、英国、フランス、ベルギー、およびベネルクス諸国は、製薬製造の主要拠点です。ベルギーにあるUCBのGenesis施設は、先進的なソフトウェアと緊急対応能力への需要を示しています。南米では、ブラジルの製薬セクターとアルゼンチンのバイオテクノロジー活動において新興需要が見られます。施設規模と規制執行が依然として限定的であるため、市場浸透率は低くなっています。中東およびアフリカでの採用は初期段階にあります。需要は、湾岸協力会議の製薬製造およびデータセンターインフラに集中しています。

競合環境
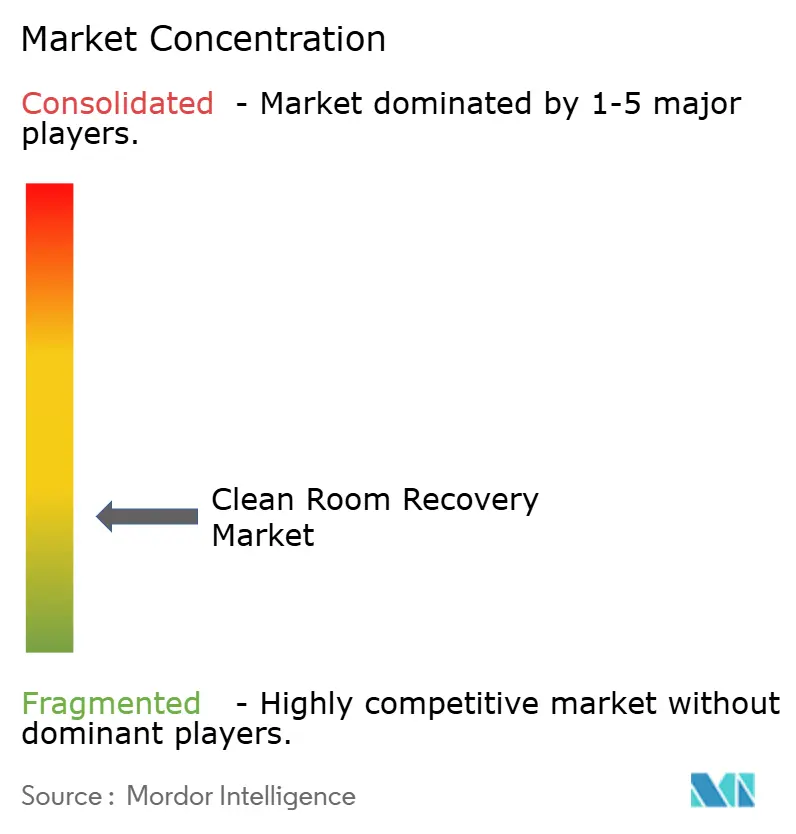
クリーンルーム復旧市場は適度に断片化されており、ソフトウェアとフィールド復旧サービスにわたって支配的な地位を占めるプロバイダーは存在しません。BELFOR Property Restorationは、半導体および製薬の除染において広範なフットプリントを持っています。同社はSEMI S12除染手順に基づいて操業し、アジア、欧州、北米にわたるウェーハ製造復旧の経験を持っています。CURIS System, Inc.は、自動除染機器およびサービスを通じて競争しています。2026年8月に発売されたBMS Linkシステムは、ポータブルCURIS 3デバイスをビルディングマネジメントシステムの通信に接続しました。[4] このシステムは、EPAに登録された6ログの芽胞殺滅効果を持つハイブリッド過酸化水素技術を使用しています。これらの能力は、生物除染中のサイクルタイムを短縮し、オペレーターのばらつきを制限できます。
Exyte GmbHは、エンジニアリング、クリーンルーム建設、およびライフサイクルサポートを通じてエンドツーエンドの地位を追求してきました。2026年のPharmaplanの統合により、より広範なデリバリーモデルにバイオファーマプロセスの専門知識が加わりました。Exyte GmbHの子会社であるExentecは2026年2月、クリーンルームエンベロープを発表しました。この製品は、クリーンルーム建設のための建築および換気要素を組み合わせたものです。アイダホ州ナンパにあるExyte GmbHの30万平方フィートの施設は、復旧サプライチェーンにおけるコンポーネントとしての役割を支援しています。Controlled Contamination ServicesとGMP Technical Solutions, Inc.は、セクター経験とローカル対応を通じて競争しています。有資格技術者の不足は、規模拡大能力を制約する可能性があります。
主な機会は、ソフトウェア統合と緊急サービス提供を結びつけることにあります。多くのプラットフォームサプライヤーは認定された対応ネットワークを持たず、多くのサービス企業はデジタルバリデーション記録システムを持っていません。監視、査証跡、およびサービスレベルコミットメントを組み合わせるベンダーは、エンタープライズおよびCDMOのニーズに対応できます。Stäubli Roboticsは2026年4月のINTERPHEX 2026で、強化されたSterimoveモバイルクリーンルームロボットを発表しました。このロボットは、グレードAからグレードDの無菌環境向けに設計されました。MicronViewも2026年に、自動化された気化過酸化水素除染用ロボットを発表しました。自動化は、復旧作業における手動処理と労働集約度を削減できます。
クリーンルーム復旧産業リーダー
-
RecoveryPro Co., Ltd.
-
CURIS System, Inc.
-
Controlled Contamination Services, LLC
-
AES Clean Technology, Inc.
-
ABN Cleanroom Technology NV
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Amkor Technologyは、アリゾナ州の先端パッケージングおよびテストキャンパスのフェーズ2を発表し、計画総投資額を120 ビリオン 米ドルに拡大し、6万平方メートルのクリーンルームスペースを追加しました。キャンパス能力は9万3,000平方メートルに達し、フェーズ1で計画されていた3万3,000平方メートルを超えました。
- 2026年7月:United Microelectronics Corporationは、シンガポールのフェーズ4施設でのクリーンルーム設置と台南キャンパスでの新ファブ建設を含む段階的拡張を発表しました。これらのプロジェクトはシリコンフォトニクス能力を拡大し、環境監視および復旧プラットフォームとの統合を必要とするクリーンルームエリアを追加しました。
- 2026年4月:ベルギー、ワロニア地域のブレーヌ・ラルーにあるUCBのGenesisの遺伝子治療製造施設が操業を開始しました。このサイトは216 ミリオン 米ドルを超える投資を示し、無菌遺伝子治療生産のために1万7,000平方メートルをカバーしています。
- 2026年2月:ジョンソン・エンド・ジョンソンは、ペンシルベニア州モンゴメリー郡に10 ビリオン 米ドルを超える細胞治療製造施設への投資を発表しました。この施設はCAR-TおよびImmune-mediated治療候補を支援するよう設計され、試運転時から継続的な環境監視を必要としました。


グローバルクリーンルーム復旧市場レポートの範囲
クリーンルーム復旧市場は、組織がサイバー攻撃、ランサムウェアインシデント、破壊的マルウェアイベント、またはその他のサイバー障害に続いて、重要なシステム、アプリケーション、アイデンティティ、エンドポイント、およびデータを安全に復旧できるようにするソフトウェアプラットフォーム、復旧環境、および関連サービスで構成されています。クリーンルーム復旧ソリューションは、組織が再感染のリスクを最小化し、サイバーレジリエンス、事業継続性、および業務復旧を確保しながらビジネス操業を再構築・復旧できる、隔離された、信頼性が高く、バリデーション済みの復旧環境を提供します。
クリーンルーム復旧市場レポートは、コンポーネント(ソフトウェアおよび復旧プラットフォーム、サービス)、復旧環境デプロイメント(クラウド、オンプレミス、ハイブリッド)組織規模(中小企業、大企業)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギーおよびユーティリティ、石油・ガス、ITおよび通信、メディアおよびエンターテインメント、教育および研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋地域、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェアおよび復旧プラットフォーム |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギーおよびユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 教育および研究機関 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| コンポーネント別 | ソフトウェアおよび復旧プラットフォーム | ||
| サービス | |||
| 復旧環境デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 中小企業 | ||
| 大企業 | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギーおよびユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディアおよびエンターテインメント | |||
| 教育および研究機関 | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| 欧州その他 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋地域その他 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||


レポートで回答される主要な質問
クリーンルーム復旧市場の規模はどのくらいですか?
クリーンルーム復旧市場は2026年に0.64 ビリオン 米ドルと予測され、CAGR 24.53%で2031年までに1.90 ビリオン 米ドルに達する見込みです。
クリーンルーム復旧ソリューションへの需要を牽引しているものは何ですか?
汚染管理要件の厳格化、新たな半導体ファブ、および無菌製造能力の拡大が需要を増加させています。
クリーンルーム復旧支出をリードしているコンポーネントはどれですか?
ソフトウェアおよび復旧プラットフォームは、オペレーターが継続的な監視と文書化されたバリデーション記録を必要とするため、2025年に71.56%のシェアを占めました。
最も急速に成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、オペレーターがクラウド分析とローカルデータ管理を組み合わせるため、2031年にかけてCAGR 25.89%で拡大する見込みです。
最も急速な成長が予測されているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、細胞・遺伝子治療能力に支援され、2031年にかけてCAGR 25.06%で拡大する見込みです。
最も急速な成長が期待されている地域はどこですか?
アジア太平洋地域は、半導体および製薬施設の追加に支援され、2031年にかけてCAGR 25.35%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
