
暗号ポスチャ管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.94 十億米ドル |
| 市場規模 (2032) | 5.61 十億米ドル |
| 成長率 (2027 - 2032) | 23.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暗号ポスチャ管理市場分析
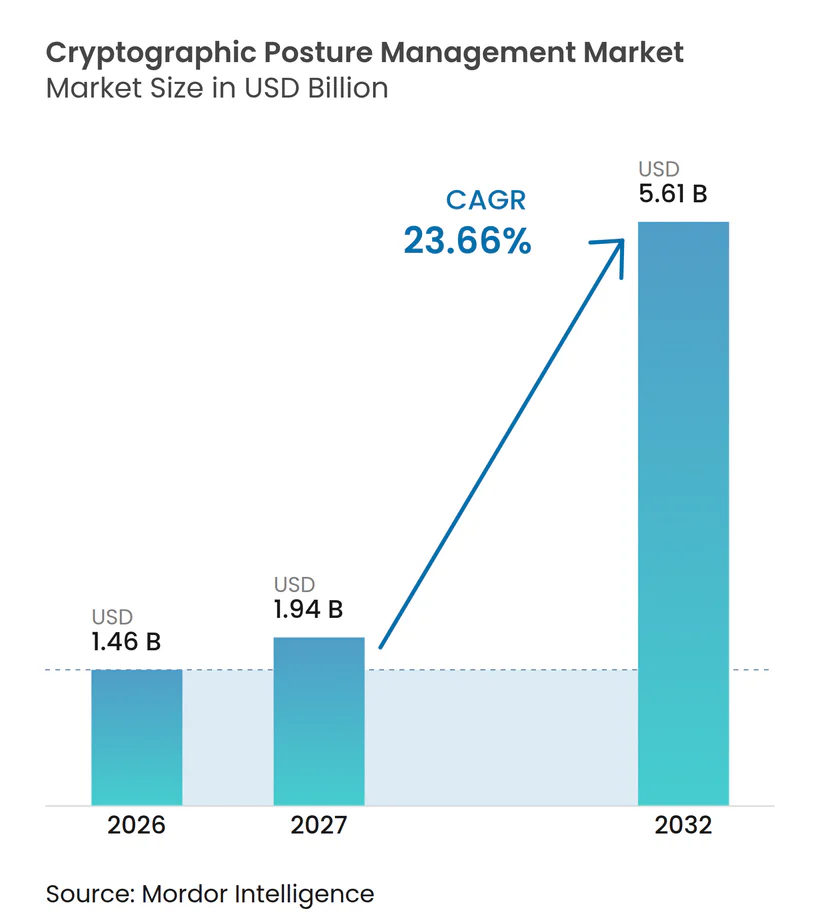
暗号ポスチャ管理市場規模は、2026年の1.46 ビリオン 米ドルおよび2027年の1.94 ビリオン 米ドルから、2032年までに5.61 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 23.66%を記録すると予測されています。暗号ポスチャ管理市場は、定期的なセキュリティレビューから、継続的なインベントリ管理、ライフサイクル制御、および監査レポートへと移行しています。規制要件により、暗号の可視性は規制対象組織にとって定期的な運用上のニーズとなっています。ポスト量子移行も、アルゴリズムインベントリ、鍵レコード、および証明書レコードを同一のガバナンスプログラムに組み込んでいます。ベンダーは、ディスカバリー、証明書自動化、マシンアイデンティティ制御、および準備計画を統合するより広範なプラットフォームで対応しています。これにより、既存のセキュリティオペレーションを中断することなく、クラウド、オンプレミス、およびハイブリッド環境をサポートできるプロバイダーが有利となっています。
レポートの主要ポイント
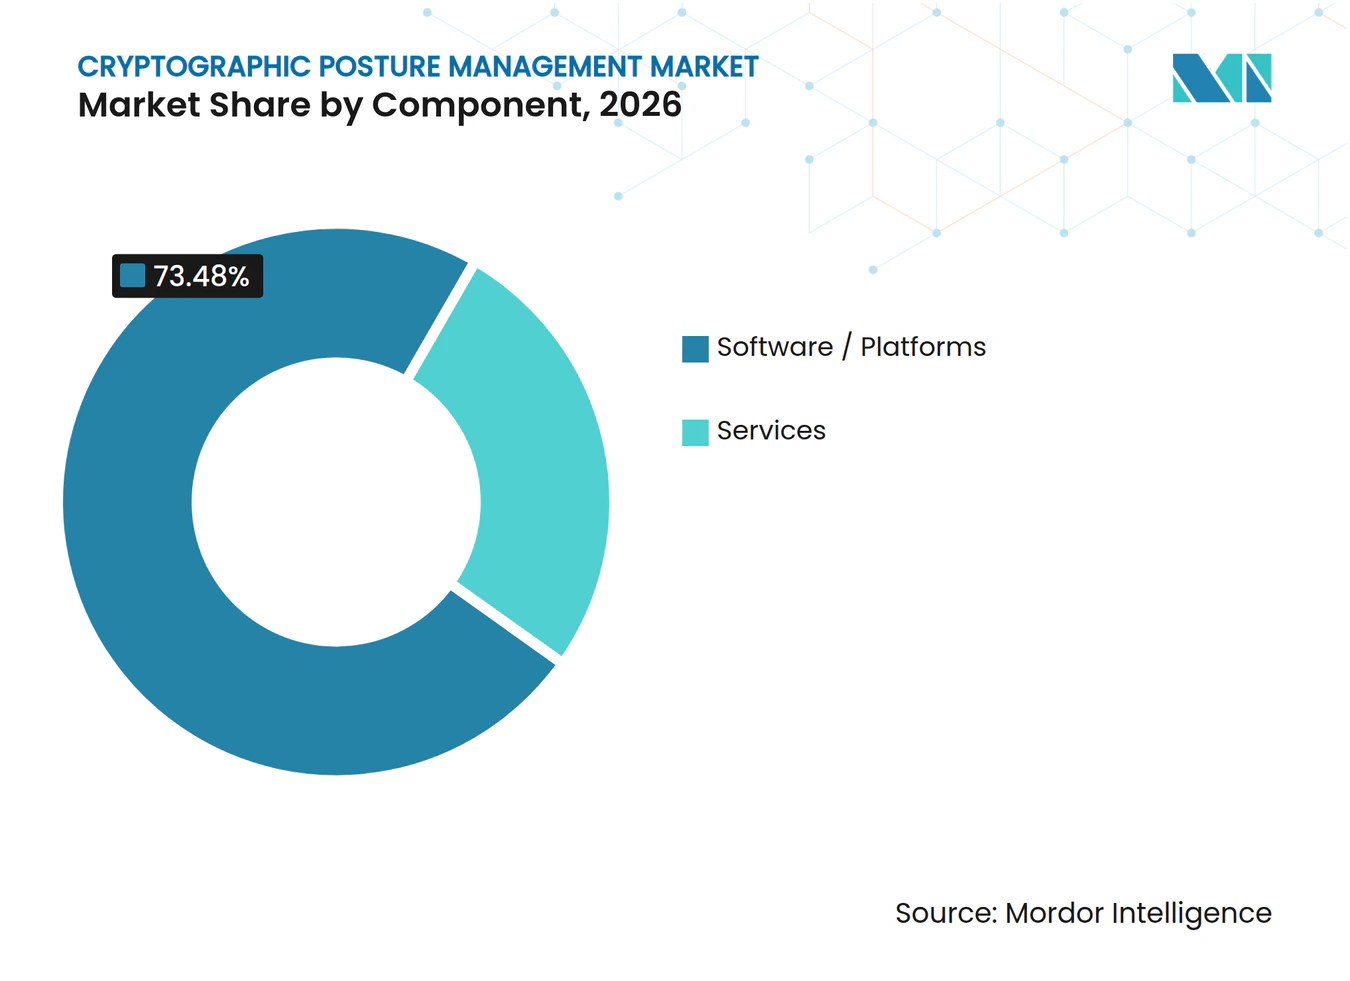
- コンポーネント別では、ソフトウェアおよびプラットフォームが2026年の暗号ポスチャ管理市場シェアの73.48%を占め、サービスは2032年にかけてCAGR 25.62%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年に63.89%の収益シェアを占め、2032年にかけてCAGR 24.68%で拡大する見込みです。
- 暗号資産タイプ別では、証明書と認証局が2026年の暗号ポスチャ管理市場において収益の28.82%を占め、アルゴリズムとライブラリは2032年にかけてCAGR 26.73%で拡大する見込みです。
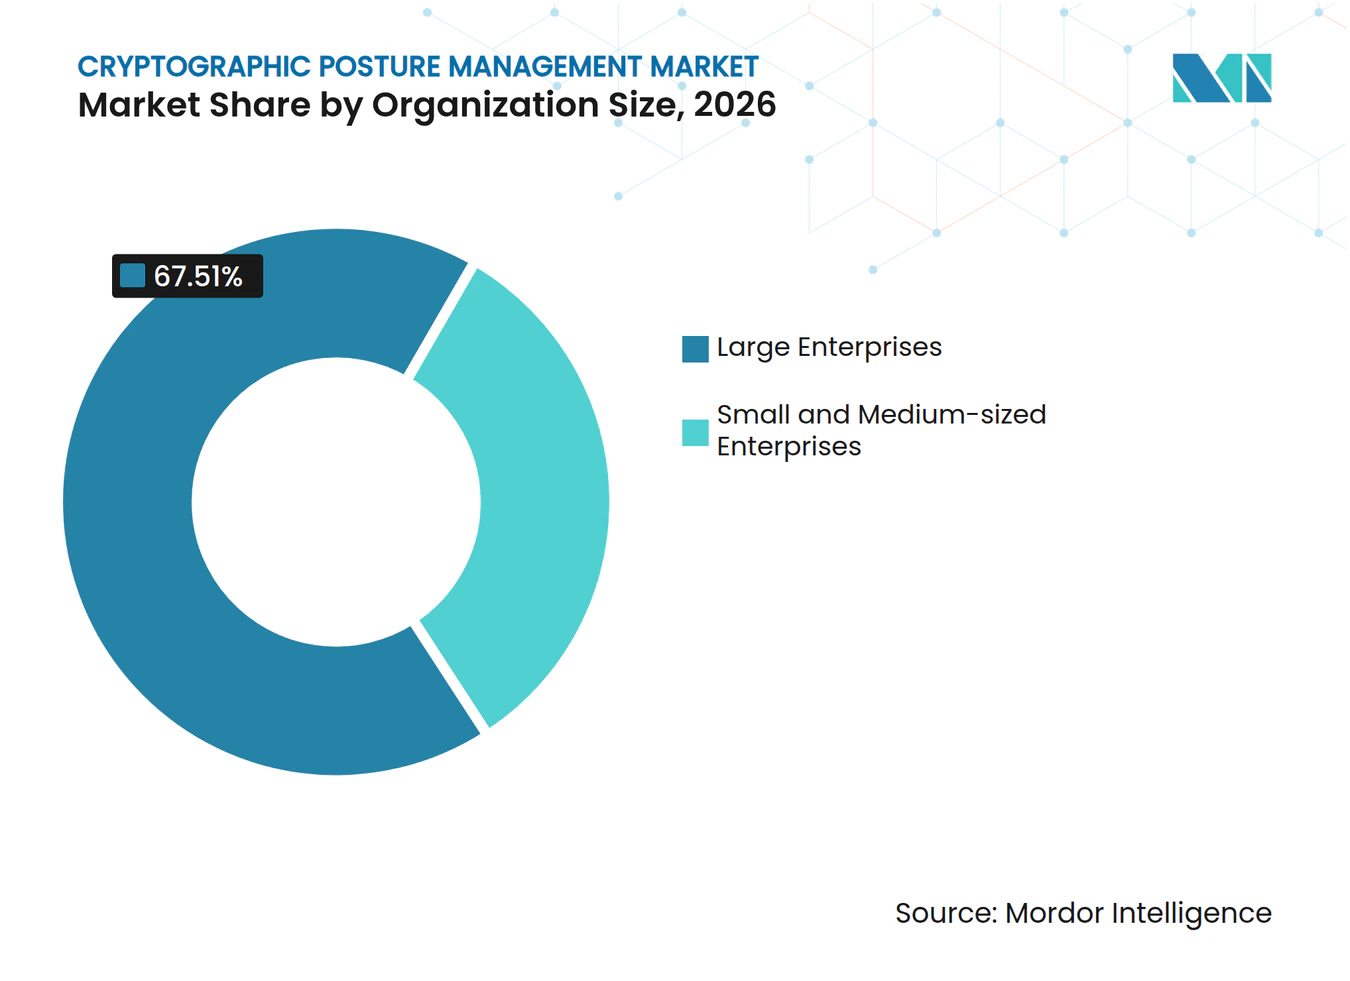
- 組織規模別では、大企業が2026年に67.51%の収益シェアを占め、中小企業は2032年にかけてCAGR 25.94%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の暗号ポスチャ管理市場において34.28%の収益シェアを占め、政府・防衛は2032年にかけてCAGR 26.11%で拡大する見込みです。
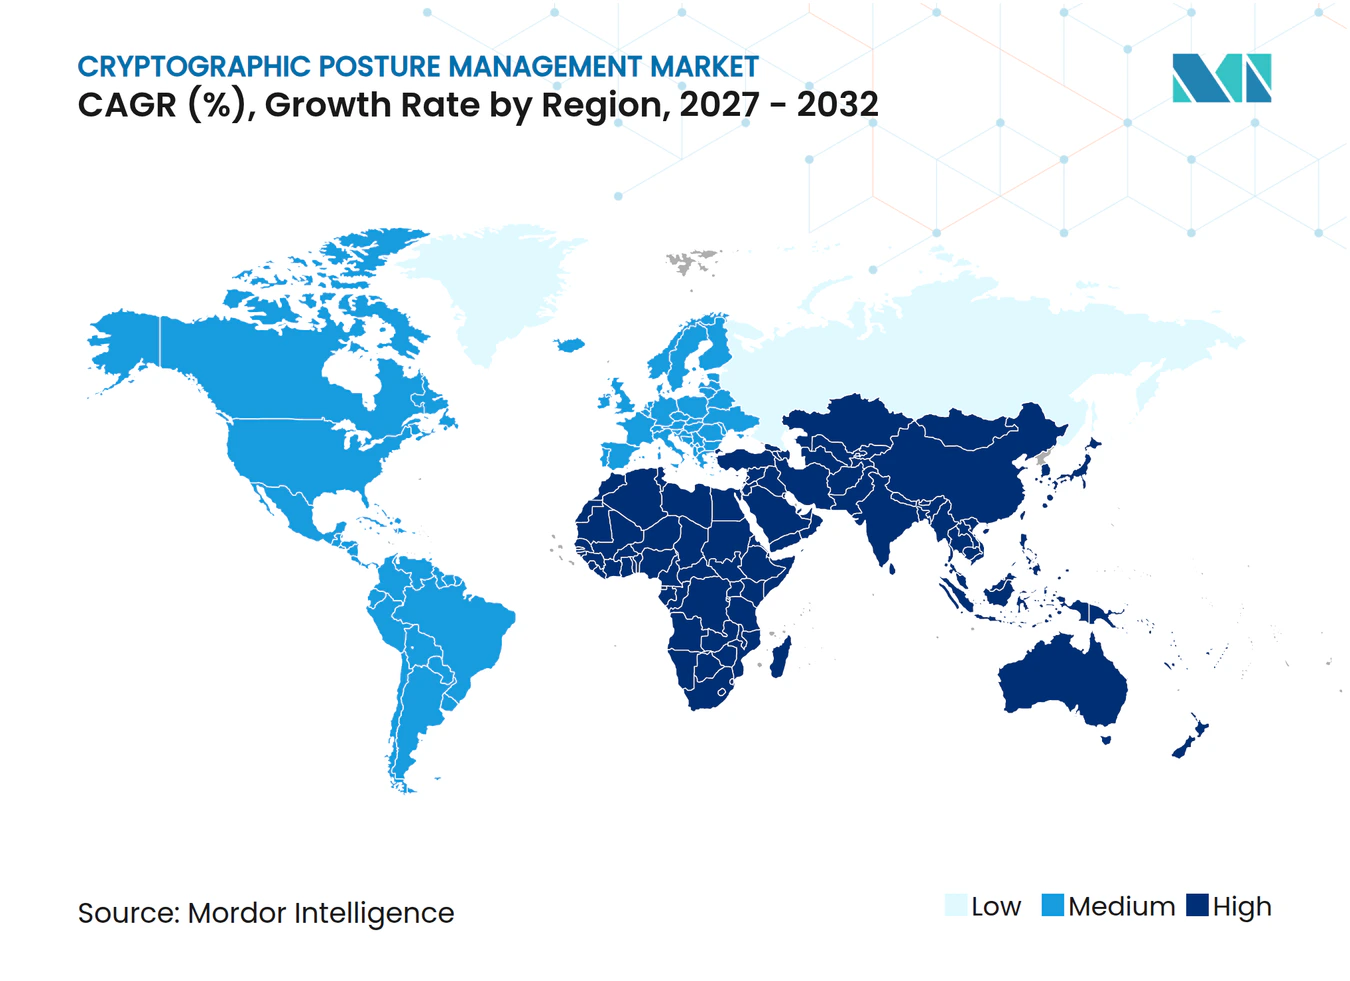
- 地域別では、北米が2026年に41.67%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 27.32%で拡大する見込みであり、暗号ポスチャ管理市場において最も速い地理的拡大率を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 暗号インベントリとガバナンスに関する規制の施行 | +4.5% | 北米と欧州での早期成果を伴うグローバル | 短期(2年以内) |
| ポスト量子暗号移行タイムラインの加速 | +5.0% | 北米と欧州に集中したグローバル | 中期(2〜4年) |
| マシンアイデンティティと証明書ボリュームの増加 | +4.5% | グローバル | 短期(2年以内) |
| クラウド・ハイブリッドインフラおよびソフトウェアサプライチェーンの複雑性 | +3.5% | 北米とアジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| 監査および運用レジリエンスのための暗号可視性要件 | +2.5% | 中東への波及を伴う北米と欧州 | 短期(2年以内) |
| レガシー環境全体にわたる暗号アジリティ要件の拡大 | +2.0% | アジア太平洋地域のコア市場での早期成果を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
暗号インベントリとガバナンスに関する規制の施行
規制要件により、暗号インベントリは任意の慣行から説明責任のある制御へと移行しており、セキュリティ記録は孤立した技術チームに委ねられるのではなく、定期的な監査、リスク、および技術ガバナンスプロセスに組み込まれています。DORA第9条は2025年1月から欧州の金融機関に適用されており、信頼性の高いデジタル業務を支えるセキュリティ制御を含むICT関連リスクの管理を求めています。ドイツの連邦情報セキュリティ庁(BSI)は、ITグルントシュッツフレームワークに暗号要件を含めており、重要インフラ事業者にセキュリティ文書化と制御設計のための体系的な基盤を提供しています。Microsoftは2026年4月、インベントリ作業は所有権の定義、暗号資産の特定、およびシステム変更に伴う調査結果の維持から始まると述べました。[1] これらの要件により、証明書、鍵、およびアルゴリズムが頻繁に変更される場合、年次評価では不十分となります。したがって、暗号ポスチャ管理市場は、コンプライアンスチームが通常業務を通じて更新、割り当て、およびレビューできる証拠を必要とする場合に恩恵を受けます。
ポスト量子暗号移行タイムラインの加速
ポスト量子計画により、機関およびサプライヤーが暗号依存関係(移行開始前に評価が必要な証明書、ライブラリ、鍵ストア、およびアプリケーションインターフェースを含む)を把握するために利用可能な時間が短縮されています。米国国立標準技術研究所(NIST)は2024年に最初の確定版ポスト量子暗号標準を公開し、移行計画のための共通技術基盤を提供しました。[2] 米国国家安全保障局(NSA)のCNSA 2.0ガイダンスは、国家安全保障システム向けのポスト量子アルゴリズムに関する期待を設定し、組織に移行準備を指示しています。ホワイトハウスも2026年6月に大統領令14412および関連する実施指示を通じて連邦機関の移行期待を設定しました。これらの措置により、調達チーム、PKIチーム、およびアプリケーションオーナーが同一の準備サイクルに組み込まれています。暗号ポスチャ管理市場は、ディスカバリーと分類がいかなる組織的なアルゴリズム置換にも先行しなければならないため、関連性を高めており、組織は直接アップグレード可能なシステムと補完的な制御またはより長い置換計画を必要とするシステムを区別できます。
マシンアイデンティティと証明書ボリュームの増加
組織がクラウドワークロード、アプリケーションプログラミングインターフェース、デバイス、および自動化サービスを追加するにつれてシンアイデンティティが増加しており、各アイデンティティはそのライフサイクルを通じてセキュアな状態を維持するために証明書、鍵、アクセス設定、および明確に割り当てられたオーナーを必要とする場合があります。CyberArkは2025年に、組織がマシンアイデンティティの増加数とその管理のギャップから運用上のリスクに直面していると報告しました。CA/ブラウザフォーラムは公開TLS証明書の有効期間の段階的短縮を採択しており、発行および更新活動の頻度が増加しています。有効期間の短縮により、大規模な証明書環境での手動追跡がより困難になっています。証明書関連の中断リスクも、運用チームが所有権、更新、および例外プロセスを統合する理由となっています。暗号ポスチャ管理市場は、証明書ライフサイクル管理が継続的な制御となり、発行、更新、失効、および例外処理が信頼性の高い自動化と可視的な説明責任を必要とするため、この変化によって支えられています。
クラウド・ハイブリッドインフラおよびソフトウェアサプライチェーンの複雑性
組織はクラウドサービスをオンプレミスシステム、コンテナ、デバイス、およびサードパーティアプリケーションと並行して運用することが多く、単一のビジネスサービスが複数の独立した鍵ストア、認証局、および暗号ライブラリに依存する場合があります。クラウドセキュリティアライアンスは、複数のクラウド環境にわたる一貫した鍵管理慣行の必要性を文書化しています。各環境は異なる鍵ストア、アクセスモデル、ローテーションプロセス、およびハードウェア検証要件を使用する場合があります。これにより、暗号マテリアルがどこに存在し、誰がそれを制御しているかについての断片的な見解が生まれます。ライブラリおよびソフトウェア開発キットが直接のアプリケーションコード外に暗号機能を導入する可能性があるため、サプライチェーンの依存関係がさらなる層を追加します。暗号ポスチャ管理市場は、多様な環境にわたる集中型ディスカバリー、ポリシーマッピング、およびレポートを通じてこの複雑性に対処する位置にあり、チームがクラウドと内部システムを切り離されたプログラムとして扱うことなく、ワークロード全体の暗号制御を比較するのに役立ちます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 暗号資産の所有権の断片化 | -2.0% | グローバル | 短期(2年以内) |
| レガシーアプリケーションの依存関係と修復リスク | -1.5% | 北米と欧州に集中したグローバル | 長期(4年以上) |
| 暗号およびPKIエンジニアリング人材の不足 | -1.0% | グローバル | 中期(2〜4年) |
| ディスカバリー、HSM、クラウド、およびDevSecOpsツール間の相互運用性の弱さ | -0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
暗号資産の所有権の断片化
暗号資産はセキュリティ、インフラ、開発、およびサプライヤー管理チームの間で頻繁に分割されており、これらのグループはしばしば異なる資金サイクル、運用目標、およびアプリケーションリリーススケジュールで作業しています。Microsoftは、ガバナンスと明確な所有権をいかなる暗号インベントリプログラムの早期要件としても特定しています。証明書は中央セキュリティチームによって発行される場合がありますが、そのビジネスオーナーはアプリケーション部門に属し、基盤となるサービスは別のクラウドオペレーショングループで実行されま。この分割により、修復の承認、資金の配分、および完了の測定が困難になります。組織は、結果に対して誰が行動できるかを解決する前にディスカバリーツールを購入する場合があります。これにより、プラットフォームは責任チームが所有権、意思決定権、および修復の優先順位について合意するまで意図した結果を提供できないため、暗号ポスチャ管理市場における調達および展開サイクルが長くなる可能性があります。
レガシーアプリケーションの依存関係と修復リスク
レガシーシステムには、ハードコードされたアルゴリズム、サポートされていないソフトウェア、独自の統合、およびハードウェアの制限が含まれる場合があり、特にビジネスクリティカルなサービスが現在のインベントリ、暗号アジリティ、および自動更新慣行が標準的な期待となる前に設計された場合、暗号変更が複雑になります。英国国家サイバーセキュリティセンターは、組織に早期に移行準備を開始するよう助言し、ディスカバリーと計画から始まる段階的なアプローチを設定しています。[3] 2026年にIACR ePrintアーカイブを通じて公開された研究も、ソフトウェアの経年劣化、ベンダー依存、および認証条件をポスト量子移行における重大な制約として特定しました。一部のシステムは、直接的なアルゴリズム更新ではなく、隔離、プロキシ制御、または置換が必要な場合があります。これらの複雑さにより、アプリケーションオーナーが変更をテストし、サービスの継続性を維持し、必要なコンポーネントを制御するベンダーと調整しなければならないため、インベントリ調査結果を完了した修復に変換することが遅くなります。暗号ポスチャ管理市場は可視性の需要から引き続き恩恵を受けることができますが、完全なインベントリが単純なソフトウェア更新では解消できないリスクを特定する複雑なレガシー環境では、収益の実現に時間がかかる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ガバナンスがポイントソリューションに取って代わるにつれてソフトウェアプラットフォームがリードソフトウェアおよびプラットフォームは2026年の暗号ポスチャ管理市場収益の73.48%を占めており、暗号ポスチャ管理市場は統一された運用記録のためにそのようなプラットフォームに依存しています。この地位は、ディスカバリー、インベントリ、ライフサイクル自動化、準備評価、および監査レポートを組み合わせたツールへの需要を反映しており、エンタープライズバイヤーは一般的に証明書、鍵、アルゴリズム、および関連する所有権データの共通記録を好みます。統一されたプラットフォームは、セキュリティチームが運用、コンプライアンス、および移行ワークフロー全体で同じ資産を特定するのにも役立ちます。Keyfactor、DigiCert、およびEntrustは、提供された競合ランキングにおいて主要なエンタープライズPKIプロバイダーとして特定されましたが、ベンダーランキングの主張はここでのソース根拠として使用されていません。ソフトウェアの大きな役割は、変化する資産ボリューム全体に一貫して制御を適用する必要性も反映しています。
サービスは2032年にかけてCAGR 25.62%で拡大する見込みです。専門的なPKIまたは暗号スタッフを持たない組織は、ディスカバリー、ポリシー設計、ライフサイクル運用、および移行計画のためにサービスプロバイダーを利用します。証明書の有効期間の短縮が継続的な運用上の注意を必要とする場合、マネージドサポートはより関連性が高くなり、提供されるサービスは顧客がインベントリ調査結果をアプリケーションおよびインフラチームの作業計画に変換するのにも役立ちます。IBM ConsultingとKeyfactorは2026年1月に、暗号ディスカバリー、PKI、証明書ライフサイクル管理、および量子安全変革サポートを組み合わせた共同ソリューションを立ち上げました。[4] したがって、暗号資産管理産業には、定期的なソフトウェア制御と、それらの制御を実際に使用するために必要な専門家サポートの両方が含まれます。


デプロイメントモデル別:
クラウドベースのデリバリーがスケールとモメンタムを兼ね備えるクラウドベースのデプロイメントは2026年のグローバル収益の63.89%を占め、2032年にかけてCAGR 24.68%で成長する見込みです。クラウドデリバリーは、追加のオンプレミス管理インフラを運用することなく証明書と鍵のガバナンスを展開したい組織に適しており、AWS Key Management Service、Azure Key Vault、Google Cloud HSMなどのネイティブサービスも暗号制御をより広範なクラウドワークロードに接続します。この接続により、これらのプラットフォーム上でアプリケーションを構築するチームの統合が簡素化されます。クラウドデリバリーは、自動化された管理を必要とするが専門的なインフラが限られている小規模組織に特に有用です。また、ワークロードがビジネスユニット全体に分散している場合、集中型レポートも容易になります。
ハイブリッドおよびエアギャップ環境は、規制対象、防衛、および高セキュリティワークロードにとって重要性を維持しています。大規模組織は、他の機能にクラウドサービスを使用しながら、管理された施設内に機密鍵、認証局、またはハードウェアセキュリティモジュールを保持する場合があります。Microsoftは、顧客の制御と主権要件に対応することを目的としたAzure Managed HSMの外部鍵管理機能を発表しました。大規模組織がハイブリッドPKIを頻繁に使用するというHID Globalの調査結果は、この運用上のニーズと方向性が一致していますが、追加の統計のソースとしては使用されていません。したがって、暗号ポスチャ管理市場はクラウドネイティブインターフェースと隔離された環境の組み合わせをサポートする必要があります。両方の設定にわたってポリシーの一貫性を処理できるプロバイダーは、より広範なセキュリティアーキテクチャに対応できます。
暗号資産タイプ別:
証明書がリードしながらアルゴリズムガバナンスが加速証明書と認証局は2026年の収益の28.82%を占め、暗号資産タイプの中で最大のシェアを持ち、暗号ポスチャ管理市場は一貫したライフサイクル制御に依存しています。公開TLS証明書、内部証明書、および認証局レコードはウェブサイト、アプリケーション、デバイス、およびビジネスサービス全体で広く使用されており、CA/ブラウザフォーラムの有効期間スケジュールは更新がより頻繁に発生するため自動化をより重視しています。証明書の期限切れがデジタルサービスを中断させる可能性があるため、証明書は運用チームにとって可視的です。これにより、証明書インベントリは多くのガバナンスプログラムの実用的な入口となっています。したがって、暗号ポスチャ管理市場は、関連する制御に拡大する前にライフサイクル管理機能を中心に発展してきました。
アルゴリズムとライブラリは2032年にかけてCAGR 26.73%で拡大する見込みです。ポスト量子計画では、組織が置換方法を選択する前に、暗号化、署名、および鍵確立機能がどこに組み込まれているかを見つける必要があります。NISTの確定版標準は、組織が将来の暗号変更を評価するための参照点を提供します。鍵とシークレットは、アプリケーションアクセス、データ保護、および自動化ワークフローをサポートするため引き続き重要であり、ハードウェアセキュリティモジュールと信頼されたハードウェアも、検証済みまたは保護された鍵ストレージが必要な場合に引き続き関連性があります。デバイスファームウェアとソフトウェアの依存関係が長い置換サイクルを持つ場合があるため、組み込みおよびアプリケーション暗号は修復がより困難な場合があります。これらの条件により、アルゴリズムディスカバリーと暗号アジリティ機能が暗号ポスチャ管理市場においてより大きな役割を果たします。
組織規模別:
大企業が支出を支えながら中小企業が採用を拡大大企業は2026年の収益の67.51%を占め、暗号ポスチャ管理市場は大規模で分散した環境を調整する必要性から恩恵を受けています。大企業は広範なアプリケーションポートフォリオ、大量の証明書、複数のクラウド環境、および正式なコンプライアンスプログラムを管理しています。そのスケールにより、多くのチームが暗号資産を作成または管理できる場合、手動インベントリ慣行の信頼性が低下し、大規模組織はセクター固有の要件とサプライヤーレビューへのより大きなリスクにも直面します。これにより、所有権、ライフサイクルステータス、およびポリシーコンプライアンスの単一ビューを確立するプラットフォームへの投資が支えられます。その支出には通常、ソフトウェアサブスクリプションに加えて実装および統合作業が含まれます。
中小企業は2032年にかけてCAGR 25.94%で拡大する見込みです。SaaSベースの証明書ライフサイクル管理とPKIサービスにより、専用インフラの必要性が低下し、小規模チームでも自動化を利用できるようになります。NIS2に基づく欧州の要件により、より多くの重要および重要なエンティティが構造化されたサイバーセキュリティフレームワークに組み込まれます。マネージドサービスプロバイダーは、内部暗号チームを維持しない顧客向けにセットアップ、監視、更新、およびサポートをパッケージ化でき、正式な制御を採用できる組織のセットを拡大します。暗号資産管理産業は、製品の展開が簡単で明確な運用ガイダンスによってサポートされている場合、このグループにリーチできます。

エンドユーザー産業別:
BFSIがリードしながら政府・防衛が最速で前進BFSIは2026年に34.28%の収益シェアを占め、暗号ポスチャ管理市場における中心的な顧客グループとなっています。銀行、保険会社、決済プロバイダー、および関連組織は機密データを保護し、長期的な顧客関係を維持し、高可用性を必要とするシステムを運用しており、DORAは欧州連合の金融機関に適用され、ICTリスク管理と運用レジリエンスへの焦点を強化しています。PCI DSS v4.0は、決済アカウントデータを保護する組織に関連する要件を追加しています。これらの重複する義務により、定期的な暗号ガバナンスがセキュリティ、監査、および技術チームに関連するものとなっています。BFSIバイヤーはまた、古いコアプラットフォームと新しいデジタルバンキングサービス全体で動作できる制御を必要としています。
政府・防衛産業は2032年にかけてCAGR 26.11%で拡大する見込みです。連邦移行計画、国家安全保障ガイダンス、および調達要件により、ポスト量子準備がこれらの組織にとって高い優先事項となっています。NSAは、そのポスト量子ガイダンスが将来の量子コンピューティングの脅威から国家安全保障システムを保護することを目的としていると述べています。ヘルスケアおよびライフサイエンスも、延長された保持期間を必要とする可能性のある機密記録を保護する必要があり、ITおよび通信、エネルギーおよびユーティリティ、製造および自動車は、接続されたシステム、インフラ、およびデバイスフリートを通じて独自のリスクに直面しています。暗号ポスチャ管理市場は技術的なインベントリ情報を各環境の運用上の責任と結びつける場合にこれらのセクターに対応します。
地域分析
北米の暗号ポスチャー管理市場
北米は2026年の世界収益の41.67%を占め、暗号ポスチャー管理市場において最大の地理的シェアを有している。米国の連邦政策は、ポスト量子移行に備えなければならない組織に対して明確な需要シグナルを生み出している。大統領令14412は、高度な暗号攻撃への備えを強化し、暗号関連量子コンピューターがもたらすリスクに対処するよう各機関に指示した。[5] 関連するOMBの指示は、連邦機関に移行プロセスを整理することを求めている。これは、自機関のシステムに組み込まれた暗号技術の記録を必要とする機関、請負業者、および重要インフラ供給業者に影響を与える。
欧州および南米の暗号ポスチャー管理市場
欧州は、金融機関、重要サービス、およびデータ管理者に対して規範的な規制環境を有している。DORA、NIS2、および暗号化関連のセキュリティ義務は、複雑なテクノロジー資産を持つ組織において重複する場合がある。ドイツのIT基本保護(IT-Grundschutz)フレームワークは、セキュリティ管理策の文書化と管理に関する国家的な参照基準を提供している。英国国家サイバーセキュリティセンターは、発見と計画から始まるポスト量子対応の段階的アプローチを設定している。南米では、デジタル金融サービスとセキュリティガバナンスの成熟に伴い、ブラジルおよびメキシコで新興需要が生まれている。
アジア太平洋地域および中東・アフリカ地域の暗号ポスチャー管理市場
アジア太平洋地域は2032年までに27.32%のCAGRで拡大すると予測されており、暗号ポスチャー管理市場において最も速い地理的拡大率を示している。日本の情報処理推進機構は2026年4月に暗号鍵管理ガイドラインを改訂し、鍵管理慣行への正式な注目を反映させた。NTT DATAは2026年に量子安全鍵管理サービスを発表し、データ主権および将来のセキュリティ要件に関するローカルベンダーの活動を示した。インドの規制対象事業体もサイバーレジリエンスおよびインベントリ慣行への注力を高めている。中国、韓国、およびシンガポールは、デジタルインフラ、PKIの活用、およびセキュリティへの期待の成熟を通じて貢献している。中東はデジタル政府プログラムの恩恵を受けており、アフリカは南アフリカにおけるサイバーセキュリティ基準の向上に牽引されながらも、依然として小規模な貢献にとどまっている。
競合ランドスケープ
市場集中度
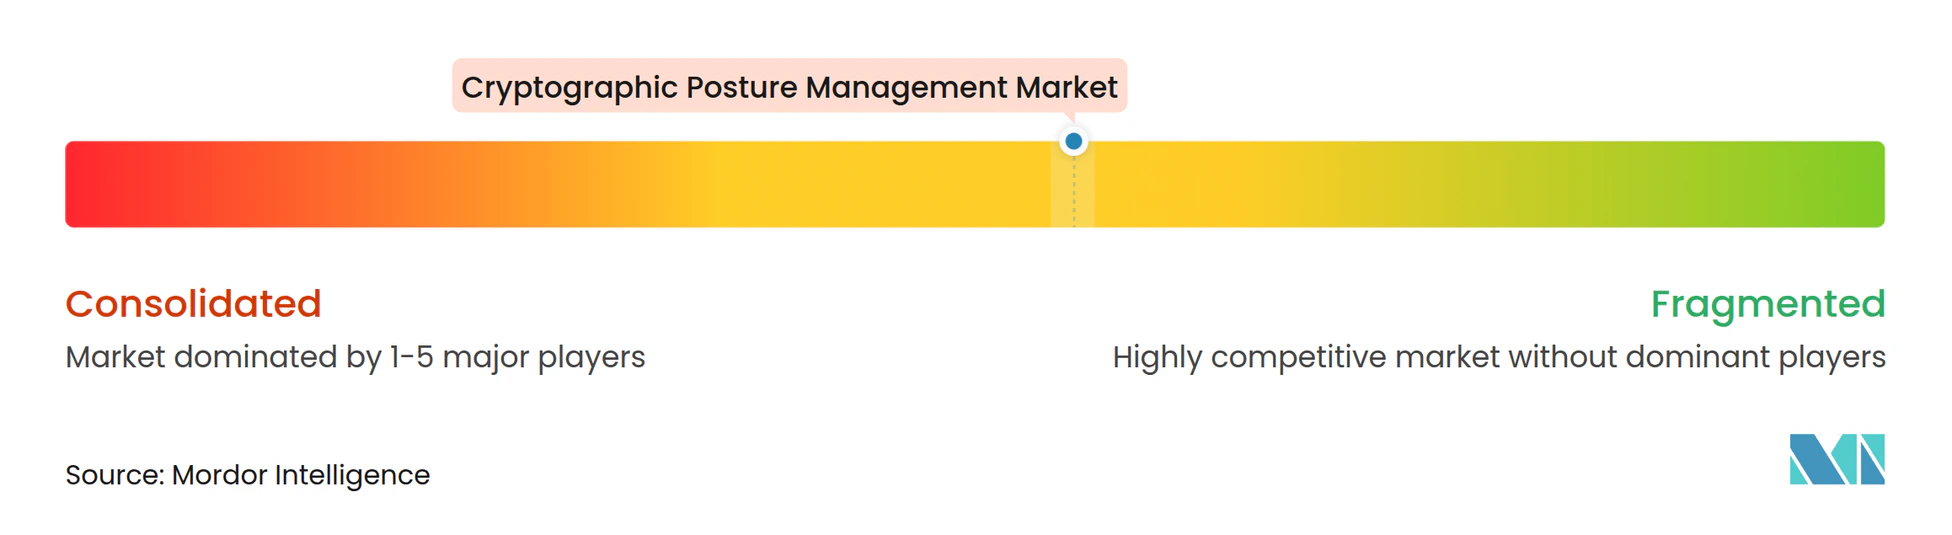
暗号ポスチャ管理市場はプラットフォームレベルで中程度に集中しています。Keyfactor、DigiCert、およびEntrustはエンタープライズPKIおよび証明書ライフサイクル管理機能の確立されたプロバイダーであり、暗号ポスチャ管理市場における競争は、プロバイダーが資産ディスカバリー、証明書自動化、マシンアイデンティティ管理、鍵制御、およびポスト量子準備をどれだけうまく接続できるかに焦点を当てています。バイヤーはまた、プラットフォームがクラウドサービス、内部認証局、ハードウェアセキュリティモジュール、およびレガシーアプリケーション全体で機能するかどうかも評価します。これにより、既存のセキュリティツールの完全な置換を必要とせずに相互運用性を示すことができるベンダーが有利となります。小規模な専門家は、ポスト量子アルゴリズム、準備評価、および暗号アジリティなどの集中した分野で引き続き競争できます。
Palo Alto Networksは2026年2月にCyberArkの買収を完了し、アイデンティティセキュリティとマシンアイデンティティ機能をそのセキュリティプラットフォームに組み込みました。[6] この取引は、アイデンティティ、アクセス、および暗号制御を組み合わせるより広範なトレンドを示しており、SectigoはEntrustの公開証明書事業を2025年1月に買収し、エンタープライズ証明書業務とライフサイクル管理機能を拡大しました。DigiCertは2025年9月にValimailを買収し、デジタルトラストのカバレッジをメール認証に拡大しました。これらの動きは、ベンダーがより広範なトラストプラットフォームを通じて管理できる隣接機能を追求していることを示しています。
製品開発も暗号ポスチャ管理市場を形成しており、Keyfactorは2026年6月にTrust Control Planeを立ち上げ、暗号資産管理、マシンアイデンティティガバナンス、ライフサイクル自動化、およびポスト量子準備のための統一モデルを提供しました。Sectigoは2026年4月に証明書管理プラットフォーム内にPrivate PQCを導入し、プライベートポスト量子証明書をサポートしました。TOPPAN Holdings、NICT、およびISARA Corporationは2026年4月に認証局のポスト量子移行アプローチを実証しました。残りの機会は、困難なレガシーシステムにおけるインベントリとリスク特定を信頼性の高い修復と結びつけることです。これを運用上より簡単にするプロバイダーは、定期的な顧客関係を強化できます。
暗号ポスチャ管理産業リーダー
-
AppViewX
-
Amazon Web Services, Inc.
-
Entrust Corporation
-
Cisco Systems, Inc.
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
暗号ポスチャー管理市場 このレポートでカバーされる企業
- AppViewX
- Amazon Web Services, Inc.
- Entrust Corporation
- Cisco Systems, Inc.
- IBM Corporation
- Akeyless Security Ltd.
- Ascertia
- Cloudflare, Inc.
- CyberArk Software Ltd.
- DigiCert, Inc.
- Encryption Consulting LLC
- Fortanix, Inc.
- Futurex, LP
- Google LLC
- HashiCorp, Inc.
- ISARA Corporation
- Keyfactor, Inc.
- Microsoft Corporation
- Oracle Corporation
- PQShield Ltd.
- QuSecure, Inc.
- SafeLogic Inc.
- Sectigo Limited
- Thales S.A.
- Utimaco GmbH
- Venafi, Inc.
- Zscaler, Inc.
最近の産業開発事情 暗号ポスチャー管理市場
- 2026年9月:DigiCertは、Newfold Digitalとのパートナーシップを発表し、Network SolutionsやBluehostを含むブランド全体で600万人の顧客向けにSSL/TLS証明書インフラを近代化し、短期ライフサイクル証明書管理のためにDigiCert ONEを選択しました。
- 2026年6月:KeyfactorはTrust Control Planeを立ち上げ、暗号資産管理、マシンアイデンティティガバナンス、ライフサイクル自動化、およびPQC準備を単一プラットフォームに組み合わせた統一運用モデルを提供し、オンプレミス、クラウド、およびハイブリッド環境全体で継続的な可視性と強制されたガバナンスを実現しました。
- 2026年4月:SectigoはSectigo Certificate Manager内にPrivate PQCを導入し、企業が既存のCLMワークフロー内でNIST承認アルゴリズムを使用してプライベートPQC SSL/TLS証明書を発行および管理できるようにし、ライブ証明書運用におけるPQC準備テストのための低中断パスウェイを提供しました。
- 2026年4月:TOPPAN Holdings、日本のNICT、およびISARA Corporationは、認証局向けのシームレスなPQC移行技術を共同実証し、NIST FIPS標準に準拠した日本の政府および金融セクター展開のためのPKI階層レベルの移行パスウェイを検証しました。
グローバル暗号ポスチャ管理市場レポートの範囲
暗号ポスチャ管理市場は、企業全体の暗号資産の継続的なディスカバリー、インベントリ、リスク評価、優先順位付け、修復、およびガバナンスを提供するソフトウェアプラットフォームとサービスから生成される収益で構成されています。これらの資産には、証明書、鍵、シークレット、アルゴリズム、ライブラリ、プロトコル、暗号スイート、HSM、および組み込み暗号が含まれます。暗号ポスチャ管理(CPM)は、暗号リスクの継続的なビューを維持し、ポリシーに対するコンプライアンスを測定し、時間をかけて修復を推進するため、一回限りの暗号インベントリとは異なります。
暗号ポスチャ管理市場レポートは、コンポーネント(ソフトウェア/プラットフォーム、サービス)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッドおよびエアギャップ)、暗号資産タイプ(鍵とシークレット、証明書と認証局、アルゴリズムとライブラリ、プロトコルと暗号スイート、ハードウェアセキュリティモジュールと信頼されたハードウェア、組み込みおよびアプリケーション暗号)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・防衛、ヘルスケアおよびライフサイエンス、ITおよび通信、エネルギーおよびユーティリティ、製造および自動車、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア/プラットフォーム |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッドおよびエアギャップ |
| 鍵とシークレット |
| 証明書と認証局 |
| アルゴリズムとライブラリ |
| プロトコルと暗号スイート |
| ハードウェアセキュリティモジュールと信頼されたハードウェア |
| 組み込みおよびアプリケーション暗号 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・防衛 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| エネルギーおよびユーティリティ |
| 製造および自動車 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| メキシコ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア/プラットフォーム | |
| サービス | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドおよびエアギャップ | ||
| 暗号資産タイプ別 | 鍵とシークレット | |
| 証明書と認証局 | ||
| アルゴリズムとライブラリ | ||
| プロトコルと暗号スイート | ||
| ハードウェアセキュリティモジュールと信頼されたハードウェア | ||
| 組み込みおよびアプリケーション暗号 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| エネルギーおよびユーティリティ | ||
| 製造および自動車 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
暗号ポスチャ管理市場の規模はどのくらいですか?
暗号ポスチャ管理市場規模は、2026年の1.46 ビリオン 米ドルおよび2027年の1.94 ビリオン 米ドルから、2032年までに5.61 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 23.66%を記録すると予測されています。
暗号資産管理の需要を牽引しているものは何ですか?
規制上のインベントリ要件、ポスト量子計画、TLS証明書有効期間の短縮、およびマシンアイデンティティの増加が、継続的なガバナンスへの需要を高めています。
暗号資産管理支出においてどのコンポーネントがリードしていますか?
ソフトウェアおよびプラットフォームがリードしており、2026年の収益シェアは73.48%です。これは、バイヤーが統合されたディスカバリー、ライフサイクル自動化、およびレポートを必要としているためです。
証明書がエンタープライズ暗号ガバナンスにとって重要な理由は何ですか?
証明書はアプリケーション、ウェブサイト、デバイス、およびサービスをサポートしています。公開TLS証明書の有効期間の短縮により、自動化されたディスカバリーと更新がより重要になっています。
最大の収益シェアを持つエンドユーザーセクターはどこですか?
BFSIは2026年に34.28%の収益シェアでリードしており、セキュリティ、運用レジリエンス、および決済データ要件によって支えられています。
最も速く拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 27.32%で拡大する見込みであり、ガバナンスイニシアチブとポスト量子鍵管理活動によって支えられています。