
企業向けブレンデッドラーニング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
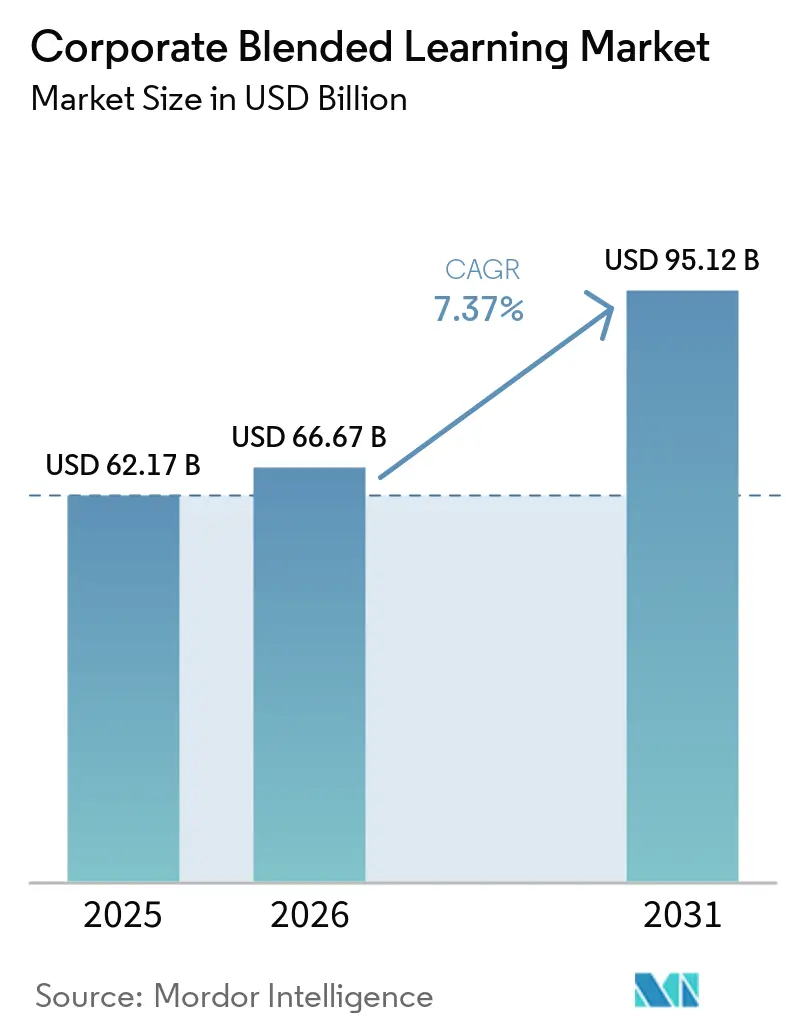
| 市場規模 (2026) | 66.67 十億米ドル |
| 市場規模 (2031) | 95.12 十億米ドル |
| 成長率 (2026 - 2031) | 7.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる企業向けブレンデッドラーニング市場分析
企業向けブレンデッドラーニング市場規模は2026年に66.67 ビリオン 米ドルとなり、2025年の62.17 ビリオン 米ドルから拡大し、2031年までに95.12 ビリオン 米ドルに達する見込みで、CAGRは7.37%です。企業向けブレンデッドラーニング市場が拡大しているのは、雇用主がスキル開発を定期的なHR活動ではなく事業継続の問題として捉えるようになっているためであり、特にスキルギャップが変革の主要な障壁であり続け、2030年に向けてアップスキリング計画が高水準を維持しているためです[1]。企業向けブレンデッドラーニング市場はまた、デジタル配信、インストラクターによる指導、スキルマッピング、監査対応記録を単一の環境に統合した測定可能な学習システムへのシフトからも恩恵を受けており、これは複数の機能と地域にまたがって事業を展開する大企業のニーズを満たしています。AIを活用したオーサリングとプラットフォームのバンドル化により、コンテンツ制作の摩擦が低減し、統合サブスクリプションの価値が高まっており、企業向け学習プログラム全体での普及を後押ししています。同時に、企業向けブレンデッドラーニング市場は依然として、パンデミック後の急増に続く予算正常化の圧力、多言語展開におけるローカライゼーションの要求、そしてコンプライアンス能力の高い大手ベンダーを優遇するプライバシー義務からの圧力に直面しています。したがって、企業向けブレンデッドラーニング市場は、ビジネスとの関連性を示し、購買疲弊を軽減し、学習データを保護しながらトレーニング活動を人材能力の成果に結びつけるプラットフォームへと移行していま。
レポートの主要ポイント
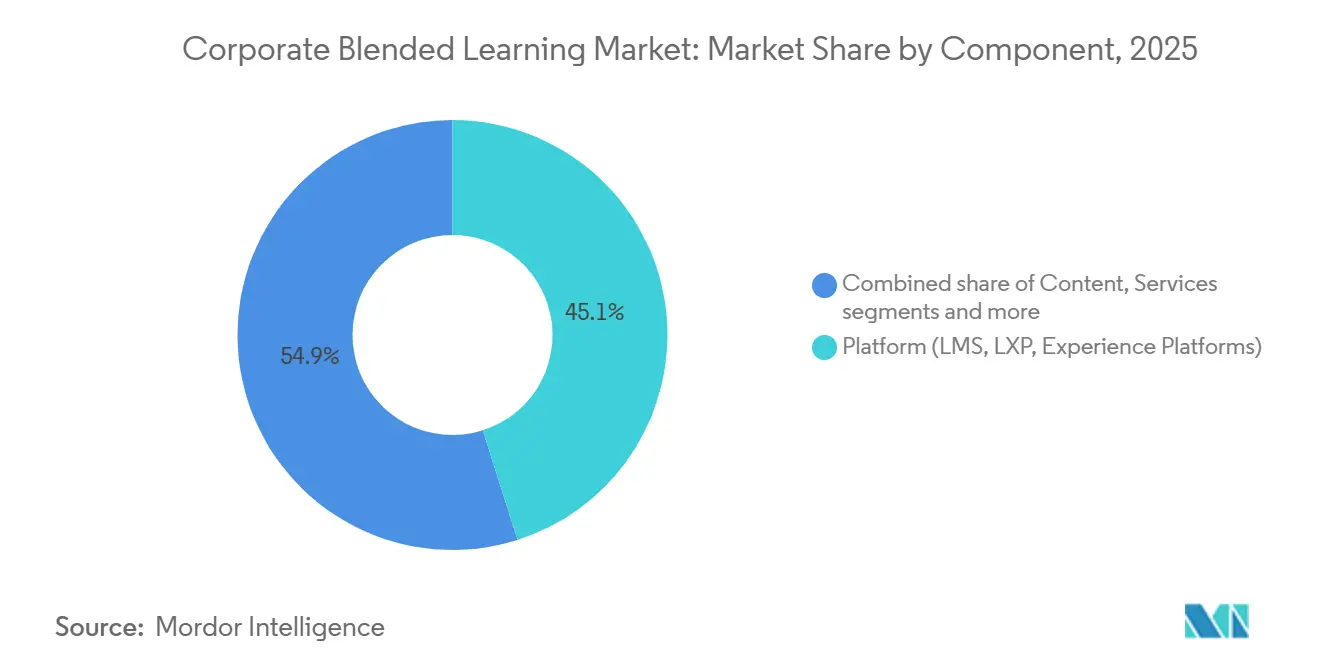
- コンポーネント別では、プラットフォームソリューションが2025年の企業向けブレンデッドラーニング市場規模の45.1%のシェアを占め、サービスは2031年にかけてCAGR 9.6%で拡大する見込みです。
- 組織規模別では、大企業が2025年の企業向けブレンデッドラーニング市場の68.8%を占め、SMEは2031年にかけて最も高いCAGR 9.2%を記録すると予測されています。
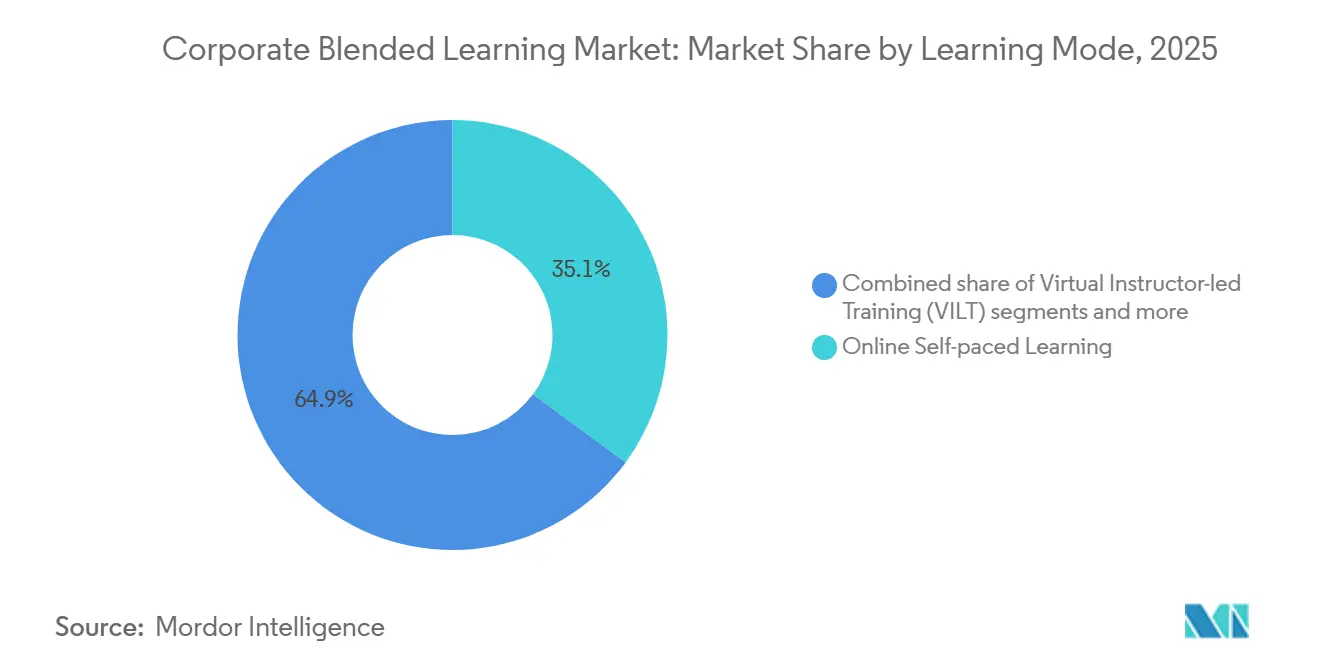
- 学習モード別では、オンライン自己ペース学習が2025年の企業向けブレンデッドラーニング市場の35.1%のシェアでトップとなり、体験型学習は2031年にかけてCAGR 10.6%で拡大する見込みです。
- 業種別では、ITおよび通信が2025年の企業向けブレンデッドラーニング市場規模の24.5%のシェアを占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 9.8%で拡大する見込みです。
- 地域別では、北米が2025年の企業向けブレンデッドラーニング市場規模の38.4%のシェアを占め、アジア太平洋は2031年にかけてCAGR 9.9%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル企業向けブレンデッドラーニング市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散した労働力における拡張可能なアップスキリングの必要性の高まり | +1.8% | グローバル、特に北米およびアジア太平洋で最大 | 短期(2年以内) |
| 分析主導型パーソナライズド学習パスウェイへの需要 | +1.5% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 中期(2〜4年) |
| サステナビリティおよびDEIトレーニングを推進する企業のESGコミットメント | +0.8% | EU主導、北米およびアジア太平洋への波及 | 中期(2〜4年) |
| AIジェネレーティブコンテンツオーサリングの採用によるコース制作コストの削減 | +1.4% | グローバル、特に北米の大企業 | 短期(2年以内) |
| ゲーミファイドマイクロラーニングによるコンプライアンスコースの修了率向上 | +0.9% | グローバル、特にBFSIおよびヘルスケア業種 | 短期(2年以内) |
| サブスクリプションによるLMSとコンテンツのベンダーバンドル化 | +0.7% | グローバル、北米およびヨーロッパが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
分散した労働力における拡張可能なアップスキリング必要性の高まり
企業向けブレンデッドラーニング市場は、労働力のスキルニーズと従来のトレーニングモデルが対応できるペースとの間の乖離が拡大する中で勢いを増しています。世界経済フォーラムは2025年に、雇用主の63%がスキルギャップをビジネス変革の主要な障壁と見なし、85%が2025年から2030年にかけて労働力のアップスキリングを優先する計画であると報告しました。同レポートでは、100人の労働者のうち59人が2030年までにリスキリングまたはアップスキリングを必要とすると述べており、教室のみの提供が大規模な分散した労働力には限界があることを強調しています。そのため、企業向けブレンデッドラーニング市場は、基礎学習をデジタルで自動化し、ライブの時間をアプリケーション、コーチング、例外処理に充てるモデルへと移行しています。ATDはまた、2025年に従業員1人当たりの直接学習支出が1,054 米ドル、正式な学習時間が13.7時間であると報告しており、企業の学習時間がいかに厳しく配分されているか、そして常時利用可能なデジタルレイヤーが依然として必要である理由を裏付けいます[2]。
分析主導型パーソナライズド学習パスウェイへの需要
企業向けブレンデッドラーニング市場はまた、価値の証明に関する購買者の期待の明確な変化によっても形成されています。学習リーダーはトレーニングがビジネスパフォーマンスとどのように結びついているかを示すよう圧力を受けており、これにより単純な修了追跡はコンピテンシーマッピングや適応型レコメンデーションエンジンほど有用ではなくなっています。SAP SuccessFactorsは2026年上半期リリースにおいて、その学習スイートにインテリジェントQ&Aと、キャリアレベル、スキル、所在地、組織の優先事項に基づくより動的なパーソナライゼーションが含まれるようになったと述べています[3]。Doceboは2026年1月に365Talentsを54.6 ミリオン 米ドル(最大5.1 ミリオン 米ドルのアーンアウトを含む)で買収し、スキルインテリジェンスと人材分析を学習ワークフローにより直接組み込むことで同じ方向性を強化しています。その結果、企業向けブレンデッドラーニング市場は、ギャップが業績評価、コンプライアンスインシデント、または生産性指標に現れる前に学習を処方するシステムへとシフトしています。
AIジェネレーティブコンテンツオーサリングの採用によるコース制作コストの削減
企業向けブレンデッドラーニング市場は、ジェネレーティブAIツールによって実現されたコンテンツ制作負担の軽減から恩恵を受けています。従来のカスタムeラーニング開発はコース1時間当たり10,000 米ドルから50,000 米ドルのコストがかかる可能性があり、現在の方向性は制作サイクルを短縮し、学習チームがすべてのモジュールをゼロから構築するのではなくレビューと改善に集中できるツールを優先しています。2026年の査読付き学術誌「Applied Sciences」掲載の研究では、eラーニングワークフローにおけるスクリプト生成、評価設計、メディア制作にわたってジェネレーティブAIを活用するフレームワークが提示されました。これにより、企業向けブレンデッドラーニング市場は、従来の制作コストと同水準を必要とせずに、より広範なコースライブラリとより役割特化型のパスウェイをサポートしやすくなっています。また、規制された環境では品質管理の要求も高まっており、購買者はAI生成コンテンツを本番プログラムに展開する前に人間によるレビューと検証を依然として必要としています。
ゲーミファイドマイクロラーニングによるコンプライアンスコースの修了率向上
企業向けブレンデッドラーニング市場は、学習者の注意が限られがちであるにもかかわらずトレーニングの修了が義務付けられているコンプライアンス重視の環境において引き続き需要を見出しています。短い学習ユニットは業務スケジュールに組み込みやすく、トレーニングのテーマが手続き的または反復的な場合にはゲーミファイドの構造がエンゲージメントを向上させることができます。企業向けブレンデッドラーニング市場は、ヘルスケア、BFSI、および産業系の雇用主が予算が精査される中でも規制上の義務に結びついたリフレッシャープログラムを継続的に実施しなければならないため、このパターンから恩恵を受けています。フランスの2026年企業トレーニング調査では、2025年にフランス企業で実施されたすべてのトレーニングの65%がブレンデッドラーニングで占められ、ゲーミフィケーションを取り入れたマイクロラーニングがその組み合わせにおける採用の主要な加速要因として特定されたことが報告されています。これは、特に目標が長時間の教室参加ではなく一貫した修了である場合に、企業向けブレンデッドラーニング市場におけるモジュール型学習設計への継続的な需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多言語企業におけるコンテンツローカライゼーション | -0.6% | アジア太平洋が中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| クラウドLMSにおけるサイバーセキュリテおよびデータプライバシーへの懸念 | -0.5% | グローバル、特にEUおよびインド | 短期(2年以内) |
| LMSベンダーの過飽和による意思決定の麻痺 | -0.4% | 北米およびヨーロッパ | 短期(2年以内) |
| パンデミック後のトレーニング予算の正常化 | -0.5% | グローバル、大企業に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多言語企業におけるコンテンツローカライゼーション
企業向けブレンデッドラーニング市場は、多国籍組織において依然として大きな採用障壁に直面しており、言語はローカライゼーション問題の一側面に過ぎません。トレーニングコンテンツには、翻訳自体が正確であっても市場をまたいで適切に移転しない例示、シナリオ、トーン、規制上の参照が含まれることが多くあります。これにより、企業が指導品質と監査の一貫性を維持しながら数十のバージョンを最新の状態に保つ必要がある場合、メンテナンスコストが増大します。したがって、企業向けブレンデッドラーニング市場は、翻訳ツールと現地での指導レビューおよびコンプライアンス適応を組み合わせることができるサービスプロバイダーを優遇していま。これはまた、大規模な国境を越えた学習プログラムにわたってローカライゼーション作業を標準化することが依然として困難であるため、サービスが一部の購買者の当初の予想よりも速く拡大している理由を説明するのにも役立っています。
クラウドLMSにおけるサイバーセキュリティおよびデータプライバシーへの懸念
企業向けブレンデッドラーニング市場はまた、学習システムが機密性の高い従業員記録、評価履歴、スキルプロファイルを一か所に保存するようになったという事実によっても制約を受けています。GDPRの下では、学習者の活動データは法的根拠、アクセス権、侵害通知に関する正式な処理義務を生じさせ、企業の購買者が学習ベンダーをより厳しく精査するよう促しています[4]。米国では、ヘルスケアなどの規制された業種も、HIPAAおよびFDAの電子記録要件にづくデータ保護とトレーニング管理の期待に学習環境を結びつけています。これらのコンプライアンス層は小規模ベンダーのコストを引き上げ、より強固なセキュリティガバナンスと監査対応能力を示すことができるプラットフォームの地位を強化しています。したがって、企業向けブレンデッドラーニング市場は、プライバシー規制とクラウドセキュリティ基準が調達決定においてより重視されるようになるにつれ、リソースの豊富なプロバイダーに有利な状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:プラットフォームの優位性がサービス主導の成長によって試される
プラットフォームソリューションは2025年のコンポーネント収益の45.1%を占め、企業向けブレンデッドラーニング市場の中心に位置し続けています。企業は、単一の契約の下で管理、監査証跡、レポーティング、コンテンツ配信を簡素化するため、LMS、LXP、および統合エクスペリエンスプラットフォームを引き続き優先しています。この傾向は、大規模な従業員基盤にわたるコンプライアンス文書化と人材能力追跡のめの単一の記録システムを必要とする購買者において特に強くなっています。サービスセグメントは規模は小さいものの、2031年にかけて最も高いCAGR 9.6%を記録すると予測されており、購買者がソフトウェア単体ではなく展開、ローカライゼーション、キュレーション、成果管理の支援をますます求めていることを示しています。
このシフトが重要なのは、企業向けブレンデッドラーニング産業がプラットフォーム、コンテンツ、サービスの間の明確な境界から離れつつあるためです。Skillsoftは、2026年2月に発売した次世代Percipioプラットフォームが、スキルマッピング、ギャップ検出、評価、測定を単一のインターフェースに統合していると述べています。Cornerstoneも2026年に同様の動きを見せ、学習、コンテンツ、人材インテリジェンスを単一プラットフォーム内でより緊密に統合しています。コンテンツライブラリは依然として重要ですが、AIツールがカスタムコース制作のコストを下げ、価値がキュレーション、専門化、規制された分野での検証済みコンテンツへとシフトするにつれて圧力に直面しています。企業向けブレンデッドラーニング市場において、これはGxP、サイバーセキュリティ、または規制された金融トレーニング向けの専門ライブラリが、汎用コースカタログよりも価格決定力を維持するうえで有利な立場にあることを意味しています。

組織規模別:大企業がリード、SMEが差を縮める
大企業は2025年収益の68.8%を占め、企業向けブレンデッドラーニング市場の現在の構造を反映しています。その購買力、大規模な従業員数、複数年契約、および強固なコンプライアンス義務により、統合学習スイートの自然な購買者となっています。また、部門や地域をまたいだ標準化された提供に対するより明確なニーズがあり、企業全体への展開を支えています。しかし、SMEはSaaS価格設定、テンプレート主導のオーサリング、既製コンテンツが採用の摩擦を低減するにつれ、2031年にかけてCAGR 9.2%でより速く成長すると予測されています。
企業向けブレンデッドラーニング市場内の機会は、中小企業に依然として存在するスキルギャップに結びついています。TÜV-Verbandは2026年4月に、従業員20〜49人のドイツの中小企業でAIスキルのトレーニングを実施したのはわずか21%であったのに対し、大企業では49%であったと報告しました。ATDはまた、2025年に米国の中小企業が学習者1人当たり1,091 米ドルを支出したのに対し、大企業は468 米ドルを支出したと報告しており、中小企業は総予算が低い場合でも1席当たりにより多く投資することが多いことを示唆しています。Bitkom Akademieは2025年に、調査対象企業の48.8%がデジタル学習をトレーニング戦の中核と見なしていることを明らかにし、スキルニーズの高まりとともにSMEの需要が拡大し続けるという見方を支持しています。企業向けブレンデッドラーニング産業にとって、これは深いカスタマイズではなく、展開速度、コンプライアンス追跡、および事前構築された役割ベースのコンテンツを中心に構築されたバンドルの余地を生み出しています。
学習モード別:自己ペースが基盤として維持され、体験型が加速
オンライン自己ペース学習は2025年収益の35.1%を占め、企業向けブレンデッドラーニング市場の最も広い基盤であり続けています。その地位は、学習者が自分のペースで進められること、いつでもアクセスできること、分散したチームへの拡張可能な提供といった単純な利点から来ています。インストラクター主導型トレーニングは、コラボレーション、リーダーシップ開発、またはより手厚いファシリテーションが必要な場合には依然として重要ですが、デジタルおよびハイブリッド形式がその相対的なシェアを希薄化しています。バーチャルインストラクター主導型トレーングとコラボレーティブモードは両端の中間に位置し、企業が完全に教室ベースの提供に戻ることなくインタラクションを維持するのに役立っています。
体験型学習は最も成長の速いモードであり、2031年にかけてCAGR 10.6%を記録し、企業向けブレンデッドラーニング市場における際立った成長ポケットとなっています。需要は、ヘルスケア、製造、その他の安全性が重視される環境など、手続き上の正確さが重要な場面で最も強くなっています。Absorb Softwareは2026年5月の製品発表において、そのAuraエンジンがより自律的な学習システム内でパーソナライズされた学習パス、自動化、シミュレーション、メンタリングをサポートするよう設計されていると述べており、シミュレーション、ガイド付き意思決定、AIを活用したロールプレイが現在より広範な学習ジャーニーに組み込まれるようになるにつれ、体験型と標準的なデジタル学習フローの重複が増大していることを反映しています。この方向性は、自己ペースと体験型の形式が実際にはより区別しにくくなっていることを示唆しています。企業向けブレデッドラーニング市場にとって、これは成果がコンテンツへの露出だけでなく応用能力に依存するより高付加価値の展開を支えています。
業種別:ITおよび通信が需要を支え、ヘルスケアが最速成長
ITおよび通信は2025年収益の24.5%を占め、企業向けブレンデッドラーニング市場で最大の業種となっています。このセクターはクラウド、サイバーセキュリティ、AI、機械学習、DevOpsにおける継続的なスキル更新を必要とするため、トレーニングサイクルは頻繁であり、多くの場合ビジネス能力に直接結びついています。Pluralsightは2026年3月のリリースにおいて、そのAIアカデミーがAIリテラシー、AI生産性、エージェンティックAIにわたって構成されており、500人から100,000人の参加者まで拡張できるよう設計されていると述べています。BFSIも規制上のコンピテンシー要件が予算状況に関わらず文書化されたトレーニングへの継続的な需要を生み出すため、引き続き主要な購買者となっています。
ヘルスケアおよびライフサイエンスは最も速いペースで成長すると予測されており、2031年にかけてCAGR 9.8%を記録し、異常に厳格なコンプライアンス要件が企業向けブレンデッドラーニング市場のこのセグメントを支えています。ヘルスケアプロバイダーはHIPAAトレーニング義務を管理しなければならず、規制された生命科学の環境もFDAの電子記録管理と検証実践に依存しており、監査対応学習システムの重要性を強調しています。高いコンプライアンス密度と継続的なオンボーディングニーズの組み合わせにより、他の多くの業種と比較してトレーニング量が高水準に維されています。製造業とエネルギーも、自動化、安全要求、および脱炭素化プログラムが構造化された労働力移行を必要とするにつれ、より重要になっています。企業向けブレンデッドラーニング市場において、小売および消費者向けセクターは今日では規模が小さいものの、フロントラインのデジタルスキルトレーニングは依然として明確な長期的機会を生み出しています。
地域分析
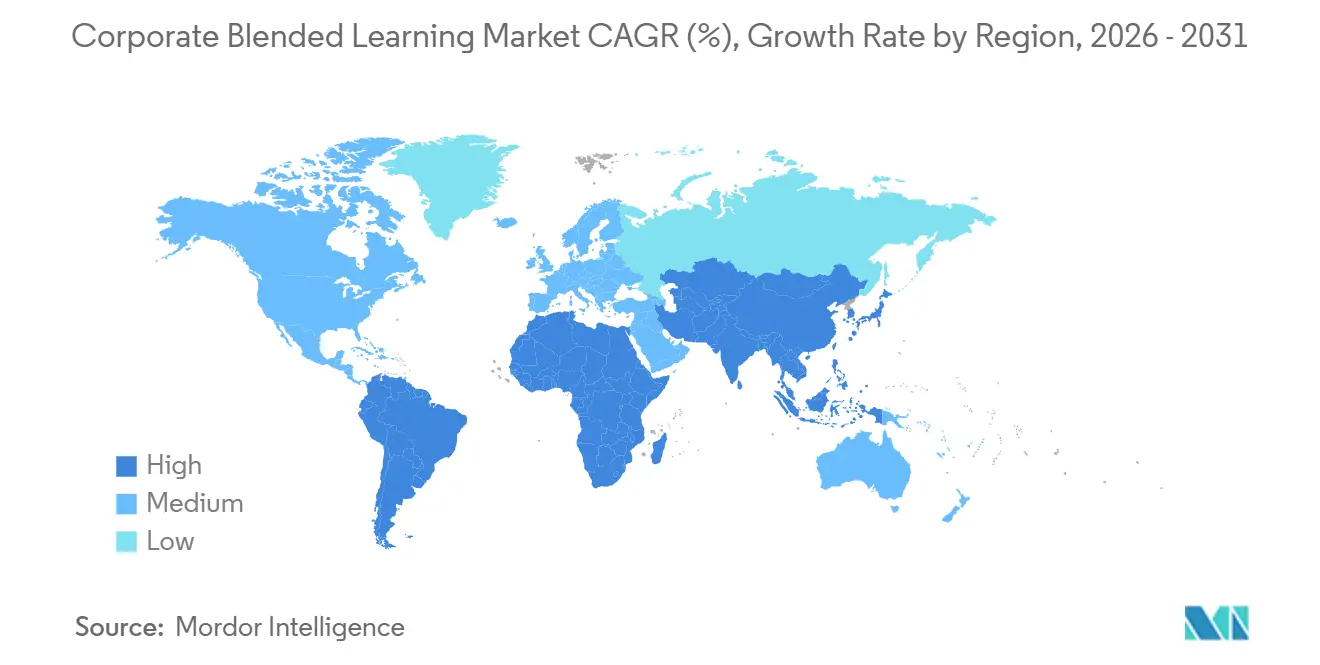
北米は2025年の企業向けブレンデッドラーニング市場シェアの38.4%を占め、2031年にかけてCAGR 7.0%で成長すると予測されています。LMSの採用がすでに深く浸透しており、企業の購買者がヘルスケア、金融サービス、政府関連の契約にわたって多層的なコンプライアンスニーズに直面しているため、この地域は企業向けブレンデッドラーニング市場の最大部分であり続けています。ATDは、2025年に米国企業の89%がLMSを使用していたと報告しており、北米の規模の背後にある成熟度の議論を支持しています。Skillsoftはまた、2026年度を通じてAIベンチマーク修了数が前年比994%増加し、AIコンテンツ修了数が261%増加したと告しており、AI重視の学習需要がいかに急速に主流の企業プログラムに移行しているかを示しています。カナダとメキシコは、バイリンガルおよびクロスボーダーのトレーニング要件がブレンデッド展開モデルの維持を助けることで、この地域の需要基盤に深みを加えています。
ヨーロッパは2031年にかけてCAGR 6.2%で拡大すると予測されており、企業向けブレンデッドラーニング市場は確立されたトレーニング文化とデジタルスキルニーズの拡大によって支えられています。TÜV-Verbandは2026年に、ドイツ企業の27%がすでに従業員にAIのトレーニングを実施しており、2024年の12%から増加したと報告しましたが、45%はまだAIトレーニングの必要性を感じていないとしており、均一ではなく二極化した採用曲線を示唆しています。フランスの国家職業訓練支出は、フランスの2026年予算法の附属書によると2024年に330 ビリオン ユーロ(356 ビリオン 米ドル)に達し、同じ資料ではブレンデッドラーニングが2025年にフランス企業で実施されたすべてのトレーニングの65%を占めたことが示されています。EUのサステナビリテ報告の変更もESG関連の人材教育への需要を支えており、より慎重な成長環境においてもトレーニング活動の関連性を維持しています。
アジア太平洋は2031年にかけてCAGR 9.9%で成長すると予測されており、企業向けブレンデッドラーニング市場で最も成長の速い地域ブロックとなっています。この地域は、大規模な生産年齢人口、積極的なリスキリングアジェンダ、および人口規模から恩恵を受けています。アジア太平洋の企業向けブレンデッドラーニング市場は、北米よりもオープンなベンダー環境を特徴としており、地域プロバイダーがグローバルプラットフォームと並んで競争することを可能にしています。日本と韓国は高付加価値の企業向け学習需要を提供し、東南アジアの新興市場はデジタルインフラの整備と労働力近代化プログラムを通じて購買者基盤を拡大しています。南米はCAGR 8.5%、中東・アフリカはアフリカがCAGR 9.0%、西アジアがCAGR 7.4%で、いずれも魅力的な成長ポテンシャルを提供しています。しかし、ローカライゼーションの複雑さと不均一なインフラが、より広範なプラットフォーム模での採用を引き続き遅らせています。
競合ランドスケープ
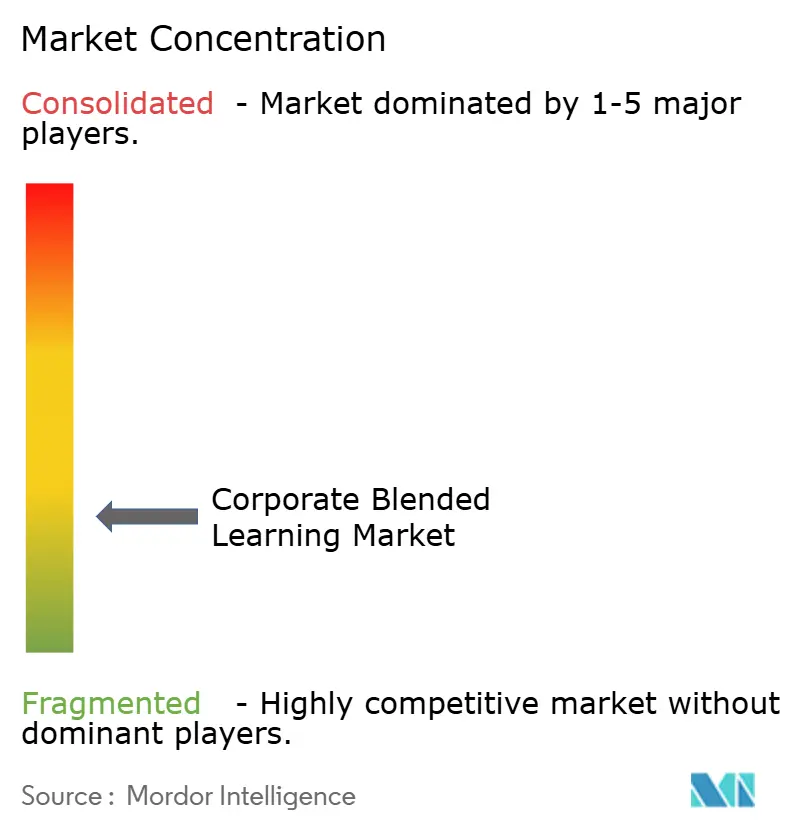
企業向けブレンデッドラーニング市場は適度に分散しており、上位5社のベンダーが2025年収益の38%を占めています。Skillsoftが11%でトップ、LinkedIn LearningとMicrosoftが9%、Cornerstone OnDemandが8%、SAP SuccessFactorsが6%、Doceboが4%を占めています。これにより、企業向けブレンデッドラーニング市場は単独で価格設定や製品基準を設定できる企業が存在しない状況となっています。主な競争パターンは、スキルインテリジェンス、コンテンツ統合、分析、ワークフロー簡素化を通じたプラットフォームの拡張です。ベンダーは外部統合の必要性を減らし、より多くの機能を単一のサブスクリプション関係にパッケージ化することで、自社システムを置き換えにくくしようとしています。
Skillsoftは、2025年および2026年の製品強化とポートフォリオ再構築を通じてこの方向性を示しています。同社は2025年12月にedXとの戦略的パートナーシップを発表してPercipio内での大学主導の学習を拡大し、また2026年5月にはGlobal Knowledgeのインストラクター主導型トレーニング事業を売却してAIネイティブプラットフォームの方向性により集中しています。Cornerstoneは、コース制作と学習ワークフローにAIアシスタントと適応型エージェントをより直接的に組み込むことで並行した取り組みを進めています。Doceboの365Talents買収はもう一つの例を示しており、ベンダーがM&Aを活用してコンピテンシーインテリジェンスを学習ワークフローにより近づけていることを示しています。
企業向けブレンデッドラーニング市場には、カタログの幅だけでなくプログラム制作速度とワークフローの簡素性で競争するAIネイティブの挑戦者の余地もあります。小規模プレイヤーは、確立された企業システムを完全に置き換えようとするのではなく、より大きなエコシステム内に自社を位置づけることが増えています。Pluralsightの2026年4月のリリースでは、Workday、Cornerstone LMS、SAP SuccessFactorsとの連携が深化しており、このエコシステム戦略を反映しています。SCORM 2004やxAPIなどの相互運用性標準は、企業の購買者がコンテンツ、評価、レポーティングをシステム間で移植可能であることを依然として期待しているため、引き続き重要です。企業向けブレンデッドラーニング市場において、これはユーザーエクスペリエンスが優れていても、相互運用性が弱いまたはコンプライアンスのギャップが大きいベンダーは、最終候補段階で脱落する可能性があることを意味しています。
企業向けブレンデッドラーニング産業リーダー
-
Skillsoft
-
LinkedIn LearningMicrosoft)
-
Cornerstone OnDemand
-
SAP SuccessFactors
-
Docebo
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Cornerstone OnDemandは、学習管理、コンテンツサブスクリプション、役割対応アカデミー、フルスイートAI学習アシスタントを統合した人材対応力向上のための統合インテリジェンスプラットフォームであるCornerstone Workforce AIを発売し、同社史上最も包括的なプラットフォームの刷新を実現しました。
- 2026年5月:SkillsoftはGlobal Knowledgeのインストラクター主導型トレーニング事業をEnduring Venturesに、10 ミリオン 米ドルの初期対価と5四半期分割払いで支払われる8 ミリオン 米ドルの繰延対価で売却しました。この売却により、SkillsoftはAIネイティブのPercipioプラットフォームへの資本と製品投資を集中させることができます。
- 2026年4月:SAP SuccessFactorsは2026年上半期アップデートをリリースし、企業の学習コンテンツ内から回答を提示するJoule AIを活用したインテリジェントQ&Aや、キャリアレベル、所在地、スキル、組織の優先事項に応じて動的に適応するパーソナライズされた学習レコメンデーションの強化など、400以上の製品革新を提供しました。
- 2026年3月:Cornerstone OnDemandは、Spring 2026 Innovationリリースの一環として適応型学習エージェントとAI搭載コースアシスタントを発売し、コース制作と個人の学習パス開発にコンテキストAIインテリジェンスを直接組み込みました。
グローバル企業向けブレンデッドラーニング市場レポートの調査範囲
| プラットフォーム(LMS、LXPなど) |
| コンテンツ |
| サービス(導入、コンサルティング、マネージド) |
| 大企業 |
| 中小企業 |
| インストラクター主導型トレーニング(ILT) |
| オンライン自己ペース学習 |
| バーチャルインストラクター主導型トレーニング(VILT) |
| コラボレーティブ学習 |
| 体験型学習 |
| その他 |
| IT・通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 製造 |
| 小売および消費財 |
| エネルギーおよびユーティリティ |
| その他(ホスピタリティなど) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッ | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス | |
| 北欧諸国 | |
| ヨーロッパその他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コンポーネント別 | プラットフォーム(LMS、LXPなど) | |
| コンテンツ | ||
| サービス(導入、コンサルティング、マネージド) | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 学習モード別 | インストラクター主導型トレーニング(ILT) | |
| オンライン自己ペース学習 | ||
| バーチャルインストラクター主導型トレーニング(VILT) | ||
| コラボレーティブ学習 | ||
| 体験型学習 | ||
| その他 | ||
| 業種別 | IT・通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造 | ||
| 小売および消費財 | ||
| エネルギーおよびユーティリティ | ||
| その他(ホスピタリティなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッ | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス | ||
| 北欧諸国 | ||
| ヨーロッパその他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の企業向けブレンデッドラーニグ市場の規模はどのくらいですか?
企業向けブレンデッドラーニング市場は2026年に667 ビリオン 米ドルと評価されており、CAGR 7.4%で2031年までに951 ビリオン 米ドルに達すると予測されています。
コンポーネント別で企業向けブレンデッドラーニング分野をリードするセグメントはどれですか?
プラットフォームソリューションが2025年のコンポーネント収益シェアの45.1%でトップとなり、管理、コンテンツ配信、分析を統合するシステムへの購買者の選好を反映しています。
2031年にかけて最も速く成長している学習モードはどれですか?
体験型学習は2031年にかけてCAGR 10.6%で最も速く成長している学習モードであり、シミュレーションベースおよびアプリケーション重視のトレーニングへの需要によって支えられています。
最も強い成長機会を生み出している業種はどれですか?
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 9.8%で最も速いペースで成長しており、コンプライアンス密度、検証済みシステム、継続的なオンボーディングによってトレーニング需要が高水準に維持されています。
最も速く拡大している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 9.9%で最も速く成長している地域であり、労働力規模、リスキリング需要、およびデジタル学習の広範な普及によって支えられています。
なぜ大手ベンダーが企業の購買決定において優位性を獲得しているのですか?
プライバシー、セキュリティ、コンプライアンスへの期待が高まっており、購買者が学習提供、分析、監査対応管理を組み合わせるプラットフォームをますます好むようになっているため、大手ベンダーはより有利な立場にあります。