
建設用ファブリック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
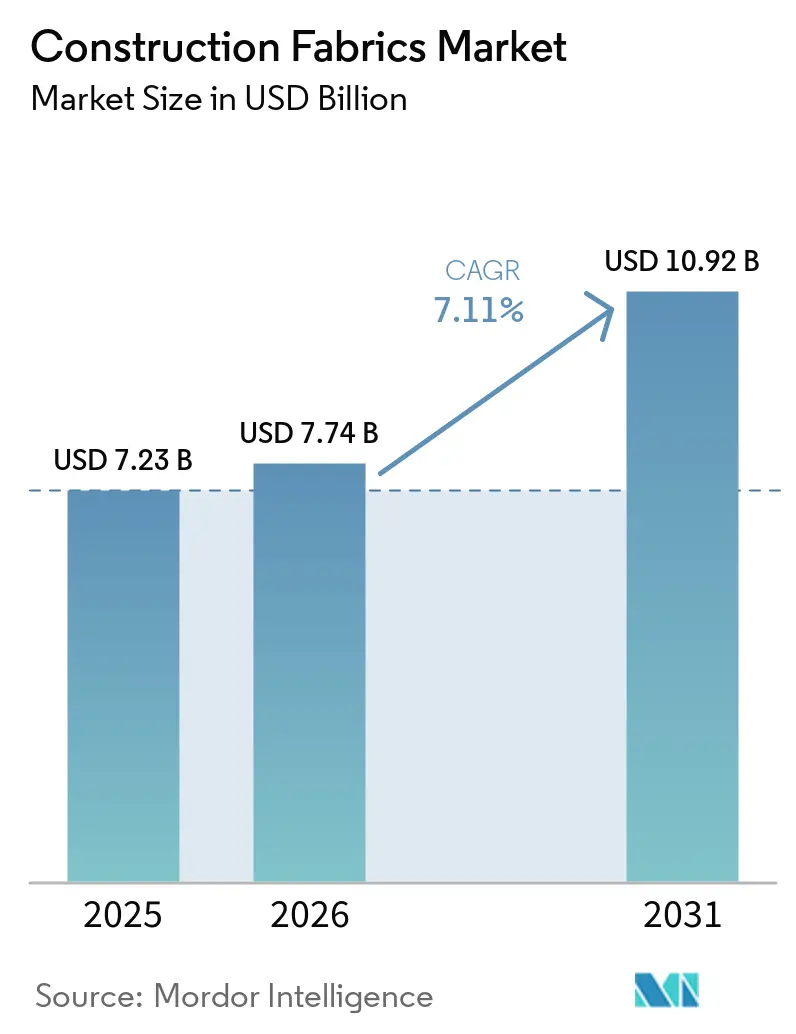
| 市場規模 (2026) | 7.74 十億米ドル |
| 市場規模 (2031) | 10.92 十億米ドル |
| 成長率 (2026 - 2031) | 7.11 % |
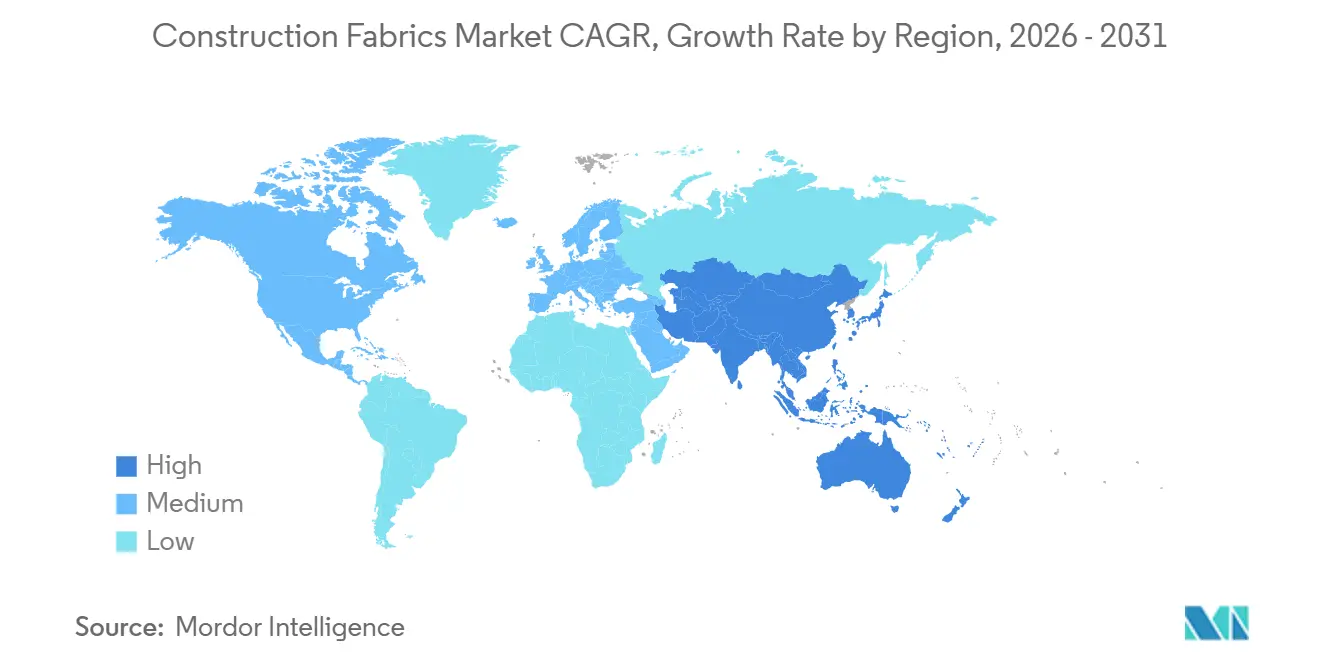
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
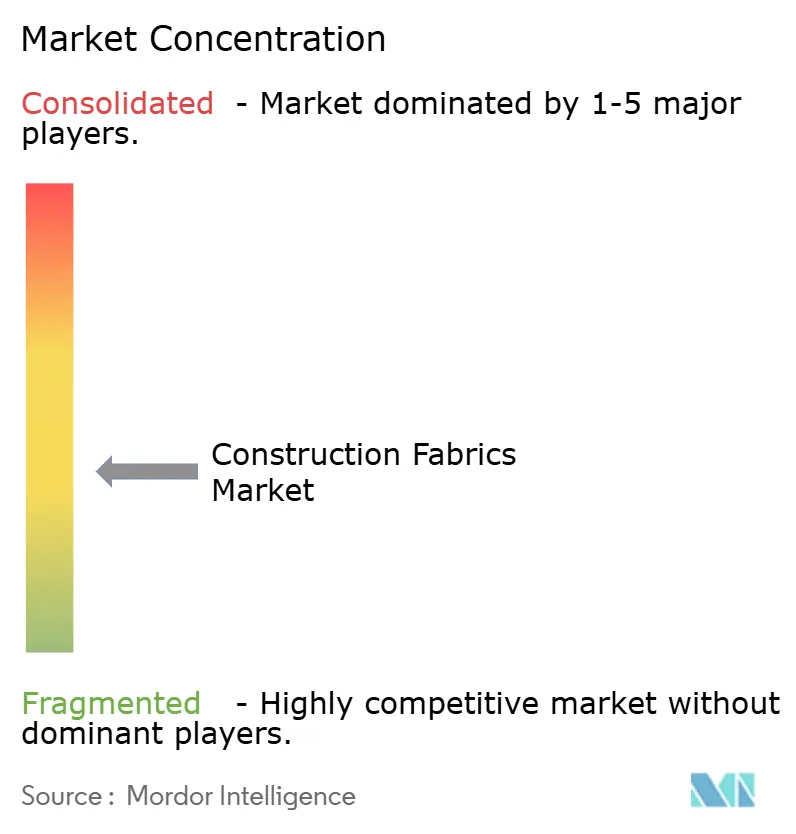
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設用ファブリック市場分析
建設用ファブリック市場規模は2025年に7.23 ビリオン 米ドルと評価され、2026年の7.74 ビリオン 米ドルから2031年には10.92 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.11%です。国家主導のインフラプログラム、空港プロジェクト、交通機関のアップグレード、および都市再開発が、大スパンキャノピーおよび気象保護システムへの需要を支えています。建設用ファブリック市場は、軽量屋根、遮光システム、および適応性の高い建築外皮を優先する仕様からも恩恵を受けています。エネルギー・環境デザインにおけるリーダーシップ(LEED)v5が関連プロジェクト経路において具体化炭素評価および製品固有の環境宣言を要求するにつれ、素材の透明性がより重要になっています。この要件は、検証済みの製品文書を提供し、素材選定時に建築家を支援できるサプライヤーに有利に働く可能性があります。建設用ファブリック市場には、エチレンテトラフルオロエチレン(ETFE)表面処理が装飾用太陽光発電フィルムの接着性向上のために開発されつつある中、エネルギー生成外皮における新たな機会も生まれています。
主要レポートのポイント
- 素材別では、ポリ塩化ビニル(PVC)が2025年の建設用ファブリック市場シェアの46.23%を占め、エチレンテトラフルオロエチレン(ETFE)は2031年にかけてCAGR 7.89%で成長する見込みです。
- 最終用途別では、商業用が2025年の建設用ファブリック市場シェアの66.18%を占め、住宅用は2031年にかけてCAGR 8.43%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の建設用ファブリック市場シェアの42.75%を占め、2031年にかけてCAGR 8.04%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラの近代化と都市再開発 | +2.2% | 世界規模、アジア太平洋および中東・アフリカで集中的 | 中期(2~4年) |
| 軽量・大スパン建築の拡大 | +1.8% | 世界規模 | 長期(4年以上) |
| 気候変動に強く移設可能な構造物への需要 | +1.2% | 世界規模、アジア太平洋および中東・アフリカで早期成長 | 短中期(2~4年以内) |
| グリーンビルディング認証とライフサイクル効率要件 | +0.9% | 北米および欧州連合 | 中期(2~4年) |
| スマートコーティング、センサー、フレキシブル太陽光発電の統合 | +0.6% | 世界規模、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量・大スパン建築の拡大
テンション式ファブリック構造は、内部柱なしで広い面積をカバーできるため、公共コンコース、交通機関の駅、イベント会場での使用に適しています。この設計アプローチは構造荷重を低減し、屋根や囲いに必要な剛性サブアセンブリの数を減らすことができます。建設用ファブリック市場は、プロジェクトが採光、開放的な動線エリア、および低い基礎荷重を優先する場合に恩恵を受けます。2024年に公表された欧州標準化委員会/技術仕様(CEN/TS)19102は、テンション式膜構造の設計、試験、施工に関する欧州ガイダンスを定めました。この規格は、膜構造に関する将来のユーロコード作業の基礎として機能しており、設計者や施工業者の不確実性を低減できます。TAIYO KOGYO CORPORATIONは2025年3月に東京のゲートウェイパークでETFE屋根を完成させ、主要な都市再開発プロジェクトにおける膜システムの活用を示しました。
グリーンビルディング認証とライフサイクル効率要件
LEED v5は2025年4月に開始され、2026年7月1日に新規プロジェクト登録の唯一の評価システムとなりました[1]。その要件は、素材決定における具体化炭素レビューおよび検証済み環境製品宣言の重要性を高めます。これにより、文書化が商業・機関プロジェクトの製品選定における実務的な要素となり得ます。中興化成工業株式会社は2026年1月に、CHUKOH FLO メッシュタイプファブリック FGF-412-25-1の単一製品環境製品宣言を公表しました。建設用ファブリック市場では、提出段階で検証済みのライフサイクル情報を提供できるサプライヤーへの需要が高まる可能性があります。耐久性の高いポリテトラフルオロエチレン(PTFE)コーティングシステムも、プロジェクトオーナーが建物の耐用年数にわたるメンテナンス要件を評価する際に、より説得力を持つ可能性があります。
インフラの近代化と都市再開発
交通機関、公共建築物、および再開発プログラムへの公共投資は、大スパンファブリック屋根および囲いへの需要を支えています。これらのプロジェクトは多くの場合、従来の剛性代替品よりも低い構造重量で設置できるキャノピー、シェルター、および気象保護を必要とします。建設用ファブリック市場は、したがって、空港、鉄道、地下鉄、および複合用途開発のペースと連動しています。アジア太平洋の建設パイプラインは、特に都市が交通容量と公共向けインフラを拡充している地域において、この需要の広範な基盤を提供しています。
気候変動に強く移設可能な構造物への需要
極端な気象条件と単回使用インフラのコストが、展開・適応・移設可能な構造物への関心を支えています。2025年の特許出願では、統合型太陽光発電機能を備えたアルミニウム合金フレーム上のコーティングPVCファブリックを使用した半永久的移設可能構造物が説明されました。この設計は国際建築基準法の要件を満たすことを意図しており、移設可能なファブリック構造物が正式な建築用途向けに開発できることを示しています。建設用ファブリック市場は、緊急シェルター、医療施設、およびイベントスペースが再利用と初期使用コストの両面で評価される場面で恩恵を受けることができます。ES Globalは、カナダ館を含む大阪万博2025向けに解体・再利用を想定した解体可能なテンション式ファブリックパビリオンを納入しました。このプロジェクトは、イベント後の循環性要件を持つ大型ファブリック構造物の商業的応用を実証しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コスト従来型代替品の入手可能性 | -1.5% | 世界規模(アジア太平洋、南米、中東・アフリカで最も顕著) | 短中期(2~4年以内) |
| 原材料価格の変動性 | -1.1% | 世界規模 | 短期(2年以内) |
| 熟練した設置・エンジニアリング人材の不足 | -0.7% | 世界規模(中東・アフリカおよび南米で最も顕著) | 中長期(2~4年以上) |
| 情報源: Mordor Intelligence | |||
低コスト従来型代替品の入手可能性
ポリカーボネートシート、波形鋼デッキング、および剛性アルミニウムクラッディングは、コスト重視のプロジェクトにおいてファブリックシステムと競合します。開発業者は、予算が生涯運用コストよりも初期支出を重視する場合にこれらの素材を選択することがあります。この制約は、ライフサイクル分析が調達の標準的な要素でない場合に顕著です。PTFEおよび関連膜システムは長い耐用年数と低いクリーニングニーズを提供できますが、その価値提案にはプロジェクト固有のコスト評価が必要です。建設用ファブリック市場は、意思決定者が膜エンジニアリングやメンテナンス計画に限られた経験しか持たない場合に、採用が遅れる可能性があります。建物耐用年数計画の慣行と環境評価要件は、素材オプション間の所有コスト比較の根拠を徐々に改善できます。
原材料価格の変動性
PVC樹脂は、ナフサ、エチレン、塩化ビニルモノマーチェーンを通じて上流の石油化学原料と直接的なコスト関係を持っています。原料コストの変化はコーティングファブリックの価格に波及し、独立系コーターに不確実性をもたらす可能性があります。建設用ファブリック市場は、PVCが収益シェアで主要な素材カテゴリーであるため、この影響を受けやすい状況にあります。統合的なサプライ体制や長期購買契約を持つ生産者は、スポット条件で原料を購入する企業よりもリスクエクスポージャーが低い可能性があります。特殊可塑剤は、化学物質認可要件を満たす必要がある欧州プロジェクトに対応するサプライヤーにとって、さらなるコスト上の考慮事項を加えます。コストの変動はマージンを圧縮し、製品開発、生産能力、または流通拡大への投資を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
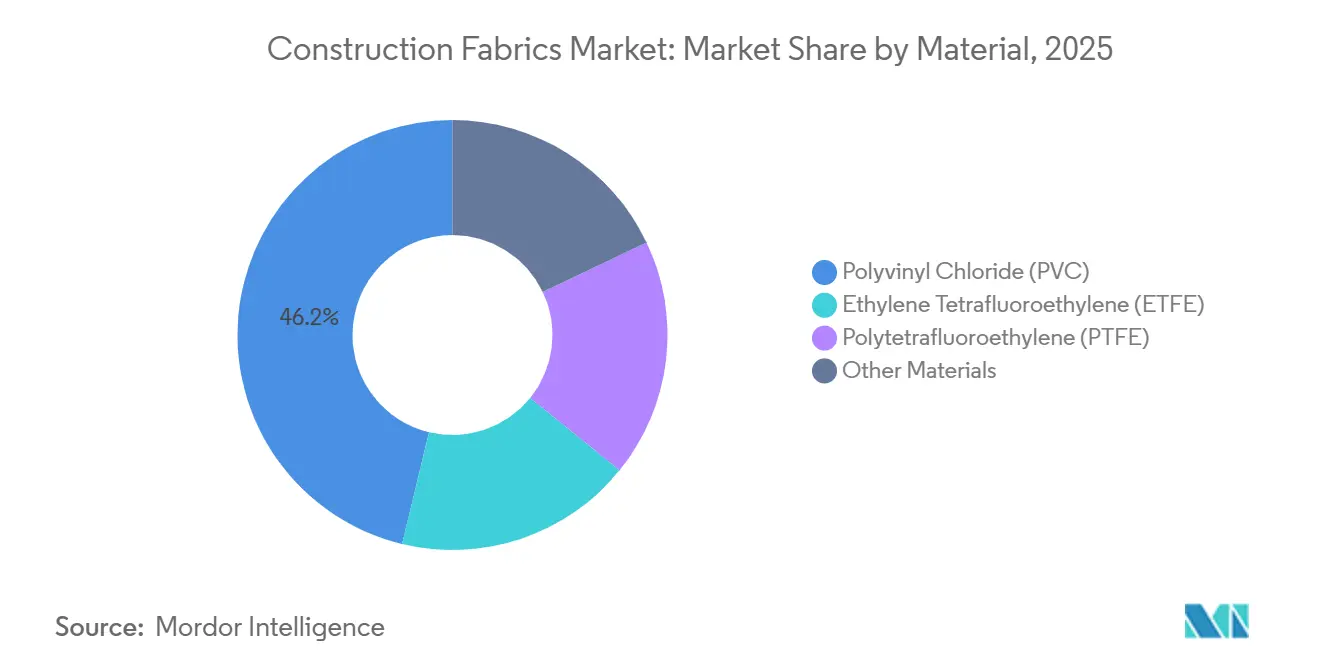
ETFEの透明性と多機能性がプレミアム仕様を支持ポリ塩化ビニル(PVC)は2025年の建設用ファブリック市場シェアの46.23%を占め、コスト効率の高い配合、確立された製造、およびテンション式屋根、オーニング、産業用囲いへの幅広い使用に支えられています。PVCは迅速な展開と実用的なコスト管理を必要とするプロジェクトに引き続き適しています。ポリテトラフルオロエチレン(PTFE)コーティングガラス繊維は、空港、交通ハブ、および公共スタジアムにおいてプレミアムポジションを占めています。その自己洗浄表面、耐火性能、および30年以上の耐用年数は、より高い初期仕様コストを支持できます。ETFEの建設用ファブリック市場規模は、2031年にかけてCAGR 7.89%で拡大する見込みです。
ETFEは、プロジェクトが高い光透過率と低い構造重量を必要とする場合に指定されます。その多層空気圧クッション構成も、大型屋根およびファサードシステムへの用を支持します。フラウンホーファーFEPのDesign-PVプロジェクトは、プラズマベースの表面処理によってETFEへの装飾用太陽光発電フィルムの接着性を向上させました。2025年の研究では、フレキシブル基板上のロールツーロール製造有機太陽光発電モジュールについて2,800時間以上の加速耐久試験が報告されました。これらの開発により、ETFEの用途が建築外皮からエネルギー生成屋根・ファサードシステムへと拡大する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
最終用途別:
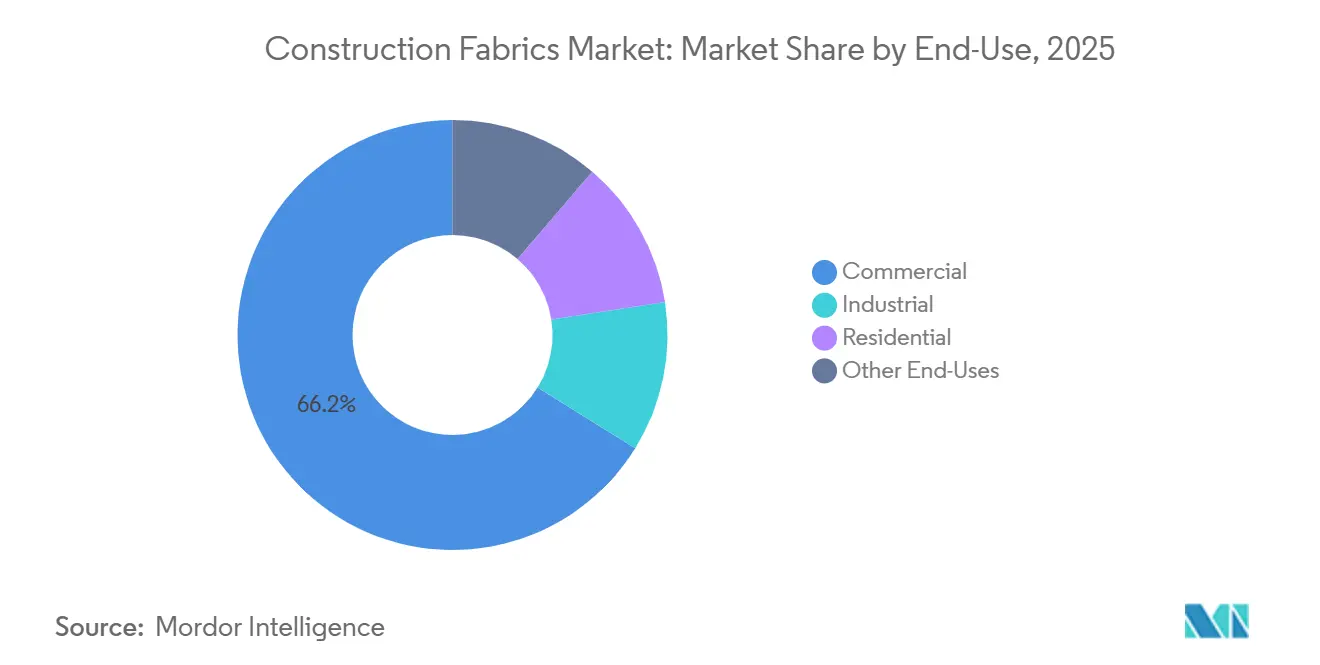
商業用需要が需要基盤を提供し、住宅用がより速く成長商業用は2025年の建設用ファブリック市場シェアの66.18%を占め、空港ターミナル、スタジアムキャノピー、展示ホール、その他の大型施設からの需要を反映しています。このようなプロジェクトは多くの場合、相当なエンジニアリングサポート、許可取得、および設置能力を必要とします。商業バイヤーはまた、技術性能、製品文書、およびライフサイクル要件をより重視します。大型膜システムの規模と複雑さは、資格のあるサプライヤーの数を制限する可能性があります。これにより、幅広い技術的・地理的カバレッジを持つ統合メーカーにとって商業案件が引き続き重要となります。住宅用の建設用ファブリック市場規模は、2031年にかけてCAGR 8.43%で拡大する見込みです。
住宅用の成長は、アジア太平洋および中東のプレミアム住宅・ホスピタリティ開発に支えられています。テンション式キャノピー、パーゴラスタイルの囲い、プールシェード、および紫外線(UV)耐性膜がこれらの環境でより頻繁に指定されています。住宅プロジェクトは規模が小さく、一般的に大型商業施設よりも複雑さの低い設置を伴います。産業用途は、コスト効率と迅速な展開を必要とする倉庫囲い、物流キャノピー、および港湾シェルターに引き続き関連しています。建設用ファブリック市場は、したがって、異なる購買要件を持つ大型技術契約と小規模プロジェクトの組み合わせに対応できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の建設用ファブリック市場
アジア太平洋地域は2025年の建設用ファブリック市場シェアの42.75%を占め、2031年までに8.04%のCAGRで成長すると予測されています。同地域は、大規模な建設パイプラインと高性能膜システムのさらなる普及余地を兼ね備えています。空港、地下鉄、公共施設、物流、観光プロジェクトが、キャノピー、屋根、シェルターへの需要を支えています。中国は、採光と軽量な公共空間を優先する地方自治体および商業開発においてETFEの使用を継続しています。東莞市民センターには、2026年に完成した11,190 m²の三層ETFE空気クッション屋根が採用されました。マレーシアとシンガポールも、交通インフラおよび大規模開発プログラムを通じて地域の建設活動を支援しています。
北米および欧州の建設用ファブリック市場
北米と欧州は、建設用ファブリック市場におけるもう一つの重要な需要ブロックを形成しています。北米の需要は、商業建設、老朽化した外装の改修プロジェクト、およびLEED v5に基づく材料要件によって支えられています。米国では、PTFEおよびETFEシステムを用いた大規模なスタジアムおよび空港への応用が見られます。欧州の改修活動は、大規模な構造改修を伴わずに追加可能な遮光システムおよびファサード要素に対する機会を創出し得ます。CEN/TS 19102は、欧州の建築家およびエンジニアに膜構造物に関する共通の設計フレームワークを提供しています。北欧の公共部門および公共機関プロジェクトでは、ETFEシステムの採用が進んでいます。
中東・アフリカおよび南米の建設用ファブリック市場
南米および中東・アフリカは収益シェアは低いものの、独自の需要条件を有しています。ブラジルは、小売施設、イベント会場、農業・工業用施設におけるPVCコーティング膜への需要を支えています。サウジアラビアのビジョン2030プロジェクトには、強烈な紫外線照射と熱サイクルに対応した膜材の使用が求められるスタジアム、文化施設、交通ハブが含まれています。湾岸協力会議(GCC)市場および南アフリカも、複合用途開発向けの引張遮光システムへの関心を示しています。これらの地域における建設用ファブリック市場規模は、プロジェクトの野心よりも、施工業者およびエンジニアリングの利用可能性によって制限されています。資格を持つ施工業者の不足は、工期を延長させ、膜仕様に付随するリスクプレミアムを高める可能性があります。このことは、地域の技術的能力と信頼性の高いプロジェクト遂行に対する明確なニーズを生み出しています。
競合環境
建設用ファブリック市場は中程度に集中しており、上位5社にはSerge Ferrari、Sioen Industries NV、Saint-Gobain、TAIYO KOGYO CORPORATION、Sattler PRO-TEX GmbHが含まれます。Serge Ferrariは2025年度に3億4,750万ユーロ(約3億7,530万米ドル)の収益と2,960万ユーロ(約3,200万米ドル)のEBITDAを報告し、EBITDAは41.4%増加しました。これは、独自のコーティング化学、複数拠点での製造、および80カ国にわたる流通の潜在的な収益上の恩恵を反映しています。このポジションは建設用ファブリック市場において重要です。なぜなら、大型商業・インフラ契約には信頼性の高い供給、技術文書、エンジニアリングサポート、および異なる国々でのプロジェクトスケジュール遵守能力が必要だからです。
2026年4月、Serge Ferrariはスイスのターシュイスペットヤーン施設での紡績操業を停止する計画を発表し、独自の紡績知的財産を保持しつつ整経操業をラ・トゥール・デュ・パンに移転することを明らかにしました[2]。この再編は2027年以降の営業収益性の改善と使用資本の削減をもたらすと期待されており、大手メーカーがコモディティ繊維生産よりもコーティングおよびラミネーション活動にリソースを集中できる方法を示しています。中興化成工業株式会社は2025年4月と2026年1月に、PTFE建築膜の製品ファミリーおよび単一製品環境宣言を発行し、ライフサイクルおよび開示要件を持つプロジェクトに対応する競合他社の参照点を作りました。TAIYO KOGYO CORPORATIONは2025年3月に東京のゲートウェイパークで二層ETFE屋根を完成させ、公共コンコースに気象保護と拡散光を提供する透明および白色の250μmフィルムを使用しました。これらの事例は、競争力には生産上の意思決定、検証済み製品情報、素材の専門知識、および目立つ開発における複雑な設置の納入が含まれることを示しています。
建設用ファブリック市場には、小規模プロジェクト経済に合わせた住宅用テンションシステム、ETFEおよび建物統合型太陽光発電製品、ならびに地域の高性能ファブリック能力が依然として限られている新興市場における機会があります。Sattler PRO-TEX GmbH、Structurflex、およびNovum Membranes GmbHは、住宅および中規模商業案件において関連性を持つ可能性があります。なぜなら、このようなプロジェクトは多くの場合、グローバルな規模だけでなく、設計サポート、カスタマイズされた製造、および設置業者との緊密な連携を評価するからです。フラウンホーファーFEPのETFEおよび装飾用太陽光発電フィルムに関するプラズマベースの研究は、気象保護、採光管理、およびエネルギー生成を組み合わせることができる屋根・ファサードシステムの開発経路を提供しています。大手統合企業は、確立された製造および技術パートナーシップを通じて素材研究を商業化するリソースを持っており、一方で小規模専門企業は、地域の気候知識、カスタマイズ、および設置経験が最も重要な用途に集中できます。競争バランスはプロジェクトによって異なり続けるでしょう。空港やスタジアムは正式なエンジニアリング能力を必要とする一方、住宅、ホスピタリティ、および地域商業プロジェクトは異なる規模、予算、およびサービス要件を持っています。文書化は仕様主導市場においてますます重要になりますが、価格、施工業者の入手可能性、製造業者の専門知識、耐用年数、および膜性能を実用的な設置システムに変換する能力も引き続きサプライヤー選定に影響します。建設用ファブリック市場は、したがって、大手サプライヤーと専門企業の両方にとってアクセス可能であり続けますが、素材、最終用途、および地域によって成長への経路は異なります。
建設用ファブリック産業リーダー
-
Serge Ferrari
-
Sioen Industries NV
-
Saint-Gobain
-
TAIYO KOGYO CORPORATION
-
Sattler PRO-TEX GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
建設用ファブリック市場 このレポートでカバーされる企業
- Dongwon Industry
- Endutex
- EREZ Thermoplastic Products
- HIRAOKA & Co., Ltd.
- IASO
- Novum Membranes GmbH
- Saint-Gobain
- Sattler PRO-TEX GmbH
- Seaman Corporation
- Serge Ferrari
- Sioen Industries NV
- Structurflex
- TAIYO KOGYO CORPORATION
- Verseidag-Indutex GmbH
最近の産業開発事情 建設用ファブリック市場
- 2026年6月:Leister Technologies AGとSerge Ferrariは、テンション式建築用途向けの高度な膜溶接ソリューションをインドのTenseo 2026で実演しました。このコラボレーションは、スタジアム、交通ハブ、産業用カバー、および建築ファサードに使用される高強度建設用ファブリックへの需要を支えています。
- 2025年3月:TAIYO KOGYO CORPORATIONは東京のゲートウェイパークでETFE屋根を完成させ、主要な都市再開発プロジェクトにおける軽量膜システムの応用を実証しました。このプロジェクトは、大規模建築構造物向けの耐久性のある軽量建設用ファブリックおよび膜素材への需要を支えています。
世界の建設用ファブリック市場レポートの範囲
建設用ファブリックは、建築構造物および建築システムに使用される工業用繊維素材です。機能的かつ視覚的に特徴的な構造物を作るための軽量、柔軟、耐久性のあるソリューションを提供します。
建設用ファブリック市場は、素材、最終用途、および地域別にセグメント化されています。素材別で、市場はポリ塩化ビニル(PVC)、ポリテトラフルオロエチレン(PTFE)、エチレンテトラフルオロエチレン(ETFE)、およびその他素材にセグメント化されています。最終用途別では、市場は商業、住宅、産業、およびその他最終用途にセグメント化されています。レポートはまた、主要地域の15カ国における建設用ファブリックの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリ塩化ビニル(PVC) |
| ポリテトラフルオロエチレン(PTFE) |
| エチレンテトラフルオロエチレン(ETFE) |
| その他素材 |
| 商業 |
| 住宅 |
| 産業 |
| その他最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他アジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他中東・アフリカ |
| 素材別 | ポリ塩化ビニル(PVC) | |
| ポリテトラフルオロエチレン(PTFE) | ||
| エチレンテトラフルオロエチレン(ETFE) | ||
| その他素材 | ||
| 最終用途別 | 商業 | |
| 住宅 | ||
| 産業 | ||
| その他最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他アジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
建設用ファブリック市場の規模はどのくらいですか?
建設用ファブリック市場は2026年に7.74 ビリオン 米ドルとなり、2031年までに10.92 ビリオン 米ドルに達する見込みです。
建設用ファブリックへの需要を促進しているものは何ですか?
インフラの近代化、軽量建築、グリーンビルディング要件、移設可能な構造物、およびフレキシブル太陽光発電の開発が需要を支えています。
2025年に市場シェアをリードした素材はどれですか?
PVCは2025年に46.23%のシェアを占め、コスト効率の高い配合、製造規模、およびテンション式屋根、オーニングシステム、産業用囲いへの幅広い使用に支えられています。
2031年にかけて最も速く成長すると予想される素材はどれですか?
ETFEは採光、低構造重量、および多層空気圧クッションシステムを支持するため、2031年にかけてCAGR 7.89%で成長する見込みです。