
Tamaño y Participación del Mercado de Telas para Construcción
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.92 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telas para Construcción por Mordor Intelligence
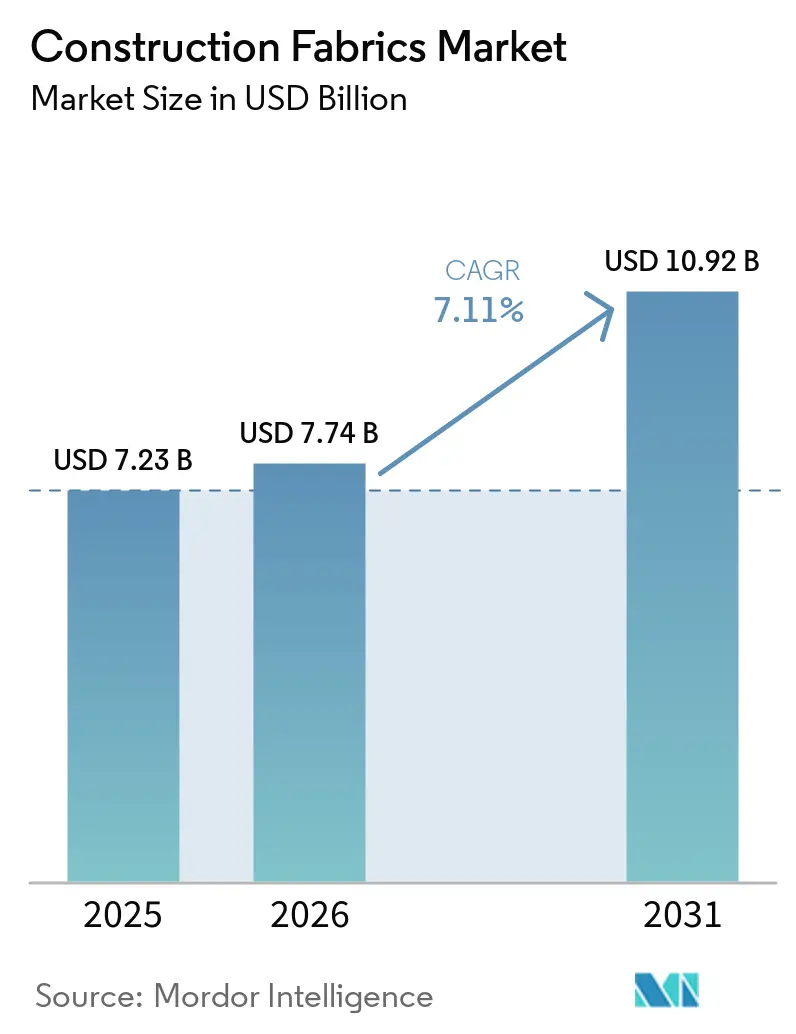
El tamaño del Mercado de Telas para Construcción fue valorado en 7,23 mil millones de USD en 2025 y se estima que crecerá desde 7,74 mil millones de USD en 2026 hasta alcanzar los 10,92 mil millones de USD en 2031, a una CAGR del 7,11% durante el período de pronóstico (2026-2031). Los programas de infraestructura respaldados por el Estado, los proyectos aeroportuarios, las mejoras en el transporte y la renovación urbana están apoyando la demanda de doseles de gran envergadura y sistemas de protección climática. El mercado de telas para construcción también se beneficia de especificaciones que favorecen cubiertas ligeras, sistemas de sombreado y envolventes de edificios adaptables. La transparencia de los materiales está adquiriendo mayor importancia a medida que el Liderazgo en Energía y Diseño Ambiental (LEED) v5 exige evaluaciones de carbono incorporado y declaraciones ambientales específicas de producto para las vías de proyecto pertinentes. Este requisito puede favorecer a los proveedores que ofrecen documentación de producto verificada y pueden asistir a los arquitectos durante la selección de materiales. El mercado de telas para construcción también cuenta con una oportunidad emergente en envolventes generadoras de energía, ya que se están desarrollando tratamientos superficiales de etileno tetrafluoroetileno (ETFE) para mejorar la adhesión de películas fotovoltaicas decorativas.
Conclusiones Clave del Informe
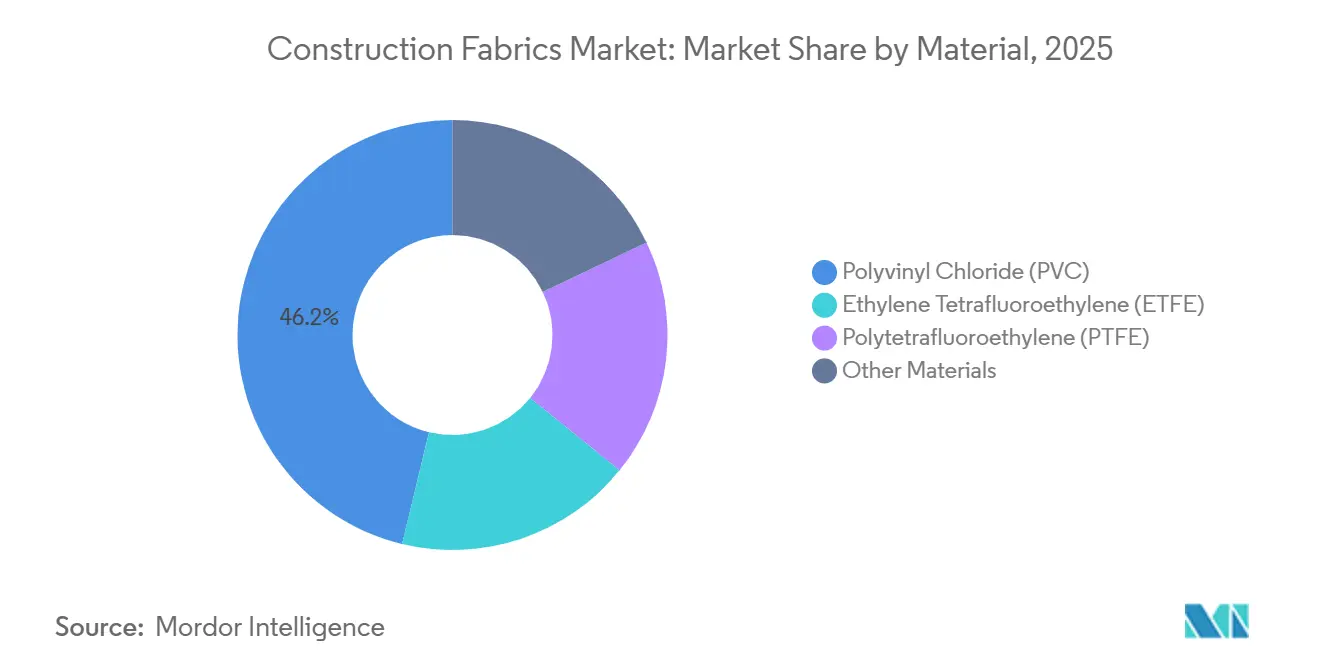
- Por material, el cloruro de polivinilo (PVC) representó el 46,23% de la participación del mercado de telas para construcción en 2025, mientras que se proyecta que el etileno tetrafluoroetileno (ETFE) avance a una CAGR del 7,89% hasta 2031.
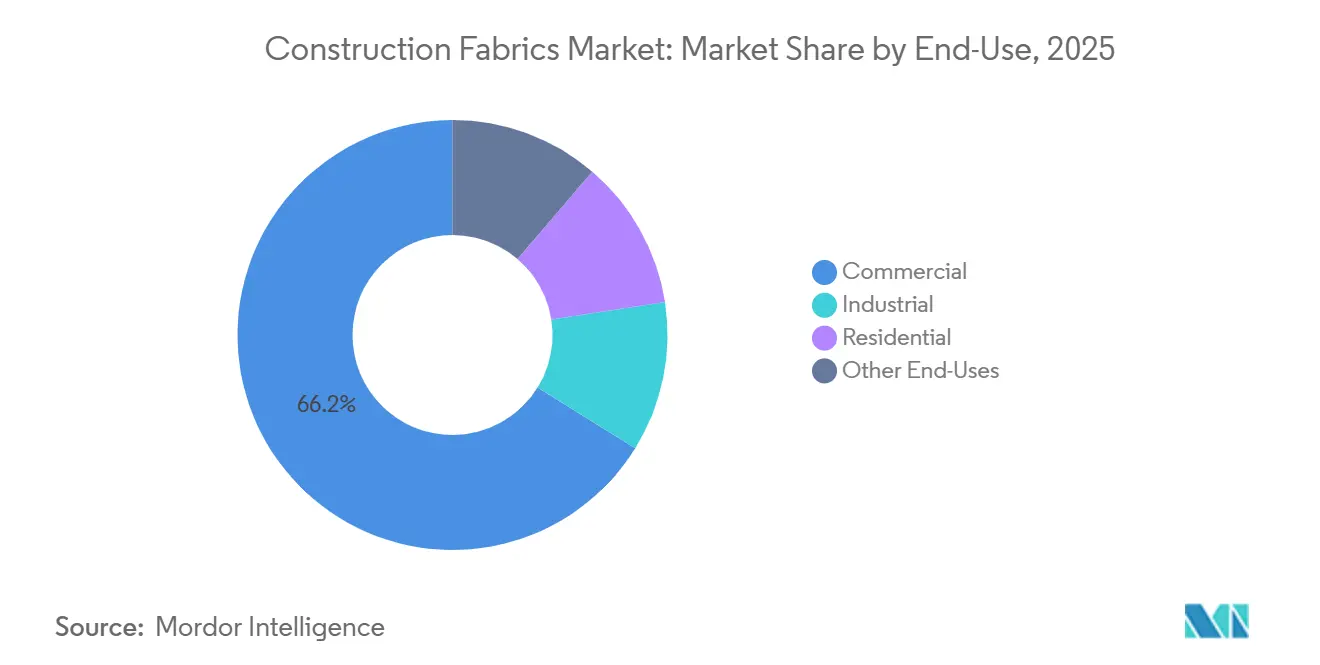
- Por uso final, el sector comercial representó el 66,18% de la participación del mercado de telas para construcción en 2025, mientras que se proyecta que el sector residencial avance a una CAGR del 8,43% hasta 2031.
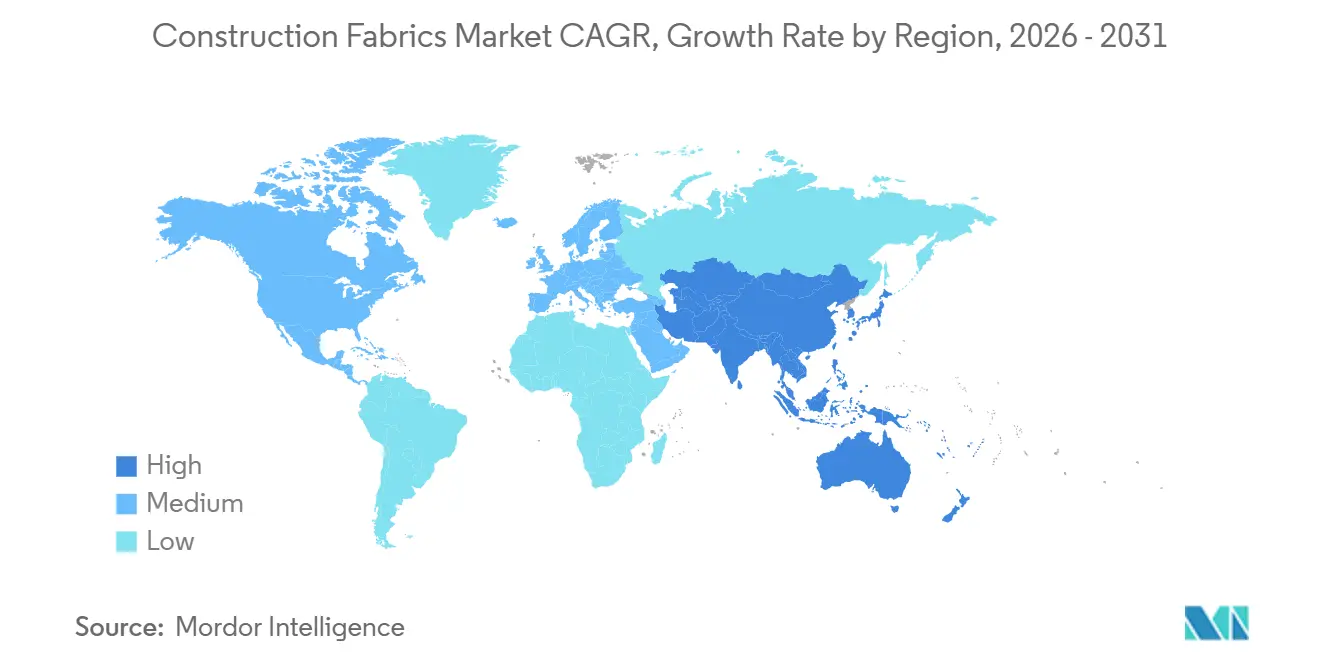
- Por geografía, Asia-Pacífico representó el 42,75% de la participación del mercado de telas para construcción en 2025 y se proyecta que avance a una CAGR del 8,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Infraestructuras y Renovación Urbana | +2.2% | Global, intensivo en APAC y MEA | Mediano plazo (2–4 años) |
| Expansión de la Arquitectura Ligera y de Gran Envergadura | +1.8% | Global | Largo plazo (≥ 4 años) |
| Demanda de Estructuras Resistentes al Clima y Relocalizables | +1.2% | Global, con ganancias tempranas en APAC y MEA | Corto a mediano plazo (≤ 2–4 años) |
| Certificación de Edificios Sostenibles y Requisitos de Eficiencia en el Ciclo de Vida | +0.9% | América del Norte y UE | Mediano plazo (2–4 años) |
| Integración de Recubrimientos Inteligentes, Sensores y Fotovoltaica Flexible | +0.6% | Global, expansión en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Arquitectura Ligera y de Gran Envergadura
Las estructuras de tela tensada pueden cubrir grandes áreas sin columnas internas, lo que favorece su uso en vestíbulos públicos, estaciones de transporte y recintos para eventos. Este enfoque de diseño puede reducir la carga estructural y disminuir el número de subensamblajes rígidos necesarios para una cubierta o cerramiento. El mercado de telas para construcción se beneficia cuando los proyectos priorizan la luz natural, las áreas de circulación abiertas y las cargas de cimentación reducidas. El Comité Europeo de Normalización/Especificación Técnica (CEN/TS) 19102, publicado en 2024, estableció directrices europeas para el diseño, ensayo y ejecución de estructuras de membrana tensada. La norma sirve de base para futuros trabajos del Eurocódigo sobre estructuras de membrana, lo que puede reducir la incertidumbre para diseñadores y contratistas. TAIYO KOGYO CORPORATION completó una cubierta de ETFE en Gateway Park en Tokio en marzo de 2025, mostrando el uso de sistemas de membrana en un importante proyecto de renovación urbana.
Certificación de Edificios Sostenibles y Requisitos de Eficiencia en el Ciclo de Vida
LEED v5 fue lanzado en abril de 2025 y se convirtió en el único sistema de calificación para nuevos registros de proyectos el 1 de julio de 2026[1]. Sus requisitos aumentan la importancia de la revisión del carbono incorporado y las declaraciones ambientales de producto verificadas en las decisiones sobre materiales. Esto puede hacer que la documentación sea una parte práctica de la selección de productos para proyectos comerciales e institucionales. CHUKOH CHEMICAL INDUSTRIES, LTD. publicó una declaración ambiental de producto para un único producto, CHUKOH FLO Mesh Type Fabric FGF-412-25-1, en enero de 2026. El mercado de telas para construcción puede experimentar una mayor demanda de proveedores que puedan proporcionar información verificada sobre el ciclo de vida en la etapa de presentación de documentación. Los sistemas duraderos recubiertos de politetrafluoroetileno (PTFE) también pueden resultar más atractivos cuando el propietario de un proyecto evalúa los requisitos de mantenimiento a lo largo de la vida útil del edificio.
Modernización de Infraestructuras y Renovación Urbana
La inversión pública en transporte, edificios cívicos y programas de renovación apoya la demanda de cubiertas y cerramientos de tela de gran envergadura. Estos proyectos suelen necesitar doseles, refugios y protección climática que puedan instalarse con menor peso estructural que las alternativas rígidas convencionales. El mercado de telas para construcción está, por tanto, vinculado al ritmo del desarrollo aeroportuario, ferroviario, de metro y de uso mixto. Las carteras de construcción de Asia-Pacífico proporcionan una amplia base para esta demanda, especialmente donde las ciudades están ampliando la capacidad de transporte y la infraestructura de cara al público.
Demanda de Estructuras Resistentes al Clima y Relocalizables
Los fenómenos meteorológicos extremos y el coste de las infraestructuras de un solo uso están impulsando el interés por estructuras que puedan desplegarse, adaptarse y trasladarse. Una solicitud de patente de 2025 describía una estructura semipermanente relocalizable que utiliza tela de PVC recubierta sobre un bastidor de aleación de aluminio con capacidad solar integrada. El diseño estaba destinado a cumplir los requisitos del Código Internacional de Construcción, lo que demuestra que las estructuras de tela relocalizables pueden desarrollarse para aplicaciones formales de construcción. El mercado de telas para construcción puede beneficiarse cuando los refugios de emergencia, las instalaciones sanitarias y los espacios para eventos se evalúan tanto por su reutilización como por el coste de primer uso. ES Global entregó pabellones de tela tensada desmontables para la Expo 2025 Osaka, incluido el Pabellón de Canadá, diseñados para su desmontaje y reutilización. El proyecto demostró una aplicación comercial para estructuras de tela de gran formato con requisitos de circularidad tras el evento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de Sustitutos Convencionales de Menor Coste | -1.5% | Global (más agudo en APAC, América del Sur y MEA) | Corto a mediano plazo (≤ 2–4 años) |
| Volatilidad del Precio de las Materias Primas | -1.1% | Global | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Cualificada en Instalación e Ingeniería | -0.7% | Global (más agudo en MEA y América del Sur) | Mediano a largo plazo (2–4+ años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Sustitutos Convencionales de Menor Coste
Las láminas de policarbonato, el acero corrugado y el revestimiento rígido de aluminio compiten con los sistemas de tela en proyectos sensibles al coste. Los promotores pueden seleccionar estos materiales cuando los presupuestos priorizan el gasto inicial en lugar de los costes operativos a lo largo de la vida útil. Esta restricción es más visible donde el análisis del ciclo de vida no forma parte estándar de la contratación. Los sistemas de membrana recubiertos de PTFE y similares pueden ofrecer largas vidas útiles y menores necesidades de limpieza, pero su propuesta de valor requiere una evaluación de costes específica del proyecto. El mercado de telas para construcción puede enfrentar una adopción más lenta donde los responsables de la toma de decisiones tienen experiencia limitada con la ingeniería de membranas o la planificación del mantenimiento. Las prácticas de planificación de la vida útil de los edificios y los requisitos de evaluación ambiental pueden mejorar gradualmente el argumento para comparar los costes de propiedad entre las distintas opciones de materiales.
Volatilidad del Precio de las Materias Primas
La resina de PVC tiene una relación de coste directa con los insumos petroquímicos aguas arriba a través de la cadena de nafta, etileno y monómero de cloruro de vinilo. Los cambios en los costes de las materias primas pueden trasladarse a los precios de las telas recubiertas y crear incertidumbre para los recubridores independientes. El mercado de telas para construcción está expuesto porque el PVC es la categoría de material líder por cuota de ingresos. Los productores con acuerdos de suministro integrados o contratos de compra a más largo plazo pueden tener menor exposición que las empresas que adquieren insumos a precios de mercado. Los plastificantes especiales añaden otra consideración de coste para los proveedores que atienden proyectos europeos que deben cumplir los requisitos de autorización química. Las fluctuaciones de costes pueden reducir los márgenes y retrasar la inversión en desarrollo de productos, capacidad o distribución más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Transparencia y Multifuncionalidad del ETFE Respaldan las Especificaciones PremiumEl cloruro de polivinilo (PVC) representó el 46,23% de la participación del mercado de telas para construcción en 2025, respaldado por formulaciones rentables, fabricación consolidada y amplio uso en cubiertas tensadas, toldos y cerramientos industriales. El PVC sigue siendo adecuado para proyectos que necesitan un despliegue rápido y un control de costes práctico. La fibra de vidrio recubierta de politetrafluoroetileno (PTFE) ocupa una posición premium en aeropuertos, centros de transporte y estadios públicos. Su superficie autolimpiante, su comportamiento ante el fuego y su vida útil de más de 30 años pueden respaldar un coste de especificación inicial más elevado. Se proyecta que el tamaño del mercado de telas para construcción para ETFE se expanda a una CAGR del 7,89% hasta 2031.
El ETFE se especifica cuando un proyecto necesita alta transmisión de luz y bajo peso estructural. Su configuración de cojín neumático multicapa también favorece su uso en grandes sistemas de cubierta y fachada. El proyecto Design-PV de Fraunhofer FEP mejoró la adhesión de películas fotovoltaicas decorativas al ETFE mediante tratamiento superficial por plasma. Un estudio de 2025 reportó más de 2.800 horas de pruebas de vida útil acelerada para módulos fotovoltaicos orgánicos fabricados en proceso continuo sobre sustratos flexibles. Estos avances pueden ampliar las aplicaciones del ETFE desde las envolventes arquitectónicas hasta los sistemas de cubierta y fachada generadores de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final:
La Demanda Comercial Proporciona la Base de Demanda Mientras el Sector Residencial Crece Más RápidoEl sector comercial representó el 66,18% de la participación del mercado de telas para construcción en 2025, reflejando la demanda de terminales aeroportuarias, doseles de estadios, pabellones de exposiciones y otras grandes instalaciones. Dichos proyectos suelen requerir un importante apoyo de ingeniería, permisos y capacidad de instalación. Los compradores comerciales también otorgan mayor importancia al rendimiento técnico, la documentación del producto y los requisitos del ciclo de vida. La escala y complejidad de los grandes sistemas de membrana puede limitar el número de proveedores cualificados. Esto mantiene el trabajo comercial como importante para los fabricantes integrados con amplia cobertura técnica y geográfica. Se proyecta que el tamaño del mercado de telas para construcción para el sector residencial se expanda a una CAGR del 8,43% hasta 2031.
El crecimiento residencial está respaldado por el desarrollo de viviendas premium y de hospitalidad en Asia-Pacífico y Oriente Medio. Los doseles tensados, los cerramientos estilo pérgola, las sombras para piscinas y las membranas resistentes a la radiación ultravioleta (UV) se están especificando con mayor frecuencia en estos entornos. Los proyectos residenciales son más pequeños y generalmente implican una instalación menos compleja que las grandes instalaciones comerciales. Las aplicaciones industriales siguen siendo relevantes para los cerramientos de almacenes, los doseles logísticos y los refugios portuarios que necesitan eficiencia de costes y despliegue rápido. El mercado de telas para construcción puede, por tanto, atender una combinación de grandes contratos técnicos y proyectos más pequeños con diferentes requisitos de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Telas para Construcción en Asia-Pacífico
Asia-Pacífico concentró el 42,75% de la cuota del mercado de telas para construcción en 2025 y se proyecta que avance a una CAGR del 8,04% hasta 2031. La región combina amplias carteras de proyectos de construcción con margen para una adopción más amplia de sistemas de membranas de alto rendimiento. Los proyectos de aeropuertos, metro, infraestructura cívica, logística y turismo impulsan la demanda de marquesinas, cubiertas y refugios. China continúa utilizando ETFE en desarrollos municipales y comerciales que priorizan la iluminación natural y los espacios públicos ligeros. El Centro Cívico de Dongguan incluyó una cubierta de cojines de aire ETFE de triple capa de 11.190 m² completada en 2026. Malasia y Singapur también contribuyen a la actividad constructiva regional a través de programas de transporte y grandes proyectos de desarrollo.
Mercado de Telas para Construcción en América del Norte y Europa
América del Norte y Europa conforman otro bloque de demanda importante para el mercado de telas para construcción. La demanda en América del Norte está respaldada por la construcción comercial, los proyectos de rehabilitación de envolventes envejecidas y los requisitos de materiales bajo la norma LEED v5. Estados Unidos cuenta con aplicaciones a gran escala de sistemas PTFE y ETFE en estadios y aeropuertos. La actividad de rehabilitación en Europa puede generar oportunidades para sistemas de sombreado y elementos de fachada que pueden incorporarse sin modificaciones estructurales mayores. La norma CEN/TS 19102 proporciona a los arquitectos e ingenieros europeos un marco de diseño común para estructuras de membrana. Los proyectos del sector público e institucional en los países nórdicos muestran una creciente adopción de sistemas ETFE.
Mercado de Telas para Construcción en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África presentan cuotas de ingresos menores, pero condiciones de demanda diferenciadas. Brasil impulsa la demanda de membranas recubiertas de PVC en instalaciones comerciales, recintos para eventos y recintos agroindustriales. Los proyectos de Visión 2030 de Arabia Saudita incluyen estadios, recintos culturales y centros de transporte que pueden requerir membranas diseñadas para soportar una intensa exposición ultravioleta y ciclos térmicos. Los mercados del Consejo de Cooperación del Golfo y Sudáfrica también muestran interés en sistemas de sombreado tensado para desarrollos de uso mixto. El tamaño del mercado de telas para construcción en estas regiones está limitado más por la disponibilidad de contratistas e ingenieros que por la ambición de los proyectos. La escasez de instaladores cualificados puede prolongar los plazos de ejecución e incrementar la prima de riesgo asociada a las especificaciones de membrana. Esto genera una clara necesidad de capacidad técnica local y una entrega de proyectos confiable.
Panorama Competitivo
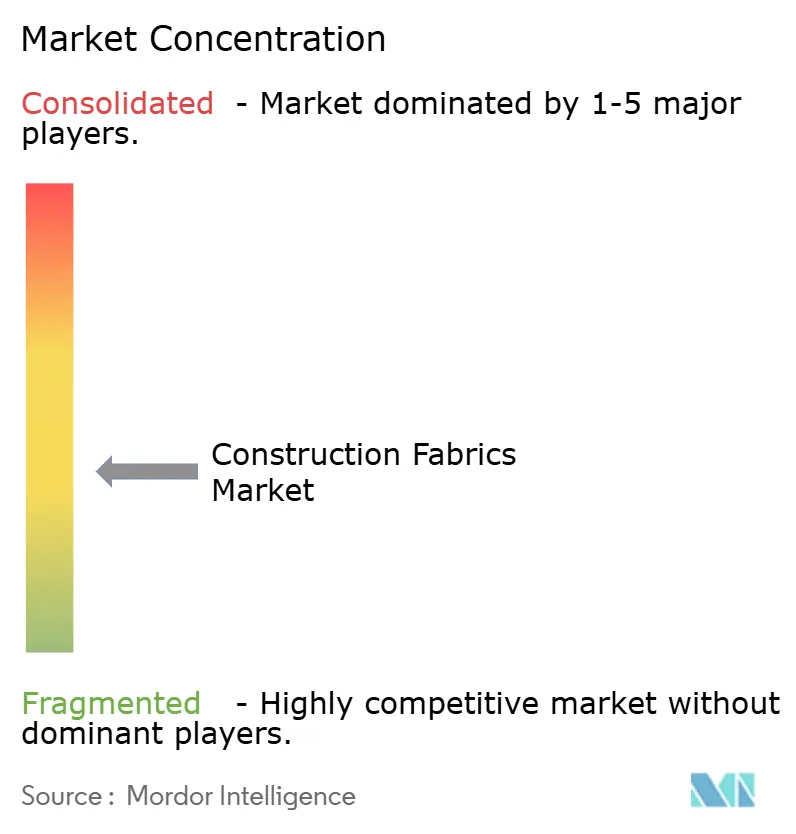
El mercado de telas para construcción está moderadamente concentrado, con los cinco principales actores que incluyen a Serge Ferrari, Sioen Industries NV, Saint-Gobain, TAIYO KOGYO CORPORATION y Sattler PRO-TEX GmbH. Serge Ferrari reportó ingresos para el ejercicio fiscal 2025 de 347,5 millones de EUR (aproximadamente 375,3 millones de USD) y un EBITDA de 29,6 millones de EUR (aproximadamente 32,0 millones de USD), con un EBITDA que aumentó un 41,4%, lo que refleja el potencial beneficio en términos de ganancias de la química de recubrimiento propia, la fabricación en múltiples ubicaciones y la distribución en 80 países. Esta posición es importante en el mercado de telas para construcción porque los grandes contratos comerciales y de infraestructura requieren un suministro fiable, documentación técnica, apoyo de ingeniería y la capacidad de cumplir los plazos del proyecto en diferentes países.
En abril de 2026, Serge Ferrari anunció planes para cesar las operaciones de hilado en su instalación de hilo de PET Tersuisse en Suiza, manteniendo la propiedad intelectual de hilado propia y transfiriendo las operaciones de urdido a La Tour du Pin[2]. Se espera que la reestructuración mejore la rentabilidad operativa y reduzca el capital empleado a partir de 2027, al tiempo que muestra cómo los fabricantes más grandes pueden concentrar recursos en actividades de recubrimiento y laminación en lugar de en la producción de fibra básica. CHUKOH CHEMICAL INDUSTRIES, LTD. emitió declaraciones ambientales de producto para familias de productos y para un único producto de membranas arquitectónicas de PTFE en abril de 2025 y enero de 2026, creando un punto de referencia para los competidores que atienden proyectos con requisitos de ciclo de vida y divulgación. TAIYO KOGYO CORPORATION completó una cubierta de ETFE de doble capa en Gateway Park en Tokio durante marzo de 2025, utilizando películas transparentes y blancas de 250 μm que proporcionan protección climática y luz difusa en un vestíbulo público. Estos ejemplos muestran que la capacidad competitiva incluye decisiones de producción, información de producto verificada, experiencia en materiales y la entrega de instalaciones complejas en desarrollos de alta visibilidad.
El mercado de telas para construcción tiene oportunidades en sistemas tensados residenciales diseñados en torno a la economía de proyectos más pequeños, productos de ETFE y fotovoltaica integrada en edificios, y mercados en desarrollo donde la capacidad local de telas de alto rendimiento sigue siendo limitada. Sattler PRO-TEX GmbH, Structurflex y Novum Membranes GmbH pueden ser relevantes en trabajos residenciales y comerciales de mediana escala porque dichos proyectos suelen recompensar el apoyo al diseño, la fabricación a medida y la estrecha coordinación con los instaladores en lugar de la escala global por sí sola. El trabajo de Fraunhofer FEP basado en plasma sobre ETFE y películas fotovoltaicas decorativas proporciona una vía de desarrollo para sistemas de cubierta y fachada que pueden combinar protección climática, gestión de la luz natural y generación de energía. Las empresas integradas más grandes tienen los recursos para comercializar la investigación de materiales a través de la fabricación consolidada y las asociaciones técnicas, mientras que los especialistas más pequeños pueden centrarse en aplicaciones donde el conocimiento del clima local, la personalización y la experiencia en instalación son más importantes. El equilibrio competitivo seguirá siendo diferente según el proyecto, ya que los aeropuertos y estadios necesitan capacidades formales de ingeniería, mientras que los proyectos residenciales, de hospitalidad y comerciales regionales tienen diferentes escalas, presupuestos y requisitos de servicio. La documentación seguirá siendo cada vez más importante en los mercados orientados a la especificación, aunque el precio, la disponibilidad de contratistas, la experiencia del fabricante, la vida útil del servicio y la capacidad de traducir el rendimiento de la membrana en un sistema instalado viable seguirán influyendo en la selección del proveedor. El mercado de telas para construcción, por tanto, sigue siendo accesible tanto para grandes proveedores como para empresas especializadas, aunque sus vías de crecimiento difieren según los materiales, los usos finales y las regiones.
Líderes de la Industria de Telas para Construcción
-
Serge Ferrari
-
Sioen Industries NV
-
Saint-Gobain
-
TAIYO KOGYO CORPORATION
-
Sattler PRO-TEX GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telas para Construcción Empresas cubiertas en este informe
- Dongwon Industry
- Endutex
- EREZ Thermoplastic Products
- HIRAOKA & Co., Ltd.
- IASO
- Novum Membranes GmbH
- Saint-Gobain
- Sattler PRO-TEX GmbH
- Seaman Corporation
- Serge Ferrari
- Sioen Industries NV
- Structurflex
- TAIYO KOGYO CORPORATION
- Verseidag-Indutex GmbH
Desarrollos recientes de la industria en Mercado de Telas para Construcción
- Junio de 2026: Leister Technologies AG y Serge Ferrari demostraron soluciones avanzadas de soldadura de membranas en Tenseo 2026 en India para aplicaciones de arquitectura tensada. La colaboración apoya la demanda de telas para construcción de alta resistencia utilizadas en estadios, centros de transporte, cubiertas industriales y fachadas arquitectónicas.
- Marzo de 2025: TAIYO KOGYO CORPORATION completó una cubierta de ETFE en Gateway Park en Tokio, demostrando la aplicación de sistemas de membrana ligeros en un importante proyecto de renovación urbana. El proyecto apoya la demanda de telas para construcción y materiales de membrana duraderos y ligeros para estructuras arquitectónicas a gran escala.
Alcance del Informe Global del Mercado de Telas para Construcción
Las telas para construcción son materiales textiles de ingeniería utilizados en estructuras de construcción y sistemas arquitectónicos. Proporcionan soluciones ligeras, flexibles y duraderas para crear estructuras funcionales y visualmente distintivas.
El Mercado de Telas para Construcción está segmentado por material, uso final y geografía. Por material, el mercado está segmentado en cloruro de polivinilo (PVC), politetrafluoroetileno (PTFE), etileno tetrafluoroetileno (ETFE) y otros materiales. Por uso final, el mercado está segmentado en comercial, residencial, industrial y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para las telas para construcción en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Cloruro de Polivinilo (PVC) |
| Politetrafluoroetileno (PTFE) |
| Etileno Tetrafluoroetileno (ETFE) |
| Otros Materiales |
| Comercial |
| Residencial |
| Industrial |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Cloruro de Polivinilo (PVC) | |
| Politetrafluoroetileno (PTFE) | ||
| Etileno Tetrafluoroetileno (ETFE) | ||
| Otros Materiales | ||
| Por Uso Final | Comercial | |
| Residencial | ||
| Industrial | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de telas para construcción?
El mercado de telas para construcción se sitúa en 7,74 mil millones de USD en 2026 y se proyecta que alcance los 10,92 mil millones de USD en 2031.
¿Qué está impulsando la demanda de telas para construcción?
La modernización de infraestructuras, la arquitectura ligera, los requisitos de edificios sostenibles, las estructuras relocalizables y el desarrollo de fotovoltaica flexible apoyan la demanda.
¿Qué material lideró la participación de mercado en 2025?
El PVC representó una participación del 46,23% en 2025, respaldado por formulaciones rentables, escala de fabricación y amplio uso en cubiertas tensadas, sistemas de toldos y cerramientos industriales.
¿Qué material se espera que crezca más rápido hasta 2031?
Se proyecta que el ETFE avance a una CAGR del 7,89% hasta 2031 porque favorece la iluminación natural, el bajo peso estructural y los sistemas de cojín neumático multicapa.