
Marktgröße und Marktanteile für Baustoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.74 Milliarden US-Dollar |
| Marktgröße (2031) | 10.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
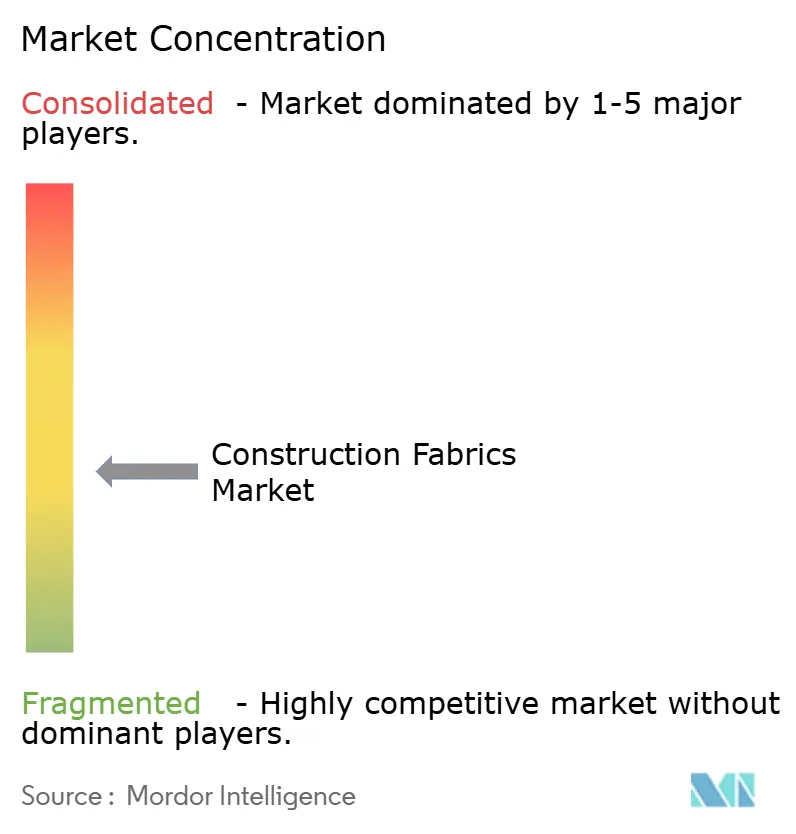
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Baustoffe von Mordor Intelligence
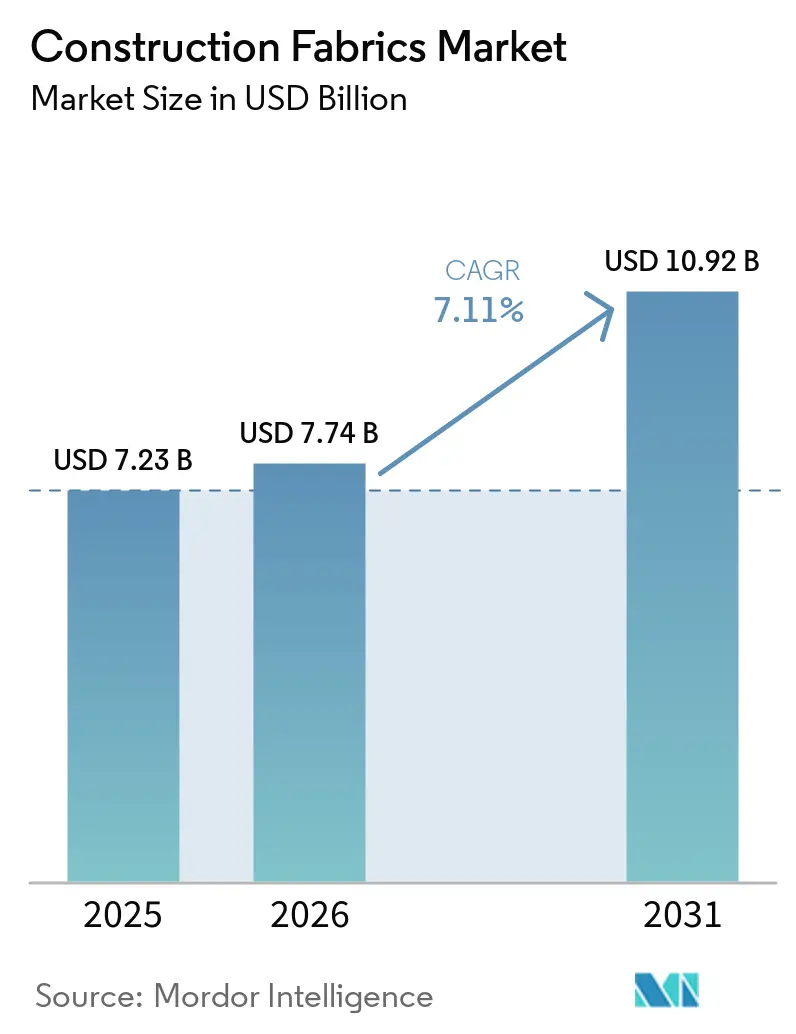
Die Marktgröße für Baustoffe wurde im Jahr 2025 auf 7,23 Milliarden USD geschätzt und soll von 7,74 Milliarden USD im Jahr 2026 auf 10,92 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,11 % während des Prognosezeitraums (2026–2031). Staatlich geförderte Infrastrukturprogramme, Flughafenprojekte, Modernisierungen im Nahverkehr und städtische Sanierungsmaßnahmen stützen die Nachfrage nach weitgespannten Überdachungen und Wetterschutzsystemen. Der Markt für Baustoffe profitiert zudem von Ausschreibungen, die leichte Dächer, Beschattungssysteme und anpassungsfähige Gebäudehüllen bevorzugen. Materialtransparenz gewinnt an Bedeutung, da Leadership in Energy and Environmental Design (LEED) v5 Bewertungen des eingebetteten Kohlenstoffs und produktspezifische Umweltdeklarationen für relevante Projektpfade vorschreibt. Diese Anforderung kann Lieferanten begünstigen, die verifizierte Produktdokumentation bereitstellen und Architekten bei der Materialauswahl unterstützen können. Der Markt für Baustoffe bietet auch eine aufkommende Chance im Bereich energieerzeugender Gebäudehüllen, da Oberflächenbehandlungen für Ethylentetrafluorethylen (ETFE) entwickelt werden, um die Haftung dekorativer Photovoltaikfolien zu verbessern.
Wichtigste Erkenntnisse des Berichts
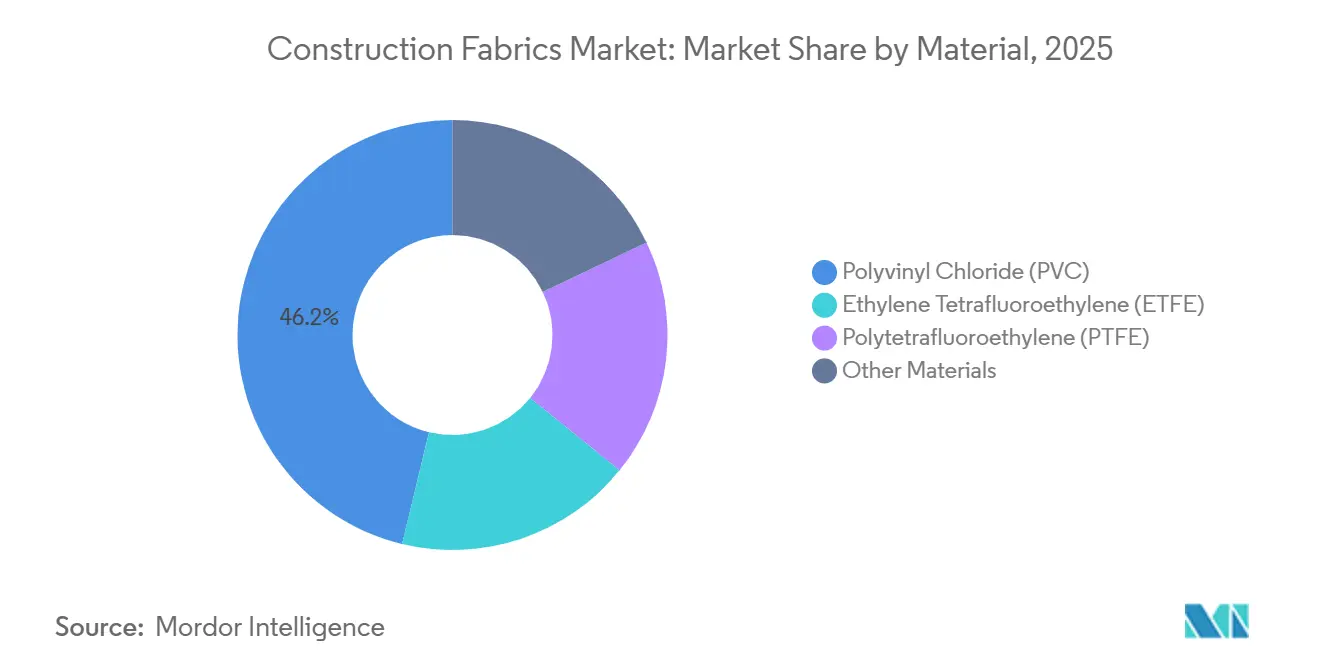
- Nach Material hielt Polyvinylchlorid (PVC) im Jahr 2025 einen Marktanteil von 46,23 % am Markt für Baustoffe, während Ethylentetrafluorethylen (ETFE) bis 2031 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
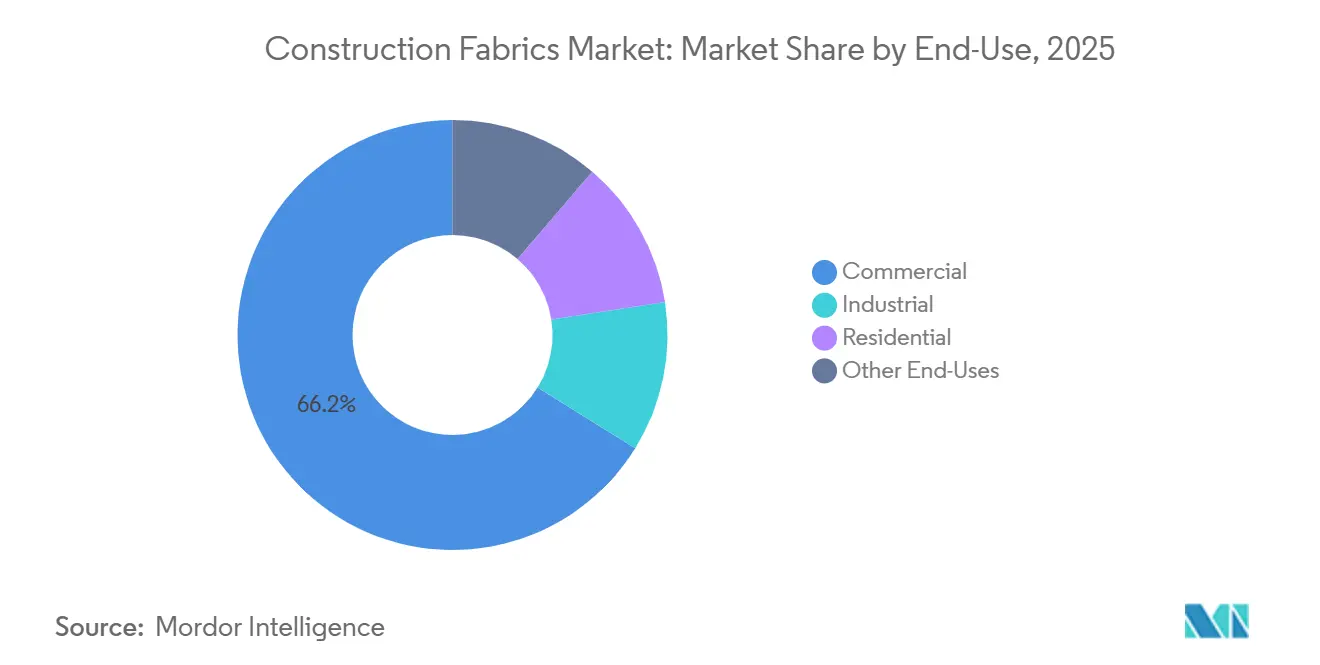
- Nach Endverwendung hielt der gewerbliche Bereich im Jahr 2025 einen Marktanteil von 66,18 % am Markt für Baustoffe, während der Wohnbaubereich bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen wird.
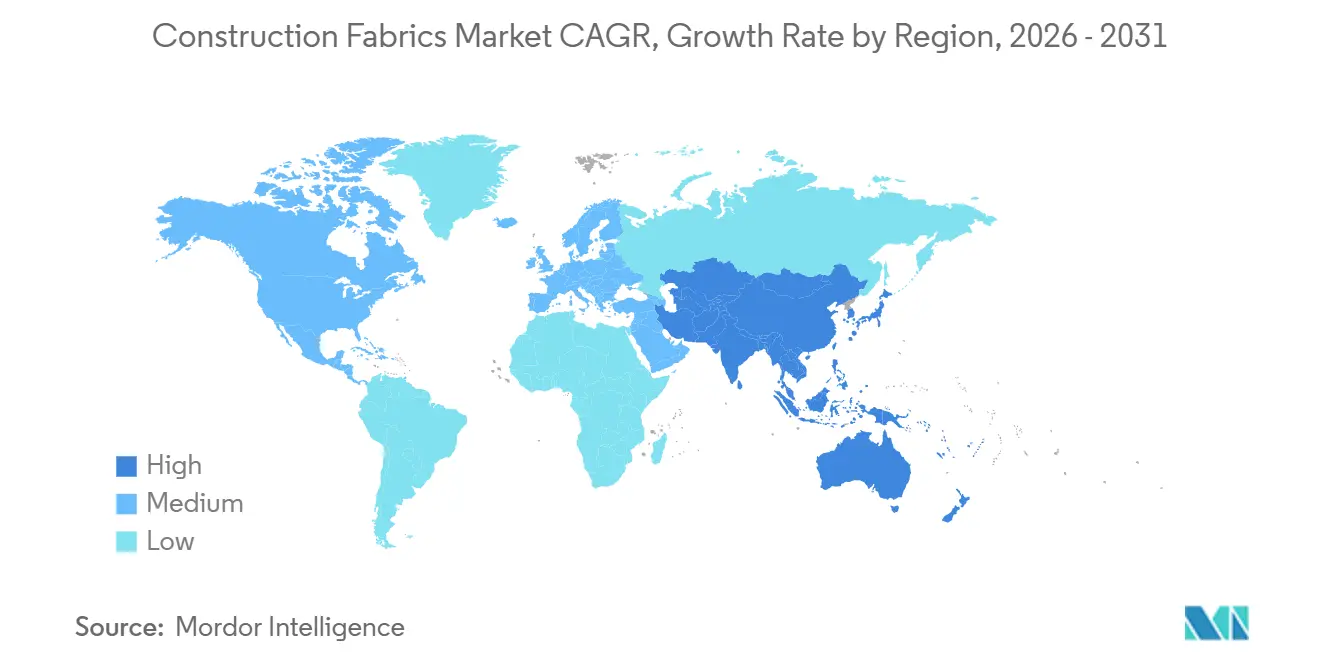
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,75 % am Markt für Baustoffe und soll bis 2031 mit einem CAGR von 8,04 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Infrastruktur und städtische Sanierung | +2.2% | Global, intensiv in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion der Leicht- und Weitspannarchitektur | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach klimaresistenten und verlagerbaren Strukturen | +1.2% | Global, mit frühen Gewinnen in Asien-Pazifik und Naher Osten und Afrika | Kurz- bis mittelfristig (≤ 2–4 Jahre) |
| Anforderungen an Grünes Bauen und Lebenszykluseffizienz | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Integration von Smart-Beschichtungen, Sensoren und flexibler Photovoltaik | +0.6% | Global, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Leicht- und Weitspannarchitektur
Zugmembrankonstruktionen können große Flächen ohne Innenstützen überspannen, was ihren Einsatz in öffentlichen Hallen, Verkehrsstationen und Veranstaltungsorten begünstigt. Dieser Konstruktionsansatz kann die Strukturbelastung verringern und die Anzahl der benötigten starren Unterbaugruppen für ein Dach oder eine Einhausung reduzieren. Der Markt für Baustoffe profitiert, wenn Projekte Tageslicht, offene Verkehrsflächen und geringere Fundamentlasten priorisieren. Die Europäische Technische Spezifikation (CEN/TS) 19102, veröffentlicht im Jahr 2024, legte europäische Leitlinien für Entwurf, Prüfung und Ausführung von Zugmembrankonstruktionen fest. Die Norm dient als Grundlage für künftige Eurocode-Arbeiten zu Membrankonstruktionen, was die Planungsunsicherheit für Planer und Auftragnehmer verringern kann. TAIYO KOGYO CORPORATION schloss im März 2025 ein ETFE-Dach im Gateway Park in Tokio ab und demonstrierte damit den Einsatz von Membransystemen in einem bedeutenden städtischen Sanierungsprojekt.
Anforderungen an Grünes Bauen und Lebenszykluseffizienz
LEED v5 wurde im April 2025 eingeführt und wurde ab dem 1. Juli 2026 zum einzigen Bewertungssystem für neue Projektregistrierungen[1]. Die Anforderungen erhöhen die Bedeutung der Bewertung des eingebetteten Kohlenstoffs und verifizierter Umweltproduktdeklarationen bei Materialentscheidungen. Dies kann die Dokumentation zu einem praktischen Bestandteil der Produktauswahl für gewerbliche und institutionelle Projekte machen. CHUKOH CHEMICAL INDUSTRIES, LTD. veröffentlichte im Januar 2026 eine Einzelprodukt-Umweltproduktdeklaration für das CHUKOH FLO Mesh Type Fabric FGF-412-25-1. Der Markt für Baustoffe könnte eine stärkere Nachfrage nach Lieferanten verzeichnen, die verifizierte Lebenszyklusinformationen in der Einreichungsphase bereitstellen können. Langlebige Polytetrafluorethylen (PTFE)-beschichtete Systeme können ebenfalls überzeugender sein, wenn ein Projektträger die Wartungsanforderungen über die Lebensdauer des Gebäudes bewertet.
Modernisierung der Infrastruktur und städtische Sanierung
Öffentliche Investitionen in Verkehr, öffentliche Gebäude und Sanierungsprogramme stützen die Nachfrage nach weitgespannten Membrandächern und Einhausungen. Diese Projekte benötigen häufig Überdachungen, Unterstände und Wetterschutz, die mit geringerem Strukturgewicht als konventionelle Starrbaualternativen installiert werden können. Der Markt für Baustoffe ist daher mit dem Tempo der Flughafen-, Schienen-, Metro- und Mischnutzungsentwicklung verknüpft. Die Baupipelines im Asien-Pazifik-Raum bilden eine breite Basis für diese Nachfrage, insbesondere dort, wo Städte Transportkapazitäten und öffentlich zugängliche Infrastruktur ausbauen.
Nachfrage nach klimaresistenten und verlagerbaren Strukturen
Extremwetterereignisse und die Kosten von Einweginfrastruktur fördern das Interesse an Strukturen, die eingesetzt, angepasst und verlagert werden können. Eine Patentanmeldung aus dem Jahr 2025 beschrieb eine semipermanente verlagerbare Struktur aus beschichtetem PVC-Gewebe auf einem Aluminiumlegierungsrahmen mit integrierter Solarfunktion. Das Design war darauf ausgelegt, die Anforderungen des International Building Code zu erfüllen, was zeigt, dass verlagerbare Gewebestrukturen für formelle Bauanwendungen entwickelt werden können. Der Markt für Baustoffe kann dort profitieren, wo Notunterkünfte, Gesundheitseinrichtungen und Veranstaltungsflächen sowohl hinsichtlich der Wiederverwendung als auch der Erstnutzungskosten bewertet werden. ES Global lieferte demontierbare Zugmembranpavillons für die Expo 2025 Osaka, darunter den Kanada-Pavillon, der für Demontage und Wiederverwendung konzipiert wurde. Das Projekt demonstrierte eine kommerzielle Anwendung für großformatige Gewebestrukturen mit Anforderungen an die Kreislaufwirtschaft nach der Veranstaltung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit kostengünstigerer konventioneller Substitute | -1.5% | Global (am stärksten in Asien-Pazifik, Südamerika, Naher Osten und Afrika) | Kurz- bis mittelfristig (≤ 2–4 Jahre) |
| Preisvolatilität bei Rohstoffen | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Monteuren und Ingenieuren | -0.7% | Global (am stärksten in Naher Osten und Afrika sowie Südamerika) | Mittel- bis langfristig (2–4+ Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit kostengünstigerer konventioneller Substitute
Polycarbonatplatten, Wellstahldecks und starre Aluminiumverkleidungen konkurrieren mit Gewebesystemen bei kostenempfindlichen Projekten. Bauträger können diese Materialien wählen, wenn Budgets den Erstaufwand gegenüber den Lebenszykluskosten priorisieren. Dieses Hemmnis ist stärker sichtbar, wo Lebenszyklusanalysen kein Standardbestandteil der Beschaffung sind. PTFE- und verwandte Membransysteme können lange Nutzungsdauern und geringeren Reinigungsaufwand bieten, aber ihr Wertversprechen erfordert eine projektspezifische Kostenbewertung. Der Markt für Baustoffe kann eine langsamere Akzeptanz erfahren, wo Entscheidungsträger über begrenzte Erfahrung mit Membrantechnik oder Wartungsplanung verfügen. Praktiken der Gebäudelebenszyklusplanung und Anforderungen an Umweltbewertungen können die Grundlage für den Vergleich von Eigentumskosten über verschiedene Materialoptionen hinweg schrittweise verbessern.
Preisvolatilität bei Rohstoffen
PVC-Harz steht in einer direkten Kostenbeziehung zu vorgelagerten petrochemischen Inputs über die Naphtha-, Ethylen- und Vinylchloridmonomer-Kette. Änderungen bei den Rohstoffkosten können sich auf die Preise für beschichtete Gewebe auswirken und Unsicherheit für unabhängige Beschichter erzeugen. Der Markt für Baustoffe ist exponiert, da PVC die führende Materialkategorie nach Umsatzanteil ist. Hersteller mit integrierten Liefervereinbarungen oder längerfristigen Einkaufsverträgen können eine geringere Exposition haben als Unternehmen, die Inputs zu Spotkonditionen kaufen. Spezialweichmacher stellen eine weitere Kostenkonsideration für Lieferanten dar, die europäische Projekte bedienen, die chemische Zulassungsanforderungen erfüllen müssen. Kostenschwankungen können Margen verringern und Investitionen in Produktentwicklung, Kapazität oder breitere Distribution verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Transparenz und Multifunktionalität von ETFE unterstützen Premium-SpezifikationenPolyvinylchlorid (PVC) hielt im Jahr 2025 einen Marktanteil von 46,23 % am Markt für Baustoffe, gestützt durch kosteneffiziente Formulierungen, etablierte Fertigung und breiten Einsatz in Zugdächern, Markisen und industriellen Einhausungen. PVC bleibt geeignet für Projekte, die schnellen Einsatz und praktische Kostenkontrolle erfordern. Polytetrafluorethylen (PTFE)-beschichtetes Glasfasergewebe nimmt eine Premiumposition in Flughäfen, Verkehrsknotenpunkten und öffentlichen Stadien ein. Seine selbstreinigende Oberfläche, Brandschutzleistung und Nutzungsdauer von mehr als 30 Jahren können höhere Erstspezifikationskosten rechtfertigen. Die Marktgröße für Baustoffe im Bereich ETFE soll bis 2031 mit einem CAGR von 7,89 % wachsen.
ETFE wird spezifiziert, wenn ein Projekt hohe Lichttransmission und geringes Strukturgewicht benötigt. Seine mehrschichtige pneumatische Kissenkonfiguration unterstützt auch den Einsatz in großen Dach- und Fassadensystemen. Das Design-PV-Projekt des Fraunhofer FEP verbesserte die Haftung dekorativer Photovoltaikfolien auf ETFE durch plasmabasierte Oberflächenbehandlung. Eine Studie aus dem Jahr 2025 berichtete von mehr als 2.800 Stunden beschleunigter Lebensdauertests für rolle-zu-rolle gefertigte organische Photovoltaikmodule auf flexiblen Substraten. Diese Entwicklungen können ETFE-Anwendungen von architektonischen Gebäudehüllen auf energieerzeugende Dach- und Fassadensysteme ausweiten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverwendung:
Gewerbliche Nachfrage bildet die Nachfragebasis, während der Wohnbaubereich schneller wächstDer gewerbliche Bereich hielt im Jahr 2025 einen Marktanteil von 66,18 % am Markt für Baustoffe, was die Nachfrage aus Flughafenterminals, Stadionüberdachungen, Ausstellungshallen und anderen Großanlagen widerspiegelt. Solche Projekte erfordern häufig umfangreiche Ingenieurunterstützung, Genehmigungen und Installationskapazitäten. Gewerbliche Käufer legen zudem größeren Wert auf technische Leistung, Produktdokumentation und Lebenszyklusanforderungen. Der Umfang und die Komplexität großer Membransysteme können die Anzahl qualifizierter Lieferanten begrenzen. Dies hält gewerbliche Aufträge für integrierte Hersteller mit breiter technischer und geografischer Abdeckung bedeutsam. Die Marktgröße für Baustoffe im Wohnbaubereich soll bis 2031 mit einem CAGR von 8,43 % wachsen.
Das Wachstum im Wohnbaubereich wird durch Premium-Wohn- und Gastgewerbeentwicklungen im Asien-Pazifik-Raum und im Nahen Osten gestützt. Zugüberdachungen, Pergola-artige Einhausungen, Poolbeschattungen und UV-resistente Membranen werden in diesen Umgebungen häufiger spezifiziert. Wohnbauprojekte sind kleiner und erfordern im Allgemeinen weniger komplexe Installationen als große gewerbliche Anlagen. Industrielle Anwendungen bleiben relevant für Lagerhauseinhausungen, Logistiküberdachungen und Hafenunterstände, die Kosteneffizienz und schnellen Einsatz benötigen. Der Markt für Baustoffe kann daher eine Mischung aus großen technischen Aufträgen und kleineren Projekten mit unterschiedlichen Beschaffungsanforderungen bedienen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Baustoffe aus technischen Geweben
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,75 % am Markt für Baustoffe aus technischen Geweben und wird voraussichtlich bis 2031 mit einer CAGR von 8,04 % wachsen. Die Region verbindet umfangreiche Baupipelines mit Potenzial für eine breitere Einführung von Hochleistungsmembransystemen. Flughafen-, Metro-, Bürger-, Logistik- und Tourismusprojekte stützen die Nachfrage nach Vordächern, Dächern und Überdachungen. China setzt ETFE weiterhin in kommunalen und gewerblichen Entwicklungen ein, die Tageslicht und leichte öffentliche Räume priorisieren. Das Dongguan Civic Center umfasste ein im Jahr 2026 fertiggestelltes dreischichtiges ETFE-Luftkissendach mit 11.190 m². Malaysia und Singapur unterstützen die regionale Bautätigkeit ebenfalls durch Verkehrs- und große Entwicklungsprogramme.
Markt für Baustoffe aus technischen Geweben in Nordamerika und Europa
Nordamerika und Europa bilden einen weiteren wichtigen Nachfrageblock für den Markt für Baustoffe aus technischen Geweben. Die nordamerikanische Nachfrage wird durch den gewerblichen Hochbau, Sanierungsprojekte für alternde Gebäudehüllen und Materialanforderungen gemäß LEED v5 gestützt. Die Vereinigten Staaten verfügen über großmaßstäbliche Stadion- und Flughafenapplikationen für PTFE- und ETFE-Systeme. Europäische Sanierungsaktivitäten können Chancen für Beschattungssysteme und Fassadenelemente schaffen, die ohne größere strukturelle Änderungen hinzugefügt werden können. CEN/TS 19102 bietet europäischen Architekten und Ingenieuren einen gemeinsamen Entwurfsrahmen für Membrankonstruktionen. Nordische Projekte des öffentlichen Sektors und institutionelle Projekte zeigen eine zunehmende Nutzung von ETFE-Systemen.
Markt für Baustoffe aus technischen Geweben in Nahost und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika weisen geringere Umsatzanteile auf, haben jedoch spezifische Nachfragebedingungen. Brasilien stützt die Nachfrage nach PVC-beschichteten Membranen in Einzelhandelseinrichtungen, Veranstaltungsorten und agroindustriellen Einfriedungen. Die Vision-2030-Projekte Saudi-Arabiens umfassen Stadien, Kultureinrichtungen und Verkehrsknotenpunkte, die Membranen erfordern können, die für intensive Ultraviolettstrahlung und thermische Wechselbeanspruchung ausgelegt sind. Die Märkte des Golfkooperationsrats und Südafrika zeigen ebenfalls Interesse an Zugbeschattungssystemen für gemischt genutzte Entwicklungen. Die Marktgröße für Baustoffe aus technischen Geweben in diesen Regionen wird weniger durch den Projektehrgeiz als durch die Verfügbarkeit von Auftragnehmern und Ingenieuren begrenzt. Ein Mangel an qualifizierten Monteuren kann die Zeitpläne verlängern und die Risikoprämie erhöhen, die mit Membranspezifikationen verbunden ist. Dies schafft einen klaren Bedarf an lokalen technischen Kapazitäten und zuverlässiger Projektabwicklung.
Wettbewerbslandschaft
Der Markt für Baustoffe ist mäßig konzentriert, wobei die fünf führenden Unternehmen Serge Ferrari, Sioen Industries NV, Saint-Gobain, TAIYO KOGYO CORPORATION und Sattler PRO-TEX GmbH umfassen. Serge Ferrari meldete für das Geschäftsjahr 2025 einen Umsatz von 347,5 Millionen EUR (ca. 375,3 Millionen USD) und ein EBITDA von 29,6 Millionen EUR (ca. 32,0 Millionen USD), wobei das EBITDA um 41,4 % stieg, was den potenziellen Ertragsnutzen proprietärer Beschichtungschemie, mehrstandörtiger Fertigung und Distribution in 80 Ländern widerspiegelt. Diese Position ist im Markt für Baustoffe bedeutsam, da große gewerbliche und infrastrukturelle Aufträge zuverlässige Versorgung, technische Dokumentation, Ingenieurunterstützung und die Fähigkeit erfordern, Projektzeitpläne in verschiedenen Ländern einzuhalten.
Im April 2026 kündigte Serge Ferrari Pläne an, den Spinnbetrieb in seiner Tersuisse PET-Garnanlage in der Schweiz einzustellen, dabei das proprietäre Spinn-Know-how zu behalten und den Schärvorgang nach La Tour du Pin zu verlagern[2]. Die Restrukturierung soll ab 2027 die operative Rentabilität verbessern und das eingesetzte Kapital senken und zeigt, wie größere Hersteller Ressourcen auf Beschichtungs- und Laminierungsaktivitäten statt auf die Produktion von Standardfasern konzentrieren können. CHUKOH CHEMICAL INDUSTRIES, LTD. veröffentlichte im April 2025 und Januar 2026 Produktfamilien- und Einzelprodukt-Umweltdeklarationen für PTFE-Architekturmembranen und schuf damit einen Referenzpunkt für Wettbewerber, die Projekte mit Lebenszyklus- und Offenlegungsanforderungen bedienen. TAIYO KOGYO CORPORATION schloss im März 2025 ein doppellagiges ETFE-Dach im Gateway Park in Tokio ab und verwendete transparente und weiße 250-μm-Folien, die Wetterschutz und diffuses Licht in einer öffentlichen Halle bieten. Diese Beispiele zeigen, dass Wettbewerbsfähigkeit Produktionsentscheidungen, verifizierte Produktinformationen, Materialexpertise und die Realisierung komplexer Installationen in bedeutenden Projekten umfasst.
Der Markt für Baustoffe bietet Chancen in Wohnbau-Zugsystemen, die auf kleinere Projektökonomien ausgelegt sind, ETFE- und gebäudeintegrierte Photovoltaikprodukte sowie Entwicklungsmärkte, in denen lokale Hochleistungsgewebekapazitäten begrenzt bleiben. Sattler PRO-TEX GmbH, Structurflex und Novum Membranes GmbH können im Wohnbau und im mittelgroßen gewerblichen Bereich relevant sein, da solche Projekte häufig Designunterstützung, maßgeschneiderte Fertigung und enge Koordination mit Monteuren statt globaler Größe allein honorieren. Die plasmabasierte Arbeit des Fraunhofer FEP an ETFE und dekorativen Photovoltaikfolien bietet einen Entwicklungspfad für Dach- und Fassadensysteme, die Wetterschutz, Tageslichtverwaltung und Energieerzeugung kombinieren können. Größere integrierte Unternehmen verfügen über die Ressourcen, Materialforschung durch etablierte Fertigung und technische Partnerschaften zu kommerzialisieren, während kleinere Spezialisten sich auf Anwendungen konzentrieren können, bei denen lokales Klimawissen, Anpassung und Installationserfahrung am wichtigsten sind. Das Wettbewerbsgleichgewicht wird weiterhin je nach Projekt variieren, da Flughäfen und Stadien formale Ingenieurkapazitäten benötigen, während Wohnbau-, Gastgewerbe- und regionale Gewerbeprojekte unterschiedliche Größen, Budgets und Serviceanforderungen haben. Dokumentation wird in spezifikationsgetriebenen Märkten zunehmend wichtiger, doch Preis, Auftragnehmer-Verfügbarkeit, Fabrikationsexpertise, Nutzungsdauer und die Fähigkeit, Membranleistung in ein funktionsfähiges installiertes System zu übersetzen, werden die Lieferantenauswahl weiterhin beeinflussen. Der Markt für Baustoffe bleibt daher sowohl für große Lieferanten als auch für spezialisierte Unternehmen zugänglich, obwohl ihre Wachstumswege je nach Materialien, Endverwendungen und Regionen unterschiedlich sind.
Marktführer in der Baustoffbranche
-
Serge Ferrari
-
Sioen Industries NV
-
Saint-Gobain
-
TAIYO KOGYO CORPORATION
-
Sattler PRO-TEX GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Baustoffe aus technischen Geweben Unternehmen in diesem Bericht
- Dongwon Industry
- Endutex
- EREZ Thermoplastic Products
- HIRAOKA & Co., Ltd.
- IASO
- Novum Membranes GmbH
- Saint-Gobain
- Sattler PRO-TEX GmbH
- Seaman Corporation
- Serge Ferrari
- Sioen Industries NV
- Structurflex
- TAIYO KOGYO CORPORATION
- Verseidag-Indutex GmbH
Neueste Industrielle Entwicklungen in Markt für Baustoffe aus technischen Geweben
- Juni 2026: Leister Technologies AG und Serge Ferrari präsentierten auf der Tenseo 2026 in Indien fortschrittliche Membranschweißlösungen für Anwendungen in der Zugarchitektur. Die Zusammenarbeit unterstützt die Nachfrage nach hochfesten Baustoffen, die in Stadien, Verkehrsknotenpunkten, Industrieabdeckungen und architektonischen Fassaden eingesetzt werden.
- März 2025: TAIYO KOGYO CORPORATION schloss ein ETFE-Dach im Gateway Park in Tokio ab und demonstrierte damit die Anwendung leichter Membransysteme in einem bedeutenden städtischen Sanierungsprojekt. Das Projekt unterstützt die Nachfrage nach langlebigen, leichten Baustoffen und Membranmaterialien für großmaßstäbliche architektonische Strukturen.
Globaler Berichtsumfang des Marktes für Baustoffe
Baustoffe sind technisch entwickelte Textilmaterialien, die in Gebäudestrukturen und architektonischen Systemen eingesetzt werden. Sie bieten leichte, flexible und langlebige Lösungen für die Schaffung funktionaler und visuell markanter Strukturen.
Der Markt für Baustoffe ist nach Material, Endverwendung und Geografie segmentiert. Nach Material ist der Markt in Polyvinylchlorid (PVC), Polytetrafluorethylen (PTFE), Ethylentetrafluorethylen (ETFE) und andere Materialien segmentiert. Nach Endverwendung ist der Markt in Gewerbe, Wohnbau, Industrie und sonstige Endverwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Baustoffe in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Polyvinylchlorid (PVC) |
| Polytetrafluorethylen (PTFE) |
| Ethylentetrafluorethylen (ETFE) |
| Andere Materialien |
| Gewerbe |
| Wohnbau |
| Industrie |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Polyvinylchlorid (PVC) | |
| Polytetrafluorethylen (PTFE) | ||
| Ethylentetrafluorethylen (ETFE) | ||
| Andere Materialien | ||
| Nach Endverwendung | Gewerbe | |
| Wohnbau | ||
| Industrie | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Baustoffe?
Der Markt für Baustoffe hat im Jahr 2026 einen Wert von 7,74 Milliarden USD und soll bis 2031 einen Wert von 10,92 Milliarden USD erreichen.
Was treibt die Nachfrage nach Baustoffen an?
Infrastrukturmodernisierung, Leichtbauarchitektur, Anforderungen an Grünes Bauen, verlagerbare Strukturen und die Entwicklung flexibler Photovoltaik stützen die Nachfrage.
Welches Material führte den Marktanteil im Jahr 2025 an?
PVC hielt im Jahr 2025 einen Anteil von 46,23 %, gestützt durch kosteneffiziente Formulierungen, Fertigungsmaßstab und breiten Einsatz in Zugdächern, Markisensystemen und industriellen Einhausungen.
Welches Material soll bis 2031 am schnellsten wachsen?
ETFE soll bis 2031 mit einem CAGR von 7,89 % wachsen, da es Tageslichtnutzung, geringes Strukturgewicht und mehrschichtige pneumatische Kissensysteme unterstützt.