
Taille et part du marché des tissus de construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
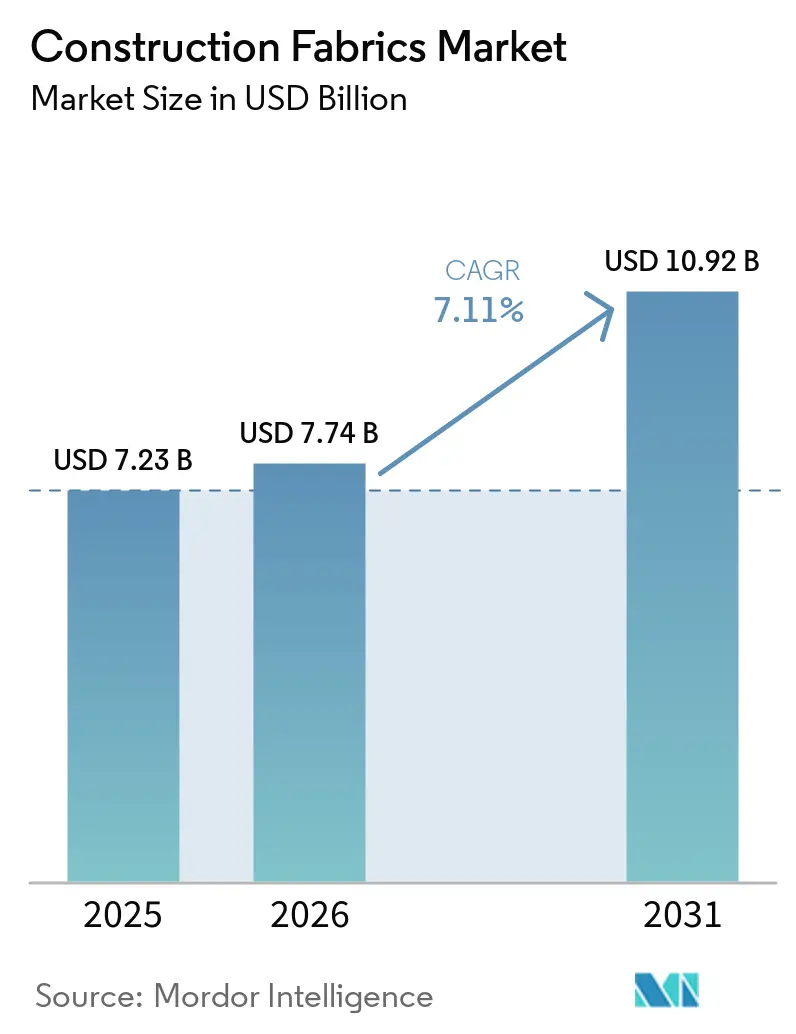
| Taille du Marché (2026) | 7.74 Milliards de dollars |
| Taille du Marché (2031) | 10.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tissus de construction par Mordor Intelligence
La taille du marché des tissus de construction était évaluée à 7,23 milliards USD en 2025 et devrait croître de 7,74 milliards USD en 2026 pour atteindre 10,92 milliards USD d'ici 2031, à un CAGR de 7,11 % au cours de la période de prévision (2026-2031). Les programmes d'infrastructure soutenus par l'État, les projets aéroportuaires, les modernisations des transports en commun et la rénovation urbaine soutiennent la demande de grandes verrières et de systèmes de protection contre les intempéries. Le marché des tissus de construction bénéficie également de spécifications favorisant les toitures légères, les systèmes d'ombrage et les enveloppes de bâtiments adaptables. La transparence des matériaux devient de plus en plus importante, car la norme Leadership in Energy and Environmental Design (LEED) v5 exige des évaluations du carbone incorporé et des déclarations environnementales spécifiques aux produits pour les voies de projet concernées. Cette exigence peut favoriser les fournisseurs qui fournissent une documentation produit vérifiée et peuvent accompagner les architectes lors de la sélection des matériaux. Le marché des tissus de construction présente également une opportunité émergente dans les enveloppes génératrices d'énergie, des traitements de surface en éthylène tétrafluoroéthylène (ETFE) étant développés pour améliorer l'adhérence des films photovoltaïques décoratifs.
Points clés du rapport
- Par matériau, le polychlorure de vinyle (PVC) détenait 46,23 % de la part du marché des tissus de construction en 2025, tandis que l'éthylène tétrafluoroéthylène (ETFE) devrait progresser à un CAGR de 7,89 % jusqu'en 2031.
- Par utilisation finale, le secteur commercial détenait 66,18 % de la part du marché des tissus de construction en 2025, tandis que le secteur résidentiel devrait progresser à un CAGR de 8,43 % jusqu'en 2031.
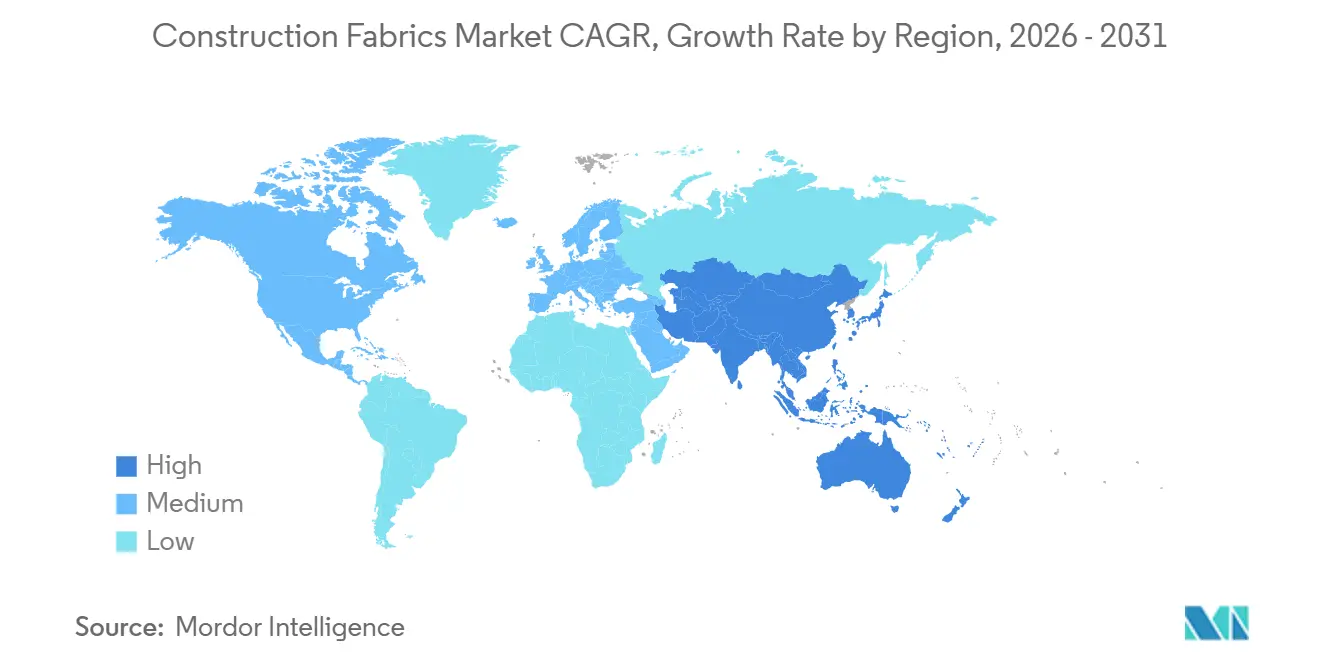
- Par géographie, l'Asie-Pacifique détenait 42,75 % de la part du marché des tissus de construction en 2025 et devrait progresser à un CAGR de 8,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des infrastructures et rénovation urbaine | +2.2% | Mondial, intensif en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Expansion de l'architecture légère et à grande portée | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Demande de structures résilientes au climat et relocalisables | +1.2% | Mondial, avec des gains précoces en Asie-Pacifique et en Afrique et Moyen-Orient | Court à moyen terme (≤ 2 à 4 ans) |
| Certification de construction écologique et exigences d'efficacité du cycle de vie | +0.9% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Intégration de revêtements intelligents, de capteurs et de photovoltaïques flexibles | +0.6% | Mondial, débordement en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'architecture légère et à grande portée
Les structures en tissu tendu peuvent couvrir de grandes surfaces sans colonnes internes, ce qui favorise leur utilisation dans les halls publics, les gares de transport en commun et les salles de spectacle. Cette approche de conception peut réduire la charge structurelle et diminuer le nombre de sous-ensembles rigides nécessaires pour une toiture ou une enceinte. Le marché des tissus de construction bénéficie lorsque les projets privilégient la lumière naturelle, les zones de circulation ouvertes et des charges de fondation réduites. Le Comité européen de normalisation/Spécification technique (CEN/TS) 19102, publié en 2024, a établi des lignes directrices européennes pour la conception, les essais et l'exécution des structures à membrane tendue. La norme sert de base aux futurs travaux de l'Eurocode sur les structures à membrane, ce qui peut réduire l'incertitude pour les concepteurs et les entrepreneurs. TAIYO KOGYO CORPORATION a achevé une toiture en ETFE au Gateway Park de Tokyo en mars 2025, illustrant l'utilisation des systèmes à membrane dans le cadre d'un grand projet de rénovation urbaine.
Certification de construction écologique et exigences d'efficacité du cycle de vie
La norme LEED v5 a été lancée en avril 2025 et est devenue le seul système de notation pour les nouvelles inscriptions de projets le 1er juillet 2026[1]. Ses exigences renforcent l'importance de l'examen du carbone incorporé et des déclarations environnementales de produits vérifiées dans les décisions relatives aux matériaux. Cela peut faire de la documentation une partie pratique de la sélection des produits pour les projets commerciaux et institutionnels. CHUKOH CHEMICAL INDUSTRIES, LTD. a publié une déclaration environnementale de produit pour un produit unique, le tissu de type maille CHUKOH FLO FGF-412-25-1, en janvier 2026. Le marché des tissus de construction pourrait connaître une demande accrue pour les fournisseurs capables de fournir des informations vérifiées sur le cycle de vie au stade de la soumission. Les systèmes durables revêtus de polytétrafluoroéthylène (PTFE) peuvent également être plus convaincants lorsqu'un maître d'ouvrage évalue les exigences de maintenance sur la durée de vie du bâtiment.
Modernisation des infrastructures et rénovation urbaine
L'investissement public dans les transports, les bâtiments civiques et les programmes de rénovation soutient la demande de toitures et d'enceintes en tissu à grande portée. Ces projets nécessitent souvent des verrières, des abris et des protections contre les intempéries pouvant être installés avec un poids structurel inférieur à celui des alternatives rigides conventionnelles. Le marché des tissus de construction est donc lié au rythme du développement des aéroports, des voies ferrées, des métros et des projets à usage mixte. Les pipelines de construction en Asie-Pacifique constituent une large base pour cette demande, notamment dans les villes qui développent leur capacité de transport et leurs infrastructures publiques.
Demande de structures résilientes au climat et relocalisables
Les conditions météorologiques extrêmes et le coût des infrastructures à usage unique suscitent un intérêt croissant pour les structures pouvant être déployées, adaptées et déplacées. Une demande de brevet déposée en 2025 décrivait une structure relocalisable semi-permanente utilisant un tissu en PVC enduit sur un cadre en alliage d'aluminium avec une capacité solaire intégrée. La conception était destinée à satisfaire aux exigences du Code international du bâtiment, montrant que des structures en tissu relocalisables peuvent être développées pour des applications de construction formelles. Le marché des tissus de construction peut bénéficier des situations où les abris d'urgence, les établissements de santé et les espaces événementiels sont évalués à la fois sur la réutilisation et le coût de première utilisation. ES Global a livré des pavillons en tissu tendu démontables pour l'Expo 2025 Osaka, notamment le Pavillon du Canada, conçus pour le démontage et la réutilisation. Le projet a démontré une application commerciale pour les structures en tissu grand format avec des exigences de circularité post-événement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité de substituts conventionnels moins coûteux | -1.5% | Mondial (plus aigu en Asie-Pacifique, en Amérique du Sud et en Afrique et Moyen-Orient) | Court à moyen terme (≤ 2 à 4 ans) |
| Volatilité des prix des matières premières | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée limitée pour l'installation et l'ingénierie | -0.7% | Mondial (plus aigu en Afrique et Moyen-Orient et en Amérique du Sud) | Moyen à long terme (2 à 4 ans et plus) |
| Source: Mordor Intelligence | |||
Disponibilité de substituts conventionnels moins coûteux
Les plaques en polycarbonate, le bardage en acier ondulé et le revêtement en aluminium rigide sont en concurrence avec les systèmes en tissu dans les projets sensibles aux coûts. Les promoteurs peuvent choisir ces matériaux lorsque les budgets privilégient les dépenses initiales plutôt que les coûts d'exploitation sur la durée de vie. Cette contrainte est plus visible là où l'analyse du cycle de vie ne fait pas partie intégrante des procédures d'achat. Les systèmes à membrane en PTFE et apparentés peuvent offrir de longues durées de service et des besoins de nettoyage réduits, mais leur proposition de valeur nécessite une évaluation des coûts spécifique au projet. Le marché des tissus de construction peut connaître une adoption plus lente là où les décideurs ont une expérience limitée de l'ingénierie des membranes ou de la planification de la maintenance. Les pratiques de planification de la durée de vie des bâtiments et les exigences en matière d'évaluation environnementale peuvent progressivement améliorer les arguments en faveur de la comparaison des coûts de possession entre les différentes options de matériaux.
Volatilité des prix des matières premières
La résine PVC entretient une relation de coût directe avec les intrants pétrochimiques en amont via la chaîne naphta, éthylène et monomère de chlorure de vinyle. Les variations des coûts des matières premières peuvent se répercuter sur les prix des tissus enduits et créer une incertitude pour les enducteurs indépendants. Le marché des tissus de construction est exposé car le PVC est la principale catégorie de matériaux par part de chiffre d'affaires. Les producteurs disposant d'arrangements d'approvisionnement intégrés ou d'accords d'achat à plus long terme peuvent être moins exposés que les entreprises achetant des intrants au comptant. Les plastifiants de spécialité constituent un autre facteur de coût pour les fournisseurs au service de projets européens devant satisfaire aux exigences d'autorisation chimique. Les fluctuations des coûts peuvent réduire les marges et retarder les investissements dans le développement de produits, les capacités ou la distribution élargie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
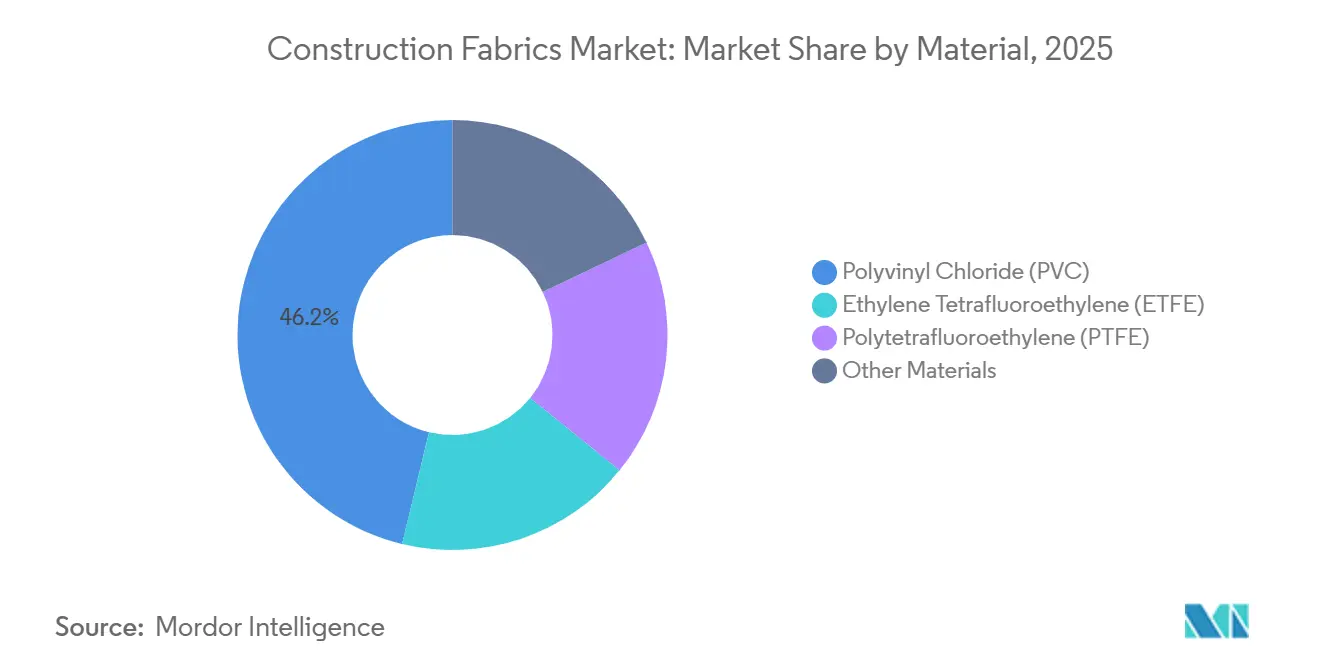
la transparence et la multifonctionnalité de l'ETFE soutiennent les spécifications haut de gammeLe polychlorure de vinyle (PVC) détenait 46,23 % de la part du marché des tissus de construction en 2025, soutenu par des formulations rentables, une fabrication établie et une large utilisation dans les toitures tendues, les auvents et les enceintes industrielles. Le PVC reste adapté aux projets nécessitant un déploiement rapide et une maîtrise pratique des coûts. La fibre de verre revêtue de polytétrafluoroéthylène (PTFE) occupe une position haut de gamme dans les aéroports, les pôles de transport et les stades publics. Sa surface autonettoyante, ses performances au feu et sa durée de service de plus de 30 ans peuvent justifier un coût de spécification initial plus élevé. La taille du marché des tissus de construction pour l'ETFE devrait s'étendre à un CAGR de 7,89 % jusqu'en 2031.
L'ETFE est spécifié lorsqu'un projet nécessite une transmission lumineuse élevée et un faible poids structurel. Sa configuration en coussin pneumatique multicouche favorise également son utilisation dans les grands systèmes de toiture et de façade. Le projet Design-PV du Fraunhofer FEP a amélioré l'adhérence des films photovoltaïques décoratifs sur l'ETFE grâce à un traitement de surface par plasma. Une étude de 2025 a rapporté plus de 2 800 heures de tests de durée de vie accélérée pour des modules photovoltaïques organiques fabriqués en rouleau à rouleau sur des substrats flexibles. Ces développements peuvent étendre les applications de l'ETFE des enveloppes architecturales aux systèmes de toiture et de façade générateurs d'énergie.

Par utilisation finale :
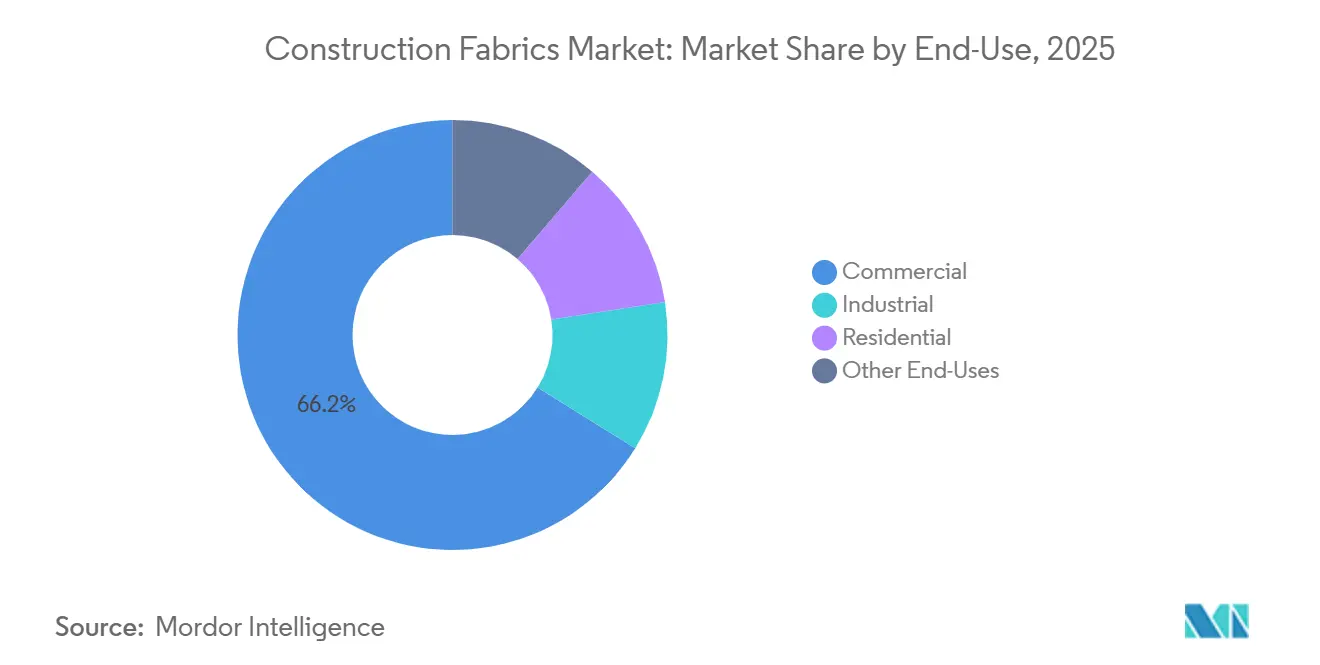
la demande commerciale constitue la base de la demande tandis que le résidentiel croît plus rapidementLe secteur commercial détenait 66,18 % de la part du marché des tissus de construction en 2025, reflétant la demande des aérogares, des verrières de stades, des halls d'exposition et d'autres grandes installations. Ces projets nécessitent souvent un soutien technique important, des autorisations et une capacité d'installation. Les acheteurs commerciaux accordent également une plus grande importance aux performances techniques, à la documentation des produits et aux exigences du cycle de vie. L'ampleur et la complexité des grands systèmes à membrane peuvent limiter le nombre de fournisseurs qualifiés. Cela maintient l'importance des travaux commerciaux pour les fabricants intégrés disposant d'une large couverture technique et géographique. La taille du marché des tissus de construction pour le secteur résidentiel devrait s'étendre à un CAGR de 8,43 % jusqu'en 2031.
La croissance résidentielle est soutenue par le développement de logements haut de gamme et de l'hôtellerie en Asie-Pacifique et au Moyen-Orient. Les verrières tendues, les enceintes de style pergola, les ombrières de piscine et les membranes résistantes aux ultraviolets (UV) sont de plus en plus spécifiées dans ces contextes. Les projets résidentiels sont plus petits et impliquent généralement une installation moins complexe que les grandes installations commerciales. Les applications industrielles restent pertinentes pour les enceintes d'entrepôts, les verrières logistiques et les abris portuaires nécessitant une efficacité des coûts et un déploiement rapide. Le marché des tissus de construction peut donc servir un mélange de grands contrats techniques et de projets plus petits avec des exigences d'achat différentes.
Analyse géographique
Marché des Tissus de Construction en Asie-Pacifique
L'Asie-Pacifique détenait 42,75 % de la part de marché des tissus de construction en 2025 et devrait progresser à un CAGR de 8,04 % jusqu'en 2031. La région combine d'importants pipelines de construction avec une marge pour une adoption plus large des systèmes de membranes haute performance. Les projets aéroportuaires, métropolitains, civiques, logistiques et touristiques soutiennent la demande en auvents, toitures et abris. La Chine continue d'utiliser l'ETFE dans les développements municipaux et commerciaux qui privilégient la lumière naturelle et les espaces publics légers. Le Centre Civique de Dongguan comprenait une toiture à coussins d'air ETFE triple couche de 11 190 m² achevée en 2026. La Malaisie et Singapour soutiennent également l'activité de construction régionale grâce à des programmes de transport et de développement majeurs.
Marché des Tissus de Construction en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituent un autre bloc de demande important pour le marché des tissus de construction. La demande nord-américaine est soutenue par la construction commerciale, les projets de rénovation des enveloppes vieillissantes et les exigences en matière de matériaux dans le cadre de LEED v5. Les États-Unis disposent d'applications à grande échelle pour les stades et les aéroports utilisant des systèmes PTFE et ETFE. L'activité de rénovation européenne peut créer des opportunités pour les systèmes d'ombrage et les éléments de façade pouvant être ajoutés sans modification structurelle majeure. La CEN/TS 19102 offre aux architectes et ingénieurs européens un cadre de conception commun pour les structures en membrane. Les projets institutionnels et du secteur public nordiques montrent une adoption des systèmes ETFE.
Marché des Tissus de Construction au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique affichent des parts de revenus plus faibles mais des conditions de demande distinctes. Le Brésil soutient la demande de membranes enduites de PVC dans les commerces de détail, les salles de spectacle et les enceintes agro-industrielles. Les projets Vision 2030 de l'Arabie Saoudite comprennent des stades, des lieux culturels et des pôles de transport pouvant nécessiter des membranes conçues pour une exposition intense aux ultraviolets et aux cycles thermiques. Les marchés du Conseil de Coopération du Golfe et l'Afrique du Sud manifestent également un intérêt pour les systèmes de protection solaire tensiles destinés aux développements à usage mixte. La taille du marché des tissus de construction dans ces régions est davantage limitée par la disponibilité des entrepreneurs et des ingénieurs que par l'ambition des projets. La pénurie d'installateurs qualifiés peut allonger les délais et augmenter la prime de risque associée aux spécifications de membranes. Cela crée un besoin évident de capacités techniques locales et d'une livraison de projets fiable.
Paysage concurrentiel
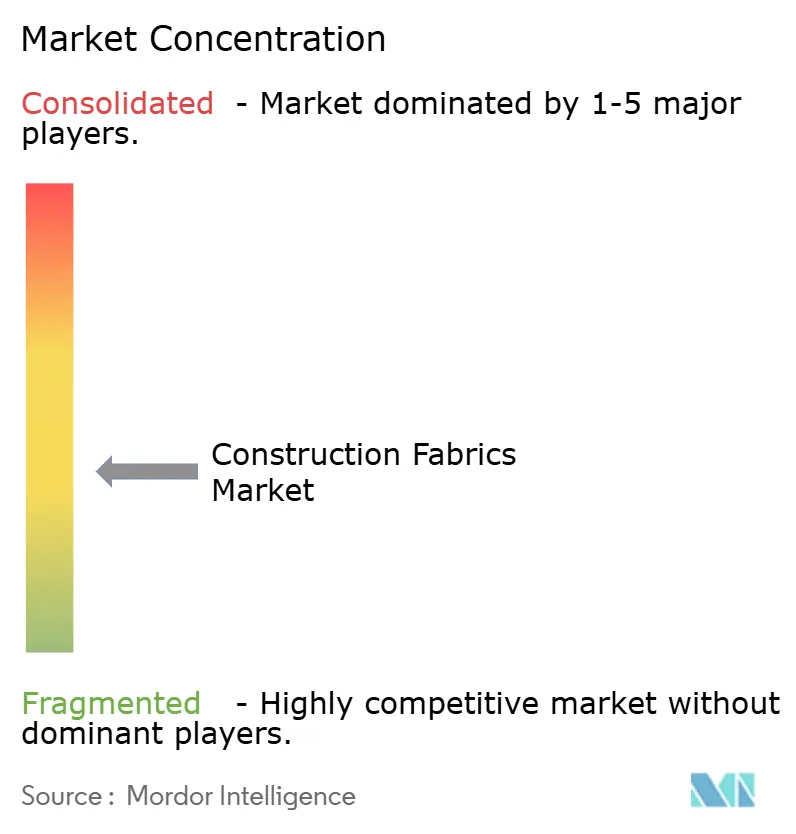
Le marché des tissus de construction est modérément concentré, les cinq premiers acteurs étant Serge Ferrari, Sioen Industries NV, Saint-Gobain, TAIYO KOGYO CORPORATION et Sattler PRO-TEX GmbH. Serge Ferrari a déclaré un chiffre d'affaires de 347,5 millions EUR (environ 375,3 millions USD) pour l'exercice 2025 et un EBITDA de 29,6 millions EUR (environ 32,0 millions USD), l'EBITDA ayant augmenté de 41,4 %, ce qui reflète le bénéfice potentiel en termes de résultats d'une chimie de revêtement propriétaire, d'une fabrication multi-sites et d'une distribution dans 80 pays. Cette position est importante sur le marché des tissus de construction car les grands contrats commerciaux et d'infrastructure nécessitent un approvisionnement fiable, une documentation technique, un soutien à l'ingénierie et la capacité à respecter les calendriers de projet dans différents pays.
En avril 2026, Serge Ferrari a annoncé son intention de cesser les opérations de filature à son installation de fils PET Tersuisse en Suisse, tout en conservant la propriété intellectuelle de filature propriétaire et en transférant les opérations d'ourdissage à La Tour du Pin[2]. La restructuration devrait améliorer la rentabilité opérationnelle et réduire le capital employé à partir de 2027, tout en montrant comment les grands fabricants peuvent concentrer leurs ressources sur les activités d'enduction et de laminage plutôt que sur la production de fibres de base. CHUKOH CHEMICAL INDUSTRIES, LTD. a publié des déclarations environnementales de famille de produits et de produit unique pour les membranes architecturales en PTFE en avril 2025 et janvier 2026, créant un point de référence pour les concurrents au service de projets avec des exigences de cycle de vie et de divulgation. TAIYO KOGYO CORPORATION a achevé une toiture en ETFE double couche au Gateway Park de Tokyo en mars 2025, utilisant des films transparents et blancs de 250 μm qui assurent la protection contre les intempéries et une lumière diffuse dans un hall public. Ces exemples montrent que la compétitivité inclut les décisions de production, les informations produit vérifiées, l'expertise en matériaux et la livraison d'installations complexes dans des développements de premier plan.
Le marché des tissus de construction offre des opportunités dans les systèmes tendus résidentiels conçus autour d'une économie de projet plus petite, les produits en ETFE et photovoltaïques intégrés au bâtiment, et les marchés en développement où la capacité locale en tissu haute performance reste limitée. Sattler PRO-TEX GmbH, Structurflex et Novum Membranes GmbH peuvent être pertinents dans les travaux résidentiels et commerciaux de taille moyenne, car ces projets récompensent souvent le soutien à la conception, la fabrication sur mesure et une coordination étroite avec les installateurs plutôt que la seule envergure mondiale. Les travaux du Fraunhofer FEP sur le traitement par plasma de l'ETFE et les films photovoltaïques décoratifs ouvrent une voie de développement pour les systèmes de toiture et de façade pouvant combiner protection contre les intempéries, gestion de la lumière naturelle et production d'énergie. Les grandes entreprises intégrées disposent des ressources nécessaires pour commercialiser la recherche sur les matériaux grâce à des partenariats de fabrication et techniques établis, tandis que les spécialistes plus petits peuvent se concentrer sur des applications où la connaissance du climat local, la personnalisation et l'expérience d'installation comptent le plus. L'équilibre concurrentiel continuera de différer selon les projets, car les aéroports et les stades nécessitent des capacités d'ingénierie formelles tandis que les projets résidentiels, hôteliers et commerciaux régionaux ont des échelles, des budgets et des exigences de service différents. La documentation restera de plus en plus importante sur les marchés pilotés par les spécifications, mais le prix, la disponibilité des entrepreneurs, l'expertise des fabricants, la durée de service et la capacité à traduire les performances de la membrane en un système installé fonctionnel influenceront toujours la sélection des fournisseurs. Le marché des tissus de construction reste donc accessible aux grands fournisseurs comme aux entreprises spécialisées, bien que leurs voies de croissance diffèrent selon les matériaux, les utilisations finales et les régions.
Leaders du secteur des tissus de construction
-
Serge Ferrari
-
Sioen Industries NV
-
Saint-Gobain
-
TAIYO KOGYO CORPORATION
-
Sattler PRO-TEX GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tissus de Construction Entreprises couvertes dans ce rapport
- Dongwon Industry
- Endutex
- EREZ Thermoplastic Products
- HIRAOKA & Co., Ltd.
- IASO
- Novum Membranes GmbH
- Saint-Gobain
- Sattler PRO-TEX GmbH
- Seaman Corporation
- Serge Ferrari
- Sioen Industries NV
- Structurflex
- TAIYO KOGYO CORPORATION
- Verseidag-Indutex GmbH
Développements industriels récents dans Marché des Tissus de Construction
- Juin 2026 : Leister Technologies AG et Serge Ferrari ont présenté des solutions avancées de soudage de membranes lors de Tenseo 2026 en Inde pour des applications d'architecture tendue. La collaboration soutient la demande de tissus de construction haute résistance utilisés dans les stades, les pôles de transport, les couvertures industrielles et les façades architecturales.
- Mars 2025 : TAIYO KOGYO CORPORATION a achevé une toiture en ETFE au Gateway Park de Tokyo, démontrant l'application de systèmes à membrane légère dans un grand projet de rénovation urbaine. Le projet soutient la demande de tissus de construction durables et légers ainsi que de matériaux à membrane pour les grandes structures architecturales.
Portée du rapport mondial sur le marché des tissus de construction
Les tissus de construction sont des matériaux textiles techniques utilisés dans les structures de bâtiment et les systèmes architecturaux. Ils offrent des solutions légères, flexibles et durables pour créer des structures fonctionnelles et visuellement distinctives.
Le marché des tissus de construction est segmenté par matériau, utilisation finale et géographie. Par matériau, le marché est segmenté en polychlorure de vinyle (PVC), polytétrafluoroéthylène (PTFE), éthylène tétrafluoroéthylène (ETFE) et autres matériaux. Par utilisation finale, le marché est segmenté en commercial, résidentiel, industriel et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour les tissus de construction dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Polychlorure de vinyle (PVC) |
| Polytétrafluoroéthylène (PTFE) |
| Éthylène tétrafluoroéthylène (ETFE) |
| Autres matériaux |
| Commercial |
| Résidentiel |
| Industriel |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Polychlorure de vinyle (PVC) | |
| Polytétrafluoroéthylène (PTFE) | ||
| Éthylène tétrafluoroéthylène (ETFE) | ||
| Autres matériaux | ||
| Par utilisation finale | Commercial | |
| Résidentiel | ||
| Industriel | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des tissus de construction ?
Le marché des tissus de construction s'élève à 7,74 milliards USD en 2026 et devrait atteindre 10,92 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de tissus de construction ?
La modernisation des infrastructures, l'architecture légère, les exigences de construction écologique, les structures relocalisables et le développement du photovoltaïque flexible soutiennent la demande.
Quel matériau a dominé la part de marché en 2025 ?
Le PVC détenait une part de 46,23 % en 2025, soutenu par des formulations rentables, une échelle de fabrication et une large utilisation dans les toitures tendues, les systèmes d'auvents et les enceintes industrielles.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'ETFE devrait progresser à un CAGR de 7,89 % jusqu'en 2031 car il favorise l'éclairage naturel, le faible poids structurel et les systèmes de coussins pneumatiques multicouches.