
コーヒーポッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
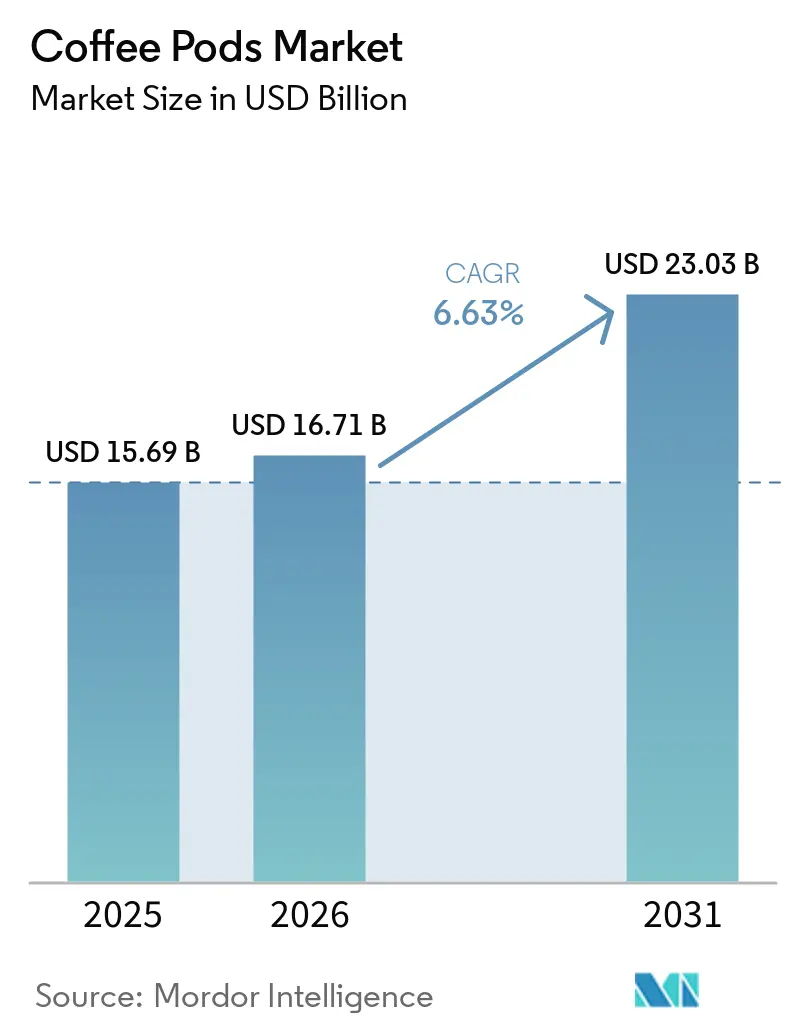
| 市場規模 (2026) | 16.71 十億米ドル |
| 市場規模 (2031) | 23.03 十億米ドル |
| 成長率 (2026 - 2031) | 6.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーヒーポッド市場分析
コーヒーポッド市場規模は2025年に15.69 ビリオン 米ドルであり、2031年までに23.03 ビリオン 米ドルに達すると予測されており、2026年から2031年の期間にCAGR 6.63%で成長します。コーヒーポッド市場は、シングルサーブ方式の調理を好み、醸造に多大な時間をかけることなく自宅でカフェスタイルのオプションを求める家庭によって支えられています。スペシャルティや認定オーガニック品種を含むプレミアム製品は、消費者が差別化されたコーヒー、独自のフレーバープロファイル、および知覚品質に対してより高い価格を受け入れるにつれて、バリューミックスを変化させています。包装規制と消費者の期待も、堆肥化可能・リサイクル可能なフォーマットへの製品開発を促し、メーカーに材料、賞味期限要件、および既存の醸造システムとの互換性の再評価を促しています。これらのトレンドは、利便性と一貫した味を維持しながら、醸造システム、ポッドの品質、包装革新、および小売アクセスを組み合わせることができる企業に有利に働きます。成長条件は、普及率が比較的高い成熟した西洋市場と、可処分所得の増加とコーヒー消費習慣の変化が新たな機会を生み出している発展途上のアジア市場との間で異なり、サプライヤーは地域固有の製品・チャネル戦略を採用する必要があります。
レポートの主要ポイント
- タイプ別では、ハードコーヒーポッドがコーヒーポッド市場で最大のシェアを占め、2025年に84.52%を記録しました。一方、ソフトコーヒーポッドは2026年から2031年の期間に最も速いCAGR 7.78%で成長すると予測されています。
- 性質別では、従来型コーヒーポッドがコーヒーポッド市場で最大のシェアを占め、2025年に81.52%を記録しました。一方、オーガニックコーヒーポッドは2026年から2031年の期間に最も速いCAGR 7.55%で成長すると予測されています。
- フレーバー別では、プレーンコーヒーポッドがコーヒーポッド市場で最大のシェアを占め、2025年に74.83%を記録しました。一方、フレーバーコーヒーポッドは2026年から2031年の期間に最も速いCAGR 7.42%で成長すると予測されています。
- 流通チャネル別では、オフトレードチャネルがコーヒーポッド市場で最大のシェアを占め、2025年に62.55%を記録しました。一方、オントレードチャネルは2026年から2031年の期間に最も速いCAGR 7.19%で成長すると予測されています。
- 地域別では、欧州がコーヒーポッド市場で最大のシェアを占め、2025年に37.68%を記録しました。一方、アジア太平洋は2026年から2031年の期間に最も速いCAGR 7.62%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自宅でのコーヒー体験のプレミアム化 | +1.3% | 世界規模、北米および西欧に集中 | 中期(2〜4年) |
| シングルサーブコーヒーの家庭消費の増加 | +1.0% | 世界規模、アジア太平洋で最も高い成長への影響 | 長期(4年以上) |
| 互換性のある醸造機器の設置台数の拡大 | +0.9% | 世界規模、近期の影響はアジア太平洋および南米に集中 | 中期(2〜4年) |
| 小売プライベートラベルポッドの成長 | +0.7% | 欧州および北米、アジア太平洋への波及あり | 中期(2〜4年) |
| 商業規模の堆肥化可能なポッド素材 | +0.5% | 欧州連合が中核、北米およびアジア太平洋へ拡大 | 中期(2〜4年) |
| 企業のオフィスコーヒーおよびスコープ3調達 | +0.4% | 世界規模、英国、ドイツ、北欧諸国、オーストラリアで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
家庭用コーヒーのプレミアム化
オーガニック貿易協会によると、米国におけるオーガニックコーヒーの売上は急速に成長すると予測されている。コーヒーは、主要カテゴリーの中で価値ベースにおける最大のオーガニック食料品サブカテゴリーであり続けると見込まれている。コーヒーッド市場では、プレミアム需要はオーガニック認証にとどまらず、スペシャルティシングルオリジン製品、スモールバッチリリース、特定のコーヒープロファイルに合わせた抽出を可能にするシステムにまで及んでいる。このトレンドは、品質・産地・利便性を重視した差別化されたコーヒー体験に対して、消費者がより高い対価を支払う意欲を持っていることを反映している。2025年11月、ケューリグはコーヒー・コレクティブ・プレミアムポッドラインを発表し、標準的なK-Cupと比較して1ポッドあたり30%多くのコーヒーを提供する予定である。高価格帯のブリュワーは、同一システム内でより高いマージンのポッドへの需要を牽引し得る。この戦略により、確立されたブランドはプライベートラベル製品が中価格帯の製品に圧力をかける中でも価値を守ることが可能となる。
シングルサーブコーヒーの家庭消費の拡大
JDEピーツは2025年に96億ユーロの売上を報告し、センセオ・ソフトパッドシステムやL'ORエスプレッソカプセルを含むポートフォリオ全体で15.3%のオーガニック成長を達成した。北米ではブリュワーの普及率がすでに全世帯の40%を超えており、新規ブリュワーの追加よりも消費頻度の向上が重要となっている。システムを導入済みの世帯はポッドの種類を増やし、より頻繁に使用することで年間のポッド需要を高めることができる。発展途上市場では、都市部の世帯が初めてエスプレッソシステムを導入しており、日本の既存設置台数は継続的な消費を支えている。その結果、コーヒーポッド市場は新規世帯の導入と既存ユーザーの使用頻度向上の両方に依存している。この需要パターンは、初回機器購入のみに基づくモデルよりも持続的な成長をもたらし得る。
対応ブリューイングマシン設置台数の拡大
ブリュワーの設置台数は数年にわたってポッド需要を支え、2026年に購入された機器は2031年まで継続的にポッド購入を促進し得る。ラバッツァは2025年9月にイタリアでタブリを発売し、2026年8月に米国でも展開した。このシステムは100%コーヒータブを使用し、カプセル・ラッパー・コーティングを不要とすることで、シングルサーブコーヒー調製に伴うパッケージ材料の使用量と廃棄を削減している。これらの発売は、消費者や事業者が利便性・機能性・環境への影響をますます重視する家庭用および業務用機器の設置において、製品設計が重要な競争要因となりつつあることを示している。また、サステナビリティを重視したフォーマットが、対応コーヒータブ製品を通じた継続的なポッド消費を支えながら、ブランドシステムを差別化できることも示している。コーヒーポッド市場は、サプライヤーが新規機器と明確な継続購入の仕組みを組み合わせることで恩恵を受け、顧客ロイヤルティの構築と継続的な収益創出の機会が生まれる。
商業規模の堆肥化可能なポッド素材
堆肥化可能な素材は、2025年から2026年にかけて実用的な製品開発の優先事項となることが見込まれている。ネスカフェ・ドルチェグストは2025年に、家庭用堆肥化可能な紙ベースのポッドシステムをベルギー・オランダ・日本・韓国に拡大した。ネスレは、このフォーマットが従来のドルチェグストカプセルと比較してパッケージ材料を70%削減し、エスプレッソ1杯あたりのカーボンフットプリントを25%低減すると報告した。FLOグループとネイチャーワークスは2025年3月、北米のオフィスコーヒーサービス向けにKEYGEA堆肥化可能ポッドを発表した。これらの動向は、コーヒーポッド市場がサステナビリティの主張から商業的に入手可能な素材と認証済みフォーマットへと移行しつつあることを示している。また、廃棄物削減目標に沿いながら製品性能とスケーラビリティを支えるパッケージソリューションに対する、ブランドおよび商業バイヤーからの需要の高まりも反映している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨て包装廃棄物とリサイクルインフラの格差 | -1.1% | 欧州連合の規制区域、北米およびオーストラリアへ拡大 | 中期(2〜4年) |
| 従来の醸造ォーマットとの競争 | -0.9% | 世界規模、南欧および南米で最も高い影響 | 長期(4年以上) |
| 偽造品および低品質の互換カプセル | -0.7% | 世界規模、中国、東南アジア、オンラインマーケットプレイスに集中 | 短期(2年以内) |
| 機器の互換性とエコシステムのロックイン | -0.5% | 世界規模、独自システムが支配的な市場で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
使い捨てパッケージ廃棄物とリサイクルの課題
規則(EU)2025/40は2026年8月12日に適用開始となり、シングルサーブコーヒーカプセルをパッケージとして分類する[1]。同規則は、対象となるシングルサーブユニットについて2028年2月12日までに工業用堆肥化対応、2030年1月1日までに完全サイクル対応、2035年1月1日までに実際のリサイクル実施を義務付ける。2025年5月に施行されたドイツの改正バイオ廃棄物規則(Bioabfallverordnung)は、バイオ廃棄物処理施設へのプラスチック投入量の上限を0.5%に設定した。コーヒーポッド市場は、欧州各国で収集・堆肥化システムが異なるため、不均一なコンプライアンス環境に直面している。認証済み素材は入手可能であるものの、生産者は地域の廃棄物インフラに対応したシステムを構築する必要がある。この要件は、複数の国にわたって共通の製品ラインを販売するブランドの計画・運営上の負担を増大させる。その結果、企業はカプセル素材・ラベリング・収集パートナーシップ・市場固有のコンプライアンス戦略を調整し、欧州全域での製品供給を維持する必要が生じる可能性がある。
マシン互換性とエコシステムのロックイン
独自のポッドシステムは機器メーカーに継続的なポッド収益をもたらしますが、価格に敏感な消費者の選択肢を制限する可能性があります。ネスプレッソ オリジナルラインの醸造機はネスプレッソカプセルおよび互換製品を使用できますが、抽出設定と鮮度の主張は依然として購入者を慣れ親しんだシステム内に留まるよう促します。このダイナミクスにより、消費者の価格比較が直接的でなくなる可能性があります。断片化されたオンラインチャネルを通じて販売される低品質の互換製品は、機器の詰まりや食品安全上の懸念を引き起こす可能性があります。提供された資料に引用されたSGSの試験では、「100%アラビカ」と表示された製品の10%に誤表示が見られました。ブランドはQR認証や法的措置で対応していますが、これらの措置は断片化されたマーケットプレイス全体で実施することが困難です。コーヒーポッド市場は、顧客基を拡大するためにシステム管理とアクセシビリティのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
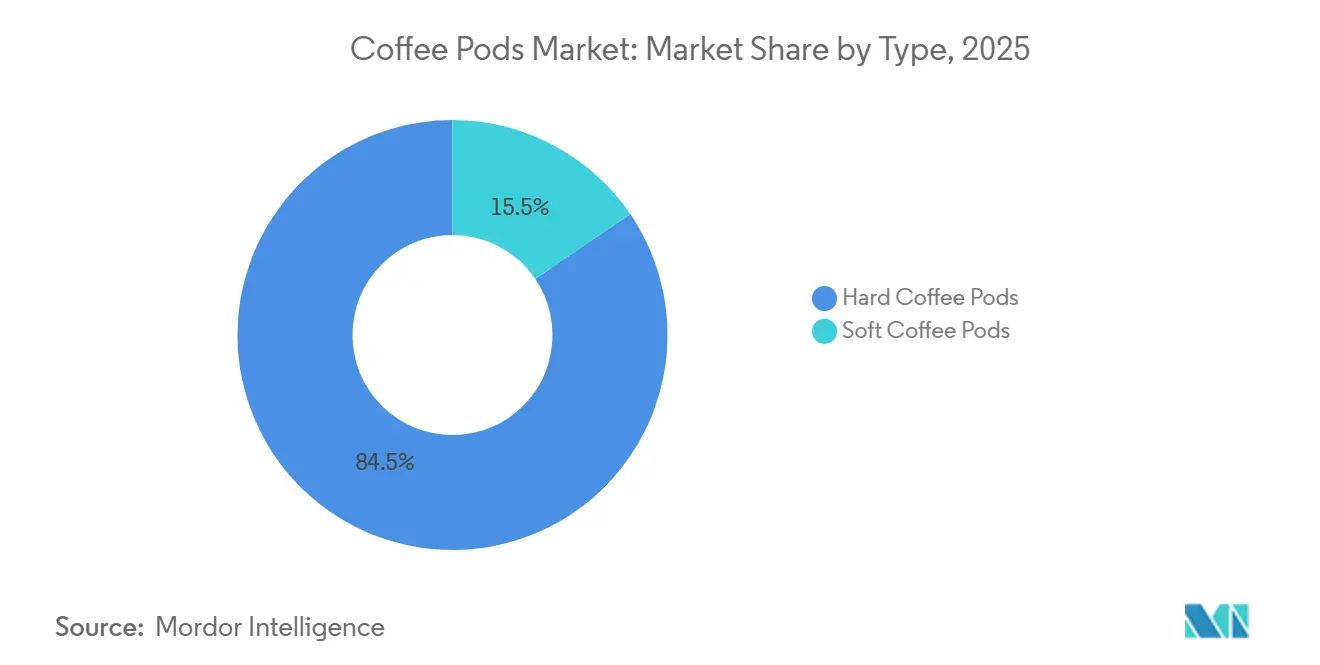
ハードポッドが最大シェアを保持し、ソフトポッドが成長をリードハードコーヒーポッドは2025年にコーヒーポッド市場シェアの84.52%を占めると予測されています。これらはネスプレッソ、ドルチェ グスト、ラバッツァ ブルー、カフィタリーなどのシステムを含む高圧エスプレッソおよびルンゴマシンと互換性があります。密封構造により、開放型のソフトフォーマットと比較してアロマの保持と賞味期限の延長が可能です。アルミニウムおよび多層ポリマー設計もプレミアムポジショニングと1杯あたりの高い販売価格を支えています。これらの特性により、ハードフォーマットはコーヒーポッド市場における収益創出の中心であり続けます。設置済みの機器ベースと強力な小売での入手可能性が、成熟市場全体での繰り返し購入をさらに支えています。
ソフトコーヒーポッドは2026年から2031年の期間にCAGR 7.78%を記録すると予測されており、タイプセグメント内で最も速い成長率です。低圧のSenseoスタイルシステムとの互換性により、家庭でのコーヒー調理において独自のポジションを占めています。セルロースベースおよび生分解性不織布素材は、従来のアルミニウムカプセルよりも産業堆肥化要件に適合しやすい可能性があります。ネスレのドルチェ グスト ネオシステムとアールストロームの堆肥化可能製品ポートフォリオは、環境負荷の低いポッド設計へのシフトを反映しています。EUのコンプライアンス時間軸は、メーカーが堆肥化可能性要件を満たすことができるフォーマットを開発するよう促しています[2]。この規制の方向性は、製品経済性だけではより緩やかに進んでいたであろうシフトを加速させる可能性があります。
性質別:
従来型ポッドが規模を維持し、オーガニックポッドがより速く成長従来型ポッドは2025年のコーヒーポッド市場シェアの81.52%を占めると予測されている。確立されたブランドシステム、広範な小売流通、および馴染みのある補充ルーティンが、欧州および北米における強固な地位を支ている。消費者はスーパーマーケット・オンラインプラットフォーム・専門小売チャネルを通じて従来型フォーマットを入手できる。これらの製品はまた、定期的な継続購入を必要とする独自ブリュワーの設置台数にも対応している。従来型フォーマットの規模は、主要サプライヤーに購買力と広範な棚スペースへのアクセスをもたらす。また、ブランドがより高付加価値の製品ラインを導入するための大きな基盤も提供している。
オーガニックポッドは2026年から2031年にかけてCAGR 7.55%で拡大すると予測されており、性質別で最も成長の速いセグメントとなっている。この成長は、特に環境基準や製品品質基準に基づいて日常的な食料品購入を評価する世帯において、認証済み調達への消費者の関心が高まっていることを反映している。ナチュラル・グローサーズは2025年1月に4種類のプライベートブランドのオーガニックコーヒーポッドを発売した。この動きは、プライベートラベルの認証済み製品がメインストリームの食料品チャネルでより高い認知度を獲得しつつあることを示しており、プレミアムや門小売フォーマットを超えて認証済み製品へのアクセスを拡大しようとする小売業者の取り組みを反映している。コーヒーポッド市場では、プライベートラベルの幅広い入手可能性により、認証済みオプションを求めるバイヤーの参入価格が下がり、より幅広い食料品小売業者での製品アクセシビリティが向上する可能性がある。
フレーバー別:
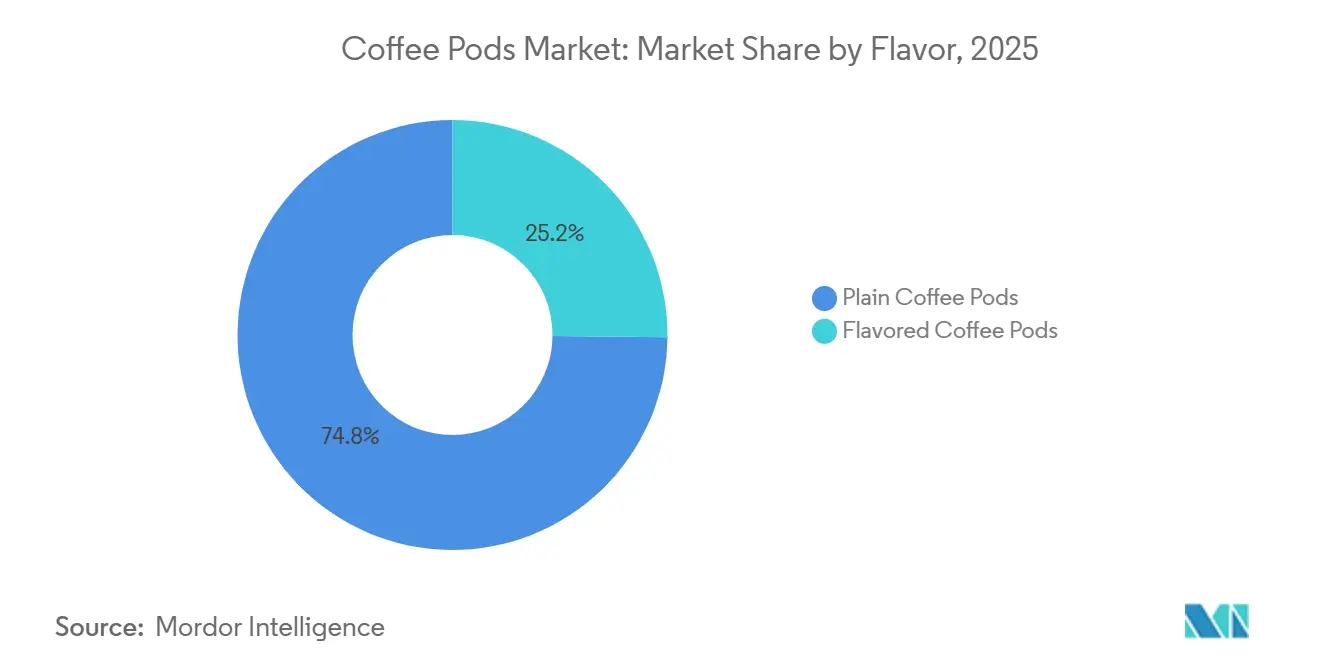
プレーンコーヒーポッドが収益をリードし、フレーバーポッドが利用機会を追加プレーンコーヒーポッドは2025年にコーヒーポッド市場シェアの74.83%を占めると予測されています。これらはポッドを朝のコーヒーに使用する家庭にとって定期的な補充の選択肢であり続けています。独自システム全体にわたるマルチパック、スーパーマーケットでの入手可能性、およびロイヤルティプログラムが引き続き高い販売量を支えています。このポジションは、日常的な家庭のルーティンにおけるシングルサーブコーヒーの確立された役割を反映しています。慣れ親しんだフレーバープロファイルもブランドが繰り返し購入を維持するのに役立ちます。その結果、プレーンコーヒー製品はコーヒーポッド市場の大部分の収益基盤であり続けています。
フレーバーコーヒーポッドは2026年から2031年の期間にCAGR 7.42%を記録すると予測されており、フレーバーセグメント内で最も速い成長を示しています。ヘーゼルナッツ、キャラメル、バニラ、季節限定製品、コールドブリューにインスパイアされたフォーマットが、標準的な朝のエスプレッソの機会を超えてポッドの使用を拡大します。これらのオプションは、既存の機器からより多くの多様性を求める消費者にアピールします。小規模なロースターは、ダイレクトトゥコンシューマーおよびサブスクリプションチャネルを通じて限定版およびフレーバー製品を活用することができます。これらのチャネルは、より小規模な生産ロットと高付加価値製品をサポートします。このセグメントの成長は、プレーンコーヒーを日常の選択肢として置き換えるのではなく、より広い使用機会に依存しています。
流通チャネル別:
オフトレードが価値をリードし、オントレードがより速く成長オフトレードチャネルは2025年のコーヒーポッド市場シェアの62.55%を占めると予測されている。スーパーマーケット・ハイパーマーケット・オンラインストアは、家庭向けの主要な補充拠点であり続けている。ネスプレッソ・JDEピーツ・ケューリグによるデジタルサブスクリプションプログラムは、定期配送と製品発見を通じてリピート購入の構築に貢献している。これらのチャネルはまた、消費者により幅広いフォーマットとコーヒープロファイルへのアクセスを提供している。他の家庭用品と一緒にポッドを購入できる利便性がオフトレード売上を支えている。この地位により、小売実行がコーヒーポッド市場にとって重要となっている。
オントレードチャネルは2026年から2031年にかけてCAGR 7.19%を記録すると予測されており、流通チャネル内で最も高い成長率となっている。オフィス・ホテル・レストラン・フードサービス事業者によるシングルサーブシステムの利用が増加している。L'ORは2025年にホテルおよびフードサービス向けの専用コーヒーソリューションを発表した。サステナビリティ要件は、ホスピタリティおよびオフィスコーヒーサービスの調達において重要な要素となりつつある。バイヤーは素材の選択を文書化し、排出量報告を支援できるシステムを求めている。これらの要件は、認証済み堆肥化対応資格と確立された報告実績を持つサプライヤーに有利に働く可能性がある。このチャネルは、家庭需要に加えてB2Bの成長経路を提供している。
地域分析
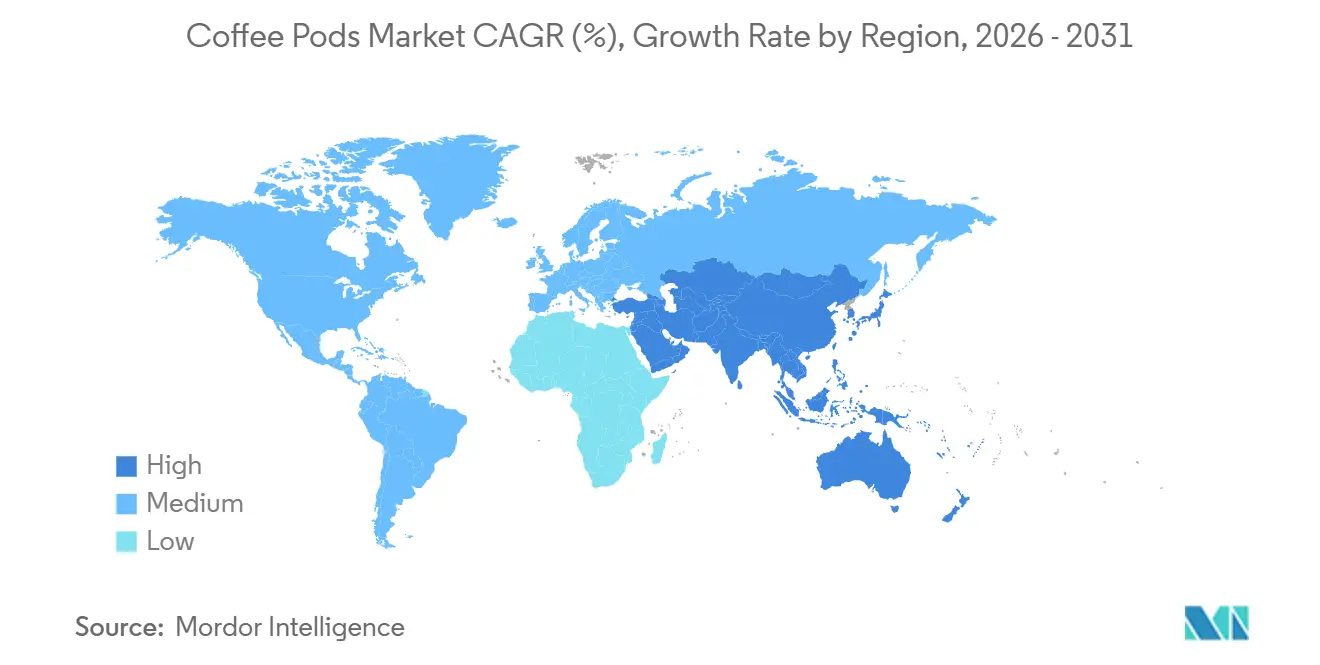
欧州は2025年のコーヒーポッド市場において37.68%の市場シェアを保有し、最大の地域セグメントとなっている。オランダ・フランス・イタリア・ドイツにおける強固なシングルサーブ消費習慣が、同地域のリーダーシップを支えている。L'OR・センセオ・タシモ・ダウエエグバーツを含むJDEピーツのブランドは、欧のコーヒーカテゴリー全体で重要な地位を維持している。成熟したシステムと確立された小売アクセスが、継続的なポッド販売のための大きな設置台数基盤を提供している。規制の変化も欧州において重要な役割を果たし、規則(EU)2025/40が適用開始となる予定である[3]。同規則は、地域全体の素材・製品ラベル・パッケージ計画に影響を与える。
アジア太平洋地域は2026年から2031年にかけてCAGR 7.62%を記録する見込であり、地域別で最も高い成長率となっています。中国の都市部世帯ではエスプレッソシステムの導入が進み、スペシャルティコーヒーへの移行が見られます。インドもプレミアムコーヒー小売および企業間取引パートナーシップへの投資を集めています。Nespressoは2025年にインドでの企業間取引プレゼンスを拡大し、デリーのSelect Citywalkに初のブティック体験型店舗をオープンしました。日本では導入済みマシンベースが継続的な需要を支えており、韓国では2025年にDolce Gusto Neoの展開が行われました。これらの市場は、マシン設置の拡大とポッド消費の広がりに向けた大きな余地を提供しています。
北米は米国を中心に、コーヒーポッド市場において相当な価値を維持する見込みです。Keurig Dr Pepperは2025年にK-Cupプラットフォームによる米国コーヒーセグメントの純売上高として40.0億 ミリオン 米ドルを報告しました。ブルワーの普及率は米国世帯の40%を超えており、プレミアム化とポッド使用頻度の向上が今後の成長の中心となっています。キシコでは都市部消費者がより小規模な基盤からシングルサーブマシンを採用しており、成長の可能性を加えています。南米も長期的な機会を提供しており、ブラジルのコーヒー文化と高品質な家庭用醸造への需要がその牽引役となっています。中東およびアフリカは絶対的な規模では依然として小さいものの、湾岸協力会議(GCC)諸国におけるホスピタリティ投資が企業間取引向けコーヒーシステムへの需要を生み出しています。
競合環境
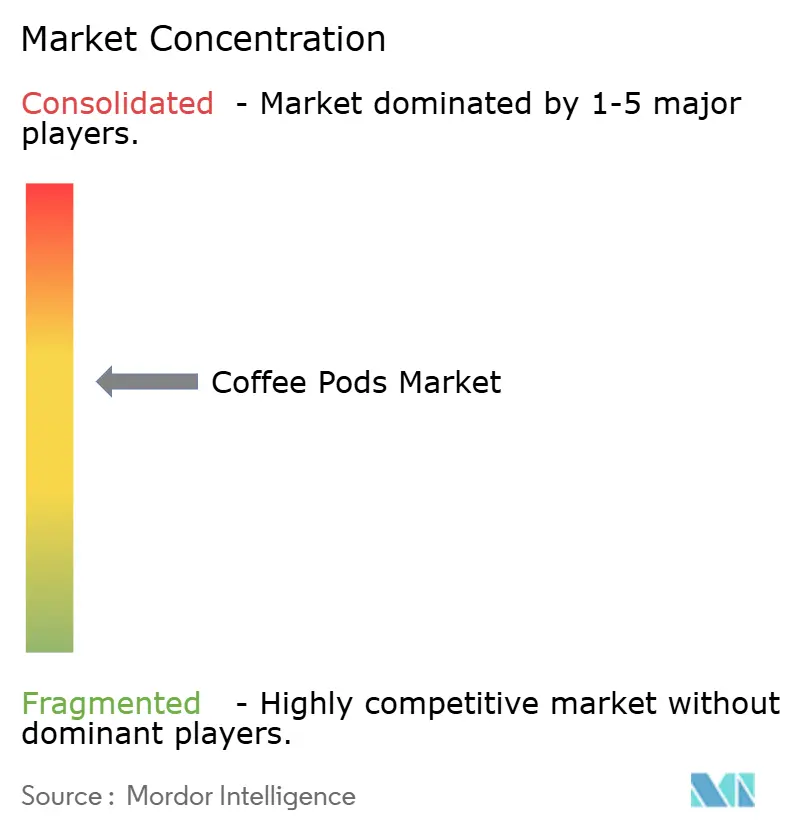
コーヒーポッド市場は中程度の集中度を示しており、複数のグローバルプラットフォームと相当数の地域ロースター・プライベートラベルサプライヤー・互換ポッドメーカーによって形成されていた。ケューリグ・ドクターペッパーは2026年4月にJDEピーツの184億米ドルの買収を完了した。この取引により、合算年間純売上高160億米ドル、40以上の製造施設、100上の市場での事業を持つコーヒー事業体が誕生した。より広範なコーヒーポートフォリオには、ケューリグ・L'OR・センセオ・タシモ・ピーツ・ヤコブスが含まれた。統合組織の規模はパッケージ要件へのコンプライアンスを支援し、小売および法人顧客の両方にサービスを提供する能力を強化した。しかし、この取引は同等の調達能力や技術リソースを持たない地域サプライヤーにとっての競争上の参入障壁を引き上げた。
ネスレはネスプレッソ・ドルチェグスト・アルミカプセル回収プログラム・ネオ堆肥化可能システムを通じて独自の地位を維持した。同社は2025年にネオをさらに4つの市場に拡大し、パッケージ使用量の削減とエスプレッソ1杯あたりのカーボンフットプリントの低減を報告した。ラバッツァは2025年9月のイタリア発売に続き、2026年8月に米国でタブリを発売した。タブリは100%コーヒータブを使用し、カプセル・ラッパー・コーティングを不要とした。この戦略はパッケージに関する懸念に対応しながら、プレミアムなシングルサーブコーヒー体験を維持するものであった。この発売はコーヒーポッド市場が従来型ポッドシステムと代替シングルサーブフォーマットの間の競争を包含していることを示した。
小規模サプライヤーは堆肥化可能フォーマットおよびB2B調達における地位を強化した。FLOグループとネイチャーワークスは2025年3月、北米のオフィスコーヒーサービス向けにKEYGEA PLA系堆肥化可能ポッドを発売した。イノベーションズは、あるパートナーが2025年に生産した180万個のポッドと比較して、2026年3月に年間1,000万〜1,500万個の認証済み堆肥化可能ポッドの生産に向けて移行したと報告した。BPI・テュフ・オーストリア・DIN CERTCOなどの機関による認証は、調達決定においてサプライヤーの差別化を支援した。特に低品質の互換製品がオンラインチャネルを通じて流通する中、真正性とトレーサビリティも引き続き重要であった。市場集中度スコア7は、強力なグローバルプラットフォームの存在を反映しながら、素材・認証・チャネル要件を満たす専門サプライヤーに機会を残していることを示した。
コーヒーポッド産業のリーダー企業
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
Luigi Lavazza S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
コーヒーポッド市場
- Nestle S.A.
- Shiseido Company, Limited
- Amorepacific Corporation
- Meiji Holdings Co., Ltd.
- Kino Biotech Co. Ltd.
- Kirin Holdings Company, Limited
- Suntory Holdings Limited
- DHC Corporation
- Minerva Research Labs Ltd.
- Revive Collagen
- Dose & Co
- The Protein Drinks Co.
- Swisse Wellness Pty Ltd
- Vitabiotics Ltd.
- Youtheory
- NeoCell
- Ancient Nutrition
- Sports Research
- TCI Co., Ltd.
- The Collagen Company Pty Ltd
Recent Industry Developments in コーヒーポッド市場
- 2026年8月:Lavazzaが米国でTabliを発売しました。この製品は、カプセル、コーティング、個別包装を使用せず100%コーヒータブを使用する世界初のシングルサーブエスプレッソシステムです。15以上の特許と5年間の研究開発に裏付けられたTabliは、6月と7月の完売した予約注文の後、LavazzaUSA.comで入手可能となり、2026年後半にAmazonへも展開される予定です。
- 2026年4月:Keurig Dr PepperがJDE Peet'sの18.4 ビリオン 米ドルの買収を完了し、同社株式の96.22%を取得して、年間合算純売上16 ビリオン 米ドルのコーヒー事業体を創設しました。同社は3年間で400 ミリオン 米ドルのコスト相乗効果を達成することを見込んでおり、グローバルコーヒー社のスピンオフは2027年を目標としています。
- 2025年11月:Keurigが感覚科学者チームと共同開発したプレミアムポッドラインであるKeurig Coffee Collectiveを発売しました。このラインは標準的なK-Cupよりもポッドあたり30%多くのコーヒーを提供します。当初はkeurig.comで入手可能であり、2025年12月に小売展開が計画されています。
- 2025年3月:FLO GroupとNatureWorksが共同でKEYGEAを発売しました。これはBPIおよびDIN CERTCOによって認定されたIngeo PLAベースの堆肥化可能シングルサーブポッドです。この製品は北米のオフィスコーヒーサービス市場をターゲットとし、高速産業用充填ラインと互換性があります。
世界のコーヒーポッド市場レポートの調査範囲
| ソフトコーヒーポッド |
| ハードコーヒーポッド |
| 従来型 |
| オーガニック |
| プレーンコーヒー |
| フレーバーコーヒー |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| タイプ別 | ソフトコーヒーポッド | |
| ハードコーヒーポッド | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| フレーバー別 | プレーンコーヒー | |
| フレーバーコーヒー | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のコーヒーポッド市場の予測規模はどのくらいですか?
コーヒーポッド市場は2026年から2031年の期間にCAGR 6.63%で成長し、2031年までに23.03 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを保持したコーヒーポッドのタイプはどれですか?
ハードコーヒーポッドは2025年に金額ベースで84.52%を占め、高圧醸造システムとの互換性によって支えられています。
パッケージ規制はコーヒーポッドサプライヤーにどのような影響を与えているか?
規則(EU)2025/40は、対象となるシングルサーブユニットについて2028年2月12日までに工業用堆肥化対応を義務付けており、これにより適合素材とフォーマットへの需要が高まっている。
2025年に世界のコーヒーポッド売上をリードした地域はどこですか?
欧州は2025年に世界の金額の37.68%をリードし、主要市場における確立されたシングルサーブ消費によって支えられています。