
Kaffeekapseln-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
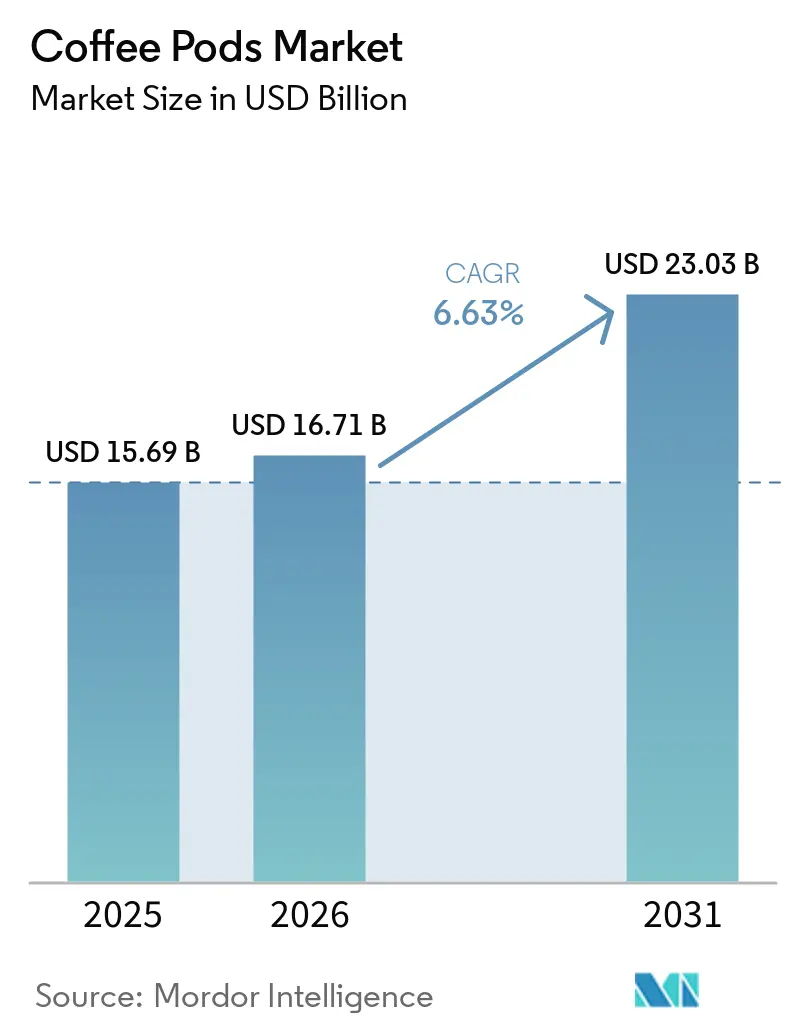
| Marktgröße (2026) | 16.71 Milliarden US-Dollar |
| Marktgröße (2031) | 23.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaffeekapseln-Marktanalyse von Mordor Intelligence
Die Größe des Kaffeekapseln-Marktes betrug 2025 15,69 Milliarden USD und wird voraussichtlich bis 2031 23,03 Milliarden USD erreichen, mit einer CAGR von 6,63 % im Zeitraum 2026–2031. Der Kaffeekapseln-Markt wird von Haushalten gestützt, die die Einzelportionszubereitung bevorzugen und zu Hause Café-ähnliche Optionen suchen, ohne erhebliche Zeit für das Brühen aufzuwenden. Premiumprodukte, darunter Spezialitäten- und zertifizierte Bio-Varianten, verschieben den Wertmix, da Verbraucher höhere Preise für differenzierten Kaffee, ausgeprägte Geschmacksprofile und wahrgenommene Qualität akzeptieren. Verpackungsvorschriften und Verbrauchererwartungen lenken die Produktentwicklung auch in Richtung kompostierbarer und recycelbarer Formate und veranlassen Hersteller, Materialien, Haltbarkeitsanforderungen und die Kompatibilität mit bestehenden Brühsystemen neu zu bewerten. Diese Trends begünstigen Unternehmen, die Brühsysteme, Kapselqualität, Verpackungsinnovation und Einzelhandelszugang kombinieren können, während sie Komfort und gleichbleibenden Geschmack aufrechterhalten. Die Wachstumsbedingungen variieren zwischen etablierten westlichen Märkten, wo die Durchdringung relativ hoch ist, und aufstrebenden asiatischen Märkten, wo steigende verfügbare Einkommen und veränderte Kaffeekonsumgewohnheiten neue Chancen schaffen und Lieferanten dazu veranlassen, regionsspezifische Produkt- und Kanalstrategien zu verfolgen.
Wichtigste Erkenntnisse des Berichts
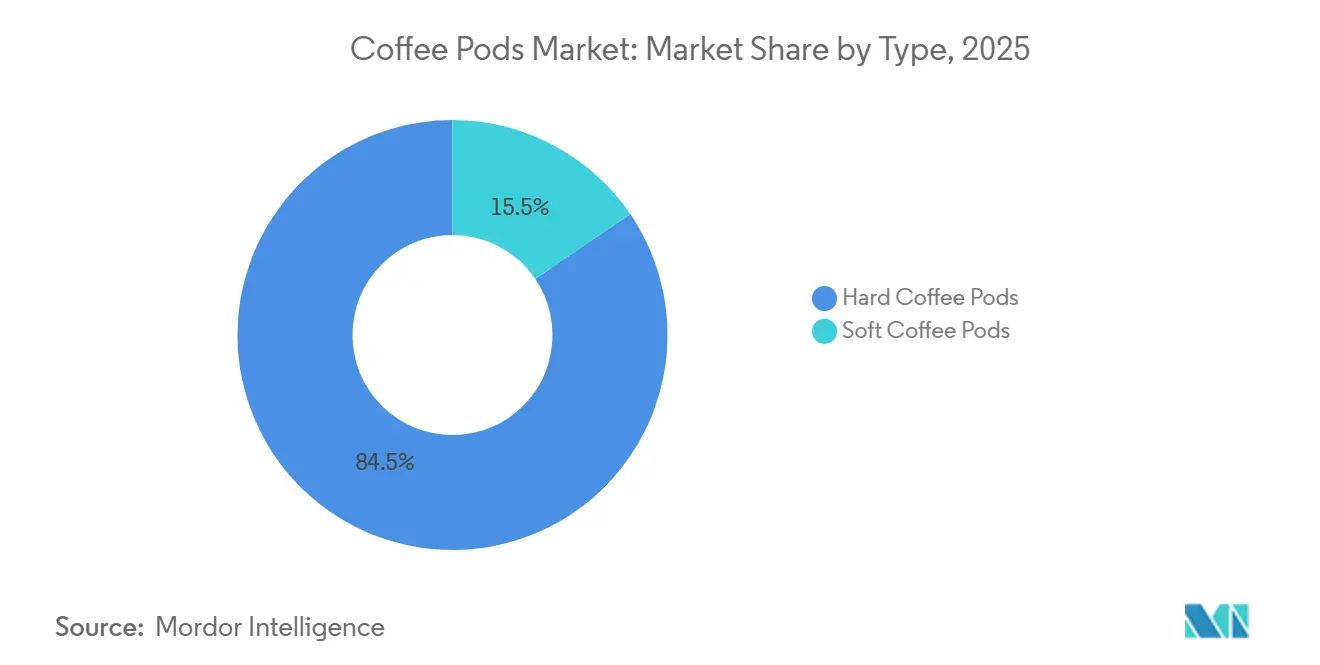
- Nach Typ hielten harte Kaffeekapseln den größten Anteil am Kaffeekapseln-Markt mit 84,52 % im Jahr 2025, während weiche Kaffeekapseln voraussichtlich mit der schnellsten CAGR von 7,78 % im Zeitraum 2026–2031 wachsen werden.
- Nach Art hielten konventionelle Kaffeekapseln den größten Anteil am Kaffeekapseln-Markt mit 81,52 % im Jahr 2025, während Bio-Kaffeekapseln voraussichtlich mit der schnellsten CAGR von 7,55 % im Zeitraum 2026–2031 wachsen werden.
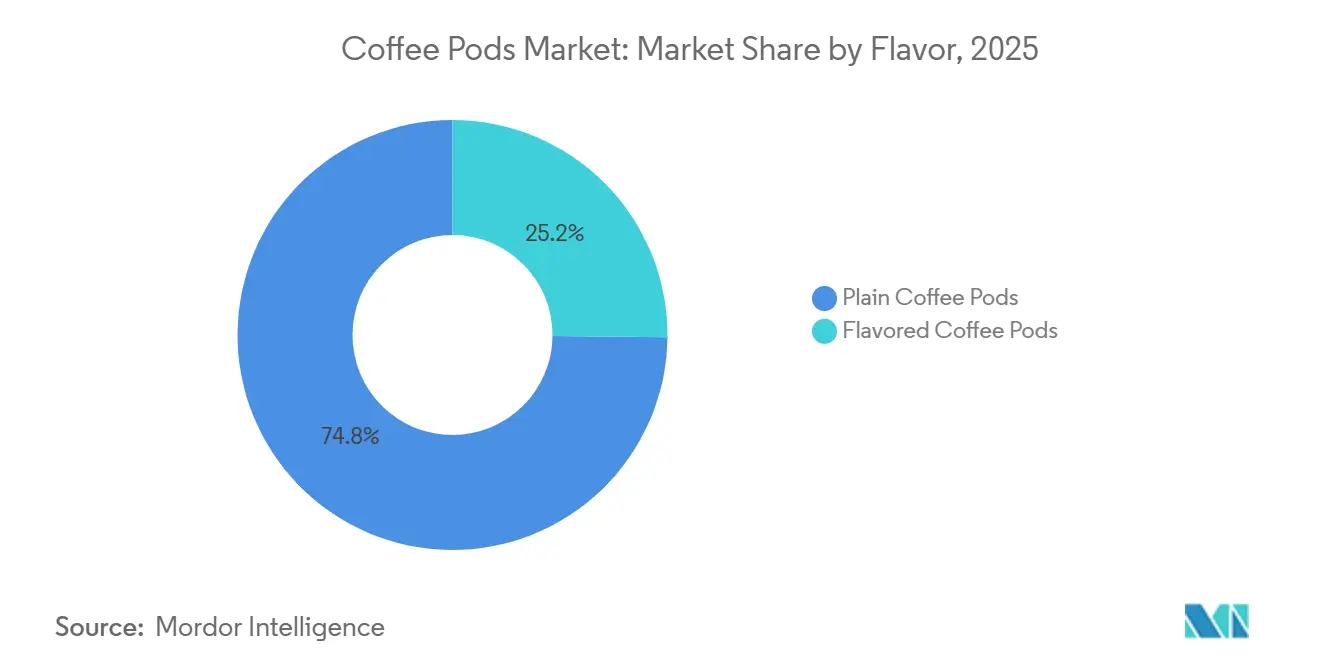
- Nach Geschmack hielten Kaffeekapseln mit reinem Kaffee den größten Anteil am Kaffeekapseln-Markt mit 74,83 % im Jahr 2025, während aromatisierte Kaffeekapseln voraussichtlich mit der schnellsten CAGR von 7,42 % im Zeitraum 2026–2031 wachsen werden.
- Nach Vertriebskanal hielten Off-Trade-Kanäle den größten Anteil am Kaffeekapseln-Markt mit 62,55 % im Jahr 2025, während On-Trade-Kanäle voraussichtlich mit der schnellsten CAGR von 7,19 % im Zeitraum 2026–2031 wachsen werden.
- Nach Geografie entfiel auf Europa der größte Anteil am Kaffeekapseln-Markt mit 37,68 % im Jahr 2025, während Asien-Pazifik voraussichtlich mit der schnellsten CAGR von 7,62 % im Zeitraum 2026–2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung des Kaffeeerlebnisses zu Hause | +1.3% | Global, konzentriert in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigender Haushaltskonsum von Einzelportionskaffee | +1.0% | Global, höchste Wachstumsauswirkung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung kompatibler Brühmaschineninstallationen | +0.9% | Global, kurzfristige Auswirkung konzentriert in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von Handelsmarken-Kapseln im Einzelhandel | +0.7% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kompostierbare Kapselmaterialien im kommerziellen Maßstab | +0.5% | Kernbereich Europäische Union, Ausweitung auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bürokaffee für Unternehmen und Scope-3-Beschaffung | +0.4% | Global, mit frühen Gewinnen im Vereinigten Königreich, Deutschland, nordischen Ländern und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung von Kaffee zu Hause
Laut der Organic Trade Association wird der Umsatz mit Bio-Kaffee in den Vereinigten Staaten voraussichtlich stark wachsen. Kaffee soll unter den führenden gemeldeten Kategorien die größte Bio-Lebensmittel-Unterkategorie nach Wert bleiben. Im Kaffeekapseln-Markt geht die Premium-Nachfrage über die Bio-Zertifizierung hinaus und umfasst Spezialitäten aus einzelnen Ursprungsregionen, Kleinserien-Abfüllungen und Systeme, die die Extraktion auf spezifische Kaffeeprofile abstimmen. Dieser Trend spiegelt die Bereitschaft der Verbraucher wider, mehr für differenzierte Kaffeeerlebnisse zu zahlen, die Qualität, Herkunft und Komfort betonen. Im November 2025 führte Keurig die Premium-Kapsel-Linie Coffee Collective ein, die 30 % mehr Kaffee pro Kapsel als Standard-K-Cups bieten wird. Höherpreisige Brühgeräte können die Nachfrage nach margenstarken Kapseln innerhalb desselben Systems ankurbeln. Diese Strategie ermöglicht es etablierten Marken, ihren Wert zu schützen, während Eigenmarkenprodukte Druck auf das mittlere Preissegment ausüben.
Steigender Haushaltskonsum von Einzelportions-Kaffee
JDE Peet's meldete für 2025 einen Konzernumsatz von 9,9 Milliarden EUR, getragen von einem organischen Wachstum von 15,3 % im gesamten Portfolio, einschließlich Senseo-Softpad-Systemen und L'OR-Espressokapseln. In Nordamerika übersteigt die Verbreitung von Brühgeräten bereits 40 % der Haushalte, wodurch die Konsumhäufigkeit wichtiger wird als die Gewinnung neuer Gerätenutzer. Haushalte mit installierten Systemen können Kapselsorten ergänzen und häufiger brühen, was die jährliche Kapselnachfrage steigert. In Entwicklungsmärkten adoptieren städtische Haushalte erstmals Espressosysteme, während die installierte Basis in Japan einen wiederkehrenden Konsum unterstützt. Infolgedessen ist der Kaffeekapseln-Markt sowohl von der Neugewinnung von Haushalten als auch von einer gesteigerten Nutzung bei bestehenden Nutzern abhängig. Dieses Nachfragemuster kann ein dauerhafteres Wachstum ermöglichen als ein Modell, das ausschließlich auf Erstkäufen von Maschinen basiert.
Ausweitung der installierten Basis kompatibler Brühgeräte
Installierte Brühgeräte stützen die Kapselnachfrage über mehrere Jahre, da im Jahr 2026 gekaufte Geräte den Kapselabsatz bis 2031 weiter antreiben können. Lavazza führte Tablì im September 2025 in Italien ein und brachte das System im August 2026 in den Vereinigten Staaten auf den Markt. Das System verwendet 100 % Kaffee-Tabs und macht Kapseln, Umhüllungen oder Beschichtungen überflüssig, wodurch der Verpackungsmaterialbedarf und der mit der Einzelportions-Kaffeezubereitung verbundene Abfall reduziert werden. Diese Markteinführungen zeigen, dass das Produktdesign zu einem wichtigen Wettbewerbsfaktor bei der Platzierung von Geräten in Haushalten und im Außer-Haus-Bereich wird, wo Verbraucher und Betreiber zunehmend Komfort, Funktionalität und Umweltauswirkungen bewerten. Sie verdeutlichen auch, wie nachhaltigkeitsorientierte Formate Markensysteme differenzieren können, während sie durch kompatible Kaffee-Tab-Angebote einen wiederkehrenden Kapselkonsum unterstützen. Der Kaffeekapseln-Markt profitiert, wenn Anbieter neue Geräte mit einem klaren Weg für wiederkehrende Produktkäufe verbinden, was Möglichkeiten zur Aufbau von Kundenbindung und zur Generierung wiederkehrender Einnahmen schafft.
Kompostierbare Kapselmaterialien im kommerziellen Maßstab
Kompostierbare Materialien werden voraussichtlich im Laufe der Jahre 2025 und 2026 zu einer praktischen Produktentwicklungspriorität. Nescafé Dolce Gusto weitete sein heimkompostierbares, papierbasiertes Kapselsystem 2025 auf Belgien, die Niederlande, Japan und Südkorea aus. Nestlé berichtete, dass das Format 70 % weniger Verpackungsmaterial verwendet und einen um 25 % geringeren CO₂-Fußabdruck pro Espressotasse aufweist als frühere Dolce Gusto-Kapseln. FLO Group und NatureWorks stellten im März 2025 die kompostierbare Kapsel KEYGEA für den nordamerikanischen Bürokaffeeservice vor. Diese Entwicklungen zeigen, dass sich der Kaffeekapseln-Markt von Nachhaltigkeitsversprechen hin zu kommerziell verfügbaren Materialien und zertifizierten Formaten bewegt. Sie spiegeln auch die wachsende Nachfrage von Marken und gewerblichen Käufern nach Verpackungslösungen wider, die mit Abfallreduzierungszielen übereinstimmen und gleichzeitig Produktleistung und Skalierbarkeit unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einwegverpackungsabfall und Lücken in der Recyclinginfrastruktur | -1.1% | Regulierungszonen der Europäischen Union, Ausweitung auf Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch traditionelle Brühformate | -0.9% | Global, mit der höchsten Auswirkung in Südeuropa und Südamerika | Langfristig (≥ 4 Jahre) |
| Gefälschte und minderwertige kompatible Kapseln | -0.7% | Global, konzentriert in China, Südostasien und Online-Marktplätzen | Kurzfristig (≤ 2 Jahre) |
| Maschinenkompatibilität und Ökosystem-Bindung | -0.5% | Global, am stärksten in Märkten mit dominanten proprietären Systemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abfall durch Einwegverpackungen und Lücken im Recycling
Die Verordnung (EU) 2025/40 wird am 12. August 2026 anwendbar und klassifiziert Einzelportions-Kaffeekapseln als Verpackung[1]. Die Verordnung wird industrielle Kompostierbarkeit für relevante Einzelportionseinheiten bis zum 12. Februar 2028, vollständige Recyclingfähigkeit bis zum 1. Januar 2030 und tatsächliches Recycling in der Praxis bis zum 1. Januar 2035 vorschreiben. Deutschlands überarbeitete Bioabfallverordnung, die im Mai 2025 in Kraft trat, legte einen Kunststoffeintragsgrenzwert von 0,5 % für Bioabfallbehandlungsanlagen fest. Der Kaffeekapseln-Markt sieht sich einem uneinheitlichen Compliance-Umfeld gegenüber, da Sammel- und Kompostiersysteme in den europäischen Ländern unterschiedlich sind. Obwohl zertifizierte Materialien verfügbar sind, benötigen die Hersteller weiterhin Systeme, die mit der lokalen Abfallinfrastruktur übereinstimmen. Diese Anforderung erhöht den Planungs- und Betriebsaufwand für Marken, die einheitliche Produktsortimente in mehreren Ländern vertreiben. Infolgedessen müssen Unternehmen möglicherweise Kapselmaterialien, Kennzeichnung, Sammelpartnerschaften und marktspezifische Compliance-Strategien anpassen, um die Produktverfügbarkeit in ganz Europa aufrechtzuerhalten.
Maschinenkompatibilität und Ökosystem-Bindungseffekte
Proprietäre Kapselsysteme verschaffen Maschinenherstellern wiederkehrende Kapseleinnahmen, können jedoch die Optionen für preissensible Verbraucher einschränken. Ein Nespresso Original Line-Brüher kann Nespresso-Kapseln und kompatible Produkte verwenden; Extraktionseinstellungen und Frischeversprechen ermutigen Käufer jedoch weiterhin, innerhalb eines vertrauten Systems zu bleiben. Diese Dynamik kann direkte Preisvergleiche für Verbraucher erschweren. Minderwertige kompatible Produkte, die über fragmentierte Online-Kanäle verkauft werden, können zu Maschinenverstopfungen und Lebensmittelsicherheitsbedenken führen. SGS-Tests, die im bereitgestellten Material zitiert werden, ergaben eine Falschetikettierungsrate von 10 % bei Produkten, die als „100 % Arabica” gekennzeichnet sind. Marken reagieren mit QR-Authentifizierung und rechtlichen Schritten, aber diese Maßnahmen sind in fragmentierten Marktplätzen schwerer umzusetzen. Der Kaffeekapseln-Markt muss Systemkontrolle mit Zugänglichkeit in Einklang bringen, um seine Kundenbasis zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Harte Kapseln halten den größten Anteil, während weiche Kapseln das stärkste Wachstum verzeichnenHarte Kaffeekapseln werden voraussichtlich 84,52 % des Kaffeekapseln-Marktanteils im Jahr 2025 halten. Sie sind kompatibel mit Hochdruck-Espresso- und Lungo-Maschinen, einschließlich Systemen von Nespresso, Dolce Gusto, Lavazza Blue und Caffitaly. Ihre versiegelte Konstruktion hilft, das Aroma zu bewahren und die Haltbarkeit im Vergleich zu offenen Weichformaten zu verlängern. Aluminium- und Mehrschicht-Polymerdesigns unterstützen auch die Premiumpositionierung und einen höheren Verkaufspreis pro Tasse. Diese Eigenschaften halten harte Formate zentral für die Umsatzgenerierung im Kaffeekapseln-Markt. Ihre installierte Maschinenbasis und starke Einzelhandelsverfügbarkeit unterstützen weiterhin Wiederholungskäufe in reifen Märkten.
Weiche Kaffeekapseln werden voraussichtlich eine CAGR von 7,78 % im Zeitraum 2026–2031 verzeichnen, die schnellste Wachstumsrate innerhalb des Typsegments. Ihre Kompatibilität mit Niederdruck-Systemen im Senseo-Stil gibt ihnen eine eigenständige Position bei der Haushaltskaffeezubereitung. Cellulosebasierte und biologisch abbaubare Vliesstoffmaterialien können besser mit industriellen Kompostierungsanforderungen übereinstimmen als herkömmliche Aluminiumkapseln. Nestlés Dolce Gusto Neo-System und Ahlstroms kompostierbares Produktportfolio spiegeln den Wandel hin zu umweltschonenderen Kapseldesigns wider. Der EU-Compliance-Zeitplan ermutigt Hersteller, Formate zu entwickeln, die Kompostierbarkeitsanforderungen erfüllen können[2]. Diese regulatorische Richtung könnte einen Wandel beschleunigen, den die Produktökonomie allein schrittweiser vorangetrieben hätte.


Nach Art:
Konventionelle Kapseln behalten ihre Größe, während Bio-Kapseln schneller wachsenKonventionelle Kapseln werden voraussichtlich im Jahr 2025 einen Marktanteil von 81,52 % am Kaffeekapseln-Markt ausmachen. Etablierte Markensysteme, eine breite Einzelhandelsdistribution und vertraute Nachfüllgewohnheiten stützen ihre starke Position in Europa und Nordamerika. Verbraucher finden konventionelle Formate in Supermärkten, Online-Plattformen und Fachhandelskanälen. Diese Produkte bedienen auch die installierte Basis proprietärer Brühgeräte, die auf routinemäßige, wiederkehrende Käufe angewiesen sind. Die Größe konventioneller Formate verschafft großen Anbietern Einkaufsvorteile und eine breite Regalpräsenz. Sie bietet auch eine große Basis, von der aus Marken höherwertige Produktlinien einführen können.
Bio-Kapseln werden voraussichtlich mit einem CAGR von 7,55 % im Zeitraum 2026–2031 wachsen und damit das am schnellsten wachsende Segment nach Beschaffenheit darstellen. Dieses Wachstum spiegelt das zunehmende Verbraucherinteresse an zertifizierter Beschaffung wider, insbesondere bei Haushalten, die routinemäßige Lebensmitteleinkäufe nach Umwelt- und Produktqualitätskriterien bewerten. Natural Grocers führte im Januar 2025 vier Eigenmarken-Bio-Kaffeekapselsorten ein. Dieser Schritt zeigt, dass zertifizierte Eigenmarkenprodukte in den gängigen Lebensmittelhandelskanälen an Sichtbarkeit gewinnen, was die Bemühungen der Einzelhändler widerspiegelt, den Zugang zu zertifizierten Angeboten über Premium- oder Spezialhandelsformate hinaus zu erweitern. Im Kaffeekapseln-Markt kann eine breitere Eigenmarkenverfügbarkeit die Einstiegspreise für Käufer, die zertifizierte Optionen suchen, senken und gleichzeitig die Produktzugänglichkeit bei einer größeren Bandbreite von Lebensmittelhändlern erhöhen.
Nach Geschmack:
Kaffeekapseln mit reinem Kaffee führen beim Umsatz, während aromatisierte Kapseln neue Anlässe schaffenKaffeekapseln mit reinem Kaffee werden voraussichtlich 74,83 % des Kaffeekapseln-Marktanteils im Jahr 2025 ausmachen. Sie bleiben die routinemäßige Nachfüllwahl für Haushalte, die Kapseln für den Morgenkaffee verwenden. Multipacks, Supermarktverfügbarkeit und Treueprogramme in proprietären Systemen unterstützen weiterhin hohe Verkaufsvolumina. Diese Position spiegelt die etablierte Rolle von Einzelportionskaffee in den täglichen Haushaltsroutinen wider. Vertraute Geschmacksprofile helfen Marken auch dabei, Wiederholungskäufe aufrechtzuerhalten. Infolgedessen bleiben Produkte mit reinem Kaffee die Umsatzbasis für einen Großteil des Kaffeekapseln-Marktes.
Aromatisierte Kaffeekapseln werden voraussichtlich eine CAGR von 7,42 % im Zeitraum 2026–2031 verzeichnen, was das schnellste Wachstum innerhalb des Geschmackssegments markiert. Haselnuss-, Karamell-, Vanille-, Saison- und Cold-Brew-inspirierte Formate erweitern die Kapselnutzung über den standardmäßigen Morgenespresso-Anlass hinaus. Diese Optionen sprechen Verbraucher an, die mehr Abwechslung von ihren vorhandenen Maschinen suchen. Kleinere Röster können limitierte Auflagen und aromatisierte Angebote über Direktvertriebs- und Abonnementkanäle nutzen. Diese Kanäle unterstützen kleinere Produktionsläufe und höherwertige Produkte. Das Wachstum des Segments hängt von breiteren Nutzungsanlässen ab und nicht vom Ersatz von reinem Kaffee als alltägliche Wahl.
Nach Vertriebskanal:
Off-Trade führt beim Wert, während On-Trade schneller wächstDer Außer-Haus-Kanal wird voraussichtlich im Jahr 2025 einen Marktanteil von 62,55 % am Kaffeekapseln-Markt ausmachen. Supermärkte, Verbrauchermärkte und Online-Shops bleiben die wichtigsten Nachfüllpunkte für Haushalte. Digitale Abonnementprogramme von Nespresso, JDE Peet's und Keurig helfen dabei, Wiederholungskäufe durch geplante Lieferungen und Produktentdeckung aufzubauen. Diese Kanäle bieten Verbrauchern auch Zugang zu einer größeren Auswahl an Formaten und Kaffeeprofilen. Die Bequemlichkeit, Kapseln zusammen mit anderen Haushaltswaren zu kaufen, stützt den Außer-Haus-Umsatz. Diese Position macht die Einzelhandelsausführung zu einem wichtigen Faktor für den Kaffeekapseln-Markt.
Der Außer-Haus-Kanal wird voraussichtlich im Zeitraum 2026–2031 einen CAGR von 7,19 % verzeichnen, die höchste Wachstumsrate innerhalb des Vertriebs. Büros, Hotels, Restaurants und Gastronomieunternehmen setzen zunehmend auf Einzelportionssysteme. L'OR führte 2025 eine dedizierte Hotel- und Gastronomie-Kaffeelösung ein. Nachhaltigkeitsanforderungen werden zu einem wichtigen Bestandteil der Beschaffung in der Hotellerie und im Bürokaffeeservice. Käufer suchen nach Systemen, die Materialentscheidungen dokumentieren und die Emissionsberichterstattung unterstützen können. Diese Anforderungen könnten Anbieter mit zertifizierten Kompostierbarkeits-Nachweisen und etablierten Berichtspraktiken bevorzugen. Der Kanal eröffnet neben der Haushaltsnachfrage einen Business-to-Business-Wachstumspfad.
Geografische Analyse
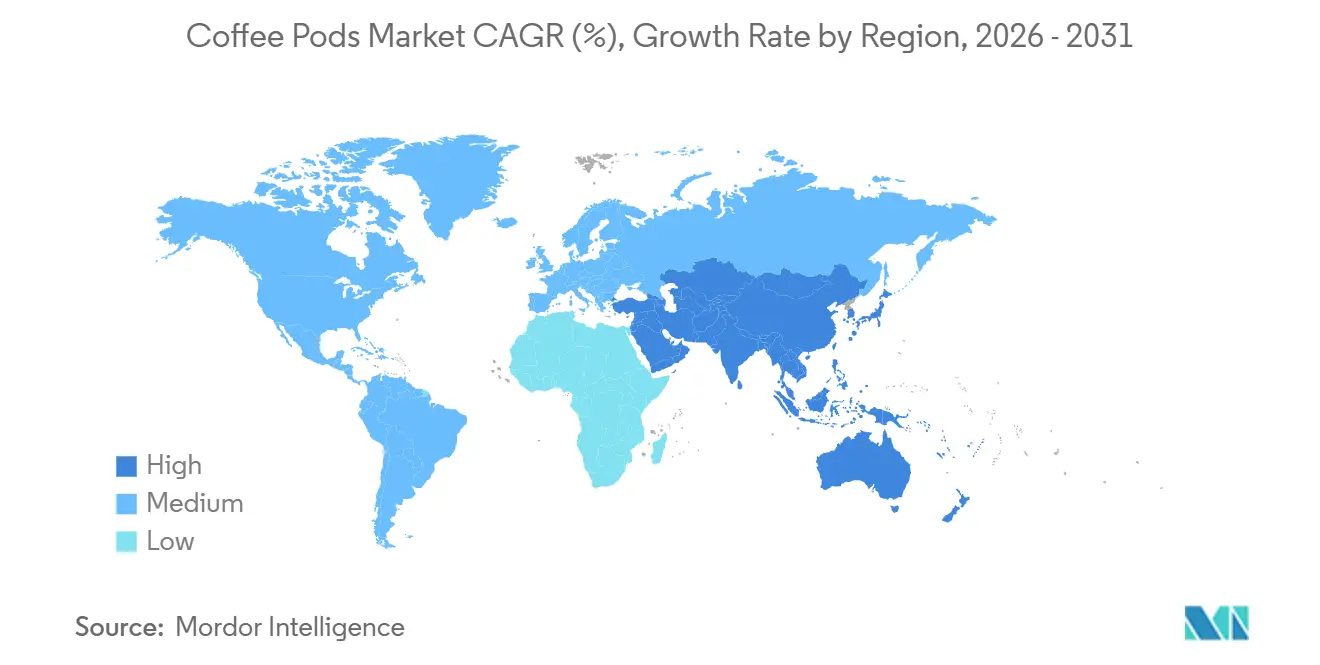
Europa hielt im Jahr 2025 einen Marktanteil von 37,68 % am Kaffeekapseln-Markt und war damit das größte regionale Segment. Starke Einzelportions-Konsumgewohnheiten in den Niederlanden, Frankreich, Italien und Deutschland stützen die Führungsposition der Region. Die Marken von JDE Peet's, darunter L'OR, Senseo, Tassimo und Douwe Egberts, bleiben in den europäischen Kaffeekategorien bedeutend. Ausgereifte Systeme und ein etablierter Einzelhandelszugang bieten eine große installierte Basis für wiederkehrende Kapselverkäufe. Regulatorische Änderungen werden in Europa ebenfalls eine wichtige Rolle spielen, da die Verordnung (EU) 2025/40 anwendbar werden soll[3]. Die Verordnung wird Materialien, Produktkennzeichnungen und Verpackungspläne in der gesamten Region beeinflussen.
Asien-Pazifik wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 7,62 % verzeichnen, die höchste Wachstumsrate unter allen Regionen. Städtische Haushalte in China übernehmen Espressosysteme und wechseln zu Spezialitätenkaffeeoptionen. Indien zieht ebenfalls Investitionen in den Premium-Kaffeeinzelhandel und Business-to-Business-Partnerschaften an. Nespresso hat seine Business-to-Business-Präsenz in Indien im Jahr 2025 ausgebaut und seinen ersten Boutique-Erlebnisstore im Select Citywalk in Delhi eröffnet. Die installierte Maschinenbasis in Japan unterstützt die wiederkehrende Nachfrage, während Südkorea im Jahr 2025 die Dolce Gusto Neo-Erweiterung erhielt. Diese Märkte bieten erhebliches Potenzial für die Maschineninstallation und einen breiteren Kapselkonsum.
Nordamerika wird voraussichtlich einen erheblichen Wert im Kaffeekapseln-Markt behalten, angeführt von den Vereinigten Staaten. Keurig Dr Pepper meldete im Jahr 2025 einen Nettoumsatz von 4,0 Milliarden USD im US-amerikanischen Kaffeesegment aus der K-Cup-Plattform. Die Verbreitung von Brühgeräten berstieg 40 % der US-amerikanischen Haushalte, wodurch Premiumisierung und häufigere Kapselnutzung zentral für das künftige Wachstum werden. Mexiko bietet Potenzial, da städtische Verbraucher Einzelportionenmaschinen von einer kleineren Basis aus übernehmen. Südamerika bietet ebenfalls eine längerfristige Chance, angeführt von Brasiliens Kaffeekultur und der Nachfrage nach hochwertigem Heimbrauen. Der Nahe Osten und Afrika bleiben in absoluten Zahlen kleiner, aber Investitionen in die Hotellerie in den Ländern des Golfkooperationsrats schaffen Nachfrage nach Business-to-Business-Kaffeesystemen.

Wettbewerbslandschaft
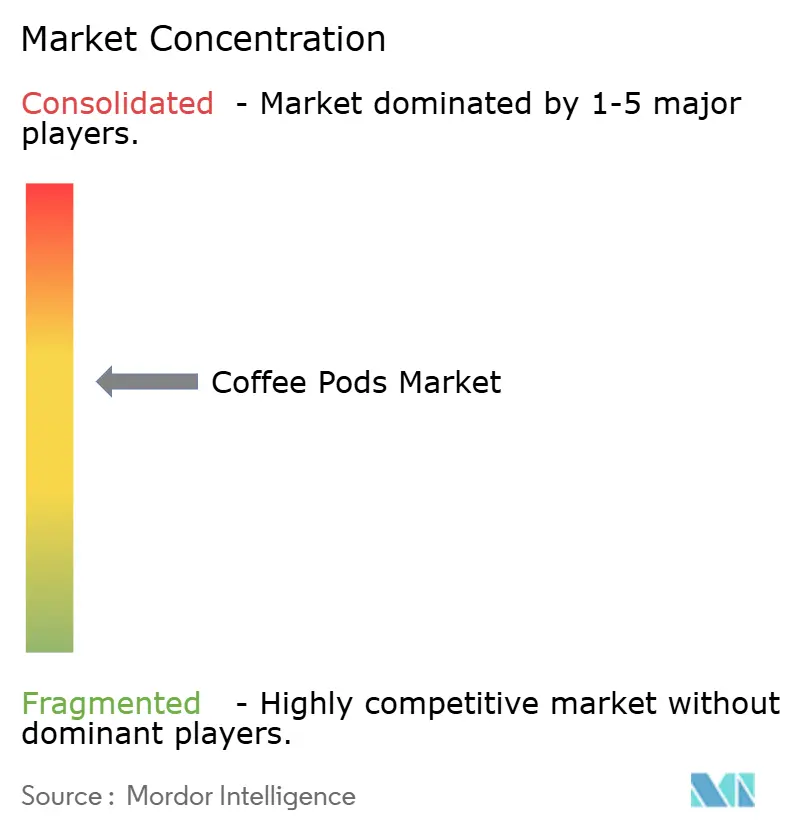
Der Kaffeekapseln-Markt war mäßig konzentriert und wurde von mehreren globalen Plattformen sowie einer beträchtlichen Gruppe regionaler Röster, Eigenmarkenlieferanten und kompatibler Kapselhersteller geprägt. Keurig Dr Pepper schloss im April 2026 die Übernahme von JDE Peet's für 18,4 Milliarden USD ab. Die Transaktion schuf ein Kaffeeunternehmen mit einem kombinierten Jahresnettoumsatz von 16 Milliarden USD, mehr als 40 Produktionsstätten und Aktivitäten in über 100 Märkten. Das breitere Kaffeeportfolio umfasste Keurig, L'OR, Senseo, Tassimo, Peet's und Jacobs. Die Größe der kombinierten Organisation unterstützte die Einhaltung von Verpackungsanforderungen und stärkte die Fähigkeit, sowohl Einzel- als auch Geschäftskunden zu bedienen. Die Transaktion erhöhte jedoch die Wettbewerbsschwelle für regionale Anbieter, denen vergleichbare Beschaffungskapazitäten oder technische Ressourcen fehlten.
Nestlé behauptete eine eigenständige Position durch Nespresso, Dolce Gusto, Aluminium-Kapsel-Rücknahmeprogramme und das kompostierbare Neo-System. Das Unternehmen weitete Neo 2025 auf vier weitere Märkte aus und meldete einen reduzierten Verpackungseinsatz sowie einen geringeren CO₂-Fußabdruck pro Espressotasse. Lavazza führte Tablì im August 2026 in den Vereinigten Staaten ein, nachdem das System im September 2025 in Italien eingeführt worden war. Tablì verwendete 100 % Kaffee-Tabs und machte Kapseln, Umhüllungen und Beschichtungen überflüssig. Diese Strategie adressierte Verpackungsbedenken und erhielt gleichzeitig ein hochwertiges Einzelportions-Kaffeeerlebnis. Die Markteinführung zeigte, dass der Kaffeekapseln-Markt den Wettbewerb zwischen konventionellen Kapselsystemen und alternativen Einzelportionsformaten umfasst.
Kleinere Anbieter stärkten ihre Positionen in kompostierbaren Formaten und im Business-to-Business-Beschaffungsbereich. FLO Group und NatureWorks brachten im März 2025 die KEYGEA PLA-basierte kompostierbare Kapsel für nordamerikanische Bürokaffeeservice-Anwendungen auf den Markt. Innovations berichtete, dass ein Partner im März 2026 auf die Produktion von 10–15 Millionen zertifiziert kompostierbarer Kapseln jährlich umstellte, verglichen mit 1,8 Millionen im Jahr 2025 produzierten Kapseln. Zertifizierungen von Organisationen wie BPI, TÜV Austria und DIN CERTCO halfen Anbietern, sich bei Beschaffungsentscheidungen zu differenzieren. Authentizität und Rückverfolgbarkeit blieben ebenfalls wichtig, insbesondere da minderwertige kompatible Produkte über Online-Kanäle in Umlauf kamen. Ein Marktkonzentrationsindex von 7 spiegelte die Präsenz starker globaler Plattformen wider und ließ gleichzeitig Chancen für spezialisierte Anbieter offen, die Material-, Zertifizierungs- und Kanalanforderungen erfüllten.
Kaffeekapseln-Branchenführer
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
Luigi Lavazza S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeekapseln-Markt
- Nestle S.A.
- Shiseido Company, Limited
- Amorepacific Corporation
- Meiji Holdings Co., Ltd.
- Kino Biotech Co. Ltd.
- Kirin Holdings Company, Limited
- Suntory Holdings Limited
- DHC Corporation
- Minerva Research Labs Ltd.
- Revive Collagen
- Dose & Co
- The Protein Drinks Co.
- Swisse Wellness Pty Ltd
- Vitabiotics Ltd.
- Youtheory
- NeoCell
- Ancient Nutrition
- Sports Research
- TCI Co., Ltd.
- The Collagen Company Pty Ltd

Recent Industry Developments in Kaffeekapseln-Markt
- August 2026: Lavazza führte Tablì in den Vereinigten Staaten ein. Das Produkt ist das weltweit erste Einzelportions-Espressosystem, das 100 % Kaffee-Tabs ohne Kapseln, Beschichtungen oder individuelle Verpackung verwendet. Mit mehr als 15 Patenten und fünf Jahren Forschung und Entwicklung wurde Tablì nach ausverkauften Vorbestellungen im Juni und Juli auf LavazzaUSA.com verfügbar und wird später im Jahr 2026 auf Amazon ausgeweitet.
- April 2026: Keurig Dr Pepper schloss seine Übernahme von JDE Peet's im Wert von 18,4 Milliarden USD ab, erwarb 96,22 % der Unternehmensanteile und schuf eine Kaffeeeinheit mit einem kombinierten Jahresnettoumsatz von 16 Milliarden USD. Das Unternehmen erwartet, innerhalb von drei Jahren Kostensynergien von 400 Millionen USD zu erzielen, wobei der Spin-off der Global Coffee Co. für 2027 geplant ist.
- November 2025: Keurig führte das Keurig Coffee Collective ein, eine Premium-Kapsellinie, die mit einem Team von Sensorikwissenschaftlern entwickelt wurde. Die Linie liefert 30 % mehr Kaffee pro Kapsel als Standard-K-Cups. Sie ist zunächst auf keurig.com erhältlich, mit einem geplanten Einzelhandels-Rollout im Dezember 2025.
- März 2025: FLO Group und NatureWorks führten gemeinsam KEYGEA ein, eine Ingeo PLA-basierte kompostierbare Einzelportionskapsel, die von BPI und DIN CERTCO zertifiziert ist. Das Produkt richtet sich an den nordamerikanischen Bürokaffeeservice-Markt und ist mit Hochgeschwindigkeits-Industrieabfüllanlagen kompatibel.


Globaler Kaffeekapseln-Marktbericht Umfang
| Weiche Kaffeekapseln |
| Harte Kaffeekapseln |
| Konventionell |
| Bio |
| Reiner Kaffee |
| Aromatisierter Kaffee |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Weiche Kaffeekapseln | |
| Harte Kaffeekapseln | ||
| Nach Art | Konventionell | |
| Bio | ||
| Nach Geschmack | Reiner Kaffee | |
| Aromatisierter Kaffee | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Kaffeekapseln-Marktes bis 2031?
Der Kaffeekapseln-Markt wird voraussichtlich bis 2031 23,03 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 6,63 % wachsen.
Welcher Kaffeekapseln-Typ hielt 2025 den größten Anteil?
Harte Kaffeekapseln hielten 2025 84,52 % des Wertes, unterstützt durch ihre Kompatibilität mit Hochdruck-Brühsystemen.
Wie beeinflussen Verpackungsvorschriften Kaffeekapselhersteller?
Die Verordnung (EU) 2025/40 schreibt industrielle Kompostierbarkeit für relevante Einzelportionseinheiten bis zum 12. Februar 2028 vor, was die Nachfrage nach konformen Materialien und Formaten steigert.
Welche Region führte 2025 den globalen Kaffeekapseln-Umsatz an?
Europa führte mit 37,68 % des globalen Wertes im Jahr 2025, unterstützt durch etablierten Einzelportionskaffeekonsum in wichtigen Märkten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
