
Tamaño y Participación del Mercado de Cápsulas de Café
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
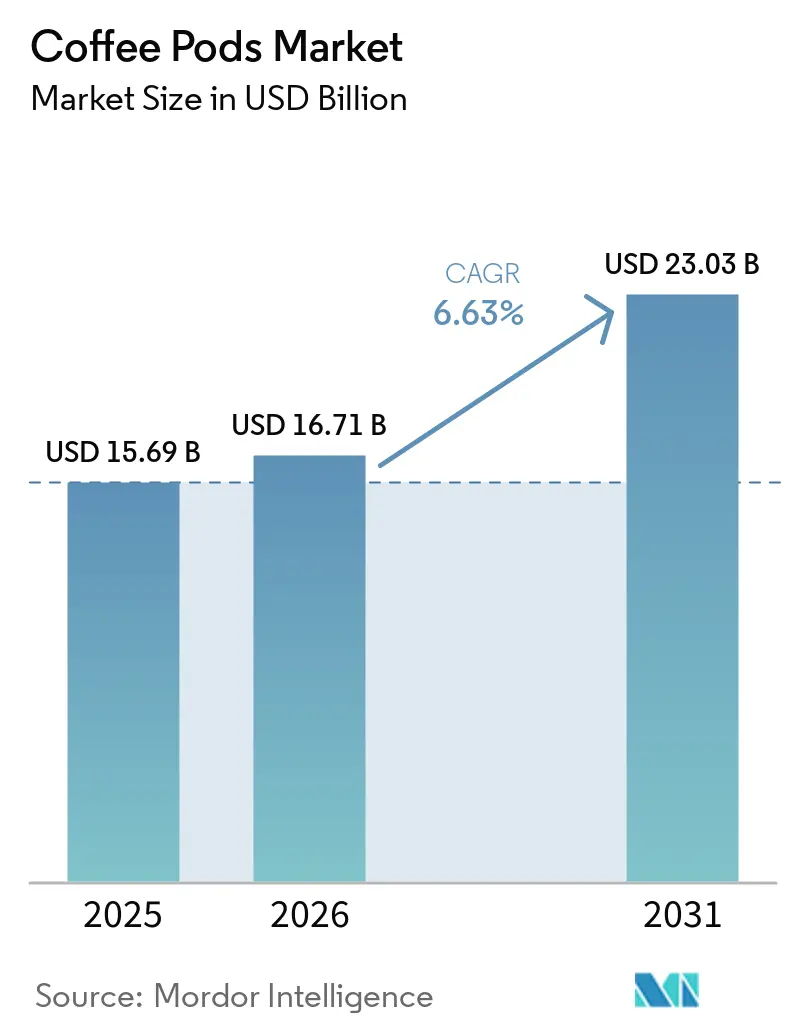
| Tamaño del Mercado (2026) | 16.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cápsulas de Café por Mordor Intelligence
El tamaño del mercado de cápsulas de café fue de 15,69 mil millones de USD en 2025 y se prevé que alcance los 23,03 mil millones de USD en 2031, creciendo a una CAGR del 6,63% durante 2026-2031. El mercado de cápsulas de café está respaldado por hogares que prefieren la preparación de una sola porción y buscan opciones de estilo cafetería en casa sin invertir un tiempo significativo en la preparación. Los productos premium, incluidas las variedades especiales y orgánicas certificadas, están modificando la combinación de valor a medida que los consumidores aceptan precios más altos por café diferenciado, perfiles de sabor distintos y calidad percibida. Las regulaciones de envasado y las expectativas de los consumidores también están orientando el desarrollo de productos hacia formatos compostables y reciclables, lo que lleva a los fabricantes a reevaluar los materiales, los requisitos de vida útil y la compatibilidad con los sistemas de preparación existentes. Estas tendencias favorecen a las empresas que pueden combinar sistemas de preparación, calidad de las cápsulas, innovación en el envasado y acceso minorista, manteniendo al mismo tiempo la comodidad y el sabor consistente. Las condiciones de crecimiento varían entre los mercados occidentales establecidos, donde la penetración es relativamente alta, y los mercados asiáticos en desarrollo, donde el aumento de los ingresos disponibles y los cambios en los hábitos de consumo de café están creando nuevas oportunidades, lo que requiere que los proveedores adopten estrategias de producto y canal específicas para cada región.
Conclusiones Clave del Informe
- Por tipo, las cápsulas de café duras tuvieron la mayor participación del mercado de cápsulas de café, con un 84,52% en 2025, mientras que se proyecta que las cápsulas de café blandas crezcan a la CAGR más rápida del 7,78% durante 2026-2031.
- Por naturaleza, las cápsulas de café convencionales tuvieron la mayor participación del mercado de cápsulas de café, con un 81,52% en 2025, mientras que se proyecta que las cápsulas de café orgánicas crezcan a la CAGR más rápida del 7,55% durante 2026-2031.
- Por sabor, las cápsulas de café natural tuvieron la mayor participación del mercado de cápsulas de café, con un 74,83% en 2025, mientras que se proyecta que las cápsulas de café con sabores crezcan a la CAGR más rápida del 7,42% durante 2026-2031.
- Por canal de distribución, los canales minoristas tuvieron la mayor participación del mercado de cápsulas de café, con un 62,55% en 2025, mientras que se proyecta que los canales Horeca crezcan a la CAGR más rápida del 7,19% durante 2026-2031.
- Por geografía, Europa representó la mayor participación del mercado de cápsulas de café, con un 37,68% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,62% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización de las experiencias de café en el hogar | +1.3% | Global, concentrado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Aumento del consumo doméstico de café de una sola porción | +1.0% | Global, mayor impacto de crecimiento en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de instalaciones de máquinas de preparación compatibles | +0.9% | Global, impacto a corto plazo concentrado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de cápsulas de marca propia en el comercio minorista | +0.7% | Europa y América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Materiales de cápsulas compostables a escala comercial | +0.5% | Núcleo de la Unión Europea, expandiéndose a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Café de oficina corporativo y adquisición de Alcance 3 | +0.4% | Global, con ganancias tempranas en el Reino Unido, Alemania, países nórdicos y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización del Café en el Hogar
Según la Asociación de Comercio Orgánico, se espera que las ventas de café orgánico en los Estados Unidos crezcan rápidamente. Se prevé que el café siga siendo la mayor subcategoría de comestibles orgánicos por valor entre las principales categorías reportadas. En el mercado de cápsulas de café, la demanda premium va más allá de la certificación orgánica e incluye productos de origen único y especialidad, lanzamientos en pequeños lotes y sistemas que adaptan la extracción a perfiles de café específicos. Esta tendencia refleja la disposición de los consumidores a pagar más por experiencias de café diferenciadas que enfatizan la calidad, el origen y la conveniencia. En noviembre de 2025, Keurig introdujo la línea de cápsulas premium Coffee Collective, que ofrecerá un 30% más de café por cápsula que los K-Cups estándar. Las cafeteras de mayor precio pueden impulsar la demanda de cápsulas de mayor margen dentro del mismo sistema. Esta estrategia permite a las marcas establecidas proteger el valor a medida que los productos de marca propia ejercen presión sobre las ofertas de precio medio.
Aumento del Consumo Doméstico de Café de Dosis Individual
JDE Peet's reportó ventas grupales de 9.900 millones de EUR en 2025, impulsadas por un crecimiento orgánico del 15,3% en toda su cartera, incluidos los sistemas de monodosis blandas Senseo y las cápsulas de espresso L'OR. En América del Norte, la penetración de cafeteras ya supera el 40% de los hogares, lo que hace que la frecuencia de consumo sea más importante que la incorporación de nuevas cafeteras. Los hogares con sistemas instalados pueden añadir variedades de cápsulas y preparar café con mayor frecuencia, aumentando la demanda anual de cápsulas. En los mercados en desarrollo, los hogares urbanos están adoptando sistemas de espresso por primera vez, mientras que la base instalada de Japón respalda el consumo recurrente. Como resultado, el mercado de cápsulas de café depende tanto de la adopción por parte de nuevos hogares como del mayor uso entre los usuarios existentes. Este patrón de demanda puede proporcionar un crecimiento más duradero que un modelo basado únicamente en la primera compra de una máquina.
Expansión de las Instalaciones de Cafeteras Compatibles
Las instalaciones de cafeteras respaldan la demanda de cápsulas durante varios años, ya que las máquinas adquiridas en 2026 pueden seguir impulsando la compra de cápsulas hasta 2031. Lavazza lanzó Tablì en Italia en septiembre de 2025 e introdujo el sistema en los Estados Unidos en agosto de 2026. El sistema utiliza tabs de café al 100% y elimina la necesidad de cápsulas, envoltorios o recubrimientos, reduciendo los requisitos de material de embalaje y los residuos asociados con la preparación de café de dosis individual. Estos lanzamientos demuestran que el diseño del producto se está convirtiendo en un factor competitivo clave en la colocación de máquinas domésticas y fuera del hogar, donde los consumidores y los operadores evalúan cada vez más la conveniencia, la funcionalidad y el impacto ambiental. También muestran cómo los formatos orientados a la sostenibilidad pueden diferenciar los sistemas de marca al tiempo que respaldan el consumo recurrente de cápsulas mediante ofertas de tabs de café compatibles. El mercado de cápsulas de café se beneficia cuando los proveedores combinan nuevos equipos con una vía clara para la compra repetida de productos, creando oportunidades para fidelizar a los clientes y generar ingresos recurrentes.
Materiales de Cápsulas Compostables a Escala Comercial
Se espera que los materiales compostables se conviertan en una prioridad práctica de desarrollo de productos durante 2025 y 2026. Nescafé Dolce Gusto amplió su sistema de cápsulas compostables en el hogar a base de papel a Bélgica, los Países Bajos, Japón y Corea del Sur en 2025. Nestlé informó que el formato utiliza un 70% menos de material de embalaje y tiene una huella de carbono un 25% menor por taza de espresso que las cápsulas Dolce Gusto anteriores. FLO Group y NatureWorks introdujeron la cápsula compostable KEYGEA en marzo de 2025 para aplicaciones de servicio de café de oficina en América del Norte. Estos desarrollos indican que el mercado de cápsulas de café está pasando de las declaraciones de sostenibilidad hacia materiales disponibles comercialmente y formatos certificados. También reflejan la creciente demanda de marcas y compradores comerciales de soluciones de embalaje que se alineen con los objetivos de reducción de residuos al tiempo que respaldan el rendimiento del producto y la escalabilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Residuos de envases de un solo uso y brechas en la infraestructura de reciclaje | -1.1% | Zonas regulatorias de la Unión Europea, expandiéndose a América del Norte y Australia | Mediano plazo (2-4 años) |
| Competencia de los formatos de preparación tradicionales | -0.9% | Global, con mayor impacto en el sur de Europa y América del Sur | Largo plazo (≥ 4 años) |
| Cápsulas compatibles falsificadas y de baja calidad | -0.7% | Global, concentrado en China, el Sudeste Asiático y los mercados en línea | Corto plazo (≤ 2 años) |
| Compatibilidad de máquinas y bloqueo del ecosistema | -0.5% | Global, más agudo en mercados con sistemas propietarios dominantes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Residuos de Embalaje de Uso Único y Brechas en el Reciclaje
El Reglamento (UE) 2025/40 será aplicable a partir del 12 de agosto de 2026 y clasificará las cápsulas de café de dosis individual como envases[1]. El reglamento exigirá compostabilidad industrial para las unidades de dosis individual pertinentes antes del 12 de febrero de 2028, reciclabilidad total antes del 1 de enero de 2030 y reciclaje en la práctica antes del 1 de enero de 2035. La Bioabfallverordnung revisada de Alemania, que entró en vigor en mayo de 2025, estableció un límite de entrada de plástico del 0,5% para las instalaciones de tratamiento de biorresiduos. El mercado de cápsulas de café se enfrenta a un entorno de cumplimiento desigual, ya que los sistemas de recogida y compostaje difieren entre los países europeos. Aunque los materiales certificados están disponibles, los productores aún necesitan sistemas que se alineen con la infraestructura local de gestión de residuos. Este requisito aumenta las exigencias de planificación y operación para las marcas que venden gamas de productos comunes en varios países. Como resultado, las empresas pueden necesitar ajustar los materiales de las cápsulas, el etiquetado, las asociaciones de recogida y las estrategias de cumplimiento específicas de cada mercado para mantener la disponibilidad del producto en toda Europa.
Compatibilidad de Máquinas y Bloqueo del Ecosistema
Los sistemas de cápsulas propietarios ofrecen a los fabricantes de máquinas ingresos recurrentes por cápsulas, pero pueden limitar las opciones para los consumidores sensibles al precio. Una máquina Nespresso Original Line puede usar cápsulas Nespresso y productos compatibles; sin embargo, los ajustes de extracción y las declaraciones de frescura aún alientan a los compradores a permanecer dentro de un sistema familiar. Esta dinámica puede hacer que las comparaciones de precios de los consumidores sean menos directas. Los productos compatibles de menor calidad vendidos a través de canales en línea fragmentados pueden generar problemas de obstrucción de máquinas y seguridad alimentaria. Las pruebas de SGS citadas en el material suministrado encontraron una tasa de etiquetado incorrecto del 10% entre los productos etiquetados como "100% Arábica". Las marcas están respondiendo con autenticación mediante códigos QR y acciones legales, pero estas medidas son más difíciles de implementar en mercados fragmentados. El mercado de cápsulas de café debe equilibrar el control del sistema con la accesibilidad para ampliar su base de clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
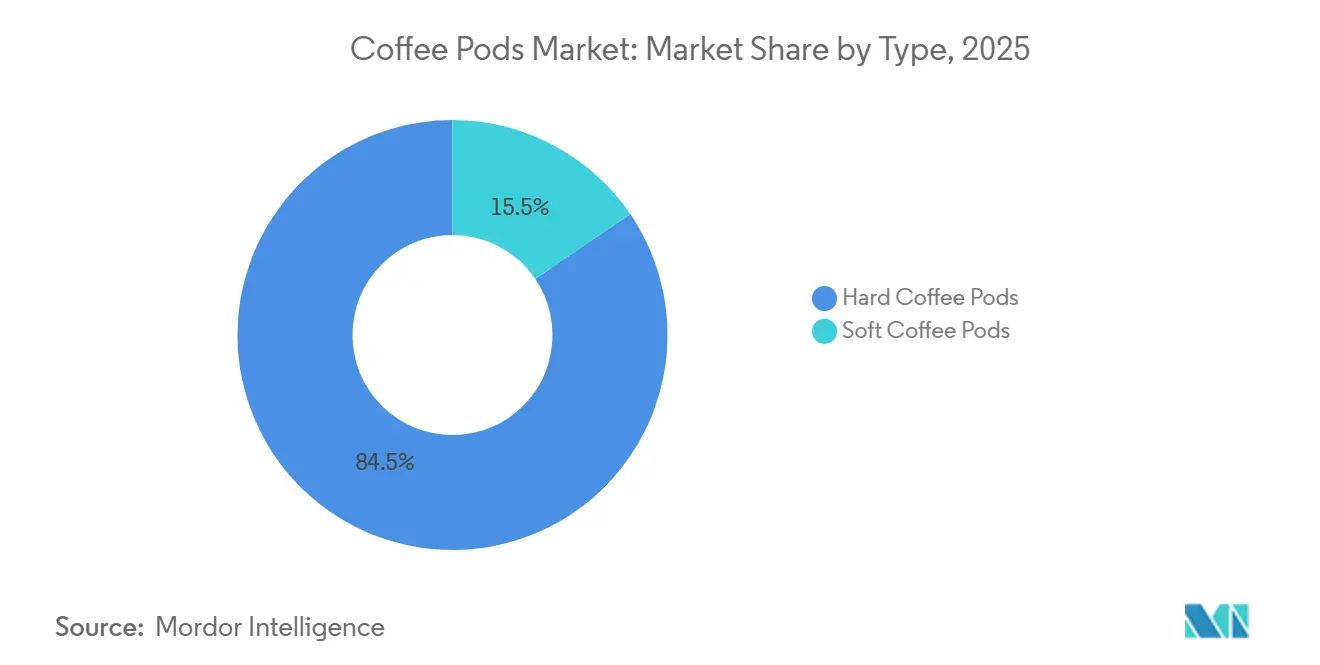
Las Cápsulas Duras Tienen la Mayor Participación Mientras que las Cápsulas Blandas Lideran el CrecimientoSe espera que las cápsulas de café duras representen el 84,52% de la participación del mercado de cápsulas de café en 2025. Son compatibles con máquinas de espresso y lungo de alta presión, incluidos los sistemas de Nespresso, Dolce Gusto, Lavazza Blue y Caffitaly. Su construcción sellada ayuda a preservar el aroma y extiende la vida útil en comparación con los formatos blandos abiertos. Los diseños de aluminio y polímero multicapa también respaldan el posicionamiento premium y un precio de venta más alto por taza. Estos atributos mantienen los formatos duros como centrales para la generación de ingresos en el mercado de cápsulas de café. Su base instalada de máquinas y su sólida disponibilidad en el comercio minorista respaldan aún más las compras repetidas en los mercados maduros.
Se prevé que las cápsulas de café blandas registren una CAGR del 7,78% durante 2026-2031, la tasa de crecimiento más rápida dentro del segmento de tipo. Su compatibilidad con sistemas de baja presión tipo Senseo les otorga una posición distintiva en la preparación de café doméstico. Los materiales no tejidos a base de celulosa y biodegradables pueden alinearse mejor con los requisitos de compostaje industrial que las cápsulas de aluminio convencionales. El sistema Dolce Gusto Neo de Nestlé y la cartera de productos compostables de Ahlstrom reflejan el cambio hacia diseños de cápsulas de menor impacto. El calendario de cumplimiento de la UE está alentando a los fabricantes a desarrollar formatos que puedan cumplir los requisitos de compostabilidad[2]. Esta dirección regulatoria podría acelerar un cambio que la economía del producto por sí sola habría impulsado de manera más gradual.


Por Naturaleza:
Las Cápsulas Convencionales Mantienen la Escala Mientras que las Cápsulas Orgánicas Crecen Más RápidoSe espera que las cápsulas convencionales representen el 81,52% de la cuota del mercado de cápsulas de café en 2025. Los sistemas de marca establecidos, la amplia distribución minorista y las rutinas de reposición familiares respaldan su sólida posición en Europa y América del Norte. Los consumidores pueden encontrar formatos convencionales en supermercados, plataformas en línea y canales minoristas especializados. Estos productos también atienden a la base instalada de cafeteras propietarias que dependen de compras rutinarias y repetidas. La escala de los formatos convencionales otorga a los principales proveedores poder de compra y amplio acceso a los lineales. También proporciona una gran base desde la cual las marcas pueden introducir líneas de productos de mayor valor.
Se proyecta que las cápsulas orgánicas se expandan a una CAGR del 7,55% durante 2026-2031, convirtiéndolas en el segmento de más rápido crecimiento por naturaleza. Este crecimiento refleja la creciente atención de los consumidores a la procedencia certificada, particularmente entre los hogares que evalúan las compras rutinarias de comestibles en función de criterios medioambientales y de calidad del producto. Natural Grocers lanzó cuatro variedades de cápsulas de café orgánico de marca propia en enero de 2025. Este movimiento indica que los productos certificados de marca propia están ganando mayor visibilidad en los canales de supermercados convencionales, lo que refleja los esfuerzos de los minoristas por ampliar el acceso a las ofertas certificadas más allá de los formatos minoristas premium o especializados. En el mercado de cápsulas de café, una mayor disponibilidad de marca propia puede reducir los precios de entrada para los compradores que buscan opciones certificadas, al tiempo que aumenta la accesibilidad del producto en una gama más amplia de minoristas de alimentación.
Por Sabor:
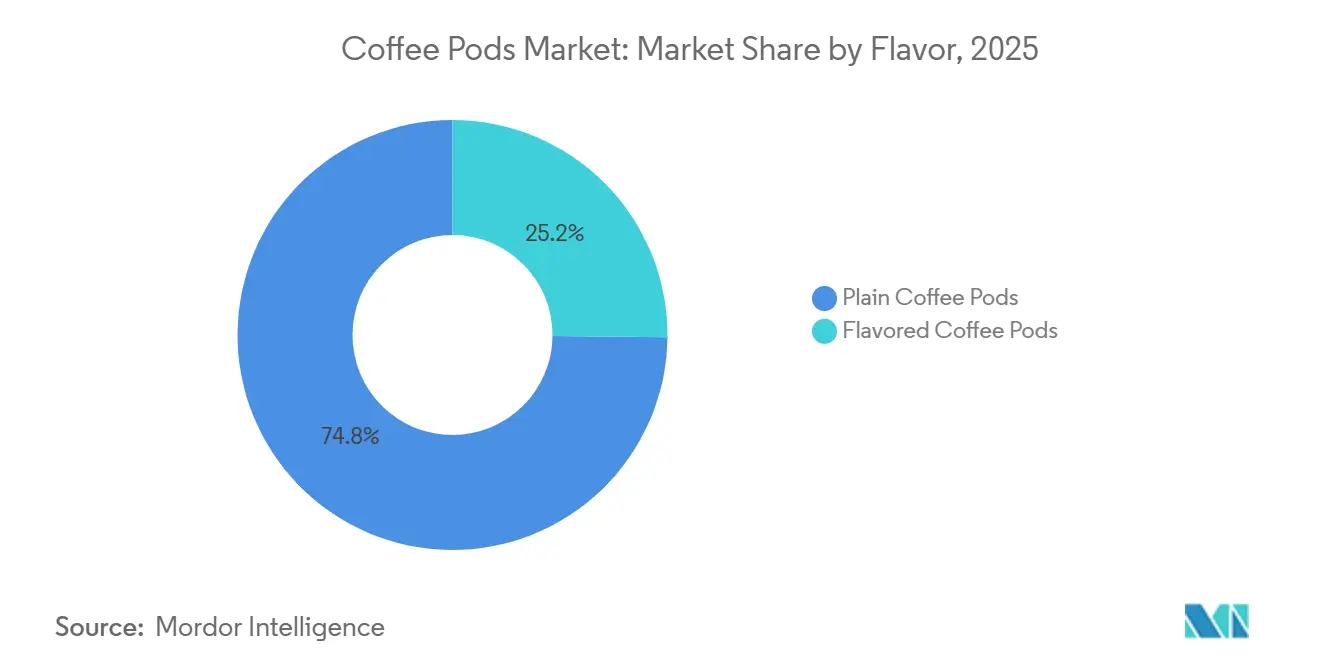
Las Cápsulas de Café Natural Lideran los Ingresos Mientras que las Cápsulas con Sabores Añaden OcasionesSe proyecta que las cápsulas de café natural representen el 74,83% de la participación del mercado de cápsulas de café en 2025. Siguen siendo la opción de reposición rutinaria para los hogares que utilizan cápsulas para el café matutino. Los paquetes múltiples, la disponibilidad en supermercados y los programas de fidelización en los sistemas propietarios continúan respaldando altos volúmenes de ventas. Esta posición refleja el papel establecido del café de una sola porción en las rutinas domésticas diarias. Los perfiles de sabor familiares también ayudan a las marcas a mantener las compras repetidas. Como resultado, los productos de café natural siguen siendo la base de ingresos de gran parte del mercado de cápsulas de café.
Se espera que las cápsulas de café con sabores registren una CAGR del 7,42% durante 2026-2031, marcando el crecimiento más rápido dentro del segmento de sabor. Los formatos de avellana, caramelo, vainilla, productos de temporada e inspirados en el café frío extienden el uso de las cápsulas más allá de la ocasión estándar del espresso matutino. Estas opciones atraen a los consumidores que buscan más variedad en sus máquinas existentes. Los tostadores más pequeños pueden aprovechar las ofertas de edición limitada y con sabores a través de canales de venta directa al consumidor y de suscripción. Estos canales respaldan tiradas de producción más pequeñas y productos de mayor valor. El crecimiento del segmento depende de ocasiones de uso más amplias en lugar de la sustitución del café natural como opción cotidiana.
Por Canal de Distribución:
El Canal Minorista Lidera el Valor Mientras que el Canal Horeca Crece Más RápidoSe espera que los canales fuera del establecimiento representen el 62,55% de la cuota del mercado de cápsulas de café en 2025. Los supermercados, hipermercados y tiendas en línea siguen siendo los principales puntos de reposición para los hogares. Los programas de suscripción digital de Nespresso, JDE Peet's y Keurig ayudan a consolidar las compras repetidas mediante entregas programadas y descubrimiento de productos. Estos canales también proporcionan a los consumidores acceso a una gama más amplia de formatos y perfiles de café. La conveniencia de adquirir cápsulas junto con otros artículos del hogar respalda las ventas fuera del establecimiento. Esta posición hace que la ejecución minorista sea importante para el mercado de cápsulas de café.
Se prevé que los canales en el establecimiento registren una CAGR del 7,19% durante 2026-2031, la tasa de crecimiento más alta dentro de la distribución. Las oficinas, hoteles, restaurantes y operadores de servicios de alimentación están aumentando su uso de sistemas de dosis individual. L'OR introdujo una solución de café dedicada para hoteles y servicios de alimentación en 2025. Los requisitos de sostenibilidad se están convirtiendo en una parte importante de la contratación en los servicios de hostelería y café de oficina. Los compradores buscan sistemas que puedan documentar las elecciones de materiales y respaldar la elaboración de informes de emisiones. Estos requisitos pueden favorecer a los proveedores con credenciales de compostabilidad certificada y prácticas de elaboración de informes establecidas. El canal añade una vía de crecimiento entre empresas junto con la demanda doméstica.
Análisis Geográfico
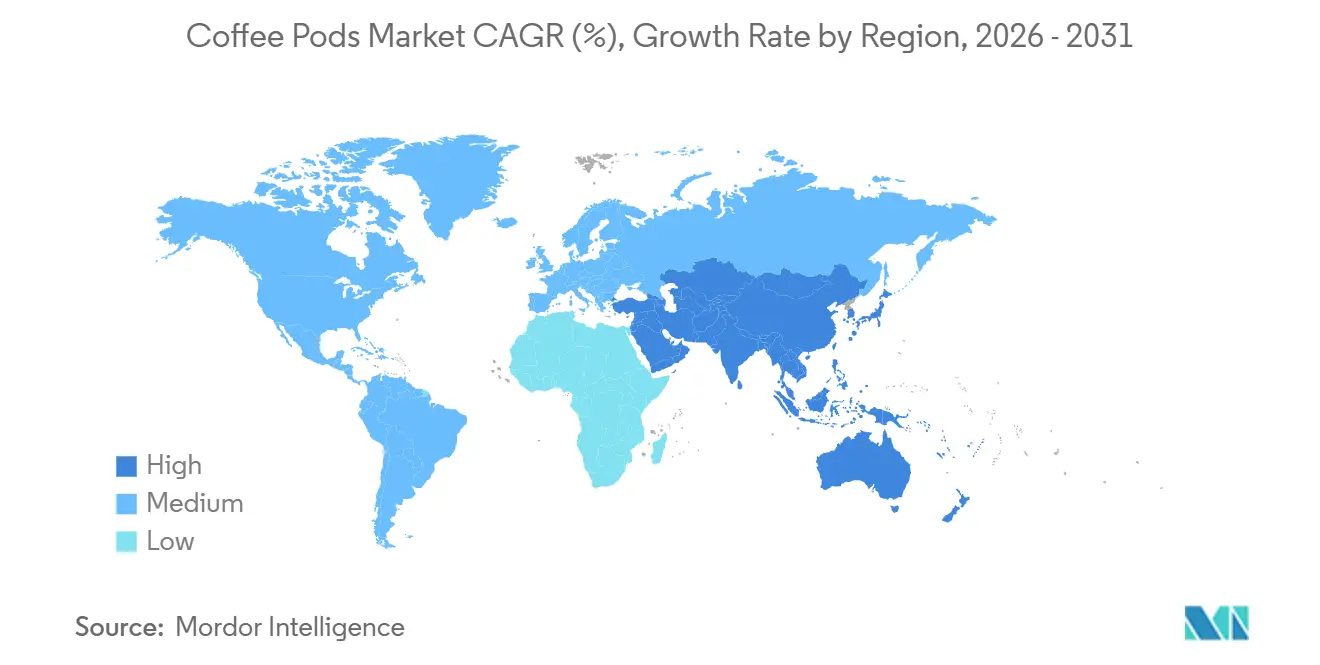
Europa mantuvo una cuota de mercado del 37,68% en el mercado de cápsulas de café en 2025, convirtiéndola en el mayor segmento regional. Los sólidos hábitos de consumo de dosis individual en los Países Bajos, Francia, Italia y Alemania respaldan el liderazgo de la región. Las marcas de JDE Peet's, incluidas L'OR, Senseo, Tassimo y Douwe Egberts, siguen siendo importantes en las categorías de café europeas. Los sistemas maduros y el acceso minorista establecido proporcionan una gran base instalada para las ventas repetidas de cápsulas. Los cambios regulatorios también desempeñarán un papel importante en Europa, ya que el Reglamento (UE) 2025/40 está previsto que sea aplicable[3]. El reglamento influirá en los materiales, las etiquetas de los productos y los planes de embalaje en toda la región.
Se espera que Asia-Pacífico registre un CAGR del 7,62% durante el período 2026-2031, la tasa de crecimiento más rápida entre las regiones. Los hogares urbanos en China están adoptando sistemas de espresso y orientándose hacia opciones de café de especialidad. India también está atrayendo inversiones en comercio minorista de café premium y asociaciones entre empresas. Nespresso amplió su presencia en el segmento de empresa a empresa en India en 2025 y abrió su primera tienda boutique de experiencia en Select Citywalk en Delhi. La base de máquinas instaladas en Japón respalda una demanda recurrente, mientras que Corea del Sur recibió la expansión de Dolce Gusto Neo en 2025. Estos mercados ofrecen un margen significativo para la instalación de máquinas y un mayor consumo de cápsulas.
Se espera que América del Norte mantenga un valor sustancial en el mercado de cápsulas de café, liderado por los Estados Unidos. Keurig Dr Pepper reportó 4,0 mil millones de USD en ventas netas del segmento de café en EE. UU. procedentes de la plataforma K-Cup en 2025. La penetración de las cafeteras superó el 40% de los hogares estadounidenses, lo que convierte la premiumización y el uso más frecuente de cápsulas en elementos centrales del crecimiento futuro. México añade potencial a medida que los consumidores urbanos adoptan máquinas de uso individual desde una base más reducida. América del Sur también ofrece una oportunidad a largo plazo, impulsada por la cultura cafetera de Brasil y la demanda de métodos de preparación en el hogar de mayor calidad. Oriente Medio y África siguen siendo más pequeños en términos absolutos, pero la inversión en hostelería en los países del Consejo de Cooperación del Golfo está generando demanda de sistemas de café para empresas.

Panorama Competitivo
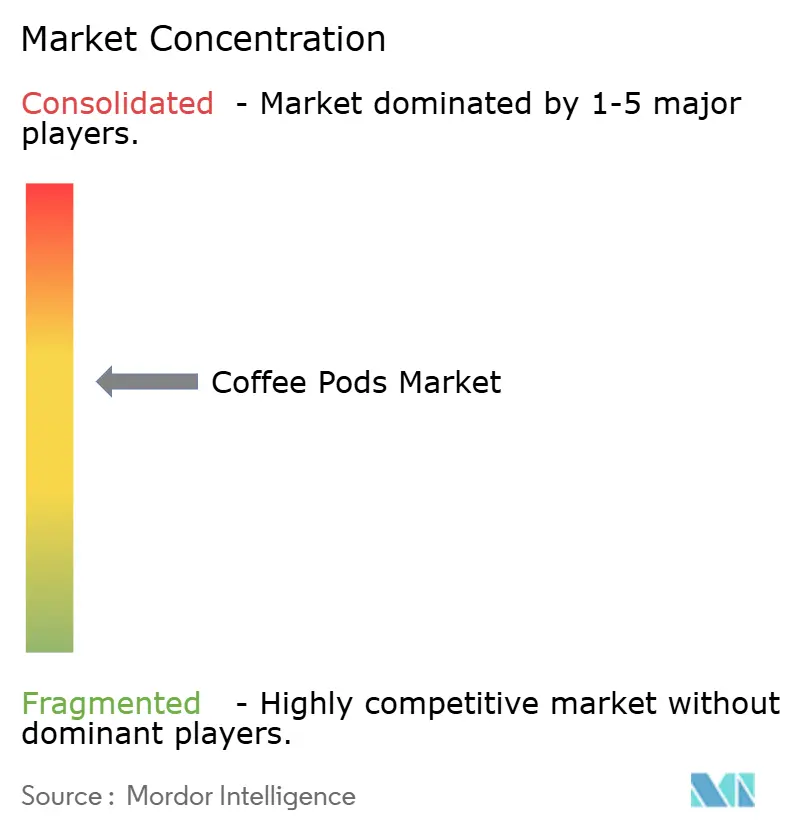
El mercado de cápsulas de café estaba moderadamente concentrado, configurado por varias plataformas globales y un grupo considerable de tostadores regionales, proveedores de marca propia y fabricantes de cápsulas compatibles. Keurig Dr Pepper completó su adquisición de JDE Peet's por 18.400 millones de USD en abril de 2026. La transacción creó una entidad cafetera con 16.000 millones de USD en ventas netas anuales combinadas, más de 40 instalaciones de fabricación y operaciones en más de 100 mercados. La cartera de café más amplia incluía Keurig, L'OR, Senseo, Tassimo, Peet's y Jacobs. La escala de la organización combinada respaldó el cumplimiento de los requisitos de embalaje y fortaleció su capacidad para atender tanto a clientes minoristas como empresariales. Sin embargo, la transacción elevó el umbral competitivo para los proveedores regionales que carecían de capacidades de aprovisionamiento o recursos técnicos comparables.
Nestlé mantuvo una posición diferenciada a través de Nespresso, Dolce Gusto, programas de recogida de cápsulas de aluminio y el sistema compostable Neo. La empresa amplió Neo a cuatro mercados adicionales en 2025 e informó de una reducción en el uso de embalaje y una menor huella de carbono por taza de espresso. Lavazza introdujo Tablì en los Estados Unidos en agosto de 2026, tras su lanzamiento en Italia en septiembre de 2025. Tablì utilizó tabs de café al 100% y eliminó la necesidad de cápsulas, envoltorios y recubrimientos. Esta estrategia abordó las preocupaciones sobre el embalaje al tiempo que mantuvo una experiencia de café de dosis individual premium. El lanzamiento indicó que el mercado de cápsulas de café abarcaba la competencia entre los sistemas de cápsulas convencionales y los formatos alternativos de dosis individual.
Los proveedores más pequeños fortalecieron sus posiciones en formatos compostables y contratación entre empresas. FLO Group y NatureWorks lanzaron la cápsula compostable KEYGEA a base de PLA en marzo de 2025 para aplicaciones de servicio de café de oficina en América del Norte. Innovations informó que un socio avanzó hacia la producción de entre 10 y 15 millones de cápsulas compostables certificadas anuales en marzo de 2026, en comparación con los 1,8 millones de cápsulas producidas en 2025. Las certificaciones de organizaciones como BPI, TÜV Austria y DIN CERTCO ayudaron a los proveedores a diferenciarse durante los procesos de contratación. La autenticidad y la trazabilidad también siguieron siendo importantes, especialmente a medida que productos compatibles de menor calidad circulaban por los canales en línea. Una puntuación de concentración de mercado de 7 reflejó la presencia de sólidas plataformas globales al tiempo que dejaba oportunidades para proveedores especializados que cumplían con los requisitos de materiales, certificación y canal.
Líderes de la Industria de Cápsulas de Café
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
Luigi Lavazza S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cápsulas de Café
- Nestle S.A.
- Shiseido Company, Limited
- Amorepacific Corporation
- Meiji Holdings Co., Ltd.
- Kino Biotech Co. Ltd.
- Kirin Holdings Company, Limited
- Suntory Holdings Limited
- DHC Corporation
- Minerva Research Labs Ltd.
- Revive Collagen
- Dose & Co
- The Protein Drinks Co.
- Swisse Wellness Pty Ltd
- Vitabiotics Ltd.
- Youtheory
- NeoCell
- Ancient Nutrition
- Sports Research
- TCI Co., Ltd.
- The Collagen Company Pty Ltd

Recent Industry Developments in Mercado de Cápsulas de Café
- Agosto de 2026: Lavazza lanzó Tablì en los Estados Unidos. El producto es el primer sistema de espresso de una sola porción del mundo que utiliza tabs de café al 100% sin cápsulas, recubrimientos ni envoltorios individuales. Respaldado por más de 15 patentes y cinco años de investigación y desarrollo, Tablì estuvo disponible en LavazzaUSA.com tras pedidos anticipados agotados en junio y julio, y se expandirá a Amazon más adelante en 2026.
- Abril de 2026: Keurig Dr Pepper completó su adquisición de JDE Peet's por 18,4 mil millones de USD, adquiriendo el 96,22% de las acciones de la empresa y creando una entidad cafetera con 16 mil millones de USD en ventas netas anuales combinadas. La empresa espera lograr 400 millones de USD en sinergias de costos en tres años, con la escisión de Global Coffee Co. prevista para 2027.
- Noviembre de 2025: Keurig lanzó el Keurig Coffee Collective, una línea de cápsulas premium desarrollada con un equipo de científicos sensoriales. La línea ofrece un 30% más de café por cápsula que los K-Cups estándar. Inicialmente está disponible en keurig.com, con una distribución minorista planificada para diciembre de 2025.
- Marzo de 2025: FLO Group y NatureWorks lanzaron conjuntamente KEYGEA, una cápsula de una sola porción compostable a base de PLA Ingeo certificada por BPI y DIN CERTCO. El producto está dirigido al mercado de servicio de café de oficina en América del Norte y es compatible con líneas de llenado industrial de alta velocidad.


Alcance del Informe Global del Mercado de Cápsulas de Café
| Cápsulas de Café Blandas |
| Cápsulas de Café Duras |
| Convencional |
| Orgánico |
| Café Natural |
| Café con Sabores |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Alimentación | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Suecia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Tipo | Cápsulas de Café Blandas | |
| Cápsulas de Café Duras | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Sabor | Café Natural | |
| Café con Sabores | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Alimentación | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Suecia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de cápsulas de café para 2031?
Se prevé que el mercado de cápsulas de café alcance los 23,03 mil millones de USD en 2031, creciendo a una CAGR del 6,63% durante 2026-2031.
¿Qué tipo de cápsula de café tuvo la mayor participación en 2025?
Las cápsulas de café duras representaron el 84,52% del valor en 2025, respaldadas por su compatibilidad con los sistemas de preparación de alta presión.
¿Cómo están afectando las normativas de embalaje a los proveedores de cápsulas de café?
El Reglamento (UE) 2025/40 exige compostabilidad industrial para las unidades de dosis individual pertinentes antes del 12 de febrero de 2028, lo que está aumentando la demanda de materiales y formatos conformes.
¿Qué región lideró las ventas globales de cápsulas de café en 2025?
Europa lideró con el 37,68% del valor global en 2025, respaldada por el consumo establecido de una sola porción en los principales mercados.


 Sus datos están seguros y nunca se venden ni se comparten.
