
Tamanho e Participação do Mercado de Cápsulas de Café
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
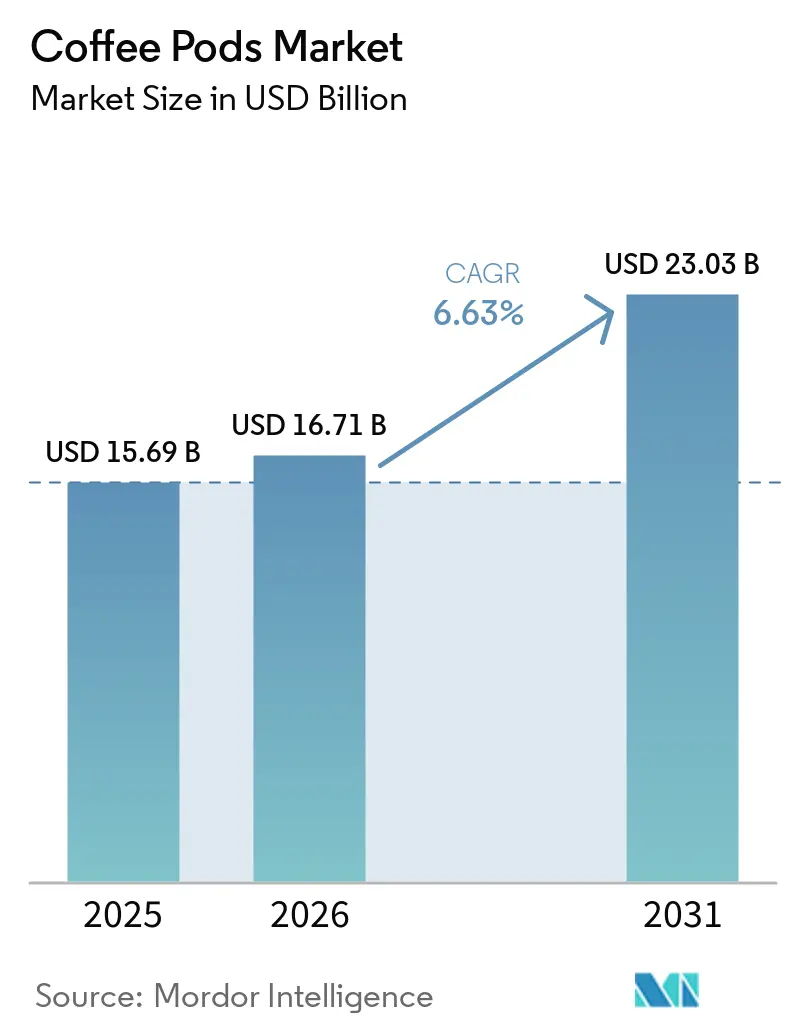
| Tamanho do Mercado (2026) | 16.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cápsulas de Café por Mordor Intelligence
O tamanho do mercado de cápsulas de café foi de 15,69 bilhões de USD em 2025 e está previsto para atingir 23,03 bilhões de USD até 2031, crescendo a um CAGR de 6,63% durante 2026-2031. O mercado de cápsulas de café é impulsionado por domicílios que preferem o preparo de dose única e buscam opções no estilo café em casa sem investir tempo significativo no preparo. Produtos premium, incluindo variedades especiais e orgânicas certificadas, estão alterando o mix de valor à medida que os consumidores aceitam preços mais elevados por café diferenciado, perfis de sabor distintos e qualidade percebida. As regulamentações de embalagem e as expectativas dos consumidores também estão direcionando o desenvolvimento de produtos para formatos compostáveis e recicláveis, levando os fabricantes a reavaliar materiais, requisitos de prazo de validade e compatibilidade com os sistemas de preparo existentes. Essas tendências favorecem empresas que conseguem combinar sistemas de preparo, qualidade das cápsulas, inovação em embalagens e acesso ao varejo, mantendo a conveniência e o sabor consistente. As condições de crescimento variam entre os mercados ocidentais estabelecidos, onde a penetração é relativamente alta, e os mercados asiáticos em desenvolvimento, onde o aumento da renda disponível e a mudança nos hábitos de consumo de café estão criando novas oportunidades, exigindo que os fornecedores adotem estratégias de produto e canal específicas para cada região.
Principais Conclusões do Relatório
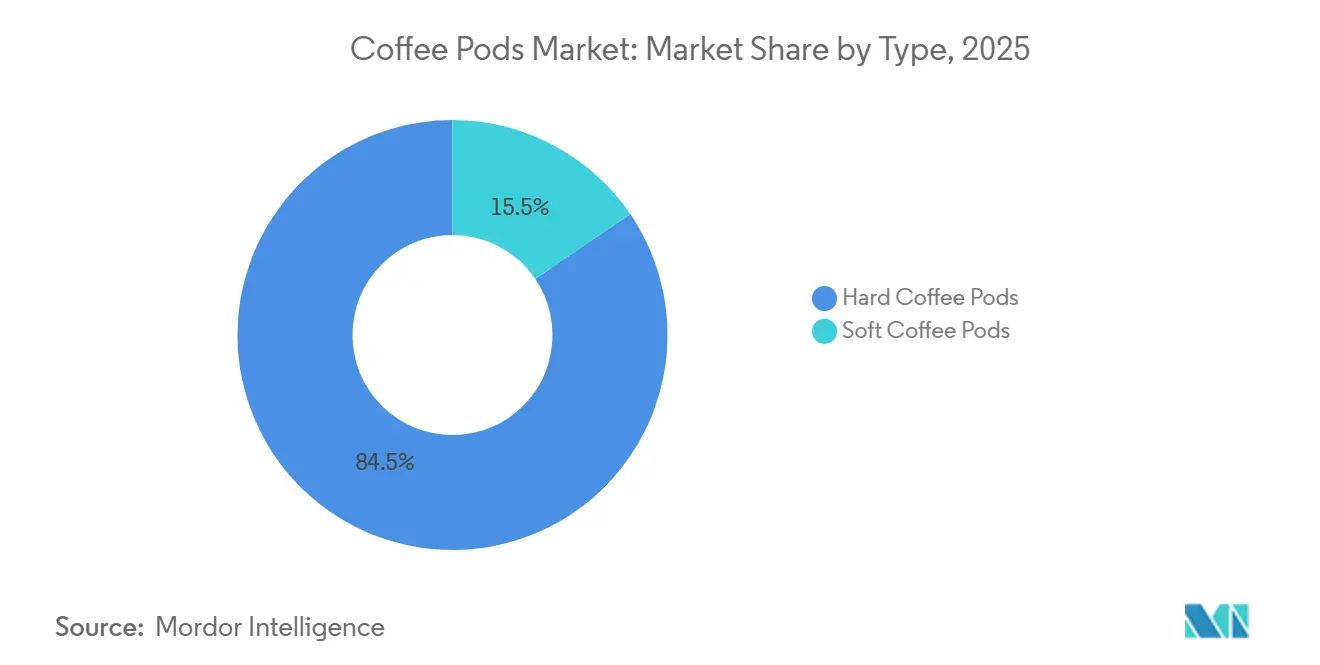
- Por tipo, as cápsulas de café rígidas detinham a maior participação do mercado de cápsulas de café, com 84,52% em 2025, enquanto as cápsulas de café macias estão projetadas para crescer ao CAGR mais rápido, de 7,78%, durante 2026-2031.
- Por natureza, as cápsulas de café convencionais detinham a maior participação do mercado de cápsulas de café, com 81,52% em 2025, enquanto as cápsulas de café orgânicas estão projetadas para crescer ao CAGR mais rápido, de 7,55%, durante 2026-2031.
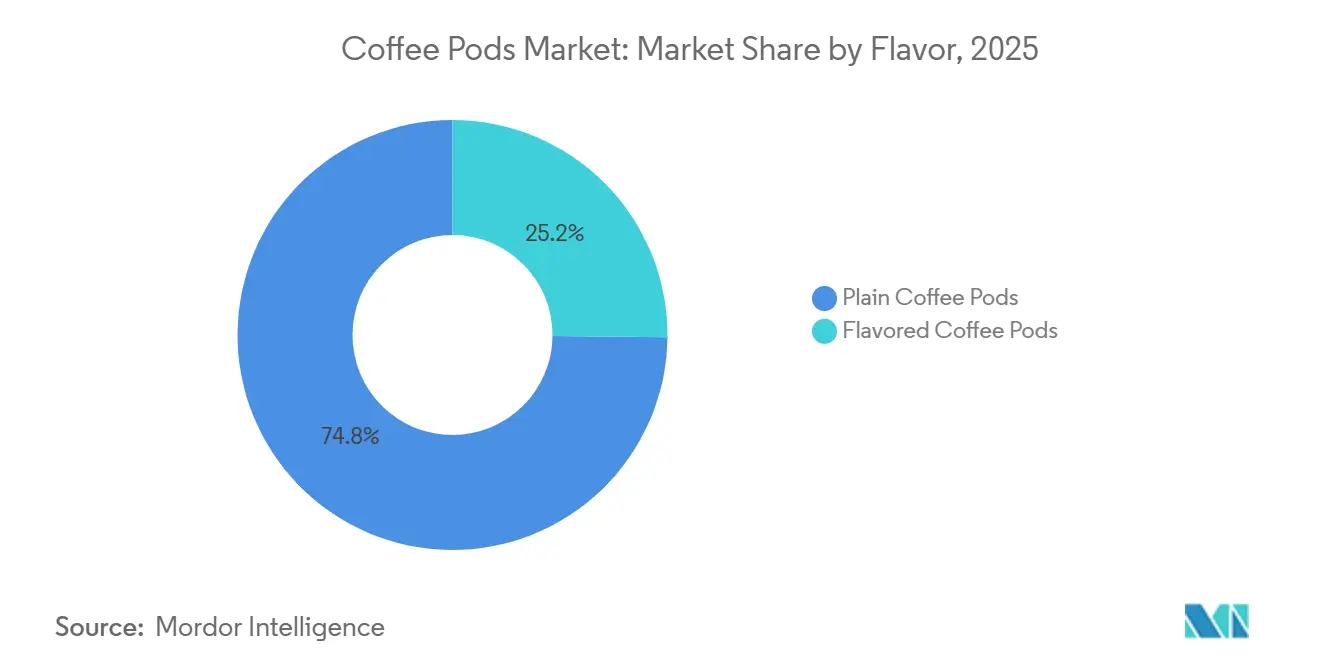
- Por sabor, as cápsulas de café puro detinham a maior participação do mercado de cápsulas de café, com 74,83% em 2025, enquanto as cápsulas de café aromatizado estão projetadas para crescer ao CAGR mais rápido, de 7,42%, durante 2026-2031.
- Por canal de distribuição, os canais off-trade detinham a maior participação do mercado de cápsulas de café, com 62,55% em 2025, enquanto os canais on-trade estão projetados para crescer ao CAGR mais rápido, de 7,19%, durante 2026-2031.
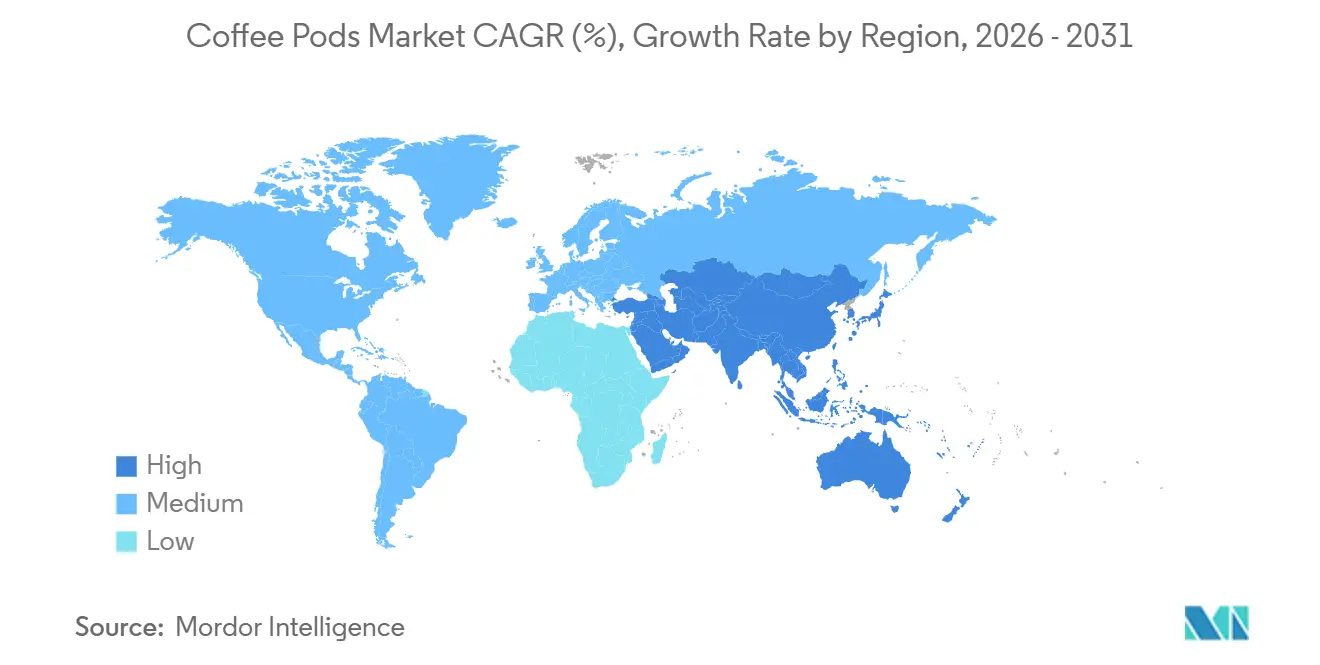
- Por geografia, a Europa representou a maior participação do mercado de cápsulas de café, com 37,68% em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao CAGR mais rápido, de 7,62%, durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização das experiências de café em casa | +1.3% | Global, concentrado na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Aumento do consumo doméstico de café de dose única | +1.0% | Global, maior impacto de crescimento na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão das instalações de máquinas de preparo compatíveis | +0.9% | Global, impacto de curto prazo concentrado na Ásia-Pacífico e na América do Sul | Médio prazo (2-4 anos) |
| Crescimento das cápsulas de marca própria no varejo | +0.7% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Materiais de cápsulas compostáveis em escala comercial | +0.5% | Núcleo da União Europeia, expandindo-se para a América do Norte e a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Café corporativo em escritórios e aquisições no âmbito do Escopo 3 | +0.4% | Global, com ganhos iniciais no Reino Unido, Alemanha, países nórdicos e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização do Café Consumido em Casa
De acordo com a Organic Trade Association, as vendas de café orgânico nos Estados Unidos deverão crescer rapidamente. Espera-se que o café permaneça a maior subcategoria de mercearia orgânica por valor entre as principais categorias reportadas. No mercado de cápsulas de café, a procura premium vai além da certificação orgânica e inclui produtos de origem única e especialidade, lançamentos em pequenos lotes e sistemas que adaptam a extração a perfis de café específicos. Esta tendência reflete a disposição dos consumidores em pagar mais por experiências de café diferenciadas que valorizam a qualidade, a origem e a conveniência. Em novembro de 2025, a Keurig lançou a linha de cápsulas premium Coffee Collective, que oferecerá 30% mais café por cápsula do que os K-Cups padrão. As máquinas de preço mais elevado podem impulsionar a procura de cápsulas de maior margem dentro do mesmo sistema. Esta estratégia permite que as marcas estabelecidas protejam o valor à medida que os produtos de marca própria exercem pressão sobre as ofertas de preço médio.
Aumento do Consumo Doméstico de Café em Dose Individual
A JDE Peet's registou vendas de grupo de 9,9 mil milhões de EUR em 2025, impulsionadas por um crescimento orgânico de 15,3% em todo o seu portfólio, incluindo os sistemas de pad suave Senseo e as cápsulas de espresso L'OR. Na América do Norte, a penetração de máquinas já ultrapassa 40% dos lares, tornando a frequência de consumo mais importante do que a adição de novas máquinas. Os lares com sistemas instalados podem adicionar variedades de cápsulas e preparar café com maior frequência, aumentando a procura anual de cápsulas. Nos mercados em desenvolvimento, os lares urbanos estão a adotar sistemas de espresso pela primeira vez, enquanto a base instalada no Japão suporta o consumo recorrente. Como resultado, o mercado de cápsulas de café depende tanto da adoção por novos lares como do aumento do uso entre os utilizadores existentes. Este padrão de procura pode proporcionar um crescimento mais duradouro do que um modelo baseado apenas em primeiras compras de máquinas.
Expansão das Instalações de Máquinas de Café Compatíveis
As instalações de máquinas suportam a procura de cápsulas ao longo de vários anos, uma vez que as máquinas adquiridas em 2026 podem continuar a impulsionar a compra de cápsulas até 2031. A Lavazza lançou o Tablì em Itália em setembro de 2025 e introduziu o sistema nos Estados Unidos em agosto de 2026. O sistema utiliza 100% de tabs de café e elimina a necessidade de cápsulas, embalagens ou revestimentos, reduzindo os requisitos de material de embalagem e os resíduos associados à preparação de café em dose individual. Estes lançamentos demonstram que o design do produto está a tornar-se um fator competitivo fundamental na colocação de máquinas domésticas e fora do lar, onde consumidores e operadores avaliam cada vez mais a conveniência, a funcionalidade e o impacto ambiental. Mostram também como os formatos orientados para a sustentabilidade podem diferenciar os sistemas de marca enquanto suportam o consumo recorrente de cápsulas através de ofertas de tabs de café compatíveis. O mercado de cápsulas de café beneficia quando os fornecedores combinam novos equipamentos com um percurso claro para compras repetidas de produtos, criando oportunidades para fidelizar clientes e gerar receitas recorrentes.
Materiais de Cápsulas Compostáveis à Escala Comercial
Espera-se que os materiais compostáveis se tornem uma prioridade prática de desenvolvimento de produtos durante 2025 e 2026. A Nescafé Dolce Gusto expandiu o seu sistema de cápsulas compostáveis em casa, à base de papel, para a Bélgica, os Países Baixos, o Japão e a Coreia do Sul em 2025. A Nestlé reportou que o formato utiliza 70% menos material de embalagem e tem uma pegada de carbono 25% inferior por chávena de espresso em comparação com as cápsulas Dolce Gusto anteriores. A FLO Group e a NatureWorks introduziram a cápsula compostável KEYGEA em março de 2025 para aplicações de serviço de café em escritórios na América do Norte. Estes desenvolvimentos indicam que o mercado de cápsulas de café está a passar de declarações de sustentabilidade para materiais comercialmente disponíveis e formatos certificados. Refletem também a crescente procura por parte de marcas e compradores comerciais de soluções de embalagem que se alinhem com os objetivos de redução de resíduos, mantendo o desempenho do produto e a escalabilidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Resíduos de embalagens de uso único e lacunas na infraestrutura de reciclagem | -1.1% | Zonas regulatórias da União Europeia, expandindo-se para a América do Norte e a Austrália | Médio prazo (2-4 anos) |
| Concorrência dos formatos de preparo tradicionais | -0.9% | Global, com maior impacto no Sul da Europa e na América do Sul | Longo prazo (≥ 4 anos) |
| Cápsulas compatíveis falsificadas e de baixa qualidade | -0.7% | Global, concentrado na China, no Sudeste Asiático e em marketplaces online | Curto prazo (≤ 2 anos) |
| Compatibilidade de máquinas e bloqueio de ecossistema | -0.5% | Global, mais agudo em mercados com sistemas proprietários dominantes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Resíduos de Embalagens de Uso Único e Lacunas na Reciclagem
O Regulamento (UE) 2025/40 será aplicável a partir de 12 de agosto de 2026 e classificará as cápsulas de café em dose individual como embalagem[1]. O regulamento exigirá compostabilidade industrial para as unidades de dose individual relevantes até 12 de fevereiro de 2028, reciclabilidade total até 1 de janeiro de 2030 e reciclagem efetiva até 1 de janeiro de 2035. A Bioabfallverordnung revista da Alemanha, que entrou em vigor em maio de 2025, estabeleceu um limite de 0,5% de entrada de plástico para instalações de tratamento de bioresíduos. O mercado de cápsulas de café enfrenta um ambiente de conformidade desigual, uma vez que os sistemas de recolha e compostagem diferem entre os países europeus. Embora existam materiais certificados disponíveis, os produtores ainda necessitam de sistemas que se alinhem com a infraestrutura local de gestão de resíduos. Este requisito aumenta as exigências de planeamento e operação para as marcas que comercializam gamas de produtos comuns em vários países. Como resultado, as empresas poderão ter de ajustar os materiais das cápsulas, a rotulagem, as parcerias de recolha e as estratégias de conformidade específicas de cada mercado para manter a disponibilidade dos produtos em toda a Europa.
Compatibilidade de Máquinas e Fidelização ao Ecossistema
Os sistemas de cápsulas proprietários oferecem aos fabricantes de máquinas receita recorrente com cápsulas, mas podem limitar as opções para consumidores sensíveis ao preço. Uma máquina Nespresso Original Line pode usar cápsulas Nespresso e produtos compatíveis; no entanto, as configurações de extração e as alegações de frescor ainda incentivam os compradores a permanecerem dentro de um sistema familiar. Essa dinâmica pode tornar as comparações de preços pelos consumidores menos diretas. Produtos compatíveis de qualidade inferior vendidos por canais online fragmentados podem gerar preocupações com entupimento de máquinas e segurança alimentar. Testes da SGS citados no material fornecido encontraram uma taxa de rotulagem incorreta de 10% entre produtos rotulados como "100% Arábica". As marcas estão respondendo com autenticação por QR code e ações legais, mas essas medidas são mais difíceis de implementar em marketplaces fragmentados. O mercado de cápsulas de café deve equilibrar o controle do sistema com a acessibilidade para expandir sua base de clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Cápsulas Rígidas Detêm a Maior Participação Enquanto as Cápsulas Macias Lideram o CrescimentoEspera-se que as cápsulas de café rígidas detenham 84,52% da participação do mercado de cápsulas de café em 2025. Elas são compatíveis com máquinas de espresso e lungo de alta pressão, incluindo sistemas da Nespresso, Dolce Gusto, Lavazza Blue e Caffitaly. Sua construção selada ajuda a preservar o aroma e estende o prazo de validade em comparação com os formatos macios abertos. Os designs em alumínio e polímero multicamadas também sustentam o posicionamento premium e um preço de venda mais elevado por xícara. Esses atributos mantêm os formatos rígidos como centrais para a geração de receita no mercado de cápsulas de café. Sua base instalada de máquinas e a forte disponibilidade no varejo sustentam ainda mais as compras repetidas nos mercados maduros.
As cápsulas de café macias estão previstas para registrar um CAGR de 7,78% durante 2026-2031, a taxa de crescimento mais rápida dentro do segmento de tipo. Sua compatibilidade com sistemas de baixa pressão no estilo Senseo lhes confere uma posição distinta no preparo doméstico de café. Os materiais não tecidos à base de celulose e biodegradáveis podem se alinhar melhor com os requisitos de compostagem industrial do que as cápsulas de alumínio convencionais. O sistema Dolce Gusto Neo da Nestlé e o portfólio de produtos compostáveis da Ahlstrom refletem a mudança em direção a designs de cápsulas de menor impacto. O cronograma de conformidade da UE está incentivando os fabricantes a desenvolver formatos que possam atender aos requisitos de compostabilidade[2]. Essa direção regulatória pode acelerar uma mudança que a economia do produto por si só teria impulsionado de forma mais gradual.


Por Natureza:
Cápsulas Convencionais Mantêm a Escala Enquanto as Cápsulas Orgânicas Crescem Mais RápidoEspera-se que as cápsulas convencionais representem 81,52% da quota do mercado de cápsulas de café em 2025. Os sistemas de marca estabelecidos, a ampla distribuição no retalho e as rotinas de reabastecimento familiares sustentam a sua posição forte na Europa e na América do Norte. Os consumidores podem encontrar formatos convencionais em supermercados, plataformas online e canais de retalho especializados. Estes produtos também atendem à base instalada de máquinas proprietárias que dependem de compras rotineiras e repetidas. A escala dos formatos convencionais confere aos principais fornecedores poder de compra e amplo acesso às prateleiras. Proporciona também uma base alargada a partir da qual as marcas podem introduzir linhas de produtos de maior valor.
Prevê-se que as cápsulas orgânicas se expandam a um CAGR de 7,55% durante 2026-2031, tornando-as o segmento de crescimento mais rápido por natureza. Este crescimento reflete a crescente atenção dos consumidores à origem certificada, particularmente entre os lares que avaliam as compras rotineiras de mercearia com base em critérios ambientais e de qualidade do produto. A Natural Grocers lançou quatro variedades de cápsulas de café orgânico de marca própria em janeiro de 2025. Esta iniciativa indica que os produtos certificados de marca própria estão a ganhar maior visibilidade nos canais de mercearia convencionais, refletindo os esforços dos retalhistas para ampliar o acesso a ofertas certificadas para além dos formatos de retalho premium ou de especialidade. No mercado de cápsulas de café, uma maior disponibilidade de marca própria pode reduzir os preços de entrada para os compradores que procuram opções certificadas, aumentando simultaneamente a acessibilidade do produto num leque mais alargado de retalhistas de mercearia.
Por Sabor:
Cápsulas de Café Puro Lideram a Receita Enquanto as Cápsulas Aromatizadas Ampliam as OcasiõesAs cápsulas de café puro estão projetadas para representar 74,83% da participação do mercado de cápsulas de café em 2025. Elas continuam sendo a escolha de reposição rotineira para os domicílios que usam cápsulas para o café da manhã. Embalagens multipacks, disponibilidade em supermercados e programas de fidelidade em sistemas proprietários continuam a sustentar altos volumes de vendas. Essa posição reflete o papel estabelecido do café de dose única nas rotinas diárias dos domicílios. Os perfis de sabor familiares também ajudam as marcas a sustentar as compras repetidas. Como resultado, os produtos de café puro continuam sendo a base de receita de grande parte do mercado de cápsulas de café.
As cápsulas de café aromatizado devem registrar um CAGR de 7,42% durante 2026-2031, marcando o crescimento mais rápido dentro do segmento de sabor. Avelã, caramelo, baunilha, produtos sazonais e formatos inspirados em cold brew ampliam o uso das cápsulas além da ocasião padrão de espresso matinal. Essas opções atraem consumidores que buscam mais variedade em suas máquinas existentes. Torrefadores menores podem aproveitar ofertas de edição limitada e aromatizadas por meio de canais diretos ao consumidor e de assinatura. Esses canais suportam tiragens de produção menores e produtos de maior valor. O crescimento do segmento depende de ocasiões de uso mais amplas, e não da substituição do café puro como escolha cotidiana.
Por Canal de Distribuição:
Off-Trade Lidera o Valor Enquanto o On-Trade Cresce Mais RápidoEspera-se que os canais fora do estabelecimento representem 62,55% da quota do mercado de cápsulas de café em 2025. Os supermercados, hipermercados e lojas online continuam a ser os principais pontos de reabastecimento para os lares. Os programas de subscrição digital da Nespresso, JDE Peet's e Keurig ajudam a consolidar as compras repetidas através de entregas programadas e descoberta de produtos. Estes canais também proporcionam aos consumidores acesso a uma gama mais alargada de formatos e perfis de café. A conveniência de adquirir cápsulas juntamente com outros bens domésticos suporta as vendas fora do estabelecimento. Esta posição torna a execução no retalho importante para o mercado de cápsulas de café.
Prevê-se que os canais no estabelecimento registem um CAGR de 7,19% durante 2026-2031, a taxa de crescimento mais elevada dentro da distribuição. Escritórios, hotéis, restaurantes e operadores de serviços de alimentação estão a aumentar a utilização de sistemas de dose individual. A L'OR introduziu uma solução de café dedicada a hotéis e serviços de alimentação em 2025. Os requisitos de sustentabilidade estão a tornar-se uma parte importante das aquisições na hotelaria e nos serviços de café para escritórios. Os compradores procuram sistemas que possam documentar as escolhas de materiais e suportar o reporte de emissões. Estes requisitos podem favorecer os fornecedores com credenciais de compostabilidade certificada e práticas de reporte estabelecidas. O canal acrescenta um percurso de crescimento business-to-business a par da procura doméstica.
Análise Geográfica
A Europa detinha uma quota de mercado de 37,68% do mercado de cápsulas de café em 2025, tornando-a o maior segmento regional. Os fortes hábitos de consumo de dose individual nos Países Baixos, em França, em Itália e na Alemanha sustentam a liderança da região. As marcas da JDE Peet's, incluindo L'OR, Senseo, Tassimo e Douwe Egberts, continuam a ser relevantes nas categorias de café europeias. Os sistemas maduros e o acesso estabelecido ao retalho proporcionam uma grande base instalada para vendas repetidas de cápsulas. As alterações regulatórias também desempenharão um papel importante na Europa, uma vez que o Regulamento (UE) 2025/40 está previsto para se tornar aplicável[3]. O regulamento influenciará os materiais, os rótulos dos produtos e os planos de embalagem em toda a região.
Espera-se que a Ásia-Pacífico registre um CAGR de 7,62% durante 2026-2031, a taxa de crescimento mais rápida entre as regiões. Os domicílios urbanos na China estão adotando sistemas de espresso e migrando para opções de café especial. A Índia também está atraindo investimentos no varejo de café premium e em parcerias business-to-business. A Nespresso expandiu sua presença business-to-business na Índia em 2025 e inaugurou sua primeira loja de experiência boutique no Select Citywalk em Delhi. A base de máquinas instaladas no Japão sustenta a demanda recorrente, enquanto a Coreia do Sul recebeu a expansão do Dolce Gusto Neo em 2025. Esses mercados oferecem espaço significativo para a instalação de máquinas e para um consumo mais amplo de cápsulas.
Espera-se que a América do Norte mantenha valor substancial no mercado de cápsulas de café, liderada pelos Estados Unidos. A Keurig Dr Pepper reportou 4,0 bilhões de USD em vendas líquidas do segmento de Café nos EUA provenientes da plataforma K-Cup em 2025. A penetração de máquinas superou 40% dos domicílios norte-americanos, tornando a premiumização e o uso mais frequente de cápsulas centrais para o crescimento futuro. O México agrega potencial à medida que os consumidores urbanos adotam máquinas de dose única a partir de uma base menor. A América do Sul também oferece uma oportunidade de longo prazo, liderada pela cultura cafeeira do Brasil e pela demanda por métodos de preparo doméstico de maior qualidade. O Oriente Médio e a África permanecem menores em termos absolutos, mas os investimentos em hospitalidade nos países do Conselho de Cooperação do Golfo estão criando demanda por sistemas de café business-to-business.

Cenário Competitivo
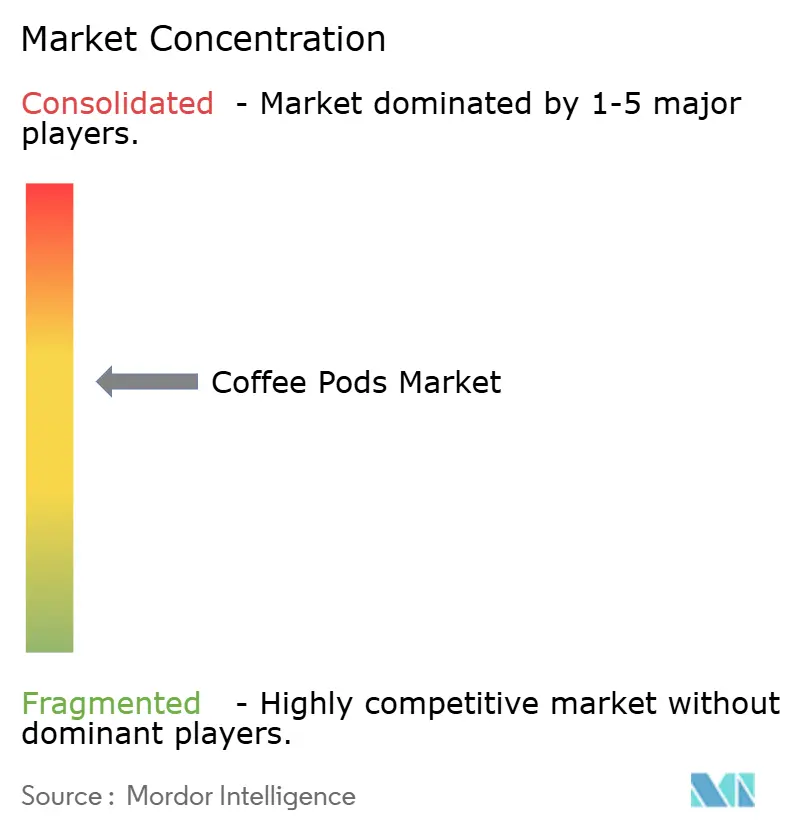
O mercado de cápsulas de café apresentava uma concentração moderada, moldado por várias plataformas globais e um grupo substancial de torrefatores regionais, fornecedores de marca própria e fabricantes de cápsulas compatíveis. A Keurig Dr Pepper concluiu a aquisição da JDE Peet's por 18,4 mil milhões de USD em abril de 2026. A transação criou uma entidade de café com 16 mil milhões de USD em vendas líquidas anuais combinadas, mais de 40 instalações de produção e operações em mais de 100 mercados. O portfólio de café mais alargado incluía Keurig, L'OR, Senseo, Tassimo, Peet's e Jacobs. A escala da organização combinada suportou a conformidade com os requisitos de embalagem e reforçou a sua capacidade de servir tanto clientes de retalho como empresariais. No entanto, a transação elevou o limiar competitivo para os fornecedores regionais que não dispunham de capacidades de aquisição ou recursos técnicos comparáveis.
A Nestlé manteve uma posição distinta através da Nespresso, Dolce Gusto, programas de recolha de cápsulas de alumínio e do sistema compostável Neo. A empresa expandiu o Neo para quatro mercados adicionais em 2025 e reportou uma redução no uso de embalagens e uma pegada de carbono inferior por chávena de espresso. A Lavazza introduziu o Tablì nos Estados Unidos em agosto de 2026, na sequência do seu lançamento em Itália em setembro de 2025. O Tablì utilizava 100% de tabs de café e eliminava a necessidade de cápsulas, embalagens e revestimentos. Esta estratégia abordou as preocupações com as embalagens, mantendo uma experiência de café premium em dose individual. O lançamento indicou que o mercado de cápsulas de café englobava a concorrência entre sistemas de cápsulas convencionais e formatos alternativos de dose individual.
Os fornecedores de menor dimensão reforçaram as suas posições em formatos compostáveis e aquisições business-to-business. A FLO Group e a NatureWorks lançaram a cápsula compostável KEYGEA à base de PLA em março de 2025 para aplicações de serviço de café em escritórios na América do Norte. A Innovations reportou que um parceiro transitou para a produção de 10 a 15 milhões de cápsulas compostáveis certificadas anualmente em março de 2026, em comparação com 1,8 milhões de cápsulas produzidas em 2025. As certificações de organizações como a BPI, a TÜV Austria e a DIN CERTCO ajudaram os fornecedores a diferenciar-se durante os processos de aquisição. A autenticidade e a rastreabilidade também continuaram a ser importantes, particularmente à medida que produtos compatíveis de menor qualidade circulavam pelos canais online. Uma pontuação de concentração de mercado de 7 refletiu a presença de plataformas globais fortes, deixando simultaneamente oportunidades para fornecedores especializados que cumprissem os requisitos de materiais, certificação e canal.
Líderes do Setor de Cápsulas de Café
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
Luigi Lavazza S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cápsulas de Café
- Nestle S.A.
- Shiseido Company, Limited
- Amorepacific Corporation
- Meiji Holdings Co., Ltd.
- Kino Biotech Co. Ltd.
- Kirin Holdings Company, Limited
- Suntory Holdings Limited
- DHC Corporation
- Minerva Research Labs Ltd.
- Revive Collagen
- Dose & Co
- The Protein Drinks Co.
- Swisse Wellness Pty Ltd
- Vitabiotics Ltd.
- Youtheory
- NeoCell
- Ancient Nutrition
- Sports Research
- TCI Co., Ltd.
- The Collagen Company Pty Ltd

Recent Industry Developments in Mercado de Cápsulas de Café
- Agosto de 2026: A Lavazza lançou o Tablì nos Estados Unidos. O produto é o primeiro sistema de espresso de dose única do mundo que usa 100% de tabs de café sem cápsulas, revestimentos ou embalagem individual. Respaldado por mais de 15 patentes e cinco anos de P&D, o Tablì ficou disponível no LavazzaUSA.com após pré-vendas esgotadas em junho e julho, e será expandido para a Amazon posteriormente em 2026.
- Abril de 2026: A Keurig Dr Pepper concluiu sua aquisição de 18,4 bilhões de USD da JDE Peet's, adquirindo 96,22% das ações da empresa e criando uma entidade de café com 16 bilhões de USD em vendas líquidas anuais combinadas. A empresa espera alcançar 400 milhões de USD em sinergias de custos ao longo de três anos, com a cisão da Global Coffee Co. prevista para 2027.
- Novembro de 2025: A Keurig lançou o Keurig Coffee Collective, uma linha de cápsulas premium desenvolvida com uma equipe de cientistas sensoriais. A linha oferece 30% mais café por cápsula do que os K-Cups padrão. Está inicialmente disponível no keurig.com, com um lançamento no varejo planejado para dezembro de 2025.
- Março de 2025: O FLO Group e a NatureWorks lançaram conjuntamente o KEYGEA, uma cápsula de dose única compostável à base de PLA Ingeo, certificada pela BPI e pela DIN CERTCO. O produto tem como alvo o mercado de serviço de café em escritórios da América do Norte e é compatível com linhas de enchimento industrial de alta velocidade.


Escopo do Relatório Global do Mercado de Cápsulas de Café
| Cápsulas de Café Macias |
| Cápsulas de Café Rígidas |
| Convencional |
| Orgânico |
| Café Puro |
| Café Aromatizado |
| On-Trade | |
| Off-Trade | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Bélgica | |
| Suécia | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Tipo | Cápsulas de Café Macias | |
| Cápsulas de Café Rígidas | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Sabor | Café Puro | |
| Café Aromatizado | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Bélgica | ||
| Suécia | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de cápsulas de café até 2031?
O mercado de cápsulas de café está previsto para atingir 23,03 bilhões de USD até 2031, crescendo a um CAGR de 6,63% durante 2026-2031.
Qual tipo de cápsula de café detinha a maior participação em 2025?
As cápsulas de café rígidas detinham 84,52% do valor em 2025, sustentadas por sua compatibilidade com sistemas de preparo de alta pressão.
Como estão as regras de embalagem a afetar os fornecedores de cápsulas de café?
O Regulamento (UE) 2025/40 exige compostabilidade industrial para as unidades de dose individual relevantes até 12 de fevereiro de 2028, o que está a aumentar a procura de materiais e formatos conformes.
Qual região liderou as vendas globais de cápsulas de café em 2025?
A Europa liderou com 37,68% do valor global em 2025, sustentada pelo consumo estabelecido de dose única nos principais mercados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
