
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
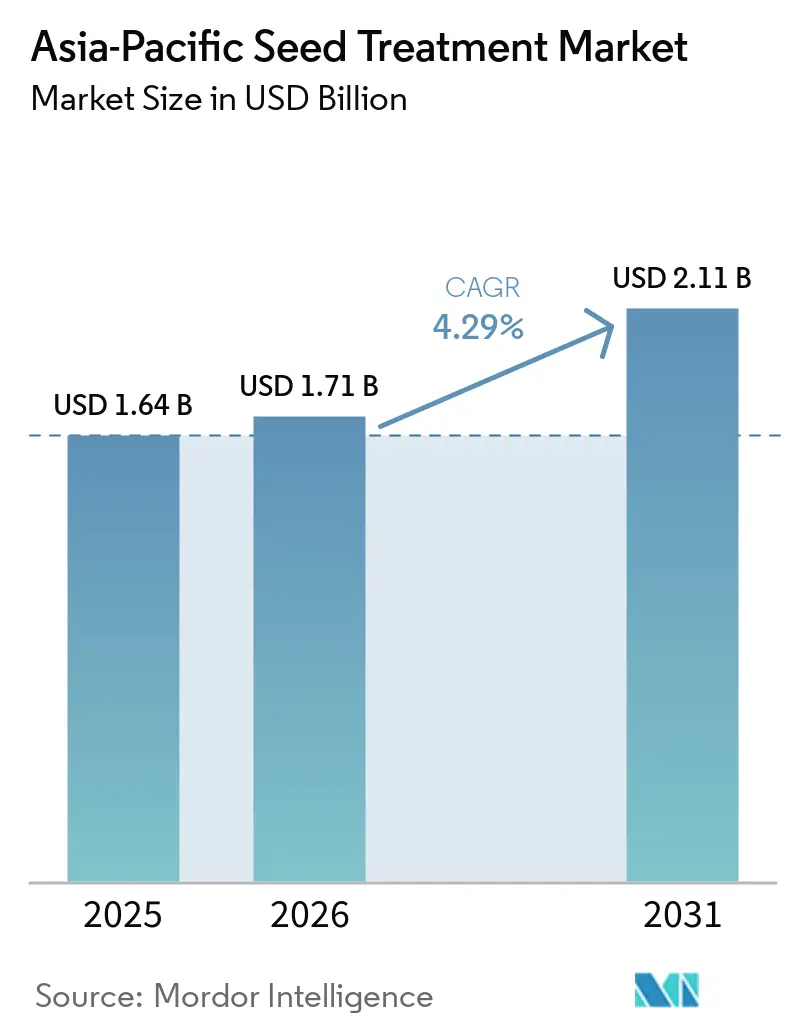
| 基準年の市場規模 (2025) | 1.64 十億米ドル |
| 市場規模 (2026) | 1.71 十億米ドル |
| 市場規模 (2031) | 2.11 十億米ドル |
| 成長率 (2026 - 2031) | 4.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋種子処理市場分析
アジア太平洋種子処理市場の規模は2025年に1.64 ビリオン 米ドルと評価され、2026年の1.71 ビリオン 米ドルから2031年には2.11 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 4.29%で成長する見込みです。市場成長は、種子処理を推進する政府の取り組み、主要害虫複合体における抵抗性の増大、および殺虫・殺菌の作用機序を統合した複合製剤の採用拡大によって支えられています。チアメトキサムやクロチアニジンなどの有効成分を葉面散布量の30〜50%で使用する低用量全身性コーティングは、シーズンを通じた防除効果を提供しながら、1ヘクター当たりの農薬総使用量を最大60%削減します。多国籍メーカーと地域製剤業者との戦略的提携が技術パイプラインを前進させ、作物保護処方に組み込まれたデジタル分析がアップセルの可能性を生み出しています。
レポートの主要なポイント
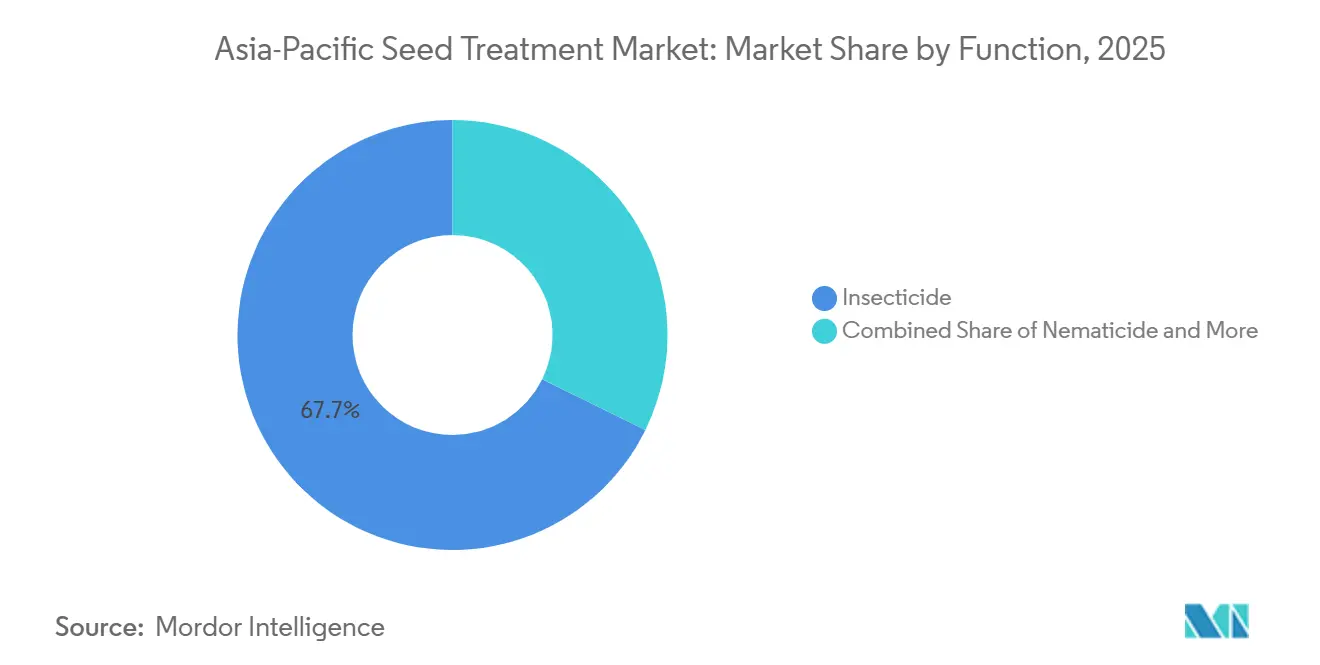
- 機能別では、殺虫剤が2025年のアジア太平洋地域の種子処理市場シェアの67.7%を占め、2026年から2031年にかけてCAGR 4.4%で成長すると予測されています。
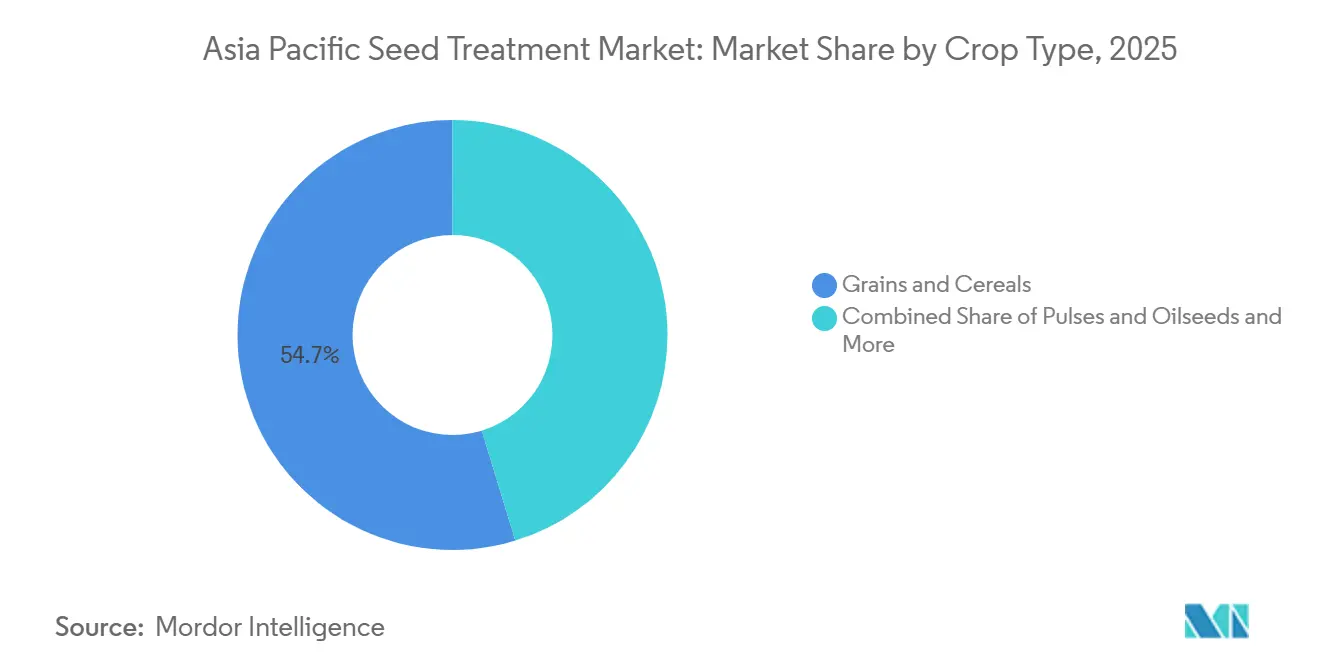
- 作物タイプ別では、穀物・シリアルが2025年のアジア太平洋地域の種子処理市場規模の54.7%を占め、果物・野菜は2026年から2031年にかけてCAGR 4.5%で成長すると予測されています。
- 地域別では、中国が2025年の市場シェアの29.1%占め、2026年から2031年にかけてCAGR 5.2%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 高付加価値園芸作物における害虫抵抗性圧力の激化 | +0.8% | 東南アジアおよびインド | 中期(2〜4年) | |
| インドのカリフシーズンにおける種子処理100%カバレッジに向けた政府の推進 | +0.6% | インドおよび南アジア | 短期(2年以内) | |
| 熱帯気候に適した殺虫・殺菌複合製剤の台頭 | +0.7% | タイ、ベトナム、インドネシア | 中期(2〜4年) | |
| ピレスロイド抵抗性害虫管理のための低用量全身性殺虫剤種子コーティングの急速な普及 | +0.9% | アジア太平洋全域 | 中期(2〜4年) | |
| 高付加価値種子投入材を可能にする精密播種機器の普及 | +0.5% | 中国およびオーストラリア | 長期(4年以上) | |
| 種子ケア処方へのデジタル分析組み込みに向けた企業間協定 | +0.4% | 日本、オーストラリア、中国 | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
高付加価値園芸作物における害虫抵抗性圧力の激化
トマト、ピーマン、メロン作物における主要害虫の抵抗性の激化により、生産者はマルチモード種子保護パッケージを求めるようになっています。タイおよびベトナムでの研究では、2022年以降ピレスロイド抵抗性が40%上昇していることが記録されています。合成有効成分を組み合わせた複合種子処理が支持を集め、初期シーズンの損失を18%削減し、輸出市場でのプレミアム作物価格設定を支援しています。政府の普及サービスは、補助金付き種子キットに抵抗性管理ガイドラインを組み込んでいます。メーカーはアジア太平洋種子処理市場への新規化学物質の投入を加速させることでブランド差別化を強化しています。これにより、生産者が抵抗性害虫集団に対するより長期的な防除を求める中、統合的種子処理ソリューションへの需要が持続します。また、メーカーが高付加価値園芸作物向けの複合製品および抵抗性管理ソリューションを拡大する機会も生まれています。
インドのカリフシーズンにおける種子処理100%カバレッジに向けた政府の推進
インドの農業省は、2026年までに補助金付きカリフ種子供給のすべてを処理済み状態に転換するため、1,920 ビリオン インドルピー(23 ビリオン 米ドル)を割り当てました。[1] このプログラムは、インドのカリフ耕作面積の65%を占める米、綿花、サトウキビを対象としています。パンジャブ州のパイロット地区では、収量が23%向上し、害虫被害が31%減少しました。義務的な種子認証に処理コンプライアンスが組み込まれ、アジア太平洋種子処理市場全体のベースライン需要が高まっています。実施上の障壁、農村普及員のスキルギャップ、および不安定なコールドチェーンの連携が、民間企業による最終拠点物流への共同投資を促しています。この政策は処理済み種子に対する制度的需要を強化し、商業農家および小規模農家の間での種子処理の普及を促進します。また、主要カリフ作物全体にわたる処理済み種子の供給、流通ネットワーク、および技術支援を拡大するメーカーの機会を支援します。
熱帯気候に適した殺虫・殺菌複合製剤の台頭
高湿度とモンスーンの変動が病原体と害虫のサイクルを加速させます。Syngentaはシンガポールに多大な投資を行い、高温下でも安定した二重有効成分フィルムを開発しました。マレーシアにおけるBASFの同様の投資は、ASEAN相互承認協定の下での登録期間を短縮し、東南アジアにおける複合製品の採用を促進しています。生産者はシンプルなワンパスコーティングと1ヘクタール当たりの顕著なコスト削減を評価しており、アジア太平洋種子処理市場のプレミアム熱帯製剤への傾向が定着しています。これにより、熱帯市場全体での複合種子処理の継続的な普及が支援され、地域の気候および害虫圧力に適した製剤を開発するメーカーが奨励されます。
ピレスロイド耐性害虫を管理するための低用量全身性殺虫剤種子コーティングの急速な普及
アジア太平洋全域でのピレスロイド抵抗性害虫集団の増殖が、低用量全身性殺虫剤種子コーティングの採用加速を促しています。このコーティングは、環境への暴露を最小限に抑えながら有益な昆虫集団を保護しつつ、標的を絞った防除を提供します。この技術転換は、綿花のボールワームや野菜作物のアブラムシなど、従来の葉面散布が広範な抵抗性発達により効果を失った主要害虫におけるピレスロイド抵抗性という重大な課題に対処します。チアメトキサムやクロチアニジンなどの有効成分を葉面散布と比較して30〜50%削減した量で使用する低用量全身性コーティングは、シーズンを通じた防除効果を提供しながら、1ヘクタール当たりの農薬総使用量を最大60%削減します。これにより、生産者が低い農薬施用量で標的を絞った害虫防除を求める中、全身性種子コーティングのより広範な普及が支援されます。
阻害要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 1ヘクタール当たりの支出を制限する零細農家の分散 | -0.9% | インドおよび東南アジア | 短期(2年以内) |
| 日本およびオーストラリアにおけるネオニコチノイドの規制上の撤退 | -0.6% | 日本およびオーストラリア | 中期(2〜4年) |
| 微生物コーティングの保存期間を短縮するコールドチェーンのギャップ | -0.4% | 熱帯農村地帯 | 中期(2〜4年) |
| シペルメトリンおよびアバメクチンの有効成分価格の変動 | -0.7% | 地域全体の価格感応性市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
1ヘクタール当たりの支出を制限する零細農家の分散
アジアの多くの地域では平均農場規模が2ヘクタール未満にとどまり、種子処理への可処分所得が総投入コストの3%未満に制限されています。[2] 協同購買スキームとマイクロファイナンスが手頃さのギャップに対処していますが、行政上の摩擦と返済リスクが普及を遅らせています。企業は収穫時払いモデルを試験的に導入していますが、規模拡大は依然として困難です。その結果、アジア太平洋種子処理市場では、特に市場アクセスが限られた遠隔地区において、普及が不均一となっています。これらの制約は、特に分散した農業市場や十分なサービスが行き届いていない農業市場において、小規模農家が種子処理を一貫して採用する能力を制限します。これにより、メーカーは市場浸透を改善するために、融資、協同購買、および地域密着型流通モデルに依存することになります。
日本およびオーストラリアにおけるネオニコチノイドの規制上の撤退
クロチアニジンおよびチアメトキサムの種子使用に対する日本の段階的禁止と、オーストラリアの継続的な見直しにより、17の主力ブランドにわたる製剤の再構成が強いられています。[3] 代替化学物質のコストは最大32%高く、追加の検証試験が必要となり、短期的な利益率を圧迫しています。流通業者は2026年初頭の供給不足に備えています。これらの変化は、準拠した代替品が規模拡大するまで、アジア太平洋種子処理市場の近期成長を抑制します。製剤再構成コストの上昇と検証要件の長期化は、準拠した代替品の導入を遅らせ、供給圧力を高める可能性があります。これにより、影響を受ける市場における種子処理製品の入手可能性と手頃さが制約される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
殺虫剤がリードし、最も急速に成長殺虫剤は2025年のアジア太平洋種子処理市場の67.7%を占め、2026年から2031年にかけてCAGR 4.4%で成長する見込みです。これは、アジア太平洋の多様な農業システム全体にわたる持続的な害虫圧力と、抵抗性の課題に対応したセグメントの急速な技術進化の両方を反映しています。セグメントの優位性は、広範なピレスロイド抵抗性に対処する低用量全身性コーティングの革新によってますます推進されており、メーカーは有効成分の使用量を30〜50%削減しながらシーズンを通じた効果を維持する精密施用技術を開発しています。この技術転換は、従来の葉面散布が効果を失った綿花および野菜生産システムで特に顕著であり、種子施用技術による抵抗性管理ソリューションを提供できる企業にプレミアム市場機会を創出しています。
殺菌剤処理は第2位の機能セグメントを占め、稲作生産システムにおけるモンスーン関連の病害圧力と、東南アジアの高温多湿な熱帯気候における高付加価値園芸作物での真菌性病原体の増加によって推進されています。殺菌剤セグメントは、複数の作用機序を統合した複合製剤の恩恵を受け、初期シーズンの土壌伝染性病害と作物の定着および収量ポテンシャルを脅かす新興の葉面病原体の両方に対処しています。殺線虫剤の施用は、特にトマトや観賞用植物などの高付加価値作物において専門的だが成長しているセグメントを代表しおり、土壌伝染性線虫が重大な経済的損失を引き起こしています。市場拡大は、改善された施用技術と熱帯土壌条件における有効成分安定性の向上によって推進されています。規制コンプライアンスの枠組み、特にISO 14001環境管理規格および国内農薬登録要件は、すべての機能セグメントにわたる製品開発に影響を与え、効果を維持しながら環境負荷を低減し、輸出市場要件を満たす低影響製剤へと向かっています。



作物タイプ別:
穀物・シリアルが最大シェアを占め、果物・野菜が最も急速に成長穀物・シリアルは2025年の市場シェアの54.7%を占めており、これは当地域の米・小麦生産システムを反映しており、多様な病害虫複合体に対する包括的な種子保護が必要とされています。果物・野菜は2026年から2031年にかけてCAGR 4.5%で成長すると予測されており、輸出市場の拡大とプレミアム品質要件が成長を牽引しています。穀物セグメントは、政府の支援プログラムおよび機械化された施用システムの恩恵を受けており、大規模な農地における種子処理の費用対効果の高い展開を可能にしています。綿花やサトウキビを含む商業作物は、総合的病害虫管理の採用に支えられて安定した成長を維持しており、豆類・油糧種子は食の嗜好がタンパク質豊富な作物へとシフトするにつれて新興の機会を示しています。
果物・野菜セグメントの加速は、消費者の品質に対する期待の高まりと輸出市場のコンプライアンス要件を反映しており、種子処理は国際的な植物検疫基準を満たすために不可欠なものとなっています。芝生・観賞用途は、量的には小規模ながら、美観品質要件と専門的な製剤ニーズにより、プレミアム価格を維持しています。GLOBALG.A.P.認証などの規制枠組みが、輸出志向の果物・野菜生産における種子処理の採用を促進しており、専門製剤に対する持続可能な成長機会を創出しています。

地域分析
中国の種子処理市場
中国は2025年のアジア太平洋地域の種子処理市場において29.1%のシェアを占め、2026年から2031年にかけてCAGR 5.2%で成長すると予測されており、これは同国の農業近代化推進施策および1億6,500万ヘクタールに及ぶ耕作地全体での種子処理展開における規模的優位性を反映している。中国の市場リーダーシップは規模と高度化の両面を反映しており、同国の農業近代化プログラムが大規模農業経営全体にわたる精密種子処理技術およびデジタル施用モニタリングシステムの普及を牽引している。食料安全保障と持続可能な農業に対する政府のコミットメントは種子処理インフラへの投資増加をもたらし、国有企業が国際企業と連携して現地適応型製剤の開発を進めている。地域別の成長パターンでは、機械化農業が効率的な種子処理展開を可能にする東北部諸省での普及加速が見られる一方、南部地域ではプレミアム価格が期待できる特殊作物向け用途に注力しいる。
インドの種子処理市場
インドの市場拡大は、種子処理の効果に対する農家の認識向上、近代的農業慣行の採用拡大、および同国の多様な農業気候条件によって牽引されている。こうした多様な条件は、東部諸州における水稲向け処理から西部地域における綿花およびサトウキビ向け用途に至るまで、特化型種子処理製剤の機会を創出しており、地域固有の作物保護要件と変化する栽培慣行によって支えられている。
アジア太平洋・オセアニアの種子処理市場
東南アジア市場、特にタイ、ベトナム、インドネシアは、輸出志向型農業および技術導入推進施策によって支えられている。タイの投資委員会は種子処理施設を含む農業技術投資として12億米ドルを承認し、ベトナムの農業近代化プログラムは2027年までに種子処理カバレッジを40%向上させることを目標としている。オーストラリアおよび日本は成熟市場を形成しており、プレミアム製品の採用と厳格な規制遵守を特徴とし、両国とも革新的な種子処理ソリューションへの需要を喚起する高度な耐性管理プロトコルを導入してい。オーストラリアのAPVMA登録制度や日本の食品安全委員会基準などの規制枠組みは、高い製品品質を確保するとともに、包括的な規制専門知識を有する既存プレイヤーに有利な参入障壁を形成している。
競争環境
市場集中度
アジア太平洋種子処理市場は2025年に中程度の集中度を示しており、競争は確立された多国籍企業と地域専門企業によって形成されています。市場ダイナミクスは、多様な国内登録要件が小規模プレイヤーへの参入障壁を生み出す中、包括的な製品ポートフォリオと強力な規制能力を持つ企業に有利に働いています。
戦略的差別化は化学ソリューションと精密施用技術にますます集中しており、主要企業は多様な地域ニーズに対応するためR&Dパートナーシップと地域製造能力に多大な投資を行っています。競争の激しさは戦略的パートナーシップと技術ライセンス契約を通じて高まっており、Syngentaのエンドファイトベース製剤のためのIntrinsyx Bioとの協力や、BASFの地域化製品開発のための中国パートナーとの提携がその例として挙げられます。
化学種子処理と精密施用システムにはホワイトスペースの機会が存在しており、確立されたプレイヤーは新興市場ニーズに迅速に対応できる専門バイオテクノロジー企業と農業技術スタートアップからの競争に直面しています。競争優位のための技術展開には、デジタル施用モニタリング、害虫圧力予測のための予測分析、および特定の地域害虫複合体と規制要件に対応するカスタマイズ製剤開発が含まれます。規制コンプライアンスと国内農薬登録要件は、確立された規制能力を持つ企業に有利な市場参入障壁を生み出しています。
アジア太平洋種子処理産業のリーダー企業
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
UPL Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の種子処理市場 このレポートでカバーされる企業
- Syngenta Group
- Bayer AG
- BASF SE
- Corteva Agriscience
- Sumitomo Chemical Co., Ltd.
- UPL Limited
- Novozymes A/S
- FMC Corporation
- Nufarm Ltd
- Crystal Crop Protection Ltd
- PI Industries Ltd
- Albaugh LLC
- Associated British Foods plc
- Certis Belchim BV (Mitsui & Co., Ltd.)
- Koppert B.V.
最近の産業開発事情 アジア太平洋地域の種子処理市場
- 2025年7月:UPLは、Advanta Seeds International Mauritius(子会社)を通じて、中国のWuhan Advanta Seeds Company Limitedを買収しました。この戦略的な動きはUPLの中国種子市場への参入を示すものであり、アジアにおけるプレゼンスを強化するものです。この動きはUPLの種子処理と流通における能力を高め、アジア太平洋地域の種子市場における成長を支援します。
- 2025年5月:BASFの農業部門は、株式上場の準備を進める中、アジアおよびグローバル種子市場への拡大を計画しています。この動きは高成長地域を活用し、作物保護と種子処理技術における地位を強化することを目的としています。
- 2025年3月:Syngenta Australiaは、フザリウム茎基腐病(重大な収量損失の原因となる病害)に対抗するため、小麦および大麦向け種子処理剤VICTRATOを導入しました。TYMIRIUM技術を活用し、初期感染から根と茎を保護します。オーストラリア全土で300回以上のトライアルを実施した後、VICTRATOはリスクの高い地域での播種時に、農業従事者に優れた作物健康状態、改善された穀物品質、より大きな安心感を提供します。
アジア太平洋種子処理市場レポートの範囲
アジア太平洋種子処理市場は、機能別(殺菌剤、殺虫剤、殺線虫剤)、作物タイプ別(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝・観賞用植物)、地域別(オーストラリア、中国、インド、インドネシア、日本、ミャンマー、パキスタン、フィリピン、タイ、その他)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
機能別
| 殺菌剤 |
| 殺虫剤 |
| 殺線虫剤 |
作物タイプ別
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用植物 |
国別
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| ミャンマー |
| パキスタン |
| フィリピン |
| タイ |
| ベトナム |
| アジア太平洋地域その他 |
| 機能別 | 殺菌剤 |
| 殺虫剤 | |
| 殺線虫剤 | |
| 作物タイプ別 | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用植物 | |
| 国別 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| ミャンマー | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| アジア太平洋地域その他 |
市場の定義
- 機能別 - 殺虫剤、殺菌剤、殺線虫剤は種子または苗の処理に使用される作物保護化学品です。
- 施用方法別 - 種子処理とは、播種前の種子または本圃への移植前の苗に作物保護化学品を施用する方法です。
- 作物タイプ別 - これは、シリアル、豆類、油糧種子、果物、野菜、芝生および観賞用作物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合雑草管理(IWM)とは、農業従事者が問題のある雑草を防除する最善の機会を得るために、生育シーズン全体を通じて複数の雑草防除技術を組み込む手法です。 |
| ホスト植物 | ホスト植物とは、有益な微生物と関係を構築し、その定着を助ける植物です。 |
| 病原体 | 疾病を引き起こす生物体です。 |
| ハービゲーション | ハービゲーションとは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)とは、植物および動物から得られた食品または飼料において許容される農薬残留物の最大制限値です。 |
| IoT | モノのインターネット(IoT)とは、相互接続されたデバイスのネットワークであり、他のIoTデバイスおよびクラウドとデータを接続・交換します。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種とは、作物に使用される除草剤に耐性を持つよう遺伝子工学的に改良された植物種です。 |
| ケミゲーション | ケミゲーションとは、灌漑システムを通じて作物に農薬を施用する方法です。 |
| 作物保護 | 作物保護とは、農業作物に損害をもたらす害虫、雑草、植物病害などのさまざまな有害生物から作物収量を守る方法です。 |
| 種子処理 | 種子処理は、種子または苗から種子伝染性または土壌媒介性の有害生物を消毒するのに役立ちます。殺菌剤、殺虫剤、殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸とは、害虫を防除するために作物保護化学品を気体状態で施用することです。 |
| 誘引剤 | 誘引剤とは、害虫を誘引し、毒殺などの様々な方法で駆除するために使用される食物またはその他の物質です。 |
| 接触性殺菌剤 | 接触性農薬は作物の汚染を防止し、菌類病原体と戦います。有害生物(菌類)と接触した時にのみ作用します。 |
| 浸透性殺菌剤 | 浸透性殺菌剤とは、植物に吸収され、その後植物内に移行する化合物であり、病原体による攻撃から植物を保護します。 |
| 集団薬剤投与(MDA) | 集団薬剤投与は、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害し、作物被害と収量損失を引き起こす有害生物です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤とは、発芽した雑草の幼植物が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤とは、種子または苗の出芽(発芽)後に農地に施用して雑草を防除する除草剤です。 |
| 有効成分 | 有効成分とは、農薬製品において害虫を駆除、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 米国農務省は、食料、農業、天然資源および関連課題についてリーダーシップを提供します。 |
| 米国雑草学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関連する研究、教育、および普及活動を促進しています。 |
| 水和性懸濁剤(SC) | 水和性懸濁剤(SC)は、固体の有効成分が水中に分散した作物保護化学品の製剤の一種です。 |
| 水和剤(WP) | 水和剤(WP)とは、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤(EC) | 乳剤(EC)とは、散布溶液を調製するために水で希釈する必要がある農薬の濃縮液状製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に損傷を与えます。これらの損傷は土壌媒介性病原体による植物への侵入を容易にし、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は環境・侵略的生物委員会が所有し、雑草管理に関する全国的な指針を提供します。 |
| 日本雑草学会(WSSJ) | 日本雑草学会(WSSJ)は、研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草の価値の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。価格にインフレは含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と最終化: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を把握するために、様々なレベルと職務にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




