
アルミニウム市場規模とシェア
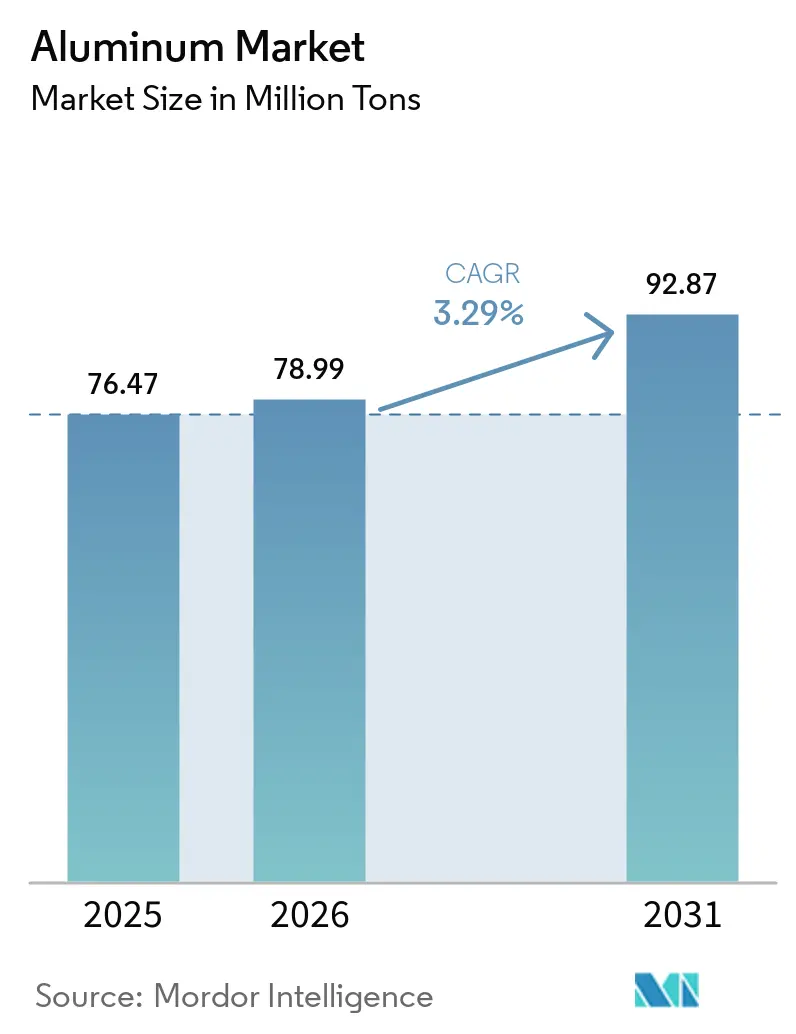
Mordor Intelligenceによるアルミニウム市場分析
アルミニウム市場規模は、2026年の7,899 ミリオン トンから2027年には8,159 ミリオン トンに成長し、2027年から2032年にかけて3.02%のCAGRで2032年までに9,468 ミリオン トンに達すると予測されています。
インドにおける公共インフラ整備、自動車向けアルミニウム使用強度の向上、ソーラーフレーム需要の拡大が数量基盤を広げています。自動車部品設計と統合型ソーラーフレーム生産は、その需要を特定の変換能力と結びつけています。リサイクル投資は使用可能なスクラップ投入量を拡大できますが、原料コストが追加設備能力だけで得られる収益を制限しています。2026年2月に始まったイラン紛争とホルムズ海峡の海上輸送混乱により、欧州のエネルギーコストリスクが高まりました。欧州の変換マージンは、電力コストおよびカーボンボーダーコストが世界基準の金属収益に対して上昇する際に特に圧力を受けています。
レポートの主要ポイント
- 加工タイプ別では、押出が2026年のアルミニウム市場シェアの35.06%をリードし、鋳造は2027年から2032年にかけて3.3%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業別では、建築・建設セグメントが2026年のアルミニウム市場規模の25.92%のシェアをリードし、2027年から2032年にかけて4.2%のCAGRで最も速く成長すると予測されています。
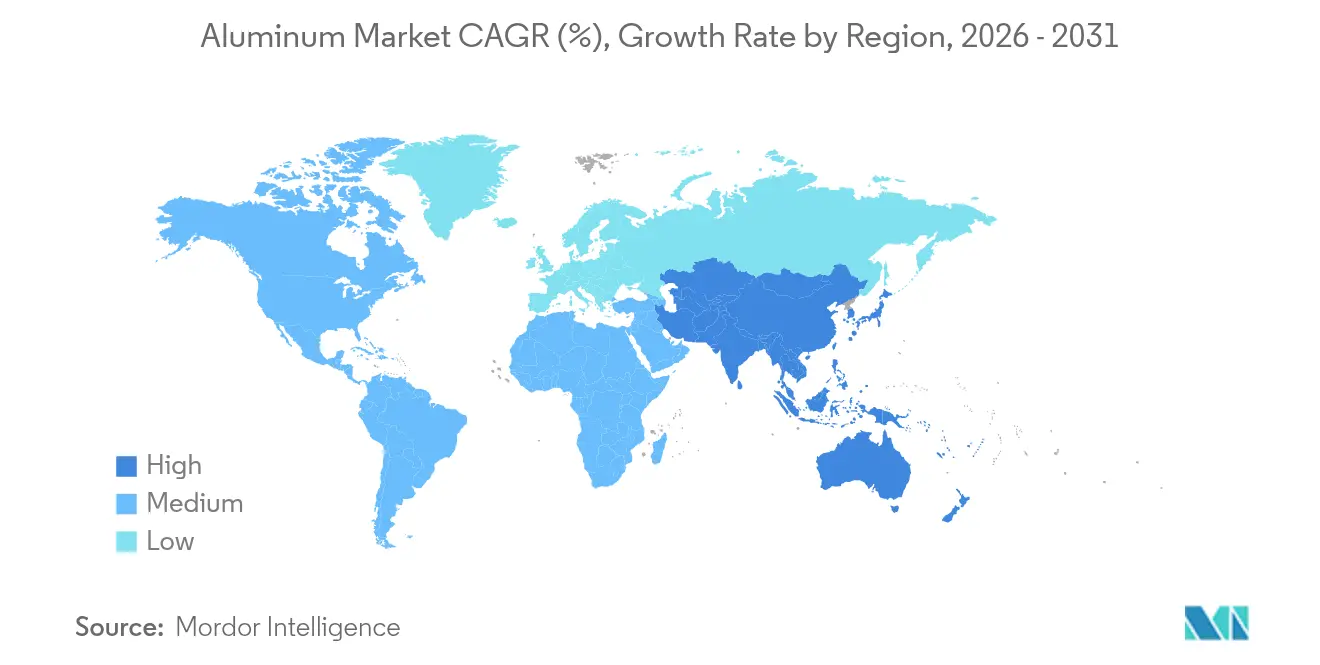
- 地域別では、アジア太平洋が2026年の世界の加工アルミニウム需要の69.74%をリードし、2027年から2032年にかけて3.25%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アルミニウム市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV主導の軽量化需要の急増 | +1.1% | 欧州の乗用車市場 | 中期(2〜4年) |
| アジア太平洋インフラブーム | +1.3% | インドの国家インフラネットワーク | 中期(2〜4年) |
| 再生可能エネルギー向けアルミニウム需要 | +0.9% | インドおよびトルコ | 中期(2〜4年) |
| 持続可能なパッケージングへのシフト | +0.7% | ブラジルおよびセネガル | 短期(2年以内) |
| 水素対応グリーン製錬能力 | +0.2% | バーレーンのAlba製錬所 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導の軽量化需要の急増
電気自動車(EV)の軽量化は、材料使用強度の向上とスペースをより効率的に活用する部品設計を通じてアミニウム需要を創出しています。欧州の乗用車1台当たりの平均アルミニウム含有量は、2005年の121キログラムから2025年11月までに229キログラムへとほぼ倍増しました。[1] 同じTransport & Environmentのレポートは、欧州のバッテリー電気自動車1台当たりの平均アルミニウム含有量が2035年までに275キログラムに達すると予測しています。2025年度の取り組みにおいて、アイシンはトヨタ自動車の電気自動車が衝突管理のために同社の軽量かつスペース効率の高いアルミニウム製ロッカー材を採用したと報告しました。部品サプライヤーにとって、衝突管理のパッケージング制約を解決することは、部品設計および車両組立数量の両面からEVプログラムへの参入経路を生み出します。
アジア太平洋地域のインフラブーム
インフラ更新は、新規建設だけでなく既存の輸送ネットワーク内においてもアルミニウム需要を創出しています。インドの財務大臣は、継続的なインフラ推進の一環として、2026〜27年度の公共資本支出総額を12兆2,000億インドルピー(1,330億米ドル)に増額することを提案しました。2025年7月までに、コルカタ地下鉄は南北メトロ路線の19.6キロメートル区間において、鋼製第三軌条をアルミニウム製第三軌条への交換を完了しました。この作業は、日常運行に影響を与えることなく、商業運行のない夜間時間帯に実施されました。アルミニウム製第三軌条の改修は、事業者の夜間アクセス時間枠に適合する必要があるため、実行可能な設置順序が材料交換作業の実施可能範囲を制約します。
再生可能エネルギー向けアルミニウム需要
国際アルミニウム協会の2026年評価によると、太陽光発電の普及拡大がアルミニウム製モジュールフレームおよびラッキングシステムへの需要を高めています。インドの太陽光発電設備容量は2024年の97.86GWから2025年には135.81GWに増加しました。CWエネルジのアンタルヤ・アルミニウムフレーム製造施設は2025年5月15日までに量産を開始し、2026年上半期の月間生産能力として1,000トンを報告しました。同社は2026年6月の報告時点で最初の輸出出荷を完了していました。生産量の80%が内部需要向けに設計され、20%が輸出向けに計画されていることから、フレーム変換需要の大部分はCWエネルジ自身の事業向けであり、外部販売チャネルは限定的です。
持続可能なパッケージングへのシフト
認証調達は、アルミニウムパッケージングサプライヤーに物理的な缶の仕様を超えた競争経路を提供します。2026年3月16日、BallはGrupo Marizaと提携し、アルミニウム・スチュワードシップ・イニシアティブ(ASI)認証アルミニウムを使用したブラジル初の缶入りジュース「Nutrinéctar」を発売しました。[2] この缶にはASI責任あるアルミニウム調達ラベルが付与され、素材の主張をパッケージ製品に直接結びつけました。このような製品を拡大するには、連続する缶の納品を通じてその特定の調達主張を維持できるサプライヤーの役割が求められます。
アルミニウム市場の抑制要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー価格の変動性 | -0.7% | 欧州連合の主要市場 | 短期(2年以内) |
| カーボンボーダー調整コストとESGスクルーティニー | -0.4% | 欧州連合の輸入先 | 中期(2〜4年) |
| 缶向けグラフェンコーティング鋼の脅威 | |||
| 情報源: Mordor Intelligence | |||
エネルギー価格の変動性
2026年2月に始まったイラン紛争とホルムズ海峡の海上輸送混乱により、欧州のエネルギーコストリスクが高まりました。欧州アルミニウム協会は、欧州連合(EU)の主要市場における卸売電力価格が2026年2月28日から3月初旬にかけて約20〜30%上昇したと報告しました。[3] 同協会は、アルミニウムが世界的に価格設定されているため、欧州の生産者および川下メーカーはエネルギーコストの上昇を転嫁できないと述べました。このミスマッチは、需要が存在する場合でも追加の加工金属を供給する経済性を弱める可能性があります。2025年、Norsk Hydro ASAは主に固定価格で最長20年の製錬所電力契約を活用し、デリバティブを補完的に用いてボラティリティを管理しました。保護されていない変換活動は、電力料金の上昇が金属加工から得られるマージンを吸収するという残余リスクに直面しています。
カーボンボーダー調整コストとESGスクルーティニー
EU炭素国境調整メカニズム(CBAM)は、欧州サプライチェーンに参入するアルミニウムに別途コストリスクを加えます。2026年1月1日から、50メートリックトンを超えるCBAM対象品を輸入するEU輸入業者またはその間接税関代理人は、認定申告者資格を申請する必要があり、認定申告者は証書を購入します。アルミニウムは対象品に含まれており、これにより適格輸入フローに対する業務上の義務が生じます。欧州アルミニウム協会は2025年7月、2026年1月に予定されているプレミアムが欧州における原材料および最終顧客コストを引き上げると警告しました。収益が世界基準に連動しているため、高いエネルギーコストおよび規制コストにさらされている欧州の生産者は、予想される原料コスト増加をマージン縮小という形で負担することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
アルミニウム市場セグメント分析
加工タイプ別:
規模とプロセス投資が変換を形成する押出は2026年のアルミニウム市場規模の35.06%のシェアを占めました。最大セグメントの操業規模は、Norsk Hydro ASAが2025年に押出事業部門で97万8,000メートリックトンの外部販売を達成したことで示されています。ハイドロのジョージア州ゲインズビル施設では、代替HybrEx押出ラインが2026年2月に稼働を開始しました。設備サプライヤーのSMSグループは、このハイブリッドドライブが従来の押出プレスと比較してエネルギーを30%以上削減すると説明しました。この更新は、既存の生産フットプリント内で設備更新を通じて変換コスト競争力を追求できることを示しており、商業的な余地を生み出しています。
鋳造は2027年から2032年にかけて3.3%のCAGRで最も速く成長するセグメントと予測されています。2026年9月までに、ボルボ・カーズはスウェーデンのトルスランダ工場でビューラー製ダイカストセル2基を使用し、EX60用の一体型アルミニウム製リアアンダーボディを生産していました。この部品は従来の製造・組立部品約100点を置き換えました。神戸製鋼所は2026年7月、主に民間航空機および防衛顧客向けに大安工場のアルミニウムおよびマグネシウム砂型鋳造能力を拡大することを決定し、2028年に量産を予定しています。自動車構造用ダイカストと航空機用砂型鋳造は、鋳造所の投資を異なる設備と顧客プログラムに向けています。
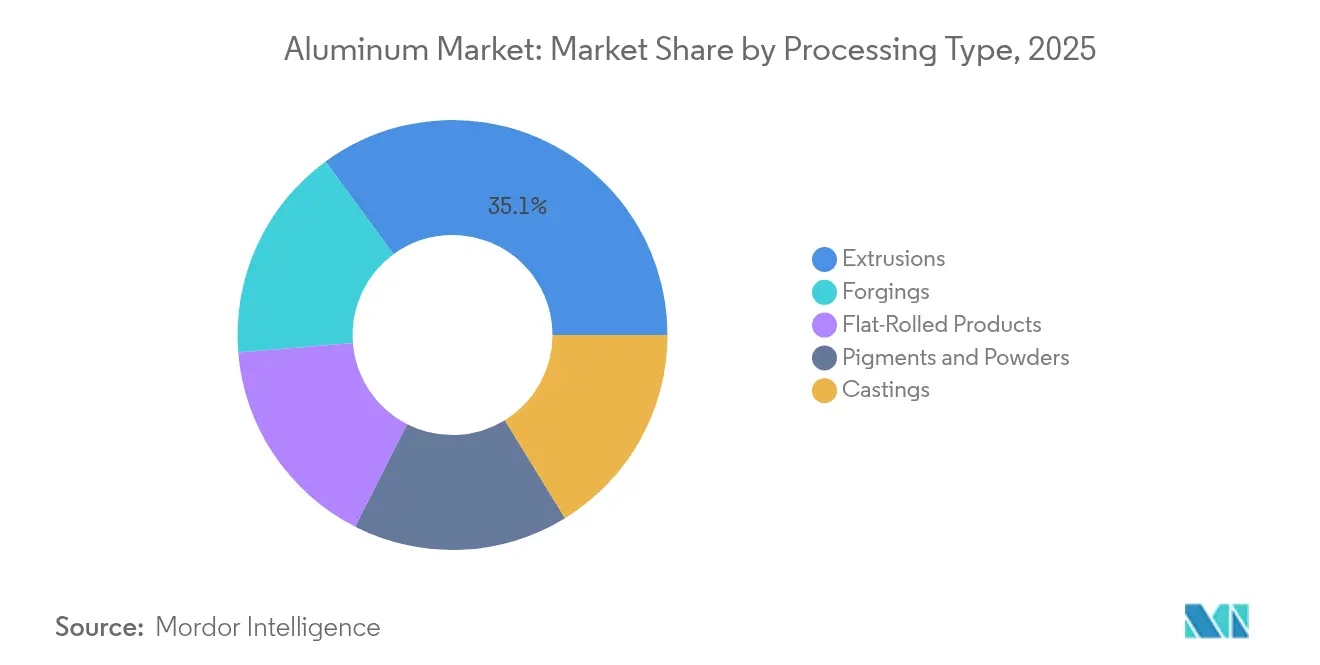
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
建設が需要をプロジェクト納品に結びつける建築・建設は2026年のアルミニウム市場シェアの25.92%を占め、2027年から2032年にかけて4.2%のCAGRで最も速く成長するセグメントと予測されています。RUSALは、2025年に北米でインフラプロジェクトがアルミニウム需要を増加させたと報告しました。欧州の建設市場は、潜在的な住宅需要と政府支出の増加が活動を支えることで安定しました。中国の建設セクターはその年も引き続き低迷しました。北米の公共事業と欧州の住宅回復は、国内建設サイクルが乖離する際に建設向け販売への別々の経路を提供します。
建設需要はまた、材料加工と設置責任を結びつけるプロジェクト固有のファサードパッケージを通じてアルミニウムに波及します。TGMはアイントホーフェンのユーロスタテタワーにレイナーズ・アルミニウムのElementFaçade 7を設置し、フロアごとに58の組立済みコンポーネントと自然換気用の統合窓を使用しました。2026年2月、デベロッパーのVan Deursen Groupは建設完了を報告し、プロジェクトの479戸のアパートと1階の商業スペースの大部分が使用中であることを明らかにしました。AFIはアルミニウム押出メーカーが支援するアルミニウムファサード施工業者です。この商業的な展開は、加工プロファイルの供給から、建設請負業者が一つの専門業者に委託できるファサードパッケージの納品へと拡張しています。
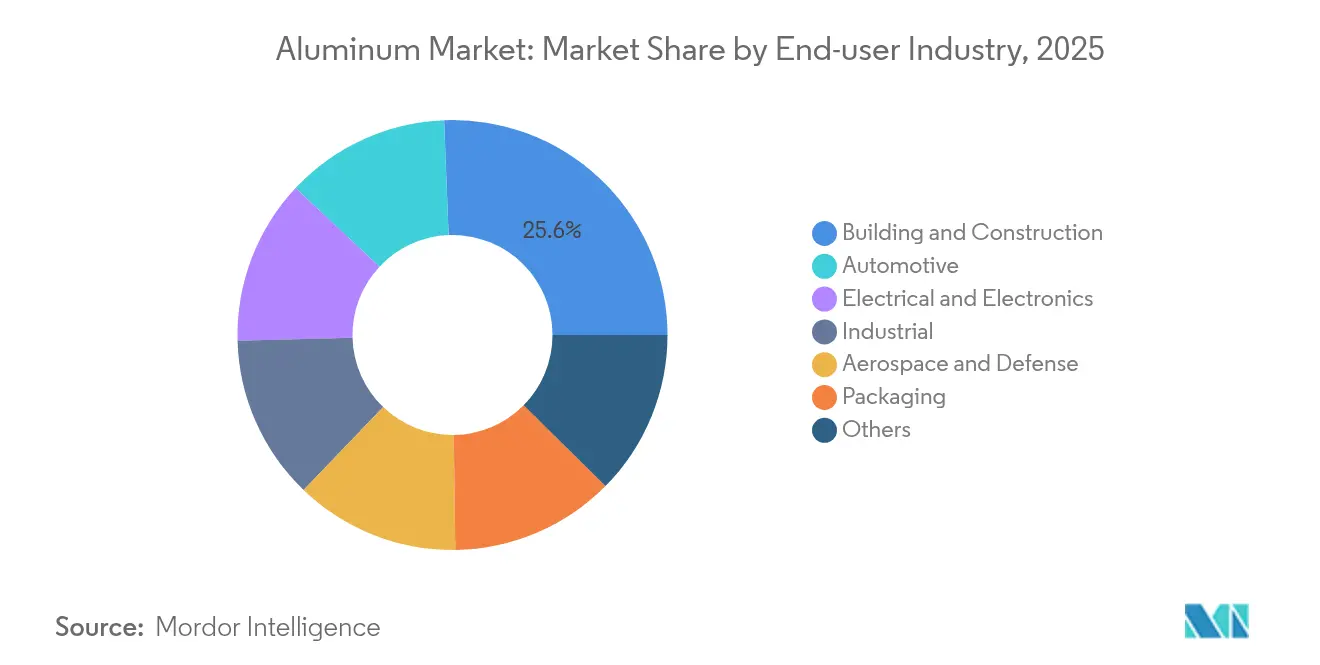
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋アルミニウム市場
アジア太平洋は2026年のアルミニウム市場シェアの69.74%を占め、2027年から2032年にかけて3.25%のCAGRで最も速く成長する地域と予測されています。RUSALは、中国の一次アルミニウム消費量が2025年に3.4%増加して4,650万メートリックトンに達し、地域内に大きな国内需要基盤を提供したと報告しました。同生産者はこの増加を政府のインセンティブ措置に起因するものとし、政策に支えられた消費基盤への拡大を結びつけました。インドネシアの生産者イナルムは、2026年1〜8月の全社アルミニウム販売が2025年同期とほぼ横ばいであったと報告しました。
北米では、米国とカナダの2025年の暫定需要推計に国内生産者出荷量と輸入量が含まれました。押出需要は3.1%減少した一方、板・プレート、箔、電線・ケーブル需要は緩やかな成長を示しました。欧州では、主に軟包装および家庭用途に使用される60マイクロメートル未満のアルミニウム箔の生産量が2025年に2024年比で3%増加しました。その箔カテゴリーの需要は第4四半期に弱まり、通年の生産結果と年末の購買状況が乖離しました。ノルウェーでは、スタットクラフトとAlcoaが2026年6月に電力協定に署名し、AlcoaのリスタアルミニウムプラントのAlcoaの継続操業を支し、確保された電力に供給を固定しました。
南米では、ブラジルの電力セクターにおけるアルミニウム消費量がANEELオークションによる送配電投資に牽引されて2025年に10.2%増加しました。チリでは、法律で定義されたパッケージング生産者がアルミニウム包装廃棄物の回収・リカバリー義務をカバーする管理システムに参加することが義務付けられています。アラブ首長国連邦(UAE)を拠点とするEmirates Global Aluminium PJSC(EGA)は、2026年上半期の世界鋳造金属生産量が2025年上半期の142万メートリックトンに対して101万メートリックトンであったと報告しました。これは主に、イランによるアブダビ・ハリファ経済区への攻撃により2026年3月28日に操業停止を余儀なくされたアル・タウィーラ生産の減少を反映しています。2026年9月30日、EGAとガルフテイナーはUAE東海岸の輸出ルーティングの見通しについて合意し、ガルフテイナーが港湾能力を開発することになりました。中東・アフリカの輸出顧客にとって、供給の信頼性は製錬所の回復と使用可能な港湾チャネルの開発の両方にかかっています。
規制の枠組みと見通し
選定された管轄区域の比較は、各国の顧客にサービスを提供するアルミニウムサプライヤーにとっての生産および市場アクセス要件のコストと予測可能性を評価しています。中国は2025年に97のアルミニウム製錬事業体を国家炭素市場のクォータ管理に含めました。米国では、附属書I-Aの関税が2026年4月6日から、製品および原産地の例外を条件として、消費のために輸入された、または倉庫から消費のために引き出された物品に適用されます。同じ輸入条件の下、暫定的な附属書I-Cのスケジュールは、特定の製品および原産地の例外を条件として、2026年6月8日から2027年12月31日まで適用されます。
規制テーブル
| 決定要因 | 中国 | 米国 | ドイツ | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 生態環境部 | 税関行政のための税関国境保護局(CBP);監視のための商務省 | EU枠組みのための欧州委員会 | 財務省、炭素市場担当特別事務局(SEMC)(初期実施) | 南アフリカ歳入庁 |
| 主要な手段または方向性 | 国家排出量市場;リスト掲載製錬所への強度ベースの2026年無償割当 | 附属書I-Aに対して50%、附属書I-Cに対して25%の追加関税(製品および原産地の例外を条件とする) | 対象輸入品に対する認可および証書コスト;対象生産者に対する無償割当保護の段階的縮小 | 法律第15.042/2024号、ブラジル排出量取引制度(SBCE);一次アルミニウムに対する提案されたモニタリング・報告・検証(MRV) | 炭素税法;法定税率の段階的引き上げ |
| 商業的影響 | 対象製錬プロセスの排出量コンプライアンス | 製品および原産地の例外を条件とした附属書I-Aに対する50%および附属書I-Cに対する25%の追加関税 | 適格輸入品に対する認可および証書コスト;対象生産者に対する無償割当保護の段階的縮小 | 提案された一次アルミニウム対象範囲に向けた報告準備 | 閾値および控除を条件とした適格施設への排出量賦課金 |
| 現在の政策魅力度 | 中程度 | 低い | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | |||||
無償割当と変更のない2026年の方法は中国における近期の継続性を支えている一方、ドイツは2026年から2038年にかけてCBAM対象セクターに対するETS無償保護の段階的撤廃に直面しています。米国の関税スケジューは、2026年7月20日に商務省に対して承認された国内投資計画向けの低関税一次アルミニウム輸入を確立するよう指示した方向性と並存しており、年間数量は完成プロジェクト生産量の見込み、2029年1月20日までの建設開始コミットメント、および投資額で制限された改修救済措置に連動しています。ブラジルの2026年7月の提案は、2027年から一次アルミニウムのモニタリング・報告・検証を追加するものであり、排出量上限および調整義務とは別のコンプライアンス作業の段階です。南アフリカの適格施設は、2027年から2030年にかけて制定された法定税率引き上げに直面しており、閾値と控除がそれらの表面税率が個別の負債にどのように換算されるかを決定します。
バリューチェーンの段階
バリューチェーンの比較は、原料の入手可能性、金属生産、川下変換を各段階の収益と制約と結びつけています。Alcoaの未監査の2025年セグメント数値には、37億1,000万米ドルの第三者向けアルミナ販売と21億1,000万米ドルのセグメント間アルミナ販売が含まれていました。2025年、Emirates Global Aluminium PJSCは、ギニアが基本協定を終了しギニア・アルミナ・コーポレーション(GAC)の採掘ライセンスを取り消した後、オーストラリア、ガーナ、ブラジルから代替ボーキサイト供給オプションを確保しました。2026年10月5日、EGAはコンパニー・デ・ボーキサイト・ド・ギニーとの更新された協定に基づく最初のボーキサイト出荷が、8月下旬にカムサールで積み込まれた後、UAEに向けて輸送中であると報告しました。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ボーキサイト採掘とアルミナ精製 | Alcoa Corporation、Rio Tintoなどの採掘・精製業者 | ボーキサイトおよび精製アルミナの販売 | 個別のライセンス供給源への依存 | ボーキサイト供給源の多様化と調達オプションの維持 |
| 一次製錬と鋳造 | Alcoa Corporation、Rio Tintoなどの製錬業者 | 一次金属および鋳造製品の販売 | 使用可能なアルミナ供給と製錬ニーズの整合 | 代替精製原料供給源の維持 |
| リサイクルと再溶解 | Norsk Hydro ASA、Novelis Inc.などのリサイクル業者 | リサイクル製品の販売と加工価値 | 完成品需要に対するスクラップコストの圧力 | 低品位スクラップへのアクセスを広げるための選別改善 |
| 圧延と押出 | Novelis Inc.などの圧延業者;Norsk Hydro ASAなどの押出業者 | 製品販売;Novelisの変換プレミアム | 金属価格リスクと並行した変換コストの回収 | 金属パススルーと変換価格設定の分離 |
| 情報源: Mordor Intelligence | ||||
Novelisの2026年度価格モデルは、ほぼすべての平板圧延製品について、変換コストとマージンをカバーする変換プレミアムからアルミニウムパススルーを分離しました。ハイドロは2025年に、最終製品需要の低迷とスクラップ市場の逼迫から、リサイクル押出インゴットおよびファウンドリーアロイのマージンへの圧力を報告しました。Novelisも2025年度にスクラップ競争の激化とスクラップ使用メリットの低下を報告しましたが、その後特定のスポットスクラップスプレッドが改善しました。選別能力は、原料競争が再溶解のメリットを圧縮する際に使用可能なスクラップグレードを広げることでリサイクル価値を保護できます。
競争環境
競争構造は、数百万メートリックトン規模の生産者販売と低炭素アルミニウムを中心に構築された顧客固有の供給協定を組み合わせています。Aluminum Corporation of China Limited(Chalco)は2025年に自社生産の一次アルミニウムおよび合金を807万メートリックトン外部販売し、前年比6.18%増加しました。China Hongqiao Group Limitedは2026年上半期にアルミニウム合金製品を約281万メートリックトン販売し、2025年同期比で約3.3%減少しました。2025年、Norsk Hydro ASAは欧州のケーブルメーカーNKTとパートナーシップを締結し、低炭素アルミニウムの供給を保証しました。ケーブルメーカーにとって、この供給コミットメントは金属の低炭素仕様を合意された顧客関係に結びつけており、大量販売モデルを超えるものです。
2026年9月28日、Rio Tintoは北米の押出顧客向けに、ブリティッシュコロンビア州ラングレーのRevoCastが生産するビレットを独占的にマーケティングすることに合意しました。2026年8月に稼働したRevoCastの施設は、Rio Tintoの一次アルミニウムとリサイクルアルミニウムを組み合わせており、鋳造業者の役割とマーケターの役割を分離しています。RUSALは2025年上半期に自動車およびパッケージング用途向けの高リサイクル含有量合金の工業生産を開始しました。この協定により、専門鋳造業者はRio Tintoのマーケティングを通じて押出顧客への経路を得る一方、RUSALは合金開発を通じて自動車およびパッケージング向けの提案を拡大します。
2026年9月10日、Emirates Global Aluminium PJSC(EGA)はイタリアのアルミニウムリサイクル業者Eco Greenの80%株式の取得を完了しました。スカッピーニ家は少数株主権と経営職を維持しました。Eco Greenにより、EGAはUAE、米国、ドイツ、イタリアにわたる年間40万メートリックトン超のリサイクル能力を報告しました。2026年以降の対象EU向けアルミニウムフローについては、カーボンボーダー義務とETS無償保護の段階的撤廃がサプライヤー選定に規制上の側面を加えます。EGAは取得した生産拠点を通じて欧州のリサイクル金属顧客に対して競争でき、規制上のリスクは適用される輸入または生産段階で決定されます。
アルミニウム産業リーダー
-
Aluminum Corporation of China Limited (Chalco)
-
China Hongqiao Group Limited
-
Norsk Hydro ASA
-
Rio Tinto
-
RUSAL
- 注:主要企業の掲載順は順位を示すものではありません。
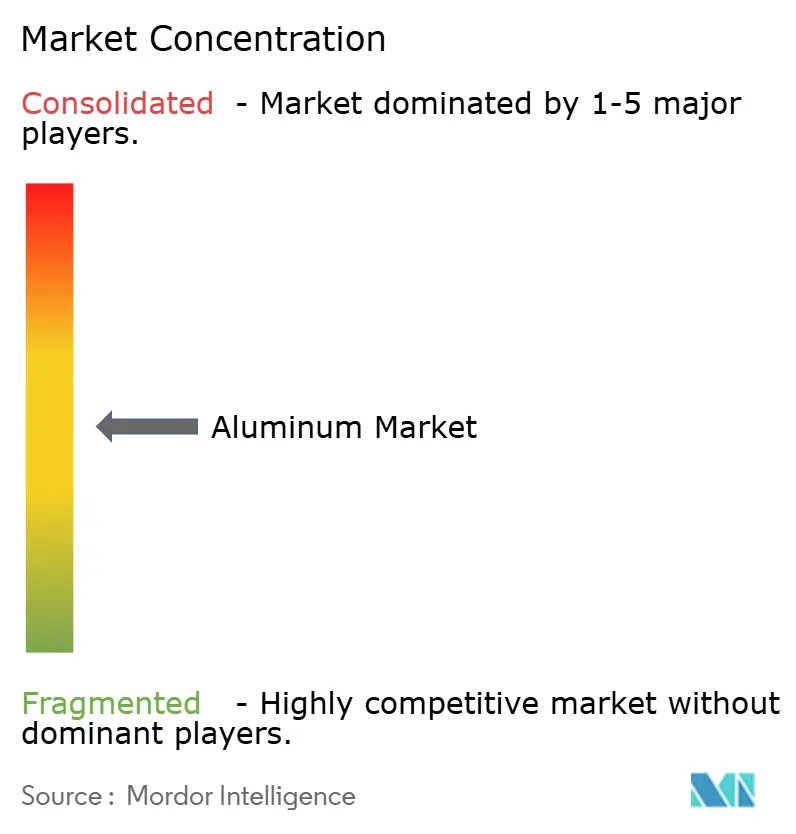
アルミニウム市場 このレポートでカバーされる企業
- Alcoa Corporation
- Aluminium Bahrain B.S.C. (Alba)
- Aluminum Corporation of China Limited (Chalco)
- China Hongqiao Group Limited
- East Hope Group
- Emirates Global Aluminium PJSC
- Novelis Inc.
- Norsk Hydro ASA
- Rio Tinto
- RUSAL
- Xinfa Group
- Vedanta Aluminium
- Century Aluminum Company
市場参加者にとっての主要な機会
この機会は、カナダ連邦プロジェクト向けの適格アルミニウム製品とEU顧客向けのリサイクル可能パッケージングを比較しています。カナダの政策は2025年12月16日から、税込みで少なくとも2,500万カナダドル(1,818万米ドル)の対象連邦建設および防衛物資契約に適用されています。アルミニウムの予想使用量が25万カナダドル(181,845米ドル)に達する場合、枠組みの対象範囲と承認された例外を条件として、カナダ産アルミニウムが必要とされます。板・プレート以外の材料については、含有される一次アルミニウムの最大量がカナダで生産されている必要があり、板・プレートはカナダ産一次アルミニウムの割合を問わず適格となります。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 連邦建設向け原産地適格押出品 | カナダ材料条件が対象連邦建設に適用される | カナダ連邦バイヤーにサービスを提供する建設請負業者 | 適格プロファイルと材料原産地証明を組み合わせる | 後続の加工を通じた原産地の確立 | 適格カナダ産一次アルミニウム押出生産者および加工業者 |
| 防衛物資向け適格板・プレート | 対象カナダ衛契約には適格アルミニウムが必要 | カナダ連邦防衛物資を供給する請負業者 | 適用されるカナダ産一次アルミニウム含有量テストを中心に板・プレートの提案を構築する | 各契約の対象範囲との材料適格性の整合 | 適格カナダ産一次アルミニウムを使用する板・プレートサプライヤー |
| リサイクル適格アルミニウムパッケージング | EU規則2025/40が2026年8月に段階的適用を開始;全パッケージングのリサイクル可能性要件が2030年から適用 | EUのパッケージング生産者およびブランドオーナー | 適用されるリサイクル可能性基準に対して検証されたアルミニウムフォーマットを開発する | 完成フォーマットのリサイクル可能性の実証 | 基準を満たすことができるアルミニウムパッケージング変換業者 |
| 情報源: Mordor Intelligence | |||||
例外には、関連大臣の承認と共通サービスプロバイダー調達に対する追加承認が必要であり、文書化された全体コスト増加が少なくとも25%、公益、カナダでの入手可能性または品質の不足、重要な防衛または国家安全保障機器の遅延、および商業用または軍用の既製品が対象となります。EU規則2025/40は2026年8月12日に段階的適用を開始し、2030年からすべてのパッケージングがリサイクル可能であることを要求しています。両制度にわたる中心的な機会は、完成品が適用される適格性テストを満たすという証拠に裏付けられたアルミニウム製品供給です。カナダ連邦プロジェクトは、原産地規則が2025年12月16日から適用されているため、より近い機会であり、EUの全パッケージングリサイクル可能性テストは2030年から適用されます。
最近の産業開発事情 アルミニウム市場
- 2026年10月:Novelis Inc.はアラバマ州ベイミネットのアルミニウムリサイクル・圧延工場で最初のコールドミルコイルを生産しました。試運転が継続しており、商業出荷は2027年第2四半期に予定されています。
- 2026年10月:Rio Tintoとオーストラリアおよびタスマニア州政府は、タスマニア北部のベルベイ・アルミニウムの2031年末までの継続操業を確保することで合意しました。
- 2026年9月:ボルボ・カーズはスウェーデンのトルスランダ工場でビューラー・カラット840ダイカストセル2基を使用し、EX60の一体型アルミニウム製リアアンダーボディの量産を開始しました。
アルミニウム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
アルミニウム市場は、世界で消費されるアルミニウム製品の年間数量(トン)を測定しています。レポートの加工分類およびエンドユーザー産業全体にわたるアルミニウム製品の需要をカバーしています。
スコープの除外:ボーキサイトおよびアルミナ、原料として別途販売されるアルミニウムスクラップ、アルミニウムを含む完成品、および別途販売される加工、設置、リサイクルまたは修理サービスは除外されます。
セグメンテーションの概要
- 加工タイプ別
- 鋳造品
- 押出品
- 鍛造品
- フラットロール製品
- 顔料および粉末
- 最終ユーザー産業別
- 自動車
- 航空宇宙・防衛
- 建築・建設
- 電気・電子
- 包装
- 産業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
国際アルミニウム協会の統計、米国地質調査所の鉱物商品サマリー、アルミニウム貿易に関する国連コムトレードの記録、世界銀行の商品市場データなどの公開ソースは、アナリストが生産、貿易、価格、材料フローを調査するのに役立ちます。これらのソースは、世界の年間需要とアルミニウム製品の地域間移動を確認するための独立したシグナルを提供します。
企業の年次報告書と投資家向け資料は出荷トレンドと最終市場のエクスポージャーを明確にし、信頼性の高いビジネスプレスは公開統計との比較のために設備能力の変化と重要なイベントを追跡するのに役立ちます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューとサーベイ
構造化インタビューとサーベイには、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたるアルミニウム主要消費産業の一次生産者、二次加工業者、ファブリケーター、ディストリビューター、バイヤーが含まれます。回答者は、製品フロー、最終用途需要、地域シェアに関する二次ソースの解釈をテストし、出荷と消費の記録方法の相違点を明確にします。証拠が欠落または不整合な場合、アナリストはギャップを文書化し、知識のある参加者に明確化を求め、推計に使用する前に貿易、生産、企業開示と回答を比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
トップダウンモデルは、公表された消費量および出荷量の指標から世界の年間加工アルミニウム需要トン数を推計し、選定された生産者およびファブリケーターの出荷集計と合計を照合します。車両生産とアルミニウム使用強度、建設活動、パッケージング生産量、電力インフラ投資、アルミニウム製品の貿易が需要の説明と予測に役立ちます。生産とスクラップ使用の指標は、一次供給と製品総供給量を区別するのに役立ちます。シナリオ分析はこれらのドライバーを最終市場活動と供給条件の代替仮定の下での予測に変換し、サンプリングされたサプライヤーとチャネルの確認が示唆される製品数量が妥当かどうかをテストします。製品、最終用途、地域シェアは出荷、貿易、最終市場の証拠から構築され、同じアルミニウムが連続する加工段階を経て移動する場合に一度だけカウントされるよう調整されます。サンプリングされた集計またはソースシリーズが不完全な場合、アナリストはカバレッジギャップを記録し、最も近い比較可能な公開指標を使用し、合理的な代替案の影響をテストします。インタビューは予測が確定される前に変数レベルの仮定を確認できます。
データ検証と更新サイクル
アナリストは生産、貿易、出荷、最終用途のシグナルにわたって市場合計とセグメントシェアを三角測量し、カバレッジ、タイミング、単位の重要な差異を調査します。独立した指標に対して外れ値と前年比の動きを確認し、承認前に異常を修正または説明し、主要な定義または報告された変更が不明確なままの場合はソースに再連絡します。このシリーズは毎年更新され、重要なイベントが供給または需要を変化させた場合はサイクル間に再検討され、新鮮な納品前パスで再度レビューされます。
Mordor Intelligenceのアルミニウム市場規模算定と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。アルミニウム市場は、世界で消費されるアルミニウム製品の年間数量(トン)を測定しています。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。生産とスクラップ使用の指標は、一次供給と製品総供給量を区別するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8,159 ミリオン トン(2027年) | |
| 市場調査出版社A | 7,500 ミリオン トン(2025年) | 2025年のベースでは、この推計は本レポートの2027年値8,159 ミリオン トン(2年後)を8.1%下回っています。報告されたベースイヤーは比較年より早く、記載された予測期間は市場の継続的な成長を示しています。 |
| 生産者年次報告書A | 7,350 ミリオン トン(2025年) | 2025年のベースでは、この推計は本レポートの2027年値8,159 ミリオン トン(2年後)を9.9%下回っています。この推計は一次アルミニウム需要をカバーしており、リサイクルアルミニウムを含む加工製品の総需要よりも狭い材料基盤です。 |
Mordor Intelligenceのアナリストは、生産、貿易、出荷、最終用途のシグナルにわたって市場合計とセグメントシェアを三角測量し、カバレッジ、タイミング、単位の重要な差異を調査します。
レポートで回答される主要な質問
アルミニウム市場の規模と成長見通しは?
規模は2027年に8,159 ミリオン トン、2032年までに9,468 ミリオン トンと予測されており、2027年から2032年にかけて3.02%のCAGRです。
加工アルミニウムの需要を牽引しているものは何ですか?
EV軽化、インフラ、ソーラーフレーム、認証パッケージングが需要ドライバーです。インドの太陽光発電設備容量は2025年に135.81GWに達しました。
世界の加工アルミニウム需要をリードしている加工タイプはどれですか?
押出が2026年に35.06%のシェアでリードし、鋳造は2027年から2032年にかけて3.3%のCAGRで最も速く成長すると予測されています。
主要なアルミニウムサプライヤーはどの企業ですか?
主要サプライヤーには、Aluminum Corporation of China Limited(Chalco)、China Hongqiao Group Limited、Norsk Hydro ASA、Rio Tinto、RUSALが含まれます。
アルミニウム加工業者にとっての主要な課題は何ですか?
エネルギーコストのボラティリティが変換経済性を圧迫しています。欧州アルミニウム協会は、2026年2月28日から3月初旬にかけてEUの主要市場における卸売電力価格が約20〜30%上昇したと報告しました。
加工アルミニウム需要が最も集中しているのはどこですか?
アジア太平洋が2026年に69.74%のシェアを占め、2027年から2032年にかけて3.25%のCAGRで成長すると予測されており、最も速い地域ペースです。