
交流(AC)モーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.89 十億米ドル |
| 市場規模 (2031) | 22.24 十億米ドル |
| Growth Rate (2026 - 2031) | 3.32 % |
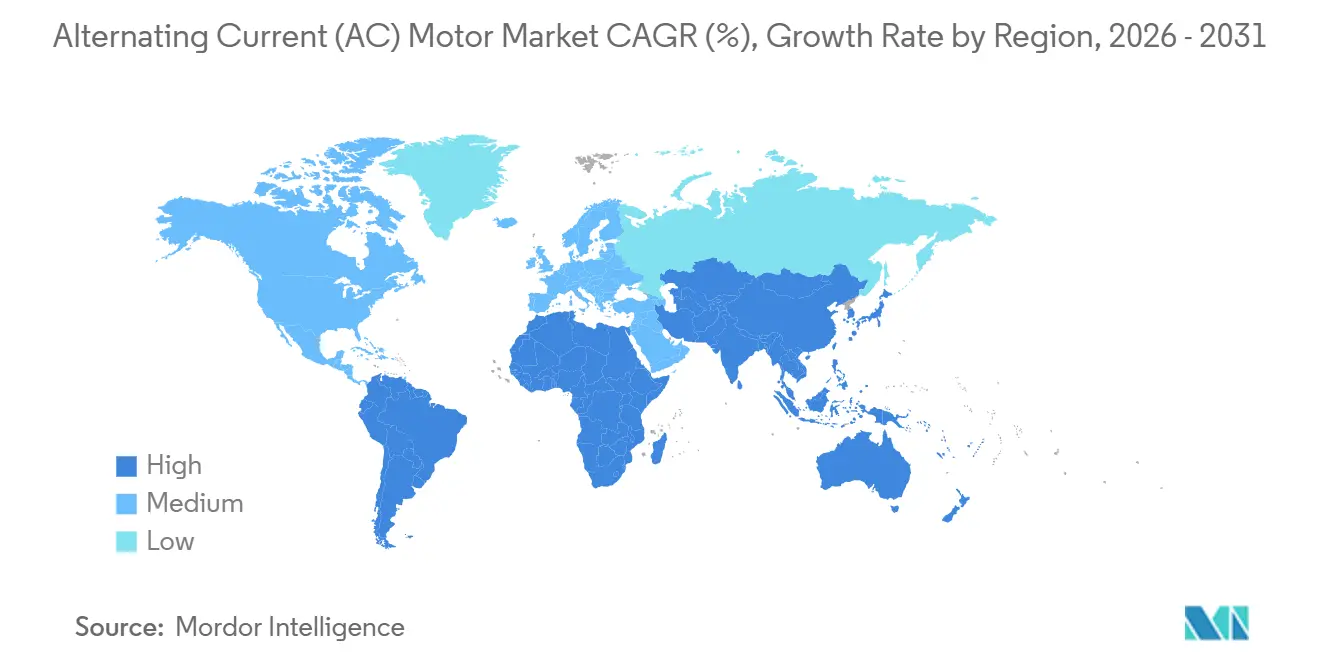
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アフリカ |
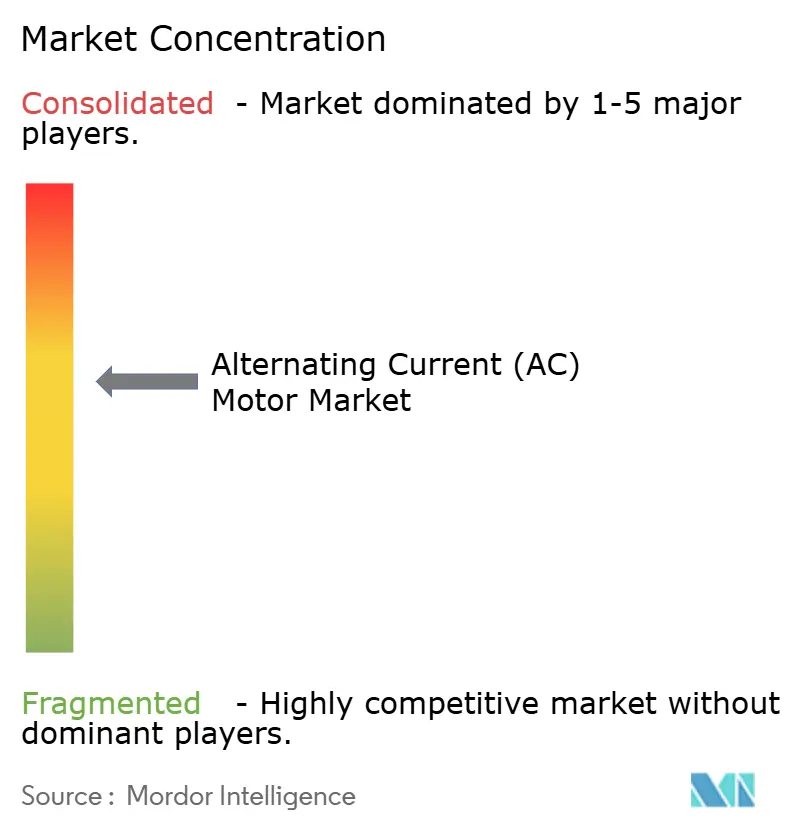
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる交流(AC)モーター市場分析
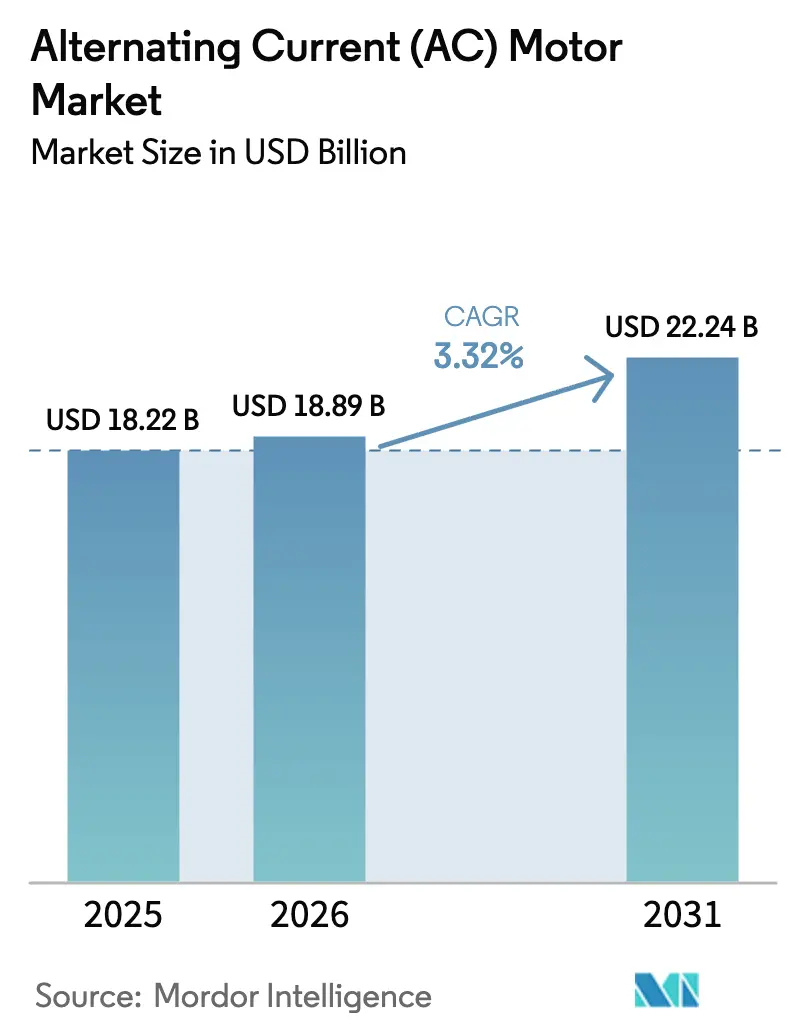
交流モーター市場規模は、2025年のUSD 182億3,000万、2026年のUSD 188億9,000万から、2031年までにUSD 222億4,000万に拡大し、2026年から2031年にかけてCAGR 3.32%を記録する見込みです。
主要経済圏で施行されたIE3~IE4効率義務規制が更新サイクルを短縮し、プレミアム効率の採用を促進しています。産業用バイヤーの先行企業は、高稼働プロセスにおいて3年未満の回収期間を実現しており、ドライブと一体化したエッジアナリティクスプラットフォームが稼働率をさらに向上させ、保守コストを削減しています。並行して、交流(AC)モーター市場は、米国の水インフラ補助金500億USDの波と、アフリカにおける数十億ドル規模の電化プログラムの恩恵を受け、中電圧プラットフォームへの潜在需要が顕在化しています。競争の激しさは中程度にとどまっていますが、IE4対応ポートフォリオとデジタルサービス契約を組み合わせたベンダーがリードを広げています。同期永久磁石設計、eモビリティ向けアキシャルフラックストポロジー、炭化ケイ素パワーエレクトロニクスが、交流(AC)モーター市場における次世代差別化の最前線を形成しています。
主要レポートのポイント
- モータータイプ別では、誘導ACモーターが2025年の交流(AC)モーター市場シェアの67.23%を占め、同期ACモーターは2031年にかけてCAGR 3.68%で拡大する見込みです。
- 電圧クラス別では、低電圧機器が2025年の売上の84.23%を占め、中電圧ユニットは2026年~2031年にかけてCAGR 3.89%で成長すると予測されています。
- 定格出力別では、1~100kWの区分が2025年の売上の43.12%を占め、500kW超のモーターは同期間にCAGR 4.09%で成長する見込みです。
- 効率クラス別では、IE2高効率ユニットが2025年の金額の44.09%を占め、IE4超プレミアムモーターは2031年にかけてCAGR 4.28%で拡大する見込みです。
- エンドユーザー産業別では、個別製造が2025年の売上の29.51%を占め、上下水道処理は2031年にかけてCAGR 4.89%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界売上の56.41%を占め、アフリカは2031年にかけてCAGR 4.22%で最速の成長を遂げる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー効率義務規制 | +1.2% | 欧州連合、米国、中国、インド、世界的波及 | 中期(2~4年) |
| 急速な産業自動化とロボティクス | +0.9% | アジア太平洋中心、北米・欧州への波及 | 短期(2年以内) |
| 再生可能エネルギー資産の拡大 | +0.6% | 中国、米国、ドイツ、インド | 長期(4年以上) |
| 商業用不動産におけるHVAC/R建設拡大 | +0.4% | 北米、欧州、中東での存在感拡大 | 中期(2~4年) |
| eモビリティにおけるアキシャルフラックス永久磁石モーターの台頭 | +0.3% | 欧州・中国のEVハブ、北米での早期採用 | 長期(4年以上) |
| AI対応予知保全エコシステム | +0.5% | 世界全体、先進国の個別製造業が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー効率義務規制が更新サイクルの加速を促進
欧州連合では0.75キロワット超のモーターにIE4規制が義務化され、中国・米国・インドではIE3最低基準が旧来のIE1~IE2フリートの早期廃棄を促しています。[1]欧州委員会、「エコデザイン規則2019/1781」、ec.europa.euコンプライアンスにより世界の製品ラインが超プレミアムプラットフォームに収束し、大規模製造と統一認証を持つサプライヤーが有利になっています。エンドユーザーにとって、年間7,000時間稼働する75キロワットのIE4モーターは電気代を約USD 1,200節約でき、初期費用の差額を3年未満で回収できます。運営予算の60%以上をモーター電力に費やす公益事業者やプロセス産業は、複数年の調達パイプラインを確保しています。その結果、交流(AC)モーター市場は、規制の下限が上昇し続ける中、より高効率な設計への構造的転換を迎えています。
急速な産業自動化とロボティクスの普及がモーター需要を再形成
2024年の世界のロボット設置台数は54万台を超え、サブミリ秒の位置精度を持つ永久磁石サーボモーターが数百万台組み込まれています。[2]国際ロボット連盟、「ワールドロボティクス2025」、ifr.org自動車・電子機器の組立ラインは空圧シリンダーからサーボアクチュエーションへ移行し、サイクルタイムを15%以上短縮し、エネルギー消費を最大50%削減しています。協働ロボットの導入が最も急速に拡大しており、10ミリ秒の安全停止応答が可能な低慣性フレームレスモーターが求められています。倉庫自動化もさらなる需要を生み出しており、各自律移動ロボットには複数の小型ACドライブが搭載されています。中国・韓国・日本での集中的な採用により、アジア太平洋は交流(AC)モーター市場の数量の中核であり続けています。
再生可能エネルギー資産の拡大が補助モーター需要を倍増
風力タービンの定格出力は10メガワットを超えて上昇しており、直接駆動型永久磁石発電機がギアボックス式アーキテクチャに取って代わり、機械的損失と保守を削減しています。各洋上タービンには依然として数十台のヨー・ピッチ・冷却用補助モーターが必要であり、乗数効果を生み出しています。太陽光発電側では、単軸トラッカーがユーティリティスケールの発電所ごとに数千台の2キロワット未満のモーターを展開しており、中国の2024年の設置だけで170万台以上が見込まれます。バッテリーエネルギー貯蔵の併設によりIE4クラスの圧縮機ドライブに依存するHVAC負荷が加わります。再生可能エネルギーの建設拡大は、交流(AC)モーター市場を従来の産業の枠を超えて拡大させています。
商業用不動産におけるHVAC/R建設拡大が基礎的成長を支える
商業ビルは、建築エネルギー基準の強化に対応するため、チラー・エアハンドラー・冷却塔に可変速ドライブパッケージを後付けしています。北米では、ヒートポンプ奨励策がガス炉を電動圧縮機に置き換えることを促進しており、各圧縮機には高効率スクロールまたはスクリューモーターが搭載されています。欧州のほぼゼロエネルギー建築への推進も同様のトレンドを反映しています。中東でも、地域冷房インフラの成長が中電圧遠心チラーモーターの需要を押し上げています。総じて、HVACのアップグレードは、経済サイクルを通じて交流(AC)モーター市場に安定した数量の下限を提供しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 銅およびレアアース金属価格の変動 | -0.8% | 世界全体、永久磁石サプライチェーン全体で深刻 | 短期(2年以内) |
| プレミアム効率モーターの高い初期コスト | -0.5% | 南米、アフリカ、東南アジア | 中期(2~4年) |
| パワーエレクトロニクスのサプライチェーンのボトルネック | -0.4% | 世界全体、自動車・再生可能エネルギーセグメントで最も顕著 | 短期(2年以内) |
| 使用済み製品のリサイクルおよび引き取りコンプライアンス | -0.2% | 欧州連合、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅とレアアースの価格変動がマージンを圧迫し受注を遅延
銅は2024年~2025年にかけてメートルトン当たりUSD 8,000~10,500の間で取引され、固定価格契約の収益性を侵食し、ベンダーは見積有効期間を30日未満に短縮しています。[3]ロンドン金属取引所、「銅先物過去データ2024年~2025年」、lme.comネオジム鉄ボロン磁石の価格は中国の輸出割当の厳格化により12~18%上昇し、20キロワットユニットの永久磁石モーターの材料コストを最大USD 120引き上げています。価格に敏感な市場では、バイヤーがレアアースへのエクスポージャーを回避するためにIE3誘導モーターを再指定しており、交流(AC)モーター市場のプレミアム効率への移行を遅らせています。メーカーはフェライト磁石や銅ロータの代替品を模索していますが、これらはトルク密度を犠牲にし、熱設計を複雑にします。
プレミアム効率モーターの高い初期コストが資本制約セグメントへの普及を制限
IE4モーターはIE2ユニットに対して40~60%の価格プレミアムを要求し、可変周波数ドライブと高調波フィルターが追加されるとその差はさらに広がります。[4]ABB Ltd.、「モーション部門年次報告書2024年」、abb.com南米やアフリカの中小メーカーにとって、50キロワットモーターへの追加USD 6,000の支出は年間保守予算を超え、電気料金がキロワット時当たりUSD 0.08未満の場合、回収期間は5年を超えます。欧州連合およびアジアの一部における拡大生産者責任規則により、機器コストがさらに2~4%増加します。こうした経済性が、新興経済圏における交流(AC)モーター市場の超プレミアムクラスへの移行速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
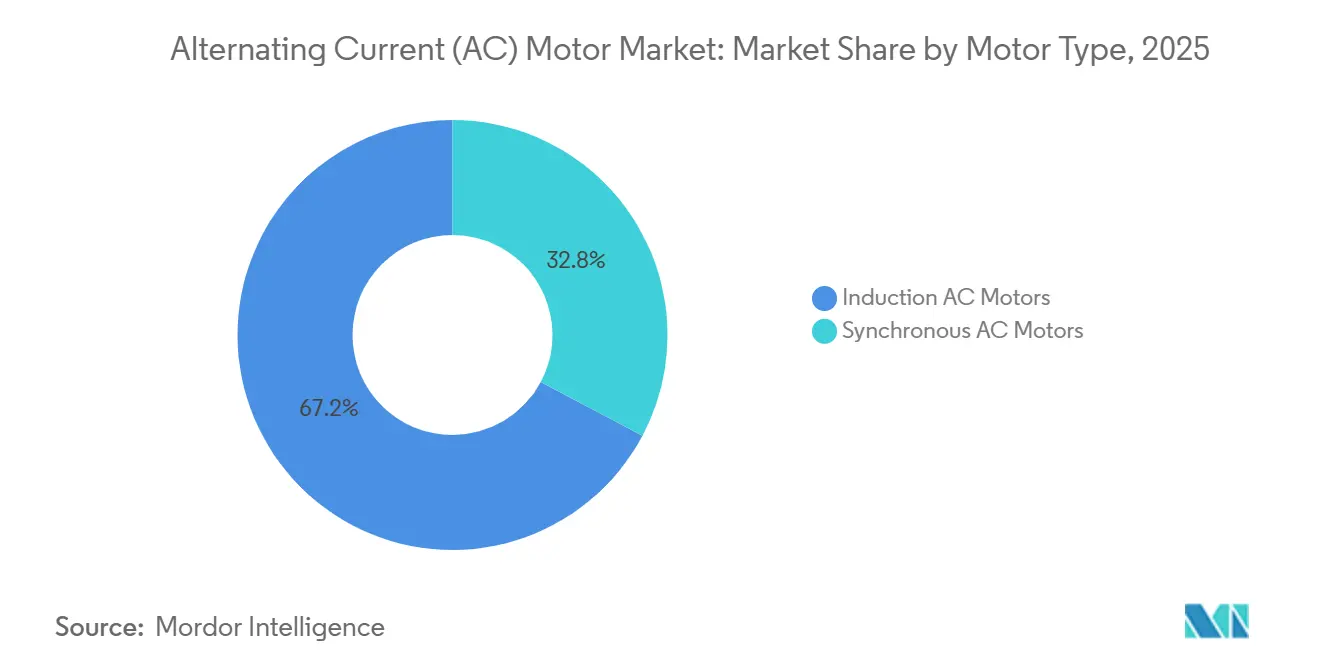
同期設計がギャップを縮小誘導ACモーターは2025年の交流(AC)モーター市場において売上シェア67.23%でリードし、堅牢な構造と低い保守ニーズに支えられています。あらゆる産業現場で稼働するポンプ・ファン・コンベヤーを支配しています。同期技術は数量では小さいものの、永久磁石ロータが全負荷時に最大4ポイントの効率を追加するため、CAGR 3.68%で前進しています。ロボットメーカー、工作機械メーカー、電気自動車OEMは、磁石が実現する精密なトルク応答とコンパクトなフレームのために同期ドライブを指定するようになっています。
政策圧力が転換を増幅しています。欧州連合のIE4規制と米国の提案されたIE4義務化が同期採用者に報いており、グローバルOEMが製品ラインを統一し在庫を合理化するよう促しています。鉱物処理業者はメガワットクラスの同期モーターと中電圧炭化ケイ素ドライブを組み合わせ、電気損失と開閉装置のフットプリントを削減しています。ライフサイクル分析がキロワット時節約を重視する中、交流(AC)モーター市場規模は今後10年間で同期フォーマットへさらに傾く可能性があります。


電圧クラス別:
中電圧が戦略的優位性を獲得1kV未満の低電圧モーターが2025年の売上の84.23%を占め、HVAC・食品加工・包装における普及を反映しています。これらのユニットに接続された可変周波数ドライブにより、ソフトスタートとエネルギー節約型速度制御が可能になります。しかし、1kV~11kVの中電圧プラットフォームは最も急速に成長しており、CAGR 3.89%を記録しています。石油・ガス・金属事業者が複数の低電圧フィーダーを単一の高馬力シャフトに統合し、設置ごとの銅の使用量を最大30%削減しているためです。
効率義務規制は現在1kVで止まっており、プロジェクトオーナーはデジタルツインを通じて現場効率を検証できるベンダーに有利な独自性能ベンチマークを交渉する余地があります。6.6kVおよび11kVドライブに採用された炭化ケイ素パワーデバイスはスイッチング損失を半減させ、より小型のヒートシンクとキャビネットを実現しています。これらのスペースとエネルギーのメリットは、中東とアジアの製油所・LNG・海水淡水化の大型プロジェクトと相まって、中電圧を交流(AC)モーター市場の戦略的成長セグメントとして確立しています。
定格出力別:
低出力帯で数量、高出力帯でマージン1~100kWのモーターが2025年の売上の43.12%を占め、個別工場と自治体の水道システム全体で汎用的な主力製品として機能しています。家電メーカーは、エナジースターの目標を達成するために、分数馬力サイズでもIE3以上の誘導フレームを採用しています。500kW超のユニットは数量では小さいものの、LNGトレイン・鉱山換気・海水淡水化ポンプが各々6桁に及ぶコストのマルチメガワットドライブを必要とするため、CAGR 4.09%で前進しています。
資産価値の5%未満のコストのエッジアナリティクスセンサーが大型機械の予知保全を可能にし、連続プロセスサイトを数日間停止させる可能性のある軸受や絶縁の故障を防止しています。データセンターの建設業者も250~500kWの永久磁石ファンを採用し、電力使用効率を1.2に近づけています。その結果生じるバーベル型プロファイルは、エントリーレベルのセグメントが台数で支配的であり続ける一方、メガワットスケールの機器が交流(AC)モーター市場のマージンエンジンとして位置づけられています。
効率クラス別:
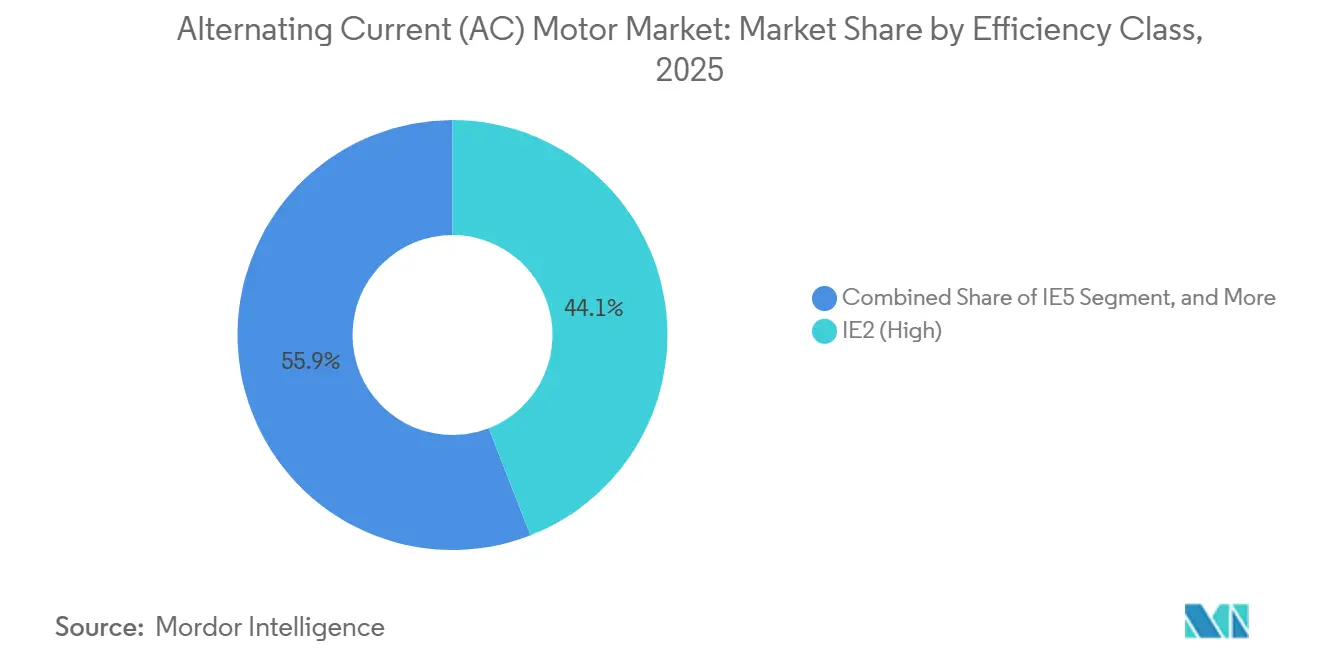
IE4が新たな基準として台頭IE2高効率モーターは、いくつかの新興市場で依然として合法であり初期コストが低いため、2025年の金額の44.09%でリードしています。IE4超プレミアムモデルは、公益事業者・データセンター・水道事業者が産業用電気料金で3年未満で回収できる超プレミアムフレームに移行するにつれ、CAGR 4.28%で最も急速に上昇しています。IE5超高効率製品は希少ですが、半導体製造やその他の24時間稼働の負荷で、追加の効率ポイントに対価を支払う意欲のある用途に対応しています。
IE1設計はすでに欧州連合・中国・米国で禁止されており、対応可能なニッチはレガシースペアに縮小しています。企業のISO 50001の展開とグリーンビルディングクレジットも、バイヤーをIE4以上に誘導し、新築仕様からのIE2モデルの撤退を加速しています。これらの力を総合すると、IE4は2020年代後半までに新規入札の事実上の下限となり、交流(AC)モーター市場を高次技術へと再形成しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
水インフラが急増、個別製造が数量を維持個別製造が2025年の売上の29.51%を占め、自動車・電子機器工場がそれぞれ数千台の誘導モーターとサーボモーターを稼働させています。生産スループットとロボット普及率がこのセグメントを台数で断然トップに維持しています。米国のインフラ補助金500億USDに支えられた上下水道処理は、自治体が老朽化した定速ポンプをIE4可変速パッケージにアップグレードするにつれ、CAGR 4.89%で最速の拡大を記録しています。
石油・ガスの需要は、硫化水素雰囲気と60℃の周囲温度に耐えられる防爆型中電圧機器に集中しています。化学・石油化学は耐腐食性ステンレスハウジングにプレミアムを支払い、鉱業はほこりの多い地下作業向けにIP66の侵入保護を指定しています。食品・飲料加工業者は、NSF衛生コードに認定されたステンレス鋼ウォッシュダウンモーターでプロファイルを締めくくっています。総じて、これらの特注仕様が交流(AC)モーター市場に多様でありながら強靭な収益構成をもたらしています。
地域分析
アジア太平洋交流(AC)モーター市場
アジア太平洋地域は2025年に世界収益の56.41%を生み出し、中国の国内生産台数3億台超が牽引した。韓国における労働者1,000人当たり3.8台というロボット導入密度はサーボ需要を固定化し、インドの0.75 kW超モーターに対するIE3義務化は繊維・鉄鋼分野での早期更新需を促進している。日本は精密機器におけるIE5フレームの急速な普及により高価格帯を維持し、オーストラリアの鉱業セクターは運搬・破砕用に500 kW超のドライブを活用することで地域の価値集約度を高めている。
北米・欧州交流(AC)モーター市場
北米と欧州は合わせて2025年収益の約35%を占めた。米国は水道分野向け500億米ドルの補助金サイクルの中盤にあり、2025〜2026年に調達がピークを迎え、地方自治体の処理施設におけるIE4の採用が進んでいる。欧州のエコデザイン規則2019/1781は2025年半ばまでに0.12 kWまでIE4を義務化しており、建築設備および軽工業における更新スケジュールを厳格化している。ドイツ単独で欧州販売の28%を占め、機械輸出企業がサーボのフットプリントを近代化している一方、英国は建物暖房の脱炭素化に向けてヒートポンプ用コンプレッサーへの転換を進めている。
中東・アフリカおよび南米交流(AC)モーター市場
アフリカは最も成長の速い地域であり、エジプト・南アフリカ・ナイジェリアを対象としたアフリカ開発銀行の250億米ドルの電化プロジェクトを景に、2031年までのCAGRは4.22%を記録する見込みである。南アフリカの鉱山では、運営費の40%超を占める電力コスト削減のためIE3〜IE4換気設備の改修が進んでおり、エジプトの計画中の工業都市では水道・HVACの負荷向けに数万台のモーターが必要となる。ナイジェリアの新鉄道回廊はセメント・食品加工・繊維産業クラスターの形成を促進している。中東は海水淡水化および地域冷房から安定した需要を加え、南米の成長はブラジルが牽引しており、地場メーカーのWEGが5週間という短いリードタイムを活かして輸入品を凌駕している。

規制環境
AC電動機群に対するエネルギー効率要件は世界的に厳格化が続いており、欧州連合ではエコデザイン規則(EU)2019/1781が電動機および可変速ドライブに関する主要な規則を定めている。並行して、欧州委員会は2024年12月から2027年春にかけて規則(EU)2019/1781の評価・影響評価サイクルを実施しており、これにより企業のコンプライアンス担当チームは、文書化、試験方法、そして現行のIEクラスを超えた持続可能性要件の拡大につながり得る適用範囲の見直しに注視し続けている。
米国では、エネルギー省(DOE)が2025年1月22日に、適用範囲を拡大した電動機に関する新たな省エネ基準を確定し、2029年1月1日から適用が求められる。DOEはまた、インバータ専用電動機、同期電動機、および適用範囲拡大電動機のエネルギー効率に関する自主的な表示についての執行方針を発表し、執行の裁量適用は2026年10月14日まで延期された。これにより、プレミアム効率性能を訴求する製品について、メーカーが表示内容、試験機関での試験、および認証管理を整合させるための明確な期間が設けられている。
バリューチェーン分析
AC電動機のバリューチェーンは、上流の金属および磁石原料から始まり、積層鋼板の打ち抜き、銅巻線、ロータおよびステータの組立を経て、ドライブ、センサー、制御機器との統合へと進む。その後、ポンプ、コンプレッサー、ファン、コンベア、工作機械、ロボット工学といったOEMチャネルに流れ、さらに修理、巻線再生、状態監視を含むアフターマーケットサービスにもつながる。最近の事業動向は、電動機生産と自動化主導の最終製品組立との連携強化を示しており、安川電機は福岡県の南行橋工場でシステムエンジニアリング活動を統合し、ACサーボモータとロボットの生産を統合するとともに、北九州の第5ロボット工場では電動機とロボットの一体化拠点を展開している。
中間工程の運営は、原材料および部品の価格変動にも左右されており、サプライヤーおよびメーカーは銅価格による原価調整を反映しつつ、永久磁石設計に伴う希土類調達リスクを管理している。事業ポートフォリオと事業拠点の判断もこのチェーンに影響を及ぼしており、三菱電機は日本の新城市およびタイのバンコクの拠点を含む三相工業用電動機および関連事業をEBARAに移管する計画で、完了は2026年中を予定している。同時に、主要OEMはIE4/IE5電動機を対応するドライブおよびデジタル診断機能と組み合わせた近代化パッケージを重視しており、これが流通チャネル、システムインテグレーター、サービス網を通じた需要の押上げに寄与している。
競合状況
交流(AC)モーター市場は中程度の集中度を示しており、ABB、Siemens、WEG、Nidec、Regal Rexnordが合わせて2025年の売上の38%を獲得しています。戦略的焦点は効率リーダーシップ、デジタルサービスのバンドル、パワーエレクトロニクスの統合に向けられています。ABBは2025年にスナップフィット構造を採用したIE5同期リラクタンスラインを発売し、分解時間を半減させ、銅回収率を91%に向上させました。SiemensはIE5モーター向けにバート・ノイシュタットの生産能力を拡大するためにEUR 2億(USD 2億2,000万)を投じ、2027年までに15万台の生産能力を増強します。
Nidecのモーターのサービスとしてのモデルは、ハードウェア・アナリティクス・稼働率保証を時間当たり料金にバンドルし、資本負担をバランスシートから移転しています。WEGはインドのグリーンフィールド工場にUSD 1億2,000万を投資し、2027年までに年間50万台の低電圧ユニットを生産し、18%の輸入関税を回避します。Mercedes-Benzが所有するYASAなどのアキシャルフラックスの革新者は3kW/kgの出力密度を示し、eモビリティにおけるラジアルフラックスの既存企業に挑戦しています。エアコアステーターの新興企業Infinitum Electricはユニット重量を半減させ、電磁鋼板を排除し、HVACファンとコンベヤーをターゲットにしています。デジタル差別化が高まっており、Rockwell AutomationのFactoryTalkコントローラーは軸受故障予測精度94%を達成し、閾値ベースのアラームを26ポイント上回っています。
石油・ガスでは参入障壁が厳しく、IECExおよびATEX危険区域認証には高コストの試験が必要です。特許出願はレアアースフリーロータートポロジーと10kW/kgを超える熱限界向けの直接油冷却に集中しており、ABBは2024年にそのような特許を47件登録しています。地域の専門企業であるインドのKirloskar Electricと台湾のTECOは、ローカライズされたサービスを活用して短納期契約を獲得していますが、効率規制の強化により、グローバルな数量でR&Dを償却できる大手ブランドにシェアが傾く可能性があります。
交流(AC)モーター産業リーダー
ABB Ltd.
Siemens AG
WEG Equipamentos Elétricos S.A.
Nidec Corporation
Regal Rexnord Corporation
- *免責事項:主要選手の並び順不同
交流(AC)モーター市場
- ABB Ltd.
- Siemens AG
- WEG Equipamentos Elétricos S.A.
- Nidec Corporation
- Regal Rexnord Corporation
- Johnson Electric Holdings Limited
- Yaskawa Electric Corporation
- Rockwell Automation, Inc.
- Franklin Electric Co., Inc.
- Bosch Rexroth AG
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Toshiba Corporation
- Mitsubishi Electric Corporation
- TECO Electric and Machinery Co., Ltd.
- Leroy-Somer Holding (Nidec)
- ATB Austria Antriebstechnik AG
- Getriebebau NORD GmbH and Co. KG
- Oriental Motor Co., Ltd.
- Brook Crompton UK Ltd.

市場機会と将来展望
明確な市場機会として、メーカーが効率性の限界と原材料リスクの両方に対応する中、超プレミアムかつ磁石使用量を抑えた電動機プラットフォームの拡大が挙げられる。ABBが投入した磁石不要かつ希土類不要のIE6防爆SynRM(シンクロナスリラクタンスモータ)は、標準的なIE3誘導電動機と比較して大幅な損失削減を追求しつつ、ATEX/IECEx適合が必要なプロセス産業への道を示している。また、認証済みの電動機プラットフォームを、対応するドライブおよびデジタル状態監視パッケージと組み合わせることができるサプライヤーにとっての機会も後押ししている。
生産能力の増強および地域生産プログラムは、中電圧および高出力セグメント全体で新たな機会を生み出している。2026年、Innomoticsは中国天津の新工場で年間2,500MWの生産能力を持つ生産を開始し、Inovanceは高電圧永久磁石同期電動機向けに20億人民元の投資を受けた大連の研究開発・製造拠点の建設に着手した。これらの動きは、より高出力かつ高効率のポートフォリオにおける競争の激化をもたらし、炭化ケイ素(SiC)対応ドライブ、デジタルツインによる立ち上げ、信頼性サービスの対象市場を広げている。サプライチェーンの多様化も見られ、常州宝捷電機が米国向けプログラムを支援し関税対策を図るため、タイにAC誘導電動機工場を開設したことは、OEMおよび保守事業者にとっての地域的な調達選択肢を広げている。
Recent Industry Developments in 交流(AC)モーター市場
- 2026年6月:シーメンスはSinamics S220ドライブシステムを発表し、これをSiemens Xcelerator ポートフォリオの中に位置づけ、デジタルエンジニアリングおよび立ち上げワークフローへの統合を効率化した。このプラットフォーム重視の姿勢により、AC電動機、ドライブ、ソフトウェアツールチェーン間の連携が強化され、自動化ユーザー向けの迅速な導入と標準化されたライフサイクルサポートを支えている。
- 2026年5月:ABBは、防爆区域向けにIE6高効率・高安全性同期リラクタンスモータを発売し、磁石不要かつ希土類不要のSynRM技術を採用し、ATEXおよびIECEx要件の認証を取得した。この発売により、規制対象の防爆区域用途における効率基準が引き上げられ、高出力設備における希土類供給制約への依存が軽減されている。
- 2024年11月:欧州委員会は、電動機および可変速ドライブに関するエコデザイン規則(EU)2019/1781の継続的な評価・影響評価作業を開始し、2024年12月から2027年春にわたる見直しサイクルを実施している。この複数年にわたるプロセスにより、サプライヤーはコンプライアンス文書と試験の整合に注力し続け、購入者は調達仕様に影響を及ぼし得る適用範囲変更の可能性を注視している。


交流(AC)モーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、交流(AC)電動機市場を、電動機が標準仕様および効率クラスを備えた製品として供給される場合に、各産業分野で販売されたAC電動機ユニットから生じる収益として定義し、その価値を地域別に米ドルで捉えている。
対象範囲の除外事項:下流の設置作業、工場レベルの保守サービス、および電動機販売にバンドルされていない単体のドライブまたは制御システムの大半は対象外とする。
セグメンテーション概要
- モータータイプ別
- 誘導ACモーター
- 単相
- 多相
- 同期ACモーター
- 直流励磁ロータ
- 永久磁石
- ヒステリシス
- リラクタンス
- 誘導ACモーター
- 電圧クラス別
- 低電圧(1kV未満)
- 中電圧(1~11kV)
- 高電圧(11kV超)
- 定格出力別
- 1kW未満
- 1~100kW
- 100~500kW
- 500kW超
- 効率クラス別
- IE1(標準)
- IE2(高効率)
- IE3(プレミアム)
- IE4(超プレミアム)
- IE5(超高効率)
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 発電
- 上下水道
- 金属・鉱業
- 食品・飲料
- 個別製造
- その他エンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 北米
データソース、市場規模の算出、および検証
デスクトップ調査
デスクトップ調査は、市場の枠組みを設定し、技術的な定義を整合させ、出荷量および需要指標の出発点を構築する上で役立った。米国エネルギー省の効率化プログラム、国際エネルギー機関の産業エネルギー使用に関する刊行物、米国国際貿易委員会の貿易統計、Eurostatの産業生産データ、IECおよびIEEEの電動機効率・試験に関する参考資料(用語や効率クラスの参照用)などの公的資料を参照した。
また、企業の年次報告書、投資家向け説明資料、信頼性の高い報道を活用し、製品構成、価格動向、供給可能性に影響を及ぼし得る生産能力の発表内容を把握した。一部では、企業財務情報や体系化されたニュース追跡のための有料サブスクリプション、および電動機設計動向を把握するための特許データベースも利用した。これらのデスクトップ資料は網羅的なものではなく、データ収集および検証の各段階において、他の公的資料や有料資料も確認した。
一次インタビューおよび調査
一次調査は、デスクトップ調査で立てた仮説を検証し、実際の購買行動や価格に関するギャップを埋めるために活用した。主要地域の電動機OEM、部品サプライヤー、流通業者、大手最終需要者と対話し、出荷パターン、標準的な更新サイクル、および効率規制が購買判断に及ぼす影響を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):15% | アジア太平洋(APAC):46% |
| 中堅層:53% | 部門/事業部門責任者:37% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:17% | マネージャー:48% | 南北アメリカ:25% |
市場規模の算出と予測
市場規模の算出には、トップダウンおよびボトムアップの両方のロジックが用いられ、まず産業生産および電動機使用強度から最終市場需要を再構築し、その後、選定したサプライヤーおよびチャネルの数値計算を用いて相互検証した。トップダウン面では、電動機需要を、製造業生産高、エネルギー効率向上活動(IEクラスの移行)、石油・ガスおよび発電分野の資本支出サイクル、上下水道分野の拡張、運転時間および故障率に紐づく更新需要などの指標と関連付けた。
合計値の現実性を保つため、ボトムアップの近似値を管理された方法で適用した。例えば、電圧クラスおよび出力レンジ別のサンプル調査による平均販売価格(ASP)×出荷量、高消費地域における流通チャネルの確認などである。直接的な視認性が限られる場合は、類似の最終用途分野からの代替比率を用いてギャップを処理し、最終決定前にインタビューでの回答内容による検証を行った。
予測にあたっては、効率規制、電力コストの圧力、産業生産サイクルが導入速度に及ぼす影響を反映するため、シナリオ分析を用いた。その後、一次調査の入力情報により、どの用途が加速しているか(工場自動化など)、どの用途が依然として更新需要主導であるかを確認した上で、年次の推移経路を調整した。
データ検証および更新サイクル
出力結果は、独立した複数の指標間でのトライアンギュレーションを通じて検証されており、モデルの合計値は貿易動向、産業活動の時系列データ、および主要産業別の想定電動機更新プールと比較された。急激な変動があった場合には見直しを行い、ASPの推移、効率クラスの構成比、地域別の重み付けなどの前提条件を、最終確定前に再確認した。
2人目のアナリストによる確認も行い、ロジックの妥当性を確認し、セグメントおよび地域間で回避可能な不整合を除去した。重大な不一致が見つかった場合は、回答者に再度連絡を取り、要因を再検証し、入力データを修正した。レポートは年次で更新され、需要、供給、価格に重大な影響を及ぼす主要イベントが発生した場合には、その都度中間更新が行われ、最新の見解が反映されていることを確認するための最終的な納品前チェックを経る。
Mordor Intelligenceの交流電動機市場規模と他の公表推定値との比較
AC電動機に関する公表された市場価値は、各発行元が対象範囲の境界線をどこに引き、独自の出荷量および価格の前提を適用するかによって異なって見えることが多い。実務上、最大の差異は、隣接製品を含めるかどうか、どの年を基準年とするか、そして効率主導のアップグレードが平均販売価格をどの程度の速さで押し上げると想定するかから生じる。
主な差異は、電動機制御機器やバンドル型ドライブパッケージを同じ収益プールに含めるかどうかから生じており、一方でMordor Intelligenceは、AC電動機の価値を主に電動機ユニット単位で捉え、効率クラス構成(IE1からIE5)は独立した要因として扱い、最終需要者への確認調査で導入の証拠が確認された場合にのみASPを変動させる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.23 B (2025) | |
| 業界誌B | USD 17.40 B (2022) | より早い基準年を用いており、AC電動機を隣接する出力範囲の電動機や販売形態と混在させる可能性のある広範な定義を採用しているため、2025年の電動機単体の値との直接比較はあまり明確ではない。 |
| 業界ポータルA | USD 14.96 B (2023) | 収益のみのスナップショットに依拠しており、効率クラス構成や電圧・出力レンジの重み付けに関する可視性が限られているため、ASPが高く更新サイクルが速いセクターの実態を過小評価する可能性がある。 |
表全体に見られる差異は、主に対象範囲の整合性と基準年の選択、そして効率クラスの変化に伴うASPの推移方法によって説明できる。この推定値を再現可能な需要指標に結び付け、価格および構成比を現場からのフィードバックで検証することにより、最終的な数値は、購入者が再確認できる明確な手順に基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年~2031年の世界のACモーターのCAGR予測は?
交流(AC)モーター市場は2026年~2031年にかけてCAGR 3.32%で成長する見込みです。
最も急速に拡大している効率クラスはどれですか?
IE4超プレミアムモーターはCAGR 4.28%で前進しており、全効率クラスの中で最速です。
重工業で中電圧モーターが支持される理由は何ですか?
銅の使用量と開閉装置のフットプリントを削減し、設備投資とライフタイムエネルギー損失の両方を低減します。
世界のACモーター売上に占めるアジア太平洋のシェアはどのくらいですか?
同地域は2025年の世界売上の56.41%を生み出し、中国の大規模な生産基盤が支えています。
2031年にかけて最も急速に成長するエンドユーザーはどこですか?
上下水道処理はインフラ補助金に牽引され、CAGR 4.89%で成長すると予測されています。
新興市場でのプレミアム効率の普及を制限する要因は何ですか?
高い初期コストと銅・レアアース価格の変動が回収期間を5年超に延ばしています。
最終更新日:



