
AIエージェント権限管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.21 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| Growth Rate (2026 - 2031) | 37.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIエージェント権限管理市場分析
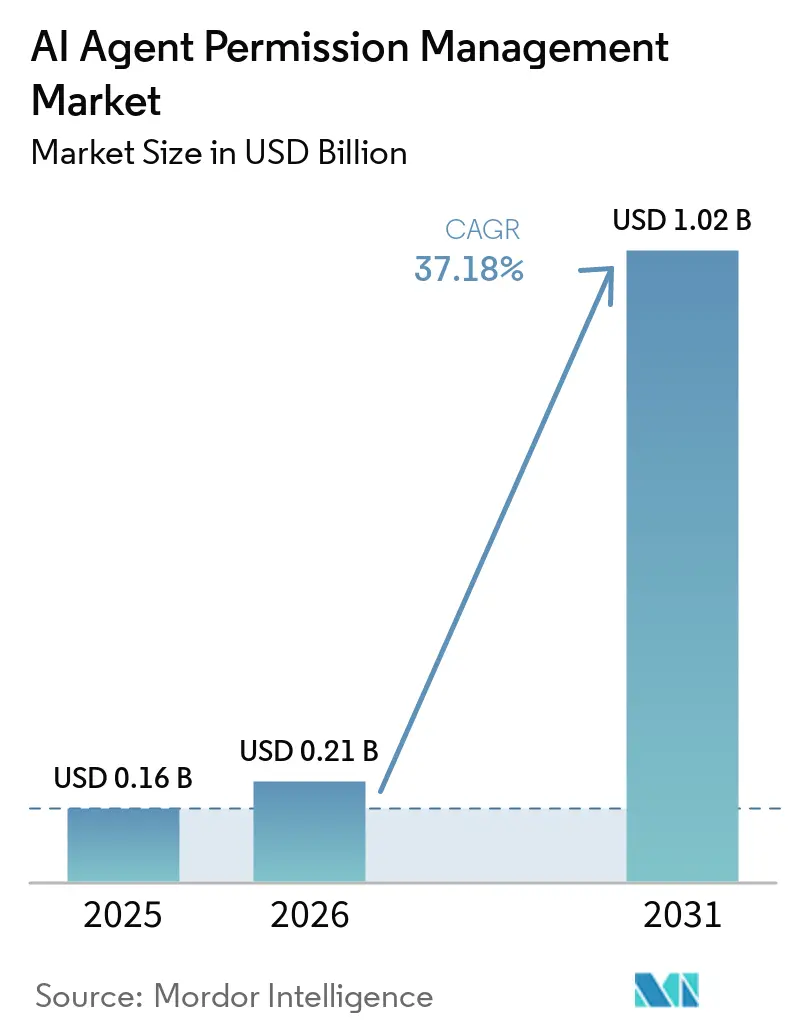
AIエージェント権限管理市場規模は、2025年の0.16 ビリオン 米ドル、2026年の0.21 ビリオン 米ドルから、2031年までに1.02 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 37.18%を記録すると予測されます。企業がセキュリティ管理によるアクセスの定義・付与・審査・取り消しが追いつかないペースで自律型エージェントを本番ワークフローに導入しているため、需要が拡大しています。AIエージェント権限管理市場は、特化したアイデンティティセキュリティのユースケースから、ツール・API・クラウドプラットフォーム・データストアをまたいで動作するアプリケーションのコアコントロールへと移行しつつあります。規制当局の関心も、エージェントの活動を記録し、責任ある所有者を特定し、人間による監視をサポートできるシステムへの調達を促しています。ベンダーは既存のアイデンティティプラットフォームにエージェント検出・ランタイム認可・監査機能を追加することで対応しており、専門プロバイダーはマルチエージェントワークフローとプロトコル管理に注力しています。これにより、企業が既存のアイデンティティシステムを置き換えることなく連携できるプラットフォームには成長余地が残されています。
レポートの主要ポイント
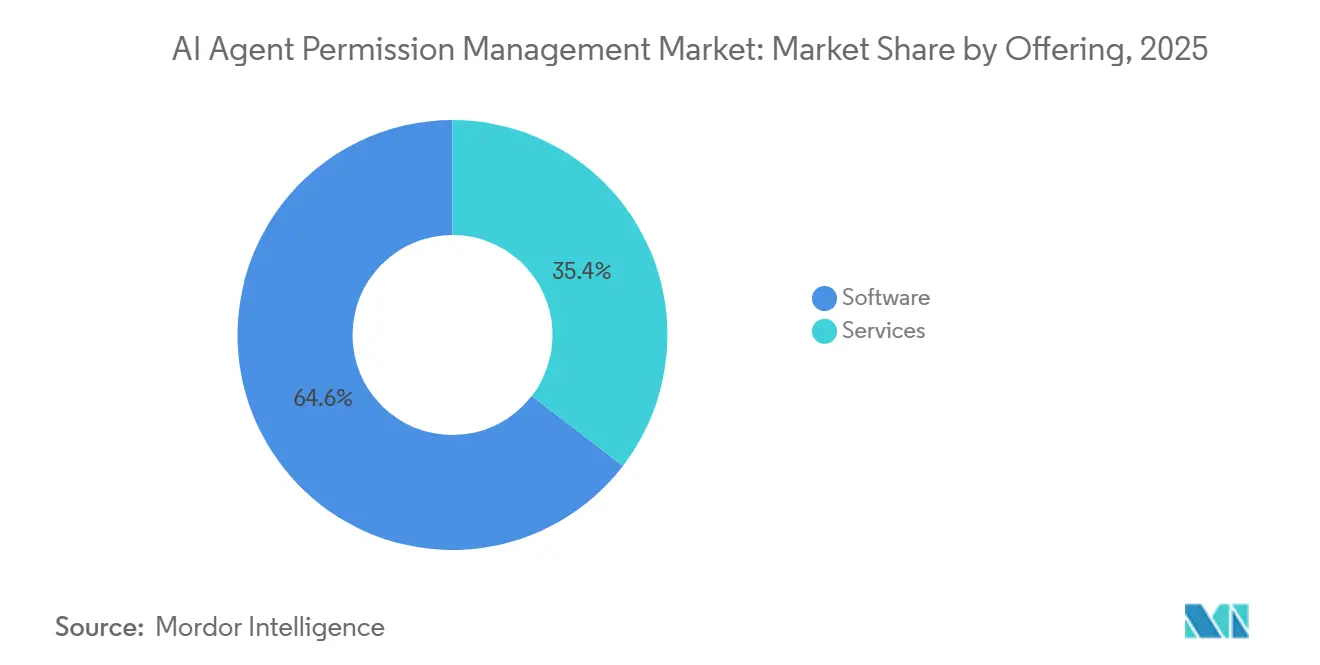
- 提供形態別では、ソフトウェアが2025年のAIエージェント権限管理市場シェアの64.57%を占め、サービスは2031年にかけてCAGR 42.78%で拡大する見込みです。
- 展開形態別では、クラウドベースの展開が2025年のAIエージェント権限管理市場規模の63.89%を占め、ハイブリッド展開は2031年にかけてCAGR 43.56%で拡大する見込みです。
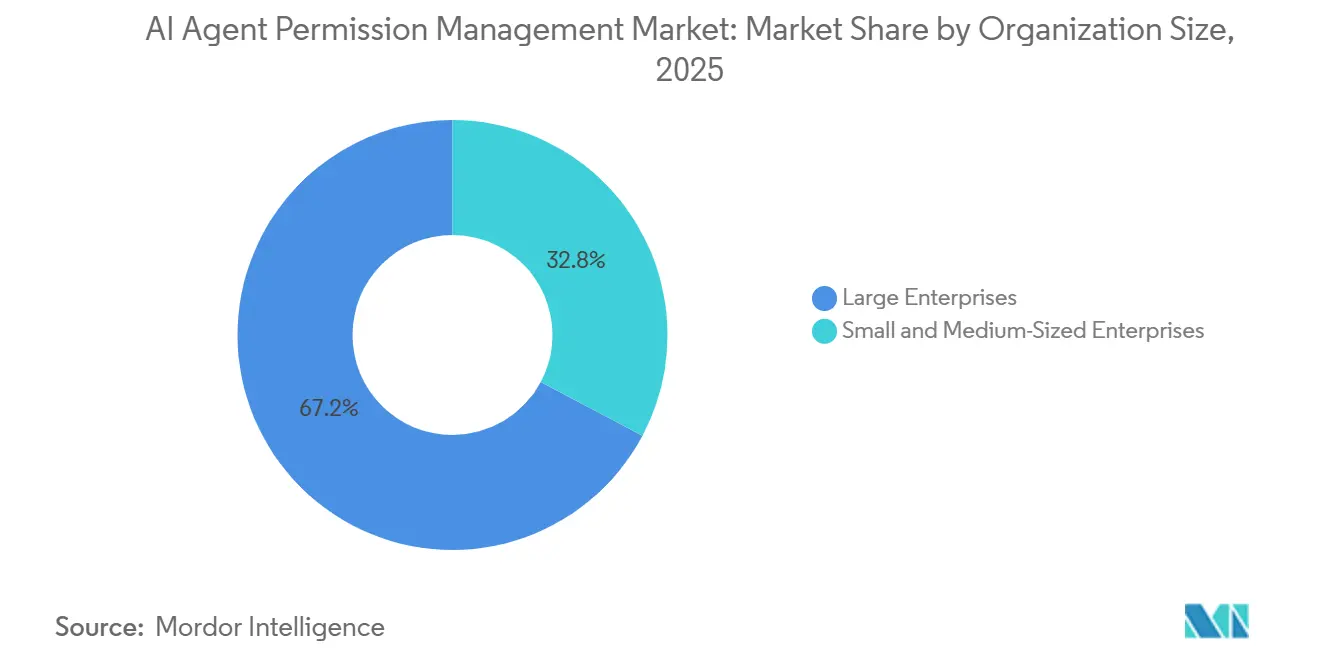
- 組織規模別では、大企業が2025年の収益の67.23%を占め、中小企業は2031年にかけてCAGR 44.39%で拡大する見込みです。
- 業種別では、BFSIが2025年の収益の26.73%を占め、エネルギー・公益事業は2031年にかけてCAGR 46.12%で拡大する見込みです。
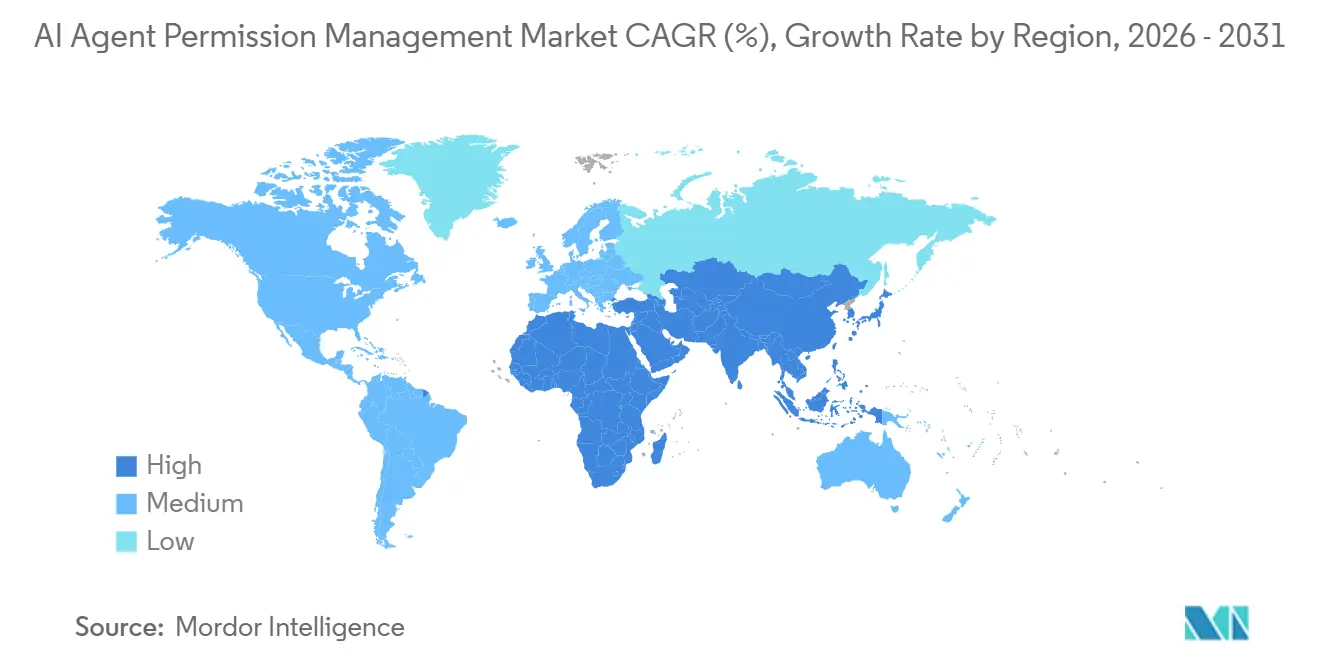
- 地域別では、北米が2025年のAIエージェント権限管理市場シェアの36.26%を占め、アジア太平洋地域は2031年にかけてCAGR 42.51%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルAIエージェント権限管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自律型AIエージェントの企業展開 | +10.5% | グローバル | 短期(2年以内) |
| 規制および監査可能性の要件 | +8.2% | 北米およびEU | 短期(2年以内) |
| 非人間アイデンティティと最小権限の採用 | +6.8% | グローバル | 中期2〜4年) |
| マルチエージェントおよびモデルコンテキストプロトコルの拡大 | +5.1% | グローバル | 短期(2年以内) |
| クラウド・SaaS・APIアクセスの複雑性 | +3.9% | グローバル | 中期(2〜4年) |
| 暗号化によるエージェントの出所証明と委任権限 | +2.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自律型AIエージェントの企業展開
自律型AIエージェントの企業展開は、AIエージェント権限管理市場における最も強力な需要ドライバーです。Gartnerは、2025年に5%未満であったのに対し、2026年末までに企業アプリケーションの40%にタスク特化型AIエージェントが組み込まれると予測しました。各展開により、登録・クレデンシャル管理・認可・活動記録を必要とするアイデンティティが生成されます。また、1つのワークフローが複数のアプリケーションへの限定的なアクセスを同時に必要とする多数の短命なサブエージェントを生成することもあります。2026年1月にCloud Security AllianceとOasis Securityが383名のセキュリティリーダーを対象に実施した調査では、92%がAIおよび非人間アイデンティティリスクに対する既存ツールへの信頼が欠如しており、78%がAIアイデンティティの作成・削除に関する正式なポリシーを持っていないことが明らかになりました。[1]Cloud Security Alliance、「非人間アイデンティティガバナンスとエージェント型AI」、CSA Labs、cloudsecurityalliance.org。 CyberArkは2025年11月に、多くの企業がすでに同等のセキュリティ管理なしにエージェント型AIを本番環境で使用していると報告しており、これは専用のガバナンス機能への需要を裏付けています。
規制および監査可能性の要件
規制および監査可能性の要件により、エージェント権限管理はオプションのセキュリティアップグレードではなくコンプライアンス上の問題となっています。EU AI法は、関連するAIシステムに対して透明性・ログ記録・ガバナンス・人間による監視に関する義務を課しています。[2]欧州委員会、「人工知能に関する規制フレームワーク」、欧州委員会デジタル戦略、europa.eu。 デジタルオムニバス規制により、第50条の透明性義務が現在適用されており、附属書IIIの高リスク義務は2027年12月2日に予定されています。金融機関も、エージェントの行動が取引や意思決定に影響を与える可能性がある場合、エージェントの行動に対するより厳しい監視に直面しています。FINRAの2026年年次規制監督レポートは、加盟企業に対して新興技術リスクに対する適切な管理と監督を維持するよう指示しています。ISO/IEC 42001は、継続的なAIガバナンスのための認知された管理システムの参照基準を購入者に提供しており、審査のための証拠を生成する権限管理ツールの価値を高めています。
非人間アイデンティティと最小権限の採用
非人間アイデンティティガバナンスは、エージェントがセットアップ時だけでなく作業中にもクレデンシャルを生成するため、AIエージェント権限管理市場を拡大させています。Cloud Security Allianceは、16%以上の組織が非人間アイデンティティトークン作成を追跡していないと報告しています。静的なロール割り当ては、タスクを変更したり、新しいツールを呼び出したり、サブエージェントを作成したりするエージェントを適切に反映しません。これにより、定義されたタスクの期間のみクレデンシャルを付与するジャストインタイムアクセスへの関心が高まっています。また、タスク完了時にアクセスを取り消すゼロスタンディング権限管理への需要も高まっています。エージェント型AIのゼロトラストアイデンティティに関する2025年の学術論文では、権限をきめ細かく動的に設定する必要がある場合の従来のアイデンティティプロトコルの限界が指摘されています。
マルチエージェントおよびモデルコンテキストプロトコルの拡大
マルチエージェントシステムとモデルコンテキストプロトコルの利用は、権限管理プラットフォームが管理しなければならないシステムの範囲を広げています。2025年6月18日に確定したMCP認可仕様は、MCP接続エージェントの基本認可標準としてOAuth 2.1を定めました。OAuth 2.1単独では、あるエージェントが別のエージェントに作業を委任する際にアクセスをどのように絞り込むべきかを決定しません。IETFは、委任および検証可能なアイデンティティ関係へのアプローチを含む、エージェント認可とエージェントアイデンティティに関する作業を進めています。ワークフローには、オーケストレーター、多数の専門エージェント、複数のデータまたはアプリケーションエンドポイントが含まれる場合があります。AIエージェント権限管理市場は、購入者が各委任ステップの明確な記録と各ステップでの権限制限の方法を必要とする場合に恩恵を受けます。この要件は、クラウド・SaaS・オンプレミス環境全体でリアルタイムにポリシーを適用できるプラットフォームに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーIAMと粗粒度の認可 | -3.8% | グローバル | 短期(2年以内) |
| エージェント型AIプロトコル標準の断片化 | -2.6% | グローバル | 中期(2〜4年) |
| 非決定論的なエージェントの意図と実行リスク | -2.0% | グローバル | 長期(4年以上) |
| エージェント型セキュリティおよび認可の専門知識不足 | -1.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーIAMと粗粒度の認可
レガシーIAMシステムは、予測可能な人間ユーザーと固定サービスアカウントを前提として構築されているため、AIエージェント権限管理市場を制約しています。ロールベースのシステムは、タスク開始前にアイデンティティに対して常設の権限を付与することが一般的です。AIエージェントは、行動の順序を変更したり、初期パス外のツールを呼び出したり、プロンプトインジェクションの試みによってリダイレクトされたりする可能性があります。タスクごとのクレデンシャルとランタイムチェックを追加するには、アイデンティティ・アプリケーション・セキュリティチームにわたる相当な作業が必要になる場合があります。規制対象の組織は、確立されたアクセスモデルを迅速に廃止できないため、既存のシステムと並行して新しい管理を運用する必要があることが多いです。エージェントアイデンティティに関する研究では、特定の推論エピソード・モデルバージョン・ポリシー制限・継続的なランタイム証拠に紐付けられたクレデンシャルの必要性が指摘されています。[3]著者、「エージェント型AIのための新しいゼロトラストアイデンティティフレームワーク」、arXiv、arxiv.org。
エージェント型AIプロトコル標準の断片化
認可標準の断片化は、AIエージェント権限管理市場における購買決定を遅らせる可能性があります。MCPは基本的な認可アプローチを提供していますが、企業の購入者はアイデンティティ・委任・認可エンベロープ・フレームワークレベルの管理について、依然として個別のドラフトとモデルを目にしています。IETFのエージェント認可プロファイルの進行中の作業は、標準化作業がまだ発展途上であることを示しています。複数のエージェントフレームワークを使用する企業は、個別の認可パターンとカスタム統合作業に直面する可能性があります。この問題は、セキュリティエンジニアリングリソースが限られた小規模な購入者にとって特に困難です。リーダーがより強力なエージェント管理が必要であることに同意している場合でも、評価サイクルを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソフトウェアプラットフォームが現在の支出をリード、サービスが導入を支援
ソフトウェアは2025年の収益の64.57%を占め、AIエージェント権限管理市場規模の最大部分を確立し、セキュリティチームに共通のポリシーレイヤーを提供しました。組織はまず、基本的な管理レイヤーを提供するポリシーオーケストレーション・エージェント検出・ランタイム認可ソフトウェアを選択しました。AIエージェント権限管理業界は、サービスを使用して設定・運用する前にプラットフォームが選択されるという、馴染みのあるアイデンティティセキュリティの購買パターンに従っています。ソフトウェアはまた、エージェント・ツール・API・データソース全体でアクセスルールを定義する中心的な場所を提供します。セキュリティおよびコンプライアンスチームが継続的なレビューに必要な記録をサポートします。
サービスは2031年にかけてCAGR 42.78%で成長すると予測されており、最も成長の速い提供形態となっています。この成長は、エージェント管理をレガシーIAM・レポートシステム・複数のAIフレームワークと接続できる社内スタッフの不足を反映しています。サービス作業には、プラットフォームの展開・権限の定義・ポリシーのテスト・エージェント稼働後の管理調整・AIエージェント権限管理市場の複雑な企業環境への展開拡大が含まれます。Microsoftは2026年5月1日にAgent 365を一般提供開始し、Microsoftエコシステム内にエージェントガバナンス機能を追加しました。Microsoft以外のシステム全体で同等の管理を必要とする組織は依然として統合作業を必要とし、AIエージェント権限管理業界においてサービスの関連性を維持しています。


展開形態別:クラウドが最大のフットプリントを保持、ハイブリッドがクロス環境管理をサポート
クラウド展開は2025年の収益の63.89%を占め、AIエージェント権限管理市場シェアをリードしました。エージェントプラットフォーム・SaaSアプリケーション・エージェントが使用する多くのツールがすでにクラウド環境でホストされているため、クラウド展開はAIエージェント権限管理市場の中心であり続けています。クラウド提供の認可サービスは、広範なローカルインフラなしに初期展開と接続できます。このモデルは、分散したチーム全体での集中的なポリシー更新と活動記録もサポートします。
ハイブリッド展開は2031年にかけてCAGR 43.56%で成長すると予測されています。ハイブリッド採用は、企業がクラウドシステムとオンプレミスのデータまたはアプリケーションを接続する必要があるAIエージェント権限管理市場を拡大します。データ居住ルールがクレデンシャルやポリシー決定を処理できる場所を制限する場合でも、一貫した管理が必要です。オンプレミス展開は、制限されたネットワークを持つ防衛・情報・重要インフラの設定において引き続き関連性があります。IEC 62351-8:2026は、電力システムにおける人間ユーザー・自動エージェント・ソフトウェアアプリケーションのロールベースアクセス制御を対象としています。[4]国際電気標準会議、「IEC 62351-8:2026 電力システムのロールベースアクセス制御」、IEC、iec.ch。 これらの要件は、情報技術と運用技術の両環境に同じポリシーを適用できる展開モデルの重要性を高めています。
組織規模別:大企業が現在の需要を保持、中小企業が採用を加速
大企業は2025年の収益の67.23%を占め、AIエージェント権限管理市場における最大の組織規模ポジションを示しました。大企業はAIプラットフォームをより早期に採用し、より成熟したIAM投資を持ち、規制対象活動においてより大きなコンプライアンスリスクに直面していました。大企業はまた、セキュリティ・データ・アプリケーションチームにわたる初期統合に資金を提供できます。これらの要因により、小規模な組織よりも先にエージェントアイデンティティプログラムを導入することが可能です。大企業の要件は、詳細な管理とレポートを備えた広範なガバナンスプラットフォームへの需要を引き続き支えています。
中小企業は2031年にかけてCAGR 44.39%で成長すると予測されています。AI機能は、生産性・顧客関係管理・コラボレーションプラットフォームを含む、小規模組織がすでに使用しているツールに組み込まれています。よりシンプルな展開ツールとAPIファーストの認可プラットフォームにより、これらの組織の負担を軽減できます。ベンダーがアクセスしやすいサービスとプラットフォーム統合に管理をパッケージ化するにつれて、AIエージェント権限管理市場は大企業を超えて拡大できます。このパターンは、大企業からの収益移転ではなく、より広範な採用を示しています。
業種別:BFSIがコンプライアンスニーズでリード、エネルギー・公益事業が最速成長
BFSIは2025年の収益の26.73%を占め、AIエージェント権限管理市場において最大の業種ポジションを持ちました。金融機関は、アクセス決定が重大な業務上の影響を与える可能性がある不正検出・コンプライアンス監視・アルゴリズム的意思決定支援にエージェントを使用しています。その運営環境には、レジリエンス・プライバシー・決済管理・規制監督に関連する義務が含まれます。FINRAは加盟企業内の技術関連リスクに対する監督と管理を強調しています。[5]金融業規制機構、「2026年年次規制監督レポート」、FINRA、finra.org。 権限ガバナンスは、機密性の高いワークフローに対してエージェント・責任ある所有者・権限レベル・活動履歴を特定するのに役立ちます。
エネルギー・公益事業は2031年にかけてCAGR 46.12%で成長すると予測されています。この成長はAIエージェント権限管理市場を運用技術の設定へと拡大させます。エージェントは、運用技術と接続し、狭い範囲の権限と信頼性の高い活動記録を必要とすることが多い、グリッド最適化・予知保全・分散型エネルギーリソース管理に使用されています。NERC CIP-003-9は2026年4月1日に発効し、CIP-012-2は2026年7月1日に発効し、大規模電力システム環境のアクセスとサイバーセキュリティの期待を強化しました。ヘルスケア・ライフサイエンス、IT・通信、政府も、エージェント管理が機密データと重要サービスをサポートしなければならない関連業種として引き続き重要です。
地域分析
北米は2025年の収益の36.26%を占め、AIエージェント権限管理市場において最大の地域ポジションを保持しました。米国は、企業のAI支出と成熟したクラウドセキュリティ慣行、積極的な規制当局の関心を組み合わせています。OCCは2026年春の半期リスク展望において、AIが銀行のサイバー脅威環境を変化させていると述べました。[6]通貨監督庁、「2026年春の半期リスク展望」、OCC、occ.gov。 FINRAの2026年監督レポートも、金融サービスにおける技術管理のより厳しい精査を支持しています。NISTは2026年2月に、相互運用可能で安全なエージェントシステムをサポートするためのAIエージェント標準イニシアチブを開始しました。
欧州はAIエージェント権限管理市場において第2位の地域であり、EU AI法・GDPR・DORA・NIS2の複合的なコンプライアンス効果によって支えられています。EU AI法は、加盟国全体のAIガバナンスに共通のポリシーフレームワークを提供します。これらの要件は、ベンダーがアクセス管理・活動記録・監視ニーズを一括して対応できる場合、シングルプラットフォームの販売を支援します。アジア太平洋地域は2031年にかけてCAGR 42.51%で成長すると予測されており、最高の地域成長率となっています。中国・日本・インド・韓国が製造業・ソフトウェアサービス・金融サービス・エレクトロニクスを通じて需要を支えています。日本の製造業のユースケースとインドの企業サービス展開は、変化するエージェントワークフロー全体でアクセスを管理する必要性を高めています。
南米・中東・アフリカは、AIエージェント権限管理市場においてより初期段階の地域です。ブラジルのプライバシーフレームワークは、AI関連活動のアクセス管理とデータ最小化要件を定めています。ブラジルとアルゼンチンの金融機関は、既存の企業技術プログラムの一環としてAIを採用しています。サウジアラビアとUAEは、銀行・政府・重要インフラ全体で企業AIの展開を拡大しており、現地のガバナンス慣行がまだ発展途上であっても、輸入プラットフォームへの需要を生み出す可能性があります。

競合ランドスケープ
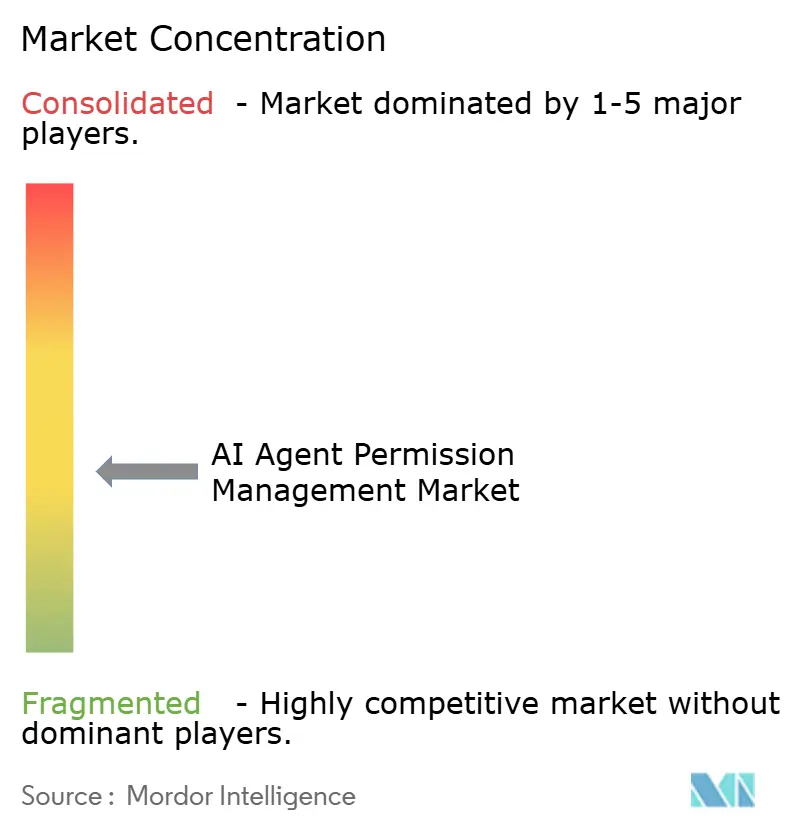
AIエージェント権限管理市場は中程度に断片化しており、確立されたアイデンティティセキュリティプロバイダーと専門ベンダーが企業展開をめぐって競合しています。大手の既存プレイヤーは既存プラットフォームにエージェント管理を追加し、確立された顧客関係を活用して調達の議論を短縮できます。専門プロバイダーは、非人間アイデンティティ管理・エージェント特化型アクセス制御・MCPガバナンス・新しいプロトコルへのより迅速な対応を通じて競合しています。
競争はますます検出・ランタイム実施・認可チェーンの明確な記録に集中しています。ベンダーは各タスクに個別の製品を提供するのではなく、検出と実施を組み合わせています。また、アクセス推奨を使用して顧客が過剰な権限を削減するのを支援しています。Vezaは2026年2月25日にネイティブアクセスエージェントとエンタープライズエージェントアイデンティティコントロールプレーンを導入し、アクセスグラフアプローチをAIエージェントアイデンティティに拡張しました。Oktaは2026年4月30日にOkta for AI Agentsを一般提供開始し、エージェント登録・クレデンシャル管理・アクセス制御・ガバナンスワークフローを追加しました。これらの動きは、ベンダーがエージェントを正式な企業アイデンティティとして管理可能にしようとしていることを示しています。
CrowdStrikeは2026年6月にContinuous Identity for AI Agentsを発表し、エージェントの行動にリアルタイムの認可決定を適用しました。Zscalerは2026年6月にAI Broker・AI Access Graph・Endpoint AI Securityを導入し、ゼロトラスト管理をエージェント通信とデータアクセスに拡張しました。エネルギー・製造・輸送には、情報技術と運用技術をまたいで権限が機能する必要があるオープンスペースが残っています。マルチエージェントの委任も、顧客が複数のハンドオフにわたって権限を削減するための信頼性の高いツールを必要としているため、発展途上の領域です。MCPおよびIETF認可作業との整合性は、標準が成熟するにつれてプラットフォームの互換性を維持することをベンダーが示すのに役立ちます。
AIエージェント権限管理業界リーダー
Microsoft Corporation
Okta, Inc.
Palo Alto Networks, Inc.
CrowdStrike Holdings, Inc.
CyberArk Software Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:CrowdStrikeはIdentiverse 2026において、同社によるSGNL買収から得た機能を活用したContinuous Identity for AI Agentsを発表しました。このソリューションは、エージェント所有者のアイデンティティ・呼び出しアイデンティティ・Falconプラットフォームからのライブデバイスリスクポスチャシグナルに対してリクエストを評価し、すべてのエージェントアクションに動的なリアルタイム認可を導入し、静的なポリシーモデルを継続的に評価・取り消し可能なアクセス決定に置き換えます。
- 2026年6月:ZscalerはZscaler Zero Trust ExchangeプラットフォームをAIエージェントに拡張する新製品イノベーションを発表し、統合エージェントレジストリを備えたMCPおよびエージェント間通信のインラインエンフォースメントレイヤーであるAI Broker、Symmetry Systemsの買収によって強化されリアルタイムでアイデンティティからAIアプリケーションからデータへの系譜をマッピングするAI Access Graph、およびEndpoint AI Securityを導入し、これらを総合してエージェント型AIのための業界初の完全なゼロトラストプラットフォームとして位置付けました。
- 2026年6月:NomaはAIエージェントとMCPサーバーのガバナンスおよびエンフォースメントレイヤーであるNoma Agent Access Controlを6月2日に開始しました。このプラットフォームは各エージェントに個別のアイデンティティを割り当て、承認済み・要審査・ブロック済みのガバナンス状態を持つライブレジストリを維持し、接続時にツールレベルのポリシーを実施し、許可されたエージェント行動と実際のエージェント行動のリアルタイム比較のためにNoma AI検出・対応と統合します。
- 2026年5月:Microsoftは2026年5月1日にAgent 365をMicrosoft 365 E7の一部として月額ユーザーあたり99米ドルで一般提供開始しました。Agent 365はMicrosoftエコシステム内のAIエージェントの統合コントロールプレーンとして機能し、エージェントに正式なMicrosoft Entraアイデンティティを割り当て、エージェントの権限とライフサイクルを管理し、エージェント活動への監査対応の可視性を提供し、独自のクレデンシャルと権限で動作するエージェントへの可観測性を拡張します。


グローバルAIエージェント権限管理市場レポートの範囲
AIエージェント権限管理市場には、企業システム・アプリケーション・データソース全体で動作する自律型AIエージェントの権限を定義・実施・監査するアイデンテティガバナンスおよびアクセス制御ソリューションが含まれます。これらのプラットフォームは、エージェントアイデンティティのプロビジョニング・最小権限ポリシーの定義・ジャストインタイムアクセス付与・セッションベースの権限スコーピング・認可された境界に対するエージェント行動の継続的な監視などの機能を提供し、組織が不正なデータアクセスを防止し、侵害または設定ミスのあるエージェントによる影響範囲を制限し、AIエージェントが定義された時間的・文脈的制約内の特定のリソースに対して承認されたアクションのみを実行できるようにすることで規制フレームワークへのコンプライアンスを維持できるようにします。
AIエージェント権限管理市場レポートは、提供形態(ソフトウェア、サービス)、展開形態(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・Eコマース、輸送・物流、エネルギー・公益事業、石油・ガス、IT・通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 産業製造 |
| 小売・Eコマース |
| 輸送・物流 |
| エネルギー・公益事業 |
| 石油・ガス |
| IT・通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| 提供形態別 | ソフトウェア | ||
| サービス | |||
| 展開形態別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・Eコマース | |||
| 輸送・物流 | |||
| エネルギー・公益事業 | |||
| 石油・ガス | |||
| IT・通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
AIエージェント権限管理市場の規模はどのくらいですか?
AIエージェント権限管理市場規模は、2025年の0.16 ビリオン 米ドル、2026年の0.21 ビリオン 米ドルから、2031年までに1.02 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 37.18%を記録すると予測されます。
AIエージェント権限管理の需要を牽引しているものは何ですか?
企業は、エージェントが本番ワークフローに移行するにつれて、エージェントアイデンティティの登録・アクセスの制限・行動の監視・記録の維持を行うためのツールを必要としています。
AIエージェント権限管理の支出をリードしている提供形態はどれですか?
ソフトウェアは、購入者がポリシーオーケストレーション・検出・ランタイム認可機能を優先したため、2025年の収益の64.57%でリードしました。
最も成長の速い展開モデルはどれですか?
ハイブリッド展開は、組織がクラウドとオンプレミスシステム全体で一貫した管理を必要とするため、2031年にかけてCAGR 43.56%で成長すると予測されています。
最も高い成長率を持つエンドユーザーセクターはどれですか?
エネルギー・公益事業は、グリッド最適化と運用環境でのエージェント利用に支えられ、2031年にかけてCAGR 46.12%で成長すると予測されています。
エージェント権限管理において最も成長の速い地域はどこですか?
アジア太平洋地域は、中国・日本・インド・韓国の需要に支えられ、2031年にかけてCAGR 42.51%で成長すると予測されています。
最終更新日:



