
Marktgröße und Marktanteil für KI-Agenten-Berechtigungsmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.21 Milliarden US-Dollar |
| Marktgröße (2031) | 1.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 37.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
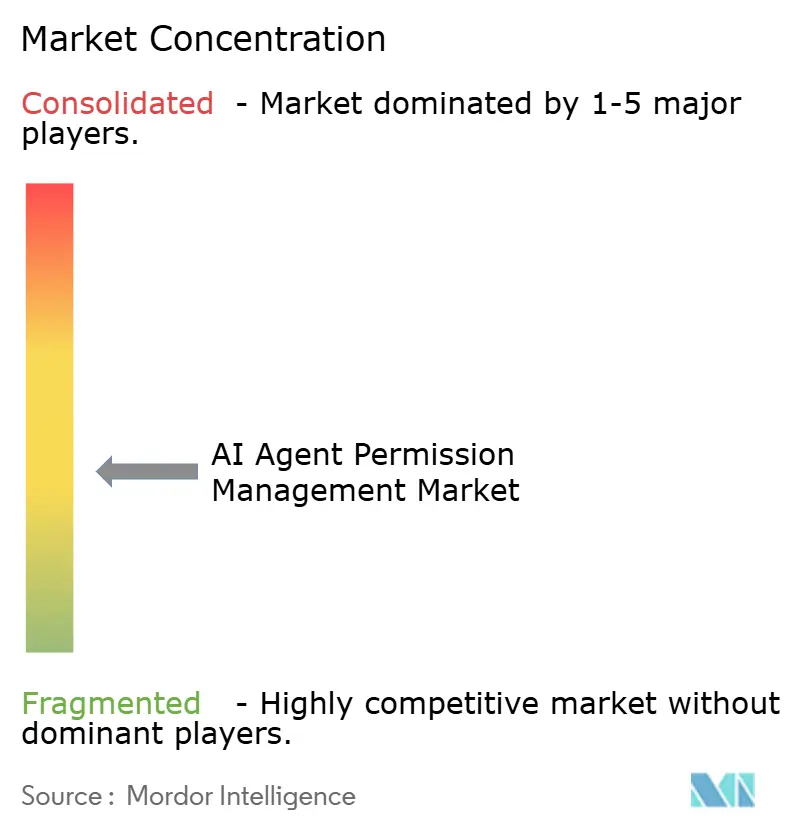
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-Agenten-Berechtigungsmanagement von Mordor Intelligence
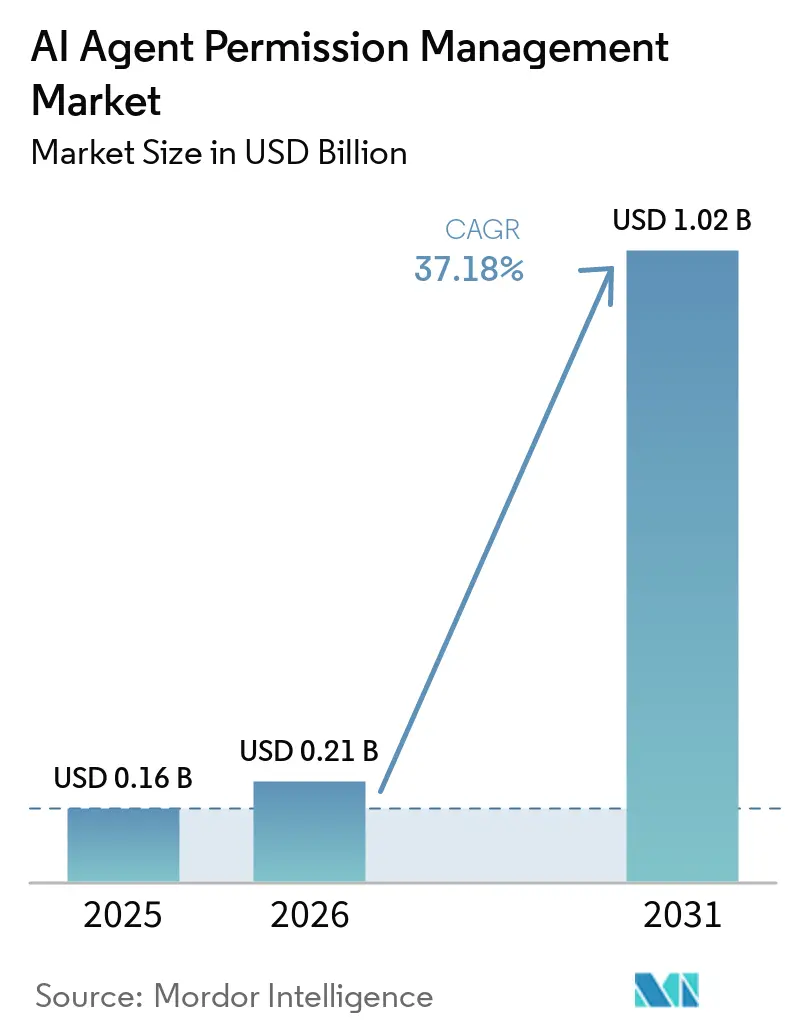
Die Marktgröße für KI-Agenten-Berechtigungsmanagement wird voraussichtlich von 0,16 Milliarden USD im Jahr 2025 und 0,21 Milliarden USD im Jahr 2026 auf 1,02 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 37,18 % zwischen 2026 und 2031. Die Nachfrage entwickelt sich, weil Unternehmen autonome Agenten schneller in Live-Workflows integrieren, als ihre Sicherheitskontrollen Zugriffsrechte definieren, gewähren, überprüfen und entziehen können. Der Markt für KI-Agenten-Berechtigungsmanagement entwickelt sich daher von einem spezialisierten Anwendungsfall der Identitätssicherheit hin zu einer zentralen Steuerungsebene für Anwendungen, die über Tools, APIs, Cloud-Plattformen und Datenspeicher hinweg agieren. Regulatorische Aufmerksamkeit verlagert die Beschaffung ebenfalls hin zu Systemen, die Agentenaktivitäten aufzeichnen, einen verantwortlichen Eigentümer identifizieren und menschliche Aufsicht unterstützen können. Anbieter reagieren darauf, indem sie Agentenerkennung, Laufzeitautorisierung und Prüffunktionen zu bestehenden Identitätsplattformen hinzufügen, während spezialisierte Anbieter sich auf Multi-Agenten-Workflows und Protokollkontrollen konzentrieren. Dies lässt Raum für Plattformen, die mit bestehenden Identitätssystemen zusammenarbeiten können, ohne Unternehmen zu zwingen, diese zu ersetzen.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Software im Jahr 2025 einen Anteil von 64,57 % am Markt für KI-Agenten-Berechtigungsmanagement, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 42,78 % wachsen werden.
- Nach Bereitstellung entfiel auf die Cloud-basierte Bereitstellung im Jahr 2025 ein Anteil von 63,89 % an der Marktgröße für KI-Agenten-Berechtigungsmanagement, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 43,56 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 67,23 %, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 44,39 % wachsen werden.
- Nach Branche hielt BFSI im Jahr 2025 einen Umsatzanteil von 26,73 %, während die Energie- und Versorgungsbranche bis 2031 voraussichtlich mit einer CAGR von 46,12 % wachsen wird.
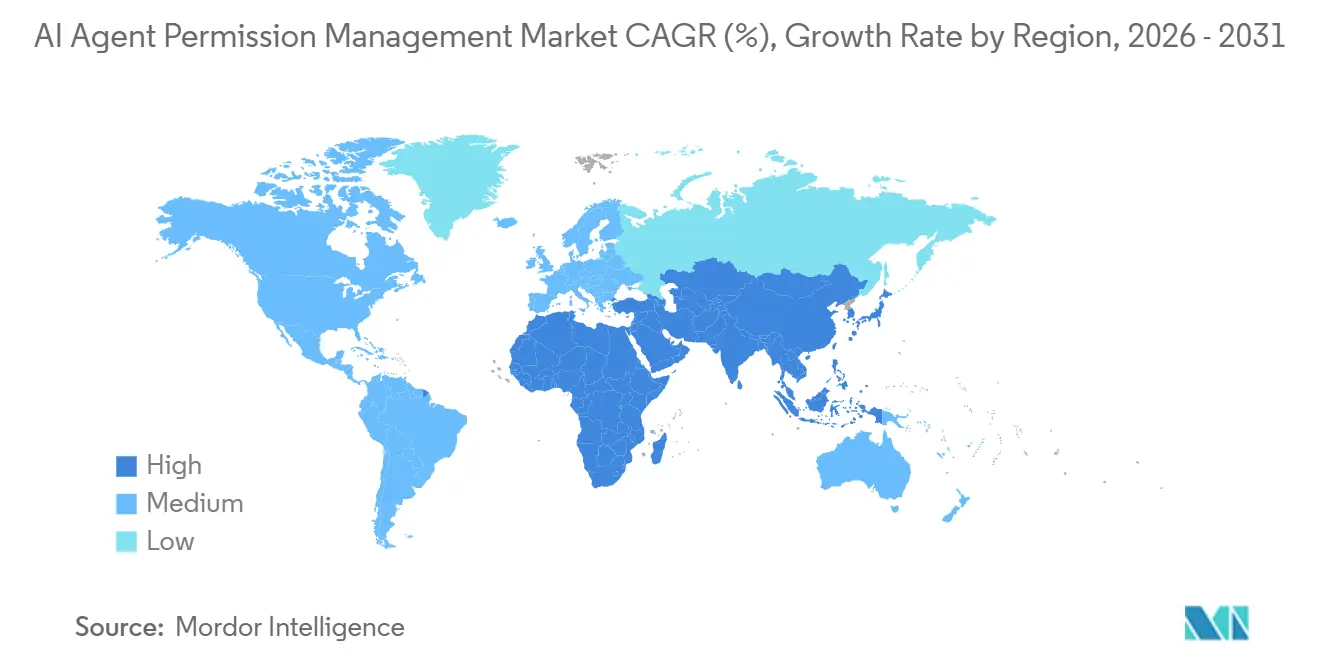
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,26 % am Markt für KI-Agenten-Berechtigungsmanagement, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 42,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für KI-Agenten-Berechtigungsmanagement
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Unternehmensweiter Einsatz autonomer KI-Agenten | +10.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen und Anforderungen an die Prüfbarkeit | +8.2% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Einführung von Nicht-menschlichen Identitäten und dem Prinzip der minimalen Rechtevergabe | +6.8% | Global | Mittelfristig (2–4 Jahre) |
| Erweiterung von Multi-Agenten-Systemen und dem Modellkontextprotokoll | +5.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität des Zugriffs auf Cloud, SaaS und APIs | +3.9% | Global | Mittelfristig (2–4 Jahre) |
| Kryptografische Agenten-Herkunftsnachweise und delegierte Autorität | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensweiter Einsatz autonomer KI-Agenten
Der unternehmensweite Einsatz autonomer KI-Agenten ist der stärkste Nachfragetreiber für den Markt für KI-Agenten-Berechtigungsmanagement. Gartner prognostizierte, dass 40 % der Unternehmensanwendungen bis Ende 2026 aufgabenspezifische KI-Agenten enthalten würden, verglichen mit weniger als 5 % im Jahr 2025. Jede Bereitstellung schafft eine Identität, die Registrierung, Credential-Management, Autorisierung und Aktivitätsprotokolle benötigt. Ein Workflow kann auch viele kurzlebige Unteragenten erzeugen, die gleichzeitig eingeschränkten Zugriff auf mehrere Anwendungen benötigen. Eine Umfrage der Cloud Security Alliance und Oasis Security vom Januar 2026 unter 383 Sicherheitsverantwortlichen ergab, dass 92 % kein Vertrauen in ihre bestehenden Tools für KI- und Nicht-menschliche Identitätsrisiken hatten, während 78 % keine formale Richtlinie für die Erstellung oder Entfernung von KI-Identitäten besaßen.[1]Cloud Security Alliance, „Non-Human Identity Governance for Agentic AI,” CSA Labs, cloudsecurityalliance.org. CyberArk berichtete im November 2025, dass viele Unternehmen bereits agentische KI im Produktivbetrieb einsetzten, ohne gleichwertige Sicherheitskontrollen zu haben, was die Nachfrage nach dedizierten Governance-Funktionen unterstützt.
Regulatorische Anforderungen und Anforderungen an die Prüfbarkeit
Regulatorische Anforderungen und Anforderungen an die Prüfbarkeit machen Agenten-Berechtigungskontrollen zu einer Compliance-Angelegenheit und nicht zu einem optionalen Sicherheits-Upgrade. Der EU-KI-Act schreibt Verpflichtungen in Bezug auf Transparenz, Protokollierung, Governance und menschliche Aufsicht für relevante KI-Systeme vor.[2]Europäische Kommission, „Regulierungsrahmen für Künstliche Intelligenz,” Digitale Strategie der Europäischen Kommission, europa.eu. Die Digitale-Omnibus-Verordnung bestätigte, dass die Transparenzpflichten gemäß Artikel 50 jetzt gelten, während die Hochrisiko-Verpflichtungen gemäß Anhang III für den 2. Dezember 2027 geplant sind. Finanzunternehmen sehen sich ebenfalls einer genaueren Prüfung von Agentenaktionen ausgesetzt, wenn diese Transaktionen oder Entscheidungen beeinflussen können. Der Jahresbericht zur regulatorischen Aufsicht 2026 der FINRA weist Unternehmen an, geeignete Kontrollen und Aufsicht für aufkommende Technologierisiken aufrechtzuerhalten. ISO/IEC 42001 bietet Käufern eine anerkannte Managementsystem-Referenz für die laufende KI-Governance, was den Wert von Berechtigungstools erhöht, die Nachweise für Überprüfungen generieren.
Einführung von Nicht-menschlichen Identitäten und dem Prinzip der minimalen Rechtevergabe
Die Governance nicht-menschlicher Identitäten erweitert den Markt für KI-Agenten-Berechtigungsmanagement, da Agenten während der Arbeit Anmeldeinformationen erstellen und nicht nur bei der Einrichtung. Die Cloud Security Alliance berichtete, dass mehr als 16 % der Organisationen die Erstellung von Tokens für nicht-menschliche Identitäten nicht verfolgen. Statische Rollenzuweisungen spiegeln nicht ohne Weiteres einen Agenten wider, der Aufgaben wechselt, neue Tools aufruft oder einen Unteragenten erstellt. Dies hat das Interesse an Just-in-Time-Zugriff erhöht, der Anmeldeinformationen nur für die Dauer einer definierten Aufgabe gewährt. Es hat auch die Nachfrage nach Zero-Standing-Privilege-Kontrollen erhöht, die den Zugriff entziehen, wenn die Aufgabe abgeschlossen ist. Ein akademisches Papier aus dem Jahr 2025 über Zero-Trust-Identität für agentische KI identifizierte die Grenzen konventioneller Identitätsprotokolle, wenn Berechtigungen feingranular und dynamisch sein müssen.
Erweiterung von Multi-Agenten-Systemen und dem Modellkontextprotokoll
Multi-Agenten-Systeme und die Nutzung des Modellkontextprotokolls erweitern die Systeme, die Berechtigungsplattformen verwalten müssen. Die MCP-Autorisierungsspezifikation, die am 18. Juni 2025 finalisiert wurde, legte OAuth 2.1 als Basis-Autorisierungsstandard für MCP-verbundene Agenten fest. OAuth 2.1 allein entscheidet nicht, wie der Zugriff eingeschränkt werden soll, wenn ein Agent Arbeit an einen anderen delegiert. Die IETF entwickelt Arbeiten zur Agenten-Autorisierung und Agenten-Identität, einschließlich Ansätzen zur Delegation und verifizierbaren Identitätsbeziehungen. Ein Workflow kann einen Orchestrator, viele spezialisierte Agenten und mehrere Daten- oder Anwendungsendpunkte umfassen. Der Markt für KI-Agenten-Berechtigungsmanagement profitiert, wenn Käufer eine klare Aufzeichnung jedes Delegationsschritts und eine Möglichkeit benötigen, Berechtigungen bei jedem Schritt zu begrenzen. Diese Anforderung begünstigt Plattformen, die Richtlinien in Echtzeit über Cloud-, SaaS- und On-Premises-Umgebungen hinweg anwenden können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Veraltete IAM-Systeme und grobkörnige Autorisierung | -3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Standards für agentische KI-Protokolle | -2.6% | Global | Mittelfristig (2–4 Jahre) |
| Nicht-deterministischer Agentenintent und Ausführungsrisiko | -2.0% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für agentische Sicherheit und Autorisierung | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete IAM-Systeme und grobkörnige Autorisierung
Veraltete IAM-Systeme schränken den Markt für KI-Agenten-Berechtigungsmanagement ein, da sie für vorhersehbare menschliche Benutzer und feste Dienstkonten entwickelt wurden. Rollenbasierte Systeme gewähren einer Identität häufig dauerhafte Berechtigungen, bevor eine Aufgabe beginnt. KI-Agenten können ihre Aktionssequenz ändern, Tools außerhalb eines ursprünglichen Pfads aufrufen oder durch einen Prompt-Injection-Versuch umgeleitet werden. Das Hinzufügen von aufgabenspezifischen Anmeldeinformationen und Laufzeitprüfungen kann erheblichen Aufwand für Identitäts-, Anwendungs- und Sicherheitsteams erfordern. Regulierte Organisationen benötigen häufig neue Kontrollen, die neben ihren bestehenden Systemen betrieben werden können, da sie etablierte Zugriffsmodelle nicht schnell ablösen können. Forschungen zur Agentenidentität haben den Bedarf an Anmeldeinformationen beschrieben, die an eine bestimmte Reasoning-Episode, Modellversion, Richtliniengrenze und laufende Laufzeitnachweise gebunden sind.[3]Autoren, „A Novel Zero-Trust Identity Framework for Agentic AI,” arXiv, arxiv.org.
Fragmentierte Standards für agentische KI-Protokolle
Fragmentierte Autorisierungsstandards können Kaufentscheidungen im Markt für KI-Agenten-Berechtigungsmanagement verzögern. MCP bietet einen grundlegenden Autorisierungsansatz, aber Unternehmenskäufer sehen noch separate Entwürfe und Modelle für Identität, Delegation, Autorisierungshüllen und Kontrollen auf Framework-Ebene. Das aktive Agent Authorization Profile der IETF verdeutlicht, dass die Standardisierungsarbeit noch im Gange ist. Ein Unternehmen, das mehrere Agenten-Frameworks verwendet, kann mit separaten Autorisierungsmustern und benutzerdefinierter Integrationsarbeit konfrontiert sein. Dieses Problem ist besonders schwierig für kleinere Käufer mit begrenzten Ressourcen im Bereich Sicherheitstechnik. Es kann Evaluierungszyklen verlängern, selbst wenn Führungskräfte einig sind, dass stärkere Agentenkontrollen erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Softwareplattformen dominieren die aktuellen Ausgaben, während Dienstleistungen die Implementierung unterstützen
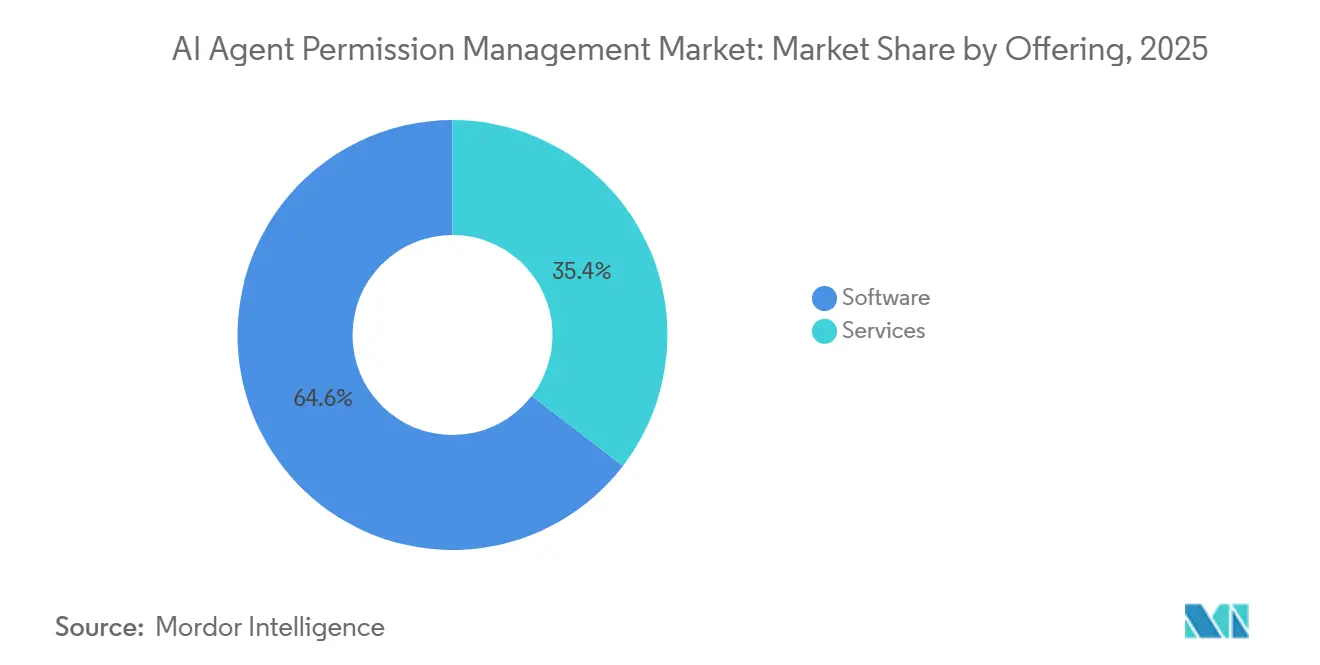
Software hielt im Jahr 2025 einen Umsatzanteil von 64,57 % und bildete damit den größten Anteil an der Marktgröße für KI-Agenten-Berechtigungsmanagement, indem sie Sicherheitsteams eine gemeinsame Richtlinienebene bereitstellte. Organisationen wählten zunächst Software für Richtlinienorchestrierung, Agentenerkennung und Laufzeitautorisierung, da diese Tools die grundlegende Steuerungsebene bereitstellen. Die Branche für KI-Agenten-Berechtigungsmanagement folgt einem bekannten Kaufmuster für Identitätssicherheit, bei dem eine Plattform ausgewählt wird, bevor Dienstleistungen zur Konfiguration und zum Betrieb genutzt werden. Software bietet auch einen zentralen Ort zur Definition von Zugriffsregeln für Agenten, Tools, APIs und Datenquellen. Sie unterstützt die Aufzeichnungen, die Sicherheits- und Compliance-Teams für die laufende Überprüfung benötigen.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 42,78 % wachsen und sind damit das am schnellsten wachsende Angebot. Dieses Wachstum spiegelt den Mangel an internem Personal wider, das Agentenkontrollen mit veralteten IAM-Systemen, Berichtssystemen und mehreren KI-Frameworks verbinden kann. Dienstleistungsarbeiten umfassen die Bereitstellung der Plattform, die Definition von Berechtigungen, das Testen von Richtlinien, die Anpassung von Kontrollen nach dem Einsatz eines Agenten und die Erweiterung der Reichweite des Marktes für KI-Agenten-Berechtigungsmanagement in komplexe Unternehmensumgebungen. Microsoft machte Agent 365 am 1. Mai 2026 allgemein verfügbar, mit Agenten-Governance-Funktionen innerhalb des Microsoft-Ökosystems. Organisationen, die vergleichbare Kontrollen über Nicht-Microsoft-Systeme hinweg benötigen, erfordern weiterhin Integrationsarbeit, was Dienstleistungen für die Branche für KI-Agenten-Berechtigungsmanagement relevant hält.


Nach Bereitstellung: Cloud hat den größten Marktanteil, während Hybrid die umgebungsübergreifende Steuerung unterstützt
Die Cloud-Bereitstellung entfiel im Jahr 2025 auf 63,89 % des Umsatzes und führte den Marktanteil für KI-Agenten-Berechtigungsmanagement an. Die Cloud-Bereitstellung bleibt zentral für den Markt für KI-Agenten-Berechtigungsmanagement, da Agentenplattformen, SaaS-Anwendungen und viele der von Agenten genutzten Tools bereits in Cloud-Umgebungen gehostet werden. Cloud-basierte Autorisierungsdienste können daher mit anfänglichen Bereitstellungen verbunden werden, ohne umfangreiche lokale Infrastruktur. Dieses Modell unterstützt auch zentralisierte Richtlinienaktualisierungen und Aktivitätsprotokolle über verteilte Teams hinweg.
Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 43,56 % wachsen. Die Hybrid-Einführung erweitert den Markt für KI-Agenten-Berechtigungsmanagement, wo Unternehmen Cloud-Systeme mit On-Premises-Daten oder -Anwendungen verbinden müssen. Sie benötigen konsistente Kontrollen, auch wenn Datenschutzbestimmungen einschränken, wo Anmeldeinformationen oder Richtlinienentscheidungen verarbeitet werden können. Die On-Premises-Bereitstellung bleibt relevant für Verteidigungs-, Nachrichten- und kritische Infrastrukturumgebungen mit eingeschränkten Netzwerken. IEC 62351-8:2026 deckt die rollenbasierte Zugriffssteuerung für menschliche Benutzer, automatisierte Agenten und Softwareanwendungen in Energiesystemen ab.[4]Internationale Elektrotechnische Kommission, „IEC 62351-8:2026 Rollenbasierte Zugriffssteuerung für Energiesysteme,” IEC, iec.ch. Diese Anforderungen erhöhen die Bedeutung von Bereitstellungsmodellen, die dieselbe Richtlinie über Informationstechnologie- und Betriebstechnologieumgebungen hinweg anwenden können.
Nach Unternehmensgröße: Großunternehmen dominieren die aktuelle Nachfrage, während kleine und mittelständische Unternehmen die Einführung beschleunigen
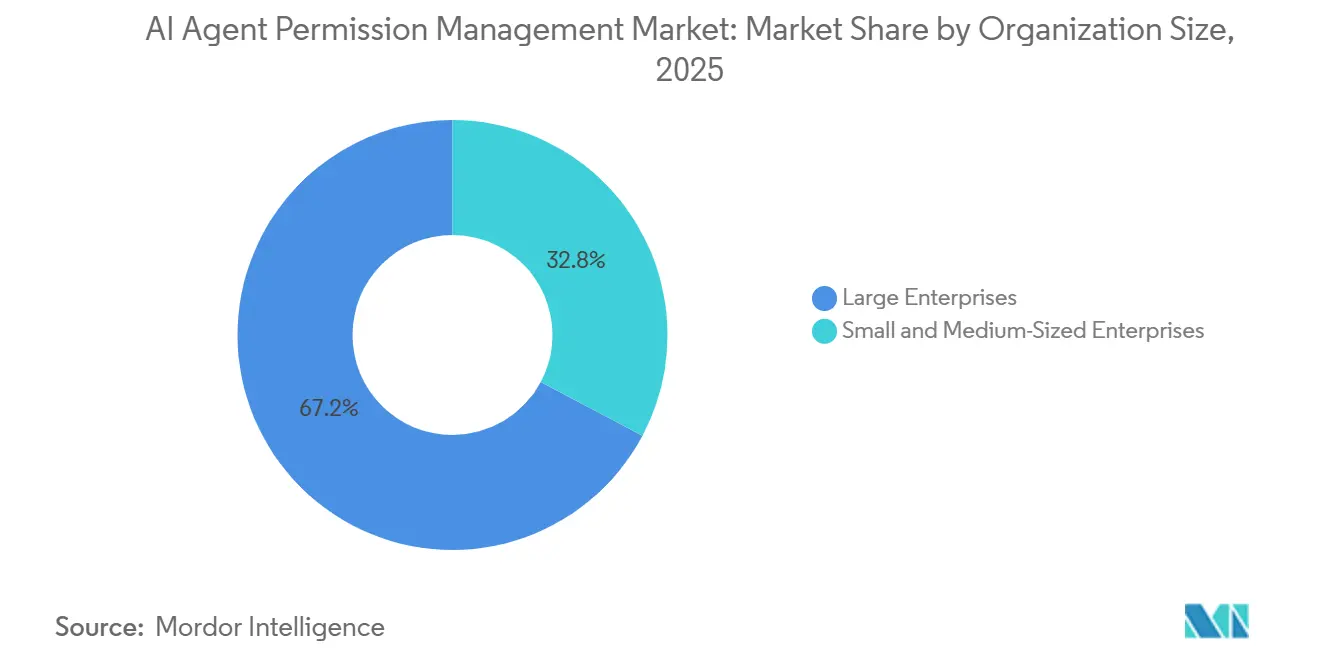
Großunternehmen hielten im Jahr 2025 einen Umsatzanteil von 67,23 % und repräsentierten damit die größte Position nach Unternehmensgröße im Markt für KI-Agenten-Berechtigungsmanagement. Sie haben KI-Plattformen früher eingeführt, verfügten über ausgefeiltere IAM-Investitionen und waren in regulierten Tätigkeiten einem größeren Compliance-Risiko ausgesetzt. Größere Unternehmen können auch anfängliche Integrationen über Sicherheits-, Daten- und Anwendungsteams hinweg finanzieren. Diese Faktoren ermöglichen es ihnen, Agenten-Identitätsprogramme vor kleineren Organisationen einzuführen. Ihre Anforderungen unterstützen weiterhin die Nachfrage nach umfassenden Governance-Plattformen mit detaillierten Kontrollen und Berichten.
Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 44,39 % wachsen. KI-Funktionen werden in Tools integriert, die kleinere Organisationen bereits nutzen, darunter Produktivitäts-, Customer-Relationship-Management- und Kollaborationsplattformen. Einfachere Bereitstellungstools und API-first-Autorisierungsplattformen können die Belastung für diese Organisationen reduzieren. Der Markt für KI-Agenten-Berechtigungsmanagement kann über Großunternehmen hinaus expandieren, wenn Anbieter Kontrollen in zugänglichen Diensten und Plattformintegrationen bündeln. Dieses Muster deutet auf eine breitere Einführung hin und nicht auf eine Verlagerung von Umsätzen von Großunternehmen.
Nach Branche: BFSI führt durch Compliance-Anforderungen, während Energie und Versorgung am schnellsten wächst
BFSI hielt im Jahr 2025 einen Umsatzanteil von 26,73 % und hatte damit die größte vertikale Position im Markt für KI-Agenten-Berechtigungsmanagement. Finanzinstitute nutzen Agenten für Betrugserkennung, Compliance-Überwachung und algorithmische Entscheidungsunterstützung, wo Zugriffsentscheidungen erhebliche betriebliche Auswirkungen haben können. Ihr Betriebsumfeld umfasst Verpflichtungen in Bezug auf Resilienz, Datenschutz, Zahlungskontrollen und regulatorische Aufsicht. FINRA hat die Aufsicht und Kontrollen für technologiebezogene Risiken innerhalb der Mitgliedsunternehmen betont.[5]Financial Industry Regulatory Authority, „2026 Annual Regulatory Oversight Report,” FINRA, finra.org. Die Berechtigungs-Governance hilft Unternehmen, den Agenten, den verantwortlichen Eigentümer, die Autoritätsstufe und den Aktivitätsverlauf für sensible Workflows zu identifizieren.
Energie und Versorgung werden bis 2031 voraussichtlich mit einer CAGR von 46,12 % wachsen. Dieses Wachstum erweitert den Markt für KI-Agenten-Berechtigungsmanagement in Betriebstechnologieumgebungen. Agenten werden für die Netzoptimierung, vorausschauende Wartung und das Management verteilter Energieressourcen eingesetzt, verbinden sich häufig mit Betriebstechnologie und erfordern eng begrenzte Berechtigungen und zuverlässige Aktivitätsprotokolle. NERC CIP-003-9 trat am 1. April 2026 in Kraft, und CIP-012-2 trat am 1. Juli 2026 in Kraft, was die Zugriffs- und Cybersicherheitserwartungen für Umgebungen des Massenelektrizitätssystems verstärkt. Gesundheitswesen und Biowissenschaften, IT und Telekommunikation sowie Regierung bleiben ebenfalls relevante Branchen, in denen Agentenkontrollen sensible Daten und kritische Dienste unterstützen müssen.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 36,26 % des Umsatzes und hielt die größte regionale Position im Markt für KI-Agenten-Berechtigungsmanagement. Die Vereinigten Staaten verbinden Unternehmens-KI-Ausgaben mit ausgereiften Cloud-Sicherheitspraktiken und aktiver regulatorischer Aufmerksamkeit. Das OCC erklärte in seiner halbjährlichen Risikoperspektive Frühjahr 2026, dass KI das Cyber-Bedrohungsumfeld für Banken verändert.[6]Office of the Comptroller of the Currency, „Spring 2026 Semiannual Risk Perspective,” OCC, occ.gov. Der Aufsichtsbericht 2026 der FINRA unterstützt ebenfalls eine genauere Prüfung der Technologiekontrollen im Finanzdienstleistungsbereich. NIST startete im Februar 2026 seine KI-Agenten-Standardsinitiative zur Unterstützung interoperabler und sicherer Agentensysteme.
Europa ist die zweitgrößte Region im Markt für KI-Agenten-Berechtigungsmanagement, unterstützt durch den kombinierten Compliance-Effekt des EU-KI-Acts, der DSGVO, DORA und NIS2. Der EU-KI-Act bietet einen gemeinsamen Richtlinienrahmen für die KI-Governance in den Mitgliedstaaten. Diese Anforderungen unterstützen einen Einzelplattform-Verkauf, wenn Anbieter Zugriffskontrollen, Aktivitätsprotokolle und Aufsichtsbedürfnisse gemeinsam adressieren können. Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 42,51 % wachsen, der höchsten regionalen Rate, wobei China, Japan, Indien und Südkorea die Nachfrage durch Fertigung, Softwaredienstleistungen, Finanzdienstleistungen und Elektronik unterstützen. Japans Fertigungsanwendungsfälle und Indiens Unternehmensdienstleistungsbereitstellungen erhöhen den Bedarf, den Zugriff über sich ändernde Agenten-Workflows hinweg zu kontrollieren.
Südamerika, der Nahe Osten und Afrika bleiben frühere Phasen innerhalb des Marktes für KI-Agenten-Berechtigungsmanagement. Brasiliens Datenschutzrahmen legt Zugriffskontrollen und Datensparsamkeitsanforderungen für KI-bezogene Aktivitäten fest. Finanzinstitute in Brasilien und Argentinien nehmen KI als Teil bestehender Unternehmenstechnologieprogramme an. Saudi-Arabien und die Vereinigten Arabischen Emirate verstärken den unternehmensweiten KI-Einsatz in den Bereichen Bankwesen, Regierung und kritische Infrastruktur, was eine Nachfrage nach importierten Plattformen erzeugen kann, auch wenn sich lokale Governance-Praktiken noch entwickeln.

Wettbewerbslandschaft
Der Markt für KI-Agenten-Berechtigungsmanagement ist mäßig fragmentiert, wobei etablierte Anbieter von Identitätssicherheit und spezialisierte Anbieter um Unternehmensbereitstellungen konkurrieren. Große etablierte Anbieter können Agentenkontrollen zu bestehenden Plattformen hinzufügen und etablierte Kundenbeziehungen nutzen, um Beschaffungsgespräche zu verkürzen. Spezialisierte Anbieter konkurrieren durch die Verwaltung nicht-menschlicher Identitäten, agentenspezifische Zugriffssteuerung, MCP-Governance und schnellere Ausrichtung auf neue Protokolle.
Der Wettbewerb konzentriert sich zunehmend auf Erkennung, Laufzeitdurchsetzung und eine klare Aufzeichnung der Autorisierungskette. Anbieter kombinieren Erkennung und Durchsetzung, anstatt separate Produkte für jede Aufgabe anzubieten. Sie nutzen auch Zugriffsempfehlungen, um Kunden dabei zu helfen, übermäßige Berechtigungen zu reduzieren. Veza stellte am 25. Februar 2026 Native Access Agents und seine Enterprise Agent Identity Control Plane vor und erweiterte damit seinen Zugriffsgraph-Ansatz auf KI-Agentenidentitäten. Okta machte Okta for AI Agents am 30. April 2026 allgemein verfügbar und fügte Agentenregistrierung, Credential-Management, Zugriffskontrollen und Governance-Workflows hinzu. Diese Schritte zeigen, dass Anbieter bestrebt sind, Agenten als formale Unternehmensidentitäten verwaltbar zu machen.
CrowdStrike kündigte im Juni 2026 Continuous Identity for AI Agents an und wendet Echtzeit-Autorisierungsentscheidungen auf Agentenaktionen an. Zscaler stellte im Juni 2026 AI Broker, AI Access Graph und Endpoint AI Security vor, um Zero-Trust-Kontrollen auf Agentenkommunikation und Datenzugriff auszuweiten. Offener Raum verbleibt in den Bereichen Energie, Fertigung und Transport, wo Berechtigungen über Informationstechnologie- und Betriebstechnologieumgebungen hinweg funktionieren müssen. Die Multi-Agenten-Delegation bleibt ebenfalls ein sich entwickelnder Bereich, da Kunden zuverlässige Tools benötigen, um Autorität über mehrere Übergaben hinweg zu reduzieren. Die Ausrichtung auf MCP und die Autorisierungsarbeit der IETF kann Anbietern helfen zu zeigen, dass ihre Plattformen kompatibel bleiben, wenn Standards reifen.
Branchenführer im Bereich KI-Agenten-Berechtigungsmanagement
Microsoft Corporation
Okta, Inc.
Palo Alto Networks, Inc.
CrowdStrike Holdings, Inc.
CyberArk Software Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: CrowdStrike kündigte Continuous Identity for AI Agents auf der Identiverse 2026 an, unterstützt durch Funktionen aus der Übernahme von SGNL durch das Unternehmen. Die Lösung führt dynamische Echtzeit-Autorisierung für jede Agentenaktion ein, bewertet Anfragen anhand der Identität des Agenteneigentümers, der aufrufenden Identität und der Live-Geräterisikosignale der Falcon-Plattform und ersetzt statische Richtlinienmodelle durch kontinuierlich bewertete und widerrufbare Zugriffsentscheidungen.
- Juni 2026: Zscaler stellte neue Produktinnovationen vor, um die Zscaler Zero Trust Exchange-Plattform auf KI-Agenten auszuweiten, und führte AI Broker ein, eine Inline-Durchsetzungsschicht für MCP- und Agenten-zu-Agenten-Kommunikation mit einem integrierten Agenten-Registry, AI Access Graph, unterstützt durch die Übernahme von Symmetry Systems und Abbildung der Identitäts-zu-KI-Anwendungs-zu-Daten-Herkunft in Echtzeit, sowie Endpoint AI Security, die gemeinsam als die erste vollständige Zero-Trust-Plattform der Branche für agentische KI positioniert werden.
- Juni 2026: Noma startete Noma Agent Access Control am 2. Juni, eine Governance- und Durchsetzungsschicht für KI-Agenten und MCP-Server. Die Plattform weist jedem Agenten eindeutige Identitäten zu, pflegt ein Live-Registry mit Governance-Zuständen wie genehmigt, erfordert Überprüfung oder blockiert, setzt Tool-Level-Richtlinien zum Zeitpunkt der Verbindung durch und integriert sich mit Noma AI Detection and Response für den Echtzeit-Vergleich von erlaubtem und tatsächlichem Agentenverhalten.
- Mai 2026: Microsoft machte Agent 365 am 1. Mai 2026 als Teil von Microsoft 365 E7 allgemein verfügbar, zum Preis von 99 USD pro Benutzer pro Monat. Agent 365 dient als einheitliche Steuerungsebene für KI-Agenten innerhalb des Microsoft-Ökosystems, weist Agenten formale Microsoft Entra-Identitäten zu, verwaltet Agentenberechtigungen und -lebenszyklus, bietet prüfbereite Transparenz in Agentenaktivitäten und erweitert die Beobachtbarkeit auf Agenten, die mit eigenen Anmeldeinformationen und Berechtigungen operieren.


Globaler Berichtsumfang des Marktes für KI-Agenten-Berechtigungsmanagement
Der Markt für KI-Agenten-Berechtigungsmanagement umfasst Lösungen für Identity Governance und Zugriffssteuerung, die Berechtigungen für autonome KI-Agenten, die in Unternehmenssystemen, Anwendungen und Datenquellen operieren, definieren, durchsetzen und prüfen. Diese Plattformen bieten Funktionen wie die Bereitstellung von Agentenidentitäten, die Definition von Richtlinien für minimale Rechtevergabe, Just-in-Time-Zugriffsgewährungen, sitzungsbasierte Berechtigungsbegrenzung und kontinuierliche Überwachung von Agentenaktionen gegenüber autorisierten Grenzen, wodurch Organisationen unbefugten Datenzugriff verhindern, den Schadensradius durch kompromittierte oder falsch konfigurierte Agenten begrenzen und die Einhaltung regulatorischer Rahmenbedingungen aufrechterhalten können, indem sichergestellt wird, dass KI-Agenten nur genehmigte Aktionen auf bestimmten Ressourcen innerhalb definierter zeitlicher und kontextueller Einschränkungen ausführen können.
Der Bericht zum Markt für KI-Agenten-Berechtigungsmanagement ist segmentiert nach Angebot (Software und Dienstleistungen), Bereitstellung (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Branche (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzel- und E-Commerce, Transport und Logistik, Energie und Versorgung, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) sowie sonstige Branchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Transport und Logistik |
| Energie und Versorgung |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Angebot | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Branche | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzel- und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgung | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Sonstige Branchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI-Agenten-Berechtigungsmanagement?
Die Marktgröße für KI-Agenten-Berechtigungsmanagement wird voraussichtlich von 0,16 Milliarden USD im Jahr 2025 und 0,21 Milliarden USD im Jahr 2026 auf 1,02 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 37,18 % zwischen 2026 und 2031.
Was treibt die Nachfrage nach KI-Agenten-Berechtigungsmanagement an?
Unternehmen benötigen Tools zur Registrierung von Agentenidentitäten, zur Einschränkung des Zugriffs, zur Überwachung von Aktionen und zur Pflege von Aufzeichnungen, wenn Agenten in Produktions-Workflows eingesetzt werden.
Welches Angebot führt die Ausgaben für KI-Agenten-Berechtigungsmanagement an?
Software führte mit einem Umsatzanteil von 64,57 % im Jahr 2025, da Käufer Richtlinienorchestrierung, Erkennung und Laufzeitautorisierungsfunktionen priorisierten.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 43,56 % wachsen, da Organisationen konsistente Kontrollen über Cloud- und On-Premises-Systeme hinweg benötigen.
Welcher Endnutzersektor hat die höchste Wachstumsrate?
Energie und Versorgung wird bis 2031 voraussichtlich mit einer CAGR von 46,12 % wachsen, unterstützt durch den Einsatz von Agenten in der Netzoptimierung und in Betriebsumgebungen.
Welche Region wächst am schnellsten bei Agenten-Berechtigungskontrollen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 42,51 % wachsen, unterstützt durch die Nachfrage in China, Japan, Indien und Südkorea.
Seite zuletzt aktualisiert am:



