
Taille et part du marché des armoires à vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
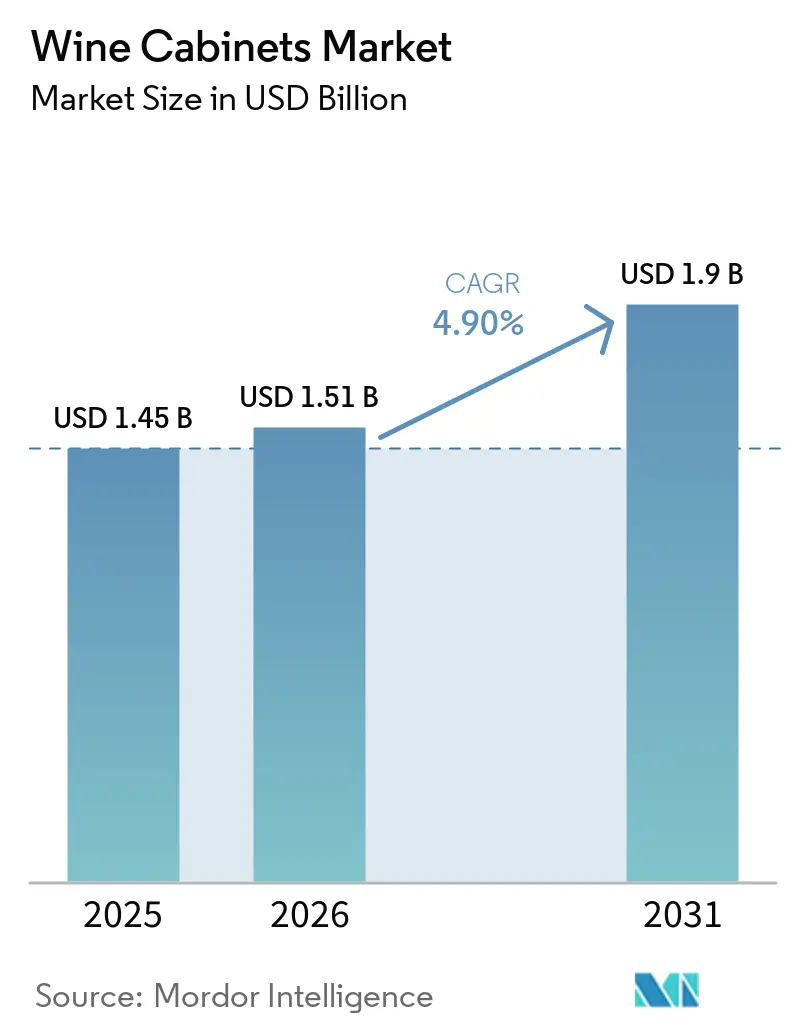
| Taille du Marché (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2031) | 1.9 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
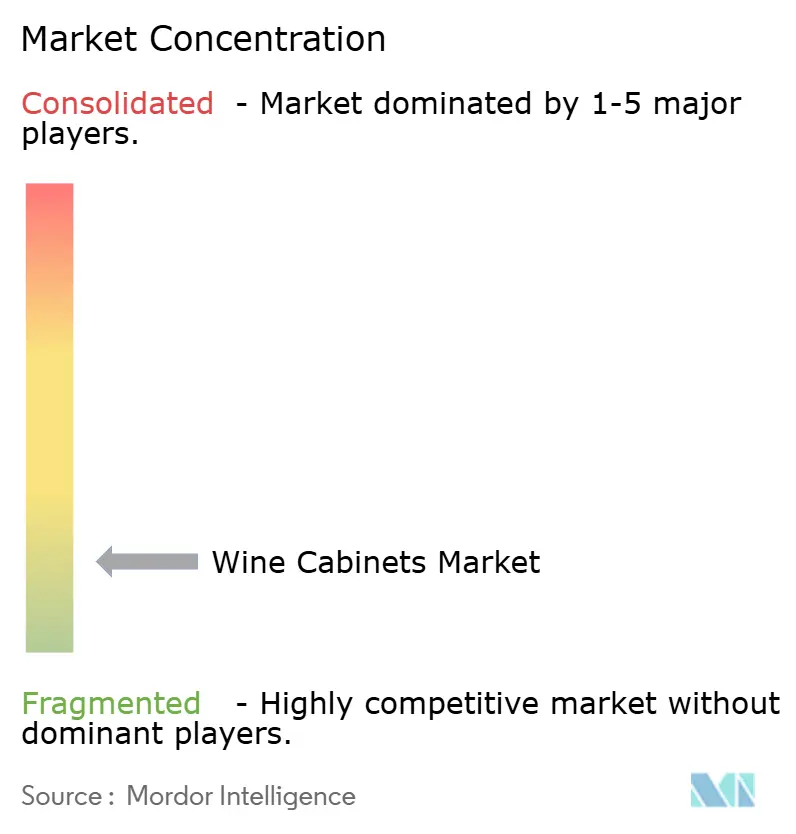
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des armoires à vin par Mordor Intelligence
Le marché des armoires à vin était évalué à 1,45 milliard USD en 2025, est estimé à 1,51 milliard USD en 2026 et devrait atteindre 1,92 milliard USD d'ici 2031, avec une croissance à un CAGR de 4,90 % durant la période 2026–2031. Le marché des armoires à vin est en croissance même si la consommation mondiale de vin a chuté à 208 millions d'hectolitres en 2025, son niveau le plus bas depuis 1957 [1]Organisation Internationale de la Vigne et du Vin, "État du secteur vitivinicole mondial en 2025," OIV, oiv.int. Les acheteurs consomment du vin moins fréquemment, mais accordent davantage de valeur à la qualité et à la conservation des bouteilles. Cela soutient la demande d'espaces de stockage à température contrôlée qui protègent le vin des variations de température, de l'exposition à la lumière et des vibrations. L'Amérique du Nord et l'Europe occidentale restent les principales bases de demande, tandis que l'Asie-Pacifique offre une voie de croissance distincte grâce aux professionnels urbains et au développement de la culture du vin. Le design des produits, l'activité de rénovation des cuisines, les fonctions connectées et les réglementations énergétiques façonnent la manière dont les fournisseurs positionnent leurs portefeuilles sur le marché des armoires à vin.
Points clés du rapport
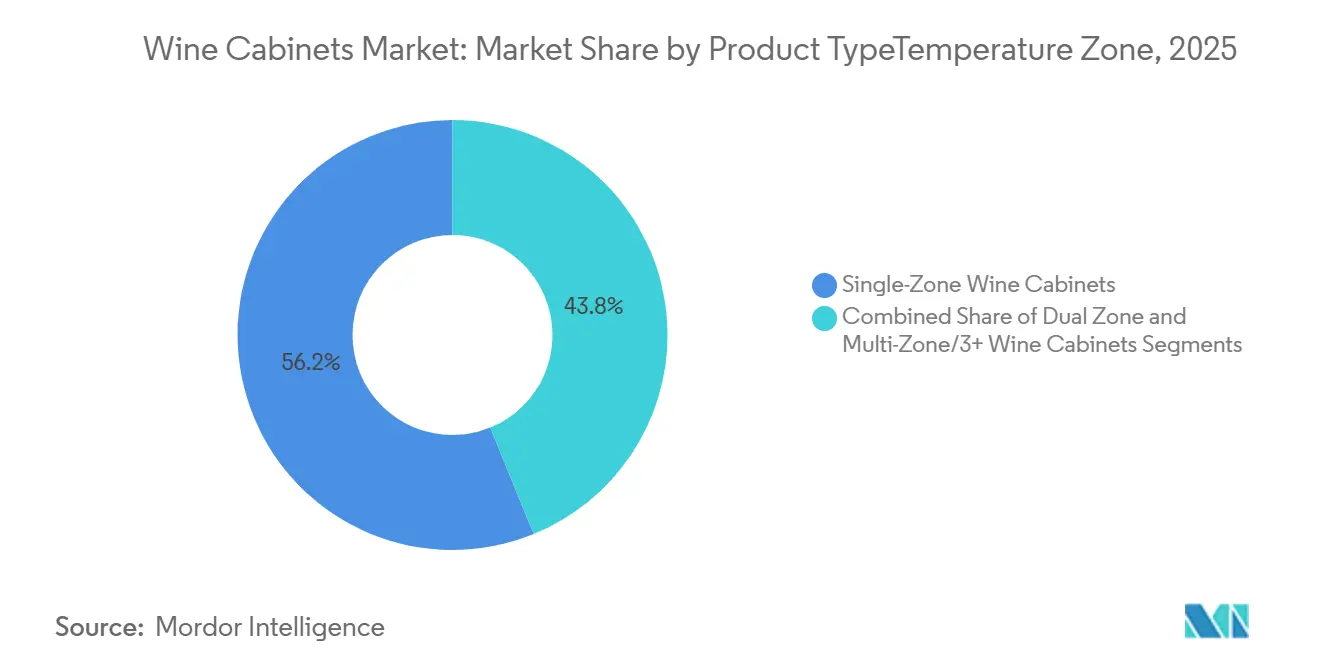
- Par type de produit, les armoires à vin mono-zone ont représenté la plus grande part de valeur du marché des armoires à vin, à 56,16 % en 2025, tandis que les armoires à vin multi-zone/3+ devraient croître au CAGR le plus rapide de 7,67 % durant 2026-2031.
- Par type d'installation, les armoires à vin autoportantes ont représenté la plus grande part de valeur du marché des armoires à vin, à 53,73 % en 2025, tandis que les armoires à vin de comptoir devraient croître au CAGR le plus rapide de 6,44 % durant 2026-2031.
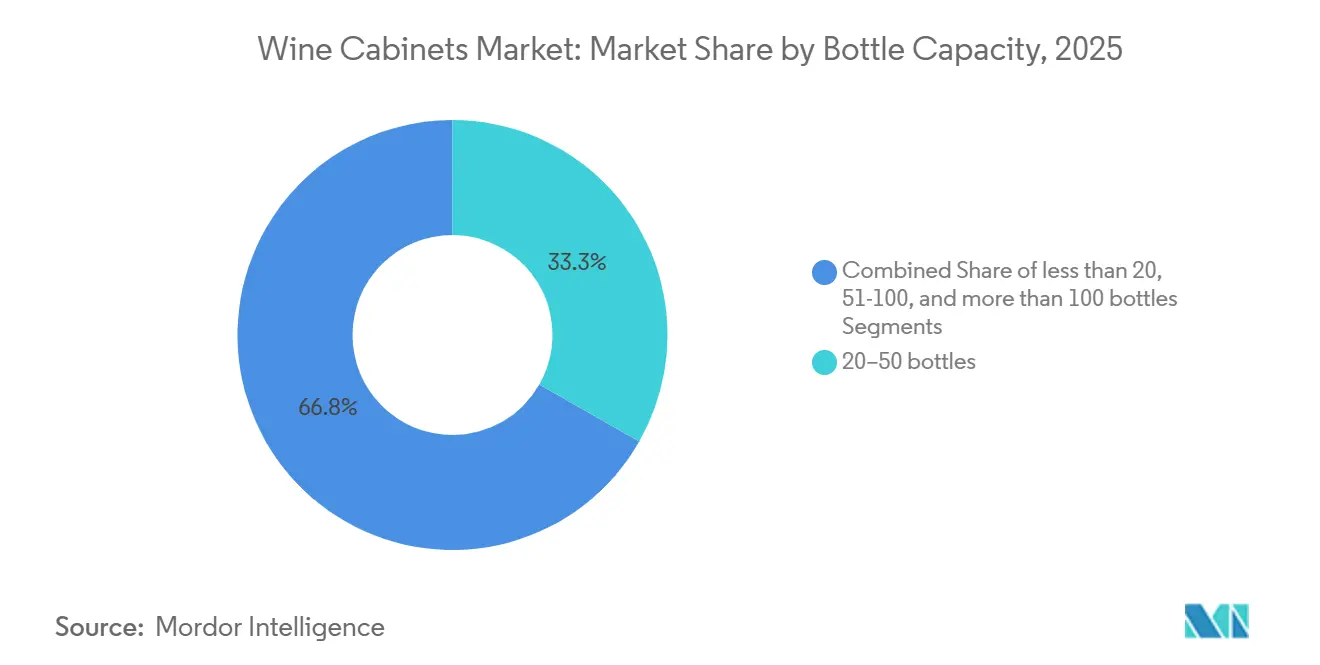
- Par capacité en bouteilles, la catégorie 20–50 bouteilles a représenté la plus grande part de valeur du marché des armoires à vin, à 33,25 % en 2025, tandis que la catégorie moins de 20 bouteilles devrait croître au CAGR le plus rapide de 5,82 % durant 2026-2031.
- Par utilisateur final, les utilisateurs résidentiels ont représenté la plus grande part de valeur du marché des armoires à vin, à 72,74 % en 2025, tandis que les utilisateurs commerciaux devraient croître au CAGR le plus rapide de 6,63 % durant 2026-2031.
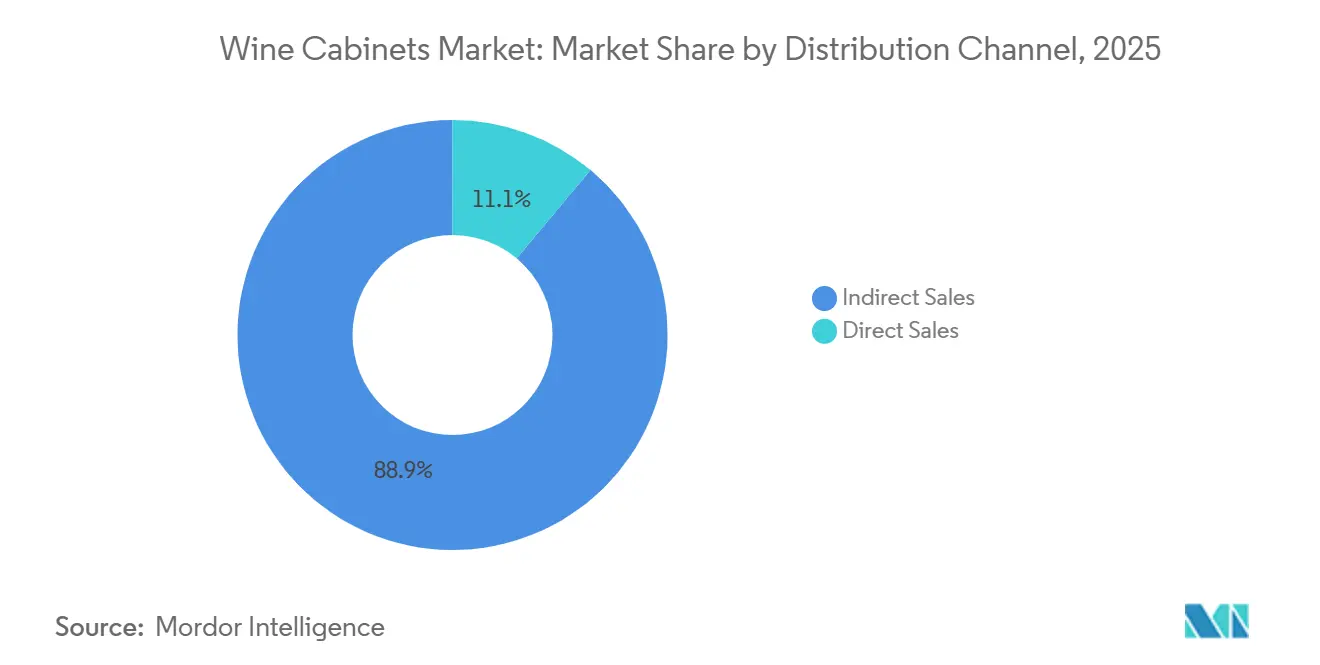
- Par canal de distribution, les ventes indirectes ont représenté la plus grande part de valeur du marché des armoires à vin, à 88,92 % en 2025, et devraient croître au CAGR le plus rapide de 5,51 % durant 2026-2031.
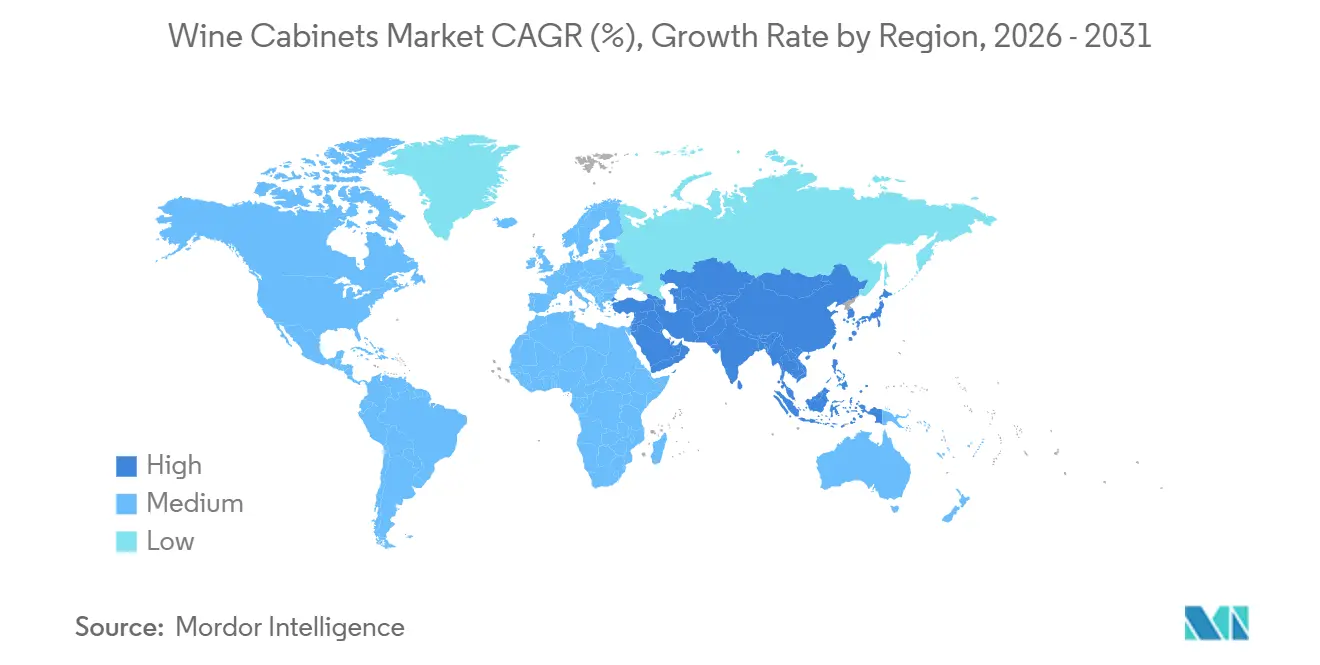
- Par géographie, l'Amérique du Nord a représenté la plus grande part de valeur du marché des armoires à vin, à 31,01 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 7,05 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des armoires à vin
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Premiumisation du stockage domestique du vin | +1.5% | Amérique du Nord et Europe, avec l'Asie-Pacifique en émergence | Moyen terme (2-4 ans) |
| Croissance des rénovations de cuisines de luxe | +0.8% | Asie-Pacifique, Amérique du Sud, Moyen- Orient et Afrique | Long terme (≥ 4 ans) |
| Expansion de la culture du vin dans les marchés émergents | +0.9% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Adoption des armoires à vin connectées intelligentes | +0.6% | Amérique du Nord, Europe et les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'hôtellerie et du tourisme viticole | +0.5% | Europe, Amérique du Sud, Asie-Pacifique et corridors de luxe au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Stockage modulaire pour les logements urbains | +0.3% | Asie-Pacifique urbaine, Europe du Nord et zones métropolitaines d'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation du stockage domestique du vin
Les appareils de conservation dédiés deviennent de plus en plus pertinents pour les ménages aisés qui achètent de meilleures bouteilles. Le marché des armoires à vin bénéficie lorsque les acheteurs considèrent les conditions de stockage comme faisant partie de la protection de la valeur d'une collection. L'incohérence des températures, l'exposition aux ultraviolets et les vibrations peuvent rendre une armoire dédiée plus attrayante que la réfrigération ordinaire. Le segment 20–50 bouteilles a représenté 33,3 % du chiffre d'affaires 2025, montrant que la demande s'étend au-delà des grandes installations de collectionneurs. Cette gamme offre un équilibre pratique entre capacité, prix et encombrement en cuisine pour les acheteurs réguliers de vins premium. Les fabricants se font concurrence dans cette gamme grâce à la réduction des vibrations, la stabilité de l'humidité, la protection contre les ultraviolets et la capacité utile.
Les acheteurs prêtent une attention plus soutenue aux caractéristiques techniques de conservation lors de la comparaison des appareils. Ce comportement soutient les produits qui expliquent clairement leur gestion de la température et la conception de l'armoire. Le marché des armoires à vin bénéficie également des achats de remplacement par les propriétaires d'anciens réfrigérateurs à vin. Les acheteurs qui ont choisi des unités d'entrée de gamme entre 2010 et 2015 peuvent évoluer vers des produits multi-zones, encastrés ou connectés à mesure que leurs attentes changent. La longue durée de vie des produits limite le volume annuel de remplacement, mais elle rend également une mise à niveau significative du produit plus précieuse lorsqu'elle se produit. Il en résulte une préférence constante pour des armoires mieux équipées plutôt qu'une simple augmentation des achats d'unités.
Adoption des armoires à vin connectées intelligentes
Les fonctions connectées modifient la valeur offerte par les armoires à vin premium. La surveillance de la température, le contrôle de l'éclairage, les alertes d'anomalies et les conseils de conservation offrent aux propriétaires une meilleure visibilité sur les bouteilles stockées. EuroCave a lancé la collection Harmonie en 2025 et a annoncé la prise en charge de l'application EuroCave Connect pour la gamme, couvrant la surveillance à distance de la température, les alertes et les conseils de conservation. Liebherr a lancé les réfrigérateurs à vin autoportants Vinidor et Vinidor Selection en mars 2025 avec des fonctions SmartDevice et la surveillance TempProtect Plus. Ces fonctions aident les fournisseurs à se démarquer au-delà du seul matériel de refroidissement.
Une armoire connectée peut maintenir l'engagement d'un acheteur avec le fabricant après l'achat initial. Les historiques de stockage, les paramètres d'alerte et les enregistrements de l'état du vin peuvent rendre un changement ultérieur moins pratique. Cela importe surtout dans les installations premium, où les consommateurs peuvent avoir plusieurs bouteilles et des attentes plus élevées en matière de conservation. Le marché des armoires à vin offre aux premiers adoptants des fonctions connectées un moyen de différencier des produits qui peuvent autrement sembler similaires. Les fabricants qui ne proposent pas d'application ou d'approche de surveillance comparable pourraient être moins compétitifs dans les catégories premium avant 2028. Le segment connecté soutient également des prix plus élevés pour les produits qui combinent des contrôles de conservation avec des fonctionnalités liées à l'inventaire.
Croissance des rénovations de cuisines de luxe
L'activité de rénovation de cuisines crée une opportunité de vente directe pour les armoires à vin encastrées et intégrées. Ces produits sont souvent sélectionnés lors de la planification de la menuiserie, des connexions électriques, de la ventilation et du placement des appareils. Une armoire encastrée peut donc faire partie des spécifications de la cuisine plutôt qu'un appareil ajouté ultérieurement. Cette voie favorise les fournisseurs qui travaillent efficacement avec les designers, les studios de cuisine et les spécialistes en électroménager. Elle favorise également les produits dont les dimensions et les finitions s'adaptent aux agencements de meubles contemporains. Le marché des armoires à vin bénéficie des projets de rénovation car les modèles intégrés peuvent soutenir des prix de vente plus élevés.
L'effet le plus fort est visible en Amérique du Nord, en Europe et en Australie, où les projets de cuisines premium sont bien établis. Les produits encastrés peuvent créer une apparence unifiée qui est importante pour les rénovateurs aisés. Ils créent également des besoins d'installation plus complexes, ce qui peut limiter l'attrait pour les acheteurs qui ne planifient pas un projet complet. Les fournisseurs ont besoin de directives d'installation claires, d'exigences de ventilation compatibles et d'un soutien fiable des canaux pour que cette voie fonctionne bien. Les designers de cuisine peuvent favoriser les marques ayant un historique de caractéristiques de conservation spécifiques au vin et un portefeuille intégré adapté. Cela fait des relations au stade de la spécification une voie importante pour le marché des armoires à vin.
Expansion de la culture du vin dans les marchés émergents
Les marchés émergents ont des schémas de demande différents et ne doivent pas être traités comme une opportunité uniforme. La consommation de vin en Chine a chuté de 13 % en 2025 à 4,8 millions d'hectolitres, les achats s'éloignant des occasions protocolaires et de cadeaux pour se tourner vers une consommation axée sur la qualité. Les importations de vin de la Chine ont chuté de 3,2 % à 879 millions USD durant janvier à juillet 2025 [2]Service agricole étranger du Département de l'agriculture des États-Unis, "Mise à jour du marché du vin 2025, Chine," Rapport GAIN du USDA FAS, apps.fas.usda.gov. Les importations de vin australien ont augmenté de 28,3 % à 366,5 millions USD sur la même période, reflétant la normalisation des droits de douane plutôt qu'une reprise générale de la demande. La base de collectionneurs restante en Chine peut encore soutenir les armoires multi-zones premium car la conservation importe davantage lorsque les achats deviennent plus sélectifs.
La consommation de vin au Brésil a atteint 4,4 millions d'hectolitres en 2025, une augmentation de 41,9 % par rapport à l'année précédente. L'Inde offre une opportunité distincte de premier achat à mesure que le tourisme viticole et la consommation premium deviennent plus visibles. Sula Vineyards a déclaré un chiffre d'affaires du tourisme viticole de 60,3 crore INR (environ 7 millions USD) pour l'exercice 2025 (avril 2024-mars 2025), en hausse de 10,2 % d'une année sur l'autre [3]Sula Vineyards, "Sula Vineyards prévoit un complexe hôtelier sur le site de Chandon alors que les revenus du tourisme viticole dépassent 100 crore INR," The Hindu Business Line, thehindubusinessline.com. Les primo-acheteurs en Inde et en Asie du Sud-Est peuvent privilégier des produits compacts adaptés aux cuisines d'appartements et aux petits logements. Les prix élevés limitent encore la pénétration dans les ménages de ces marchés. Le marché des armoires à vin a donc besoin d'une capacité accessible, d'une conservation de base fiable et d'une distribution adaptée aux habitudes d'achat de vin en développement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'achat et d'installation élevés | -0.8% | Mondial, avec une pression plus forte en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Consommation d'énergie et préoccupations liées à l'efficacité énergétique | -0.6% | Europe pour la réglementation, et marchés mondiaux pour les coûts d'exploitation | Moyen terme (2-4 ans) |
| Sensibilisation limitée aux exigences de conservation du vin | -0.5% | Inde, Asie du Sud-Est, Brésil et Afrique | Long terme (≥ 4 ans) |
| Contraintes d'espace et d'installation des armoires | -0.4% | Japon, Corée du Sud, Hong Kong et Europe du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'achat et d'installation élevés
Le prix initial est le principal obstacle à une adoption plus large dans les ménages. Les unités encastrées intégrées peuvent coûter plus de 10 000 USD avant l'installation professionnelle. L'installation peut ajouter entre 300 et 1 500 USD à l'achat. Le coût total restreint la catégorie aux ménages ayant des habitudes de collection établies et un revenu discrétionnaire suffisant.
La sensibilité aux prix est particulièrement importante au Brésil, en Inde, en Asie du Sud-Est et dans certaines parties de l'Afrique. Dans ces contextes, les consommateurs comparent une armoire dédiée à un réfrigérateur ordinaire et peuvent reporter leur premier achat. Les longues durées de vie utile de 10 à 20 ans limitent également la fréquence de remplacement. Une demande annuelle de remplacement plus faible peut persister même à mesure que la base installée croît. Le marché des armoires à vin a besoin d'offres compactes et à prix appropriés pour élargir l'accès sans réduire les performances de conservation. Les marques spécialisées conservent encore un avantage parmi les collectionneurs qui accordent une grande valeur aux contrôles techniques.
Consommation d'énergie et préoccupations liées à l'efficacité énergétique
Les appareils de stockage du vin fonctionnent en continu, de sorte que la consommation d'énergie est un coût d'exploitation visible. Cela affecte les décisions d'achat et peut influencer la réputation d'un fabricant. Le règlement de la Commission (UE) 2019/2019 fixe les exigences d'écoconception pour les appareils réfrigérants, y compris les appareils de stockage du vin [4]Commission européenne, "Règlement de la Commission (UE) 2019/2019, Exigences d'écoconception pour les appareils réfrigérants," EUR-Lex, eur-lex.europa.eu. Les appareils de stockage du vin à portes transparentes sont soumis à un plafond d'indice d'efficacité énergétique de 172 depuis mars 2024. Cette règle exclut du marché européen les conceptions héritées moins efficaces.
Le règlement (UE) 2024/573 étend les interdictions sur les gaz à effet de serre fluorés à des catégories spécifiées de nouveaux équipements de réfrigération, y compris les réfrigérateurs et congélateurs ménagers, à partir de janvier 2026. Les fournisseurs doivent se tourner vers des réfrigérants à plus faible potentiel de réchauffement climatique, notamment le R-290 et le R-600a. Les petits fabricants disposant de plateformes de compresseurs plus anciennes peuvent faire face à des coûts de conception, de certification et d'investissement. Liebherr a lancé 21 appareils encastrés sous le comptoir en 2025 avec des classes énergétiques de A à C. Cela montre comment les dépenses de conformité peuvent soutenir une position plus forte auprès des architectes et des designers de cuisine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/zone de température : les formats multi-zones défient la domination mono-zone
Les armoires mono-zone détenaient 56,2 % de la part du marché des armoires à vin en 2025. Leur position dominante reflète leur adéquation pour le vieillissement à long terme à une température de cave uniforme de 12–14 °C. Les produits mono-zone couvrent les unités de comptoir d'entrée de gamme, les armoires ménagères et les systèmes professionnels plus grands. Cette gamme les rend pertinents pour les acheteurs ayant des budgets et des besoins de stockage différents. Une température uniforme convient aux collections principalement destinées au vieillissement. Leur configuration plus simple peut également être plus facile à comprendre pour les acheteurs entrant dans la catégorie. Les acheteurs avec un style de vin dominant n'ont peut-être pas besoin de températures de service séparées. Cela peut faire d'une armoire mono-zone un premier achat judicieux. Le format reste également pertinent là où la simplicité de l'armoire est valorisée. Les versions plus grandes peuvent servir des collections substantielles sans ajouter de contrôles de zone.
Les armoires bi-zones servent les ménages qui stockent simultanément des vins rouges et blancs. Elles offrent une option intermédiaire pour les acheteurs qui souhaitent plus de flexibilité sans le coût de 3 zones séparées. Les armoires multi-zones et 3+ zones devraient croître à un CAGR de 7,7 % jusqu'en 2031. Ces armoires prennent en charge différentes températures pour les vins tranquilles, les vins effervescents et les vins de dessert. Le Vinidor Selection Wgb7470 triple zone de Liebherr, lancé aux États-Unis en mars 2025, permet de conserver les vins rouges, blancs et effervescents à des températures séparées dans une seule unité autoportante. Cette flexibilité convient aux collectionneurs avec un mélange plus large de bouteilles. Elle convient également aux établissements hôteliers qui ont besoin à la fois de paramètres de stockage et de service. Des zones séparées peuvent réduire les compromis entre les besoins de vieillissement et de service. Les fournisseurs amènent cette fonctionnalité vers des niveaux de prix résidentiels grand public.


Par type d'installation : l'autoportant en tête tandis que les formats de comptoir connaissent la croissance la plus rapide
Les armoires autoportantes représentaient 53,7 % de la part du marché des armoires à vin en 2025. Leur position reflète la simplicité d'installation, un large choix de produits et une base établie de propriétaires. Les acheteurs peuvent ajouter une unité autoportante sans entreprendre une rénovation complète de la cuisine. Cela maintient le format pertinent pour les achats de remplacement et les primo-acheteurs. La catégorie comprend également des produits sur une large gamme de capacités et de prix. Elle offre aux propriétaires une flexibilité lorsque les agencements de cuisine changent. Elle évite également les exigences de spécification d'un produit intégré. Les détaillants peuvent exposer ces unités comme des appareils complets. Cela aide les acheteurs à comparer les dimensions et les caractéristiques intérieures avant l'achat.
Les unités encastrées et intégrées gagnent en pertinence dans les projets de cuisines premium. Ces produits nécessitent une spécification lors de la phase de conception mais offrent une apparence plus unifiée. Liebherr a lancé l'UWpri 3672 pour l'Asie-Pacifique en septembre 2025 et pour l'Europe début 2026. Le produit utilisait une porte prête pour panneau décoratif, une ouverture TipOpen et 2 zones de température. Les armoires de comptoir devraient être le format d'installation à la croissance la plus rapide, avec un CAGR de 6,44 % durant 2026–2031. Elles servent les acheteurs urbains qui n'ont pas suffisamment d'espace pour des unités plus grandes. Leurs petites dimensions favorisent l'utilisation dans les appartements et les cuisines compactes. Les produits de comptoir peuvent être achetés sans projet de conception. Ils peuvent également initier un acheteur à la conservation dédiée du vin. Les produits encastrés restent plus dépendants de la spécification et de l'installation professionnelles.
Par capacité en bouteilles : le dimensionnement intermédiaire ancre la demande de masse, le format compact s'accélère
Le segment 20–50 bouteilles représentait 33,3 % de la taille du marché des armoires à vin en 2025. Il convient aux ménages qui maintiennent une cave à domicile active sans salle de collection dédiée. La capacité équilibre le volume de stockage avec un encombrement gérable en cuisine. Il convient également aux acheteurs qui consomment régulièrement du vin premium mais n'achètent pas à l'échelle de collectionneurs sérieux. Les fournisseurs peuvent se faire concurrence dans ce segment grâce aux caractéristiques, à l'agencement intérieur et aux dimensions de l'armoire. Cette capacité évite l'encombrement d'une grande armoire de collectionneur. Elle peut répondre aux besoins d'un ménage avec une sélection de vins en rotation. Les acheteurs peuvent évaluer la conception des étagères en parallèle avec le nombre total de bouteilles. La catégorie soutient donc une concurrence axée sur les caractéristiques.
Le segment 51–100 bouteilles sert la transition de l'amateur au collectionneur. Un ménage peut acheter une deuxième armoire une fois qu'une unité plus petite n'est plus suffisante. Cela crée une opportunité pour les marques de fidéliser les acheteurs au sein de leur gamme de produits. La catégorie plus de 100 bouteilles est principalement pertinente pour les utilisateurs commerciaux et les collections résidentielles plus importantes. La catégorie moins de 20 bouteilles devrait croître à un CAGR de 5,8 % jusqu'en 2031. La demande provient des primo-acheteurs, des occasions de cadeaux et des consommateurs urbains qui attendent toujours une précision de température et un contrôle des vibrations. Les petites armoires réduisent l'engagement d'un premier achat. Elles conviennent aux acheteurs avec un nombre limité de bouteilles. Leur position compacte ne supprime pas la demande de conservation de qualité. Les segments plus grands restent nécessaires à mesure que les collections et les besoins commerciaux se développent.
Par utilisateur final : le résidentiel domine, mais le commercial s'accélère grâce aux investissements dans l'hôtellerie
Les utilisateurs résidentiels détenaient 72,7 % de la part du marché des armoires à vin en 2025. Les collectionneurs de vin, les amateurs sérieux et les acheteurs de style de vie aisés ont fait des ménages la principale source de demande. Les collectionneurs sérieux ont tendance à sélectionner des unités de grande capacité, multi-zones et encastrées premium. Ces choix génèrent un chiffre d'affaires par achat plus élevé que les produits d'entrée de gamme plus petits. Les acheteurs résidentiels soutiennent également la demande pour les installations autoportantes, encastrées et de comptoir. Leurs besoins diffèrent selon la taille de la collection et l'espace de cuisine disponible. Cela crée une demande pour un portefeuille large plutôt qu'un produit standard unique. Les acheteurs ménagers peuvent prioriser la finition de l'armoire en parallèle avec les contrôles de conservation. Ils peuvent également passer d'un stockage compact à des unités plus grandes au fil du temps.
L'utilisation commerciale devrait croître à un CAGR de 6,6 % jusqu'en 2031. Le tourisme viticole, les restaurants, les boutiques, les clubs privés et les salons exécutifs soutiennent cette demande. Les acheteurs commerciaux ont besoin d'un stockage qui soutient à la fois la présentation et le service. Leurs choix d'approvisionnement peuvent être influencés par la capacité, l'apparence de l'armoire et les exigences d'exploitation. Les revenus du tourisme viticole représentaient en moyenne 25 % des revenus des domaines viticoles en 2025. Cela renforce l'argument en faveur des équipements de service et d'exposition dans les domaines viticoles. Les établissements commerciaux peuvent utiliser le stockage visible pour soutenir l'expérience des clients. Leur processus d'achat peut inclure des exigences de restauration et d'hôtellerie. Cela rend la fiabilité du produit importante en parallèle avec l'apparence. Le segment ajoute une demande au-delà de la collection ménagère.
Par canal de distribution : les canaux indirects contrôlent la portée, les sous-segments en ligne déplacent le pouvoir
Les canaux indirects représentaient 88,9 % de la part du marché des armoires à vin en 2025. Les grandes surfaces de bricolage, les détaillants spécialisés, les points de vente généraux et les places de marché en ligne constituent cette voie. La vente au détail physique reste importante car les acheteurs souhaitent souvent évaluer la taille de l'armoire, la qualité de construction et le bruit avant l'achat. Les détaillants peuvent également expliquer les exigences de capacité et d'installation. Cela fait de la distribution indirecte un élément central pour atteindre le marché des armoires à vin. L'exposition en magasin peut faciliter la compréhension des dimensions des armoires. Elle peut également aider les acheteurs à comparer les styles de portes et les intérieurs. Les détaillants spécialisés peuvent expliquer les caractéristiques de conservation spécifiques au vin. Ce soutien reste utile là où les produits ont des prix plus élevés.
Les canaux indirects devraient croître à un CAGR de 5,5 % jusqu'en 2031. Les places de marché en ligne sont la partie à la croissance la plus rapide de cette voie à mesure que l'achat d'appareils premium devient de plus en plus omnicanal. L'influence en magasin est toujours susceptible d'être importante à l'étape finale de l'achat. Les voies directes comprennent les showrooms des fabricants, les sites Web des marques et les plateformes de vente directe aux consommateurs. Les détaillants spécialisés en vin et les studios de cuisine de luxe servent également des acheteurs professionnels à plus haute valeur. Ces voies sont particulièrement pertinentes pour les armoires premium et ultra-premium où la crédibilité de la marque est importante. La recherche en ligne peut initier le processus d'achat avant une visite en magasin. Les canaux directs peuvent donner aux fabricants plus de contrôle sur la présentation de la marque. Les studios de cuisine peuvent connecter les armoires premium avec des projets intégrés. Différents canaux servent donc différents niveaux de prix et besoins d'installation.
Analyse géographique
L'Amérique du Nord détenait 31 % de la part du marché des armoires à vin en 2025. Les États-Unis soutiennent la demande grâce aux dépenses de rénovation, aux propriétaires aisés et aux achats de remplacement d'anciens réfrigérateurs à vin. Le lancement en mars 2025 par Liebherr USA de sa gamme multi-zones Vinidor reflète l'attention du fournisseur au segment premium.
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031, le taux régional le plus rapide. La Chine combine une consommation globale de vin plus faible avec une base d'acheteurs davantage axée sur la qualité. L'Inde soutient la demande grâce à la premiumisation et à la croissance du tourisme lié au vin. L'Australie et le Japon fournissent une demande issue de cultures viticoles matures. Le Vietnam, la Thaïlande et les Philippines restent des opportunités en phase précoce.

Paysage concurrentiel
Le marché des armoires à vin est fragmenté, les 5 premiers acteurs détenant une part estimée à 10,7 % des revenus plus larges du stockage du vin en 2025. EuroCave, Liebherr et Climadiff détiennent une crédibilité spécialisée dans le refroidissement de précision et la conservation premium du vin. Leur expertise produit est importante pour les acheteurs qui valorisent la stabilité de la température, la réduction des vibrations et la conception de l'armoire. Haier Group, BSH Home Appliances Group, Electrolux et Whirlpool se font concurrence grâce à une distribution plus large et à des écosystèmes d'appareils connectés. Vinotemp et NewAir servent le segment de valeur aux États-Unis. Marvel Refrigeration et Perlick Corporation s'adressent aux produits sous le comptoir avec une demande adjacente au commercial.
Les produits bi-zones d'entrée de gamme sont pertinents pour les primo-acheteurs dans les marchés émergents. Les systèmes modulaires peuvent servir les projets de rénovation de cuisine et les appartements urbains. Les unités de comptoir connectées intelligentes peuvent répondre aux petits logements sans renoncer aux fonctions de surveillance. La conformité de Perlick aux normes NSF/ANSI 7 est pertinente dans les achats de restauration et d'hôtellerie. L'efficacité énergétique peut influencer les choix de spécification là où les architectes utilisent les étiquettes comme signe pratique de la qualité de conception du produit. Score de concentration du marché : 2 sur 10, car les 5 premiers acteurs ne détenaient que 10,7 % des revenus plus larges du stockage du vin, ce qui indique une base de fournisseurs très fragmentée.
Leaders du secteur des armoires à vin
-
Sub-Zero Group, Inc.
-
EuroCave
-
Liebherr Group
-
Vinotemp International
-
U-Line Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Février 2026 : Haier a lancé sa gamme de refroidisseurs à vin au Liban, couvrant des modèles mono-zone et bi-zone de 32 à 205 bouteilles.
- Avril 2025 : EuroCave a lancé la collection Harmonie, une armoire à vin horizontale de style meuble avec deux compartiments à température contrôlée, proposée en finitions chêne clair, blanc pur et brun fumé.


Périmètre du rapport mondial sur le marché des armoires à vin
Le marché des armoires à vin couvre les appareils dédiés conçus pour stocker, conserver, faire vieillir et servir le vin dans des conditions de température contrôlée. Il comprend les armoires à vin mono-zone, bi-zone et multi-zone dans des formats autoportants, encastrés, intégrés, sous le comptoir et de comptoir. Le périmètre couvre les armoires sur des gammes de capacité en bouteilles, notamment moins de 20 bouteilles, 20–50 bouteilles, 51–100 bouteilles et plus de 100 bouteilles.
L'évaluation comprend les utilisateurs résidentiels, notamment les collectionneurs de vin, les amateurs et les ménages aisés, ainsi que les utilisateurs commerciaux tels que les restaurants, les domaines viticoles, les boutiques de vin, les clubs privés, les hôtels et les salons exécutifs. Elle couvre les ventes par canaux directs, notamment les sites Web et showrooms des fabricants, et les canaux indirects, notamment les grandes surfaces de bricolage, les détaillants spécialisés, les points de vente généraux et les places de marché en ligne.
Le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique. Il comprend les armoires à vin conventionnelles et connectées avec des caractéristiques telles que la surveillance de la température, les contrôles multi-zones, la réduction des vibrations, la protection contre les ultraviolets, la gestion de l'humidité, les contrôles d'éclairage, les alertes à distance et les conseils de conservation via application.
| Armoires à vin mono-zone |
| Armoires à vin bi-zone |
| Armoires à vin multi-zone/3+ |
| Armoires à vin autoportantes |
| Armoires à vin encastrées/intégrées |
| Armoires à vin de comptoir |
| Moins de 20 bouteilles |
| 20–50 bouteilles |
| 51–100 bouteilles |
| Plus de 100 bouteilles |
| Résidentiel (collectionneurs de vin et amateurs sérieux, propriétaires aisés et acheteurs de style de vie) |
| Commercial (HoReCa, boutiques de vin premium, épiceries fines spécialisées, salons exécutifs, clubs privés, etc.) |
| Ventes directes | Hors ligne |
| En ligne (vente directe aux consommateurs) | |
| Ventes indirectes | Hors ligne (grandes surfaces de bricolage, détaillants spécialisés en électronique, commerce général, salons professionnels, etc.) |
| En ligne (places de marché) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit/zone de température | Armoires à vin mono-zone | |
| Armoires à vin bi-zone | ||
| Armoires à vin multi-zone/3+ | ||
| Par type d'installation | Armoires à vin autoportantes | |
| Armoires à vin encastrées/intégrées | ||
| Armoires à vin de comptoir | ||
| Par capacité en bouteilles | Moins de 20 bouteilles | |
| 20–50 bouteilles | ||
| 51–100 bouteilles | ||
| Plus de 100 bouteilles | ||
| Par utilisateur final | Résidentiel (collectionneurs de vin et amateurs sérieux, propriétaires aisés et acheteurs de style de vie) | |
| Commercial (HoReCa, boutiques de vin premium, épiceries fines spécialisées, salons exécutifs, clubs privés, etc.) | ||
| Par canal de distribution | Ventes directes | Hors ligne |
| En ligne (vente directe aux consommateurs) | ||
| Ventes indirectes | Hors ligne (grandes surfaces de bricolage, détaillants spécialisés en électronique, commerce général, salons professionnels, etc.) | |
| En ligne (places de marché) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'armoires à vin ?
Les achats de vin premium, la rénovation de cuisines, les contrôles intelligents et les investissements dans l'hôtellerie soutiennent la demande.
Quel format de produit connaît la croissance la plus rapide ?
Les armoires multi-zones et 3+ zones devraient croître à un CAGR de 7,7 % jusqu'en 2031.
Pourquoi les acheteurs choisissent-ils des armoires à vin multi-zones ?
Elles stockent différents styles de vin à des températures séparées pour le vieillissement et le service.
Quelle région connaît la croissance la plus rapide pour les ventes d'armoires à vin ?
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption plus large des armoires à vin dans les ménages ?
Les prix d'achat élevés, les coûts d'installation, les contraintes d'espace et la faible sensibilisation à la conservation restent des obstacles.
Les armoires à vin intelligentes deviennent-elles plus importantes ?
Oui. La surveillance, les alertes et les conseils de conservation aident les fournisseurs à différencier les armoires premium.
Dernière mise à jour de la page le:



