
Tamaño y Participación del Mercado de Armarios para Vino
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
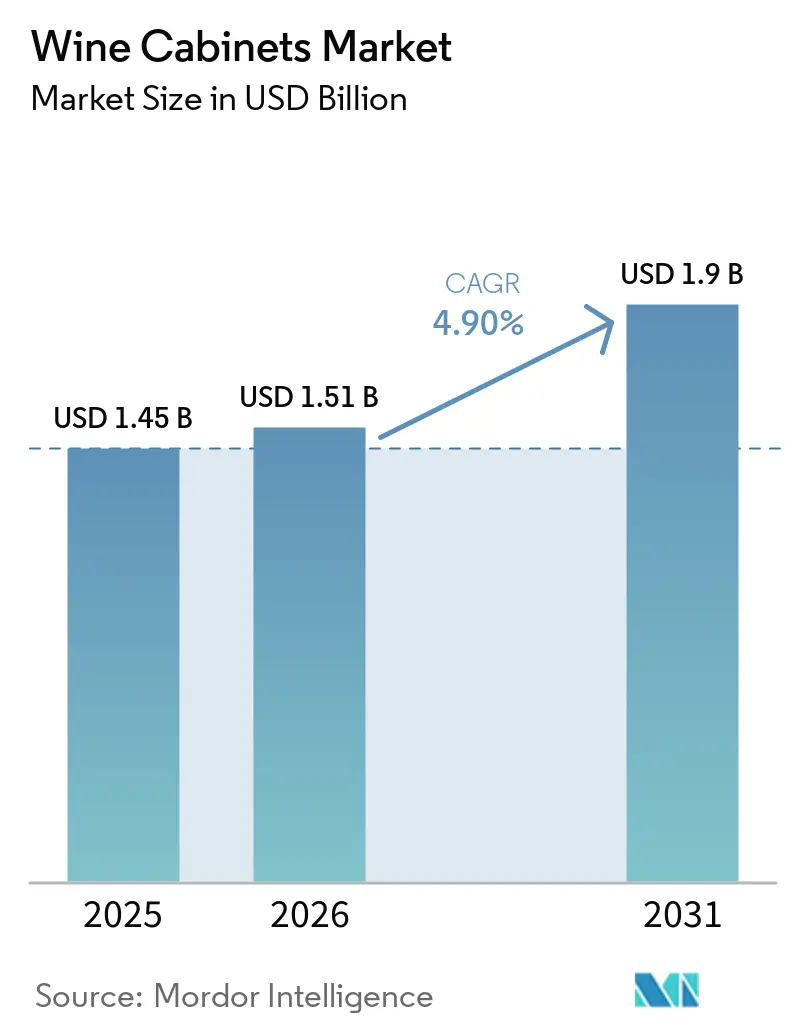
| Tamaño del Mercado (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.9 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
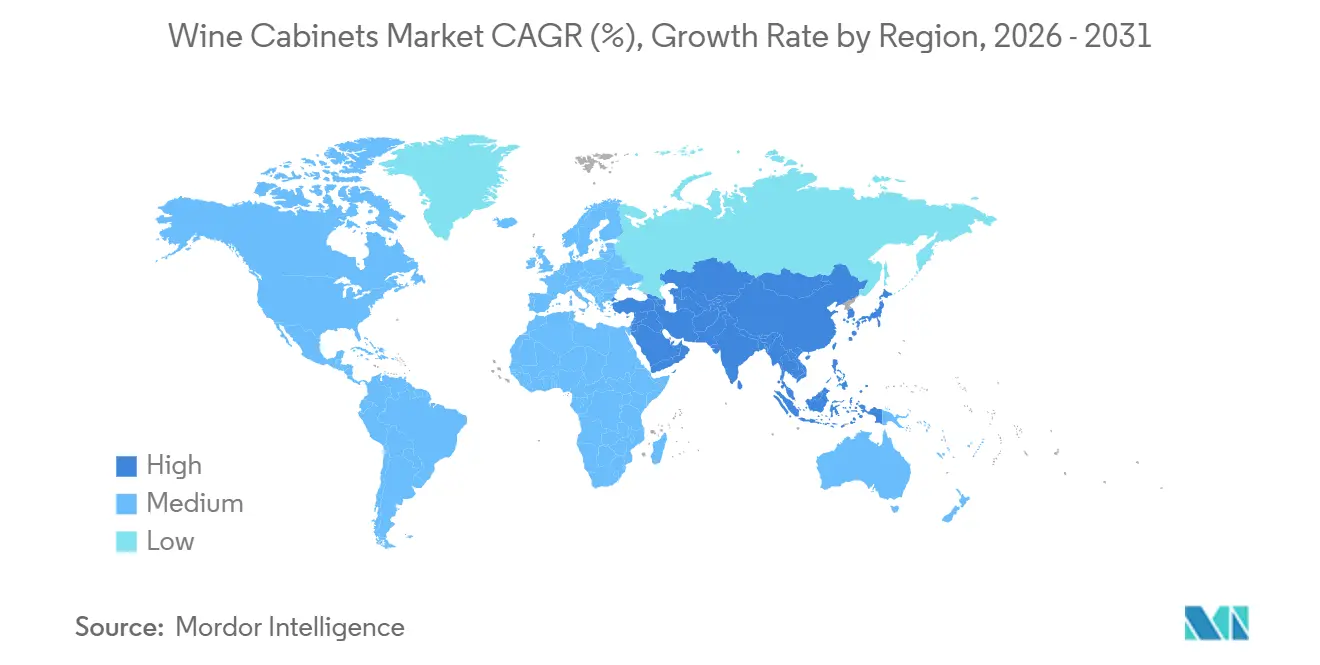
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
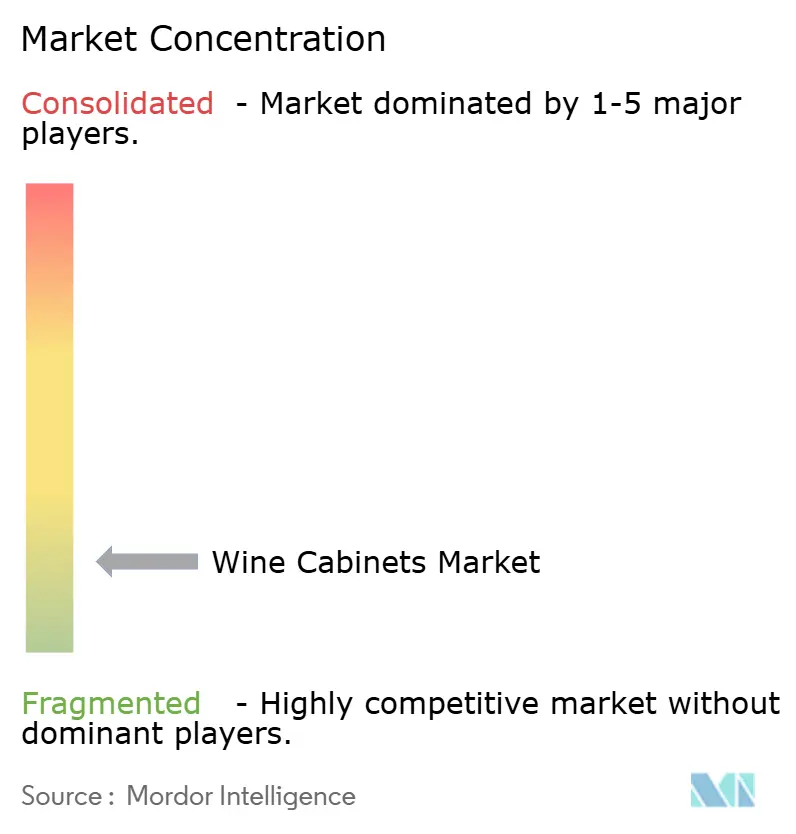
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Armarios para Vino por Mordor Intelligence
El mercado de armarios para vino fue valorado en 1,45 mil millones de USD en 2025, se estima en 1,51 mil millones de USD en 2026 y se prevé que alcance 1,92 mil millones de USD en 2031, creciendo a una CAGR del 4,90% durante 2026–2031. El mercado de armarios para vino está creciendo incluso cuando el consumo mundial de vino cayó a 208 millones de hectolitros en 2025, su nivel más bajo desde 1957 [1]Organización Internacional de la Viña y el Vino, "Estado del Sector Vitivinícola Mundial en 2025," OIV, oiv.int. Los compradores beben vino con menos frecuencia, pero otorgan mayor valor a la calidad de las botellas y su conservación. Esto respalda la demanda de almacenamiento con control de temperatura que protege el vino de las variaciones térmicas, la exposición a la luz y las vibraciones. América del Norte y Europa Occidental siguen siendo las principales bases de demanda, mientras que Asia-Pacífico ofrece una vía de crecimiento diferenciada a través de profesionales urbanos y una cultura del vino en desarrollo. El diseño de productos, la actividad de renovación de cocinas, las funciones conectadas y las normativas energéticas están configurando el modo en que los proveedores posicionan sus carteras en el mercado de armarios para vino.
Conclusiones Clave del Informe
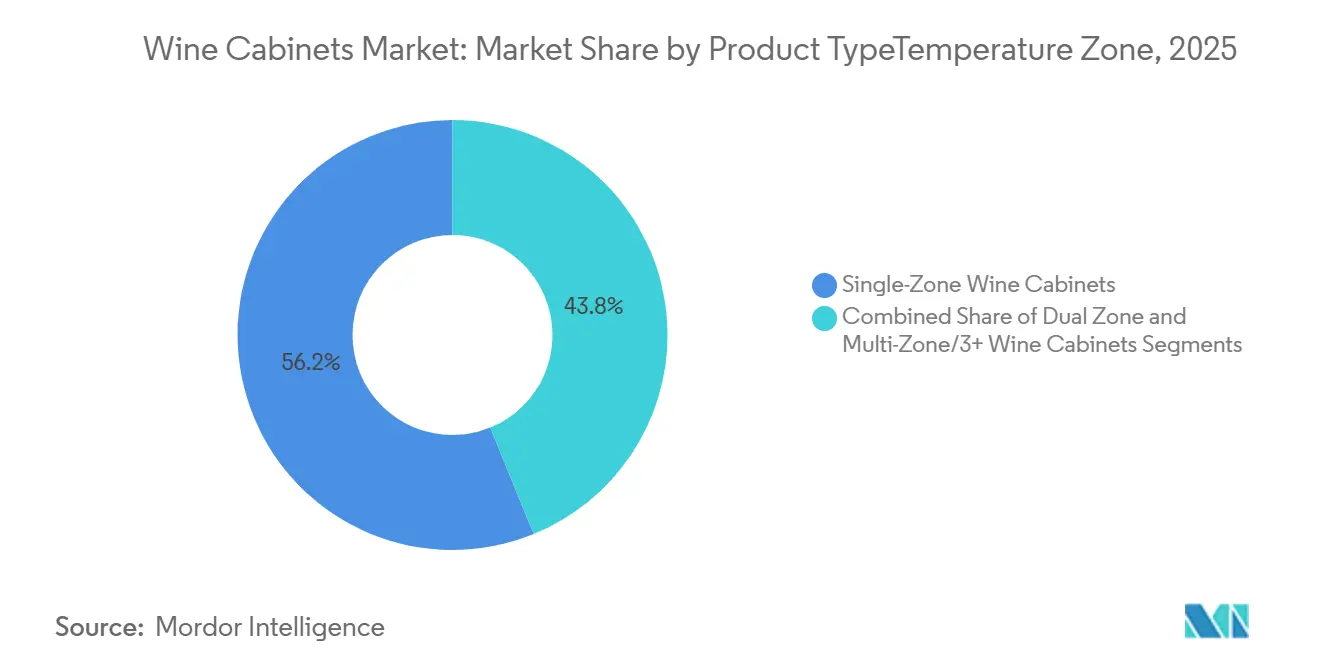
- Por tipo de producto, los armarios para vino de zona única representaron la mayor participación en valor del mercado de armarios para vino, con un 56,16% en 2025, mientras que se proyecta que los armarios para vino multizona/3+ crezcan a la CAGR más rápida del 7,67% durante 2026-2031.
- Por tipo de instalación, los armarios para vino independientes representaron la mayor participación en valor del mercado de armarios para vino, con un 53,73% en 2025, mientras que se proyecta que los armarios para vino de encimera crezcan a la CAGR más rápida del 6,44% durante 2026-2031.
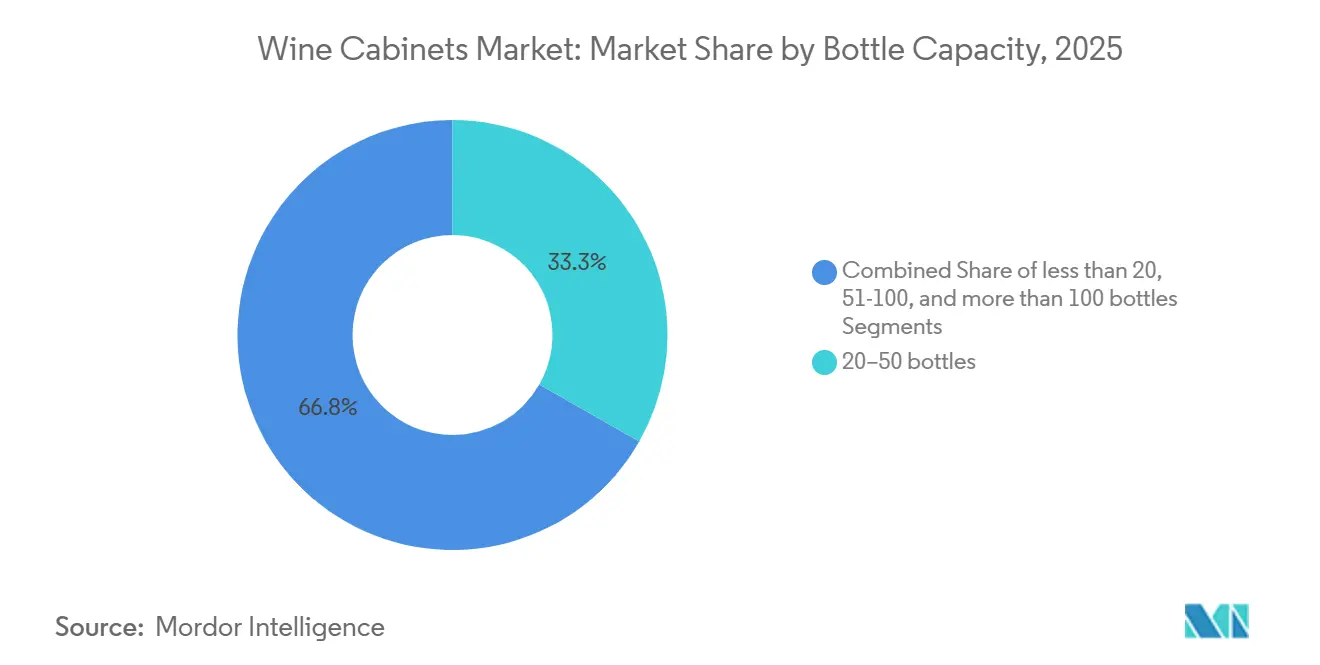
- Por capacidad de botellas, la categoría de 20–50 botellas representó la mayor participación en valor del mercado de armarios para vino, con un 33,25% en 2025, mientras que se proyecta que la categoría de menos de 20 botellas crezca a la CAGR más rápida del 5,82% durante 2026-2031.
- Por usuario final, los usuarios residenciales representaron la mayor participación en valor del mercado de armarios para vino, con un 72,74% en 2025, mientras que se proyecta que los usuarios comerciales crezcan a la CAGR más rápida del 6,63% durante 2026-2031.
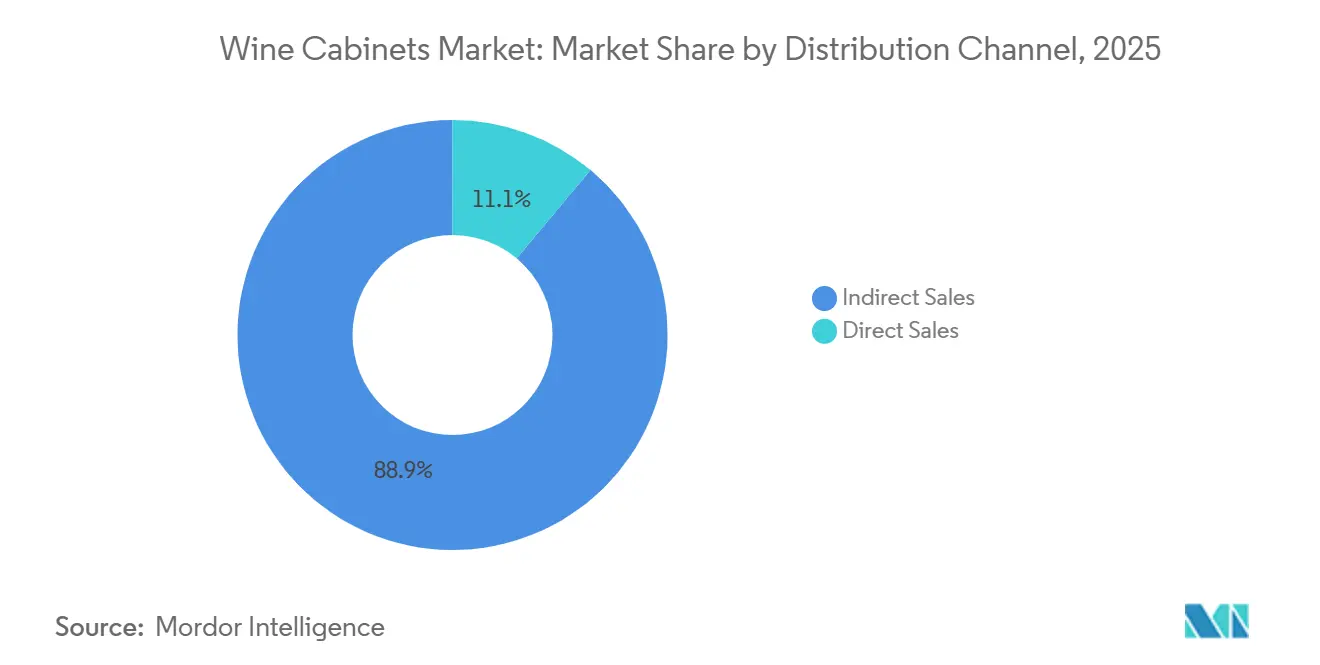
- Por canal de distribución, las ventas indirectas representaron la mayor participación en valor del mercado de armarios para vino, con un 88,92% en 2025, y se proyecta que crezcan a la CAGR más rápida del 5,51% durante 2026-2031.
- Por geografía, América del Norte representó la mayor participación en valor del mercado de armarios para vino, con un 31,01% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,05% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Armarios para Vino
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización del Almacenamiento Doméstico de Vino | +1.5% | América del Norte y Europa, con Asia-Pacífico emergiendo | Mediano plazo (2-4 años) |
| Crecimiento de las Renovaciones de Cocinas de Lujo | +0.8% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión de la Cultura del Vino en Mercados Emergentes | +0.9% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Adopción de Armarios para Vino Conectados e Inteligentes | +0.6% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Hostelería y el Turismo del Vino | +0.5% | Europa, América del Sur, Asia-Pacífico y corredores de lujo en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Almacenamiento Modular para Hogares Urbanos | +0.3% | Asia-Pacífico urbano, Norte de Europa y áreas metropolitanas de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización del Almacenamiento Doméstico de Vino
Los electrodomésticos de conservación especializados son cada vez más relevantes para los hogares adinerados que adquieren botellas de mayor calidad. El mercado de armarios para vino se beneficia cuando los compradores consideran las condiciones de almacenamiento como parte de la protección del valor de su colección. La inconsistencia de temperatura, la exposición ultravioleta y las vibraciones pueden hacer que un armario de uso específico resulte más atractivo que la refrigeración ordinaria. El segmento de 20–50 botellas representó el 33,3% de los ingresos de 2025, lo que demuestra que la demanda se extiende más allá de las grandes instalaciones de coleccionistas. Este rango ofrece un equilibrio práctico de capacidad, precio y espacio en la cocina para los compradores habituales de vino premium. Los fabricantes compiten en este segmento mediante la reducción de vibraciones, la estabilidad de la humedad, la protección ultravioleta y la capacidad útil.
Los compradores prestan mayor atención a las características técnicas de conservación al comparar electrodomésticos. Este comportamiento favorece los productos que explican claramente su gestión de temperatura y el diseño del armario. El mercado de armarios para vino también se beneficia de las compras de reemplazo por parte de propietarios de refrigeradores de vino más antiguos. Los compradores que eligieron unidades de gama de entrada entre 2010 y 2015 pueden avanzar hacia productos multizona, empotrados o conectados a medida que cambian sus expectativas. La larga vida útil de los productos limita el volumen anual de reemplazos, pero también hace que una actualización significativa del producto sea más valiosa cuando se produce. El resultado es una preferencia constante por armarios mejor equipados en lugar de un simple aumento en las compras de unidades.
Adopción de Armarios para Vino Conectados e Inteligentes
Las funciones conectadas están cambiando el valor que ofrecen los armarios para vino premium. El monitoreo de temperatura, el control de iluminación, las alertas de anomalías y la orientación sobre conservación brindan a los propietarios mayor visibilidad sobre las botellas almacenadas. EuroCave presentó la colección Harmonie en 2025 y anunció la compatibilidad con la aplicación EuroCave Connect para la gama, que incluye monitoreo remoto de temperatura, alertas y orientación sobre conservación. Liebherr presentó los refrigeradores de vino independientes Vinidor y Vinidor Selection en marzo de 2025 con funciones SmartDevice y monitoreo TempProtect Plus. Estas funciones ayudan a los proveedores a competir en algo más que el hardware de refrigeración.
Un armario conectado puede mantener al comprador vinculado con el fabricante después de la compra original. Los historiales de almacenamiento, la configuración de alertas y los registros del estado del vino pueden hacer que un cambio posterior resulte menos conveniente. Esto importa más en instalaciones premium, donde los consumidores pueden tener múltiples botellas y mayores expectativas de conservación. El mercado de armarios para vino ofrece a los primeros adoptantes de funciones conectadas una forma de diferenciar productos que de otro modo podrían parecer similares. Los fabricantes que no ofrezcan una aplicación o un enfoque de monitoreo comparable pueden ser menos competitivos en las categorías premium antes de 2028. El segmento conectado también respalda precios más altos para productos que combinan controles de conservación con funciones relacionadas con el inventario.
Crecimiento de las Renovaciones de Cocinas de Lujo
La actividad de renovación de cocinas crea una oportunidad de venta directa para los armarios para vino empotrados e integrados. Estos productos suelen seleccionarse mientras se planifican la carpintería, las conexiones eléctricas, la ventilación y la ubicación de los electrodomésticos. Un armario empotrado puede, por tanto, convertirse en parte de las especificaciones de la cocina en lugar de ser un electrodoméstico añadido posteriormente. Esta vía favorece a los proveedores que trabajan eficazmente con diseñadores, estudios de cocina y especialistas en electrodomésticos. También favorece los productos con dimensiones y acabados que se adaptan a los diseños de armarios contemporáneos. El mercado de armarios para vino se beneficia de los proyectos de renovación porque los modelos integrados pueden respaldar precios de venta más altos.
El efecto más notable se observa en América del Norte, Europa y Australia, donde los proyectos de cocinas premium están consolidados. Los productos empotrados pueden crear una apariencia unificada que es importante para los renovadores adinerados. También generan necesidades de instalación más complejas, lo que puede limitar su atractivo para los compradores que no planean un proyecto completo. Los proveedores necesitan instrucciones de instalación claras, requisitos de ventilación compatibles y un soporte de canal fiable para que esta vía funcione bien. Los diseñadores de cocinas pueden favorecer marcas con un historial de características de conservación específicas para el vino y una cartera integrada adecuada. Esto convierte las relaciones en la etapa de especificación en una vía importante para el mercado de armarios para vino.
Expansión de la Cultura del Vino en Mercados Emergentes
Los mercados emergentes tienen diferentes patrones de demanda y no deben tratarse como una oportunidad uniforme. El consumo de vino en China cayó un 13% en 2025 hasta 4,8 millones de hectolitros, ya que las compras se alejaron de las ocasiones de protocolo y regalo hacia un consumo centrado en la calidad. Las importaciones de vino de China cayeron un 3,2% hasta 879 millones de USD durante enero a julio de 2025 [2]Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, "Actualización del Mercado del Vino 2025, China," Informe GAIN del USDA FAS, apps.fas.usda.gov. Las importaciones de vino australiano aumentaron un 28,3% hasta 366,5 millones de USD en el mismo período, lo que refleja la normalización arancelaria más que una recuperación amplia de la demanda. La base de coleccionistas restante en China puede seguir respaldando los armarios premium multizona porque la conservación importa más cuando las compras se vuelven más selectivas.
El consumo de vino en Brasil alcanzó 4,4 millones de hectolitros en 2025, un aumento del 41,9% respecto al año anterior. India ofrece una oportunidad de primera compra diferenciada a medida que el turismo del vino y el consumo premium se hacen más visibles. Sula Vineyards reportó ingresos por turismo del vino de INR 60,3 crore (aproximadamente 7 millones de USD) en el ejercicio fiscal 25 (abril de 2024-marzo de 2025), un aumento del 10,2% interanual [3]Sula Vineyards, "Sula Vineyards planea un resort en el sitio de Chandon mientras los ingresos por turismo del vino superan los INR 100 crore," The Hindu Business Line, thehindubusinessline.com. Los compradores primerizos en India y el Sudeste Asiático pueden preferir productos compactos que se adapten a cocinas de apartamentos y hogares más pequeños. Los precios más altos siguen limitando la penetración en los hogares de estos mercados. El mercado de armarios para vino necesita, por tanto, capacidad accesible, conservación básica fiable y distribución adecuada para los hábitos de compra de vino en desarrollo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Compra e Instalación | -0.8% | Global, con mayor presión en América del Sur, el Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Consumo de Energía y Preocupaciones de Eficiencia | -0.6% | Europa en cuanto a regulación, y mercados globales en cuanto a costos operativos | Mediano plazo (2-4 años) |
| Escasa Conciencia sobre los Requisitos de Conservación del Vino | -0.5% | India, Sudeste Asiático, Brasil y África | Largo plazo (≥ 4 años) |
| Limitaciones de Espacio en el Armario y Restricciones de Instalación | -0.4% | Japón, Corea del Sur, Hong Kong y Norte de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Compra e Instalación
El precio inicial es la principal barrera para una adopción más amplia en los hogares. Las unidades empotradas integradas pueden costar más de 10.000 USD antes de la instalación profesional. La instalación puede añadir entre 300 y 1.500 USD a la compra. El costo total restringe la categoría a los hogares con hábitos de colección establecidos e ingresos discrecionales suficientes.
La sensibilidad al precio es especialmente importante en Brasil, India, el Sudeste Asiático y partes de África. En estos contextos, los consumidores comparan un armario especializado con un refrigerador ordinario y pueden posponer su primera compra. Las largas vidas útiles de 10 a 20 años también limitan la frecuencia de reemplazo. Una menor demanda anual de reemplazo puede persistir incluso a medida que crece la base instalada. El mercado de armarios para vino necesita ofertas compactas y con precios adecuados para ampliar el acceso sin reducir el rendimiento de conservación. Las marcas especializadas siguen manteniendo una ventaja entre los coleccionistas que otorgan un alto valor a los controles técnicos.
Consumo de Energía y Preocupaciones de Eficiencia
Los electrodomésticos de almacenamiento de vino funcionan de forma continua, por lo que el consumo de energía es un costo operativo visible. Esto afecta las decisiones de compra y puede influir en la reputación de un fabricante. El Reglamento de la Comisión (UE) 2019/2019 establece los requisitos de Ecodiseño para los aparatos de refrigeración, incluidos los electrodomésticos de almacenamiento de vino [4]Comisión Europea, "Reglamento de la Comisión (UE) 2019/2019, Requisitos de Ecodiseño para Aparatos de Refrigeración," EUR-Lex, eur-lex.europa.eu. Los electrodomésticos de almacenamiento de vino con puertas transparentes han estado sujetos a un límite máximo del Índice de Eficiencia Energética de 172 desde marzo de 2024. Esta norma excluye del mercado europeo los diseños heredados menos eficientes.
El Reglamento (UE) 2024/573 amplía las prohibiciones sobre gases fluorados de efecto invernadero a categorías específicas de nuevos equipos de refrigeración, incluidos los refrigeradores y congeladores domésticos, a partir de enero de 2026. Los proveedores deben migrar hacia refrigerantes con menor potencial de calentamiento global, incluidos el R-290 y el R-600a. Los fabricantes más pequeños con plataformas de compresor más antiguas pueden enfrentar costos de diseño, certificación y capital. Liebherr presentó 21 electrodomésticos integrados bajo encimera en 2025 con calificaciones energéticas de A a C. Esto muestra cómo el gasto en cumplimiento normativo puede respaldar una posición más sólida con arquitectos y diseñadores de cocinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto/Zona de Temperatura: Los Formatos Multizona Desafían el Dominio de la Zona Única
Los armarios de zona única representaron el 56,2% de la participación del mercado de armarios para vino en 2025. Su posición de liderazgo refleja su idoneidad para el envejecimiento a largo plazo a una temperatura de bodega uniforme de 12–14°C. Los productos de zona única abarcan unidades de encimera de gama de entrada, armarios domésticos y sistemas profesionales de mayor tamaño. Este rango los hace relevantes para compradores con diferentes presupuestos y necesidades de almacenamiento. Una temperatura uniforme es adecuada para colecciones que se mantienen principalmente para el envejecimiento. Su configuración más sencilla también puede ser más fácil de entender para los compradores que se inician en la categoría. Los compradores con un estilo de vino predominante pueden no necesitar temperaturas de servicio separadas. Esto puede hacer que un armario de zona única sea una compra inicial sensata. El formato también sigue siendo relevante donde se valora la simplicidad del armario. Las versiones más grandes pueden albergar colecciones sustanciales sin añadir controles de zona.
Los armarios de zona dual sirven a los hogares que almacenan vinos tintos y blancos al mismo tiempo. Ofrecen una opción intermedia para los compradores que desean más flexibilidad sin el costo de 3 zonas separadas. Se proyecta que los armarios multizona y de 3+ zonas crezcan a una CAGR del 7,7% hasta 2031. Estos armarios admiten diferentes temperaturas para vino tranquilo, vino espumoso y vino de postre. El Vinidor Selection Wgb7470 de triple zona de Liebherr, presentado en los Estados Unidos en marzo de 2025, permite mantener vinos tintos, blancos y espumosos a temperaturas separadas en una sola unidad independiente. Esta flexibilidad es adecuada para los coleccionistas con una mezcla más amplia de botellas. También es adecuada para los establecimientos de hostelería que necesitan tanto configuraciones de almacenamiento como de servicio. Las zonas separadas pueden reducir los compromisos entre las necesidades de envejecimiento y servicio. Los proveedores están acercando esta funcionalidad a los segmentos de precios residenciales convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Instalación: Los Independientes Lideran Mientras los Formatos de Encimera Crecen Más Rápido
Los armarios independientes representaron el 53,7% de la participación del mercado de armarios para vino en 2025. Su posición refleja la sencillez de instalación, una amplia selección de productos y una base establecida de propietarios de viviendas. Los compradores pueden añadir una unidad independiente sin emprender una renovación completa de la cocina. Esto mantiene el formato relevante para las compras de reemplazo y los compradores primerizos. La categoría también incluye productos en una amplia gama de capacidades y precios. Ofrece a los propietarios flexibilidad cuando cambian los diseños de la cocina. También evita los requisitos de especificación de un producto integrado. Los minoristas pueden exhibir estas unidades como electrodomésticos completos. Esto ayuda a los compradores a comparar dimensiones y características interiores antes de la compra.
Las unidades empotradas e integradas están ganando relevancia en los proyectos de cocinas premium. Estos productos requieren especificación durante la etapa de diseño, pero proporcionan una apariencia más unificada. Liebherr presentó el UWpri 3672 para Asia-Pacífico en septiembre de 2025 y para Europa a principios de 2026. El producto utilizaba una puerta preparada para panel decorativo, apertura TipOpen y 2 zonas de temperatura. Se proyecta que los armarios de encimera sean el formato de instalación de más rápido crecimiento, con una CAGR del 6,44% durante 2026–2031. Sirven a los compradores urbanos que no tienen suficiente espacio para unidades más grandes. Sus pequeñas dimensiones permiten su uso en apartamentos y cocinas compactas. Los productos de encimera pueden adquirirse sin un proyecto de diseño. También pueden introducir al comprador en la conservación dedicada del vino. Los productos empotrados siguen siendo más dependientes de la especificación e instalación profesional.
Por Capacidad de Botellas: El Tamaño de Rango Medio Ancla la Demanda Masiva, el Formato Compacto se Acelera
El segmento de 20–50 botellas representó el 33,3% del tamaño del mercado de armarios para vino en 2025. Se adapta a los hogares que mantienen una bodega doméstica activa sin una sala de colección dedicada. La capacidad equilibra el volumen de almacenamiento con una huella manejable en la cocina. También es adecuada para los compradores que consumen vino premium regularmente pero no compran a la escala de los coleccionistas serios. Los proveedores pueden competir en este segmento a través de características, diseño interior y dimensiones del armario. Esta capacidad evita la huella de un armario de coleccionista más grande. Puede satisfacer las necesidades de un hogar con una selección de vinos rotativa. Los compradores pueden evaluar el diseño de los estantes junto con el recuento total de botellas. La categoría, por tanto, respalda la competencia basada en características.
La categoría de 51–100 botellas sirve al paso de entusiasta a coleccionista. Un hogar puede adquirir un segundo armario una vez que una unidad más pequeña ya no es suficiente. Esto crea una oportunidad para que las marcas retengan a los compradores dentro de su familia de productos. La categoría de más de 100 botellas es principalmente relevante para los usuarios comerciales y las colecciones residenciales más grandes. Se proyecta que la categoría de menos de 20 botellas crezca a una CAGR del 5,8% hasta 2031. La demanda proviene de compradores primerizos, ocasiones de regalo y consumidores urbanos que aún esperan precisión de temperatura y control de vibraciones. Los armarios pequeños reducen el compromiso de una primera compra. Son adecuados para compradores con un número limitado de botellas. Su posición compacta no elimina la demanda de conservación de calidad. Los segmentos más grandes siguen siendo necesarios a medida que se desarrollan las colecciones y las necesidades comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Residencial Domina, pero el Comercial se Acelera por la Inversión en Hostelería
Los usuarios residenciales representaron el 72,7% de la participación del mercado de armarios para vino en 2025. Los coleccionistas de vino, los entusiastas serios y los compradores de estilo de vida adinerado convirtieron a los hogares en la fuente central de demanda. Los coleccionistas serios tienden a seleccionar unidades de mayor capacidad, multizona y empotradas premium. Estas elecciones generan mayores ingresos por compra que los productos de entrada más pequeños. Los compradores residenciales también respaldan la demanda en instalaciones independientes, empotradas y de encimera. Sus necesidades difieren según el tamaño de la colección y el espacio disponible en la cocina. Esto crea demanda de una cartera amplia en lugar de 1 producto estándar. Los compradores domésticos pueden priorizar el acabado del armario junto con los controles de conservación. También pueden pasar del almacenamiento compacto a unidades más grandes con el tiempo.
Se proyecta que el uso comercial crezca a una CAGR del 6,6% hasta 2031. El turismo del vino, los restaurantes, las boutiques, los clubes privados y los salones ejecutivos respaldan esta demanda. Los compradores comerciales necesitan almacenamiento que respalde tanto la presentación como el servicio. Sus decisiones de adquisición pueden verse influenciadas por la capacidad, la apariencia del armario y los requisitos operativos. Los ingresos por turismo del vino representaron un promedio del 25% de los ingresos de las bodegas en 2025. Esto refuerza el argumento a favor del equipamiento de servicio y exhibición en los establecimientos de bodegas. Los establecimientos comerciales pueden utilizar el almacenamiento visible para mejorar la experiencia del huésped. Su proceso de compra puede incluir requisitos de servicios de alimentación y hostelería. Esto hace que la fiabilidad del producto sea importante junto con la apariencia. El segmento añade demanda más allá de la colección doméstica.
Por Canal de Distribución: Los Canales Indirectos Controlan el Alcance, los Subsegmentos en Línea Desplazan el Poder
Los canales indirectos representaron el 88,9% de la participación del mercado de armarios para vino en 2025. Los centros de hogar, los minoristas especializados, los puntos de venta de comercio general y los mercados en línea conforman esta vía. El comercio minorista físico sigue siendo importante porque los compradores a menudo quieren evaluar el tamaño del armario, la calidad de construcción y el ruido antes de la compra. Los minoristas también pueden explicar los requisitos de capacidad e instalación. Esto hace que la distribución indirecta sea central para llegar al mercado de armarios para vino. La exhibición en tienda puede facilitar la comprensión de las dimensiones del armario. También puede ayudar a los compradores a comparar estilos de puertas e interiores. Los minoristas especializados pueden explicar las características de conservación específicas del vino. Este apoyo sigue siendo útil donde los productos tienen precios más altos.
Se proyecta que los canales indirectos crezcan a una CAGR del 5,5% hasta 2031. Los mercados en línea son la parte de más rápido crecimiento de esta vía a medida que la compra de electrodomésticos premium se vuelve más omnicanal. La influencia en tienda probablemente seguirá siendo importante en la etapa final de compra. Las vías directas incluyen salas de exposición de fabricantes, sitios web de marcas y plataformas de venta directa al consumidor. Los minoristas especializados en vino y los estudios de cocinas de lujo también atienden a compradores profesionales de mayor valor. Estas vías son particularmente relevantes para los armarios premium y ultra-premium donde la credibilidad de la marca es importante. La investigación en línea puede iniciar el proceso de compra antes de una visita al comercio minorista. Los canales directos pueden dar a los fabricantes más control sobre la presentación de la marca. Los estudios de cocina pueden conectar los armarios premium con proyectos integrados. Los diferentes canales, por tanto, sirven a diferentes segmentos de precios y necesidades de instalación.
Análisis Geográfico
América del Norte representó el 31% de la participación del mercado de armarios para vino en 2025. Los Estados Unidos respaldan la demanda a través del gasto en renovaciones, propietarios adinerados y compras de reemplazo de refrigeradores de vino más antiguos. El lanzamiento en marzo de 2025 de la gama multizona Vinidor de Liebherr USA refleja la atención del proveedor al segmento premium.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,1% hasta 2031, la tasa regional más rápida. China combina un consumo agregado de vino más débil con una base de compradores más centrada en la calidad. India respalda la demanda a través de la premiumización y el crecimiento del turismo relacionado con el vino. Australia y Japón aportan demanda desde culturas del vino maduras. Vietnam, Tailandia y Filipinas siguen siendo oportunidades en etapa temprana.

Panorama Competitivo
El mercado de armarios para vino está fragmentado, con los 5 principales actores que representan un estimado del 10,7% de los ingresos más amplios de almacenamiento de vino en 2025. EuroCave, Liebherr y Climadiff mantienen credibilidad especializada en refrigeración de precisión y conservación premium del vino. Su conocimiento del producto es importante para los compradores que valoran la estabilidad de temperatura, la reducción de vibraciones y el diseño del armario. Haier Group, BSH Home Appliances Group, Electrolux y Whirlpool compiten a través de una distribución más amplia y ecosistemas de electrodomésticos conectados. Vinotemp y NewAir atienden el segmento de valor en los Estados Unidos. Marvel Refrigeration y Perlick Corporation abordan los productos bajo encimera con demanda adyacente al sector comercial.
Los productos de zona dual de gama de entrada son relevantes para los compradores primerizos en mercados emergentes. Los sistemas modulares pueden servir a proyectos de remodelación de cocinas y apartamentos urbanos. Las unidades de encimera conectadas e inteligentes pueden atender a hogares más pequeños sin renunciar a las funciones de monitoreo. El cumplimiento de Perlick con NSF/ANSI 7 es relevante en la adquisición de servicios de alimentación y hostelería. La eficiencia energética puede influir en las decisiones de especificación donde los arquitectos utilizan las etiquetas como señal práctica de la calidad del diseño del producto. Puntuación de concentración del mercado: 2 sobre 10, porque los 5 principales actores representaron solo el 10,7% de los ingresos más amplios de almacenamiento de vino, lo que indica una base de proveedores altamente fragmentada.
Líderes de la Industria de Armarios para Vino
-
Sub-Zero Group, Inc.
-
EuroCave
-
Liebherr Group
-
Vinotemp International
-
U-Line Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Haier presentó su línea de enfriadores de vino en Líbano, con modelos de zona única y zona dual de 32 a 205 botellas.
- Abril de 2025: EuroCave lanzó la colección Harmonie, un armario de vino horizontal tipo mueble con dos compartimentos de temperatura controlada, disponible en acabados de roble claro, blanco puro y marrón ahumado.


Alcance del Informe Global del Mercado de Armarios para Vino
El mercado de armarios para vino abarca los electrodomésticos dedicados diseñados para almacenar, conservar, envejecer y servir vino en condiciones de temperatura controlada. Incluye armarios para vino de zona única, zona dual y multizona en formatos independientes, empotrados, integrados, bajo encimera y de encimera. El alcance cubre armarios en rangos de capacidad de botellas, incluidos menos de 20 botellas, 20–50 botellas, 51–100 botellas y más de 100 botellas.
La evaluación incluye usuarios residenciales, incluidos coleccionistas de vino, entusiastas y hogares adinerados, así como usuarios comerciales como restaurantes, bodegas, boutiques de vino, clubes privados, hoteles y salones ejecutivos. Cubre las ventas a través de canales directos, incluidos sitios web y salas de exposición de fabricantes, y canales indirectos, incluidos centros de hogar, minoristas especializados, puntos de venta de comercio general y mercados en línea.
El mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Incluye armarios para vino convencionales y conectados con características como monitoreo de temperatura, controles multizona, reducción de vibraciones, protección ultravioleta, gestión de humedad, controles de iluminación, alertas remotas y orientación de conservación basada en aplicaciones.
| Armarios para Vino de Zona Única |
| Armarios para Vino de Zona Dual |
| Armarios para Vino Multizona/3+ |
| Armarios para Vino Independientes |
| Armarios para Vino Empotrados/Integrados |
| Armarios para Vino de Encimera |
| Menos de 20 Botellas |
| 20–50 botellas |
| 51–100 botellas |
| Más de 100 botellas |
| Residencial (Coleccionistas de Vino y Entusiastas Serios, Propietarios Adinerados y Compradores de Estilo de Vida) |
| Comercial (HoReCa, Boutiques de Vino Premium, Tiendas Especializadas de Licores, Salones Ejecutivos, Clubes Privados, etc.) |
| Ventas Directas | Fuera de Línea |
| En Línea (Venta Directa al Consumidor) | |
| Ventas Indirectas | Fuera de Línea (centros de hogar, minoristas especializados en electrónica, comercio general, ferias comerciales, etc.) |
| En Línea (mercados) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto/Zona de Temperatura | Armarios para Vino de Zona Única | |
| Armarios para Vino de Zona Dual | ||
| Armarios para Vino Multizona/3+ | ||
| Por Tipo de Instalación | Armarios para Vino Independientes | |
| Armarios para Vino Empotrados/Integrados | ||
| Armarios para Vino de Encimera | ||
| Por Capacidad de Botellas | Menos de 20 Botellas | |
| 20–50 botellas | ||
| 51–100 botellas | ||
| Más de 100 botellas | ||
| Por Usuario Final | Residencial (Coleccionistas de Vino y Entusiastas Serios, Propietarios Adinerados y Compradores de Estilo de Vida) | |
| Comercial (HoReCa, Boutiques de Vino Premium, Tiendas Especializadas de Licores, Salones Ejecutivos, Clubes Privados, etc.) | ||
| Por Canal de Distribución | Ventas Directas | Fuera de Línea |
| En Línea (Venta Directa al Consumidor) | ||
| Ventas Indirectas | Fuera de Línea (centros de hogar, minoristas especializados en electrónica, comercio general, ferias comerciales, etc.) | |
| En Línea (mercados) | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de armarios para vino?
Las compras de vino premium, la remodelación de cocinas, los controles inteligentes y la inversión en hostelería respaldan la demanda.
¿Qué formato de producto está creciendo más rápido?
Se proyecta que los armarios multizona y de 3+ zonas crezcan a una CAGR del 7,7% hasta 2031.
¿Por qué los compradores eligen armarios para vino multizona?
Almacenan diferentes estilos de vino a temperaturas separadas para el envejecimiento y el servicio.
¿Qué región está creciendo más rápido en ventas de armarios para vino?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,1% hasta 2031.
¿Qué limita una adopción más amplia de armarios para vino en los hogares?
Los altos precios de compra, los costos de instalación, las limitaciones de espacio y la escasa conciencia sobre la conservación siguen siendo barreras.
¿Los armarios para vino inteligentes se están volviendo más importantes?
Sí. El monitoreo, las alertas y la orientación sobre conservación ayudan a los proveedores a diferenciar los armarios premium.
Última actualización de la página el:



