
Taille et part du marché des robots de peinture guidés par vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
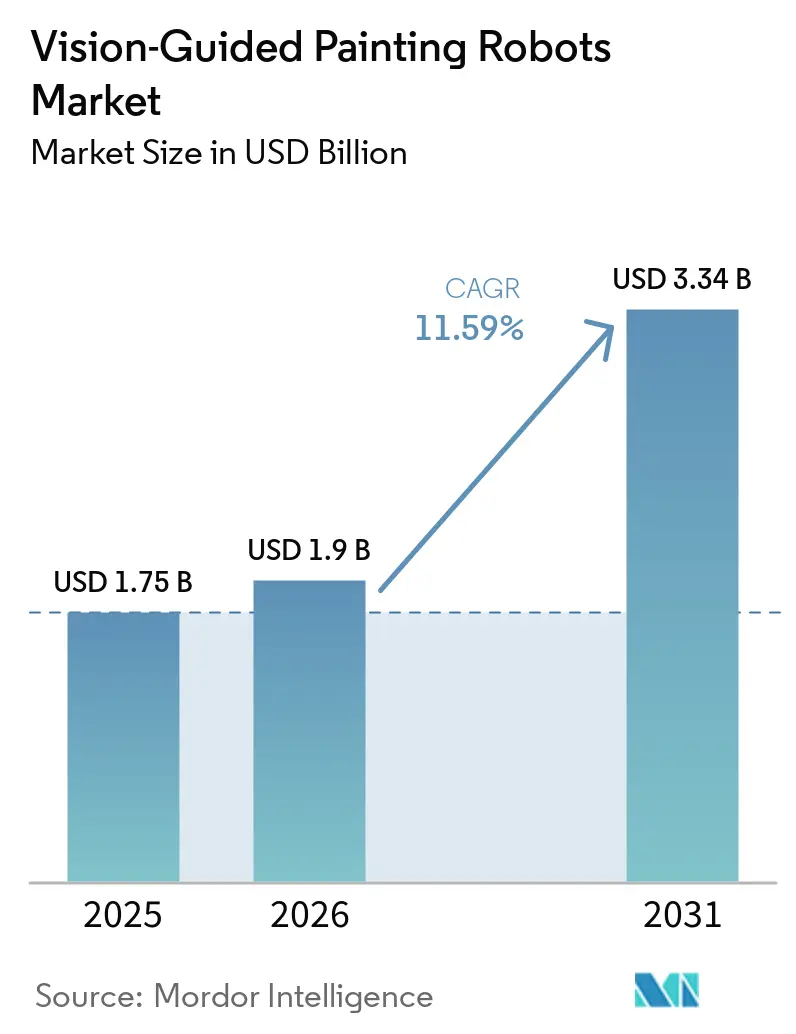
| Taille du Marché (2026) | 1.9 Milliards de dollars |
| Taille du Marché (2031) | 3.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des robots de peinture guidés par vision par Mordor Intelligence
La taille du marché des robots de peinture guidés par vision était évaluée à 1,75 milliard USD en 2025 et devrait s'étendre de 1,95 milliard USD en 2026 pour atteindre 3,34 milliards USD d'ici 2031, à un CAGR de 11,59 % durant la période de prévision (2026-2031). Le marché des robots de peinture guidés par vision est soutenu par les fabricants qui ont besoin d'une qualité de revêtement reproductible, d'une réduction des pertes de matériaux, d'opérations en cabine de peinture plus sûres et d'un meilleur contrôle de la variation des processus sur des cycles de production répétés. La production de véhicules électriques augmente le nombre de surfaces difficiles d'accès qui doivent être revêtues de manière uniforme, notamment les structures renforcées, les boîtiers de batteries et les ouvertures de carrosserie reconfigurées. Cela favorise les systèmes qui combinent un mouvement multi-axes avec la reconnaissance de pièces, la cartographie de surfaces et des trajectoires de pulvérisation adaptatives, plutôt que de s'appuyer uniquement sur un programme fixe et un positionnement standard des pièces. Les fournisseurs se démarquent également par des produits certifiés pour zones dangereuses, des logiciels de processus, une couverture de service et des outils d'application capables de réduire la surpulvérisation et de prendre en charge la personnalisation en ligne. Le marché des robots de peinture guidés par vision offre donc des opportunités dans les nouvelles installations de véhicules électriques, les mises à niveau des ateliers de peinture existants et les applications à faible volume où des systèmes collaboratifs simplifiés peuvent améliorer l'accès à l'automatisation.
Principaux enseignements du rapport
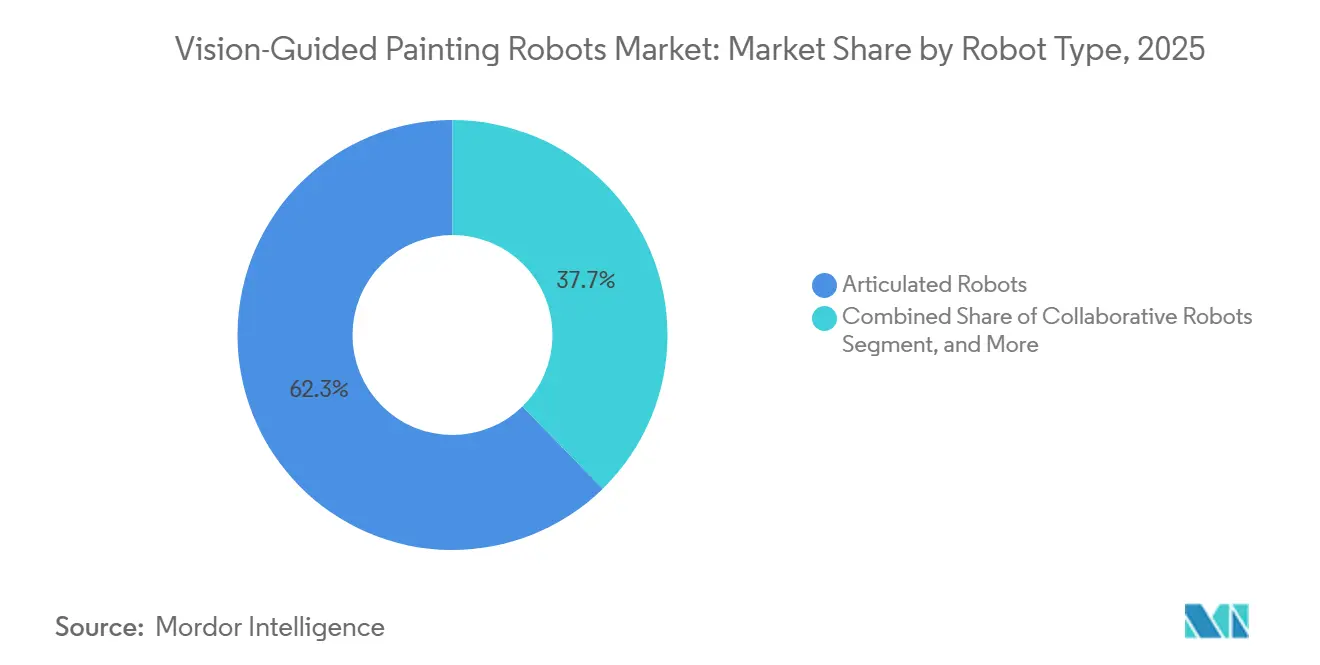
- Par type de robot, les robots articulés détenaient 62,33 % du marché des robots de peinture guidés par vision en 2025, tandis que les robots collaboratifs devraient progresser à un CAGR de 15,67 % jusqu'en 2031.
- Par technologie de vision, les systèmes de vision 2D détenaient une part de 52,67 % en 2025, tandis que la vision multimodale devrait progresser à un CAGR de 16,89 % jusqu'en 2031.
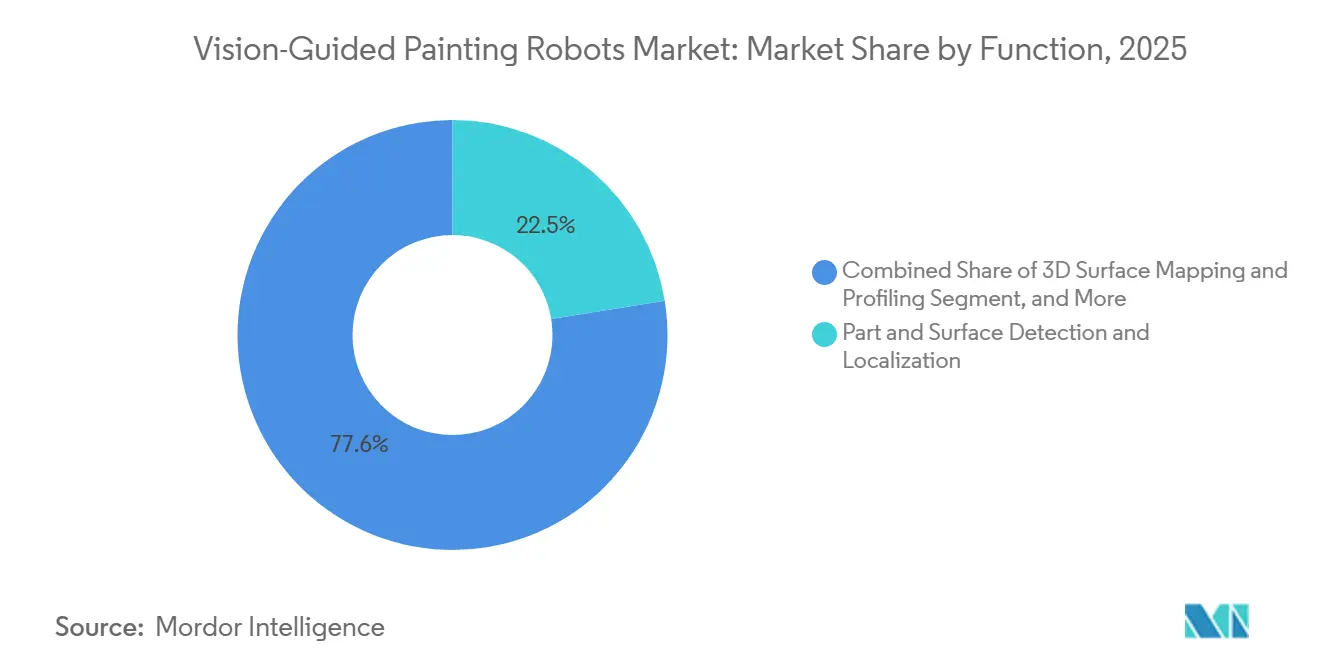
- Par fonction, la détection et la localisation de pièces et de surfaces détenaient une part de 22,45 % en 2025, tandis que la génération adaptative de trajectoires de peinture devrait progresser à un CAGR de 14,31 % jusqu'en 2031.
- Par processus de peinture et de revêtement, la peinture liquide par pulvérisation détenait une part de 56,11 % en 2025, tandis que la peinture et le revêtement électrostatiques devraient progresser à un CAGR de 13,57 % jusqu'en 2031.
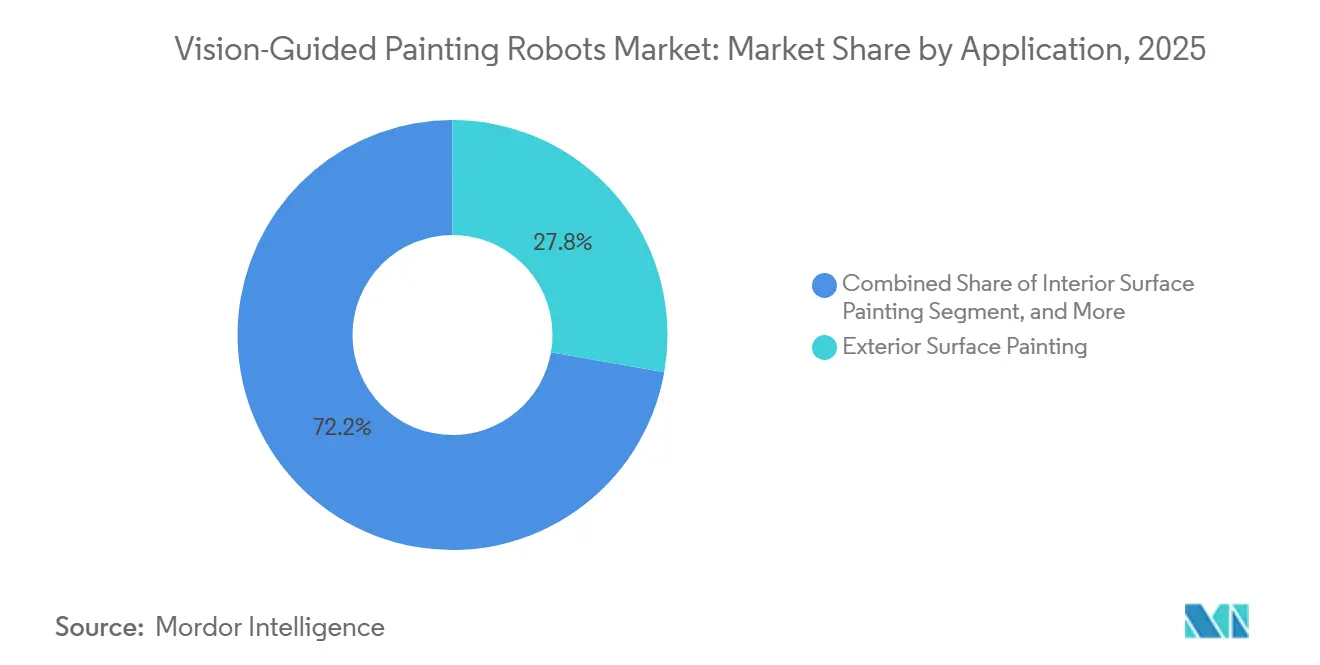
- Par application, la peinture de surfaces extérieures détenait une part de 27,77 % en 2025, tandis que la peinture de surfaces à géométrie complexe et profilées devrait progresser à un CAGR de 14,55 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les véhicules électriques détenaient une part de 42,22 % en 2025, tandis que l'électrique et l'électronique devrait progresser à un CAGR de 14,81 % jusqu'en 2031.
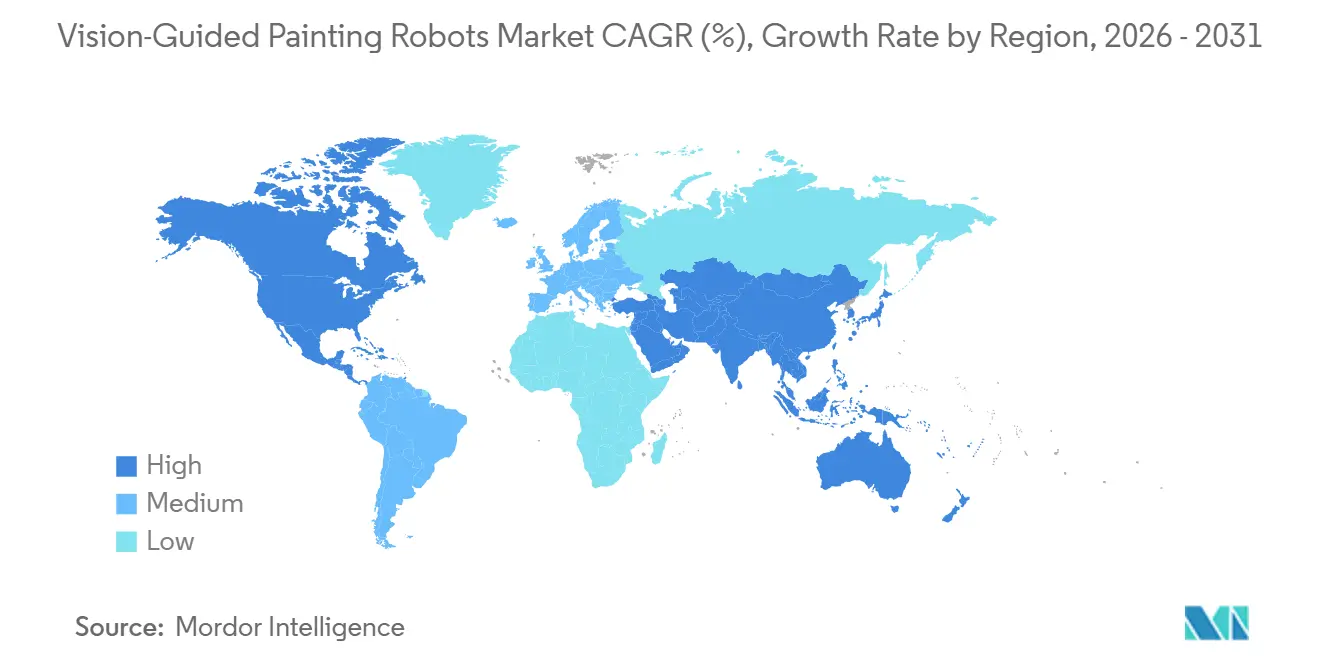
- Par géographie, l'Asie-Pacifique détenait une part de 37,51 % en 2025 et devrait progresser à un CAGR de 14,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation croissante dans la fabrication à haut volume | +2.8% | Mondial, densité la plus élevée en Chine, en Allemagne et au Japon | Court terme (≤ 2 ans) |
| Qualité de revêtement uniforme et réduction de la surpulvérisation | +2.2% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion de la fabrication de véhicules électriques et de batteries | +1.9% | Chine, Allemagne, Inde et Corée du Sud | Moyen terme (2-4 ans) |
| Réglementations plus strictes en matière de sécurité des travailleurs et d'émissions de COV | +1.4% | Mondial, accéléré en Inde, dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Pulvérisation adaptative guidée par vision pour les géométries complexes | +0.9% | Automobile et aérospatiale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Cellules robotiques à moindre coût pour les petits et moyens fabricants | +0.6% | Amérique du Nord, Europe et ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation croissante dans la fabrication à haut volume
La fabrication à haut volume nécessite des cycles de revêtement stables sur plusieurs équipes et journées de production, notamment lorsque le coût d'une finition irrégulière peut inclure des retouches, des pertes de matériaux et des perturbations de la production planifiée. La Fédération internationale de robotique a signalé 542 000 installations de robots industriels dans le monde en 2024, le deuxième total annuel le plus élevé jamais enregistré. L'Asie a représenté 74 % de ces installations, et le parc en exploitation a atteint 4 664 000 unités, soulignant l'ampleur de la base industrielle installée qui soutient les fournisseurs d'équipements d'application robotisés.[1]Fédération internationale de robotique, "La demande mondiale de robots en usine double en 10 ans," Fédération internationale de robotique, ifr.org. L'électronique a représenté 24 % des installations mondiales en 2024, tandis que l'automobile en a représenté 23 %, ce qui élargit la base des équipements de revêtement automatisés au-delà du secteur historiquement associé aux robots de peinture. ABB a installé 47 robots de peinture et sa suite de peinture numérique activée par l'IA à l'usine de véhicules électriques d'Audi FAW à Changchun en 2025. Le marché des robots de peinture guidés par vision bénéficie lorsque les nouvelles usines spécifient la vision, l'analytique, les équipements multi-axes et le contrôle de processus coordonné comme un seul système de production intégré.
Qualité de revêtement uniforme et réduction de la surpulvérisation
Les fabricants de véhicules haut de gamme et d'électronique exigent des revêtements uniformes sur des surfaces visibles et complexes, où même de légères variations de finition peuvent affecter les taux d'acceptation et créer un travail supplémentaire pour les opérateurs. ABB a déclaré que son système PixelPaint utilise une tête à 1 000 buses avec guidage de vision 3D et atteint un transfert de peinture à 100 % sur la surface sans aucune surpulvérisation. Le système a été déployé à l'usine Mercedes-Benz de Sindelfingen, à l'usine Stellantis de Melfi et à l'installation de véhicules électriques de Mahindra and Mahindra en 2025. Ces déploiements permettent d'appliquer des finitions bicolores en ligne sans travail de masquage, ce qui supprime une étape manuelle des programmes de finition haut de gamme. ABB a indiqué que 42 robots de la famille IRB 5500 ont commencé à fonctionner dans l'installation de Mahindra and Mahindra avec des atomiseurs RB1000i-S. Le marché des robots de peinture guidés par vision progresse là où la qualité de finition, les économies de peinture et la personnalisation des produits doivent être assurées à la cadence de production sans ajouter une passe de revêtement séparée.
Expansion de la fabrication de véhicules électriques et de batteries
Les structures des véhicules électriques à batterie comportent des panneaux de bas de caisse renforcés, des plateaux de batteries sous plancher et des ouvertures de portes reconfigurées qui augmentent la difficulté d'appliquer un revêtement uniforme. Ces caractéristiques peuvent nécessiter que les applicateurs atteignent des angles que les systèmes standard à six axes ne couvrent pas facilement, ce qui rend les configurations à sept axes et les trajectoires adaptatives guidées par vision plus pertinentes. Dürr a livré son 19 000e robot de la famille Ecopaint à la première usine européenne de BYD à Szeged en mai 2025. Le projet comprenait plus de 120 robots de peinture et de manutention pour le revêtement intérieur et extérieur des carrosseries de véhicules électriques. Dürr a annoncé son installation modulaire EcoProBooth pour CEER, la première marque automobile d'Arabie Saoudite, en janvier 2026. Le marché des robots de peinture guidés par vision est bien positionné pour bénéficier de l'essor des usines de véhicules électriques qui recherchent des équipements flexibles pour prendre en charge les nouvelles conceptions de carrosseries, les étapes de revêtement supplémentaires et les futures évolutions de modèles.
Réglementations plus strictes en matière de sécurité des travailleurs et d'émissions de COV
Les cabines de peinture exposent les travailleurs et les équipements à des composés organiques volatils, des particules d'isocyanate et des aérosols explosifs, ce qui crée un besoin évident d'équipements conçus pour les conditions dangereuses. La directive ATEX et le système IECEx exigent des certifications de protection contre les explosions pour les équipements électriques utilisés dans les zones de cabines de peinture classifiées. FANUC a présenté le CRX-10iA/L Paint en Europe en mars 2025 en tant que robot de peinture collaboratif antidéflagrant certifié ATEX. Le produit prend en charge la peinture liquide, le revêtement en poudre et le revêtement gel dans les environnements de Zone 1 et Zone 2. Les systèmes certifiés réduisent la charge technique liée à la construction d'une cellule robotique conforme, notamment lorsque les processus existants doivent être mis à jour pour répondre aux exigences opérationnelles. Le marché des robots de peinture guidés par vision bénéficie du renforcement des exigences en matière de sécurité et d'émissions, qui consolident l'argument en faveur d'opérations de peinture confinées, surveillées et automatisées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'intégration élevés | -2.1% | Mondial, plus contraignant pour les PME en ASEAN et en Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie de compétences en programmation robotique et en processus de peinture | -1.4% | Mondial, aiguë en Europe et en Amérique du Sud | Long terme (≥ 4 ans) |
| Fiabilité des systèmes de vision dans les conditions de contamination des cabines de peinture | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Données d'entraînement limitées pour les nouvelles pièces et la production à faible volume | -0.5% | Aérospatiale, électroménager et marine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'intégration élevés
Une cellule de peinture guidée par vision complte nécessite des dépenses en robots, équipements d'application, matériel de sécurité, systèmes de contrôle et mise en service. Le coût est plus difficile à justifier pour les petits et moyens fabricants à faibles volumes ou à commandes irrégulières. Les installations existantes peuvent également utiliser des convoyeurs, des fours et des équipements d'inspection provenant de plusieurs générations de fournisseurs. Cette diversité augmente le travail nécessaire pour connecter une nouvelle cellule robotique à la ligne de production. Le marché des robots de peinture guidés par vision peut connaître des achats différés lorsque les acheteurs doivent aligner les budgets d'investissement avec les mises à niveau des installations. Des cellules clés en main à moindre coût peuvent élargir l'accès, mais les acheteurs évaluent toujours le support de service local et la capacité de maintenance à long terme.
Pénurie de compétences en programmation robotique et en processus de peinture
La peinture guidée par vision nécessite des compétences en programmation de robots, en calibration de caméras, en comportement des revêtements et en sécurité des cabines. La Fédération internationale de robotique a identifié une demande soutenue pour les rôles de programmation robotique dans la fabrication européenne et nord-américaine. Les programmes de formation ne se sont pas entièrement adaptés à la calibration de la vision et à l'enseignement des trajectoires adaptatives pour les processus de peinture. Des périodes d'intégration plus longues peuvent reporter les décisions d'investissement vers des cycles budgétaires ultérieurs. Hirebotics a présenté son interface sans code Beacon avec le Cobot Painter en juin 2026, permettant à un opérateur de guider un robot une seule fois et de répéter la trajectoire.[2]Hirebotics, "Hirebotics lance la première solution de cobot antidéflagrant sans code pour la peinture," Hirebotics, hirebotics.com. Cette approche peut réduire l'effort de programmation pour les tâches plus simples, bien que les programmes complets de peinture de carrosserie automobile restent plus exigeants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot :
les bras articulés dominent le volume, tandis que les cobots améliorent l'accessibilitéLes robots articulés détenaient 62,33 % de la part du marché des robots de peinture guidés par vision en 2025. Leurs configurations à six et sept axes offrent la portée et le mouvement du poignet nécessaires pour les retraits de portes, les panneaux de soubassement, les surfaces du compartiment moteur et d'autres zones à accès restreint. Leur position établie reflète également le besoin d'un mouvement stable et reproductible sur les lignes automobiles à haut volume. Dürr a présenté l'EcoRP4 en mai 2026, doté d'un bras de processus asymétrique qui déplace le centre de l'applicateur de plus de 200 mm par rapport à l'axe principal. Cette géométrie améliore l'accès aux feuillures de portes et aux zones intérieures que les conceptions antérieures ne pouvaient pas desservir de manière fiable. L'unité prend en charge le montage au sol, en tour et sur rail linéaire, ce qui offre aux concepteurs d'usines des options pour les lignes nouvelles et existantes. Les plateformes articulées peuvent également prendre en charge plusieurs configurations d'applicateurs dans un agencement intégré d'atelier de peinture.
Les robots collaboratifs devraient progresser à un CAGR de 15,67 % jusqu'en 2031. Leur conception à détection de force peut permettre le déploiement dans des cabines de peinture manuelles existantes sans protection dédiée pour les tâches appropriées. FANUC a présenté le CRX-10iA/L Paint à Global Industrie à Lyon en mars 2025. Hirebotics a associé ce matériel à sa plateforme sans code Beacon pour les fabricants de métal en juin 2026. Les cobots antidéflagrants avec vision intégrée peuvent abaisser le volume de production minimum nécessaire pour justifier l'automatisation. Les robots cartésiens et à portique restent pertinents pour les composants aérospatiaux et de construction de grande taille, tandis que les robots SCARA prennent en charge les applications électroniques compactes à grande vitesse. Les cadres de sécurité ISO 10218-1 et ISO/TS 15066 continuent de guider les spécifications pour les cellules de travail collaboratives.


Par technologie de vision :
les systèmes 2D dominent les installations, tandis que la vision multimodale progresseLes systèmes de vision 2D détenaient une part de 52,67 % du marché des robots de peinture guidés par vision en 2025. Leur position dominante reflète un coût plus faible, un traitement rapide et leur adéquation aux surfaces automobiles planes ou quasi planes. De nombreuses lignes de production installées utilisent des caméras 2D car elles ont été conçues autour d'une géométrie de référence établie et d'une présentation stable des pièces. Ces systèmes peuvent avoir des difficultés avec les surfaces métalliques réfléchissantes et humides, les couches transparentes superposées et la détection des bords courbés sur les panneaux profilés. Ces limites deviennent plus pertinentes à mesure que les fabricants introduisent des conceptions de véhicules et de produits plus variées. Les systèmes de vision 3D fournissent une cartographie structurée des surfaces lorsque des informations de profondeur sont nécessaires sans la charge totale d'un système multimodal. Ils occupent donc une position intermédiaire utile entre les caméras de base et les systèmes intégrés de fusion de capteurs.
La vision multimodale devrait progresser à un CAGR de 16,89 % jusqu'en 2031. Elle combine les données de caméras 2D, la détection de profondeur par lumière structurée et l'interprétation de scènes basée sur l'IA en un seul système de perception. Cet arrangement peut créer des modèles de pièces en temps réel et des trajectoires de pulvérisation sans s'appuyer uniquement sur la géométrie de référence programmée. Une étude IEEE IROS 2025 a révélé que la fusion multimodale contrastive surpassait les systèmes 2D autonomes pour la précision de manipulation robotique sensible aux couleurs. ABB a utilisé des systèmes de vision 3D sur 42 robots IRB 5500 dans l'installation de véhicules électriques de Mahindra and Mahindra. Cette capacité est pertinente pour l'aérospatiale, la marine et la production spécialisée, où les tailles de lots peuvent rendre la programmation manuelle extensive peu pratique. Les exigences de sécurité à proximité du personnel peuvent également encourager la détection multicouche dans les cellules collaboratives.
Par fonction :
la détection soutient l'adoption, tandis que les trajectoires adaptatives ajoutent des capacitésLa détection et la localisation de pièces et de surfaces représentaient 22,45 % du marché en 2025. Cette fonction est une exigence de base car le robot doit identifier la position de la pièce avant de commencer un cycle de revêtement. Elle peut vérifier la position de chargement, l'orientation de la surface et la relation entre la pièce et la zone de pulvérisation programmée. Cela réduit les erreurs causées par la variation dimensionnelle, la distorsion de soudure ou une pièce mal place sur un gabarit. La correction de trajectoire en temps réel, la cartographie de surface 3D et l'optimisation de la distance de pulvérisation s'appuient sur cette capacité de base. Ensemble, ces fonctions forment une pile de contrôle connectée qui distingue les systèmes en boucle fermée des configurations de base. Leur valeur est la plus forte là où la manutention des pièces ou les changements de géométrie peuvent autrement introduire des variations de revêtement.
La génération adaptative de trajectoires de peinture devrait progresser à un CAGR de 14,31 % jusqu'en 2031. Un scan 3D en temps réel peut être utilisé pour créer une trajectoire de pulvérisation pour une pièce à géométrie variable. La recherche PaintNet utilisant des entrées de nuages de points 3D a démontré une couverture quasi complète de surfaces de forme libre inédites dans des scénarios de peinture par pulvérisation industrielle. Un article IEEE ISEAE 2026 a rapporté que la vision DeepLabv3+ pouvait reconnaître des pièces électroniques aérospatiales et générer des trajectoires adaptatives pour des pièces diverses en petites séries. IEEE.ORG Le retour d'information sur la couverture et l'épaisseur de peinture peut permettre au système d'ajuster les paramètres d'application pendant un cycle. Cela réduit la nécessité de traiter la variation dimensionnelle comme une exception nécessitant une retouche manuelle. Le marché des robots de peinture guidés par vision permet aux fournisseurs d'offrir ces fonctions par étapes à mesure que les clients développent leurs investissements en automatisation.
Par processus de peinture et de revêtement :
la pulvérisation liquide domine la demande, tandis que l'électrostatique progresseLa peinture liquide par pulvérisation détenait 56,11 % de la part du marché des robots de peinture guidés par vision en 2025. Elle reste largement utilisée car elle peut être appliquée sur l'acier, l'aluminium, les plastiques et les composites dans de nombreux contextes de fabrication. Cette large compatibilité soutient son rôle dans la production automobile, industrielle générale et de biens de consommation durables. Dürr a déclaré que son atomiseur EcoBell4 Pro peut atteindre jusqu'à 90 % d'efficacité d'application et utiliser 30 % moins d'air de mise en forme. Une efficacité de transfert plus élevée peut réduire l'avantage en termes de perte de matériaux historiquement associé aux méthodes électrostatiques sur les substrats métalliques. Le revêtement en poudre reste populaire dans les machines industrielles car il offre un profil sans COV et une résistance à la corrosion. Les systèmes de poudre guidés par vision gagnent également en attention dans l'ameublement et la fabrication métallique, où la cohérence de la texture peut être mesurée et contrôlée.
La peinture et le revêtement électrostatiques devraient progresser à un CAGR de 13,57 % jusqu'en 2031. L'application par charge de surface réduit le rebond et la surpulvérisation par rapport à la pulvérisation à air conventionnelle. Cela peut aider les fabricants à forte consommation de peinture à gérer l'utilisation des matériaux et les obligations de contrôle des émissions. Les sections de plateaux de batteries et les profilés en aluminium structurel peuvent bénéficier de l'application électrostatique lorsqu'elle est associée à une trajectoire de pulvérisation qui s'adapte à la forme de la pièce. L'application de mastic et d'adhésif devient également plus pertinente à mesure que les conceptions de véhicules électriques intègrent des modules de batteries nécessitant un collage structurel. Ces opérations peuvent avoir lieu dans des environnements classés pour les explosions où les équipements certifiés sont importants. Les exigences de préparation de surface ISO 8501 et les règles relatives aux zones dangereuses renforcent la position des systèmes robotiques certifiés pour les processus dans les installations réglementées.
Par application :
la peinture extérieure domine, tandis que les surfaces complexes gagnent en prioritéLa peinture de surfaces extérieures représentait 27,77 % du marché en 2025. Elle reste l'étape de revêtement la plus visible pour les fabricants automobiles et de biens de consommation durables, où la cohérence de la finition affecte directement l'apparence du produit. Les robots peuvent passer entre des programmes monocolore et bicolore sans le masquage utilisé dans les travaux de finition manuels ou conventionnels. Le PixelPaint d'ABB a été sélectionné pour la DS Automobiles DS N°8 à l'usine Stellantis de Melfi en 2025. L'installation applique des finitions bicolores à la cadence de production automobile sans ruban de masquage. Cela soutient un cas d'exploitation plus clair pour les variantes de finition haut de gamme et les conceptions de véhicules personnalisées. Les processus extérieurs restent également un point d'entrée important pour les fabricants qui développent leurs capacités de revêtement automatisé.
La peinture de surfaces à géométrie complexe et profilées devrait progresser à un CAGR de 14,55 % jusqu'en 2031. Les carrosseries de véhicules électriques à batterie, les pièces d'aérostructures et les boîtiers électroniques nécessitent un revêtement sur des surfaces de plus en plus variées. Les systèmes articulés à sept axes peuvent atteindre des zones intérieures telles que les panneaux de portes, les tableaux de bord et les cavités de soubassement. Les systèmes mobiles et montés sur portique étendent l'application aux grands équipements aérospatiaux, marins et de construction. La recherche IEEE ISEAE 2026 a décrit des trajectoires de pulvérisation adaptatives pour des pièces électroniques aérospatiales de haute précision en faibles volumes. Kawasaki et NVIDIA ont annoncé une collaboration en juillet 2026 incluant la planification de mouvement autonome pour la peinture aux chantiers de Kawasaki à Sakaide. Ces cas montrent l'importance de combiner la reconnaissance de pièces avec la planification de mouvement, là où une trajectoire de pulvérisation fixe est insuffisante.
Par secteur d'utilisation final :
l'automobile et les véhicules électriques dominent, tandis que l'électronique accélèreL'automobile et les véhicules électriques détenaient 42,22 % de la demande des utilisateurs finaux en 2025. Les constructeurs automobiles utilisent des systèmes guidés par vision pour revêtir les structures intégrant des batteries et les carrosseries à forte teneur en aluminium qui nécessitent des trajectoires adaptables. Le projet CEER de Dürr utilise des cellules flexibles modulaires EcoProBooth, des atomiseurs EcoBell4 Pro, des applicateurs EcoPaintJet Pro et des outils d'exécution de fabrication DXQ. L'installation devrait commencer sa production au quatrième trimestre 2026. Le projet reflète le rôle des équipements flexibles dans les usines construites autour de modèles de véhicules électriques plutôt que dans les agencements de lignes de peinture plus anciens. La marine, l'aérospatiale, l'électroménager, l'ameublement et les équipements de construction nécessitent également une qualité de revêtement reproductible et la conformité réglementaire. Le marché des robots de peinture guidés par vision bénéficie d'une demande dans ces domaines où l'application manuelle est moins cohérente.
Le secteur de l'électrique et de l'électronique devrait progresser à un CAGR de 14,81 % jusqu'en 2031. La demande comprend les boîtiers d'électronique grand public, les châssis de serveurs, les boîtiers de modules de batteries de véhicules électriques et les revêtements conformes pour circuits imprimés. Les formes moulées complexes et les exigences d'épaisseur de film fine peuvent rendre la programmation de base par boîtier d'apprentissage moins adaptée à ces applications. L'IFR a rapporté que l'électronique représentait 24 % des installations mondiales de robots en 2024 et était le seul grand segment client à gagner des parts, tandis que l'automobile déclinait. Les fabricants aérospatiaux et de défense font également face à des exigences de traçabilité selon des normes telles que MIL-PRF-85285. Le retour d'information sur l'épaisseur basé sur la vision peut soutenir la documentation attendue dans ces contextes. Ces besoins font de la précision et de la reproductibilité des facteurs aussi importants que le volume de production pour le secteur des robots de peinture guidés par vision.
Analyse géographique
Marché des robots de peinture guidés par vision en Asie-Pacifique
L'Asie-Pacifique représentait 37,51 % du marché des robots de peinture guidés par vision en 2025 et devrait croître à un CAGR de 14,11 % jusqu'en 2031. La Chine a enregistré 295 000 installations de robots industriels en 2024, soit 54 % des déploiements mondiaux. Les fabricants nationaux détenaient 57 % du marché chinois des robots en 2024, contre 28 % une décennie auparavant. L'Inde a installé un nombre record de 9 100 robots industriels en 2024, en hausse de 7 %, le secteur automobile représentant 45 % de la demande. Suzuki a déployé 120 robots dans son installation de peinture de Kosai en 2025 et a signalé un taux d'automatisation supérieur à 50 % avec une réduction de 30 % de la main-d'œuvre directe.
Marché des robots de peinture guidés par vision en Amérique du Nord et en Europe
L'Amérique du Nord est soutenue par la production automobile aux États-Unis et au Mexique, ainsi que par le rapatriement de composants électroniques et de défense. Les États-Unis ont enregistré 34 200 installations de robots en 2024. Hirebotics a lancé en juin 2026 une solution de peinture par cobot sans code et à l'épreuve des explosions destinée aux fabricants de métal à haute variété et faible volume. L'Europe a enregistré 85 000 installations de robots en 2024, en baisse de 8 %, tandis que l'Allemagne en a enregistré 26 982, en baisse de 5 %. Dürr a conclu un contrat avec Volkswagen Autoeuropa en juin 2026 pour construire un atelier de peinture économe en CO₂ à Palmela, au Portugal, avec des atomiseurs à haut rendement de transfert et un environnement SCADA DXQ partagé entre 3 installations.[3]Dürr AG, "Dürr met en œuvre un atelier de peinture économe en CO₂ avec une intégration système inter-usines," Dürr, durr.com. L'Europe maintient une demande de systèmes certifiés en raison des exigences ATEX et des réglementations sur les émissions industrielles.
Marché des robots de peinture guidés par vision au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud demeure une opportunité en phase précoce, ancrée par la base automobile du Brésil et le secteur de la fabrication métallique en Argentine. L'accès au financement et les compétences en intégration restent des obstacles majeurs à l'adoption dans cette région. Le Moyen-Orient se développe comme un site vierge pour l'automatisation avancée de la peinture. Dürr a installé son concept modulaire d'atelier de peinture pour CEER à King Abdullah Economic City en Arabie saoudite en janvier 2026. Dürr avait établi Dürr Systems Arabia LLC à Djeddah à l'automne 2024 pour assurer la continuité du service régional. L'Afrique en est à un stade encore plus précoce, les pôles automobiles d'Afrique du Sud constituant la principale base de demande et les systèmes certifiés répondant aux exigences référencées dans les spécifications des projets du Golfe.

Paysage concurrentiel
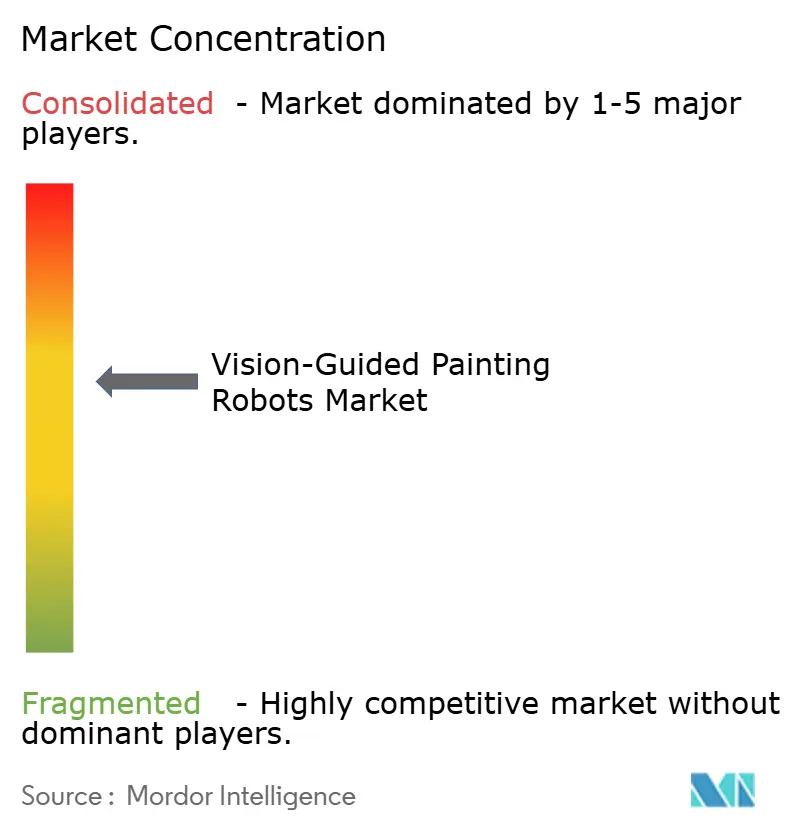
Le marché des robots de peinture guidés par vision est modérément concentré au niveau des fabricants d'équipements d'origine. ABB, FANUC, YASKAWA, KUKA, Dürr, Kawasaki et Stäubli servent les programmes automobiles haut de gamme grâce à des portefeuilles pour zones dangereuses, à l'intégration de processus et à des réseaux de service mondiaux. CMA Robotics, Epistolio, Gaiotto Automation et Krautzberger sont en concurrence dans les applications d'ameublement et de fabrication métallique où l'expertise spécialisée en processus est importante. Siasun et Techman Robot utilisent des approches de cobots à vision native et à moindre coût dans le segment plus large de l'industrie générale. FANUC a commencé la production en série de son robot de peinture de taille moyenne P-55/15-21A en mars 2026. Le robot combine une portée supérieure à 2 m, une charge utile de 15 kg, des encodeurs sans batterie et un contrôleur R-50iA à armoire unique.[4]FANUC Corporation, "Nouveau robot de peinture innovant de taille moyenne P-55," FANUC, fanuc.co.jp.
L'EcoRP4 de Dürr reflète la concurrence autour de la géométrie du bras et de l'accès à l'application. La société a déclaré que son entraînement à pignon simplifié et son bras asymétrique améliorent la portée tout en prenant en charge le montage au sol, en tour et sur rail. ABB est en concurrence grâce à des outils de peinture numérique et à des installations PixelPaint qui combinent le contrôle des robots, la vision et l'application à transfert élevé. FANUC s'est concentré sur les robots collaboratifs pour zones dangereuses et le déploiement à moindre complexité grâce à son partenariat avec Hirebotics. Les cobots à vision native de Techman Robot peuvent réduire le besoin d'une étape d'intégration de vision séparée dans les applications électroniques et d'électroménager. Le marché des robots de peinture guidés par vision récompense les fournisseurs capables de combiner les performances d'application avec le support à la mise en œuvre.
Les réglementations, notamment IEC 60079, ISO 10218-1 et ISO 10218-2, et ATEX, créent une barrière à l'entrée significative dans les environnements de peinture dangereux. Ces exigences favorisent les fournisseurs établis dont les produits sont déjà certifiés pour les zones dangereuses. Le logiciel reste également un domaine concurrentiel, notamment lorsque les clients recherchent une exploitation coordonnée sur plusieurs plateformes de robots. Le DXQ de Dürr et RobotStudio d'ABB fournissent des environnements logiciels propriétaires qui répondent en partie à ce besoin. Leur approche limite également la capacité à exploiter les équipements de chaque fournisseur depuis une couche commune unique. Cette structure laisse de la place aux fournisseurs spécialisés et à moindre coût dans les applications industrielles générales, tandis que les contrats haut de gamme restent concentrés parmi les fournisseurs établis.
Leaders du secteur des robots de peinture guidés par vision
-
ABB Ltd.
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
KUKA AG
-
Kawasaki Heavy Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des robots de peinture guidés par vision
- ABB Ltd.
- FANUC CORPORATION
- YASKAWA ELECTRIC CORPORATION
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Dürr AG
- CMA Robotics S.p.A.
- Stäubli International AG
- Epistolio S.r.l.
- Krautzberger GmbH
- Gaiotto Automation S.p.A.
- Comau S.p.A.
- Seiko Epson Corporation
- Omron Corporation
- Nachi-Fujikoshi Corporation
- Teradyne, Inc.
- Siasun Robot and Automation Co., Ltd.
- Mitsubishi Electric Corporation
- Denso Corporation
- Rockwell Automation, Inc.
- Bosch Rexroth AG
- Techman Robot, Inc.

Recent Industry Developments in Marché des robots de peinture guidés par vision
- Août 2026 : ABB a lancé une cabine de peinture entièrement automatisée activée par l'IA dans sa Super Usine de Robotique de Shanghai d'une valeur de 150 millions USD. La ligne de 15 robots double la capacité de production, améliore l'efficacité de peinture de 20 %, réduit les coûts d'exploitation de 36 %, diminue les déchets de peinture et le recyclage des déchets dangereux de 60 %, et élimine plus de 98 % des COV par oxydation à haute température.
- Juillet 2026 : Kawasaki Heavy Industries et NVIDIA ont annoncé une collaboration pour développer un chantier naval numérique de nouvelle génération aux chantiers de Kawasaki à Sakaide, au Japon. Le travail intègre les technologies d'IA physique et de jumeau numérique NVIDIA Cosmos et Omniverse pour la planification de mouvement autonome des robots dans les tâches de soudage, de peinture et d'inspection.
- Juillet 2026 : Gifu Shatai Kogyo, un fabricant de carrosseries de véhicules commerciaux Toyota à Kakamigahara, au Japon, a lancé la première ligne de peinture intérieure de compartiment de chargement entièrement robotisée du pays pour les véhicules commerciaux. La ligne a réduit la charge directe des opérateurs et l'impact environnemental.
- Juin 2026 : Dürr a contracté avec Volkswagen Autoeuropa à Palmela, au Portugal, pour construire un atelier de peinture clés en main économe en CO₂. Le projet intègre des atomiseurs EcoBell4 Pro HTE et un environnement DXQ SCADA inter-usines sur 3 installations de peinture, avec une finalisation prévue pour mi-2027.


Périmètre du rapport mondial sur le marché des robots de peinture guidés par vision
Le marché des robots de peinture guidés par vision comprend les systèmes robotiques qui utilisent des technologies de vision artificielle intégrées pour identifier, localiser, cartographier et évaluer les pièces ou surfaces, et pour guider dynamiquement les opérations de peinture et de revêtement automatisées. Le marché inclut les plateformes robotiques telles que les robots articulés, les robots collaboratifs, les robots cartésiens/à portique, les robots SCARA et d'autres configurations spécialisées équipées de systèmes de vision 2D, 3D ou multimodaux. Il couvre les fonctions activées par la vision, notamment la détection et la localisation de pièces et de surfaces, la cartographie et le profilage de surfaces tridimensionnelles, la génération adaptative de trajectoires de peinture, la correction de trajectoire en temps réel, l'optimisation de la distance et de l'angle de pulvérisation, et le retour d'information sur la couverture ou l'épaisseur de peinture.
Le rapport sur le marché des robots de peinture guidés par vision est segmenté par type de robot (robots articulés, robots collaboratifs, robots cartésiens/à portique, robots SCARA et autres types de robots), technologie de vision (systèmes de vision 2D, systèmes de vision 3D et systèmes de vision multimodaux), fonction (détection et localisation de pièces/surfaces, cartographie et profilage de surfaces 3D, génération adaptative de trajectoires de peinture, correction de trajectoire en temps réel, optimisation de la distance et de l'angle de pulvérisation, retour d'information sur la couverture/l'épaisseur de peinture et autres fonctions), processus de peinture/revêtement (peinture liquide par pulvérisation, revêtement en poudre, peinture/revêtement électrostatique, application de mastic et d'adhésif et revêtement spécial/décoratif), application (peinture de surfaces intérieures, peinture de surfaces extérieures, peinture de surfaces à géométrie complexe/profilées, peinture de petites pièces/de précision, peinture de grands composants et autres applications), secteur d'utilisation final (automobile et véhicules électriques, aérospatiale et défense, machines industrielles et fabrication métallique, électrique et électronique, électroménager, ameublement et produits en bois, équipements de construction et infrastructures, marine et construction navale et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Robots articulés |
| Robots collaboratifs |
| Robots cartésiens / à portique |
| Robots SCARA |
| Autres types de robots |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes de vision multimodaux |
| Détection et localisation de pièces et de surfaces |
| Cartographie et profilage de surfaces 3D |
| Génération adaptative de trajectoires de peinture |
| Correction de trajectoire en temps réel |
| Optimisation de la distance et de l'angle de pulvérisation |
| Retour d'information sur la couverture / l'épaisseur de peinture |
| Autres fonctions |
| Peinture liquide par pulvérisation |
| Revêtement en poudre |
| Peinture / revêtement électrostatique |
| Application de mastic et d'adhésif |
| Revêtement spécial / décoratif |
| Peinture de surfaces intérieures |
| Peinture de surfaces extérieures |
| Peinture de surfaces à géométrie complexe / profilées |
| Peinture de petites pièces / de précision |
| Peinture de grands composants |
| Autres applications |
| Automobile et véhicules électriques |
| Aérospatiale et défense |
| Machines industrielles et fabrication métallique |
| Électrique et électronique |
| Électroménager |
| Ameublement et produits en bois |
| Équipements de construction et infrastructures |
| Marine et construction navale |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de robot | Robots articulés | ||
| Robots collaboratifs | |||
| Robots cartésiens / à portique | |||
| Robots SCARA | |||
| Autres types de robots | |||
| Par technologie de vision | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Systèmes de vision multimodaux | |||
| Par fonction | Détection et localisation de pièces et de surfaces | ||
| Cartographie et profilage de surfaces 3D | |||
| Génération adaptative de trajectoires de peinture | |||
| Correction de trajectoire en temps réel | |||
| Optimisation de la distance et de l'angle de pulvérisation | |||
| Retour d'information sur la couverture / l'épaisseur de peinture | |||
| Autres fonctions | |||
| Par processus de peinture / revêtement | Peinture liquide par pulvérisation | ||
| Revêtement en poudre | |||
| Peinture / revêtement électrostatique | |||
| Application de mastic et d'adhésif | |||
| Revêtement spécial / décoratif | |||
| Par application | Peinture de surfaces intérieures | ||
| Peinture de surfaces extérieures | |||
| Peinture de surfaces à géométrie complexe / profilées | |||
| Peinture de petites pièces / de précision | |||
| Peinture de grands composants | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile et véhicules électriques | ||
| Aérospatiale et défense | |||
| Machines industrielles et fabrication métallique | |||
| Électrique et électronique | |||
| Électroménager | |||
| Ameublement et produits en bois | |||
| Équipements de construction et infrastructures | |||
| Marine et construction navale | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des robots de peinture guidés par vision ?
La taille du marché des robots de peinture guidés par vision est estimée à 1,95 milliard USD en 2026 et devrait atteindre 3,34 milliards USD d'ici 2031, à un CAGR de 11,59 %. Le marché des robots de peinture guidés par vision est soutenu par une demande accrue de processus de revêtement reproductibles, surveillés et à moindre perte.
Quel type de robot domine les déploiements de peinture guidée par vision ?
Les robots articulés ont dominé avec une part de 62,33 % en 2025 car leur plage de mouvement prend en charge les surfaces intérieures et extérieures complexes. Cette capacité les maintient au cœur du marché des robots de peinture guidés par vision pour les applications de peinture à haut volume.
Pourquoi les robots de peinture collaboratifs gagnent-ils en adoption ?
Les robots collaboratifs devraient progresser à un CAGR de 15,67 % jusqu'en 2031 car ils peuvent prendre en charge l'automatisation dans les cabines de peinture existantes pour des travaux à faible volume appropriés. Le marché des robots de peinture guidés par vision bénéficie également d'un déploiement simplifié et d'outils d'exploitation sans code.
Quel processus de revêtement se développe le plus rapidement ?
La peinture et le revêtement électrostatiques devraient progresser à un CAGR de 13,57 % jusqu'en 2031, soutenus par une réduction du rebond et de la surpulvérisation. Ils sont de plus en plus pertinents pour le marché des robots de peinture guidés par vision où l'efficacité des matériaux et le contrôle des émissions sont des priorités.
Quel secteur d'utilisation final se développe le plus rapidement ?
L'électrique et l'électronique devraient progresser à un CAGR de 14,81 % jusqu'en 2031, soutenus par la demande de boîtiers, de châssis de serveurs, de boîtiers de batteries et de revêtements conformes. Ces applications élargissent le marché des robots de peinture guidés par vision au-delà des lignes automobiles conventionnelles.
Quelle région présente les meilleures perspectives pour les robots de peinture guidés par vision ?
L'Asie-Pacifique détenait une part de 37,51 % en 2025 et devrait progresser à un CAGR de 14,11 % jusqu'en 2031, soutenue par la Chine, l'Inde, le Japon et la production régionale de véhicules électriques. Sa large base d'installations de robots soutient également la demande de systèmes de peinture intégrés et la capacité de service associée dans les principaux centres de fabrication.
Dernière mise à jour de la page le:



