
Marktgröße und Marktanteil für bildgeführte Lackierroboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 3.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für bildgeführte Lackierroboter von Mordor Intelligence
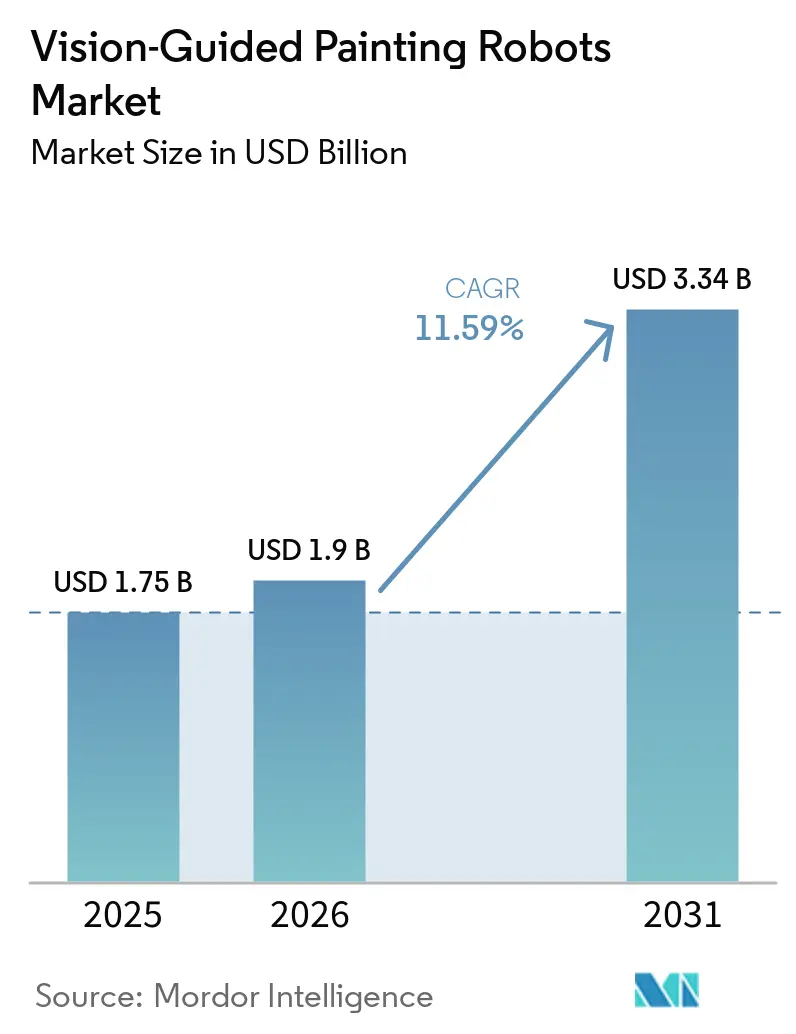
Die Marktgröße für bildgeführte Lackierroboter wurde im Jahr 2025 auf 1,75 Milliarden USD geschätzt und soll von 1,95 Milliarden USD im Jahr 2026 auf 3,34 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 11,59 % während des Prognosezeitraums (2026–2031). Der Markt für bildgeführte Lackierroboter wird von Herstellern unterstützt, die eine wiederholbare Beschichtungsqualität, geringeren Materialabfall, sicherere Lackierkabinenbetrieb und eine bessere Kontrolle der Prozessvariation über wiederholte Produktionszyklen hinweg benötigen. Die Produktion von Elektrofahrzeugen erhöht die Anzahl schwer zugänglicher Oberflächen, die gleichmäßig beschichtet werden müssen, darunter verstärkte Strukturen, Batteriegehäuse und neu gestaltete Karosserieöffnungen. Dies begünstigt Systeme, die mehrachsige Bewegung mit Teilerkennung, Oberflächenkartierung und adaptiven Sprühpfaden kombinieren, anstatt sich ausschließlich auf ein festes Programm und eine standardisierte Teileplatzierung zu verlassen. Lieferanten konkurrieren auch durch zertifizierte Produkte für explosionsgefährdete Bereiche, Prozesssoftware, Serviceabdeckung und Anwendungswerkzeuge, die Overspray reduzieren und eine inline-Personalisierung unterstützen können. Der Markt für bildgeführte Lackierroboter bietet daher Chancen in neuen Elektrofahrzeugwerken, der Modernisierung bestehender Lackieranlagen und Anwendungen mit geringerem Volumen, bei denen vereinfachte kollaborative Systeme den Zugang zur Automatisierung verbessern können.
Wichtigste Erkenntnisse des Berichts
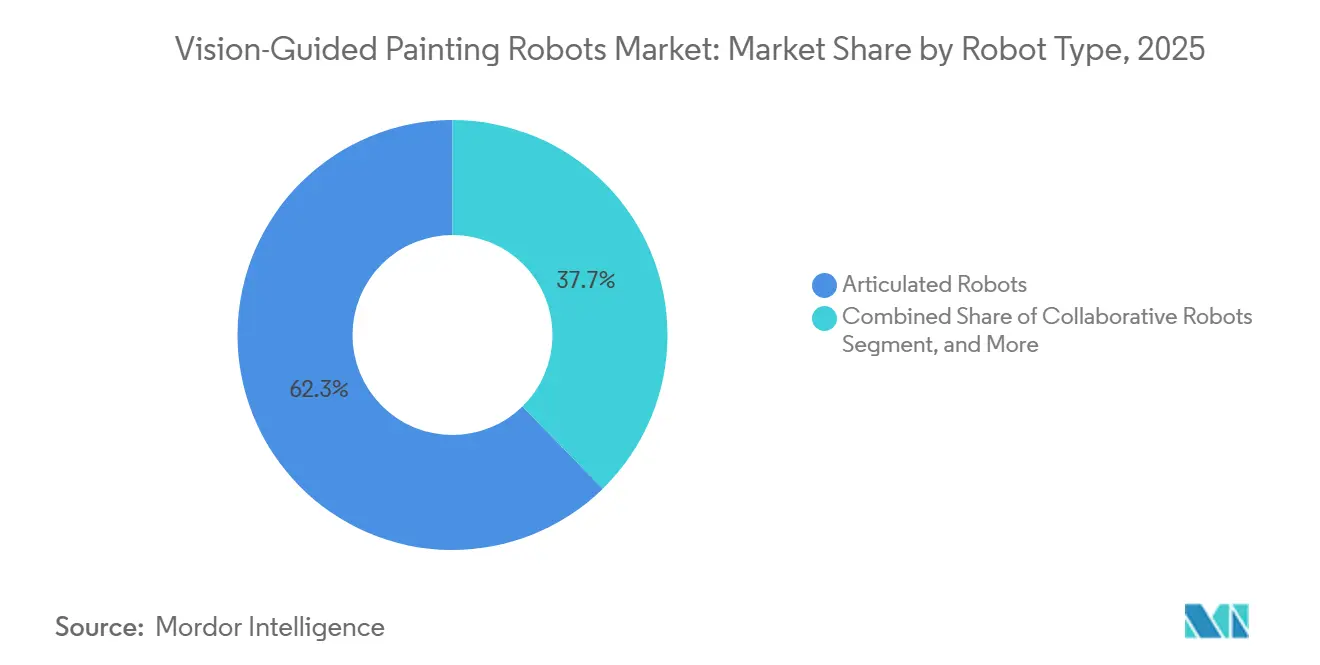
- Nach Robotertyp hielten Gelenkarmroboter im Jahr 2025 einen Anteil von 62,33 % am Markt für bildgeführte Lackierroboter, während kollaborative Roboter bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Bildverarbeitungstechnologie hielten 2D-Bildverarbeitungssysteme im Jahr 2025 einen Anteil von 52,67 %, während multimodale Bildverarbeitung bis 2031 voraussichtlich mit einer CAGR von 16,89 % wachsen wird.
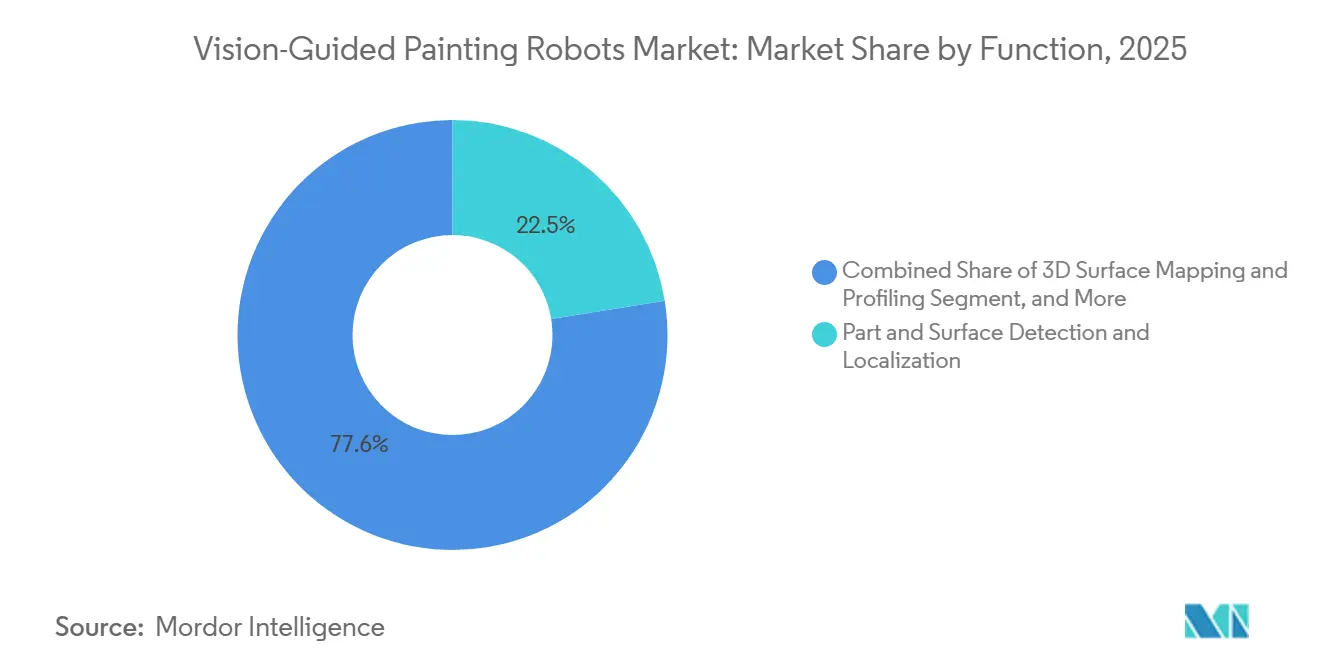
- Nach Funktion hielten Bauteil- und Oberflächenerkennung sowie -lokalisierung im Jahr 2025 einen Anteil von 22,45 %, während die adaptive Lackierpfadgenerierung bis 2031 voraussichtlich mit einer CAGR von 14,31 % wachsen wird.
- Nach Lack- und Beschichtungsverfahren hielt die Flüssigspritzlackierung im Jahr 2025 einen Anteil von 56,11 %, während elektrostatische Lackierung und Beschichtung bis 2031 voraussichtlich mit einer CAGR von 13,57 % wachsen werden.
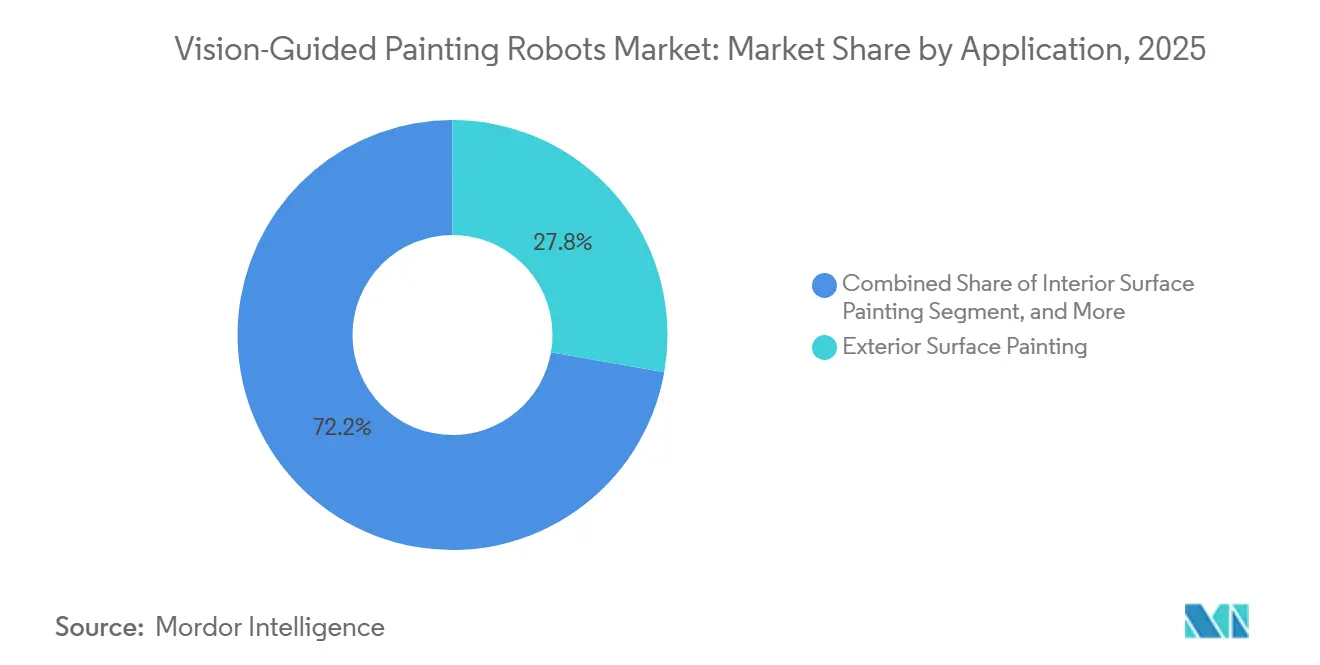
- Nach Anwendung hielt die Außenoberflächenlackierung im Jahr 2025 einen Anteil von 27,77 %, während die Lackierung komplexer Geometrien und konturierter Oberflächen bis 2031 voraussichtlich mit einer CAGR von 14,55 % wachsen wird.
- Nach Endverbraucherbranche hielten Automobil und Elektrofahrzeuge im Jahr 2025 einen Anteil von 42,22 %, während der Bereich Elektrotechnik und Elektronik bis 2031 voraussichtlich mit einer CAGR von 14,81 % wachsen wird.
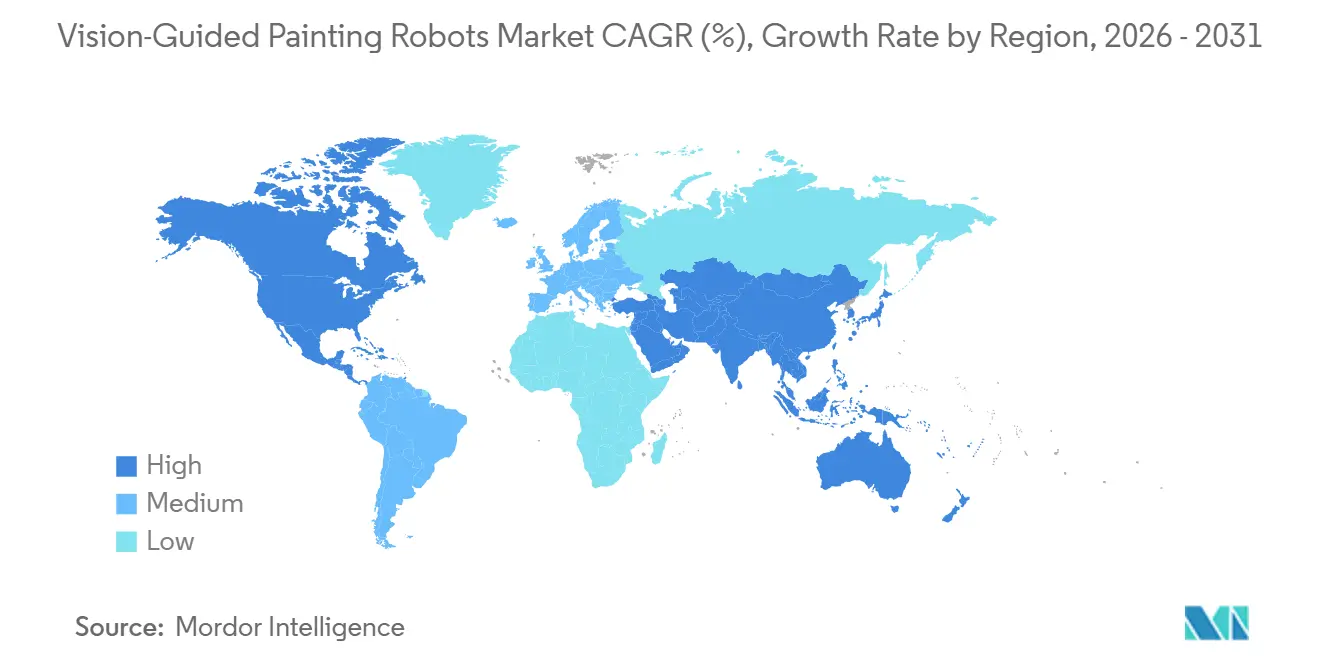
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 37,51 % und soll bis 2031 mit einer CAGR von 14,11 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Automatisierung in der Hochvolumenproduktion | +2.8% | Global, höchste Dichte in China, Deutschland und Japan | Kurzfristig (≤ 2 Jahre) |
| Gleichmäßige Beschichtungsqualität und geringerer Overspray | +2.2% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion der Elektrofahrzeug- und Batterieproduktion | +1.9% | China, Deutschland, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Strengere Arbeitssicherheits- und VOC-Anforderungen | +1.4% | Global, beschleunigt in Indien, der EU und China | Kurzfristig (≤ 2 Jahre) |
| Bildbasiertes adaptives Sprühen für komplexe Geometrien | +0.9% | Automobil und Luft- und Raumfahrt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostengünstigere Roboterzellen für kleine und mittelständische Hersteller | +0.6% | Nordamerika, Europa und ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Automatisierung in der Hochvolumenproduktion
Die Hochvolumenproduktion erfordert stabile Beschichtungszyklen über mehrere Schichten und Produktionstage hinweg, insbesondere wenn die Kosten einer ungleichmäßigen Oberfläche Nacharbeit, Materialverlust und Störungen des geplanten Ausstoßes umfassen können. Die Internationale Vereinigung für Robotik meldete 542.000 Industrieroboterinstallationen weltweit im Jahr 2024, die zweithöchste jemals verzeichnete Jahreszahl. Asien entfiel auf 74 % dieser Installationen, und der Betriebsbestand erreichte 4.664.000 Einheiten, was den Umfang der installierten Industriebasis unterstreicht, die Lieferanten von robotergestützten Applikationsgeräten unterstützt.[1]Internationale Vereinigung für Robotik, „Globale Roboternachfrage in Fabriken verdoppelt sich in 10 Jahren”, Internationale Vereinigung für Robotik, ifr.org. Die Elektronikbranche entfiel 2024 auf 24 % der weltweiten Installationen, während die Automobilindustrie 23 % ausmachte, was die Basis für automatisierte Beschichtungsanlagen über den historisch mit Lackierrobotern assoziierten Sektor hinaus verbreitert. ABB installierte 2025 47 Lackierroboter und seine KI-gestützte Digital Painting Suite im Elektrofahrzeugwerk von Audi FAW in Changchun. Der Markt für bildgeführte Lackierroboter profitiert, wenn neue Fabriken Bildverarbeitung, Analytik, mehrachsige Ausrüstung und koordinierte Prozesssteuerung als ein integriertes Produktionssystem spezifizieren.
Gleichmäßige Beschichtungsqualität und geringerer Overspray
Hersteller von Premiumfahrzeugen und Elektronikprodukten benötigen gleichmäßige Beschichtungen auf sichtbaren und komplexen Oberflächen, bei denen selbst kleine Abweichungen in der Oberfläche die Akzeptanzraten beeinflussen und zusätzliche Arbeit für Bediener verursachen können. ABB erklärte, dass sein PixelPaint-System einen Druckkopf mit 1.000 Düsen und 3D-Bildführung verwendet und eine 100-prozentige Lack-auf-Oberfläche-Übertragung ohne Overspray erreicht. Das System wurde 2025 im Mercedes-Benz-Werk Sindelfingen, im Stellantis-Werk Melfi und in der Elektrofahrzeuganlage von Mahindra and Mahindra eingesetzt. Diese Installationen ermöglichen es, Zweifarbenlackierungen inline ohne Maskierungsarbeiten aufzutragen, wodurch ein manueller Schritt aus Premiumlackierprogrammen entfernt wird. ABB berichtete, dass 42 Roboter der IRB-5500-Familie mit RB1000i-S-Zerstäubern im Werk von Mahindra and Mahindra in Betrieb genommen wurden. Der Markt für bildgeführte Lackierroboter gewinnt dort, wo Oberflächenqualität, Lackeinsparungen und Produktpersonalisierung mit Produktionsgeschwindigkeit geliefert werden müssen, ohne einen separaten Beschichtungsdurchgang hinzuzufügen.
Expansion der Elektrofahrzeug- und Batterieproduktion
Batterieelektrische Fahrzeugstrukturen verfügen über verstärkte Schwellerverkleidungen, Unterflur-Batteriewannen und neu gestaltete Türöffnungen, die die Schwierigkeit erhöhen, eine gleichmäßige Beschichtung aufzutragen. Diese Merkmale können erfordern, dass Applikatoren Winkel erreichen, die Standard-Sechsachssysteme nicht ohne Weiteres abdecken, was Sieben-Achs-Konfigurationen und bildgeführte adaptive Pfade relevanter macht. Dürr lieferte im Mai 2025 seinen 19.000. Roboter der Ecopaint-Familie an BYDs erstes europäisches Werk in Szeged. Das Projekt umfasste mehr als 120 Lackier- und Handhabungsroboter für die Innen- und Außenbeschichtung von Elektrofahrzeugkarosserien. Dürr kündigte im Januar 2026 seine modulare EcoProBooth-Installation für CEER, Saudi-Arabiens erste Automobilmarke, an. Der Markt für bildgeführte Lackierroboter ist gut positioniert, um zu profitieren, da Elektrofahrzeugwerke flexible Ausrüstung suchen, um neue Karosseriedesigns, zusätzliche Beschichtungsschritte und zukünftige Modellwechsel zu unterstützen.
Strengere Arbeitssicherheits- und VOC-Anforderungen
Lackierkabinen setzen Arbeiter und Ausrüstung flüchtigen organischen Verbindungen, Isocyanatpartikeln und explosiven Aerosolen aus, was einen klaren Bedarf an Ausrüstung schafft, die für gefährliche Bedingungen ausgelegt ist. Die ATEX-Richtlinie und das IECEx-Schema verlangen zertifizierte Explosionsschutzklassifizierungen für elektrische Ausrüstung, die in klassifizierten Lackierkabinenzonen eingesetzt wird. FANUC stellte im März 2025 den CRX-10iA/L Paint in Europa als ATEX-zertifizierten explosionsgeschützten kollaborativen Lackierroboter vor. Das Produkt unterstützt Flüssigspritzlackierung, Pulverbeschichtung und Gelbeschichtung in Zone-1- und Zone-2-Umgebungen. Zertifizierte Systeme reduzieren den technischen Aufwand für den Aufbau einer konformen Roboterzelle, insbesondere wenn bestehende Prozesse aktualisiert werden müssen, um Betriebsanforderungen zu erfüllen. Der Markt für bildgeführte Lackierroboter profitiert, da Sicherheits- und Emissionsanforderungen den Fall für geschlossene, überwachte und automatisierte Lackiervorgänge stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten | -2.1% | Global, am stärksten einschränkend für KMU in ASEAN und Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Robotik und Lackierprozessplanung | -1.4% | Global, akut in Europa und Südamerika | Langfristig (≥ 4 Jahre) |
| Zuverlässigkeit von Bildverarbeitungssystemen unter Lackierkabinenverschmutzung | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Trainingsdaten für neuartige Teile und Niedrigvolumenproduktion | -0.5% | Luft- und Raumfahrt, Haushaltsgeräte und Schiffbau | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten
Eine vollständige bildgeführte Lackierzelle erfordert Ausgaben für Roboter, Applikationsausrüstung, Sicherheitshardware, Steuerungen und Inbetriebnahme. Die Kosten sind für kleine und mittelständische Hersteller mit geringen Volumina oder unregelmäßigen Aufträgen schwieriger zu rechtfertigen. Bestehende Anlagen können auch Förderbänder, Öfen und Prüfausrüstung von mehreren Lieferantengenerationen verwenden. Diese Vielfalt erhöht den Aufwand, der erforderlich ist, um eine neue Roboterzelle mit der Produktionslinie zu verbinden. Der Markt für bildgeführte Lackierroboter kann verzögerte Käufe verzeichnen, wenn Käufer Investitionsbudgets mit Anlagenmodernisierungen abstimmen müssen. Kostengünstigere schlüsselfertige Zellen können den Zugang erweitern, aber Käufer wägen weiterhin lokalen Serviceunterstützung und langfristige Wartungskapazität ab.
Mangel an Fachkräften für Robotik und Lackierprozessplanung
Bildgeführtes Lackieren erfordert Kenntnisse in Roboterprogrammierung, Kamerakalibrierung, Beschichtungsverhalten und Kabinensicherheit. Die Internationale Vereinigung für Robotik identifizierte eine anhaltende Nachfrage nach Robotikprogrammierungsrollen in der europäischen und nordamerikanischen Fertigung. Ausbildungsprogramme haben sich noch nicht vollständig an die Visionskalibrierung und das adaptive Pfadteaching für Lackierprozesse angepasst. Längere Integrationszeiten können Investitionsentscheidungen in spätere Budgetzyklen verschieben. Hirebotics stellte im Juni 2026 seine Beacon-No-Code-Schnittstelle mit dem Cobot Painter vor, die es einem Bediener ermöglicht, einen Roboter einmal zu führen und den Pfad zu wiederholen.[2]Hirebotics, „Hirebotics bringt die erste No-Code-Explosionsschutz-Cobot-Lösung für die Lackierung der Branche auf den Markt”, Hirebotics, hirebotics.com. Dieser Ansatz kann den Programmieraufwand für einfachere Aufgaben reduzieren, obwohl vollständige Automobilkarosserie-Lackierprogramme anspruchsvoller bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp:
Gelenkarmroboter führen das Volumen an, während Cobots den Zugang verbessernGelenkarmroboter hielten 2025 einen Marktanteil von 62,33 % am Markt für bildgeführte Lackierroboter. Ihre Sechs-Achs- und Sieben-Achs-Konfigurationen bieten die Reichweite und Handgelenkbewegung, die für Türvertiefungen, Unterbodenverkleidungen, Motorraum-Oberflächen und andere Bereiche mit eingeschränktem Zugang erforderlich sind. Ihre etablierte Position spiegelt auch den Bedarf an stabiler, wiederholbarer Bewegung auf Hochvolumen-Automobillinien wider. Dürr präsentierte im Mai 2026 den EcoRP4 mit einem asymmetrischen Prozessarm, der den Applikatormittelpunkt um mehr als 200 mm von der Hauptachse verschiebt. Diese Geometrie verbessert den Zugang zu Türfalzen und Innenzonen, die frühere Designs nicht zuverlässig bedienen konnten. Das Gerät unterstützt Boden-, Turm- und Linearschienenmontage, was Anlagenplanern Optionen für neue und bestehende Linien bietet. Gelenkarmplattformen können auch mehrere Applikatorkonfigurationen innerhalb eines integrierten Lackieranlagenlayouts unterstützen.
Kollaborative Roboter sollen bis 2031 mit einer CAGR von 15,67 % wachsen. Ihr kraftsensorisches Design kann den Einsatz in bestehenden manuellen Lackierkabinen ohne dedizierte Schutzvorrichtungen für geeignete Aufgaben unterstützen. FANUC stellte den CRX-10iA/L Paint auf der Global Industrie in Lyon im März 2025 vor. Hirebotics kombinierte diese Hardware im Juni 2026 mit seiner No-Code-Beacon-Plattform für Metallverarbeiter. Explosionsgeschützte Cobots mit integrierter Bildverarbeitung können das Mindestproduktionsvolumen senken, das zur Unterstützung der Automatisierung erforderlich ist. Kartesische Roboter und Portalroboter bleiben für übergroße Luft- und Raumfahrt- sowie Baukomponenten relevant, während SCARA-Roboter kompakte Hochgeschwindigkeits-Elektroniканwendungen unterstützen. Die Sicherheitsrahmen ISO 10218-1 und ISO/TS 15066 leiten weiterhin die Spezifikationen für kollaborative Arbeitszellen.


Nach Bildverarbeitungstechnologie:
2D-Systeme führen die Installationen an, während multimodale Bildverarbeitung Fortschritte macht2D-Bildverarbeitungssysteme hielten 2025 einen Anteil von 52,67 % am Markt für bildgeführte Lackierroboter. Ihre führende Position spiegelt niedrigere Kosten, schnelle Verarbeitung und Eignung für flache oder nahezu flache Automobiloberflächen wider. Viele installierte Produktionslinien verwenden 2D-Kameras, da sie um etablierte Referenzgeometrie und stabile Teilepräsentation herum konzipiert wurden. Diese Systeme können Schwierigkeiten mit reflektierenden, nassen Metalloberflächen, überlappenden transparenten Schichten und der Erkennung gekrümmter Kanten an konturierten Paneelen haben. Solche Einschränkungen werden relevanter, da Hersteller vielfältigere Fahrzeug- und Produktdesigns einführen. 3D-Bildverarbeitungssysteme bieten strukturierte Oberflächenkartierung, wo Tiefeninformationen benötigt werden, ohne den vollen Aufwand eines multimodalen Systems. Sie nehmen daher eine nützliche Mittelposition zwischen Basiskameras und integrierten Sensorfusionssystemen ein.
Multimodale Bildverarbeitung soll bis 2031 mit einer CAGR von 16,89 % wachsen. Sie kombiniert 2D-Kameradaten, strukturierte Lichttiefenmessung und KI-basierte Szeneninterpretation in einem einzigen Wahrnehmungssystem. Diese Anordnung kann Echtzeit-Werkstückmodelle und Sprühpfade erstellen, ohne sich ausschließlich auf programmierte Referenzgeometrie zu verlassen. Eine IEEE-IROS-2025-Studie ergab, dass kontrastive multimodale Fusion eigenständige 2D-Systeme bei der farbempfindlichen robotergestützten Manipulationsgenauigkeit übertraf. ABB verwendete 3D-Bildverarbeitungssysteme in 42 IRB-5500-Robotern im Elektrofahrzeugwerk von Mahindra and Mahindra. Diese Fähigkeit ist für Luft- und Raumfahrt, Schiffbau und Spezialproduktion relevant, wo Losgrößen eine umfangreiche manuelle Programmierung unpraktisch machen können. Sicherheitsanforderungen in der Nähe von Personal können auch mehrschichtige Sensorik in kollaborativen Zellen fördern.
Nach Funktion:
Erkennung unterstützt die Einführung, während adaptive Pfade Fähigkeiten hinzufügenBauteil- und Oberflächenerkennung sowie -lokalisierung machten 2025 22,45 % des Marktes aus. Diese Funktion ist eine Grundvoraussetzung, da der Roboter die Teilposition identifizieren muss, bevor er einen Beschichtungszyklus beginnt. Sie kann die Ladeposition, die Oberflächenausrichtung und die Beziehung zwischen dem Teil und der programmierten Sprühzone überprüfen. Dies reduziert Fehler, die durch Maßabweichungen, Schweißverzug oder ein falsch platziertes Teil auf einer Vorrichtung verursacht werden. Echtzeit-Pfadkorrektur, 3D-Oberflächenkartierung und Sprühabstandsoptimierung bauen auf dieser Grundfähigkeit auf. Zusammen bilden diese Funktionen einen verbundenen Regelkreis, der geschlossene Systeme von Basiskonfigurationen unterscheidet. Ihr Wert ist am stärksten, wo Teilehandhabung oder Geometrieänderungen andernfalls Beschichtungsvariationen einführen können.
Die adaptive Lackierpfadgenerierung soll bis 2031 mit einer CAGR von 14,31 % wachsen. Ein Echtzeit-3D-Scan kann verwendet werden, um eine Sprühtrajektorie für ein Teil mit variierender Geometrie zu erstellen. PaintNet-Forschung mit 3D-Punktwolkeneingaben demonstrierte eine nahezu vollständige Abdeckung unbekannter Freiformoberflächen in industriellen Spritzlackierszenarien. Ein IEEE-ISEAE-Papier von 2026 berichtete, dass DeepLabv3+-Bildverarbeitung Luft- und Raumfahrtelektronik-Werkstücke erkennen und adaptive Trajektorien für verschiedene Kleinserienteile generieren konnte. IEEE.ORG Rückmeldungen zur Lackabdeckung und -dicke können es dem System ermöglichen, Applikationsparameter während eines Zyklus anzupassen. Dies reduziert die Notwendigkeit, Maßabweichungen als Ausnahme zu behandeln, die manuelle Nacharbeit erfordert. Der Markt für bildgeführte Lackierroboter ermöglicht es Lieferanten, diese Funktionen schrittweise anzubieten, wenn Kunden ihre Automatisierungsinvestitionen ausbauen.
Nach Lack- und Beschichtungsverfahren:
Flüssigspritzlackierung führt die Nachfrage an, während Elektrostatik zulegtDie Flüssigspritzlackierung hielt 2025 einen Marktanteil von 56,11 % am Markt für bildgeführte Lackierroboter. Sie bleibt weit verbreitet, da sie auf Stahl, Aluminium, Kunststoffe und Verbundwerkstoffe in vielen Fertigungsumgebungen aufgetragen werden kann. Diese breite Kompatibilität unterstützt ihre Rolle in der Automobil-, Allgemeinindustrie- und Konsumgüterproduktion. Dürr erklärte, dass sein EcoBell4-Pro-Zerstäuber eine Applikationseffizienz von bis zu 90 % erreichen und 30 % weniger Formluft verbrauchen kann. Eine höhere Übertragungseffizienz kann den Materialabfallvorteil verringern, der historisch mit elektrostatischen Methoden auf metallischen Substraten verbunden war. Pulverbeschichtung bleibt in Industriemaschinen beliebt, da sie ein VOC-freies Profil und Korrosionsbeständigkeit bietet. Bildgeführte Pulversysteme gewinnen auch in der Möbel- und Metallverarbeitung an Aufmerksamkeit, wo Texturkonsistenz gemessen und kontrolliert werden kann.
Elektrostatische Lackierung und Beschichtung soll bis 2031 mit einer CAGR von 13,57 % wachsen. Die Oberflächenladungsapplikation reduziert Rückprall und Overspray im Vergleich zu konventionellem Luftsprühen. Dies kann lackintensiven Herstellern helfen, den Materialeinsatz und Emissionskontrollverpflichtungen zu managen. Batteriewannenabschnitte und strukturelle Aluminiumstrangpressprofile können von der elektrostatischen Applikation profitieren, wenn sie mit einem Sprühpfad kombiniert werden, der sich an die Form des Teils anpasst. Dichtungs- und Klebeapplikation wird auch relevanter, da Elektrofahrzeugdesigns Batteriemodule integrieren, die strukturelle Verklebung erfordern. Diese Vorgänge können in explosionsgeschützten Umgebungen stattfinden, wo zertifizierte Ausrüstung wichtig ist. ISO-8501-Oberflächenvorbereitungsanforderungen und Vorschriften für gefährliche Bereiche stärken die Position prozesszertifizierter Robotersysteme in regulierten Anlagen.
Nach Anwendung:
Außenlackierung führt, während komplexe Oberflächen Priorität gewinnenDie Außenoberflächenlackierung machte 2025 27,77 % des Marktes aus. Sie bleibt der sichtbarste Beschichtungsschritt für Automobil- und Konsumgüterhersteller, bei dem die Oberflächenkonsistenz das Produkterscheinungsbild direkt beeinflusst. Roboter können zwischen Einfarbton- und Zweifarbtonprogrammen wechseln, ohne die bei manuellen oder konventionellen Lackierarbeiten verwendete Maskierung. ABBs PixelPaint wurde 2025 für den DS Automobiles DS N°8 im Stellantis-Werk Melfi ausgewählt. Die Installation trägt Zweifarbtonlackierungen mit Automobilproduktionsgeschwindigkeit ohne Klebeband auf. Dies unterstützt einen klareren Betriebsfall für Premiumlackiervarianten und personalisierte Fahrzeugdesigns. Außenprozesse bleiben auch ein wichtiger Einstiegspunkt für Hersteller, die ihre automatisierten Beschichtungsfähigkeiten ausbauen.
Die Lackierung komplexer Geometrien und konturierter Oberflächen soll bis 2031 mit einer CAGR von 14,55 % wachsen. Batterieelektrische Fahrzeugkarosserien, Luftfahrtstrukturteile und Elektronikgehäuse erfordern Beschichtungen auf zunehmend vielfältigen Oberflächen. Sieben-Achs-Gelenkarmssysteme können Innenbereiche wie Türverkleidungen, Armaturenbretter und Unterbodenhohlräume erreichen. Mobile und portalmontierte Systeme erweitern die Applikation auf große Luft- und Raumfahrt-, Marine- und Baumaschinen. Die IEEE-ISEAE-Forschung von 2026 beschrieb adaptive Sprühtrajektorien für hochpräzise Luft- und Raumfahrtelektronikteile in Niedrigvolumenumgebungen. Kawasaki und NVIDIA kündigten im Juli 2026 eine Zusammenarbeit an, die autonome Bewegungsplanung für Lackierarbeiten in Kawasakis Sakaide-Werk umfasst. Diese Fälle zeigen die Bedeutung der Kombination von Teilerkennung mit Bewegungsplanung, wo ein fester Sprühpfad unzureichend ist.
Nach Endverbraucherbranche:
Automobil und Elektrofahrzeuge führen, während Elektronik beschleunigtAutomobil und Elektrofahrzeuge hielten 2025 42,22 % der Endverbrauchernachfrage. Fahrzeughersteller verwenden bildgeführte Systeme zur Beschichtung batterieintegrierter Strukturen und aluminiumintensiver Karosserien, die anpassungsfähige Pfade erfordern. Dürrs CEER-Projekt verwendet modulare flexible EcoProBooth-Zellen, EcoBell4-Pro-Zerstäuber, EcoPaintJet-Pro-Applikatoren und DXQ-Fertigungsausführungswerkzeuge. Die Anlage soll im vierten Quartal 2026 die Produktion aufnehmen. Das Projekt spiegelt die Rolle flexibler Ausrüstung in Werken wider, die um Elektrofahrzeugmodelle herum gebaut wurden, anstatt in älteren Lacklinien-Layouts. Marine, Luft- und Raumfahrt, Haushaltsgeräte, Möbel und Baumaschinen erfordern ebenfalls wiederholbare Beschichtungsqualität und Compliance. Der Markt für bildgeführte Lackierroboter hat in diesen Bereichen Nachfrage, wo manuelle Applikation weniger konsistent ist.
Der Bereich Elektrotechnik und Elektronik soll bis 2031 mit einer CAGR von 14,81 % wachsen. Die Nachfrage umfasst Gehäuse für Unterhaltungselektronik, Server-Chassis, Batteriemodulgehäuse für Elektrofahrzeuge und Konformalbeschichtungen für Leiterplatten. Komplexe Formteile und feine Schichtdickenanforderungen können die grundlegende Teach-Pendant-Programmierung für diese Anwendungen weniger geeignet machen. Die IFR berichtete, dass die Elektronikbranche 2024 24 % der weltweiten Roboterinstallationen ausmachte und das einzige große Kundensegment war, das Marktanteile gewann, während die Automobilindustrie zurückging. Luft- und Raumfahrt- sowie Verteidigungshersteller stehen auch vor Rückverfolgbarkeitsanforderungen gemäß Standards wie MIL-PRF-85285. Bildbasiertes Schichtdicken-Feedback kann die in diesen Umgebungen erwartete Dokumentation unterstützen. Diese Anforderungen machen Präzision und Wiederholbarkeit für die Branche der bildgeführten Lackierroboter ebenso wichtig wie das Produktionsvolumen.
Geografische Analyse
APAC-Markt für sichtgeführte Lackierroboter
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 37,51 % am Markt für sichtgeführte Lackierroboter und wird voraussichtlich bis 2031 mit einer CAGR von 14,11 % wachsen. China verzeichnete im Jahr 2024 295.000 Installationen von Industrierobotern, was 54 % der weltweiten Installationen entspricht. Inländische Hersteller hielten im Jahr 2024 einen Anteil von 57 % am chinesischen Robotermarkt, verglichen mit 28 % ein Jahrzehnt zuvor. Indien installierte im Jahr 2024 mit 9.100 Industrierobotern einen Rekordwert, ein Anstieg von 7 %, wobei die Automobilindustrie 45 % der Nachfrage ausmachte. Suzuki setzte im Jahr 2025 120 Roboter in seiner Lackieranlage in Kosai ein und meldete einen Automatisierungsgrad von mehr als 50 % bei einer Reduzierung der direkten Arbeitskräfte um 30 %.
Markt für sichtgeführte Lackierroboter in Nordamerika und Europa
Nordamerika wird durch die Automobilproduktion in den Vereinigten Staaten und Mexiko sowie durch die Rückverlagerung von Elektronik- und Verteidigungskomponenten gestützt. Die Vereinigten Staaten verzeichneten im Jahr 2024 34.200 Roboterinstallationen. Hirebotics brachte im Juni 2026 eine codefreie, explosionsgeschützte Cobot-Lackierlösung für Metallverarbeiter mit hoher Variantenvielfalt und geringem Volumen auf den Markt. Europa verzeichnete im Jahr 2024 85.000 Roboterinstallationen, ein Rückgang von 8 %, während Deutschland 26.982 Installationen verzeichnete, ein Rückgang von 5 %. Dürr AG schloss im Juni 2026 einen Vertrag mit Volkswagen Autoeuropa zum Bau einer CO₂-effizienten Lackieranlage in Palmela, Portugal, mit Zerstäubern hoher Übertragungseffizienz und einer gemeinsamen DXQ-SCADA-Umgebung für 3 Werke.[3]Dürr AG, "Dürr implementiert eine CO₂-effiziente Lackieranlage mit werksübergreifender Systemintegration," Dürr, durr.com. Europa verzeichnet weiterhin eine Nachfrage nach zertifizierten Systemen aufgrund der ATEX- und Industrieemissionsanforderungen.
Markt für sichtgeführte Lackierroboter im Nahen Osten und Afrika sowie in Südamerika
Südamerika bleibt eine Frühphasenchance, die durch Brasiliens Automobilbasis und Argentiniens Metallverarbeitungssektor verankert ist. Der Zugang zu Finanzierungsmitteln und Integrationskompetenz bleibt eine wesentliche Adoptionsbarriere in dieser Region. Der Nahe Osten entwickelt sich zu einem Greenfield-Standort für fortschrittliche Lackierautomatisierung. Dürr AG installierte im Januar 2026 sein modulares Lackieranlagekonzept für CEER in der King-Abdullah-Wirtschaftsstadt in Saudi-Arabien. Dürr AG hatte im Herbst 2024 die Dürr Systems Arabia LLC in Dschidda gegründet, um die regionale Servicekontinuität zu gewährleisten. Afrika befindet sich noch in einem früheren Stadium, wobei die Automobilcluster Südafrikas die wichtigste Nachfragebasis bilden und zertifizierte Systeme die in Golfprojektspezifikationen genannten Anforderungen erfüllen.

Wettbewerbslandschaft
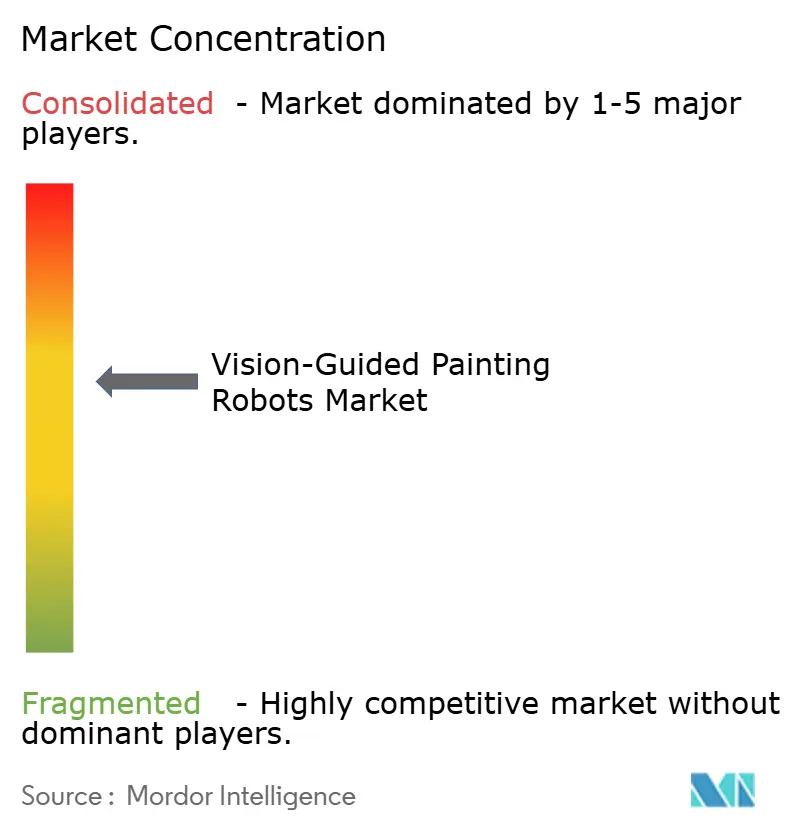
Der Markt für bildgeführte Lackierroboter ist auf der Ebene der Originalgerätehersteller mäßig konzentriert. ABB, FANUC, YASKAWA, KUKA, Dürr, Kawasaki und Stäubli bedienen Premium-Automobilprogramme durch Portfolios für gefährliche Bereiche, Prozessintegration und globale Servicenetzwerke. CMA Robotics, Epistolio, Gaiotto Automation und Krautzberger konkurrieren in Möbel- und Metallverarbeitungsanwendungen, wo spezialisiertes Prozess-Know-how wichtig ist. Siasun und Techman Robot nutzen kostengünstigere und native Bildverarbeitungs-Cobot-Ansätze im breiteren allgemeinen Industriesegment. FANUC begann im März 2026 mit der Massenproduktion seines mittelgroßen Lackierroboters P-55/15-21A. Der Roboter kombiniert eine Reichweite von über 2 m, eine Nutzlast von 15 kg, batteriefreie Encoder und einen Einzelschrank-R-50iA-Controller.[4]FANUC Corporation, „Neuer innovativer mittelgroßer Lackierroboter P-55”, FANUC, fanuc.co.jp.
Dürrs EcoRP4 spiegelt den Wettbewerb um Armgeometrie und Applikationszugang wider. Das Unternehmen erklärte, dass sein vereinfachter Ritzelantrieb und asymmetrischer Arm die Reichweite verbessern und gleichzeitig Boden-, Turm- und Schienenmontage unterstützen. ABB konkurriert durch digitale Lackierwerkzeuge und PixelPaint-Installationen, die Robotersteuerung, Bildverarbeitung und hochübertragungseffiziente Applikation kombinieren. FANUC hat sich auf explosionsgeschützte kollaborative Roboter und einfachere Bereitstellung durch seine Partnerschaft mit Hirebotics konzentriert. Die nativen Bildverarbeitungs-Cobots von Techman Robot können den Bedarf an einem separaten Bildverarbeitungsintegrationsschritt in Elektronik- und Haushaltsgeräteanwendungen reduzieren. Der Markt für bildgeführte Lackierroboter belohnt Lieferanten, die Applikationsleistung mit Implementierungsunterstützung kombinieren können.
Vorschriften, einschließlich IEC 60079, ISO 10218-1 und ISO 10218-2 sowie ATEX, schaffen eine bedeutende Markteintrittsbarriere in gefährlichen Lackierumgebungen. Diese Anforderungen begünstigen etablierte Lieferanten mit Produkten, die bereits für gefährliche Zonen zertifiziert sind. Software bleibt auch ein Wettbewerbsbereich, insbesondere wenn Kunden einen koordinierten Betrieb über mehrere Roboterplattformen hinweg anstreben. Dürrs DXQ und ABB RobotStudio bieten proprietäre Softwareumgebungen, die einen Teil dieses Bedarfs abdecken. Ihr Ansatz schränkt auch die Möglichkeit ein, die Ausrüstung jedes Lieferanten von einer einzigen gemeinsamen Ebene aus zu betreiben. Diese Struktur lässt Raum für spezialisierte und kostengünstigere Lieferanten in allgemeinen Industrieanwendungen, während Premiumverträge bei etablierten Anbietern konzentriert bleiben.
Marktführer in der Branche der bildgeführten Lackierroboter
-
ABB Ltd.
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
KUKA AG
-
Kawasaki Heavy Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für sichtgeführte Lackierroboter
- ABB Ltd.
- FANUC CORPORATION
- YASKAWA ELECTRIC CORPORATION
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Dürr AG
- CMA Robotics S.p.A.
- Stäubli International AG
- Epistolio S.r.l.
- Krautzberger GmbH
- Gaiotto Automation S.p.A.
- Comau S.p.A.
- Seiko Epson Corporation
- Omron Corporation
- Nachi-Fujikoshi Corporation
- Teradyne, Inc.
- Siasun Robot and Automation Co., Ltd.
- Mitsubishi Electric Corporation
- Denso Corporation
- Rockwell Automation, Inc.
- Bosch Rexroth AG
- Techman Robot, Inc.

Recent Industry Developments in Markt für sichtgeführte Lackierroboter
- August 2026: ABB eröffnete eine vollautomatisierte KI-gestützte Lackierkabine in seiner 150 Millionen USD teuren Roboter-Superfabrik in Shanghai. Die 15-Roboter-Linie verdoppelt die Produktionskapazität, verbessert die Lackiereffizienz um 20 %, senkt die Betriebskosten um 36 %, reduziert Lackabfall und gefährliche Abfallentsorgung um 60 % und entfernt mehr als 98 % der VOCs durch Hochtemperaturoxidation.
- Juli 2026: Kawasaki Heavy Industries und NVIDIA kündigten eine Zusammenarbeit zur Entwicklung einer Digitalwerft der nächsten Generation in Kawasakis Sakaide-Werk in Japan an. Die Arbeit integriert NVIDIA Cosmos und Omniverse Physical-AI- und Digital-Twin-Technologien für autonome Roboterbewegungsplanung bei Schweiß-, Lackier- und Inspektionsaufgaben.
- Juli 2026: Gifu Shatai Kogyo, ein Toyota-Nutzfahrzeugkarosseriehersteller in Kakamigahara, Japan, startete die erste vollständig roboterbasierte Innenraumlackierlinie für Nutzfahrzeuge im Land. Die Linie reduzierte die direkte Bedienerbelastung und die Umweltbelastung.
- Juni 2026: Dürr schloss einen Vertrag mit Volkswagen Autoeuropa in Palmela, Portugal, zum Bau einer CO₂-effizienten schlüsselfertigen Lackieranlage. Das Projekt integriert EcoBell4-Pro-HTE-Zerstäuber und eine anlagenübergreifende DXQ-SCADA-Umgebung über 3 Lackieranlagen hinweg, mit geplantem Abschluss Mitte 2027.


Globaler Berichtsumfang des Marktes für bildgeführte Lackierroboter
Der Markt für bildgeführte Lackierroboter umfasst Robotersysteme, die integrierte maschinelle Bildverarbeitungstechnologien verwenden, um Werkstücke oder Oberflächen zu identifizieren, zu lokalisieren, zu kartieren und zu bewerten sowie automatisierte Lackier- und Beschichtungsvorgänge dynamisch zu führen. Der Markt umfasst Roboterplattformen wie Gelenkarmroboter, kollaborative Roboter, kartesische Roboter/Portalroboter, SCARA-Roboter und andere spezialisierte Konfigurationen, die mit 2D-, 3D- oder multimodalen Bildverarbeitungssystemen ausgestattet sind. Er deckt bildverarbeitungsgestützte Funktionen ab, darunter Bauteil- und Oberflächenerkennung sowie -lokalisierung, dreidimensionale Oberflächenkartierung und -profilierung, adaptive Lackierpfadgenerierung, Echtzeit-Trajektorienkorrektur, Sprühabstands- und -winkeloptimierung sowie Rückmeldung zur Lackabdeckung oder -dicke.
Der Marktbericht für bildgeführte Lackierroboter ist segmentiert nach Robotertyp (Gelenkarmroboter, kollaborative Roboter, kartesische Roboter/Portalroboter, SCARA-Roboter und andere Robotertypen), Bildverarbeitungstechnologie (2D-Bildverarbeitungssysteme, 3D-Bildverarbeitungssysteme und multimodale Bildverarbeitungssysteme), Funktion (Bauteil-/Oberflächenerkennung und -lokalisierung, 3D-Oberflächenkartierung und -profilierung, adaptive Lackierpfadgenerierung, Echtzeit-Pfad-/Trajektorienkorrektur, Sprühabstands- und -winkeloptimierung, Rückmeldung zur Lackabdeckung/-dicke und andere Funktionen), Lack-/Beschichtungsverfahren (Flüssigspritzlackierung, Pulverbeschichtung, elektrostatische Lackierung/Beschichtung, Dichtungs- und Klebeapplikation und Spezial-/Dekorativbeschichtung), Anwendung (Innenoberflächenlackierung, Außenoberflächenlackierung, Lackierung komplexer Geometrien/konturierter Oberflächen, Kleinteile-/Präzisionslackierung, Großkomponentenlackierung und andere Anwendungen), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Luft- und Raumfahrt sowie Verteidigung, Industriemaschinen und Metallverarbeitung, Elektrotechnik und Elektronik, Haushaltsgeräte, Möbel und Holzprodukte, Baumaschinen und Infrastruktur, Marine und Schiffbau sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gelenkarmroboter |
| Kollaborative Roboter |
| Kartesische Roboter / Portalroboter |
| SCARA-Roboter |
| Andere Robotertypen |
| 2D-Bildverarbeitungssysteme |
| 3D-Bildverarbeitungssysteme |
| Multimodale Bildverarbeitungssysteme |
| Bauteil- und Oberflächenerkennung sowie -lokalisierung |
| 3D-Oberflächenkartierung und -profilierung |
| Adaptive Lackierpfadgenerierung |
| Echtzeit-Pfad- / Trajektorienkorrektur |
| Sprühabstands- und -winkeloptimierung |
| Rückmeldung zur Lackabdeckung / -dicke |
| Andere Funktionen |
| Flüssigspritzlackierung |
| Pulverbeschichtung |
| Elektrostatische Lackierung / Beschichtung |
| Dichtungs- und Klebeapplikation |
| Spezial- / Dekorativbeschichtung |
| Innenoberflächenlackierung |
| Außenoberflächenlackierung |
| Lackierung komplexer Geometrien / konturierter Oberflächen |
| Kleinteile- / Präzisionslackierung |
| Großkomponentenlackierung |
| Andere Anwendungen |
| Automobil und Elektrofahrzeuge |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Metallverarbeitung |
| Elektrotechnik und Elektronik |
| Haushaltsgeräte |
| Möbel und Holzprodukte |
| Baumaschinen und Infrastruktur |
| Marine und Schiffbau |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Robotertyp | Gelenkarmroboter | ||
| Kollaborative Roboter | |||
| Kartesische Roboter / Portalroboter | |||
| SCARA-Roboter | |||
| Andere Robotertypen | |||
| Nach Bildverarbeitungstechnologie | 2D-Bildverarbeitungssysteme | ||
| 3D-Bildverarbeitungssysteme | |||
| Multimodale Bildverarbeitungssysteme | |||
| Nach Funktion | Bauteil- und Oberflächenerkennung sowie -lokalisierung | ||
| 3D-Oberflächenkartierung und -profilierung | |||
| Adaptive Lackierpfadgenerierung | |||
| Echtzeit-Pfad- / Trajektorienkorrektur | |||
| Sprühabstands- und -winkeloptimierung | |||
| Rückmeldung zur Lackabdeckung / -dicke | |||
| Andere Funktionen | |||
| Nach Lack- / Beschichtungsverfahren | Flüssigspritzlackierung | ||
| Pulverbeschichtung | |||
| Elektrostatische Lackierung / Beschichtung | |||
| Dichtungs- und Klebeapplikation | |||
| Spezial- / Dekorativbeschichtung | |||
| Nach Anwendung | Innenoberflächenlackierung | ||
| Außenoberflächenlackierung | |||
| Lackierung komplexer Geometrien / konturierter Oberflächen | |||
| Kleinteile- / Präzisionslackierung | |||
| Großkomponentenlackierung | |||
| Andere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Industriemaschinen und Metallverarbeitung | |||
| Elektrotechnik und Elektronik | |||
| Haushaltsgeräte | |||
| Möbel und Holzprodukte | |||
| Baumaschinen und Infrastruktur | |||
| Marine und Schiffbau | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für bildgeführte Lackierroboter?
Die Marktgröße für bildgeführte Lackierroboter wird 2026 auf 1,95 Milliarden USD geschätzt und soll bis 2031 3,34 Milliarden USD erreichen, bei einer CAGR von 11,59 %. Der Markt für bildgeführte Lackierroboter wird durch eine höhere Nachfrage nach wiederholbaren, überwachten und abfallärmeren Beschichtungsprozessen unterstützt.
Welcher Robotertyp führt bei bildgeführten Lackierinstallationen?
Gelenkarmroboter führten 2025 mit einem Anteil von 62,33 %, da ihre Bewegungsreichweite komplexe Innen- und Außenoberflächen unterstützt. Diese Fähigkeit hält sie für Hochvolumen-Lackieranwendungen im Mittelpunkt des Marktes für bildgeführte Lackierroboter.
Warum gewinnen kollaborative Lackierroboter an Akzeptanz?
Kollaborative Roboter sollen bis 2031 mit einer CAGR von 15,67 % wachsen, da sie die Automatisierung in bestehenden Lackierkabinen für geeignete Niedrigvolumenarbeiten unterstützen können. Der Markt für bildgeführte Lackierroboter profitiert auch von vereinfachter Bereitstellung und No-Code-Betriebswerkzeugen.
Welches Beschichtungsverfahren wächst am schnellsten?
Elektrostatische Lackierung und Beschichtung soll bis 2031 mit einer CAGR von 13,57 % wachsen, unterstützt durch geringeren Rückprall und Overspray. Sie ist zunehmend relevant für den Markt für bildgeführte Lackierroboter, wo Materialeffizienz und Emissionskontrolle Prioritäten sind.
Welcher Endverbrauchersektor wächst am schnellsten?
Elektrotechnik und Elektronik soll bis 2031 mit einer CAGR von 14,81 % wachsen, unterstützt durch die Nachfrage nach Gehäusen, Server-Chassis, Batteriegehäusen und Konformalbeschichtungen. Diese Anwendungen erweitern den Markt für bildgeführte Lackierroboter über konventionelle Automobillinien hinaus.
Welche Region hat die stärksten Aussichten für bildgeführte Lackierroboter?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 37,51 % und soll bis 2031 mit einer CAGR von 14,11 % wachsen, unterstützt durch China, Indien, Japan und die regionale Elektrofahrzeugproduktion. Seine große Roboterinstallationsbasis unterstützt auch die Nachfrage nach integrierten Lackiersystemen und der damit verbundenen Servicekapazität in wichtigen Fertigungszentren.
Seite zuletzt aktualisiert am:



