
Tamaño y Participación del Mercado de Componentes de Conectividad USB3 Vision
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 648.74 Millones de dólares |
| Tamaño del Mercado (2031) | 937.05 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes de Conectividad USB3 Vision por Mordor Intelligence
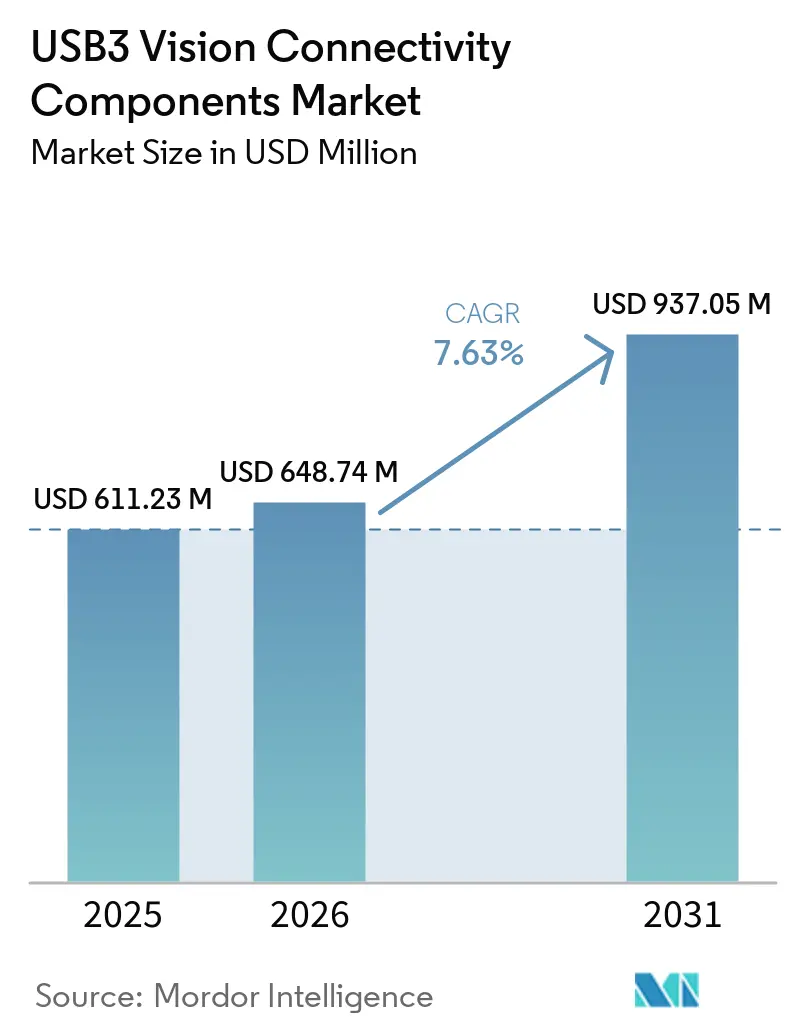
Se proyecta que el tamaño del Mercado de Componentes de Conectividad USB3 Vision se expanda de 611,23 millones de USD en 2025 a 648,74 millones de USD en 2026, y a 937,05 millones de USD en 2031, registrando una CAGR del 7,63% entre 2026 y 2031. El Mercado de Componentes de Conectividad USB3 Vision se beneficia del estándar USB3 Vision 1.2 y del cumplimiento de GenICam, lo que permite que muchas celdas de inspección de velocidad media operen sin capturadores de fotogramas. Un solo cable puede transportar energía y datos en recorridos de hasta 5 metros, reduciendo el trabajo de instalación en líneas de inspección SMT, empaquetado de semiconductores y óptica. La versión GenICam 2025.10 y su plan de pruebas para extensores de cable refuerzan la interoperabilidad para implementaciones de cables activos y de fibra híbrida. La demanda se está orientando hacia productos activos, programables e integrados a medida que el procesamiento en el borde se vuelve más común en las líneas de producción. Las limitaciones de distancia, ancho de banda, energía y las necesidades de calificación del host aún dejan espacio para GigE Vision, CoaXPress y Camera Link HS en instalaciones más grandes o de mayor ancho de banda.
Conclusiones Clave del Informe
- Por tipo de producto, los Cables y Ensamblajes de Cables USB3 Vision representaron el 43,27% del tamaño del Mercado de Componentes de Conectividad USB3 Vision en 2025, mientras que se proyecta que las Interfaces de Vídeo Integradas y los Núcleos IP se expandan a una CAGR del 10,42% hasta 2031.
- Por tecnología de cable, los Cables de Cobre de Par Trenzado representaron el 51,36% de los ingresos en 2025, mientras que se proyecta que los Cables Ópticos Activos se expandan a una CAGR del 10,27% hasta 2031.
- Por arquitectura de componentes, los Componentes de Cobre Pasivos representaron el 46,18% de los ingresos en 2025, mientras que se proyecta que los Componentes Ópticos Activos se expandan a una CAGR del 10,86% hasta 2031.
- Por industria de usuario final, los Fabricantes de Electrónica y Semiconductores representaron el 27,84% de la participación del Mercado de Componentes de Conectividad USB3 Vision en 2025 y se proyecta que se expandan a una CAGR del 9,38% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,63% de los ingresos globales en 2025 y se proyecta que se expanda a una CAGR del 9,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Componentes de Conectividad USB3 Vision
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interoperabilidad Estandarizada Basada en GenICam | +2.1% | Global | Largo plazo (≥ 4 años) |
| Adopción Plug-and-Play en Arquitecturas de PC Estándar | +1.7% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Implementación de Visión Integrada e IA en el Borde | +1.4% | Núcleo en Asia-Pacífico, extendiéndose a América del Norte | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Rendimiento de Inspección de Alta Resolución | +1.1% | Núcleo en Asia-Pacífico, secundario en Europa | Largo plazo (≥ 4 años) |
| Conectividad USB3 Vision Activa y Óptica de Mayor Alcance | +0.9% | Global | Corto plazo (≤ 2 años) |
| Sincronización de Múltiples Cámaras en Celdas de Inspección Compactas | +0.6% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Interoperabilidad Estandarizada Basada en GenICam Desbloquea el Diseño de Celdas Multi-Proveedor
La Asociación Europea de Visión Artificial (EMVA) lanzó el Paquete GenICam 2025.10 a finales de 2025, incluyendo GenApi 3.5 y GenTL 1.6. La versión amplió el soporte de software para el modo de transferencia de contenedor GenDC y más opciones de descripción de dispositivos. Un único entorno de ejecución puede, por tanto, gestionar cámaras compatibles que utilicen GigE Vision, USB3 Vision, CoaXPress y Camera Link HS. Esto reduce la necesidad de archivos de configuración separados en celdas de inspección de múltiples proveedores. Para el Mercado de Componentes de Conectividad USB3 Vision, los cables, concentradores de puertos y núcleos IP certificados pueden acceder a un ecosistema de software más amplio una vez que superen las pruebas de cumplimiento aplicables. El proceso de certificación también favorece a los proveedores que invierten en calificación y puede reducir el trabajo de validación en los sitios de fábrica.[1]
La Adopción Plug-and-Play en Arquitecturas de PC Estándar Impulsa los Despliegues en Volumen
USB3 Vision utiliza controladores de host de PC estándar y no requiere tarjetas capturadoras de fotogramas propietarias en muchas instalaciones. Esto reduce los requisitos de equipamiento y mantenimiento para celdas de cámara más pequeñas. Basler pylon e IDS peak utilizan la capa de transporte GenICam en el espacio de usuario, lo que simplifica el reemplazo de cables y las actualizaciones de firmware. El Mercado de Componentes de Conectividad USB3 Vision tiene, por tanto, una base duradera en aplicaciones que priorizan la facilidad de mantenimiento sobre el máximo ancho de banda. Esto se aplica a los compradores por primera vez de cámaras de menor precio en líneas SMT en expansión en el Sudeste Asiático e India. La Ley de Resiliencia Cibernética de la UE, que será aplicable a partir de diciembre de 2027, también apoya el interés en pilas de SDK con cadenas de firma de firmware auditables.[2]
La Implementación de Visión Integrada e IA en el Borde Eleva la Demanda de Núcleos IP
Trasladar el procesamiento de IA a la línea de inspección reduce la necesidad de enviar cada imagen a un sistema remoto. Esto apoya la demanda de transporte USB3 Vision integrado en diseños de FPGA y sistemas en chip. Lattice actualizó su diseño de referencia CrossLinkU-NX USB3 Vision en febrero de 2026 y lanzó un nuevo flujo de bits en junio de 2026. El diseño conecta un sensor MIPI CSI-2 a un host USB3 SuperSpeed utilizando un procesador integrado y un entorno de software. Cognex también amplió su modelo de nube a borde colocando modelos de inspección entrenados en controladores de visión locales. El Mercado de Componentes de Conectividad USB3 Vision puede beneficiarse a medida que cada nueva plataforma de borde crea oportunidades de diseño integrado para IP de transporte y módulos de interfaz integrados.[3]
Los Crecientes Requisitos de Rendimiento de Inspección de Alta Resolución Profundizan los Ciclos de Calificación de Cables
Los sistemas de inspección de semiconductores requieren cada vez más alta resolución de imagen con tiempos de ciclo cortos. IDS utilizó su cámara USB3 Vision uEye CP con un sensor Sony IMX183 de 20,44 MP en sistemas de transferencia de chips Micro-LED y de unión de dados HBM durante 2025. Allied Vision también introdujo la cámara de escaneo lineal allPIXA evo 32k en octubre de 2025, con tasas de línea de 73 kHz a 32.768 píxeles. Estas aplicaciones imponen demandas sostenidas sobre los ensamblajes de cables y las tarjetas de interfaz de host. El Mercado de Componentes de Conectividad USB3 Vision obtiene demanda de reemplazo cuando un aumento de resolución requiere una nueva calificación del enlace. Este ciclo de reemplazo puede ocurrir independientemente del ciclo de actualización de la cámara.[4]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Distancia y Ancho de Banda de los Cables Pasivos | -1.0% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Energía para Cámaras de Alto Rendimiento | -0.6% | Global, pronunciado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Calificación de Chipset de Host, Controladores e Integridad de Señal | -0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sustitución por GigE Vision, CoaXPress y Camera Link HS | -0.5% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Limitaciones de Distancia y Ancho de Banda de los Cables Pasivos Restringen los Despliegues en Celdas Grandes
Los enlaces de cobre pasivos están generalmente limitados a 5 metros y pueden requerir recorridos más cortos en configuraciones exigentes. El rendimiento a distancias mayores depende del controlador de host, el blindaje del cable y la demanda de energía de la cámara. Esto restringe el Mercado de Componentes de Conectividad USB3 Vision porque añade trabajo de calificación que GigE Vision puede evitar con recorridos de cable mucho más largos. El EZ-USB FX10 de Infineon en un cable pasivo de 5 metros de 3M admite operación a 10 Gbps y mejora la tolerancia de señal. Sin embargo, el contenido adicional del controlador reduce la ventaja de costo de USB3 Vision sobre las interfaces competidoras para enlaces de 5 a 15 metros. Las soluciones de repetidor activo y ópticas abordan el problema, pero añaden requisitos de gestión de energía y calificación.
Las Restricciones de Energía para Cámaras de Alto Rendimiento Limitan las Configuraciones de Bus Multi-Cámara
La energía del bus USB está limitada a 4,5 W por puerto bajo la configuración de suministro de energía USB3 indicada. Las cámaras de escaneo de área de alta resolución con refrigeración o procesamiento a bordo pueden aproximarse o superar este límite. Un concentrador de puertos compartido distribuye la corriente de bus disponible entre las cámaras conectadas y puede crear riesgos de caída de tensión durante la inspección en ráfaga. IDS Imaging y Basler utilizan funciones de gestión de energía y diseños de cámaras de bajo consumo, pero estas medidas no cambian el límite de energía subyacente. En las fábricas de semiconductores de Asia-Pacífico, las estaciones con 8 o más cámaras pueden requerir concentradores de puertos con alimentación externa o una interfaz alternativa. Esto aumenta la lista de materiales y limita el uso de USB3 Vision en celdas de cámara densas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Cables Lideran los Ingresos Mientras que las Interfaces Integradas Lideran la Demanda Futura
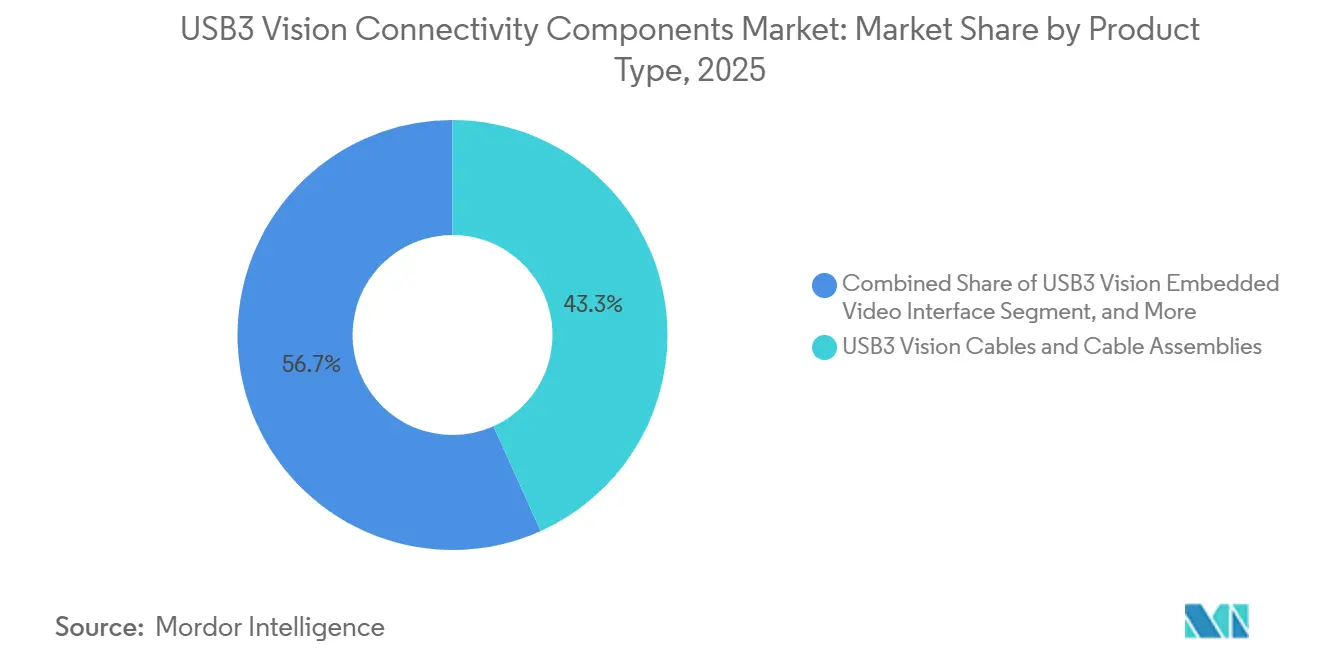
Los Cables y Ensamblajes de Cables USB3 Vision representaron el 43,27% de los ingresos por tipo de producto en 2025, reflejando la demanda de cables para cada cámara instalada en celdas de ensamblaje de electrónica, inspección automotriz e imágenes de ciencias de la vida. La Serie 1U30G de 3M admite recorridos de hasta 7 metros. Su Serie 1U30P-TC, introducida en julio de 2026, admite transmisión a 10 Gbps sobre conexiones de Tipo A estándar a Tipo C de hasta 5 metros. Dentro del Mercado de Componentes de Conectividad USB3 Vision, estos productos muestran cómo los proveedores de cables están ampliando el rendimiento en instalaciones industriales fijas, mientras que los Conectores y Receptáculos siguen siendo la segunda subcategoría de producto más grande. Los diseños de cámaras utilizan diferentes formatos mecánicos.
Se proyecta que las Interfaces de Vídeo Integradas y los Núcleos IP USB3 Vision se expandan a una CAGR del 10,42% hasta 2031. Los proveedores de FPGA están colocando el transporte USB3 Vision directamente en diseños de sistemas en chip de borde y FPGA, incluido el CrossLinkU-NX de Lattice con su interfaz USB 3.2 Gen 1 reforzada. Esto puede eliminar la necesidad de un chip puente separado en algunos módulos de cámara. Los concentradores de puertos, las tarjetas de interfaz de host, los capturadores de fotogramas externos, el software, los SDK y los controladores abordan la capa de integración alrededor de la cámara. MVTec HALCON y Pleora eBUS proporcionan bibliotecas que separan el manejo del transporte de la capa de aplicación, mientras que la industria de Componentes de Conectividad USB3 Vision depende del cumplimiento A3 para varios programas de fabricantes de equipos originales automotrices y de semiconductores.


Por Tecnología de Cable: Los Cables Ópticos Activos Abordan los Requisitos de Mayor Distancia
Los Cables de Cobre de Par Trenzado representaron el 51,36% de los ingresos por tecnología de cable en 2025. Su posición se deriva de las instalaciones de recorrido corto en las que los cables pasivos de 3 a 5 metros satisfacen las necesidades de transferencia de datos a un costo menor. Estos productos no requieren energía externa ni componentes electrónicos activos y funcionan con controladores de host USB3 Vision sin modificaciones de controladores. Los Cables de Cobre Twinax proporcionan extensiones de 5 a 8 metros en celdas de densidad media. Los Cables de Cobre Activos se utilizan en entornos de robótica y cadenas de arrastre donde se requiere flexión repetida.
Se proyecta que los Cables Ópticos Activos se expandan a una CAGR del 10,27% hasta 2031. Proporcionan transmisión a 10 Gbps sobre distancias que el cobre pasivo no puede servir en entornos electromagnéticamente exigentes. Los cables USB 3.2 Gen2 de Alysium-Tech admiten longitudes de hasta 100 metros y utilizan USB VBus para la alimentación, eliminando la necesidad de una fuente de alimentación externa. Los productos pueden suministrar 800 mA a 5 V a una cámara a distancias de hasta 15 metros. El Mercado de Componentes de Conectividad USB3 Vision incluye estos productos en sitios de fabricación de semiconductores y paneles planos chinos con gran espaciado entre equipos, mientras que los Cables Híbridos Óptico-Eléctricos sirven a cámaras que superan el límite de 4,5 W del bus USB.
Por Arquitectura de Componentes: El Cobre Pasivo Mantiene el Volumen Mientras que el Óptico Activo Gana Casos de Uso
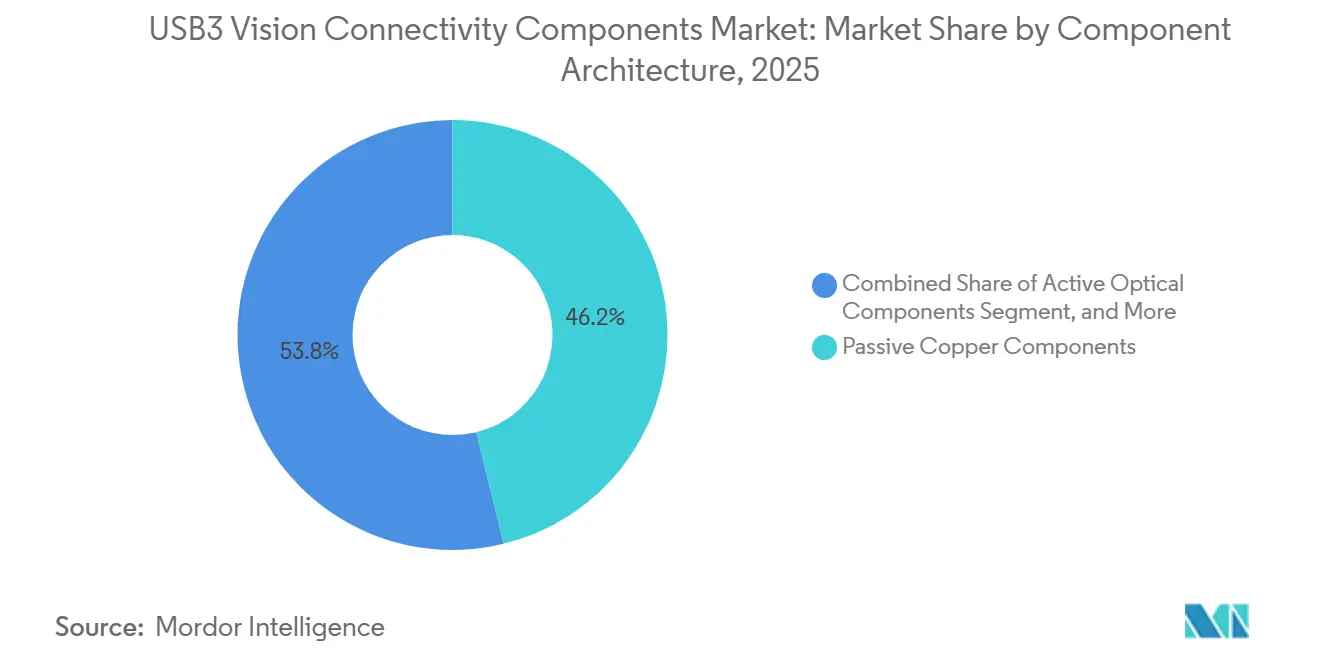
Los Componentes de Cobre Pasivos representaron el 46,18% de los ingresos por arquitectura de componentes en 2025. La posición está vinculada a un menor costo unitario, sin necesidad de gestión térmica y una exposición limitada a fallos activos en producción continua. Esto hace que los productos pasivos sean adecuados en todo el Mercado de Componentes de Conectividad USB3 Vision para instalaciones de visión artificial por primera vez. Los Componentes de Cobre Activos utilizan circuitos de acondicionamiento de señal y retemporizacion para admitir enlaces USB3.2 Gen2 de 5 a 15 metros. El EZ-USB FX10 de Infineon proporciona una tolerancia de pérdida de inserción de 28 dB y un monitor de ojo integrado para retroalimentación de calidad del enlace.
Se proyecta que los Componentes Ópticos Activos se expandan a una CAGR del 10,86% hasta 2031. La miniaturización de los transceptores ópticos y los menores costos de ensamblaje de fibra están reduciendo la brecha con las opciones de cobre activo. En Vision China 2026, los proveedores mostraron cámaras USB3.0 de 6 MP en formatos de 29 × 29 × 29 mm y cámaras de inspección de 25 MP con doble puerto óptico. Para el Mercado de Componentes de Conectividad USB3 Vision, las exhibiciones indicaron un uso más amplio de topologías ópticas más allá de la inspección de semiconductores de alta gama. Los Componentes Híbridos de Cobre y Fibra combinan la entrega de energía por cobre con la transmisión de datos por fibra para cabezales de imagen en brazos robóticos.
Por Industria de Usuario Final: Las Aplicaciones de Semiconductores Sustentan la Demanda y el Crecimiento Líderes
Los Fabricantes de Electrónica y Semiconductores representaron el 27,84% de los ingresos por usuario final en 2025 y se proyecta que se expandan a una CAGR del 9,38% hasta 2031. En el Mercado de Componentes de Conectividad USB3 Vision, los crecientes requisitos de inspección de obleas y dados requieren actualizaciones periódicas de cables, interfaces y SDK dentro de las líneas de producción existentes. IDS desplegó cámaras USB3 Vision uEye CP en sistemas de transferencia de chips Micro-LED y de unión de dados HBM en 2025. Estas aplicaciones requieren calidad de imagen y control de latencia para la alineación sub-micrométrica. Los Fabricantes de Automoción y Movilidad formaron el segundo grupo de usuarios finales más grande para la inspección de PCB, celdas de batería y paneles de carrocería.
Los Fabricantes de Maquinaria y Manufactura General, las Instituciones de Salud y Ciencias de la Vida, y las Instituciones de Investigación y Universidades forman el siguiente grupo de demanda. La microscopía de fluorescencia y las imágenes de patología utilizan USB3 Vision cuando el rendimiento de la tasa de muestras es más importante que el mayor ancho de banda. GenICam SFNC ayuda a los laboratorios a integrar cámaras de múltiples proveedores. Los Integradores de Sistemas y los Fabricantes de Equipos Originales de Visión Artificial influyen en las especificaciones en muchas instalaciones posteriores, y sus solicitudes de cotización pueden favorecer los componentes estandarizados y certificados A3. La industria de Componentes de Conectividad USB3 Vision depende de los proveedores que atienden tanto los diseños de fabricantes de equipos originales como los despliegues liderados por integradores.
Análisis Geográfico
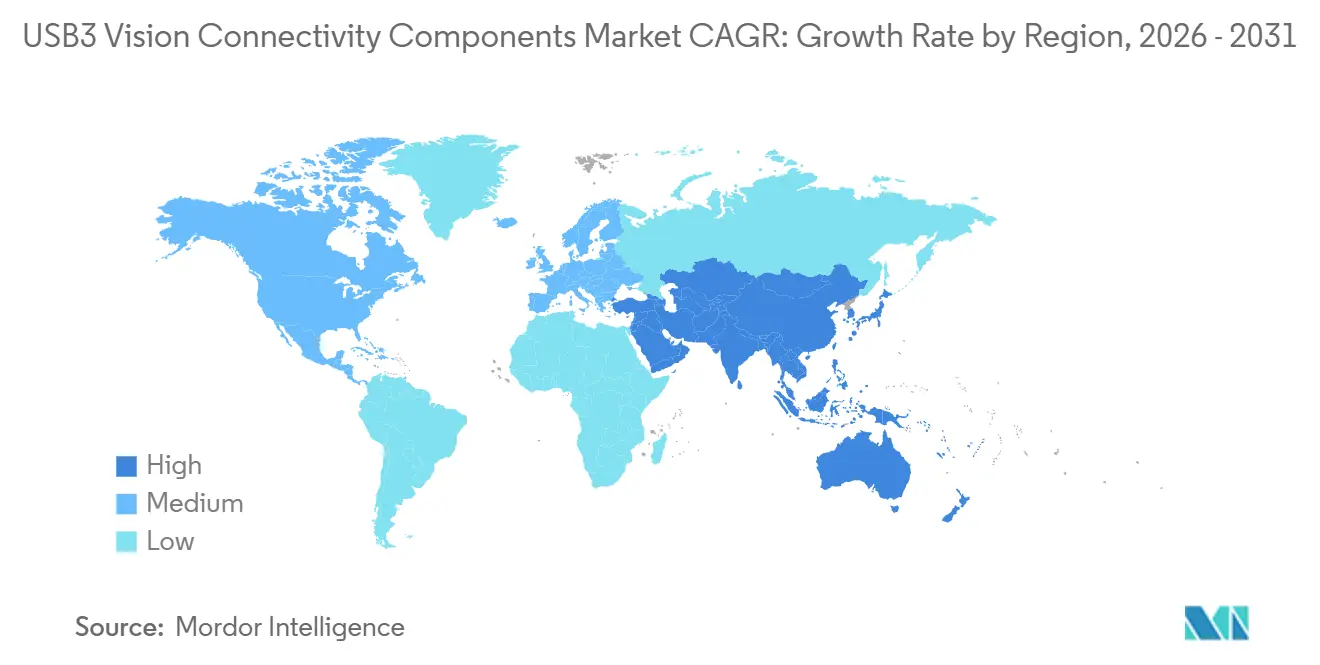
Asia-Pacífico representó el 40,63% de la participación del Mercado de Componentes de Conectividad USB3 Vision en 2025 y se proyecta que se expanda a una CAGR del 9,61% hasta 2031. China es el mayor mercado nacional de la región, con líneas de inspección de PCB y semiconductores en Guangdong, Jiangsu y Zhejiang que forman una base instalada sustancial. Los programas de automatización industrial y las fábricas de empaquetado avanzado apoyan la demanda de reemplazo de cables, conectores y tarjetas de interfaz de host. Japón y Corea del Sur siguen siendo centros tecnológicos para la inspección de semiconductores de precisión, donde Omron Sentech, Toshiba Teli y Vieworks suministran cámaras de precisión. Los integradores de sistemas locales requieren cada vez más productos de conectividad certificados A3.
India y el Sudeste Asiático, incluidos Tailandia, Vietnam y Malasia, son áreas importantes para la expansión en Asia-Pacífico. Las nuevas instalaciones de líneas SMT están aumentando la demanda del Mercado de Componentes de Conectividad USB3 Vision, impulsando la demanda de cables y concentradores de puertos USB3 Vision a medida que la producción se diversifica desde la costa de China. América del Norte y Europa comprenden el siguiente grupo de demanda y utilizan una mayor proporción de diseños de cables ópticos activos e híbridos que Asia-Pacífico. Los fabricantes de equipos de capital para semiconductores, los usuarios de ciencias de la vida y las instituciones de investigación apoyan la demanda norteamericana. Los SDK Teledyne Spinnaker e IDS peak reducen el trabajo de integración de software en estas aplicaciones.
La base de visión artificial de Europa está concentrada en Alemania y favorece las celdas de inspección integradas compactas, donde Basler pylon se utiliza en diseños de fabricantes de equipos originales, y los proveedores distribuyen ensamblajes de cables de 10 Gbps de 3M. El Mercado de Componentes de Conectividad USB3 Vision también se verá afectado cuando la Ley de Resiliencia Cibernética de la UE sea aplicable a partir de diciembre de 2027, lo que apoyará la demanda de SDK con firma de software. América del Sur, Oriente Medio y África siguen siendo mercados en etapa temprana que absorben principalmente cables de cobre pasivos a través de canales de integradores de sistemas. Brasil es el principal centro de demanda sudamericano, mientras que los Emiratos Árabes Unidos y Arabia Saudita están desarrollando infraestructura de fábricas inteligentes, y Sudáfrica es un punto de entrada para sistemas de cámara en África.

Panorama Competitivo
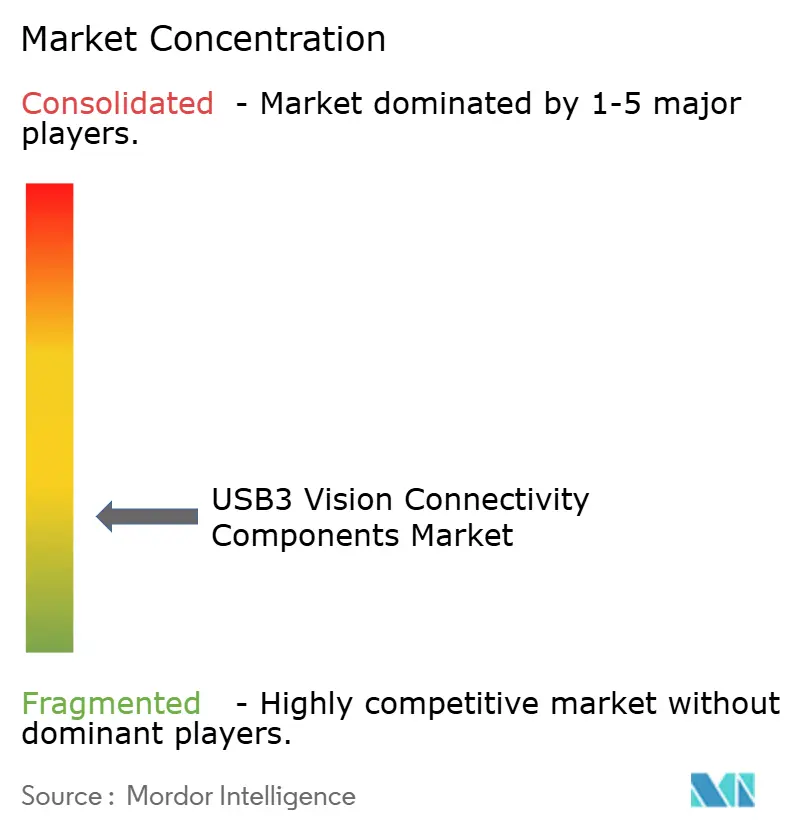
El Mercado de Componentes de Conectividad USB3 Vision está fragmentado en sus grupos de productos. Los proveedores de cables y conectores compiten en certificación, durabilidad industrial y longitud de cable admitida. Los proveedores de núcleos IP y SDK compiten en madurez del software y soporte del ecosistema. 3M y Alysium-Tech suministran familias de cables industriales validadas para velocidades USB3.2 Gen1 y Gen2, mientras que Zhaolong Interconnect Technology y COMOSS Electronic participan en el suministro de ensamblajes de cables de alto volumen en Asia-Pacífico. Ningún proveedor controla el hardware y el software en todas las categorías de productos.
Lattice Semiconductor actualizó el diseño de referencia CrossLinkU-NX USB3 Vision en febrero y junio de 2026. Su PHY USB 3.2 reforzado y la integración RISC-V proporcionan una opción diferenciada para módulos de cámara integrados. Sensor to Image GmbH y MACNICA persiguen la concesión de licencias de IP U3V específicas para el cliente para aplicaciones de módulos de cámara. Los productos híbridos de cobre y fibra para cámaras en brazos robóticos y los concentradores de activación para la sincronización de cámaras presentan oportunidades. En el Mercado de Componentes de Conectividad USB3 Vision, los proveedores de SDK pueden obtener una ventaja al admitir el flujo de procesamiento GenDC de forma temprana en el ciclo del producto.
Teledyne Technologies anunció un acuerdo en agosto de 2026 para adquirir Varex Imaging Corporation por 1.100 millones de USD, ampliando su gama de componentes de imagen y potencialmente apoyando la futura integración con capturadores de fotogramas compatibles con USB3 Vision. Allied Vision consolidó 5 marcas de visión artificial bajo su nombre en enero de 2026, creando una oferta única que cubre cámaras, capturadores de fotogramas, núcleos IP y software bajo 1 SDK. 3M introdujo la Serie 1U30P-TC en julio de 2026 para sistemas de inspección de instalación fija que necesitan transmisión a 10 Gbps. Estas acciones muestran que la competencia en el Mercado de Componentes de Conectividad USB3 Vision se centra en una cobertura de productos más amplia, diseños integrados y ensamblajes de cables de mayor rendimiento.
Líderes de la Industria de Componentes de Conectividad USB3 Vision
-
Basler AG
-
Teledyne Technologies Incorporated
-
3M Company
-
Pleora Technologies Inc.
-
Euresys S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Allied Vision lanzó la Cámara Inteligente Alecs VSWIR, integrando capacidad de IA en el borde directamente en una plataforma de inspección infrarroja. El lanzamiento fue la primera aplicación de la arquitectura unificada de hardware y software de la marca Allied Vision consolidada para despliegues de cámaras inteligentes.
- Agosto de 2026: Teledyne Technologies Incorporated anunció un acuerdo definitivo para adquirir Varex Imaging Corporation por 1.100 millones de USD, ampliando la cartera de componentes de imagen de Teledyne y fortaleciendo su posición en los mercados de inspección industrial avanzada y de alta energía.
- Junio de 2026: Lattice Semiconductor lanzó un Flujo de Bits del Diseño de Referencia CrossLinkU-NX USB3 Vision actualizado, proporcionando transporte USB3 Vision basado en FPGA a 3,4 Gbps con XML compatible con GenICam, soporte de vídeo en múltiples formatos y capacidades de activación por hardware para aplicaciones de inspección integradas.
- Junio de 2026: 3M Company lanzó el Ensamblaje de Cable para Cámara Industrial USB3 Vision Serie 1U30P-TC, que ofrece transmisión de datos USB3.2 Gen2 fiable a 10 Gbps sobre conexiones de Tipo A estándar a Tipo C a distancias de hasta 5 metros, diseñado específicamente para entornos de inspección industrial de instalación fija y alto rendimiento.


Alcance del Informe Global del Mercado de Componentes de Conectividad USB3 Vision
Los Componentes de Conectividad USB3 Vision se refieren a la infraestructura especializada de hardware y software necesaria para implementar el estándar USB3 Vision, que permite la transmisión de datos de alta velocidad y plug-and-play entre cámaras industriales y sistemas host, garantizando al mismo tiempo una sólida integridad de señal, suministro de energía e interoperabilidad en aplicaciones de visión artificial.
El Informe del Mercado de Componentes de Conectividad USB3 Vision está segmentado por Tipo de Producto (Cables y Ensamblajes de Cables USB3 Vision, Conectores y Receptáculos USB3 Vision, Concentradores de Puertos y Tarjetas de Interfaz de Host USB3 Vision, Capturadores de Fotogramas Externos USB3 Vision, Interfaces de Vídeo Integradas y Núcleos IP USB3 Vision, y Software, SDK y Controladores USB3 Vision), Tecnología de Cable (Cables de Cobre de Par Trenzado, Cables de Cobre Twinax, Cables de Cobre Activos, Cables Ópticos Activos y Cables Híbridos Óptico-Eléctricos), Arquitectura de Componentes (Componentes de Cobre Pasivos, Componentes de Cobre Activos, Componentes Ópticos Activos y Componentes Híbridos de Cobre y Fibra), Industria de Usuario Final (Fabricantes de Automoción y Movilidad, Fabricantes de Electrónica y Semiconductores, Fabricantes de Maquinaria y Manufactura General, Instituciones de Salud y Ciencias de la Vida, Instituciones de Investigación y Universidades, Integradores de Sistemas y Fabricantes de Equipos Originales de Visión Artificial, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cables y Ensamblajes de Cables USB3 Vision |
| Conectores y Receptáculos USB3 Vision |
| Concentradores de Puertos y Tarjetas de Interfaz de Host USB3 Vision |
| Capturadores de Fotogramas Externos USB3 Vision |
| Interfaces de Vídeo Integradas y Núcleos IP USB3 Vision |
| Software, SDK y Controladores USB3 Vision |
| Cables de Cobre de Par Trenzado |
| Cables de Cobre Twinax |
| Cables de Cobre Activos |
| Cables Ópticos Activos |
| Cables Híbridos Óptico-Eléctricos |
| Componentes de Cobre Pasivos |
| Componentes de Cobre Activos |
| Componentes Ópticos Activos |
| Componentes Híbridos de Cobre y Fibra |
| Fabricantes de Automoción y Movilidad |
| Fabricantes de Electrónica y Semiconductores |
| Fabricantes de Maquinaria y Manufactura General |
| Instituciones de Salud y Ciencias de la Vida |
| Instituciones de Investigación y Universidades |
| Integradores de Sistemas y Fabricantes de Equipos Originales de Visión Artificial |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Cables y Ensamblajes de Cables USB3 Vision | ||
| Conectores y Receptáculos USB3 Vision | |||
| Concentradores de Puertos y Tarjetas de Interfaz de Host USB3 Vision | |||
| Capturadores de Fotogramas Externos USB3 Vision | |||
| Interfaces de Vídeo Integradas y Núcleos IP USB3 Vision | |||
| Software, SDK y Controladores USB3 Vision | |||
| Por Tecnología de Cable | Cables de Cobre de Par Trenzado | ||
| Cables de Cobre Twinax | |||
| Cables de Cobre Activos | |||
| Cables Ópticos Activos | |||
| Cables Híbridos Óptico-Eléctricos | |||
| Por Arquitectura de Componentes | Componentes de Cobre Pasivos | ||
| Componentes de Cobre Activos | |||
| Componentes Ópticos Activos | |||
| Componentes Híbridos de Cobre y Fibra | |||
| Por Industria de Usuario Final | Fabricantes de Automoción y Movilidad | ||
| Fabricantes de Electrónica y Semiconductores | |||
| Fabricantes de Maquinaria y Manufactura General | |||
| Instituciones de Salud y Ciencias de la Vida | |||
| Instituciones de Investigación y Universidades | |||
| Integradores de Sistemas y Fabricantes de Equipos Originales de Visión Artificial | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Componentes de Conectividad USB3 Vision?
El Mercado de Componentes de Conectividad USB3 Vision fue de 648,74 millones de USD en 2026 y se prevé que alcance 937,05 millones de USD en 2031 a una CAGR del 7,63%.
¿Qué productos lideran la demanda en los componentes de conectividad USB3 Vision?
Los Cables y Ensamblajes de Cables USB3 Vision lideraron los ingresos por tipo de producto con una participación del 43,27% en 2025.
¿Qué tecnología de cable se espera que se expanda más rápido?
Se proyecta que los Cables Ópticos Activos se expandan a una CAGR del 10,27% hasta 2031 porque admiten enlaces de 10 Gbps de mayor alcance en entornos de alta interferencia.
¿Qué usuarios finales generan la mayor demanda de estos componentes?
Los Fabricantes de Electrónica y Semiconductores representaron el 27,84% de los ingresos por usuario final en 2025 y se proyecta que se expandan a una CAGR del 9,38% hasta 2031.
¿Qué región se espera que se expanda más rápido hasta 2031?
Asia-Pacífico representó el 40,63% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 9,61% hasta 2031.
¿Qué limita la adopción de USB3 Vision en celdas de inspección más grandes?
Las limitaciones de distancia de los cables pasivos, las restricciones de energía del bus y las necesidades de calificación del host pueden favorecer GigE Vision, CoaXPress o Camera Link HS en instalaciones más grandes.


 Sus datos están seguros y nunca se venden ni se comparten.

