
Taille et part du marché des composants réseau GigE Vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
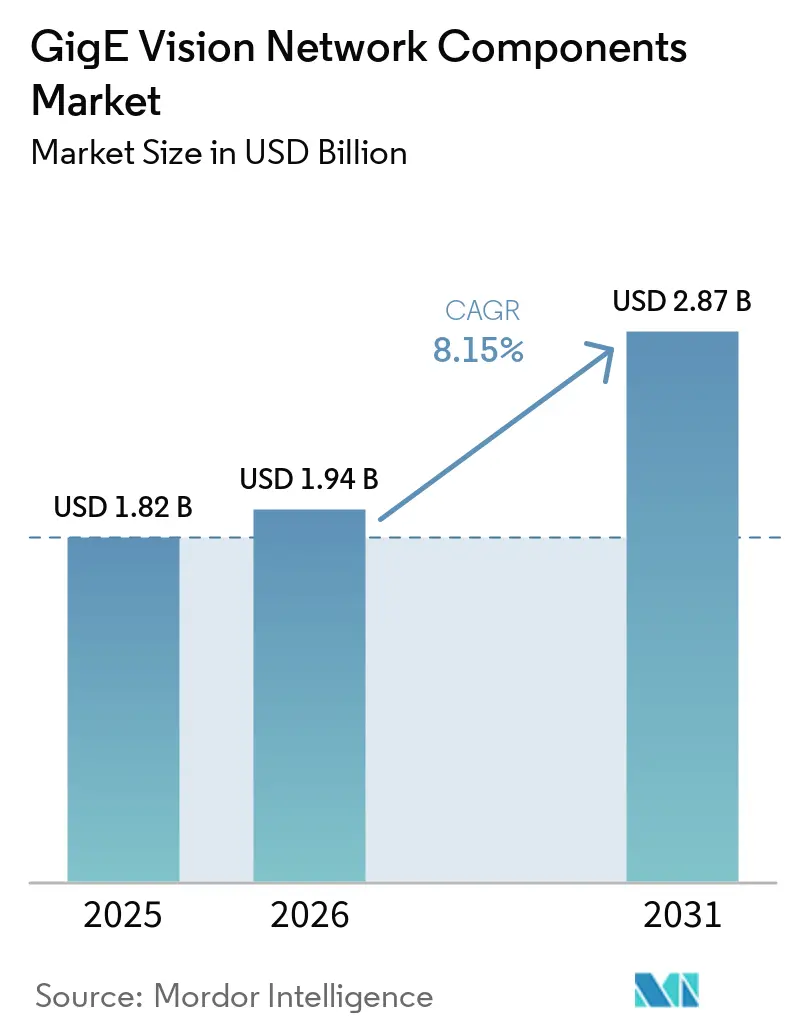
| Taille du Marché (2026) | 1.94 Milliards de dollars |
| Taille du Marché (2031) | 2.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants réseau GigE Vision par Mordor Intelligence
La taille du marché des composants réseau GigE Vision était évaluée à 1,82 milliard USD en 2025 et devrait s'étendre de 1,94 milliard USD en 2026 pour atteindre 2,87 milliards USD d'ici 2031, à un CAGR de 8,15 % durant la période de prévision (2026-2031). Les dépenses en automatisation industrielle, le traitement d'images en périphérie de réseau et l'Ethernet à plus haute vitesse soutiennent la demande sur le marché des composants réseau GigE Vision. La publication de GigE Vision 3.0 en mai 2026 offre aux fournisseurs une voie plus claire pour prendre en charge le transfert d'images à latence réduite et des vitesses réseau plus élevées. L'alimentation par Ethernet modifie également les décisions de déploiement, car un seul câble peut transporter à la fois les données et l'alimentation vers les caméras. Cela favorise les architectures système intégrant davantage de caméras, des dispositifs synchronisés et une gestion réseau centralisée. La concurrence s'oriente vers les fournisseurs capables de combiner caméras, logiciels, composants réseau et support d'intégration.
Points clés du rapport
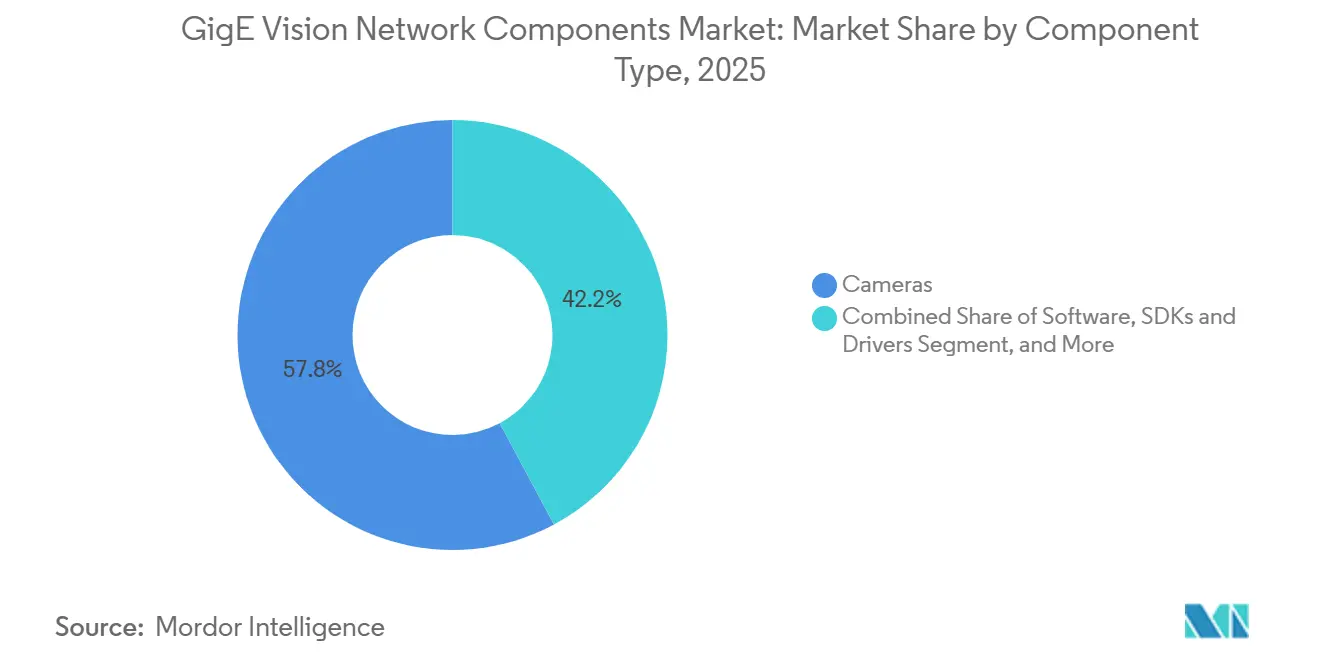
- Par type de composant, les caméras détenaient 57,83 % de la part du marché des composants réseau GigE Vision en 2025, tandis que les logiciels, SDK et pilotes devraient progresser à un CAGR de 10,47 % jusqu'en 2031.
- Par type de caméra, les caméras à balayage de surface représentaient 48,67 % de la part des revenus en 2025, tandis que les caméras de vision 3D et stéréoscopique devraient progresser à un CAGR de 11,38 % jusqu'en 2031.
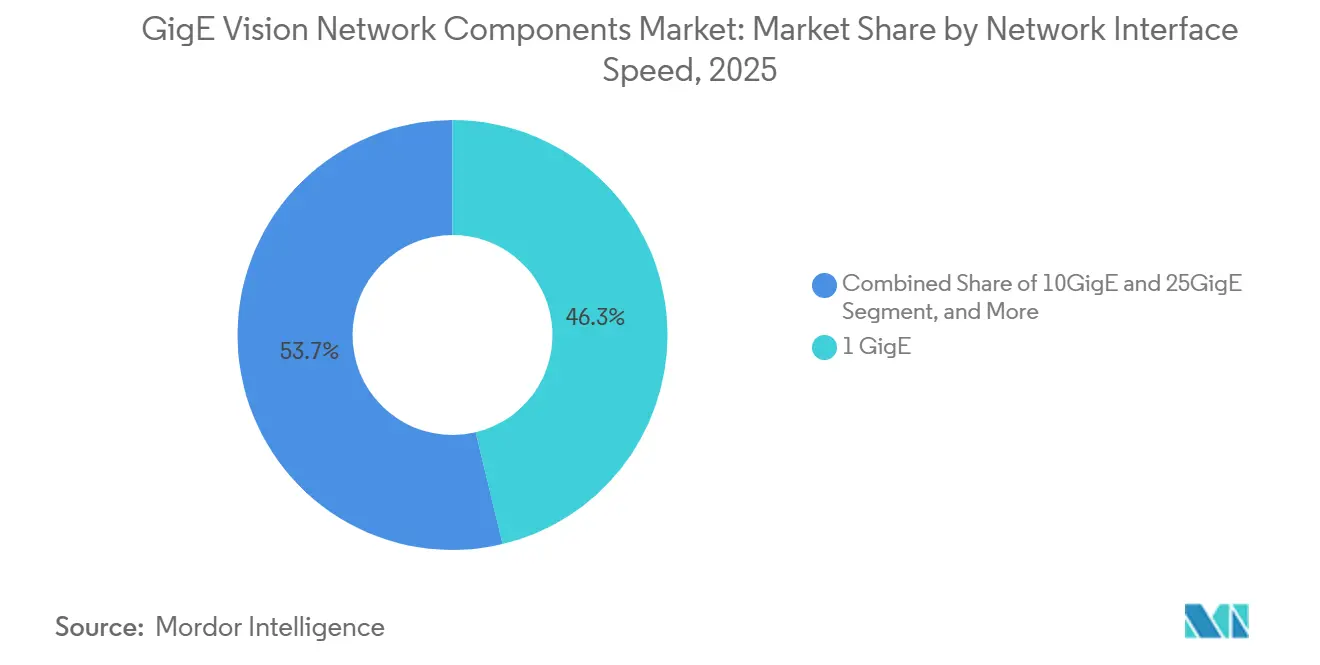
- Par vitesse d'interface réseau, le 1 GigE détenait 46,27 % de la part des revenus en 2025, tandis que le 10 GigE et le 25 GigE devraient progresser à un CAGR de 11,16 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication détenait 27,43 % de la part des revenus en 2025, tandis que l'électronique et les semi-conducteurs devraient progresser à un CAGR de 10,76 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,71 % de la part du marché des composants réseau GigE Vision en 2025 et devrait progresser à un CAGR de 11,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des composants réseau GigE Vision
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation industrielle et investissements dans la fabrication intelligente | +2.8% | Mondial, l'Amérique du Nord et l'Asie-Pacifique sont les marchés principaux, avec des retombées vers l'Europe et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Intelligence artificielle en périphérie à haute bande passante et traitement d'images en temps réel | +1.7% | Mondial, avec adoption précoce en Amérique du Nord, en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Adoption de GigE Vision 3.0 et RoCEv2 | +1.3% | Mondial, avec adoption précoce en Amérique du Nord, en Allemagne et au Japon | Court terme (≤ 2 ans) |
| Systèmes de vision à câble unique avec alimentation par Ethernet | +0.9% | Mondial, notamment dans les couloirs de fabrication européens et nord-américains | Court terme (≤ 2 ans) |
| Transmission d'images à haute vitesse et longue distance | +0.6% | Asie-Pacifique et Amérique du Nord, avec des retombées vers les projets d'infrastructure au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Synchronisation multi-caméras via PTP et ToE | +0.4% | Mondial, notamment pour l'inspection automobile et des semi-conducteurs en Allemagne, au Japon et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissements dans l'automatisation industrielle et la fabrication intelligente
L'automatisation des usines soutient la demande de caméras, d'interfaces réseau et d'infrastructures associées sur le marché des composants réseau GigE Vision. Des systèmes d'inspection sont installés avec des cellules robotisées, des équipements d'assemblage et des systèmes de manutention automatisés. Ces applications nécessitent souvent que les caméras, les commutateurs et les cartes d'interface réseau fonctionnent comme un système intégré. Une densité de caméras plus élevée peut accroître la demande de composants même lorsqu'une installation n'ajoute pas de nouvelle ligne de production. Les cellules multi-robots peuvent utiliser des vues de caméras distinctes pour le guidage de mouvement, les contrôles qualité et la surveillance de sécurité. Cela rend l'investissement en automatisation pertinent à la fois pour les nouveaux projets et pour les mises à niveau des systèmes de production existants.
Intelligence artificielle en périphérie à haute bande passante et traitement d'images en temps réel
L'intelligence artificielle en périphérie accroît la valeur des données d'image pouvant être traitées à proximité de la ligne de production. NVIDIA a indiqué que son Jetson Orin Nano 2 offre deux fois les performances d'inférence de son prédécesseur à 40 % de consommation d'énergie inférieure en mode 15 watts, favorisant les déploiements de robotique et de vision à faible consommation.[1] Qualcomm a présenté le Dragonwing IQ-2390 pour la vision industrielle par machine, la mise en réseau déterministe et le traitement en temps réel en septembre 2026. Cognex a déclaré 994 millions USD de revenus en 2025, soit une augmentation de 9 %, et a attribué ses performances à la vision industrielle par machine basée sur l'intelligence artificielle. Des fichiers d'images plus volumineux et des cadences d'images plus rapides peuvent rendre les connexions 10 GigE et 25 GigE plus pertinentes pour l'analyse en temps réel. Le marché des composants réseau GigE Vision bénéficie lorsque les performances de traitement permettent des fonctions de vision qui étaient auparavant impraticables en périphérie.[2]
Adoption de GigE Vision 3.0 et RoCEv2
A3 a officiellement publié GigE Vision 3.0 en mai 2026, à la suite de son approbation lors de la réunion internationale des normes de vision d'avril à Prague. La publication a introduit le protocole de diffusion RDMA GigE Vision, qui utilise RoCEv2 pour les transferts directs entre les dispositifs et la mémoire hôte. Cette approche réduit les opérations de copie en mémoire et peut libérer la capacité de traitement de l'hôte pour l'analyse d'images. La spécification prend en charge les vitesses Ethernet de 10 G, 25 G, 50 G, 100 G et supérieures. Pleora et Imavix ont annoncé un partenariat en avril 2026 pour un pipeline de transmission-réception conforme aux normes utilisant la propriété intellectuelle FPGA et le SDK eBUS. Cela offre au marché des composants réseau GigE Vision une voie de transition des systèmes existants vers des architectures à plus haute vitesse et à latence réduite.
Déploiement de systèmes de vision à câble unique avec alimentation par Ethernet
L'alimentation par Ethernet simplifie l'installation des caméras en combinant l'alimentation et le trafic réseau sur un seul câble. Cisco identifie le PoE, le PoE+ et le 4PPoE comme des options pour les déploiements de vision industrielle par machine, le PoE+ prenant en charge jusqu'à 30 W par port et le 4PPoE jusqu'à 90 W par port. Cela peut réduire le besoin d'alimentations séparées et d'injecteurs dans les installations à forte densité de caméras.[3] Neousys a lancé son PCIe-PoE464at à 4 ports en mai 2026, offrant une connectivité PoE+ 5GBASE-T et une gestion de l'alimentation contrôlée par logiciel. Les configurations à câble unique peuvent également faciliter la maintenance et l'extension dans les grandes installations. Le marché des composants réseau GigE Vision bénéficie de cette préférence pour le matériel intégrant alimentation et données.[4]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la configuration réseau et de l'interopérabilité | -1.2% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique et les déploiements multi-fournisseurs distribués | Long terme (≥ 4 ans) |
| Contraintes du processeur hôte et de la bande passante dans les systèmes multi-caméras | -0.8% | Mondial, notamment en Amérique du Nord, au Japon et en Allemagne pour les lignes à nombre élevé de caméras | Moyen terme (2-4 ans) |
| Gestion thermique et de l'alimentation dans les composants à haute vitesse | -0.5% | Mondial, notamment dans les environnements de fabrication en Asie-Pacifique à températures ambiantes élevées | Moyen terme (2-4 ans) |
| Risques de qualification liés aux SDK propriétaires et aux dépendances aux pilotes | -0.3% | Mondial, notamment dans les applications de santé, d'aérospatiale et de défense avec de longs cycles de validation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la configuration réseau et de l'interopérabilité
Les installations multi-fournisseurs nécessitent une configuration minutieuse des paramètres de paquets, des politiques de multidiffusion et des règles de qualité de service des commutateurs. Une mauvaise configuration peut entraîner des pertes de trames, de la gigue et une perte de synchronisation pouvant sembler être des défauts de caméra. Le package GenICam 2025.10 a poursuivi les travaux sur l'accès commun aux fonctionnalités entre les dispositifs, mais la conformité au niveau des dispositifs ne rend pas chaque configuration réseau portable entre les commutateurs et les cartes d'interface réseau. Les installations existantes peuvent nécessiter un travail supplémentaire lorsque des équipements 1 GigE existants fonctionnent avec des segments 10 GigE ou 25 GigE. GigE Vision 3.0 prend en charge la coexistence entre le GVSP existant et le GVRSP, mais son pleine efficacité nécessite des caméras, des micrologiciels et du matériel hôte compatibles. Ces exigences du marché des composants réseau GigE Vision peuvent allonger la planification des projets et accroître le besoin de compétences spécialisées en intégration.
Contraintes du processeur hôte et de la bande passante dans les systèmes multi-caméras
Sur le marché des composants réseau GigE Vision, les processeurs hôtes peuvent devenir un facteur limitant à mesure que les systèmes d'inspection passent d'une seule caméra à plusieurs caméras. Les systèmes GVSP conventionnels génèrent des charges d'interruption et de copie en mémoire qui augmentent avec le nombre de caméras. RoCEv2 peut réduire cette charge, mais le bénéfice dépend d'un micrologiciel compatible et de cartes d'interface réseau compatibles RDMA. Teledyne a signalé une croissance à un chiffre dans la vision industrielle et scientifique pour 2026, citant une reprise des caméras et capteurs de vision par machine fin 2025. De nombreux systèmes plus anciens continueront à utiliser des pipelines existants jusqu'au remplacement des caméras et du matériel hôte. Les intégrateurs peuvent distribuer le traitement sur plusieurs nœuds, augmentant ainsi les exigences en matière de conception de système et de gestion de la latence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant : la demande de logiciels et de SDK modifie l'économie du matériel
Les caméras représentaient 57,83 % du chiffre d'affaires global du marché en 2025, reflétant leur rôle en tant que premier achat de matériel dans une installation de vision. Les logiciels, SDK et pilotes devraient progresser à un CAGR de 10,47 % de 2026 à 2031. Ce segment du marché des composants réseau GigE Vision bénéficie des abonnements, des outils connectés au cloud et des services gérés de traitement d'images. Cognex a lancé sa plateforme d'intelligence artificielle cloud OneVision en 2025, combinant le contrôle des caméras, l'inférence et l'analytique dans un environnement géré. Ce modèle étend la relation fournisseur au-delà de l'achat initial d'équipement et rend le support récurrent et les mises à jour logicielles plus importants pour la valeur client sur la durée de vie.
Les cartes d'interface réseau et les cartes d'acquisition évoluent au-delà des fonctions d'entrée et de sortie de base. Les produits réseau basés sur FPGA de Gidel et les cartes d'acquisition Euresys avec prétraitement embarqué illustrent l'évolution vers un traitement plus proche de la capture d'images. Les commutateurs Ethernet, les câbles, les émetteurs-récepteurs, les accessoires d'alimentation et de synchronisation se développent avec les installations de caméras car ils forment la couche réseau et prennent en charge les exigences PoE+ et IEEE 1588 PTP. Le secteur des composants réseau GigE Vision équilibre donc une large base de caméras avec une couche logicielle pouvant générer des revenus récurrents. Les fournisseurs qui prennent en charge à la fois les normes réseau existantes et nouvelles peuvent réduire les préoccupations de migration pour les clients.


Par type de caméra : l'imagerie de profondeur élargit les cas d'usage en robotique
Les caméras à balayage de surface détenaient 48,67 % des revenus en 2025, soutenues par leur large utilisation dans la fabrication discrète et l'inspection d'emballages. Les caméras de vision 3D et stéréoscopique devraient progresser à un CAGR de 11,38 % de 2026 à 2031. Les informations de profondeur sont nécessaires pour le guidage robotique, le prélèvement en bac, la vérification d'assemblage de carrosserie et la métrologie des semi-conducteurs. LUCID a lancé le Helios2 Wide Chroma en janvier 2026, intégrant des capteurs de profondeur et RGB dans un boîtier étalonné en usine. Cette orientation produit réduit l'effort d'alignement de caméras RGB et de profondeur séparées et permet l'utilisation de nuages de points étalonnés en logistique et en robotique collaborative.
Sur le marché des composants réseau GigE Vision, Basler et Orbbec ont annoncé un partenariat technologique pour la caméra 3D stéréo mini de Basler destinée à l'automatisation des usines et de la logistique. Cela montre que des fournisseurs de caméras établis ciblent les robots mobiles autonomes et les véhicules à guidage automatique. Les caméras à balayage linéaire restent importantes pour les tâches d'inspection de bandes continues, d'impression, de revêtement de films et d'inspection cylindrique, car leur méthode d'imagerie ligne par ligne est bien adaptée aux vitesses linéaires élevées. Les caméras embarquées et au niveau des cartes sont également utilisées dans les effecteurs terminaux intelligents et les modules de qualité à la source. Ces facteurs de forme conviennent aux applications où les boîtiers de caméras industrielles standard ne peuvent pas s'adapter.
Par vitesse d'interface réseau : les connexions à plus haute vitesse servent l'inspection à forte intensité de données
Le niveau 1 GigE représentait 46,27 % de la taille du marché des composants réseau GigE Vision en 2025, soutenu par une large base installée d'équipements standardisés. Il reste approprié pour de nombreuses applications alimentaires, de boissons, pharmaceutiques et d'assemblage général. Le niveau 10 GigE et 25 GigE devrait progresser à un CAGR de 11,16 % de 2026 à 2031. L'inspection de plaquettes de semi-conducteurs, la capture de données multi-caméras et les systèmes de balayage linéaire rapides nécessitent plus de débit que le 1 GigE ne peut fournir. GigE Vision 3.0 ajoute la prise en charge de RoCEv2 et des options de vitesse Ethernet plus élevées, contribuant à réduire la charge de traitement de l'hôte associée aux nombres élevés de caméras. Cela rend les conceptions à plus haute vitesse plus pratiques pour les environnements de production.
Sur le marché des composants réseau GigE Vision, Allied Vision propose des variantes de caméras FXO avec des options 10 GigE, 25 GigE et 100 GigE, ainsi qu'une prise en charge RDMA intégrée. Emergent Vision a indiqué que ses modèles EROS 10 GigE avec capteurs Sony Pregius S ont commencé à être expédiés en décembre 2024. Les niveaux 2,5 GigE et 5 GigE offrent une voie intermédiaire pour les installations cherchant plus de bande passante sur le câblage CAT6 existant sans le coût total d'un commutateur 10 GigE et d'un remplacement d'interface réseau. D'autres vitesses Ethernet, notamment le 40 GigE et le 100 GigE, restent à un stade commercial plus précoce et sont plus pertinentes pour la recherche et l'imagerie scientifique à haute vitesse.
Par secteur d'utilisation final : l'électronique et les semi-conducteurs augmentent la densité d'inspection
La fabrication détenait 27,43 % des revenus en 2025, soutenue par les installations automobiles, de fabrication métallique, alimentaires et d'emballage. Le secteur de l'électronique et des semi-conducteurs devrait progresser à un CAGR de 10,76 % de 2026 à 2031. La fabrication avancée de puces, l'assemblage de circuits imprimés et la production de batteries pour véhicules électriques nécessitent une inspection dense et précise. Teledyne a identifié l'inspection de masques et de plaquettes de semi-conducteurs et l'inspection de composants électroniques comme des moteurs de la reprise de la vision industrielle par machine. Ces cas d'usage nécessitent des caméras, des interfaces et des logiciels capables de gérer des flux d'images haute résolution. Les nouvelles usines de fabrication et les processus d'inspection améliorés soutiennent la demande dans ce secteur vertical.
Sur le marché des composants réseau GigE Vision, la demande automobile comprend l'inspection des bacs de batteries, la vérification des faisceaux de câbles et l'imagerie thermique des cellules pour les plateformes de véhicules électriques, ce qui peut compenser le ralentissement des dépenses dans les systèmes traditionnels de peinture et de carrosserie. Les installations pharmaceutiques et de sciences de la vie soutiennent l'inspection des comprimés, des flacons et la sérialisation. Les applications de logistique, de transport, de sécurité et de sécurité publique ajoutent des déploiements multi-caméras dans les systèmes de tri et de gestion du trafic. Ensemble, ces utilisateurs finaux élargissent la base de revenus au-delà de la fabrication générale.
Analyse géographique
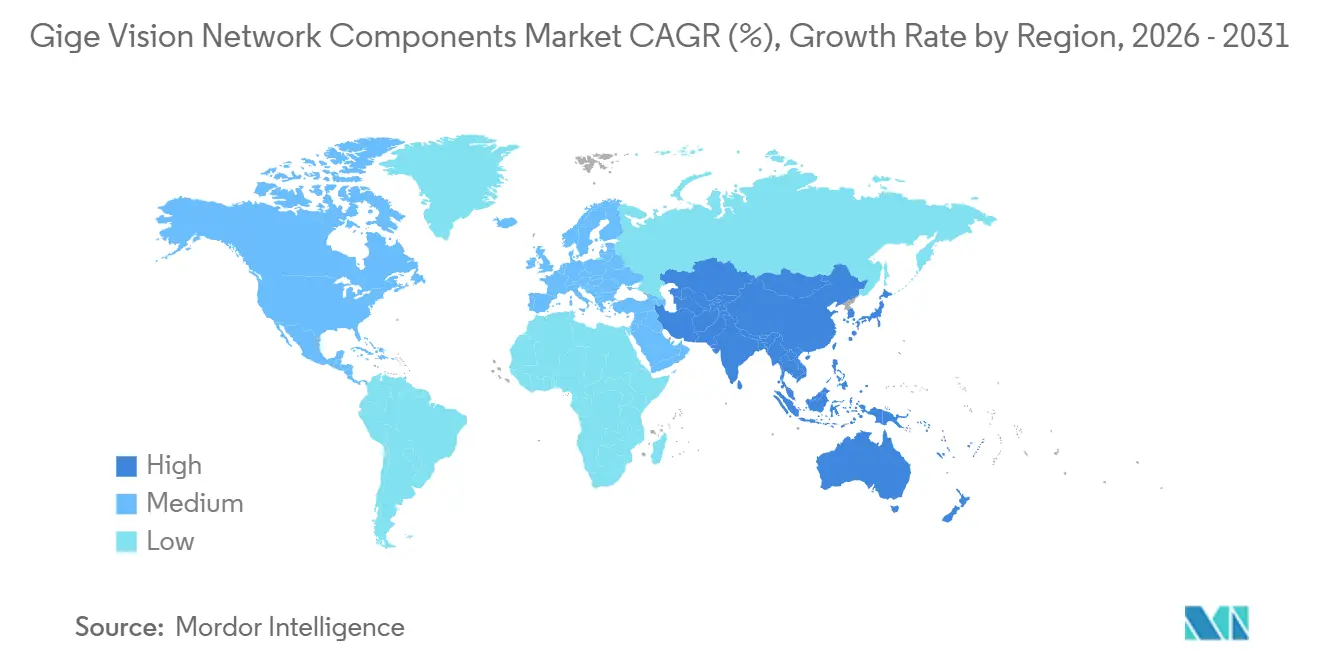
L'Asie-Pacifique représentait 38,71 % des revenus du marché régional en 2025 et devrait croître à un CAGR de 11,28 % de 2026 à 2031. La région combine la production électronique, les capacités en semi-conducteurs, les programmes d'automatisation publics et la hausse des coûts de main-d'œuvre. Basler a signalé une croissance de 37,8 % de son chiffre d'affaires en Chine en 2025 et a identifié la Chine et l'Asie-Pacifique comme des régions très compétitives dans son rapport intermédiaire 2026. La Chine dispose d'une base axée sur les prix pour les caméras standard et d'une exigence haut de gamme pour les systèmes d'inspection basés sur l'intelligence artificielle et les semi-conducteurs, tandis que la Corée du Sud a annoncé 1,4131 billion KRW (1,01 milliard USD) de programmes d'intelligence artificielle physique en septembre 2026 pour les plateformes de fabrication et d'usines. Le Japon reste lié aux cycles de production domestiques en robotique et en semi-conducteurs.
Sur le marché des composants réseau GigE Vision, l'Amérique du Nord est le deuxième marché régional, soutenu par la construction d'usines de semi-conducteurs et la fabrication de précision. La loi CHIPS et Science fournit 52,7 milliards USD pour la production nationale de semi-conducteurs, tandis que les engagements du secteur privé avaient dépassé 500 milliards USD en juillet 2025. Ces investissements soutiennent l'achat d'équipements d'inspection dans les secteurs des semi-conducteurs, de l'automobile et de la fabrication alimentaire. Les États-Unis ont installé 47 000 robots industriels en 2025, tandis que le Canada est un nœud de production et de recherche car Pleora Technologies est basée à Ottawa et LUCID Vision Labs est basée à Burnaby. Cette présence de fournisseurs donne au Canada un rôle plus important dans le développement des normes et des caméras que sa seule taille de demande ne le suggère.
Sur le marché des composants réseau GigE Vision, l'Europe est le troisième marché régional, avec l'Allemagne servant de centre clé de conception et d'ingénierie où Basler, IDS, Allied Vision et Baumer maintiennent des opérations importantes. L'Association européenne de vision par machine a co-organisé la réunion de normalisation d'avril 2026 à Prague. La norme ISO-24942, anciennement EMVA 1288, est devenue une norme internationale ISO en octobre 2024 et soutient la mesure de la qualité des caméras dans les spécifications d'approvisionnement. L'Amérique du Sud affiche une demande plus faible, le Brésil soutenant les applications de traitement automobile et agroalimentaire, tandis que la demande au Moyen-Orient et en Afrique émerge à travers la diversification industrielle et les projets de villes intelligentes en Arabie saoudite et aux Émirats arabes unis.

Paysage concurrentiel
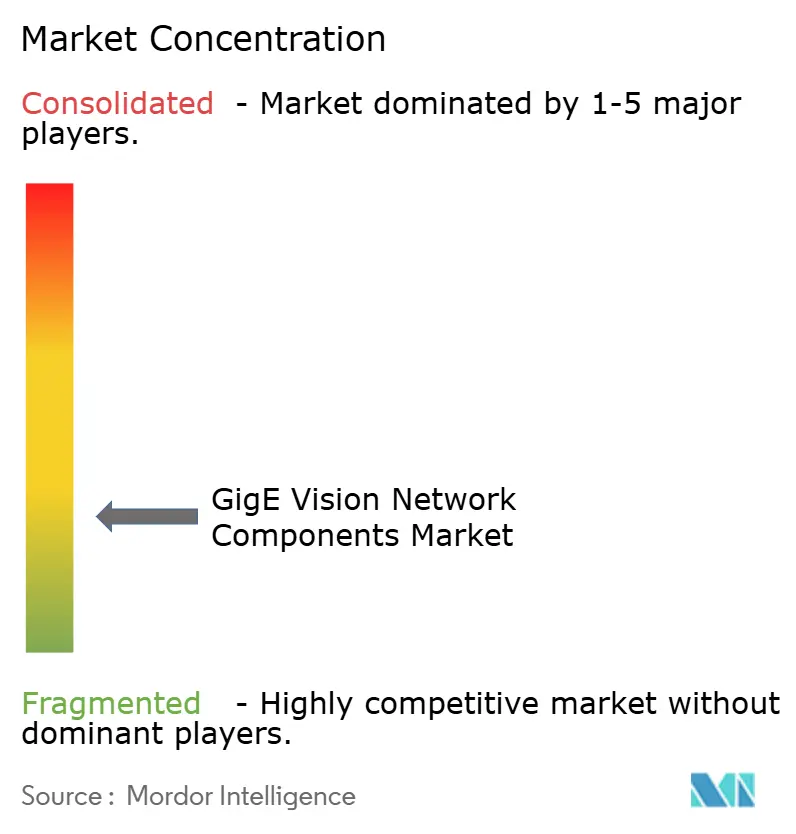
Le marché des composants réseau GigE Vision est fragmenté entre les fabricants de caméras, les fournisseurs de cartes d'interface réseau, les spécialistes des cartes d'acquisition, les éditeurs de logiciels et les fournisseurs de câbles. Basler, Teledyne, Allied Vision et Cognex sont des fournisseurs de caméras de premier plan qui se concurrencent par la sélection de capteurs, les formats de caméras, les capacités des SDK et la conformité aux normes. Aucun fournisseur ne détient une part dominante sur l'ensemble de la pile de composants mondiale, tandis que Basler a déclaré 237,1 millions EUR (256,5 millions USD) de commandes entrantes et une marge brute de 47,4 % pour 2025. Ses résultats montrent que le positionnement premium et la maîtrise des coûts peuvent coexister avec la concurrence sur les prix d'entrée de gamme.
Basler et Advantech ont annoncé un partenariat en avril 2026 combinant les caméras Basler ace 2 GMSL avec les contrôleurs robotiques Advantech pour les applications d'intelligence artificielle physique et de robotique mobile. Cette initiative relie les caméras à un environnement de contrôle robotique plus large et peut étendre les ventes de SDK et d'accessoires. Allied Vision a unifié Allied Vision, Chromasens, Mikrotron, NET et SVS-Vistek sous une seule marque en 2025 au sein de TKH Vision, créant un portefeuille de caméras et d'imagerie plus large, tandis qu'Euresys a ajouté des capacités de cartes d'acquisition. Ces mouvements reflètent une préférence pour moins de fournisseurs et des piles d'imagerie plus complètes.
Sur le marché des composants réseau GigE Vision, les domaines ouverts comprennent les cartes d'interface réseau natives GigE Vision 3.0 à moindre coût, les logiciels faisant le pont entre GVRSP et GVSP, et les plateformes 3D qui produisent des nuages de points étalonnés sans couches logicielles propritaires. La famille Atlas25 de LUCID démontre la valeur d'un alignement précoce avec la nouvelle norme, tandis qu'Emergent Vision conçoit des cartes d'interface réseau pour les systèmes 10 GigE, 25 GigE et 100 GigE, permettant une coordination plus étroite entre les caméras et les interfaces. La conformité complète au GVRSP peut aider les fournisseurs plus petits à se concurrencer sur les performances plutôt que sur les seuls systèmes propriétaires à haute vitesse. La disponibilité des capteurs reste un risque pour les fabricants de caméras sans approvisionnement diversifié. Basler a signalé une perturbation affectant le cluster de fabrication de capteurs de Kumamoto et des contraintes potentielles sur les capteurs CMOS au second semestre 2026.
Leaders du secteur des composants réseau GigE Vision
-
Basler AG
-
Teledyne Technologies Incorporated
-
Allied Vision Technologies GmbH
-
JAI A/S
-
IDS Imaging Development Systems GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Qualcomm a lancé le processeur Dragonwing IQ-2390, le premier d'une nouvelle série IQ2 de processeurs d'intelligence artificielle industrielle en périphérie spécialement conçus pour la vision par machine, la mise en réseau déterministe et l'automatisation industrielle en temps réel, avec intégration de l'intelligence artificielle, de la vision et du traitement en temps réel dans une plateforme compacte et optimisée en termes de coûts, élargissant directement le marché d'inférence en périphérie adressable pour les pipelines de caméras GigE Vision.
- Août 2026 : LUCID Vision Labs a annoncé sa gamme pour VISION 2026 (Stuttgart, 6-8 octobre 2026), comprenant de nouvelles caméras GigE Vision à balayage linéaire 8K, proche infrarouge, STARVIS et RGB-D, ainsi que des ajouts à la famille Atlas25 25 GigE compatible GigE Vision 3.0, renforçant le positionnement de LUCID en tant qu'adopteur précoce de la nouvelle norme.
- Juin 2026 : Pleora Technologies a lancé la carte d'acquisition externe iPORT GEV-TB, permettant une connectivité de caméra GigE Vision 2.x à haute bande passante vers des plateformes informatiques compactes via des ports Thunderbolt 3/4 et USB4 à jusqu'à 22,5 Gbps, éliminant le besoin d'un emplacement PCIe et permettant le déploiement sur des ordinateurs portables, des PC embarqués et des ordinateurs monocarte.
- Mai 2026 : l'Association pour l'avancement de l'automatisation (A3) a officiellement publié GigE Vision 3.0, intégrant RoCEv2 et le protocole de diffusion RDMA GigE Vision (GVRSP), étendant les bandes passantes prises en charge à 400 Gbps et au-delà avec un transfert d'images sans copie et une gestion des erreurs déléguée au matériel, la révision de norme la plus significative depuis l'origine de la spécification en 2006.


Périmètre du rapport mondial sur le marché des composants réseau GigE Vision
Les composants réseau GigE Vision désignent l'infrastructure matérielle et logicielle spécialisée nécessaire à la mise en œuvre de la norme GigE Vision, permettant la transmission haute vitesse et fiable de données vidéo depuis des caméras industrielles vers des unités de traitement via des réseaux Ethernet standard pour des applications de vision par machine en temps réel.
Le rapport sur le marché des composants réseau GigE Vision est segmenté par type de composant (caméras, cartes d'interface réseau et cartes d'acquisition, commutateurs Ethernet, câbles et émetteurs-récepteurs, accessoires d'alimentation et de synchronisation, et logiciels, SDK et pilotes), type de caméra (caméras à balayage de surface, caméras à balayage linéaire, caméras de vision 3D et stéréoscopique, et caméras embarquées et au niveau des cartes), vitesse d'interface réseau (1 GigE, 2,5 GigE et 5 GigE, 10 GigE et 25 GigE, et autres vitesses Ethernet compatibles GigE Vision), secteur d'utilisation final (fabrication, électronique et semi-conducteurs, automobile, alimentation et boissons, pharmaceutique et sciences de la vie, logistique et transport, sécurité et sécurité publique, aérospatiale et défense, recherche et milieu académique, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras |
| Cartes d'interface réseau et cartes d'acquisition |
| Commutateurs Ethernet |
| Câbles et émetteurs-récepteurs |
| Accessoires d'alimentation et de synchronisation |
| Logiciels, SDK et pilotes |
| Caméras à balayage de surface |
| Caméras à balayage linéaire |
| Caméras de vision 3D et stéréoscopique |
| Caméras embarquées et au niveau des cartes |
| 1 GigE |
| 2,5 GigE et 5 GigE |
| 10 GigE et 25 GigE |
| Autres vitesses Ethernet compatibles GigE Vision |
| Fabrication |
| Électronique et semi-conducteurs |
| Automobile |
| Alimentation et boissons |
| Pharmaceutique et sciences de la vie |
| Logistique et transport |
| Sécurité et sécurité publique |
| Aérospatiale et défense |
| Recherche et milieu académique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de composant | Caméras | ||
| Cartes d'interface réseau et cartes d'acquisition | |||
| Commutateurs Ethernet | |||
| Câbles et émetteurs-récepteurs | |||
| Accessoires d'alimentation et de synchronisation | |||
| Logiciels, SDK et pilotes | |||
| Par type de caméra | Caméras à balayage de surface | ||
| Caméras à balayage linéaire | |||
| Caméras de vision 3D et stéréoscopique | |||
| Caméras embarquées et au niveau des cartes | |||
| Par vitesse d'interface réseau | 1 GigE | ||
| 2,5 GigE et 5 GigE | |||
| 10 GigE et 25 GigE | |||
| Autres vitesses Ethernet compatibles GigE Vision | |||
| Par secteur d'utilisation final | Fabrication | ||
| Électronique et semi-conducteurs | |||
| Automobile | |||
| Alimentation et boissons | |||
| Pharmaceutique et sciences de la vie | |||
| Logistique et transport | |||
| Sécurité et sécurité publique | |||
| Aérospatiale et défense | |||
| Recherche et milieu académique | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composants réseau GigE Vision ?
Le marché des composants réseau GigE Vision est estimé à 1,94 milliard USD en 2026 et devrait atteindre 2,87 milliards USD d'ici 2031, à un CAGR de 8,15 %.
Qu'est-ce qui stimule la demande de composants GigE Vision ?
L'automatisation industrielle, l'intelligence artificielle en périphérie, l'Ethernet à haute vitesse et les déploiements PoE à câble unique augmentent la demande de caméras, d'interfaces, de logiciels et d'infrastructures associées.
Quel composant génère le plus de revenus dans ce secteur ?
Les caméras étaient en tête avec 57,83 % de la part des revenus en 2025. Les logiciels, SDK et pilotes devraient progresser le plus rapidement, à un CAGR de 10,47 % jusqu'en 2031.
Pourquoi les connexions 10 GigE et 25 GigE deviennent-elles plus importantes ?
Elles fournissent le débit nécessaire pour les systèmes d'inspection haute résolution, multi-caméras et en temps réel, notamment dans les applications de semi-conducteurs et d'électronique.
Quelle région présente les meilleures perspectives pour les composants GigE Vision ?
L'Asie-Pacifique détenait 38,71 % de la part des revenus en 2025 et devrait progresser à un CAGR de 11,28 % jusqu'en 2031.
Comment GigE Vision 3.0 affecte-t-il la conception des systèmes ?
GigE Vision 3.0 ajoute la prise en charge de GVRSP et RoCEv2, ce qui peut réduire les charges de traitement de l'hôte et prendre en charge des déploiements Ethernet à plus haute vitesse.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

