
Marktgröße und Marktanteil für USB3 Vision Connectivity Components
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 648.74 Millionen US-Dollar |
| Marktgröße (2031) | 937.05 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für USB3 Vision Connectivity Components von Mordor Intelligence
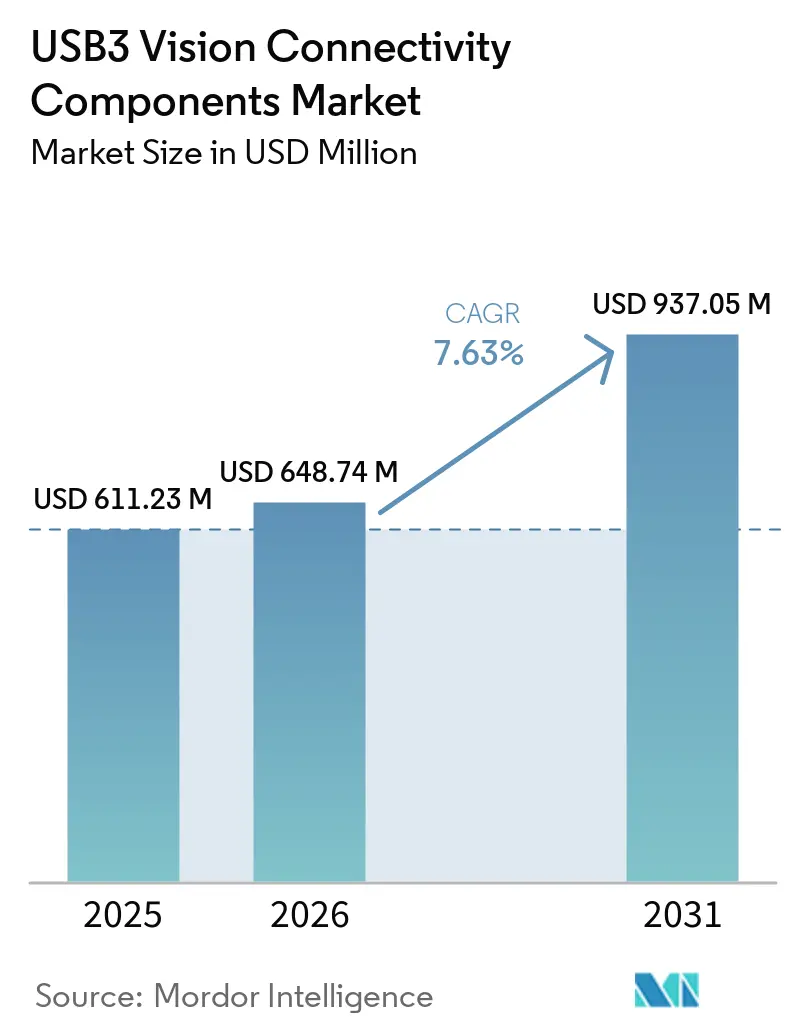
Die Marktgröße für USB3 Vision Connectivity Components wird voraussichtlich von 611,23 Millionen USD im Jahr 2025 auf 648,74 Millionen USD im Jahr 2026 und bis 2031 auf 937,05 Millionen USD anwachsen, was einer CAGR von 7,63 % zwischen 2026 und 2031 entspricht. Der Markt für USB3 Vision Connectivity Components profitiert vom USB3 Vision 1.2-Standard und der GenICam-Konformität, die es vielen Inspektionszellen mittlerer Geschwindigkeit ermöglicht, ohne Frame-Grabber zu betreiben. Ein einziges Kabel kann Strom und Daten über Leitungslängen von bis zu 5 Metern übertragen, was den Installationsaufwand in SMT-, Halbleiterverpackungs- und optischen Inspektionslinien reduziert. Die GenICam-Version 2025.10 und ihr Kabelextender-Testplan stärken die Interoperabilität für aktive Kabel- und Hybridfaser-Installationen. Die Nachfrage verlagert sich hin zu aktiven, programmierbaren und eingebetteten Produkten, da die Edge-Verarbeitung auf Produktionslinien immer verbreiteter wird. Distanz-, Bandbreiten-, Leistungsgrenzen und Host-Qualifizierungsanforderungen lassen weiterhin Raum für GigE Vision, CoaXPress und Camera Link HS in größeren oder bandbreitenintensiveren Installationen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen USB3 Vision Kabel und Kabelbaugruppen im Jahr 2025 auf 43,27 % der Marktgröße für USB3 Vision Connectivity Components, während Eingebettete Video-Schnittstellen und IP-Kerne bis 2031 voraussichtlich mit einer CAGR von 10,42 % wachsen werden.
- Nach Kabeltechnologie hielten Twisted-Pair-Kupferkabel im Jahr 2025 einen Umsatzanteil von 51,36 %, während Aktive Optische Kabel bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen werden.
- Nach Komponentenarchitektur entfielen Passive Kupferkomponenten im Jahr 2025 auf 46,18 % des Umsatzes, während Aktive Optische Komponenten bis 2031 voraussichtlich mit einer CAGR von 10,86 % wachsen werden.
- Nach Endverbraucherbranche hielten Elektronik- und Halbleiterhersteller im Jahr 2025 einen Marktanteil von 27,84 % am Markt für USB3 Vision Connectivity Components und werden bis 2031 voraussichtlich mit einer CAGR von 9,38 % wachsen.
- Nach Geographie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 40,63 % am globalen Umsatz, und er wird bis 2031 voraussichtlich mit einer CAGR von 9,61 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für USB3 Vision Connectivity Components
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Standardisierte GenICam-basierte Interoperabilität | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Plug-and-Play-Einführung auf Standard-PC-Architekturen | +1.7% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Eingebettete Vision und Edge-KI-Einsatz | +1.4% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an den Hochauflösungs-Inspektionsdurchsatz | +1.1% | Asiatisch-pazifischer Raum als Kern, sekundär in Europa | Langfristig (≥ 4 Jahre) |
| Aktive und optische USB3 Vision Connectivity mit größerer Reichweite | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Multi-Kamera-Synchronisation in kompakten Inspektionszellen | +0.6% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Standardisierte GenICam-basierte Interoperabilität ermöglicht Multi-Hersteller-Zellendesign
Die EMVA veröffentlichte das GenICam-Paket 2025.10 Ende 2025, einschließlich GenApi 3.5 und GenTL 1.6. Die Version erweiterte die Softwareunterstützung für den GenDC-Container-Übertragungsmodus und weitere Gerätebeschreibungsoptionen. Eine einzige Laufzeitumgebung kann daher konforme Kameras über GigE Vision, USB3 Vision, CoaXPress und Camera Link HS verwalten. Dies reduziert den Bedarf an separaten Konfigurationsdateien in gemischten Hersteller-Inspektionszellen. Für den Markt für USB3 Vision Connectivity Components können zertifizierte Kabel, Hubs und IP-Kerne auf ein breiteres Software-Ökosystem zugreifen, sobald sie die entsprechenden Konformitätstests bestehen. Der Zertifizierungsprozess begünstigt auch Lieferanten, die in die Qualifizierung investieren, und kann den Validierungsaufwand an Fabrikstandorten reduzieren.[1]
Plug-and-Play-Einführung auf Standard-PC-Architekturen treibt Volumeninstallationen voran
USB3 Vision verwendet Standard-PC-Host-Controller und erfordert in vielen Installationen keine proprietären Frame-Grabber-Karten. Dies senkt die Geräte- und Wartungsanforderungen für kleinere Kamerazellen. Basler pylon und IDS peak verwenden die GenICam-Transportschicht im Benutzerbereich, was den Kabelaustausch und Firmware-Updates vereinfacht. Der Markt für USB3 Vision Connectivity Components verfügt daher über eine dauerhafte Basis in Anwendungen, die Wartungsfreundlichkeit gegenüber maximaler Bandbreite priorisieren. Dies gilt für Erstkäufer günstigerer Kameras in wachsenden SMT-Linien in Südostasien und Indien. Der EU Cyber Resilience Act, der ab Dezember 2027 anwendbar wird, unterstützt ebenfalls das Interesse an SDK-Stacks mit prüfbaren Firmware-Signierungsketten.[2]
Eingebettete Vision und Edge-KI-Einsatz steigern die Nachfrage nach IP-Kernen
Die Verlagerung der KI-Verarbeitung auf die Inspektionslinie reduziert die Notwendigkeit, jedes Bild an ein entferntes System zu senden. Dies unterstützt die Nachfrage nach eingebettetem USB3 Vision-Transport in FPGA- und System-on-Chip-Designs. Lattice aktualisierte sein CrossLinkU-NX USB3 Vision-Referenzdesign im Februar 2026 und veröffentlichte im Juni 2026 einen neuen Bitstrom. Das Design verbindet einen MIPI CSI-2-Sensor mit einem USB3 SuperSpeed-Host unter Verwendung eines integrierten Prozessors und einer Softwareumgebung. Cognex erweiterte auch sein Cloud-to-Edge-Modell, indem es trainierte Inspektionsmodelle auf lokalen Vision-Controllern platzierte. Der Markt für USB3 Vision Connectivity Components kann davon profitieren, da jede neue Edge-Plattform Design-in-Möglichkeiten für Transport-IP und eingebettete Schnittstellenmodule schafft.[3]
Steigende Anforderungen an den Hochauflösungs-Inspektionsdurchsatz vertiefen Kabelqualifizierungszyklen
Halbleiter-Inspektionssysteme erfordern zunehmend hohe Bildauflösung bei kurzen Zykluszeiten. IDS verwendete seine USB3 Vision uEye CP-Kamera mit einem Sony IMX183 20,44-MP-Sensor in Micro-LED-Transfer- und HBM-Die-Bonding-Systemen im Jahr 2025. Allied Vision stellte im Oktober 2025 auch die allPIXA evo 32k-Zeilenscan-Kamera mit 73-kHz-Zeilenraten bei 32.768 Pixeln vor. Diese Anwendungen stellen anhaltende Anforderungen an Kabelbaugruppen und Host-Schnittstellenkarten. Der Markt für USB3 Vision Connectivity Components gewinnt Ersatznachfrage, wenn eine Auflösungserhöhung eine erneute Verbindungsqualifizierung erfordert. Dieser Ersatzzyklus kann unabhängig vom Kamera-Erneuerungszyklus auftreten.[4]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Distanz- und Bandbreitengrenzen passiver Kabel | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Leistungsbeschränkungen für Hochleistungskameras | -0.6% | Global, ausgeprägt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Qualifizierungsrisiko bei Host-Chipsatz, Treiber und Signalintegrität | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Substitution durch GigE Vision, CoaXPress und Camera Link HS | -0.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Distanz- und Bandbreitengrenzen passiver Kabel schränken Großzellen-Installationen ein
Passive Kupferverbindungen sind im Allgemeinen auf 5 Meter begrenzt und können in anspruchsvollen Konfigurationen kürzere Leitungslängen erfordern. Die Leistung über längere Distanzen hängt vom Host-Controller, der Kabelabschirmung und dem Kamera-Leistungsbedarf ab. Dies schränkt den Markt für USB3 Vision Connectivity Components ein, da es Qualifizierungsaufwand hinzufügt, den GigE Vision mit viel längeren Kabelläufen vermeiden kann. Infineons EZ-USB FX10 in einem passiven 3M-5-Meter-Kabel unterstützt den 10-Gbps-Betrieb und verbessert die Signaltoleranz. Allerdings verringert der zusätzliche Controller-Inhalt den Kostenvorteil von USB3 Vision gegenüber konkurrierenden Schnittstellen für 5-15-Meter-Verbindungen. Aktive Repeater- und optische Lösungen beheben das Problem, fügen jedoch Anforderungen an das Leistungsmanagement und die Qualifizierung hinzu.
Leistungsbeschränkungen für Hochleistungskameras begrenzen Multi-Kamera-Bus-Konfigurationen
Die USB-Bus-Leistung ist auf 4,5 W pro Port gemäß der angegebenen USB3-Leistungslieferkonfiguration begrenzt. Hochauflösende Flächenscan-Kameras mit Kühlung oder bordeigener Verarbeitung können diesen Grenzwert erreichen oder überschreiten. Ein gemeinsam genutzter Hub verteilt den verfügbaren Bus-Strom auf angeschlossene Kameras und kann während der Burst-Inspektion Spannungsabfallrisiken erzeugen. IDS Imaging und Basler verwenden Leistungsmanagement-Funktionen und energiesparende Kameradesigns, aber diese Maßnahmen ändern nichts an der zugrunde liegenden Leistungsgrenze. In Halbleiterfabriken im asiatisch-pazifischen Raum können Stationen mit 8 oder mehr Kameras extern gespeiste Hubs oder eine alternative Schnittstelle erfordern. Dies erhöht die Stückliste und begrenzt den Einsatz von USB3 Vision in dichten Kamerazellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kabel führen beim Umsatz, während eingebettete Schnittstellen die künftige Nachfrage anführen
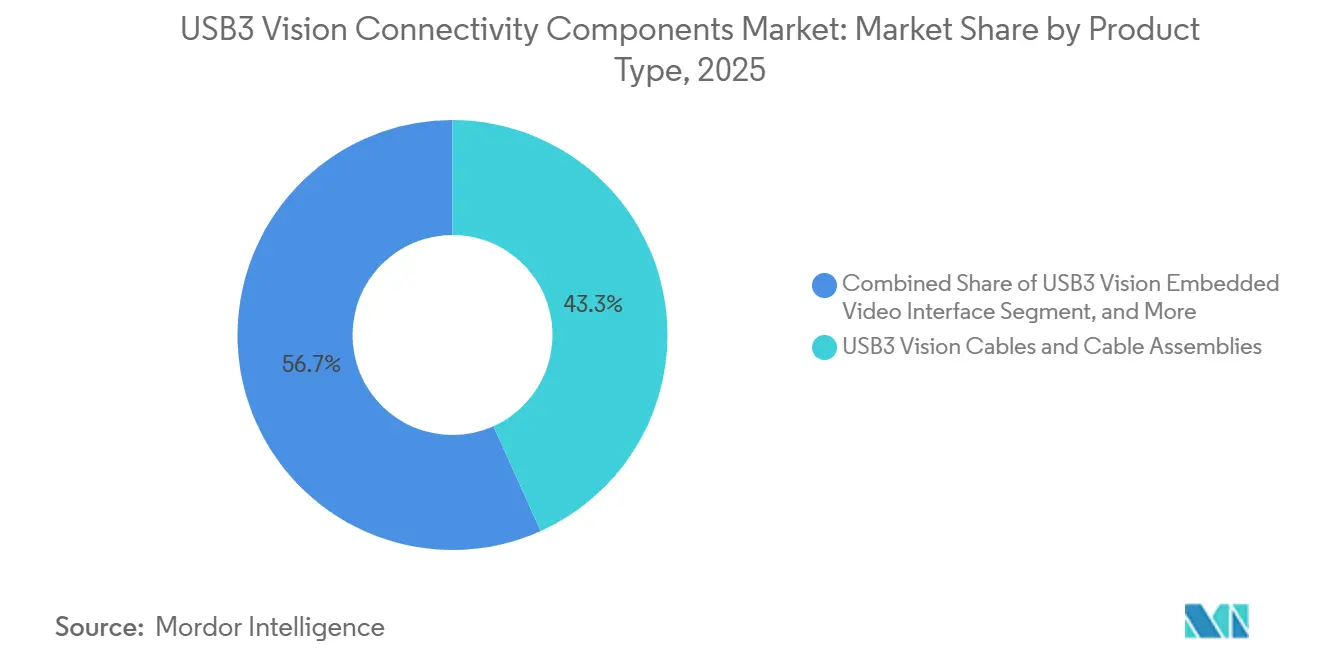
USB3 Vision Kabel und Kabelbaugruppen entfielen im Jahr 2025 auf 43,27 % des Produkttyp-Umsatzes, was die Nachfrage nach Kabeln für jede in Elektronikbaugruppen-, Automobil-Inspektions- und Biowissenschafts-Bildgebungszellen installierte Kamera widerspiegelt. Die 1U30G-Serie von 3M unterstützt Leitungslängen von bis zu 7 Metern. Die im Juli 2026 eingeführte 1U30P-TC-Serie unterstützt die 10-Gbps-Übertragung über Standard-A-zu-Typ-C-Verbindungen bis zu 5 Metern. Innerhalb des Marktes für USB3 Vision Connectivity Components zeigen diese Produkte, wie Kabellieferanten die Leistung in festen Industrieinstallationen erweitern, während Steckverbinder und Buchsen die zweitgrößte Produktunterkategorie bleiben. Kameradesigns verwenden unterschiedliche mechanische Formate.
Eingebettete USB3 Vision Video-Schnittstellen und IP-Kerne werden bis 2031 voraussichtlich mit einer CAGR von 10,42 % wachsen. FPGA-Anbieter integrieren den USB3 Vision-Transport direkt in Edge-System-on-Chip- und FPGA-Designs, einschließlich Lattices CrossLinkU-NX mit seiner gehärteten USB 3.2 Gen 1-Schnittstelle. Dies kann in einigen Kameramodulen den Bedarf an einem separaten Bridge-Chip entfallen lassen. Hubs, Host-Schnittstellenkarten, externe Frame-Grabber, Software, SDKs und Treiber adressieren die Integrationsschicht rund um die Kamera. MVTec HALCON und Pleora eBUS bieten Bibliotheken, die die Transportverarbeitung von der Anwendungsschicht trennen, während die USB3 Vision Connectivity Components-Branche für mehrere Automobil- und Halbleiter-OEM-Programme auf A3-Konformität angewiesen ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kabeltechnologie: Aktive Optische Kabel adressieren Anforderungen für größere Distanzen
Twisted-Pair-Kupferkabel hielten im Jahr 2025 einen Umsatzanteil von 51,36 % bei der Kabeltechnologie. Ihre Position ergibt sich aus Kurzstreckeninstallationen, bei denen passive 3-5-Meter-Kabel den Datenübertragungsbedarf zu geringeren Kosten erfüllen. Diese Produkte benötigen keine externe Stromversorgung oder aktive elektronische Komponenten und funktionieren mit USB3 Vision-Host-Controllern ohne Treibermodifikationen. Twinax-Kupferkabel bieten 5-8-Meter-Erweiterungen in mittelgroßen Zellen. Aktive Kupferkabel werden in Robotik- und Schleppkettenanwendungen eingesetzt, bei denen wiederholtes Biegen erforderlich ist.
Aktive Optische Kabel werden bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen. Sie ermöglichen die 10-Gbps-Übertragung über Distanzen, die passive Kupferkabel in elektromagnetisch anspruchsvollen Umgebungen nicht bedienen können. Alysium-Tech USB 3.2 Gen2-Kabel unterstützen Längen bis zu 100 Metern und verwenden USB VBus für die Stromversorgung, wodurch der Bedarf an einer externen Stromquelle entfällt. Die Produkte können einer Kamera über Distanzen bis zu 15 Metern 800 mA bei 5 V liefern. Der Markt für USB3 Vision Connectivity Components umfasst diese Produkte in chinesischen Halbleiter- und Flachbildschirm-Fertigungsstandorten mit langen Geräteabständen, während Hybrid-Optik-Strom-Kabel Kameras oberhalb der 4,5-W-USB-Bus-Grenze versorgen.
Nach Komponentenarchitektur: Passive Kupferkomponenten halten das Volumen, während aktive optische Komponenten Anwendungsfälle gewinnen
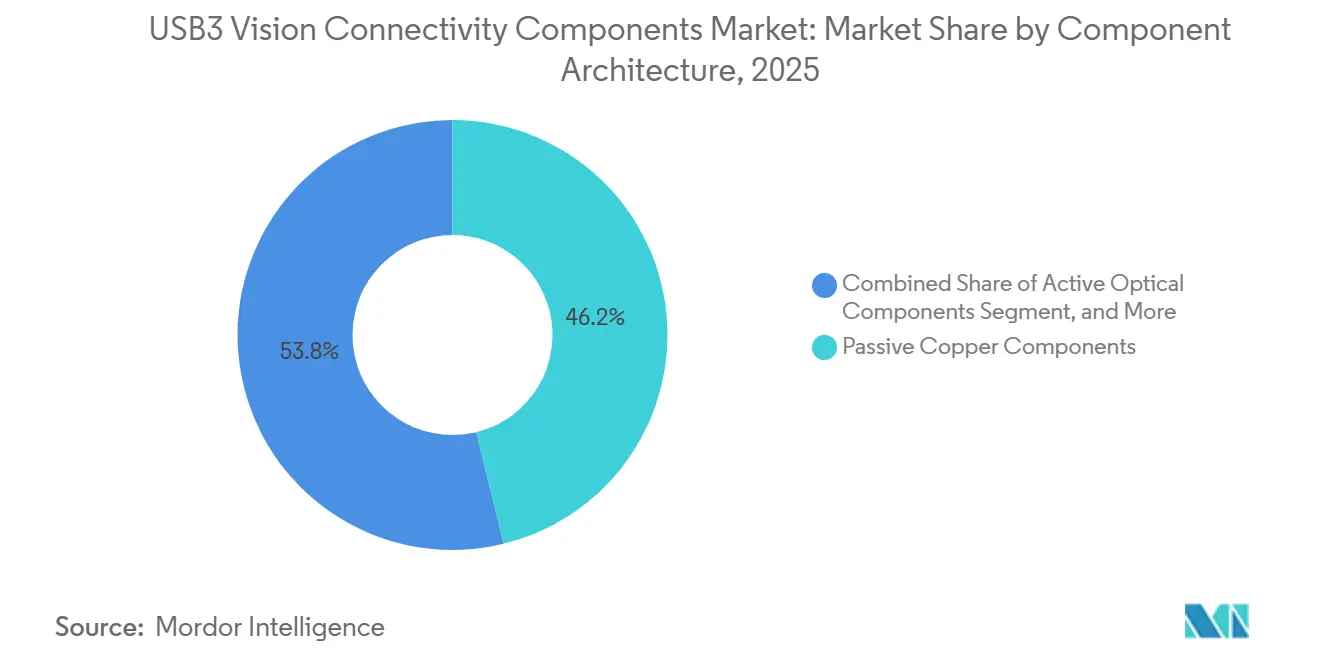
Passive Kupferkomponenten hielten im Jahr 2025 einen Umsatzanteil von 46,18 % bei der Komponentenarchitektur. Die Position ist mit niedrigeren Stückkosten, keinem Bedarf an Wärmemanagement und begrenzter Anfälligkeit für aktive Ausfälle in der kontinuierlichen Produktion verbunden. Dies macht passive Produkte im gesamten Markt für USB3 Vision Connectivity Components für erstmalige Maschinenbildgebungsinstallationen geeignet. Aktive Kupferkomponenten verwenden Signalkonditionierungs- und Retiming-Schaltkreise zur Unterstützung von 5-15-Meter-USB3.2-Gen2-Verbindungen. Infineons EZ-USB FX10 bietet eine Einfügedämpfungstoleranz von 28 dB und einen integrierten Augenmonitor für Verbindungsqualitäts-Feedback.
Aktive Optische Komponenten werden bis 2031 voraussichtlich mit einer CAGR von 10,86 % wachsen. Die Miniaturisierung optischer Transceiver und niedrigere Fasermontagekostenkosten verringern den Abstand zu aktiven Kupferoptionen. Auf der Vision China 2026 zeigten Lieferanten USB3.0-6-MP-Kameras in 29 × 29 × 29 mm-Formaten und Dual-Optik-Port-25-MP-Inspektionskameras. Für den Markt für USB3 Vision Connectivity Components deuteten die Ausstellungen auf eine breitere Nutzung optischer Topologien über die hochwertige Halbleiterinspektion hinaus hin. Hybrid-Kupfer-Faser-Komponenten kombinieren Kupfer-Stromlieferung mit Faser-Datenübertragung für Roboterarm-Bildgebungsköpfe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Halbleiteranwendungen stützen die führende Nachfrage und das Wachstum
Elektronik- und Halbleiterhersteller entfielen im Jahr 2025 auf 27,84 % des Endverbraucher-Umsatzes und werden bis 2031 voraussichtlich mit einer CAGR von 9,38 % wachsen. Im Markt für USB3 Vision Connectivity Components erfordern steigende Wafer- und Die-Inspektionsanforderungen regelmäßige Upgrades von Kabeln, Schnittstellen und SDKs innerhalb bestehender Produktionslinien. IDS setzte 2025 USB3 Vision uEye CP-Kameras in Micro-LED-Chip-Transfer- und HBM-Die-Bonding-Systemen ein. Diese Anwendungen erfordern Bildqualität und Latenzsteuerung für die Sub-Mikron-Ausrichtung. Automobil- und Mobilitätshersteller bildeten die zweitgrößte Endverbrauchergruppe für die Leiterplatten-, Batteriezellen- und Karosseriepanel-Inspektion.
Allgemeine Fertigungs- und Maschinenbau-OEMs, Gesundheits- und Biowissenschaftsinstitutionen sowie Forschungseinrichtungen und Universitäten bilden die nächste Nachfragegruppe. Fluoreszenzmikroskopie und Pathologie-Bildgebung verwenden USB3 Vision, wenn der Probendurchsatz wichtiger ist als die höchste Bandbreite. GenICam SFNC hilft Laboren, Kameras von mehreren Lieferanten zu integrieren. Systemintegratoren und Maschinenbildgebungs-OEMs beeinflussen Spezifikationen in vielen nachgelagerten Installationen, und ihre Angebotsanfragen können standardisierte und A3-zertifizierte Komponenten bevorzugen. Die USB3 Vision Connectivity Components-Branche ist auf Lieferanten angewiesen, die sowohl OEM-Designs als auch integratorgeführte Installationen bedienen.
Geografische Analyse
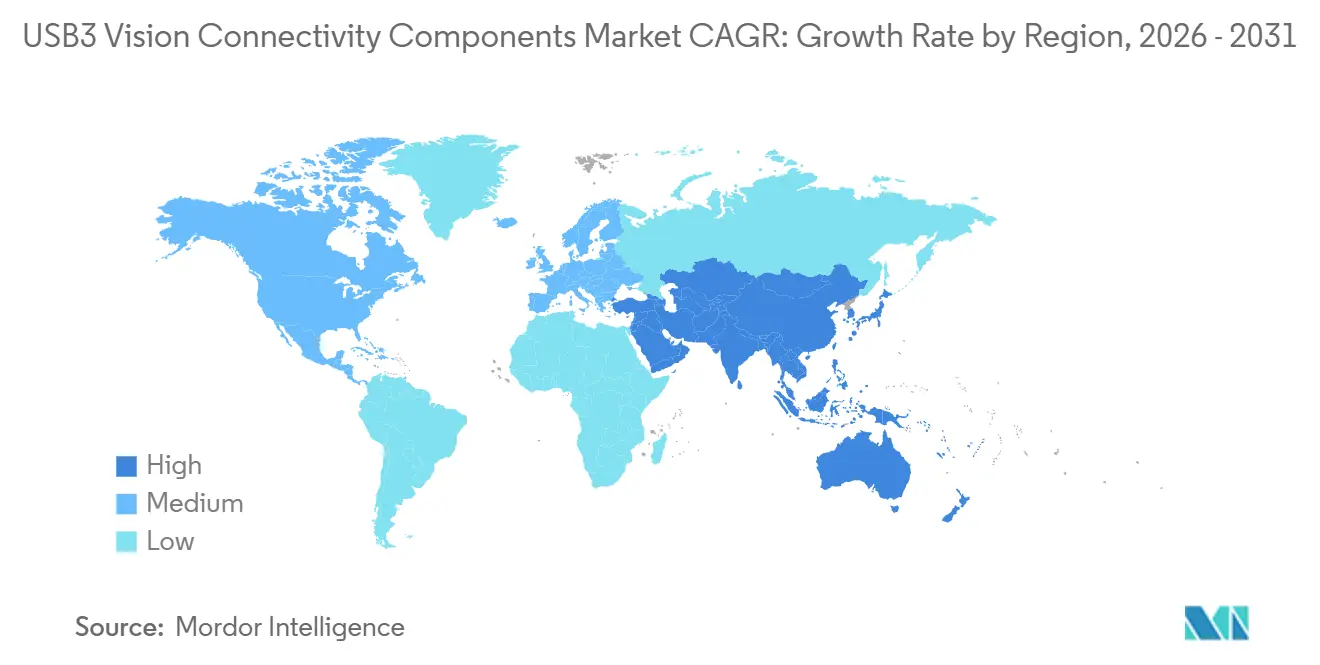
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 40,63 % am Markt für USB3 Vision Connectivity Components und wird bis 2031 voraussichtlich mit einer CAGR von 9,61 % wachsen. China ist der größte nationale Markt in der Region, wobei Leiterplatten- und Halbleiter-Inspektionslinien in Guangdong, Jiangsu und Zhejiang eine erhebliche installierte Basis bilden. Industrielle Automatisierungsprogramme und fortschrittliche Verpackungsfabriken unterstützen die Ersatznachfrage nach Kabeln, Steckverbindern und Host-Schnittstellenkarten. Japan und Südkorea bleiben Technologiezentren für die präzise Halbleiterinspektion, wo Omron Sentech, Toshiba Teli und Vieworks Präzisionskameras liefern. Lokale Systemintegratoren fordern zunehmend A3-zertifizierte Konnektivitätsprodukte.
Indien und Südostasien, einschließlich Thailand, Vietnam und Malaysia, sind wichtige Expansionsbereiche im asiatisch-pazifischen Raum. Greenfield-SMT-Linieninstallationen steigern die Nachfrage nach USB3 Vision Connectivity Components und treiben die Nachfrage nach USB3 Vision-Kabeln und Hubs an, da sich die Produktion von der Küstenregion Chinas diversifiziert. Nordamerika und Europa bilden den nächsten Nachfragecluster und verwenden einen höheren Anteil an aktiven optischen und hybriden Kabeldesigns als der asiatisch-pazifische Raum. Halbleiter-Kapitalausrüstungs-OEMs, Biowissenschaftsnutzer und Forschungseinrichtungen stützen die nordamerikanische Nachfrage. Teledyne Spinnaker und IDS peak SDKs reduzieren den Softwareintegrationsaufwand in diesen Anwendungen.
Europas Maschinenbildgebungsbasis ist in Deutschland konzentriert und bevorzugt kompakte eingebettete Inspektionszellen, in denen Basler pylon in OEM-Designs verwendet wird und Lieferanten 3M-10-Gbps-Kabelbaugruppen vertreiben. Der Markt für USB3 Vision Connectivity Components wird auch davon betroffen sein, wenn der EU Cyber Resilience Act ab Dezember 2027 anwendbar wird, was die Nachfrage nach softwaresignierten SDKs unterstützen wird. Südamerika, der Nahe Osten und Afrika bleiben Märkte in einem frühen Stadium, die hauptsächlich passive Kupferkabel über Systemintegratorkanäle aufnehmen. Brasilien ist das primäre südamerikanische Nachfragezentrum, während die Vereinigten Arabischen Emirate und Saudi-Arabien eine Smart-Factory-Infrastruktur entwickeln und Südafrika ein Einstiegspunkt für Kamerasysteme in Afrika ist.

Wettbewerbslandschaft
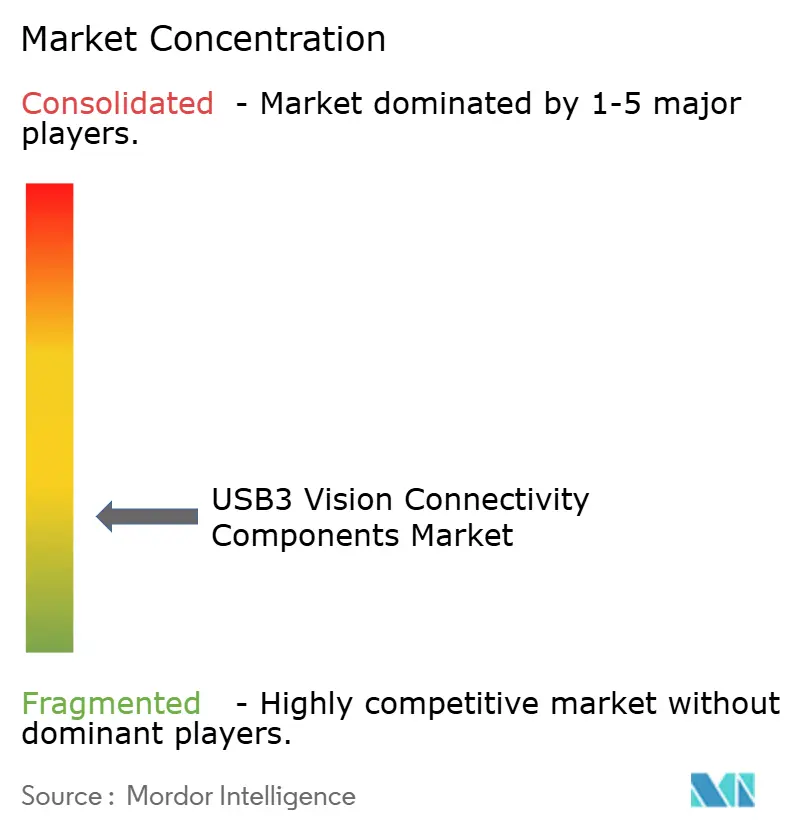
Der Markt für USB3 Vision Connectivity Components ist über seine Produktgruppen hinweg fragmentiert. Kabel- und Steckverbinderlieferanten konkurrieren auf der Grundlage von Zertifizierung, industrieller Langlebigkeit und unterstützter Kabellänge. IP-Kern- und SDK-Lieferanten konkurrieren auf der Grundlage von Software-Reife und Ökosystem-Unterstützung. 3M und Alysium-Tech liefern industrielle Kabelfamilien, die für USB3.2 Gen1- und Gen2-Geschwindigkeiten validiert sind, während Zhaolong Interconnect Technology und COMOSS Electronic an der Hochvolumen-Kabelbaugruppen-Versorgung im asiatisch-pazifischen Raum teilnehmen. Kein Lieferant kontrolliert Hardware und Software in allen Produktkategorien.
Lattice Semiconductor aktualisierte das CrossLinkU-NX USB3 Vision-Referenzdesign im Februar und Juni 2026. Sein gehärtetes USB 3.2 PHY und die RISC-V-Integration bieten eine differenzierte Option für eingebettete Kameramodule. Sensor to Image GmbH und MACNICA verfolgen kundenspezifische U3V-IP-Lizenzierung für Kameramodulanwendungen. Hybrid-Kupfer-Faser-Produkte für Roboterarm-Kameras und Trigger-Hubs für die Kamerasynchronisation bieten Chancen. Im Markt für USB3 Vision Connectivity Components können SDK-Lieferanten einen Vorteil erlangen, indem sie die GenDC-Pipeline früh im Produktzyklus unterstützen.
Teledyne Technologies gab im August 2026 eine Vereinbarung zur Übernahme von Varex Imaging Corporation für 1,1 Milliarden USD bekannt, was das Bildgebungskomponenten-Portfolio erweitert und möglicherweise die künftige Integration mit USB3 Vision-kompatiblen Frame-Grabbern unterstützt. Allied Vision konsolidierte im Januar 2026 5 Maschinenbildgebungsmarken unter seinem Namen und schuf ein einheitliches Angebot, das Kameras, Frame-Grabber, IP-Kerne und Software unter 1 SDK abdeckt. 3M führte im Juli 2026 die 1U30P-TC-Serie für Festinstallations-Inspektionssysteme ein, die eine 10-Gbps-Übertragung benötigen. Diese Maßnahmen zeigen, dass der Wettbewerb im Markt für USB3 Vision Connectivity Components auf breiterer Produktabdeckung, eingebetteten Designs und leistungsstärkeren Kabelbaugruppen basiert.
Marktführer in der USB3 Vision Connectivity Components-Branche
-
Basler AG
-
Teledyne Technologies Incorporated
-
3M Company
-
Pleora Technologies Inc.
-
Euresys S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Allied Vision brachte die Alecs VSWIR Smart Camera auf den Markt und integrierte Edge-KI-Fähigkeiten direkt in eine Infrarot-Inspektionsplattform. Die Markteinführung war die erste Anwendung der einheitlichen Hardware-Software-Architektur der neu konsolidierten Allied Vision-Marke für Smart-Camera-Installationen.
- August 2026: Teledyne Technologies Incorporated gab eine endgültige Vereinbarung zur Übernahme von Varex Imaging Corporation für 1,1 Milliarden USD bekannt, was das Bildgebungskomponenten-Portfolio von Teledyne erweitert und seine Position in den Märkten für Hochenergie- und fortschrittliche Industrieinspektion stärkt.
- Juni 2026: Lattice Semiconductor veröffentlichte ein aktualisiertes CrossLinkU-NX USB3 Vision-Referenzdesign-Bitstrom, das FPGA-basierten USB3 Vision-Transport mit 3,4 Gbps mit GenICam-konformem XML, Multi-Format-Videounterstützung und Hardware-Trigger-Fähigkeiten für eingebettete Inspektionsanwendungen bietet.
- Juni 2026: 3M Company brachte die USB3 Vision Industrial Camera Cable Assembly 1U30P-TC-Serie auf den Markt und liefert zuverlässige 10-Gbps-USB3.2-Gen2-Datenübertragung über Standard-A-zu-Typ-C-Verbindungen bei Distanzen bis zu 5 Metern, speziell entwickelt für Festinstallations-Hochdurchsatz-Industrieinspektionsumgebungen.


Globaler Berichtsumfang für den Markt für USB3 Vision Connectivity Components
USB3 Vision Connectivity Components beziehen sich auf die spezialisierte Hardware- und Software-Infrastruktur, die zur Implementierung des USB3 Vision-Standards erforderlich ist und eine Hochgeschwindigkeits-Plug-and-Play-Datenübertragung zwischen Industriekameras und Host-Systemen ermöglicht, während robuste Signalintegrität, Stromlieferung und Interoperabilität in Maschinenbildgebungsanwendungen gewährleistet werden.
Der Bericht zum Markt für USB3 Vision Connectivity Components ist segmentiert nach Produkttyp (USB3 Vision Kabel und Kabelbaugruppen, USB3 Vision Steckverbinder und Buchsen, USB3 Vision Hubs und Host-Schnittstellenkarten, USB3 Vision Externe Frame-Grabber, Eingebettete USB3 Vision Video-Schnittstellen und IP-Kerne sowie USB3 Vision Software, SDKs und Treiber), Kabeltechnologie (Twisted-Pair-Kupferkabel, Twinax-Kupferkabel, Aktive Kupferkabel, Aktive Optische Kabel und Hybrid-Optik-Strom-Kabel), Komponentenarchitektur (Passive Kupferkomponenten, Aktive Kupferkomponenten, Aktive Optische Komponenten und Hybrid-Kupfer-Faser-Komponenten), Endverbraucherbranche (Automobil- und Mobilitätshersteller, Elektronik- und Halbleiterhersteller, Allgemeine Fertigungs- und Maschinenbau-OEMs, Gesundheits- und Biowissenschaftsinstitutionen, Forschungseinrichtungen und Universitäten, Systemintegratoren und Maschinenbildgebungs-OEMs sowie Sonstige Endverbraucherbranchen) und Geographie (Nordamerika, Südamerika, Europa, Asiatisch-Pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| USB3 Vision Kabel und Kabelbaugruppen |
| USB3 Vision Steckverbinder und Buchsen |
| USB3 Vision Hubs und Host-Schnittstellenkarten |
| USB3 Vision Externe Frame-Grabber |
| Eingebettete USB3 Vision Video-Schnittstellen und IP-Kerne |
| USB3 Vision Software, SDKs und Treiber |
| Twisted-Pair-Kupferkabel |
| Twinax-Kupferkabel |
| Aktive Kupferkabel |
| Aktive Optische Kabel |
| Hybrid-Optik-Strom-Kabel |
| Passive Kupferkomponenten |
| Aktive Kupferkomponenten |
| Aktive Optische Komponenten |
| Hybrid-Kupfer-Faser-Komponenten |
| Automobil- und Mobilitätshersteller |
| Elektronik- und Halbleiterhersteller |
| Allgemeine Fertigungs- und Maschinenbau-OEMs |
| Gesundheits- und Biowissenschaftsinstitutionen |
| Forschungseinrichtungen und Universitäten |
| Systemintegratoren und Maschinenbildgebungs-OEMs |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | USB3 Vision Kabel und Kabelbaugruppen | ||
| USB3 Vision Steckverbinder und Buchsen | |||
| USB3 Vision Hubs und Host-Schnittstellenkarten | |||
| USB3 Vision Externe Frame-Grabber | |||
| Eingebettete USB3 Vision Video-Schnittstellen und IP-Kerne | |||
| USB3 Vision Software, SDKs und Treiber | |||
| Nach Kabeltechnologie | Twisted-Pair-Kupferkabel | ||
| Twinax-Kupferkabel | |||
| Aktive Kupferkabel | |||
| Aktive Optische Kabel | |||
| Hybrid-Optik-Strom-Kabel | |||
| Nach Komponentenarchitektur | Passive Kupferkomponenten | ||
| Aktive Kupferkomponenten | |||
| Aktive Optische Komponenten | |||
| Hybrid-Kupfer-Faser-Komponenten | |||
| Nach Endverbraucherbranche | Automobil- und Mobilitätshersteller | ||
| Elektronik- und Halbleiterhersteller | |||
| Allgemeine Fertigungs- und Maschinenbau-OEMs | |||
| Gesundheits- und Biowissenschaftsinstitutionen | |||
| Forschungseinrichtungen und Universitäten | |||
| Systemintegratoren und Maschinenbildgebungs-OEMs | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geographie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für USB3 Vision Connectivity Components?
Der Markt für USB3 Vision Connectivity Components betrug im Jahr 2026 648,74 Millionen USD und wird bis 2031 voraussichtlich 937,05 Millionen USD bei einer CAGR von 7,63 % erreichen.
Welche Produkte führen die Nachfrage bei USB3 Vision Connectivity Components an?
USB3 Vision Kabel und Kabelbaugruppen führten den Produkttyp-Umsatz mit einem Anteil von 43,27 % im Jahr 2025 an.
Welche Kabeltechnologie wird voraussichtlich am schnellsten wachsen?
Aktive Optische Kabel werden bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen, da sie längere 10-Gbps-Verbindungen in Umgebungen mit hohen Interferenzen unterstützen.
Welche Endverbraucher erzeugen die größte Nachfrage nach diesen Komponenten?
Elektronik- und Halbleiterhersteller hielten im Jahr 2025 einen Anteil von 27,84 % am Endverbraucher-Umsatz und werden bis 2031 voraussichtlich mit einer CAGR von 9,38 % wachsen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 40,63 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,61 % wachsen.
Was schränkt die Einführung von USB3 Vision in größeren Inspektionszellen ein?
Distanzgrenzen passiver Kabel, Bus-Leistungsbeschränkungen und Host-Qualifizierungsanforderungen können GigE Vision, CoaXPress oder Camera Link HS in größeren Installationen begünstigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

