
Taille et part du marché des assemblages de câbles pour vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 390.89 Millions de dollars américains |
| Taille du Marché (2031) | 591.33 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des assemblages de câbles pour vision industrielle par Mordor Intelligence
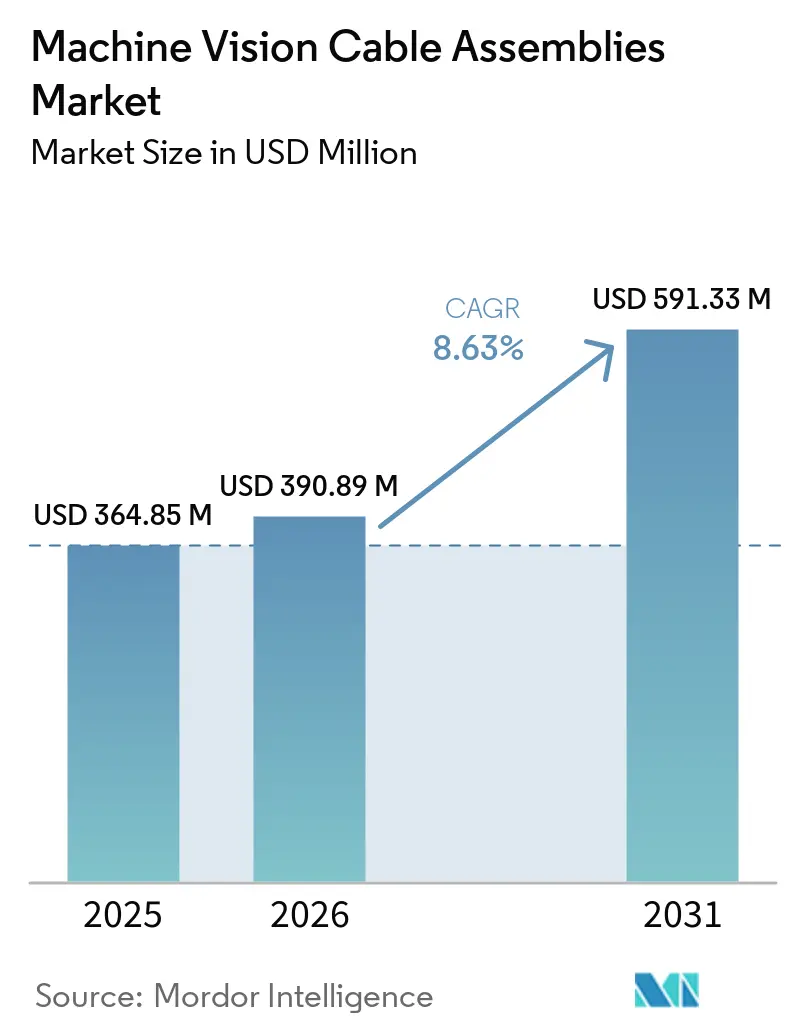
La taille du marché des assemblages de câbles pour vision industrielle devrait s'étendre de 364,85 millions USD en 2025 à 390,89 millions USD en 2026, puis à 591,33 millions USD d'ici 2031, enregistrant un CAGR de 8,63 % entre 2026 et 2031. Les interfaces d'imagerie plus rapides, l'utilisation plus large de la robotique et les projets d'automatisation des usines dans les installations des secteurs des semi-conducteurs, de la logistique et de l'automobile façonnent le marché des assemblages de câbles pour vision industrielle. La finalisation de CoaXPress v3.0 est attendue en 2026, avec des liaisons à 25 Gbps sur cuivre coaxial et fibre optique, ce qui relève les exigences de performance pour les nouveaux achats de câbles. Ce changement peut inciter à des décisions de remplacement, car de nombreux assemblages installés n'ont pas été conçus pour répondre aux nouvelles exigences d'atténuation. Les fournisseurs disposant de certifications d'interface, d'une capacité de conception personnalisée et d'un accès fiable aux blindages et aux conducteurs haute flexibilité sont mieux positionnés pour servir ces projets. Les installations existantes peuvent retarder les mises à niveau, car le remplacement des cartes d'acquisition d'images, la validation des logiciels et la qualification des processus peuvent coûter plus cher que le matériel de caméra lui-même, même si ces travaux restent une source future de demande.
Principaux enseignements du rapport
- Par type d'interface, GigE Vision et 10 GigE Vision détenaient 34,81 % de la part du marché des assemblages de câbles pour vision industrielle en 2025, tandis que CoaXPress devrait se développer à un CAGR de 11,27 % jusqu'en 2031.
- Par support de câble, les assemblages de câbles en cuivre détenaient une part de 38,57 % en 2025, tandis que les assemblages de câbles à fibre optique devraient se développer à un CAGR de 11,73 % jusqu'en 2031.
- Par construction de câble, les assemblages de câbles haute flexibilité détenaient 31,46 % de la part du marché des assemblages de câbles pour vision industrielle en 2025, tandis que les assemblages robotiques résistants à la torsion devraient se développer à un CAGR de 10,83 % jusqu'en 2031.
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique détenaient une part de 23,68 % en 2025, tandis que la logistique, l'emballage et le transport devraient se développer à un CAGR de 10,97 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 38,93 % du marché des assemblages de câbles pour vision industrielle en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des assemblages de câbles pour vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des interfaces de vision industrielle à haute vitesse | +2.8% | Mondial, concentré en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Adoption de l'inspection automatisée et des usines intelligentes | +2.0% | Mondial, plus fort en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Déploiements d'imagerie multi-caméras et haute résolution | +1.5% | Mondial, porté par les usines de semi-conducteurs et les grandes installations logistiques | Moyen terme (2-4 ans) |
| Demande de câblage robotique haute flexibilité | +1.0% | Mondial, concentré dans la fabrication automobile et électronique | Court terme (≤ 2 ans) |
| Demande de modernisation à haute densité d'interfaces sur les lignes existantes | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Liaisons optiques et hybrides longue portée pour la vision | +0.5% | Mondial, particulièrement dans les installations à grande superficie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des interfaces de vision industrielle à haute vitesse
Le comité CoaXPress a déclaré en juillet 2026 que la version v3.0 devrait prendre en charge 25 Gbps sur cuivre coaxial et fibre, inclure CoaXPress over Fiber, et ajouter la correction d'erreurs en aval pour les chemins optiques.[1]Comité CoaXPress, "Feuille de route CoaXPress - État en juillet 2026," Comité CoaXPress, coaxpress.com Une configuration à 4 câbles CXP-12 peut maintenir 50 Gbps de bande passante agrégée pour une inspection haute résolution exigeante. Cette exigence peut disqualifier les assemblages installés qui ne répondent pas aux profils d'atténuation à 25 Gbps. La certification JIIA CXP-001 est une exigence clé pour les assemblages spécifiés dans le nouvel environnement CoaXPress. Le marché des assemblages de câbles pour vision industrielle dispose donc d'une fenêtre de remplacement plus étroite qu'une mise à niveau de produit classique, car les exigences de certification et de performance évoluent simultanément. Les assembleurs qui travaillent déjà dans le cadre des normes JIIA peuvent bénéficier d'un avantage pendant que les autres fournisseurs achèvent leur qualification.[2] Association japonaise de l'imagerie industrielle, "CoaXPress Over Fiber v1.1 - CXPR-008-2023," Association japonaise de l'imagerie industrielle, jiia.org
Croissance de l'inspection automatisée et des usines intelligentes
Cognex a déclaré en mai 2026 que plus de 100 fabricants sont passés de projets pilotes de vision par intelligence artificielle sur une seule ligne à des déploiements multi-sites au cours de la période bêta de OneVision. Un déploiement sur plusieurs lignes augmente le nombre de connexions de caméras, de câbles de déclenchement et d'assemblages d'interfaces par rapport à une installation unique. Le marché des assemblages de câbles pour vision industrielle bénéficie lorsque les programmes d'inspection passent des systèmes pilotes aux équipements standard dans les installations. Les systèmes d'usine connectés augmentent également l'importance des spécifications de câbles et des performances documentées. Ces exigences peuvent favoriser les assembleurs spécialisés par rapport aux fournisseurs de câbles industriels généraux. L'effet ne se limite pas à la commande initiale ; le remplacement, l'extension de ligne et la maintenance peuvent se poursuivre après le premier déploiement.
Déploiements croissants d'imagerie multi-caméras et haute résolution
Les systèmes d'inspection haute résolution nécessitent une intégrité de signal constante lorsque plusieurs caméras fonctionnent simultanément. Un réseau CoaXPress CXP-12 à 4 caméras peut maintenir 50 Gbps de bande passante agrégée en aval, faisant de l'interconnexion une décision d'ingénierie centrale. Intel RealSense a présenté un portefeuille de caméras de profondeur GMSL à Hannover Messe 2026, prenant en charge jusqu'à 8 caméras synchronisées sur une infrastructure de câble unique avec des connecteurs FAKRA. Ces architectures s'étendent des applications automobiles à la robotique industrielle et à l'automatisation des entrepôts. Chaque groupe de caméras synchronisées nécessite des assemblages capables de prendre en charge le déclenchement sensible à la synchronisation. Cela augmente le contenu en câbles par système de vision installé, même lorsque le nombre de caméras n'augmente pas au même rythme.
Demande croissante de câblage robotique haute flexibilité
Les caméras montées sur robot nécessitent des assemblages capables de résister à des flexions et torsions répétées à des rayons serrés. Nortech Systems indique que les conceptions de câbles pour vision industrielle doivent répondre aux exigences mécaniques des applications en mouvement.[3]Nortech Systems Incorporated, "Technologies de vision industrielle et optiques," Nortech Systems, nortechsys.com Les assemblages haute flexibilité et résistants à la torsion peuvent atteindre une valeur plus élevée que les câbles statiques, car ils utilisent des conducteurs et des blindages spécialisés. Un dépôt OMPI de 2025 décrivait des systèmes robotiques collaboratifs pour l'assemblage de câbles flexibles et de connecteurs. Ce dépôt reflète le lien croissant entre les robots collaboratifs et la production d'interconnexions flexibles. Le marché des assemblages de câbles pour vision industrielle bénéficie des installations de caméras sur poignet dans les secteurs automobile, électronique, aérospatial et de la fabrication générale. Ces utilisations nécessitent une conception de câble plus exigeante que les cellules d'inspection à caméra fixe.[4]Organisation mondiale de la propriété intellectuelle, "WO/2025/127806 - Système d'assemblage pour l'assemblage de câbles flexibles et de connecteurs à l'aide de robots collaboratifs," Organisation mondiale de la propriété intellectuelle, wipo.int
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de migration depuis le câblage existant | -1.8% | Mondial, avec la charge la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Compromis entre bande passante, distance, interférences électromagnétiques et durée de vie en flexion | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Charge de qualification et de conformité des câbles | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Standardisation limitée de l'écosystème | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de migration depuis le câblage existant
Une ligne de production passant de Camera Link à CoaXPress peut nécessiter de nouvelles cartes d'acquisition d'images, des assemblages de câbles et une validation logicielle. Les cartes d'acquisition PCIe peuvent coûter entre 3 000 et 8 000 USD par emplacement, rendant la conversion difficile pour les petits fabricants. Les utilisateurs du secteur automobile et des dispositifs médicaux peuvent également avoir besoin d'une requalification des processus selon IATF 16949 ou FDA 21 CFR Part 820. Les cellules existantes peuvent révéler des contraintes de conduits, des problèmes de micrologiciel de contrôleur ou une gestion inadéquate des câbles après le début du projet. Ces conditions sont plus fréquentes en Amérique du Nord et en Europe, où la base installée de Camera Link est significative. Le résultat est généralement un report de la demande plutôt qu'une annulation définitive, les mises à niveau étant décalées vers une période d'achat ultérieure.
Compromis entre bande passante, distance, interférences électromagnétiques et durée de vie en flexion
Aucun support de câble ne répond simultanément aux exigences de bande passante, de portée, d'interférences électromagnétiques et de durée de vie en flexion. Le CoaXPress sur cuivre est limité à 40 m aux vitesses CXP-12, tandis que la fibre peut s'étendre beaucoup plus loin et évite les interférences électromagnétiques. La fibre nécessite également des composants optiques actifs et des conducteurs d'alimentation séparés dans de nombreuses installations de caméras. Les conceptions haute flexibilité prennent en charge le mouvement, mais reposent sur des blindages spécialisés et des conducteurs à brins fins, ce qui augmente les coûts et contraint l'approvisionnement. Les utilisateurs finaux ont souvent besoin de listes de fournisseurs approuvés parallèles pour différents types de câbles. Ces travaux de qualification répétés peuvent retarder les décisions de projet et augmenter les coûts de possession au-delà du prix unitaire du câble.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'interface : GigE Vision domine la demande installée, tandis que CoaXPress progresse
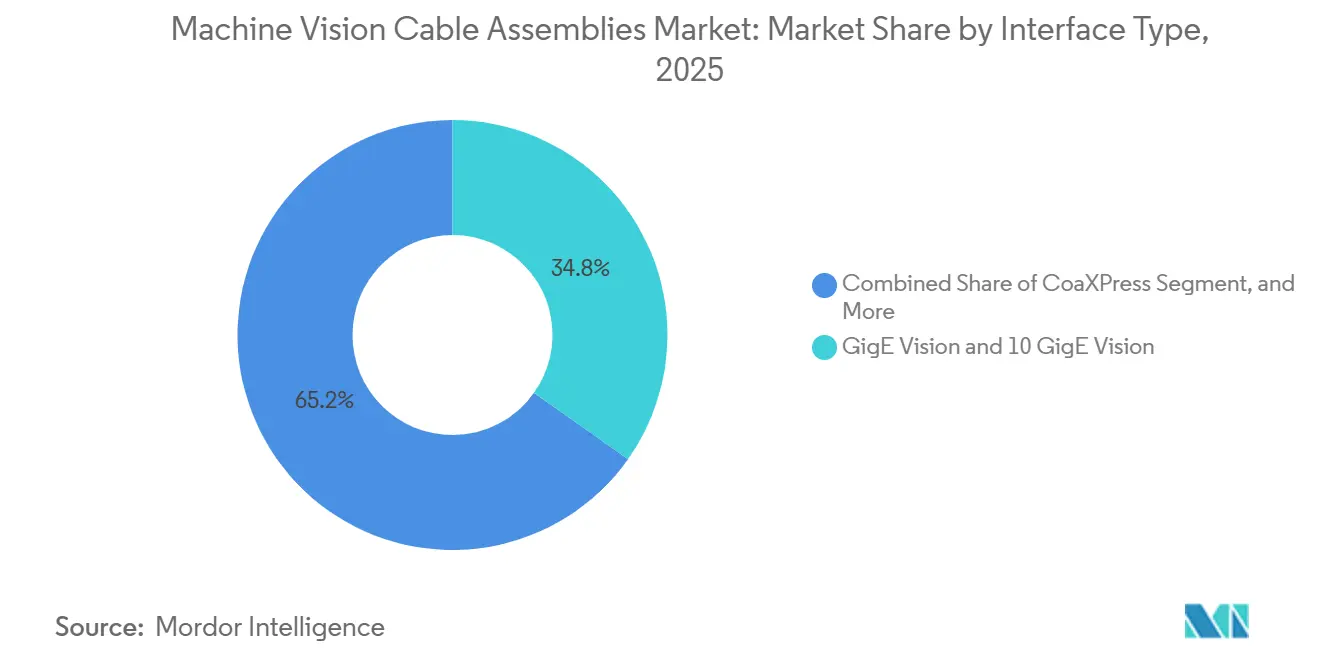
GigE Vision et 10 GigE Vision représentaient la plus grande part par type d'interface, à 34,81 % en 2025. L'infrastructure Ethernet installée prend en charge des points d'inspection supplémentaires sans remplacement complet du réseau. Camera Link et Camera Link HS restent pertinents pour la métrologie des plaquettes et l'inspection continue des bandes. USB3 Vision sert les déploiements compacts et sensibles aux coûts. Les interfaces existantes créent encore une demande de remplacement là où un changement complet de système manque d'un avantage économique clair.
CoaXPress devrait se développer à un CAGR de 11,27 % de 2026 à 2031 dans le secteur des assemblages de câbles pour vision industrielle. Il prend en charge les tâches à haute résolution en mégapixels qui s'éloignent des configurations Camera Link à plusieurs câbles. Basler identifie CoaXPress comme une interface de caméra industrielle avec des taux de transfert élevés et des connexions stables. CoaXPress over Fiber peut prendre en charge les applications longue portée et multi-caméras dans le cadre de la version v3.0. La conformité JIIA oriente la demande vers des fournisseurs certifiés sur le marché des assemblages de câbles pour vision industrielle.


Par support de câble : la demande de fibre optique reflète les limites du cuivre
Les assemblages de câbles en cuivre ont dominé le support de câble avec une part de 38,57 % en 2025. Leur position reflète la capacité de fourniture d'énergie et la compatibilité avec les installations GigE Vision et Camera Link. Les assemblages coaxiaux servent les systèmes CoaXPress nécessitant un transfert d'images à haute vitesse. Les produits hybrides associent la transmission de données par fibre à la fourniture d'énergie par cuivre. L'utilisation d'options en cuivre, coaxiales, hybrides et en fibre reflète une transition technologique progressive.
Les assemblages à fibre optique devraient se développer à un CAGR de 11,73 % de 2026 à 2031. La norme JIIA CoaXPress over Fiber v1.1 prend en charge 40 Gbps sur un seul émetteur-récepteur QSFP+ jusqu'à 120 km, contre 40 m sur cuivre. La fibre évite les interférences électromagnétiques des moteurs et des variateurs de fréquence. Nortech Systems a lancé sa plateforme Power over Fiber en avril 2026 pour les applications de caméras, d'actionneurs et de capteurs. Le marché des assemblages de câbles pour vision industrielle peut donc voir la demande d'assemblages de câbles optiques et hybrides augmenter dans les installations haute performance.
Par construction de câble : les assemblages haute flexibilité servent les systèmes robotiques
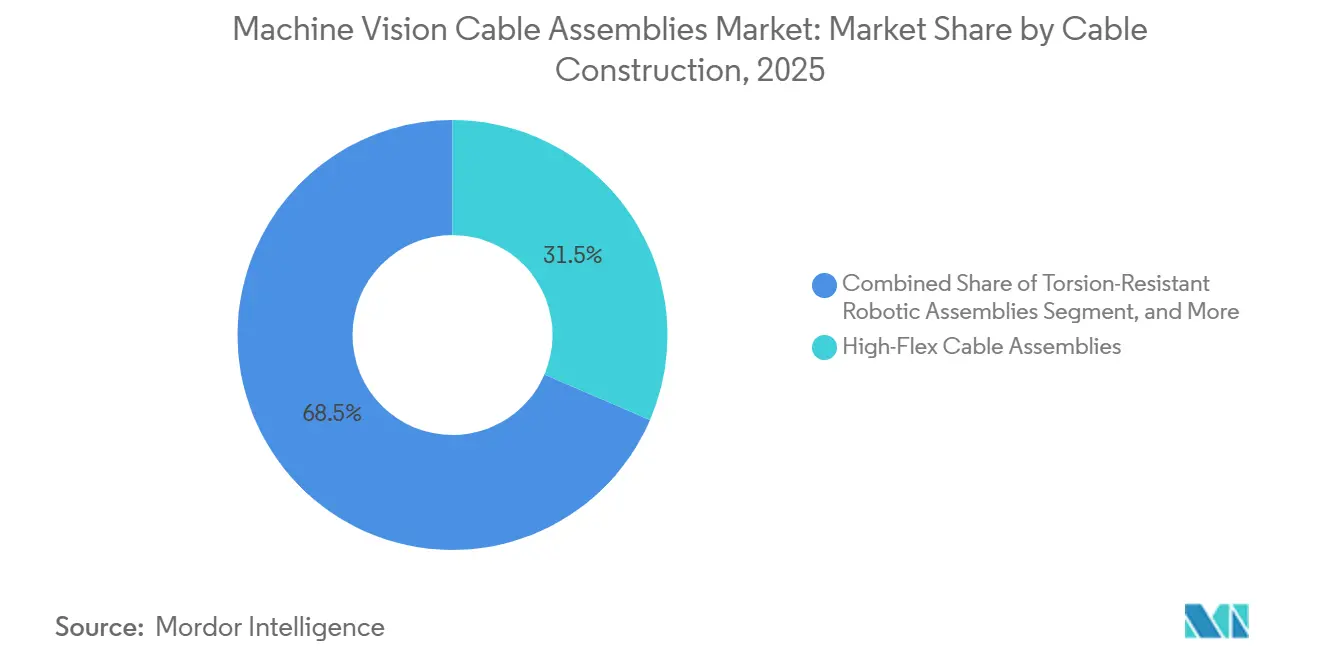
Les assemblages de câbles haute flexibilité représentaient 31,46 % de la part globale en 2025. Les robots collaboratifs et les bras articulés nécessitent des câbles capables de résister à des flexions répétées à des rayons serrés. Les assemblages statiques conviennent aux cellules de caméras fixes, aux réseaux aériens et aux portiques de contrôle qualité. Les produits à flexion continue sont utilisés avec des caméras suivant des convoyeurs et des systèmes à portique. Les conceptions blindées prennent en charge les applications de lavage, d'exposition chimique et extérieures.
Les assemblages robotiques résistants à la torsion devraient se développer à un CAGR de 10,83 % de 2026 à 2031. Leur utilisation est liée aux robots à 6 axes et aux installations de robots collaboratifs dans les usines automobiles et électroniques. Les systèmes de caméras sur poignet imposent simultanément des contraintes de flexion et de torsion. Un dépôt OMPI de 2025 décrivait des systèmes robotiques collaboratifs pour l'assemblage de câbles flexibles et de connecteurs. Le marché des assemblages de câbles pour vision industrielle récompense les conceptions qui restent fiables lors de mouvements continus.
Par secteur d'utilisation final : les semi-conducteurs et l'électronique en tête, tandis que la logistique se développe
Les semi-conducteurs et l'électronique détenaient la plus grande part par secteur d'utilisation final, à 23,68 % en 2025. La logique avancée, la fabrication 3D NAND et HBM utilisent l'inspection par vision industrielle à plusieurs étapes de la production. Onto Innovation a lancé le système d'inspection Dragonfly G5 en mars 2026, avec une détection de défauts jusqu'à 150 nm. La demande automobile comprend l'inspection des circuits imprimés ADAS et la vérification des batteries de véhicules électriques. Les applications de dispositifs médicaux utilisent des conceptions de câbles blindés et adaptés aux salles blanches.
La logistique, l'emballage et le transport devraient se développer à un CAGR de 10,97 % de 2026 à 2031. Kargo a déployé la réception automatisée dans l'entrepôt de Lineage à Decatur en août 2026 et a traité plus de 64 000 réceptions en 6 mois. Les réseaux multi-caméras scannent les colis à des vitesses de convoyeur supérieures à 2 m/s. Ces systèmes nécessitent un blindage et une résistance aux vibrations dans les emplacements à forte densité de moteurs. Le marché des assemblages de câbles pour vision industrielle peut bénéficier d'une automatisation plus large des entrepôts.
Analyse géographique
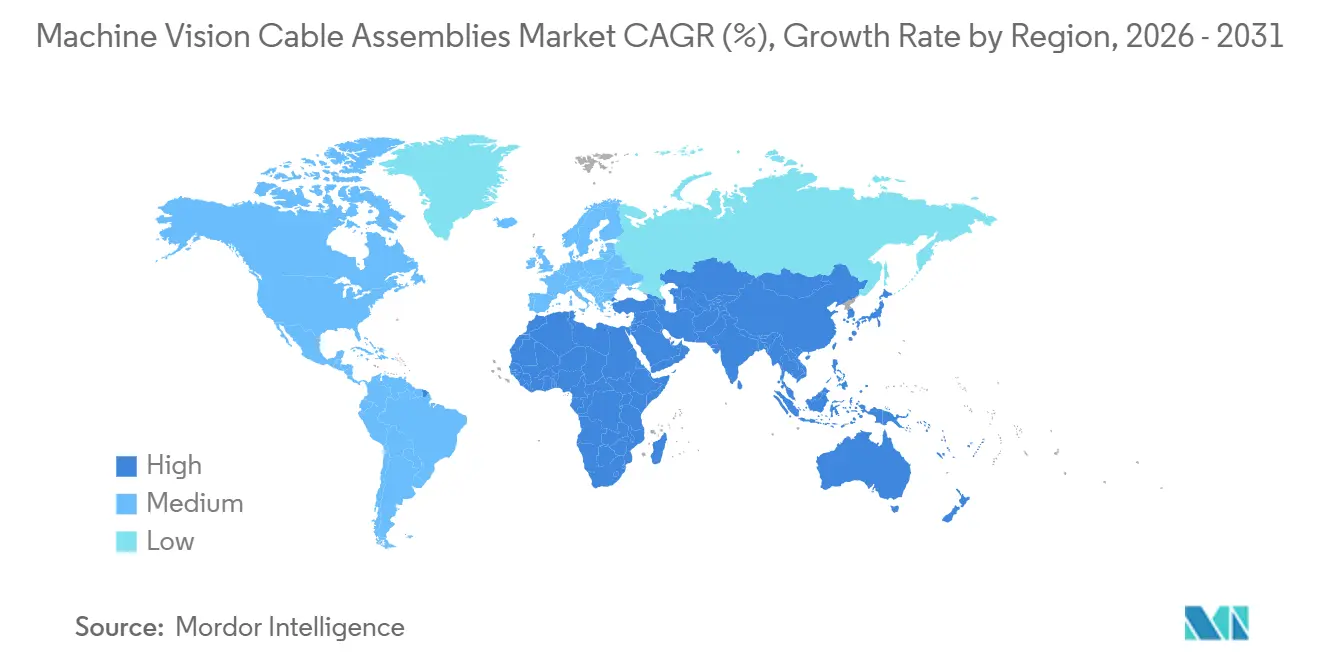
L'Asie-Pacifique représentait 38,93 % de la part du marché des assemblages de câbles pour vision industrielle en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031. Le delta du Yangtsé en Chine soutient l'assemblage de batteries de véhicules électriques et le conditionnement en aval des semi-conducteurs. La Corée du Sud et Taïwan utilisent des produits CoaXPress à haute bande passante et GigE multi-caméras dans l'inspection en amont des semi-conducteurs. Les incitations du Japon et les normes de fabrication intelligente de la Chine peuvent raccourcir les délais d'adoption. L'Inde ajoute de la demande grâce à l'inspection des écrans de smartphones et à l'assemblage de modules de véhicules électriques.
L'Europe est le deuxième marché régional, soutenu par la production automobile et de machines-outils allemande. Les programmes de numérisation, les contraintes de main-d'œuvre et les besoins de réduction des rebuts stimulent l'adoption de l'automatisation de l'inspection. Le réseau de fournisseurs allemand stimule la demande d'assemblages CoaXPress et haute flexibilité dans l'inspection des batteries de véhicules électriques et des circuits imprimés ADAS. La VDMA a déclaré que le chiffre d'affaires de l'automatisation allemande devrait diminuer de 5 % pour atteindre 14,1 milliards EUR (15,8 milliards USD) en 2026. L'Italie, la France, le Royaume-Uni et l'Espagne ajoutent de la demande provenant des machines pharmaceutiques, de la transformation alimentaire et du tri logistique.
L'Amérique du Nord dispose d'une base mature où les mises à niveau d'interfaces l'emportent sur les nouvelles installations. Les États-Unis accueillent des équipementiers dont les spécifications d'approvisionnement influencent les exigences en matière de câbles dans toute la chaîne d'approvisionnement. Le Canada et le Mexique soutiennent la production automobile avec des pratiques d'inspection conformes à IATF 16949. L'Amérique du Sud se concentre sur l'inspection des machines automobiles et agricoles brésiliennes, tandis que le Moyen-Orient et l'Afrique sont des opportunités en phase initiale dans l'inspection des aliments transformés et des matériaux de construction.

Paysage concurrentiel
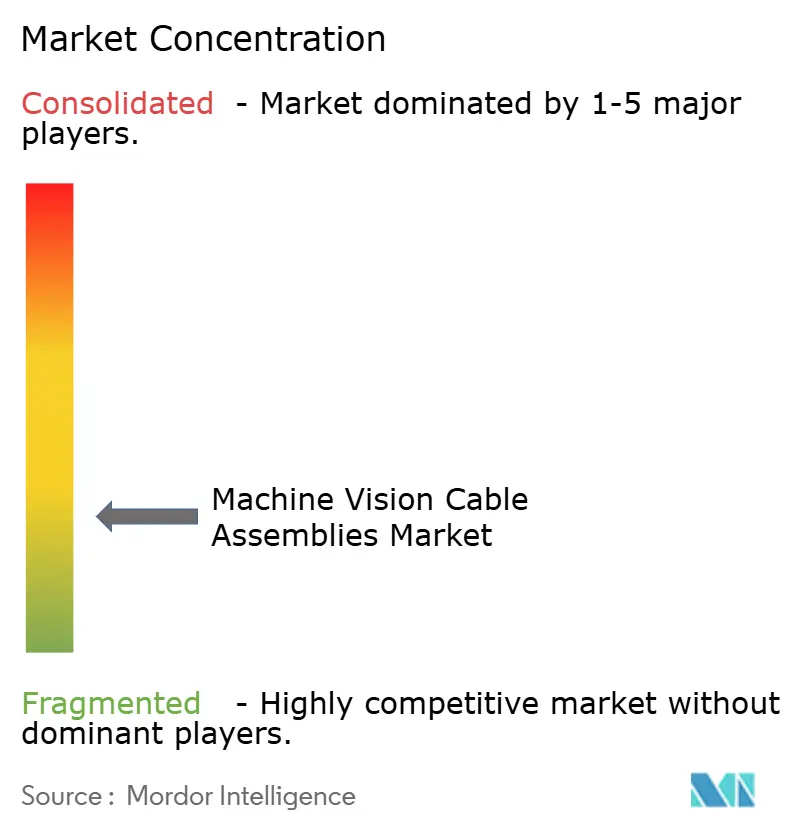
Le marché des assemblages de câbles pour vision industrielle est fragmenté, sans fournisseur dominant. La concurrence comprend des spécialistes de la vision industrielle, des fournisseurs de composants optiques actifs et des fabricants de câbles industriels généraux. Nortech Systems, via Intercon 1, et Alysium-Tech se distinguent par leurs certifications, leur ingénierie d'application et leurs constructions personnalisées. 3M et Oki Electric Cable se distinguent par leur échelle, leur disponibilité mondiale en stock et leurs relations d'achat avec les équipementiers. L'approbation technique, le prix et la disponibilité influencent tous la sélection des fournisseurs.
Nortech Systems a reçu un brevet américain en avril 2025 pour une technologie de câble à fibre optique à faisceau élargi par lentille GRIN non magnétique. Elle a lancé Power over Fiber en avril 2026 pour les applications de vision industrielle et de contrôle de moteurs sensibles aux interférences électromagnétiques. Ces actions étendent son offre des câbles passifs aux interconnexions optiques actives et hybrides. EverProX Technologies Munich a lancé le jeu de puces Silicon Line MSDL 20G en septembre 2026 pour la connectivité MIPI D-PHY à 20 Gbps sur des dizaines de mètres. Le jeu de puces peut permettre des câbles de caméra optiques actifs au-delà de la portée de 3 à 5 m de USB3 Vision.
CoaXPress v3.0 crée un nouveau cycle de qualification pour les fournisseurs de vision à haute vitesse. Les assembleurs ayant des relations de test JIIA établies peuvent bénéficier d'une période de préférence anticipée. Le marché des assemblages de câbles pour vision industrielle reste ouvert aux spécialistes et aux fabricants à grande échelle, car les utilisateurs nécessitent des supports de câbles et des types de construction diversifiés. Aucune donnée de part combinée n'est disponible pour les principaux fournisseurs.
Leaders du secteur des assemblages de câbles pour vision industrielle
Nortech Systems, Incorporated
Components Express, Inc.
Northwire, Inc.
Hirakawa Hewtech Corp.
Comoss Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : EverProX Technologies Munich GmbH a lancé le jeu de puces SerDes Silicon Line MSDL 20G, étendant la connectivité de caméra MIPI D-PHY à 20 Gbps sur des dizaines de mètres de câble optique ou en cuivre à moins de 100 mW par liaison. Le jeu de puces à double port fournit 2 liaisons sérialisées simultanées à 10 Gbps, ciblant les applications de robotique industrielle et de vision industrielle où le MIPI D-PHY sur cuivre limite la portée et la vulnérabilité aux interférences électromagnétiques.
- Avril 2026 : Nortech Systems Incorporated a lancé sa plateforme technologique Power over Fiber, fournissant de l'énergie et des données à haute vitesse via fibre optique pour les caméras de vision industrielle, les actionneurs et les capteurs. La plateforme élimine la fourniture d'énergie par cuivre et l'exposition aux interférences électromagnétiques qu'elle introduit dans les environnements d'imagerie haute sensibilité, ciblant les installations de vision industrielle et de contrôle de moteurs où le bruit électromagnétique provoque de faux rejets.
- Novembre 2025 : Le comité de normalisation CoaXPress a présenté le projet complet v3.0 lors de la réunion internationale d'automne sur les normes de vision à Haikou, en Chine. La participation des fabricants chinois au PlugFest a atteint son niveau le plus élevé à ce jour, reflétant la préparation croissante de la chaîne d'approvisionnement Asie-Pacifique pour la nouvelle norme.
- Avril 2025 : Nortech Systems a reçu un brevet américain pour une technologie de câble à fibre optique à faisceau élargi non magnétique utilisant des optiques à lentille GRIN et des matériaux non magnétiques incluant l'aluminium, le titane et l'argent, permettant des assemblages de câbles pour vision industrielle pour les salles d'IRM et les environnements de fabrication sensibles aux champs magnétiques où les câbles blindés en acier standard génèrent des interférences.


Périmètre du rapport mondial sur le marché des assemblages de câbles pour vision industrielle
Les assemblages de câbles pour vision industrielle sont des solutions d'interconnexion spécialisées conçues pour transmettre des données vidéo à haute vitesse, de l'énergie et des signaux de contrôle entre les caméras industrielles et les unités de traitement, conçues pour résister aux contraintes mécaniques, aux interférences électromagnétiques et aux défis environnementaux des environnements de fabrication et d'inspection automatisés.
Le rapport sur le marché des assemblages de câbles pour vision industrielle est segmenté par type d'interface (Camera Link et Camera Link HS, CoaXPress, USB3 Vision, GigE Vision et 10 GigE Vision, et interfaces existantes), support de câble (assemblages de câbles en cuivre, assemblages de câbles coaxiaux, assemblages de câbles à fibre optique, et assemblages de câbles hybrides cuivre-fibre), construction de câble (assemblages de câbles statiques et à installation fixe, assemblages de câbles haute flexibilité, assemblages de câbles à flexion continue et pour chaînes porte-câbles, assemblages de câbles robotiques résistants à la torsion, et assemblages de câbles blindés et pour environnements sévères), secteur d'utilisation final (automobile, semi-conducteurs et électronique, produits pharmaceutiques et dispositifs médicaux, alimentation et boissons, fabrication générale et machines industrielles, logistique, emballage et transport, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Camera Link et Camera Link HS |
| CoaXPress |
| USB3 Vision |
| GigE Vision et 10 GigE Vision |
| Interfaces existantes |
| Assemblages de câbles en cuivre |
| Assemblages de câbles coaxiaux |
| Assemblages de câbles à fibre optique |
| Assemblages de câbles hybrides cuivre-fibre |
| Assemblages de câbles statiques et à installation fixe |
| Assemblages de câbles haute flexibilité |
| Assemblages de câbles à flexion continue et pour chaînes porte-câbles |
| Assemblages de câbles robotiques résistants à la torsion |
| Assemblages de câbles blindés et pour environnements sévères |
| Automobile |
| Semi-conducteurs et électronique |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation et boissons |
| Fabrication générale et machines industrielles |
| Logistique, emballage et transport |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type d'interface | Camera Link et Camera Link HS | ||
| CoaXPress | |||
| USB3 Vision | |||
| GigE Vision et 10 GigE Vision | |||
| Interfaces existantes | |||
| Par support de câble | Assemblages de câbles en cuivre | ||
| Assemblages de câbles coaxiaux | |||
| Assemblages de câbles à fibre optique | |||
| Assemblages de câbles hybrides cuivre-fibre | |||
| Par construction de câble | Assemblages de câbles statiques et à installation fixe | ||
| Assemblages de câbles haute flexibilité | |||
| Assemblages de câbles à flexion continue et pour chaînes porte-câbles | |||
| Assemblages de câbles robotiques résistants à la torsion | |||
| Assemblages de câbles blindés et pour environnements sévères | |||
| Par secteur d'utilisation final | Automobile | ||
| Semi-conducteurs et électronique | |||
| Produits pharmaceutiques et dispositifs médicaux | |||
| Alimentation et boissons | |||
| Fabrication générale et machines industrielles | |||
| Logistique, emballage et transport | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des assemblages de câbles pour vision industrielle ?
Le marché des assemblages de câbles pour vision industrielle s'élevait à 390,89 millions USD en 2026. Il devrait atteindre 591,33 millions USD d'ici 2031, enregistrant un CAGR de 8,63 % entre 2026 et 2031. La demande est liée aux mises à niveau d'interfaces, à la robotique et à l'automatisation de l'inspection dans les installations des secteurs des semi-conducteurs, de la logistique et de l'automobile. La transition vers des liaisons d'imagerie plus rapides peut également accélérer les décisions d'achat pour des assemblages de remplacement qualifiés.
Quel type d'interface domine la demande d'assemblages de câbles pour vision industrielle ?
GigE Vision et 10 GigE Vision étaient en tête avec une part de 34,81 % en 2025. La base Ethernet installée aide le marché des assemblages de câbles pour vision industrielle à prendre en charge des ajouts incrémentiels au réseau d'inspection sans remplacement complet du réseau d'usine. CoaXPress devrait servir les applications plus exigeantes à haute cadence et haute résolution. Ses exigences de certification peuvent concentrer la demande initiale parmi les fournisseurs établis.
Pourquoi les assemblages à fibre optique gagnent-ils en utilisation dans les systèmes de vision ?
Les assemblages à fibre optique devraient se développer à un CAGR de 11,73 %. Ils offrent une transmission longue distance et une immunité aux interférences électromagnétiques, ce qui est pertinent pour le marché des assemblages de câbles pour vision industrielle dans les environnements industriels lourds. La fibre prend également en charge les installations à grande superficie et les systèmes multi-caméras qui dépassent la portée pratique du cuivre à haute vitesse. Les produits hybrides conservent un rôle là où l'installation nécessite également une fourniture d'énergie par cuivre.
Quelle application d'utilisation final se développe le plus rapidement ?
La logistique, l'emballage et le transport devraient se développer à un CAGR de 10,97 % jusqu'en 2031. L'automatisation des entrepôts augmente l'exigence du marché des assemblages de câbles pour vision industrielle en matière d'assemblages blindés et résistants aux vibrations. Les réseaux multi-caméras prennent en charge la réception automatisée, la numérisation des colis, le tri et d'autres tâches d'inspection autour des systèmes de convoyeurs à forte densité de moteurs. Cette application passe de projets pilotes isolés à un déploiement plus large dans les installations.
Quelle région présente les meilleures perspectives pour les assemblages de câbles pour vision industrielle ?
L'Asie-Pacifique était en tête avec une part de 38,93 % en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031. Sa base de production électronique, de semi-conducteurs et de véhicules électriques soutient le marché des assemblages de câbles pour vision industrielle. La Chine, la Corée du Sud, Taïwan, le Japon et l'Inde contribuent chacun à différentes sources de demande en matière de fabrication et d'automatisation. La région combine également une capacité de fabrication installée avec de nouveaux investissements dans les usines intelligentes.
Qu'est-ce qui limite les mises à niveau depuis les systèmes Camera Link existants ?
Les cartes d'acquisition d'images, les assemblages de câbles, la validation logicielle et la requalification des processus peuvent retarder les mises à niveau. Ces coûts peuvent reporter des projets sur le marché des assemblages de câbles pour vision industrielle, en particulier pour les opérateurs de plus petite taille. Les cellules existantes peuvent également nécessiter des modifications des conduits, du micrologiciel des contrôleurs et de la gestion des câbles avant qu'une interface plus récente puisse être utilisée. Les retards déplacent généralement la demande vers des périodes d'achat ultérieures plutôt que de supprimer définitivement le besoin.
Dernière mise à jour de la page le:



