
Taille et part de marché du camping et du caravaning aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
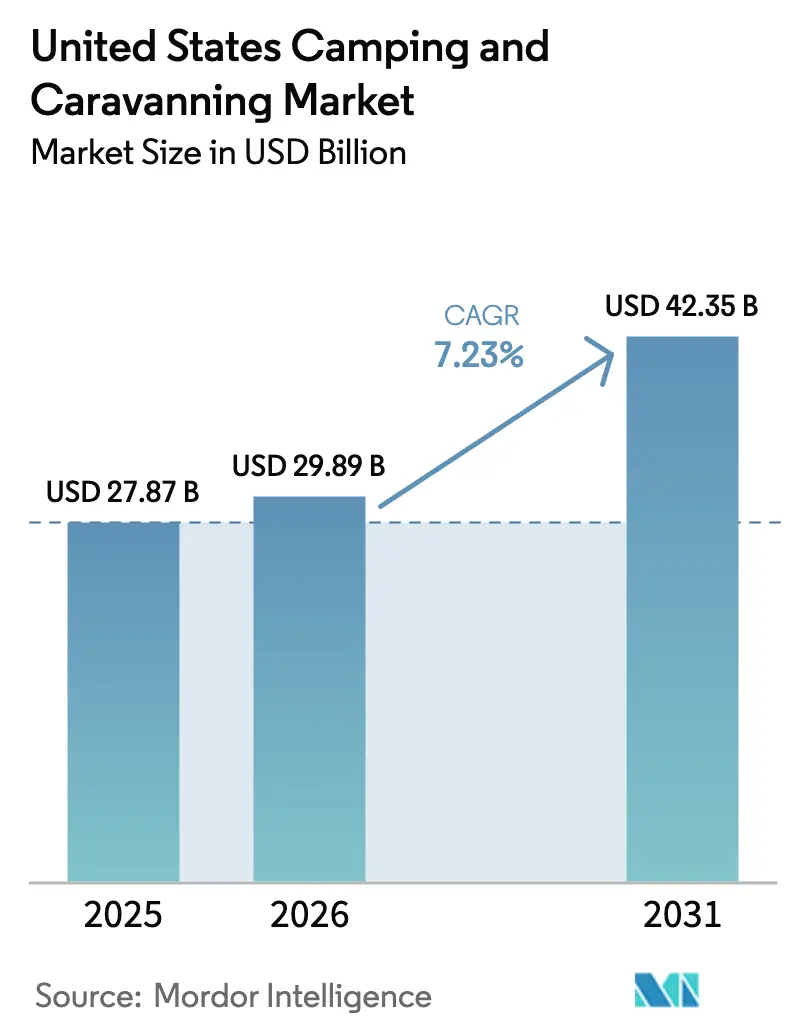
| Taille du marché de l'année de base (2025) | 27.87 Milliards de dollars |
| Taille du Marché (2026) | 29.89 Milliards de dollars |
| Taille du Marché (2031) | 42.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.23 % |
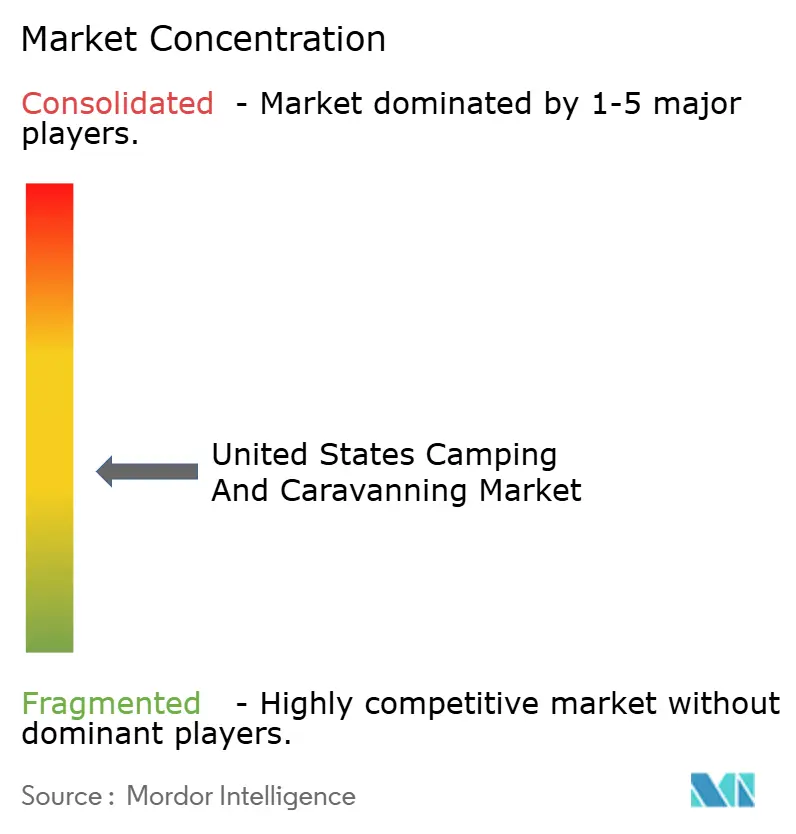
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du camping et du caravaning aux États-Unis par Mordor Intelligence
La taille du marché du camping et du caravaning aux États-Unis devrait croître de 27,87 milliards USD en 2025 à 29,89 milliards USD en 2026 et devrait atteindre 42,35 milliards USD d'ici 2031 à un CAGR de 7,23 % sur la période 2026-2031. Le marché du camping et du caravaning aux États-Unis continue de bénéficier d'une reprise structurelle de la demande en matière de loisirs de plein air, car 11 millions de ménages supplémentaires ont adopté des modes de vie axés sur le camping par rapport aux niveaux de référence de 2019 [1]Kampgrounds of America, "Principales tendances du camping et du voyage pour 2025," koa.com . Les investissements publics et privés, tels que l'initiative de l'Alabama visant à rénover les parcs d'État et le déploiement par KOA d'infrastructures de recharge pour véhicules électriques sur 28 propriétés, soulignent un engagement stratégique à long terme envers le marché du camping et du caravaning aux États-Unis. Ces investissements mettent en évidence les efforts visant à améliorer les infrastructures, à accroître les capacités et à améliorer l'expérience client, reflétant des perspectives de croissance positives pour le marché. Par ailleurs, l'intégration de technologies avancées, notamment les systèmes de gestion des revenus alimentés par l'IA et les bornes d'enregistrement automatique sur mobile, permet aux entreprises d'optimiser l'efficacité opérationnelle, de réduire les coûts et de renforcer la fidélisation des clients. Ces avancées technologiques jouent un rôle essentiel dans l'amélioration de la rentabilité et le développement de la fidélité au sein de l'écosystème du secteur.
Principaux enseignements du rapport
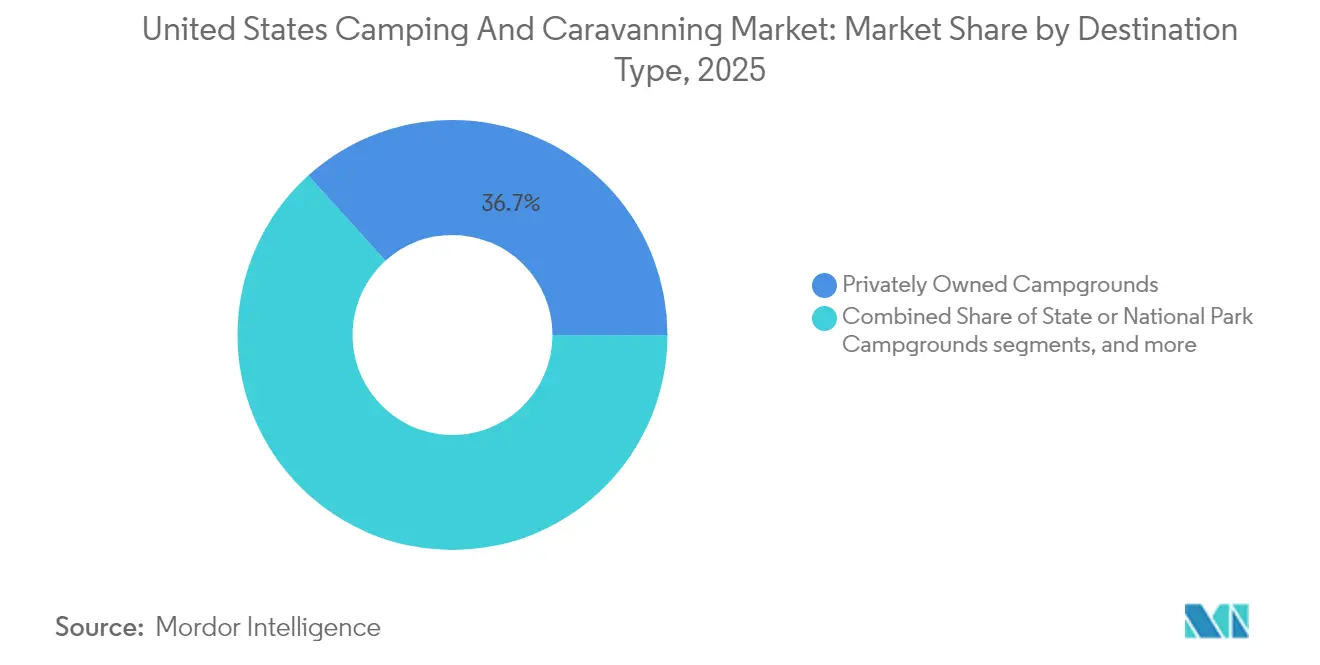
- Par type de destination, les terrains de camping privés détenaient 36,71 % de la part de marché du camping et du caravaning aux États-Unis en 2025, tandis que les zones de randonnée sauvage et d'arrière-pays devraient atteindre un CAGR de 9,21 % d'ici 2031.
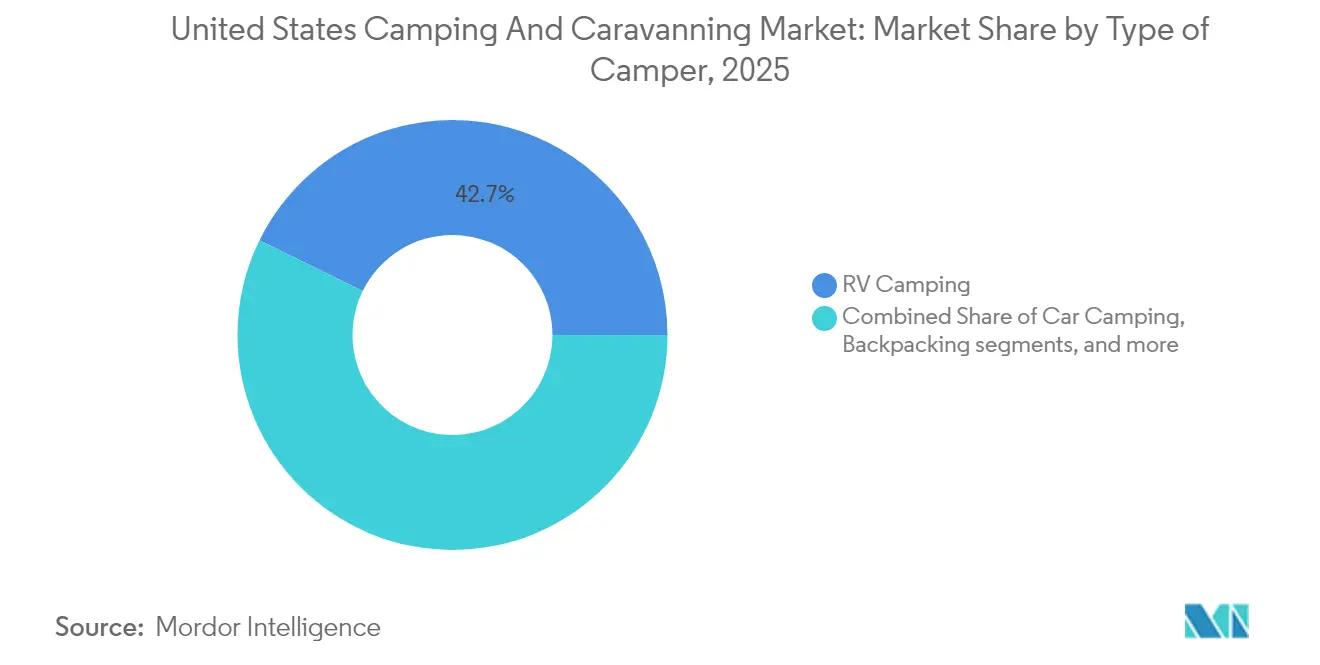
- Par type de campeur, le camping en camping-car a contribué à hauteur de 42,74 % du chiffre d'affaires du marché du camping et du caravaning aux États-Unis en 2025, tandis que la randonnée avec sac à dos est positionnée pour un CAGR de 8,62 % jusqu'en 2031.
- Par canal de distribution, les ventes directes ont capté 55,62 % des réservations du marché du camping et du caravaning aux États-Unis en 2025, tandis que les agences de voyage en ligne devraient afficher un CAGR de 11,58 % sur l'horizon de prévision.
- Le Sud a généré 33,84 % du chiffre d'affaires du marché du camping et du caravaning aux États-Unis en 2025, mais l'Ouest est prévu pour le CAGR le plus rapide de 7,84 % en raison de la proximité des parcs nationaux et de la profondeur du tourisme d'aventure.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Boom des loisirs de plein air post-pandémie | +1.2% | National ; gains les plus importants dans le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Forte progression de la possession de camping-cars chez les millennials et la génération Z | +1.8% | À l'échelle nationale, concentrée dans les zones métropolitaines périurbaines | Long terme (≥ 4 ans) |
| Modernisation des infrastructures dans les terrains de camping des parcs d'État | +1.5% | Kentucky, Alabama, Oregon, Texas | Moyen terme (2-4 ans) |
| Mode de vie de travail à distance favorisant les séjours en mode vie nomade | +0.9% | National ; adoption précoce dans les corridors de l'Ouest | Court terme (≤ 2 ans) |
| Les regroupements par capital-investissement professionnalisent les chaînes de terrains de camping | +1.1% | Points chauds de destination, notamment la Floride côtière et l'Utah montagneux | Long terme (≥ 4 ans) |
| Les outils de tarification dynamique alimentés par l'IA améliorent le taux d'utilisation des emplacements | +0.8% | Grands opérateurs multi-États et systèmes de franchise | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le boom des loisirs de plein air post-pandémie stimule l'adoption grand public
Les loisirs de plein air ont contribué à hauteur de 639,5 milliards USD au produit intérieur brut des États-Unis en 2024, les activités liées aux camping-cars ayant à elles seules généré 26,3 milliards USD de valeur directe [3]Go RVing, "Impact économique des loisirs de plein air," gorving.com . Les États-Unis ont enregistré 175,8 millions de participants aux activités de camping et de caravaning, soulignant le rôle du marché en tant que segment vital et en pleine croissance au sein des dépenses de loisirs de la nation. Ce niveau de participation reflète la préférence croissante des consommateurs pour les activités récréatives de plein air, portée par des facteurs tels que la hausse des revenus disponibles, un accent croissant sur le bien-être et l'attrait des expériences en pleine nature. Cette progression transcende les catégories de revenus, car les parcs d'État, les programmes de location d'équipement et les passes à tarif réduit pour les terres publiques ont abaissé les barrières d'accès. Les dépenses directes annuelles liées au camping s'élèvent désormais à 61 milliards USD et se diffusent dans les stations-service, les épiceries, les magasins d'équipement et les services de guides, renforçant ainsi la résilience économique des communautés.
La possession de camping-cars par les millennials et la génération Z transforme la démographie du marché
Les primo-acheteurs de camping-cars représentent 36 % des ventes, les essais de location via des plateformes entre particuliers convertissant les locataires en propriétaires [2]RV Industry Association, "Étude sur la propriété et les données démographiques 2025," rvia.org . Les jeunes acheteurs préfèrent les camping-cars compacts, les caravanes hybrides à toit relevable et les véhicules de classe B qui s'adaptent aux dimensions des parkings urbains et se branchent sur des prises de courant domestiques standard, redéfinissant ainsi les portefeuilles de produits des principaux fabricants. Les exigences en matière de connectivité sociale poussent les exploitants de terrains de camping à mettre à niveau leurs infrastructures avec la fibre optique, des nœuds Wi-Fi maillés individuels et des installations de douches à serrures intelligentes que les clients peuvent réserver via une application. La narration visuelle sur Instagram et TikTok stimule la demande d'espaces communs photogéniques, de murs muraux et de terrasses d'observation des étoiles, une évolution qui maintient le marché du camping et du caravaning aux États-Unis en phase avec les tendances plus larges de l'économie de l'expérience. De plus, l'intégration d'équipements de travail à distance, de patios couverts pour le coworking, de sièges ergonomiques et de stations de recharge multi-appareils transforme les séjours transitoires en résidences d'une semaine qui lissent la volatilité de la demande en milieu de semaine.
La modernisation des infrastructures des parcs d'État catalyse l'expansion des capacités
L'État de l'Alabama a alloué 150 millions USD via une émission obligataire pour améliorer les infrastructures de ses parcs. Ces fonds ont été affectés à la mise à niveau des systèmes électriques à une capacité de 50 ampères, à la modernisation des installations sanitaires et à la construction de rampes conformes aux normes d'accessibilité pour les personnes handicapées. Ces améliorations ont considérablement augmenté le nombre d'emplacements réservables, améliorant ainsi l'accessibilité et l'expérience utilisateur dans l'ensemble du réseau de parcs. Le Kentucky a alloué 40 millions USD pour développer des emplacements conçus pour accueillir des caravanes à sellette, reflétant un investissement stratégique dans le tourisme de plein air. Cette décision met en évidence une compréhension bipartisane de l'impact économique du secteur, notamment sa capacité à stimuler la croissance des commerces de détail et de la restauration locaux grâce à l'augmentation des dépenses des visiteurs et aux activités connexes. Ces investissements réduisent les listes d'attente en haute saison, améliorent la satisfaction des visiteurs et élèvent les plafonds d'occupation. Ces flux de capitaux ancrent la scalabilité dans le marché du camping et du caravaning aux États-Unis.
La culture du travail à distance favorise la demande de séjours prolongés
La population de nomades numériques a atteint 17 millions en 2024, soit une hausse de 131 % depuis 2019, générant des demandes de séjours d'un mois que les hôtels conventionnels satisfont rarement. Les opérateurs ayant intégré des fonctionnalités avancées telles qu'une connexion internet à débit gigabit, des espaces de travail ombragés et des salles de réunion équipées d'écrans de confidentialité ont enregistré une augmentation notable des taux d'occupation en basse saison. Ces performances mettent en évidence l'avantage concurrentiel offert par des équipements améliorés pour attirer et fidéliser les clients en dehors des périodes de pointe, par rapport aux opérateurs ne proposant pas d'installations similaires. Les séjours plus longs se traduisent par des achats annexes récurrents — recharges de propane, locations de kayaks, garderie pour animaux de compagnie — et réduisent le coût d'acquisition des clients, car moins d'enregistrements sont nécessaires pour remplir les calendriers. Les véhicules équipés de panneaux solaires et de batteries au lithium s'intègrent parfaitement aux microréseaux des terrains de camping, réduisant la pollution sonore des générateurs et s'alignant sur l'éthique du principe « Ne laisser aucune trace » que les jeunes voyageurs défendent. Les municipalités reconnaissant cet avantage économique créent des zones de superposition pour les séjours prolongés, façonnant ainsi directement les trajectoires de croissance du marché du camping et du caravaning aux États-Unis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts fonciers et des assurances | -1.4% | Carolines côtières, Sierra Nevada, Rocheuses | Long terme (≥ 4 ans) |
| Réglementations d'urbanisme strictes | -0.7% | Périphéries suburbaines d'Atlanta, Denver et Austin | Long terme (≥ 4 ans) |
| Fréquence croissante des incendies de forêt | -0.5% | Californie, Oregon, Washington | Moyen terme (2-4 ans) |
| La législation sur les locations de courte durée déborde sur les emplacements pour camping-cars | -0.3% | Villes touristiques telles que Sedona et Asheville | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts opérationnels pèse sur les marges des terrains de camping
Les primes d'assurance immobilière ont augmenté à deux chiffres tout au long de 2024, les assureurs recalibrant leurs modèles actuariels en fonction de l'inflation, de la volatilité des chaînes d'approvisionnement et des conditions météorologiques extrêmes. L'escalade des primes pénalise les petits exploitants de parcs dépourvus de mutualisations de risques multi-propriétés, poussant certains à céder leurs actifs à des valorisations favorables aux grandes chaînes. Les valeurs foncières dans les corridors côtiers et montagneux ont progressé plus rapidement que les moyennes nationales des terres agricoles, alourdissant les coûts de portage et allongeant les délais de retour sur investissement. Les marchés du travail tendus contraignent les opérateurs à proposer des logements de personnel sur site, des subventions à la formation ou des primes de fidélisation, gonflant les structures de charges salariales. Ces vecteurs de coûts érodent collectivement les marges, tempérant le rythme d'expansion du marché du camping et du caravaning aux États-Unis.
La fréquence des incendies de forêt restreint l'accès aux destinations de premier choix
La saison des incendies 2024 a contraint à des fermetures totales ou partielles dans les parcs nationaux de Mount Rainier, Death Valley et Sequoia & Kings Canyon. Même les parcs privés non touchés ont enregistré des annulations en raison de la mauvaise qualité de l'air ou des avis de voyage. Les dégagements d'espace défendable imposés par les États nécessitent des opérations coûteuses d'élagage et de débroussaillage, pesant sur les budgets d'investissement. La hausse des franchises et les exclusions pour risque d'incendie poussent les assureurs à exiger des dépôts de primes plus élevés ou à imposer des plafonds de superficie, contraignant certains opérateurs à s'auto-assurer pour une partie du risque. La concentration géographique des incendies de forêt dans des corridors panoramiques à haute valeur amplifie la volatilité des revenus sur le marché du camping et du caravaning aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de destination :
les opérateurs privés dominent tandis que les segments de nature sauvage s'accélèrentLes terrains de camping privés ont généré 36,71 % du chiffre d'affaires de 2025, soulignant l'avantage en termes de taille du marché du camping et du caravaning aux États-Unis dont bénéficient les opérateurs agiles capables de procéder rapidement à des mises à niveau des équipements et à des ajustements de tarification dynamique. Leur indépendance vis-à-vis des cycles budgétaires législatifs leur permet d'adopter plus rapidement des améliorations de type resort, telles que des piscines à courant, des parcs pour chiens et des Airstreams à louer. Les programmes d'adhésion basés sur les données favorisent la fidélité et comblent les creux de milieu de semaine, soutenant la fidélisation de la main-d'œuvre tout au long de l'année.
Les zones d'arrière-pays et de nature sauvage sont prévues pour un CAGR de 9,21 % jusqu'en 2031, portées par des motivations de voyage expérientiel et une amplification généralisée sur les réseaux sociaux. Les agences des terres publiques monétisent la demande via des droits d'emplacement de camping reversés à l'entretien des sentiers, tandis que les prestataires proposent des locations d'équipement et des randonnées guidées aux nouveaux venus cherchant à se sécuriser dans des terrains éloignés. La capacité limitée de nuitée préserve l'intégrité écologique, préservant involontairement un levier de tarification premium au sein de ce créneau du marché du camping et du caravaning aux États-Unis. Les autres catégories de destinations — le bivouac sur parking, les marchés de terrains privés comme Hipcamp, et les séjours à la ferme en mode accueil chez l'habitant — répondent aux scénarios de débordement de la demande et aux goûts spécialisés. Leurs structures de coûts permissives favorisent l'expérimentation entrepreneuriale, des soirées cinéma éphémères aux rassemblements de camions-restaurants gastronomiques, ajoutant une diversité culturelle aux options d'offre.


Par type de campeur :
la domination des camping-cars persiste malgré l'accélération de la randonnée avec sac à dosLe camping en camping-car a capté 42,74 % des dépenses de 2025, témoignant d'une infrastructure de services mature comprenant une assistance routière 24h/24 et 7j/7, de nombreuses stations de vidange et des stocks de pièces détachées. Les modèles électrifiés tels que le prototype eRV2 de Winnebago promettent un fonctionnement quasi silencieux sur les emplacements de camping et une empreinte carbone réduite, satisfaisant les familles soucieuses de l'environnement désireuses de confort et de durabilité. Les valeurs résiduelles élevées renforcent la confiance des acheteurs et consolident la disponibilité du financement, ancrant davantage le leadership des camping-cars au sein du marché du camping et du caravaning aux États-Unis.
Le CAGR prévu de 8,62 % pour la randonnée avec sac à dos s'aligne sur le minimalisme des jeunes consommateurs et leur quête d'authenticité. Les tentes ultralégers, les boîtes d'abonnement d'équipement et les balises de sécurité GPS abaissent les barrières à l'entrée, tandis que les outils numériques de planification d'itinéraires démystifient les randonnées de plusieurs jours. Les détaillants organisent des ateliers d'initiation qui orientent les nouveaux participants vers des circuits guidés, cultivant ainsi un vivier de clients fidèles. Les formats de camping en voiture et de glamping occupent le terrain intermédiaire ; ils attirent les voyageurs soucieux du style qui souhaitent de vrais matelas et une climatisation, mais évitent les responsabilités liées au remorquage. L'acquisition de Postcard Cabins par Marriott en 2024 valide l'appétit du grand public pour des hébergements de plein air hybrides.
Par canal de distribution :
la transformation numérique s'accélère malgré la domination des ventes directesLes réservations directes ont conservé 55,62 % des réservations de 2025, soulignant l'attrait durable des sites web de marque qui fidélisent les clients via des programmes de points de récompense à plusieurs niveaux et la mémorisation des préférences d'emplacement. Les opérateurs exploitent les canaux propriétaires pour regrouper la livraison de bois de chauffage, la location de linge de lit et le départ tardif, augmentant ainsi le chiffre d'affaires par réservation. Les API intègrent la disponibilité en temps réel aux systèmes de voyage d'entreprise, permettant aux entreprises d'organiser des séminaires hors site en pleine nature tout en préservant les pistes d'audit de conformité.
Les agences de voyage en ligne devraient afficher un CAGR de 11,58 % à mesure que les utilisateurs d'applications natifs du numérique privilégient les réservations sans friction. Les agrégateurs classent les emplacements par avis clients vérifiés, qualité des photos et filtres d'équipements, accélérant les cycles de décision pour les campeurs novices peu à l'aise pour naviguer sur les sites web disparates des propriétaires. Certains terrains de camping appliquent une tarification différenciée — parité tarifaire affichée en basse saison et majoration premium pendant les fêtes — pour équilibrer la visibilité sur les agences de voyage en ligne et les coûts de commission. D'ici 2030, les moteurs de méta-recherche prédictifs pourraient assembler automatiquement des itinéraires complets combinant locations de camping-cars, séjours en terrain de camping et billets d'activités, élargissant ainsi la portée transactionnelle sur le marché du camping et du caravaning aux États-Unis.
Analyse géographique
Marché du Camping et du Caravaning dans le Sud des États-Unis
Le Sud a contribué à hauteur de 33,84 % du chiffre d'affaires de 2025, porté par des hivers doux, un vaste réseau d'autoroutes interétatiques et une tradition de migration des « snowbirds ». Des États comme la Floride et le Texas enrichissent les équipements des campings en les adossant à des attraits touristiques plus larges, favorisant des séjours à double vocation qui mêlent loisirs balnéaires et séjours en pleine nature à l'intérieur des terres. La dynamique concurrentielle s'articule autour de la vente additionnelle d'emplacements pour bateaux, de sorties de pêche et de circuits écotouristiques côtiers, tissant des itinéraires de plusieurs jours qui prolongent les dépenses des visiteurs.
Marché du Camping et du Caravaning dans l'Ouest, le Nord-Est et le Midwest des États-Unis
L'Ouest devrait afficher un CAGR de 7,84 % d'ici 2031, en s'appuyant sur des regroupements inégalés de parcs nationaux et sur un ethos d'aventure profondément ancré. Toutefois, une volatilité structurelle est inhérente à cette région : la fumée des incendies de forêt, les fermetures de routes dues aux glissements de terrain et les restrictions d'eau liées à la sécheresse constituent autant d'aléas opérationnels. Des projets d'infrastructure tels que les corridors de recharge financés par le programme NEVI de Love's Travel Stops atténuent l'anxiété liée à l'autonomie des voyageurs en camping-car électrique, élargissant ainsi les canaux de demande. Le Nord-Est et le Midwest bénéficient de populations résidentes denses situées à moins d'une journée de route, permettant des escapades de week-end qui remplissent les séjours du vendredi au dimanche. Le feuillage automnal, les festivals de sirop d'érable et les activités récréatives lacustres constituent les pics saisonniers. Les opérateurs testent des tentes safari isolées et des bains géothermaux pour prolonger les périodes d'utilisation jusqu'à fin novembre. Bien que l'intensité capitalistique soit plus élevée en raison des exigences de chauffage et de résistance à la charge neigeuse, la diversification des revenus grâce aux chalets hivernisés amortit les baisses hors saison.
Paysage réglementaire
Le marché américain du camping et du caravaning fonctionne selon un cadre réglementaire à plusieurs niveaux couvrant l'accès aux terres publiques, la sécurité des véhicules et les contrôles locaux d'utilisation des terres. La sécurité des produits VR, le signalement des défauts et l'exécution des rappels sont supervisés par la National Highway Traffic Safety Administration (NHTSA), ce qui influence les pratiques d'ingénierie des OEM et les pratiques de service après-vente, qui à leur tour façonnent l'entretien des campings et les attentes en matière de sécurité des clients. Du côté de la demande, l'inventaire fédéral des terres publiques est mis en œuvre par le National Park Service et d'autres agences via Recreation.gov. Les règles de réservation et la gestion de la capacité sur ces plateformes influencent la disponibilité en haute saison et peuvent rediriger une partie du surplus vers des parcs privés et d'autres plateformes de séjour sur le terrain.
La délivrance de permis et les opérations quotidiennes sont également façonnées par le zonage local, la conformité sanitaire et environnementale pour les systèmes d'eau et d'eaux usées, et les exigences d'accessibilité. Dans de nombreux corridors suburbains et touristiques, l'opposition communautaire et les délais d'autorisation limitent le développement de terrains vierges. Les normes du California Air Resources Board (CARB) recoupent les exigences liées aux émissions pour les générateurs et les choix d'ingénierie liés au groupe motopropulseur, renforçant l'intérêt des exploitants pour des mises à niveau électriques à plus haut ampérage et, dans certains États, des sites prêts pour la recharge de véhicules électriques en tant qu'aménagement conforme aux réglementations.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fabricants et concessionnaires de VR et d'équipement de camping, puis s'étend aux propriétaires immobiliers de campings (agences publiques, indépendants privés et chaînes), aux fournisseurs de technologies de réservation et de gestion immobilière, et aux partenaires de service sur site. En aval, les systèmes de chaînes et de franchises tels que Kampgrounds of America (KOA) standardisent les manuels opérationnels, les niveaux d'aménagements de base et le marketing pour agréger la demande, tandis que les exploitants surveillent la performance à l'aide d'indicateurs clés de type hôtelier tels que le taux d'occupation, le ADR et le revenu par site disponible. La distribution se répartit entre les sites web et centres d'appels des marques directes, ainsi que des canaux tiers tels que les agences de voyage en ligne et les plateformes de marché.
Les intrants opérationnels comprennent des entrepreneurs en services publics (mises à niveau électriques vers un service de 50 ampères, infrastructures d'eau et d'eaux usées), des fournisseurs de connectivité (backhaul fibre, maillage Wi-Fi) et des fournisseurs d'expériences complémentaires tels que les locations, les activités guidées, ainsi que la vente au détail et la restauration. La technologie est devenue un catalyseur central dans toute la chaîne, avec des outils de PMS et de gestion du revenu prenant en charge la tarification dynamique et l'utilisation des sites. Les investissements dans la recharge de véhicules électriques et les flux de travail numériques pour les clients (enregistrement, contrôle d'accès, demandes de service) peuvent augmenter le débit et accroître les taux d'attachement pour les dépenses annexes. Les normes du secteur en matière d'utilisation responsable sont renforcées par des partenariats et programmes alignés avec des organisations telles que Leave No Trace, qui soutiennent des pratiques de gestion des terres protégeant la capacité de destination dans le temps.
Paysage concurrentiel
Le marché du camping et du caravaning aux États-Unis se caractérise par une fragmentation modérée, les cinq premiers opérateurs contribuant collectivement à un quart du chiffre d'affaires total. Kampgrounds of America (KOA) exploite un portefeuille comprenant 432 parcs en franchise et 51 parcs en propriété directe. Les parcs en propriété directe génèrent un chiffre d'affaires moyen de 14 200 USD par emplacement, surpassant significativement les unités en franchise, qui affichent une moyenne de 6 600 USD par emplacement. Cette disparité souligne les avantages financiers et le potentiel de croissance associés à la propriété directe au sein du marché. Sun Outdoors s'appuie sur des complexes multi-saisons dotés de parcs aquatiques et de terrains de pickleball, tandis que Thousand Trails utilise un modèle de pass annuel donnant accès à plus de 80 complexes, garantissant des flux de trésorerie récurrents.
Des sociétés de capital-investissement, telles que DLP Capital, consolident stratégiquement des parcs en portefeuilles géographiquement diversifiés afin d'atteindre des efficiences opérationnelles. En rationalisant les processus d'approvisionnement et en déployant des systèmes de réservation centralisés, ces sociétés tirent parti des économies d'échelle pour améliorer la rentabilité. Parallèlement, les fournisseurs de technologie introduisent des solutions clés en main intégrant des fonctionnalités avancées, notamment des mécanismes de tarification dynamique, des systèmes de sécurité des portails et des applications d'expérience client, pour moderniser les opérations et améliorer la satisfaction des clients. Les opérateurs ne disposant pas des ressources nécessaires pour adopter de telles stratégies de modernisation risquent d'être relégués dans des segments de marché inférieurs, ce qui pourrait entraîner une compression du pouvoir de fixation des prix et une diminution des taux d'occupation.
Hipcamp, reconnu pour sa plateforme qui consolide les emplacements de camping sur terrains privés, et Outdoorsy, qui a considérablement amélioré sa valeur de transaction à vie en intégrant des offres telles que l'assurance, le contenu de planification de voyage et les widgets de réservation de terrains de camping, émergent comme des perturbateurs de premier plan sur le marché. Ces entreprises exploitent stratégiquement les plateformes numériques pour engager les consommateurs férus de technologie tout en favorisant le développement de segments de demande inexploités. De plus, des opportunités de croissance substantielles existent dans des domaines peu explorés, notamment les services de recharge pour véhicules électriques, les hébergements de glamping premium dotés de salles de bains privatives et les villages de coworking pour séjours prolongés. Ces créneaux offrent des points d'entrée viables pour les nouveaux acteurs, même si les concurrents établis continuent d'étendre leur présence sur le marché.
Leaders du secteur du camping et du caravaning aux États-Unis
Kampgrounds of America (KOA)
Thousand Trails (Equity LifeStyle Properties)
Sun Outdoors (Sun Communities)
Hipcamp
Jellystone Park
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Camping et du Caravaning aux États-Unis
- Kampgrounds of America (KOA)
- Thousand Trails (Equity LifeStyle Properties)
- Sun Outdoors (Sun Communities)
- Jellystone Park
- Good Sam (Camping World Holdings)
- Harvest Hosts
- Hipcamp
- ReserveAmerica
- Outdoorsy
- Escapees RV Club
- ARVC (National Assn. of RV Parks & Campgrounds)
- Blackstone-backed Blue Water Development
- Getaway
- Tentrr
- Boondockers Welcome
- Boating & RV Insurance (Progressive)
- Winnebago Industries
- Thor Industries
- Forest River
- Airstream
Lire l’analyse des entreprises de marché du camping et du caravaning aux États-Unis

Opportunités de marché et perspectives d'avenir
Les exploitants disposent d'opportunités identifiables pour monétiser une fréquence de voyage plus élevée et des dépenses sur site plus importantes à mesure que la base de foyers pratiquant le camping s'élargit. KOA a rapporté plus de 52 millions de foyers nord-américains pratiquant le camping en 2025, de sorte que l'ensemble d'opportunités se concentre sur la conversion des foyers effectuant un seul voyage en clients à voyages multiples grâce à des mécanismes de fidélité, des itinéraires organisés et une programmation en basse saison. Les grands moments de voyage nationaux créent également des leviers d'itinéraire et de forfaits, notamment le centenaire de la Route 66 et l'activité de voyage liée à America 250 en 2026, qui s'accordent avec le camping en road-trip, le tourisme en VR et les itinéraires à escales multiples.
Les opportunités de produits et d'actifs les plus exploitables se concentrent autour de la premiumisation et de l'électrification. Les formats d'hôtellerie de plein air haut de gamme, y compris le concept Terramor Outdoor Resorts de KOA, illustrent comment une offre orientée glamping et chalets peut élargir la demande adressable au-delà des utilisateurs traditionnels de VR, favorisant un ADR plus élevé grâce aux salles de bains privées, aux espaces communs au design soigné et aux expériences packagées. Les emplacements VR prêts pour la recharge de véhicules électriques et les mises à niveau de puissance restent des lacunes d'infrastructure à investir, recoupant les déploiements plus larges de corridors de recharge mentionnés par les exploitants et les réseaux d'aires de repos. Avec des besoins en puissance plus élevés parmi les clients arrivant, les parcs qui combinent un service électrique robuste avec une gestion du revenu basée sur l'IA et des flux de travail PMS actualisés peuvent améliorer l'utilisation tout en maîtrisant les coûts de commission et l'intensité de main-d'œuvre.
Recent Industry Developments in Marché du Camping et du Caravaning aux États-Unis
- Juillet 2026 : Kampgrounds of America (KOA) s'associe à Beef Loving Texans pour la campagne Savor the Texas Outdoors, comprenant des événements dans les sites KOA jusqu'en août 2026. La campagne élargit l'engagement de la marque KOA et invite les campeurs à découvrir les propriétés KOA, stimulant l'occupation et les dépenses à court terme. L'initiative renforce la fidélité à la marque et stimule l'utilisation dans les principales propriétés du Texas.
- Juin 2026 : Les commentaires sur le marché du glamping de Kampgrounds of America (KOA) Santa Cruz mettent en avant l'accessibilité des expériences de glamping. Ces commentaires façonnent la perception des consommateurs du glamping comme un luxe accessible dans un marché stratégique. La mise à jour soutient une tarification premium et une croissance de l'occupation sur les marchés côtiers de Californie.
- Mai 2026 : Sun Communities annonce un accord pour vendre ses actifs britanniques, y compris l'activité Park Holidays, pour environ 1,03 milliard USD. Cette cession affecte l'empreinte mondiale et le déploiement du capital. Elle réoriente le capital vers le portefeuille américain principal et un réinvestissement potentiel dans des initiatives de croissance du camping et du caravaning domestique.


Marché du Camping et du Caravaning aux États-Unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché est défini comme le revenu généré aux États-Unis par les séjours et réservations payants de camping et de caravaning, à travers les campings publics et privés et les formats de séjour connexes directement liés à l'hébergement en plein air pour la nuit.
Exclusions de portée : Nous excluons les achats d'équipement ponctuels (tels que les tentes, VR et accessoires), le carburant, et les dépenses de voyage plus larges qui ne sont pas payées au fournisseur du séjour de camping ou de caravaning.
Aperçu de la segmentation
- Par type de destination
- Terrains de camping des parcs d'État ou nationaux
- Terrains de camping privés
- Terrains publics ou privés autres qu'un terrain de camping
- Arrière-pays, forêts nationales ou zones de nature sauvage
- Parkings
- Autres
- Par type de campeur
- Camping en voiture
- Camping en camping-car
- Randonnée avec sac à dos
- Autres
- Par canal de distribution
- Ventes directes
- Agences de voyage en ligne
- Agences de voyage traditionnelles
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous cartographions d'abord où se pratique le camping aux États-Unis, combien de personnes y participent, et comment les sites publics et privés sont gérés, puis nous alignons ces faits avec la manière dont les revenus sont enregistrés dans le secteur. Des sources publiques et officielles sont utilisées pour ancrer les définitions, comprendre les habitudes de voyage et vérifier si les hypothèses de demande dans le modèle semblent raisonnables.
Les références documentaires courantes incluent les statistiques fédérales de loisirs et de fréquentation (comme les données du National Park Service et du US Forest Service), les indicateurs nationaux de voyage (comme le Bureau of Transportation Statistics), les séries économiques affectant les voyages discrétionnaires (comme le Bureau of Economic Analysis et le Bureau of Labor Statistics), et le suivi de la participation et des dépenses du secteur par des associations (comme l'Outdoor Industry Association). Nous examinons également les publications des systèmes de parcs d'État, les documents déposés par les entreprises et les présentations aux investisseurs, ainsi que la couverture de presse fiable pour comprendre la tarification, les expansions de capacité et les tendances opérationnelles. Pour les répartitions financières d'entreprises difficiles à trouver et le suivi des transactions, nous utilisons des abonnements payants pour les données financières d'entreprises et la veille d'actualités, et si nécessaire une base de données de brevets est consultée pour des signaux d'innovation de produits et d'aménagements. Les sources listées ici sont uniquement illustratives, et des sources supplémentaires sont examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des données primaires sont collectées pour valider comment les tarifs par nuit évoluent selon la saison, à quoi ressemble l'occupation entre les mois de pointe et de basse saison, et comment les parts de réservation se répartissent entre les canaux directs et intermédiés. Nous échangeons avec des exploitants de camping et des parties prenantes du côté des destinations et des parcs, puis nous confirmons les schémas d'utilisation et le comportement des tarifs avec les gestionnaires qui gèrent les opérations quotidiennes à travers les États-Unis.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 15 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la participation, l'incidence des voyages et la part des voyages se traduisant en séjours de camping payants sont utilisées pour reconstituer le bassin de demande, qui est ensuite converti en revenu à l'aide des schémas de séjour observés et du comportement des prix. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que la capacité et l'occupation échantillonnées des campings multipliées par les tarifs nocturnes typiques, suivies de vérifications des canaux sur les parts de réservation pour ajuster les totaux en cas d'écarts.
Quelques intrants importants sur ce marché incluent les tarifs nocturnes payants des sites de camping et de VR, l'occupation saisonnière et la durée du séjour, les ajouts de capacité des campings, les évolutions du mix entre sites publics et privés, et le mix de canaux de réservation pour les séjours payants. Lorsqu'une variable n'est pas disponible de manière cohérente au niveau national, nous appliquons des fourchettes adaptées à la région issues d'entretiens, puis confirmons que l'utilisation implicite et la progression des tarifs restent réalistes.
Pour les prévisions, une analyse de scénarios est utilisée car les budgets de voyage et la sensibilité au carburant peuvent modifier le comportement des road-trips, et la variabilité météorologique peut changer les résultats de la haute saison. Les hypothèses sur la croissance des tarifs, l'utilisation et les nouvelles capacités sont actualisées avec les retours d'experts afin que la prévision reste pratique et reproductible.
Validation des données et cycle de mise à jour
La triangulation est effectuée en comparant les revenus modélisés à des signaux indépendants, tels que les séries de fréquentation des terres publiques, les indicateurs de volume de voyage et les tendances de participation aux activités de plein air, avant que les totaux ne soient finalisés. Lorsque de grands écarts apparaissent, les facteurs sont réexaminés afin que l'occupation implicite, la durée du séjour et la tarification ne s'éloignent pas de ce qui est observé sur le terrain.
Avant validation finale, le modèle et ses principaux intrants passent par des examens d'analystes en plusieurs étapes, et un suivi est déclenché lorsque de nouvelles divulgations ou retours d'exploitants sont en conflit avec les hypothèses antérieures. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et une dernière vérification avant livraison est effectuée pour que les clients reçoivent la vision la plus récente et actualisée.
Comparaison du dimensionnement du marché américain du camping et du caravaning de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées peuvent varier car les études ne mesurent pas toujours le même bassin de revenus, et la conversion des voyages en dollars dépend fortement des hypothèses d'occupation, de durée de séjour et de tarif nocturne. Les différences de calendrier comptent également, car les changements de prix en haute saison peuvent modifier le résultat d'une seule année même lorsque la participation semble stable.
En suivant la saisonnalité de l'occupation et en actualisant les référentiels de tarifs nocturnes, Mordor Intelligence maintient l'estimation centrée sur les revenus des séjours et réservations payants de camping et de caravaning, plutôt que sur les dépenses totales liées au camping incluant des éléments comme le transport, la nourriture et l'équipement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,87 milliards USD (2025) | |
| Base de données sectorielle A | 10,6 milliards USD (2024) | Ce chiffre correspond plus étroitement au revenu des exploitants de campings et de parcs de VR selon une définition sectorielle étroite, qui exclut généralement la valeur plus large de réservation de voyages payants et plusieurs formats de séjour de camping en dehors de cet ensemble de reporting. |
| Rapport sur l'hôtellerie de plein air B | 61,00 milliards USD (2024) | Cette estimation reflète les dépenses totales de camping sur un voyage, qui peuvent inclure l'équipement, l'épicerie, le transport et les activités hors site, ce qui la rend considérablement plus large qu'une définition de revenu de séjour et de réservation payants. |
Dans ce tableau, l'extrémité basse est déterminée par des revenus déclarés par les exploitants selon une définition plus étroite, et l'extrémité haute est déterminée par des dépenses totales s'étendant au-delà de la transaction au camping. Maintenir la définition liée aux séjours payants et des vérifications reproductibles sur l'occupation et les tarifs aide le total final à rester cohérent d'une année à l'autre et plus facile à réconcilier.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du camping et du caravaning aux États-Unis en 2026 ?
La taille du marché du camping et du caravaning aux États-Unis s'élève à 29,89 milliards USD en 2026.
Quel taux de croissance est prévu jusqu'en 2031 ?
Le marché devrait afficher un CAGR de 7,23 % de 2026 à 2031.
Quel type de destination détient la plus grande part ?
Les terrains de camping privés sont en tête avec 36,71 % du chiffre d'affaires de 2025.
Quel segment de campeurs connaîtra la croissance la plus rapide ?
La randonnée avec sac à dos est prévue pour un CAGR de 8,62 % jusqu'en 2031.
Quelle région des États-Unis connaîtra la croissance la plus rapide ?
La région Ouest devrait connaître le taux de croissance annuel composé (CAGR) le plus élevé jusqu'en 2031.
Dans quelle mesure la concurrence est-elle concentrée parmi les exploitants de terrains de camping ?
Les cinq premiers acteurs détiennent environ un quart du chiffre d'affaires, reflétant une fragmentation modérée.
Dernière mise à jour de la page le:



