
Taille et Part du Marché des Services de Tutorat en Ligne aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
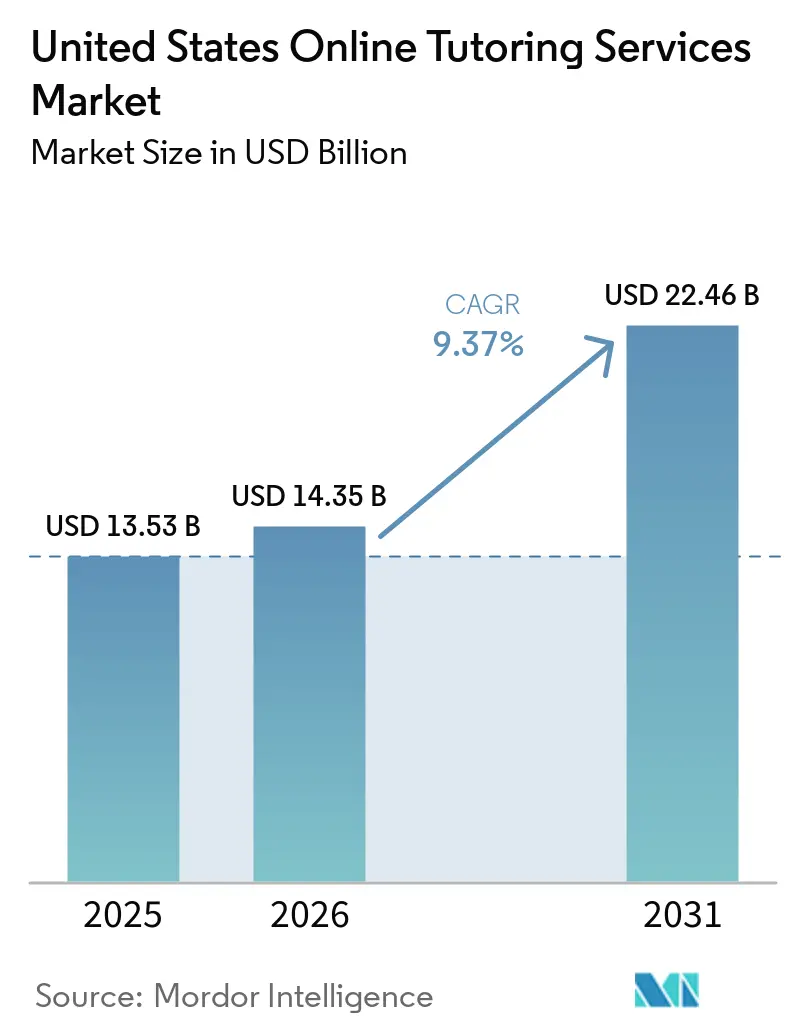
| Taille du marché de l'année de base (2025) | 13.53 Milliards de dollars |
| Taille du Marché (2026) | 14.35 Milliards de dollars |
| Taille du Marché (2031) | 22.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.37 % |
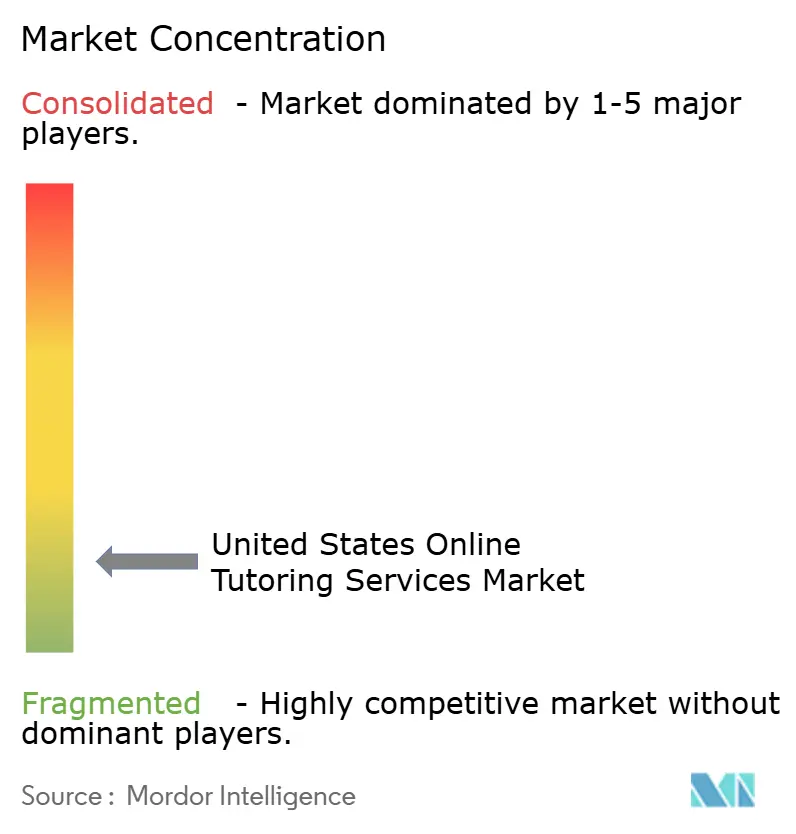
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Tutorat en Ligne aux États-Unis par Mordor Intelligence
La taille du Marché des Services de Tutorat en Ligne aux États-Unis est estimée à 13,53 milliards USD en 2025, 14,35 milliards USD en 2026, et devrait atteindre 22,46 milliards USD d'ici 2031, avec un CAGR de 9,37 % de 2026 à 2031.
Le marché du tutorat en ligne aux États-Unis est soutenu par une demande stable des ménages, des systèmes scolaires et des employeurs qui continuent de recourir à l'apprentissage complémentaire en dehors de la salle de classe traditionnelle. Le marché bénéficie également de la normalisation des habitudes d'apprentissage à distance et d'une utilisation accrue des outils d'apprentissage numérique dans les environnements de la maternelle à la terminale, de l'enseignement supérieur et de la formation des adultes. Un changement de politique significatif est en cours, les dotations budgétaires des États tels que la Floride, la Louisiane et New York commençant à remplacer les aides fédérales arrivant à expiration, ce qui confère au marché du tutorat en ligne aux États-Unis une base institutionnelle plus solide que celle dont il disposait pendant la période de relance. Les flux de travail de tutorat pilotés par l'IA, la préparation numérique aux examens et la demande de reconversion professionnelle élargissent également la base de clientèle adressable, même si les réductions budgétaires dans certains districts et la pression sur les prix exercée par les tuteurs informels continuent de façonner la concurrence.[1]
Principaux Enseignements du Rapport
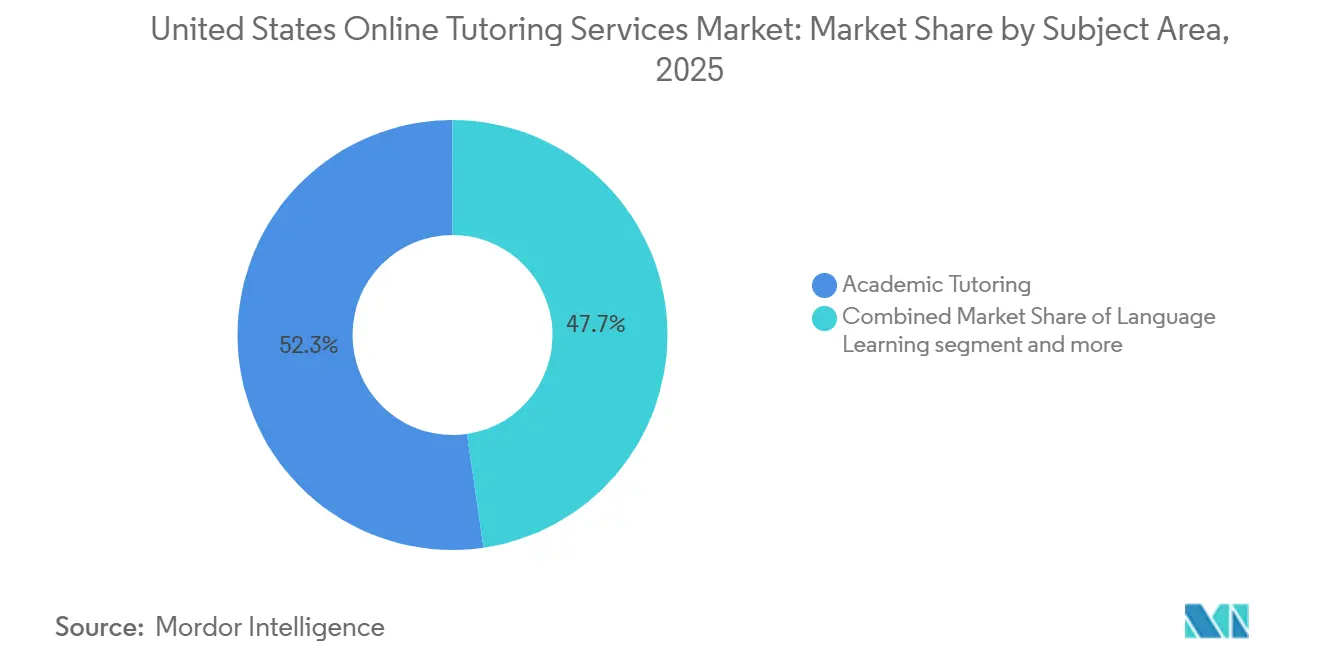
- Par domaine, le Tutorat Académique représentait 52,3 % du chiffre d'affaires en 2025, tandis que le Tutorat Professionnel et Axé sur les Compétences devrait croître à un CAGR de 11,4 % jusqu'en 2031.
- Par type de tutorat, le Tutorat Structuré ou Planifié représentait 61,7 % du chiffre d'affaires en 2025, tandis que le Tutorat à la Demande devrait croître à un CAGR de 12,3 % jusqu'en 2031.
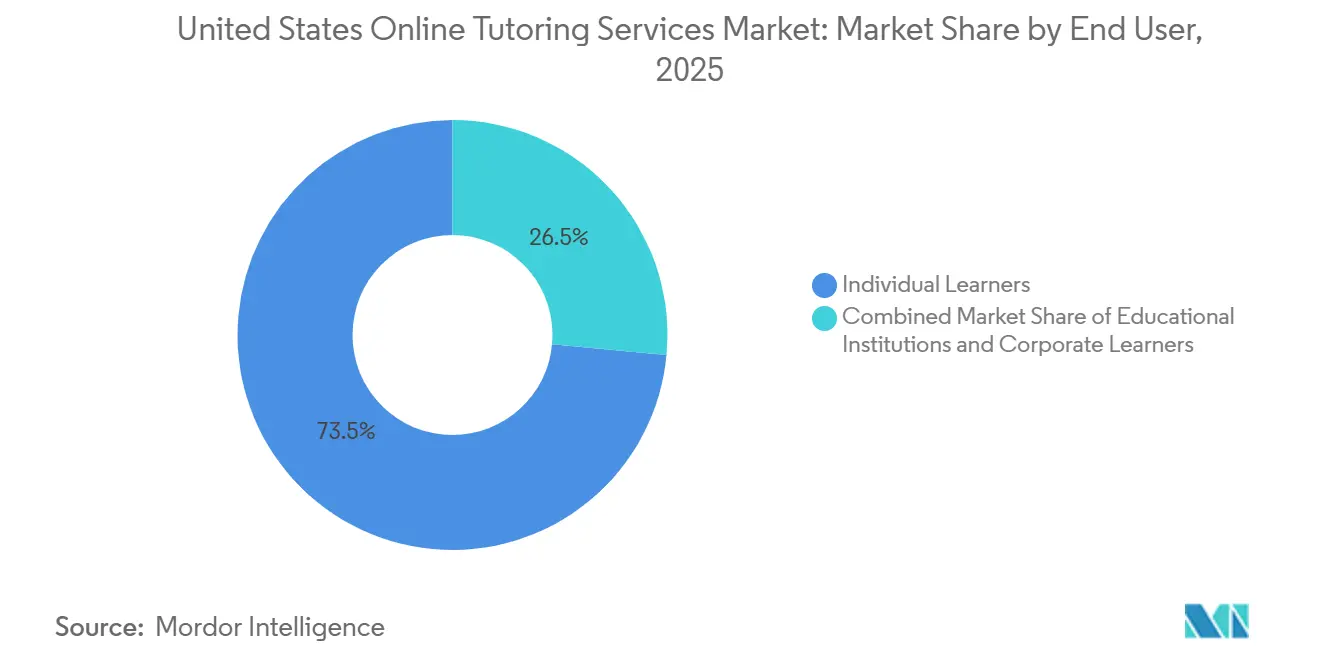
- Par utilisateur final, les Apprenants Individuels représentaient 73,5 % du chiffre d'affaires en 2025, tandis que les Apprenants en Entreprise devraient croître à un CAGR de 12,5 % jusqu'en 2031.
- Par niveau d'éducation, l'Éducation Maternelle-Terminale représentait 58,6 % du chiffre d'affaires en 2025, tandis que l'Éducation des Adultes et la Formation Continue devraient croître à un CAGR de 11,9 % jusqu'en 2031.
- Par géographie, le Sud représentait 36,3 % du chiffre d'affaires en 2025, tandis que l'Ouest devrait croître à un CAGR de 10,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Services de Tutorat en Ligne aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Flexibilité du Tutorat en Ligne | +2.0% | National, avec une concentration dans le Sud et l'Ouest | Court terme (≤ 2 ans) |
| Personnalisation et Analytique Pilotées par l'IA | +2.1% | National, avec des gains précoces dans l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Demande Croissante de Soutien à la Préparation aux Examens | +1.5% | Nord-Est, Sud et Ouest | Court terme (≤ 2 ans) |
| Demande de Reconversion Professionnelle et de Certification | +1.6% | National, notamment l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Dépenses des Districts Scolaires et des Institutions en Apprentissage Complémentaire | +0.9% | Sud, Nord-Est et Midwest | Moyen terme (2-4 ans) |
| Intégration des LMS et Standardisation des Flux de Travail Institutionnels | +0.8% | National, notamment l'enseignement supérieur et la formation en entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Flexibilité du Tutorat en Ligne : Demande Structurelle à Travers les Cohortes d'Apprenants
La flexibilité demeure l'un des moteurs de demande les plus évidents pour le marché du tutorat en ligne aux États-Unis, les apprenants attendant désormais un soutien adapté aux horaires scolaires, aux heures de travail et aux routines familiales. Le projet fourni par l'utilisateur a noté que les modèles asynchrones et à la demande attirent les dépenses des familles de la maternelle à la terminale, des étudiants universitaires et des adultes actifs, ce qui élargit la demande à travers les groupes d'âge et les cas d'usage. Une enquête sur la main-d'œuvre de 2025 menée par upGrad Enterprise a révélé que 58 % des professionnels américains préféraient les modules en auto-apprentissage et 55 % favorisaient les programmes adaptés à leur rôle, ce qui soutient le passage vers des formats numériques flexibles. L'adoption par les écoles publiques a également évolué dans le même sens, la part utilisant le tutorat en ligne à la demande passant de 8 % en 2024 à 11 % en juin 2025, les plus grandes écoles affichant le taux d'adoption le plus élevé. Ce schéma est important car il montre que la flexibilité n'est pas seulement une préférence des ménages, mais aussi une caractéristique que les institutions sont de plus en plus disposées à acheter sur le marché du tutorat en ligne aux États-Unis.
Personnalisation et Analytique Pilotées par l'IA : Déplacer la Frontière de Productivité pour les Tuteurs
L'IA est passée d'une fonctionnalité supplémentaire à une couche opérationnelle centrale sur le marché du tutorat en ligne aux États-Unis, en particulier pour les prestataires au service des écoles et des programmes structurés à haute dose. Varsity Tutors a lancé sa plateforme Live+AI à l'échelle nationale en avril 2025 et a indiqué que la plateforme soutenait jusqu'à 2 fois les gains dans les domaines de comptences ciblés tout en réduisant le travail administratif des enseignants de 7 à 10 heures par semaine. La conception centrale de la plateforme comprend des informations de session générées par l'IA, des analyses en temps réel, la lecture vidéo et des rapports de progression automatisés, ce qui montre comment l'analytique devient une partie de la proposition de valeur plutôt qu'un outil de back-office. Cela creuse l'écart de performance entre les plateformes capables de documenter les résultats d'apprentissage et celles qui ne font encore que concurrencer sur la disponibilité, un changement important sur le marché du tutorat en ligne aux États-Unis. Les attentes réglementaires en matière de confidentialité des données des élèves élèvent également la barre pour le déploiement de l'IA dans les contrats orientés vers les écoles, ce qui favorise les prestataires dotés de capacités de conformité plus solides.
Demande Croissante de Soutien à la Préparation aux Examens : Un Moteur Structurel Persistant
La préparation aux examens continue de soutenir le marché du tutorat en ligne aux États-Unis, même si certains établissements d'enseignement supérieur ont adopté des politiques d'admission sans examen. Le College Board a rapporté que plus de 2 millions d'étudiants de la promotion 2025 ont passé le SAT, la première fois que la participation a dépassé ce niveau depuis 2020. Il a également indiqué que 97 % de la cohorte a utilisé la version entièrement numérique, ce qui oriente la préparation vers des formats de tutorat pilotés par plateforme et natifs des appareils. Le projet a également lié cette tendance aux examens professionnels et de certification tels que le PMP, le CPA, le MCAT et le LSAT, indiquant que la même infrastructure de tutorat peut servir à la fois les apprenants académiques et ceux orientés vers la carrière. Le partenariat de Brainfuse en mai 2025 avec le GED Testing Service montre comment les prestataires étendent la préparation aux examens vers les certifications pour adultes et les voies de réinsertion professionnelle, ce qui ajoute une autre couche de demande stable.[2]
Demande de Reconversion Professionnelle et de Certification : Redéfinir le Marché Total Adressable
La formation professionnelle est devenue l'un des canaux d'expansion les plus solides pour le marché du tutorat en ligne aux États-Unis, notamment alors que les employeurs répondent aux changements d'emploi liés à l'IA et à une obsolescence plus rapide des compétences. Une enquête d'edX a révélé que 65 % des adultes américains envisageaient une montée en compétences ou une reconversion en raison des conditions économiques, et 53 % ont déclaré avoir besoin de commencer dans les 6 mois pour maintenir leur emploi. L'Association for Talent Development a rapporté que 11 % des dépenses d'apprentissage organisationnel étaient consacrées au remboursement des frais de scolarité, ce qui montre que l'éducation externe financée par l'employeur maintient un soutien budgétaire stable. Le repositionnement de Chegg vers la montée en compétences en entreprise, ainsi que les partenariats impliquant Woolf University, DHL et Gi Group, montrent comment les prestataires dépassent les modèles d'abonnement étudiant pour s'engager dans des relations d'apprentissage financées par les employeurs. Cela est important pour le marché du tutorat en ligne aux États-Unis car les contrats d'entreprise apportent généralement des tailles de transaction plus importantes, des durées plus longues et un taux de désabonnement plus faible que les ventes de tutorat uniquement aux consommateurs.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Manque de Connexion Humaine dans l'Apprentissage Virtuel | -0.5% | National, plus prononcé dans les zones rurales et la maternelle-terminale | Court terme (≤ 2 ans) |
| Pression sur les Prix des Tuteurs Privés Non Organisés | -0.4% | National, la plus élevée dans les centres suburbains et urbains | Moyen terme (2-4 ans) |
| Variabilité de la Qualité et Manque de Confiance dans les Qualifications des Tuteurs | -0.3% | National, plus aigu dans la maternelle-terminale et la préparation aux examens | Moyen terme (2-4 ans) |
| Politiques d'Admission Sans Examen Réduisant Certaines Demandes de Préparation aux Examens | -0.2% | Nord-Est, avec des répercussions sur le Midwest et l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Manque de Connexion Humaine dans l'Apprentissage Virtuel : Un Frein Structurel à la Rétention
La connexion humaine reste une limite significative pour le marché du tutorat en ligne aux États-Unis, car de nombreux apprenants considèrent encore l'interaction en direct comme centrale pour leur progression et leur confiance. Une étude d'efficacité de 2025 citée dans l'annonce de financement de Preply de janvier 2026 a révélé que 96 % des apprenants considéraient les tuteurs humains et les vraies conversations comme essentiels, et 97 % ont déclaré que l'interaction humaine améliorait leur confiance. Cette question est particulièrement importante dans le tutorat de la maternelle à la terminale, où les parents jugent souvent la valeur à travers la qualité de l'engagement autant qu'à travers les résultats aux examens ou la réalisation des devoirs. Le projet fourni a également noté que les prestataires haut de gamme adoptent un modèle piloté par l'humain et assisté par l'IA, dans lequel l'IA gère le suivi et la génération de contenu. En même temps, les tuteurs se concentrent sur l'instruction et la motivation. Cette réponse aide à la rétention, mais elle est plus difficile à mettre à l'échelle à faible coût, ce qui maintient la pression sur les marges dans l'ensemble du marché du tutorat en ligne aux États-Unis.
Pression sur les Prix des Tuteurs Privés Non Organisés : Compression des Marges du Côté Consommateur
La pression sur les prix exercée par les tuteurs indépendants reste une contrainte réelle sur le marché du tutorat en ligne aux États-Unis, car de nombreuses familles peuvent encore accéder à des recommandations en dehors des plateformes formelles. Le projet a noté que les tuteurs informels facturent souvent entre 30 et 60 USD de l'heure, avec des frais généraux minimaux, ce qui rend difficile pour les plateformes de justifier des prix plus élevés pour les matières académiques standard. SHRM a rapporté en 2025 que 50 % des travailleurs américains citaient le manque de temps comme principal obstacle à la formation formelle, ce qui explique pourquoi les tuteurs indépendants flexibles et familiers peuvent encore répondre à la demande même sans infrastructure de plateforme. Les plateformes ont répondu avec des abonnements, des systèmes de mise en relation plus solides et des couches d'assurance qualité, mais ces avantages prennent du temps à se prouver lorsqu'un acheteur fait déjà confiance à une recommandation d'un réseau local. Cela signifie que la concurrence par les prix restera probablement la plus forte dans les zones suburbaines et urbaines où la découverte de tuteurs par le bouche-à-oreille est active et où les coûts de changement sont faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Domaine : Le Tutorat Académique Domine, les Compétences Professionnelles s'Accélèrent
Le Tutorat Académique représentait 52,3 % de la part du marché du tutorat en ligne aux États-Unis en 2025, ce qui en fait le plus grand segment par domaine couvrant le soutien scolaire, la préparation à l'université et le renforcement du programme de base. Le segment reste important car les mathématiques, les sciences, l'écriture et d'autres matières fondamentales génèrent une demande récurrente tout au long de l'année scolaire et autour des cycles d'examens. Ce schéma régulier offre aux prestataires une base de revenus plus prévisible que les catégories d'apprentissage de niche avec des fenêtres d'inscription plus étroites. Le projet a également noté que d'autres domaines, tels que la musique et la préparation spécialisée aux examens, occupent des niches plus petites mais à plus haute valeur où les apprenants sont souvent plus disposés à payer. Ces caractéristiques expliquent pourquoi le Tutorat Académique reste le segment ancre même si de nouveaux thèmes de croissance attirent davantage l'attention sur le marché du tutorat en ligne aux États-Unis.
Le Tutorat Professionnel et Axé sur les Compétences devrait croître à un CAGR de 11,4 % jusqu'en 2031, ce qui en fait le segment par domaine à la croissance la plus rapide sur le marché du tutorat en ligne aux États-Unis. Cette accélération est portée par la montée en compétences sponsorisée par les employeurs, les besoins de certification et par les adultes apprenants combinant des objectifs académiques avec des certifications liées à l'emploi. L'apprentissage des langues reste également une catégorie premium attrayante, et la Série D de Preply en janvier 2026 à une valorisation de 1,2 milliard USD montre que l'enseignement des langues en direct par des tuteurs commande toujours une forte confiance des investisseurs lorsqu'il est associé à des outils de soutien par l'IA. Le passage au SAT numérique élève également la barre technique pour les plateformes de préparation académique aux examens, ce qui aide les prestataires capables de combiner expertise disciplinaire et livraison native sur les appareils. Ensemble, ces évolutions montrent que le secteur du tutorat en ligne aux États-Unis s'étend d'une base centrée sur l'école vers un modèle plus large de compétences et de certifications.


Par Type de Tutorat : Les Formats Structurés Maintiennent l'Échelle, le Tutorat à la Demande Domine la Croissance
Le Tutorat Structuré ou Planifié représentait 61,7 % du chiffre d'affaires en 2025, indiquant que la livraison formelle représente toujours la plus grande part du marché du tutorat en ligne aux États-Unis. Cette position reflète les besoins des écoles, des universités et des équipes de formation en entreprise, qui préfèrent généralement des sessions planifiées liées aux registres de présence, au suivi des progrès et aux exigences de responsabilisation. Le projet a également souligné que les achats guidés par la conformité tendent à favoriser les formats capables de documenter ce qui s'est passé lors de chaque session et comment un apprenant a progressé au fil du temps. Cela rend la livraison structurée plus résiliente dans les canaux institutionnels, même si la demande des ménages évolue vers un accès flexible. En pratique, le tutorat structuré reste l'épine dorsale des prestataires au service des districts scolaires et d'autres acheteurs sous contrat.
Le Tutorat à la Demande devrait croître à un CAGR de 12,3 % jusqu'en 2031, ce qui lui confère la dynamique de croissance la plus forte dans ce segment du marché du tutorat en ligne aux États-Unis. Le format bénéficie des habitudes d'étude flexibles des adultes actifs et de la montée en puissance de l'adoption du tutorat en ligne à la demande par les écoles publiques entre 2024 et 2025. Le projet a en outre soutenu que l'IA commence à fusionner les 2 formats en ajoutant des résumés, des tableaux de bord et des suivis structurés aux sessions qui débutent comme des interactions à la demande. La mise à jour produit d'octobre 2025 de Varsity Tutors reflète ce mouvement vers une livraison hybride, alliant commodité et rapports institutionnels. Ce chemin hybride pourrait devenir un modèle opérationnel clé pour le secteur du tutorat en ligne aux États-Unis, car il permet aux prestataires de servir à la fois les canaux consommateurs et institutionnels sur la même plateforme.
Par Utilisateur Final : Les Apprenants Individuels Ancrent les Revenus, les Apprenants en Entreprise Stimulent la Croissance Incrémentale
Les Apprenants Individuels représentaient 73,5 % du chiffre d'affaires en 2025, ce qui en fait la base de demande principale pour le marché du tutorat en ligne aux États-Unis. Ce segment comprend les élèves de la maternelle à la terminale, les étudiants universitaires et les adultes autodidactes, et il est souvent façonné par le rapport tuteur-élève plus que par la marque de la plateforme. Le projet a soutenu que cela affaiblit les effets de réseau au niveau de la plateforme car de nombreux utilisateurs restent fidèles au tuteur en qui ils ont confiance plutôt qu'à l'environnement logiciel où se déroulent les sessions. Les établissements d'enseignement restent importants car les contrats de district et d'université peuvent lisser la saisonnalité, améliorer la visibilité et soutenir un engagement pluriannuel. Le reportage d'Education Week sur les programmes de tutorat de district à long terme soutient ce point et montre pourquoi la demande institutionnelle sous contrat reste stratégiquement précieuse.
Les Apprenants en Entreprise devraient croître à un CAGR de 12,5 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché du tutorat en ligne aux États-Unis. Le repositionnement de Chegg vers la montée en compétences en entreprise et l'achèvement de la combinaison Coursera-Udemy indiquent tous deux une plus grande volonté des employeurs de payer pour un soutien à l'apprentissage numérique structuré. Ce changement est important car les acheteurs en entreprise attendent des preuves différentes de celles des acheteurs familiaux, notamment un retour sur investissement plus clair, une meilleure gouvernance du contenu et une intégration plus facile avec les systèmes de gestion de la main-d'œuvre. Les prestataires qui ont commencé dans la maternelle-terminale ou la préparation aux examens ont donc besoin de nouvelles couches de vente, de certification et de service pour concurrencer efficacement dans ce canal. Ce coût de transition est l'une des raisons pour lesquelles la croissance se concentre parmi les plateformes capables de servir à la fois les cas d'usage liés à l'éducation et à l'emploi sur le marché du tutorat en ligne aux États-Unis.
Par Niveau d'Éducation : La Maternelle-Terminale Fournit un Plancher Stable, l'Éducation des Adultes Ouvre le Plafond
L'Éducation Maternelle-Terminale représentait 58,6 % du chiffre d'affaires en 2025, lui conférant la plus grande part du marché du tutorat en ligne aux États-Unis par niveau d'éducation. L'ampleur de ce segment est étroitement liée à la taille de la base d'élèves et à l'utilisation continue du tutorat comme outil d'intervention pour la reprise académique et l'amélioration des performances. Le projet a également noté que l'adoption du tutorat à haute dose parmi les écoles de taille moyenne est passée de 37 % à 47 % entre 2022 et 2025, ce qui témoigne d'un engagement institutionnel plus fort qu'une réponse d'urgence temporaire. Cela explique pourquoi la maternelle-terminale reste le segment de volume le plus fiable même si la croissance la plus rapide provient des apprenants plus âgés. Cela soutient également le marché du tutorat en ligne aux États-Unis car les budgets des États et les achats scolaires peuvent maintenir la demande au-delà des cycles de dépenses des ménages.
L'Éducation des Adultes et la Formation Continue devraient croître à un CAGR de 11,9 % jusqu'en 2031, ce qui en fait le segment par niveau d'éducation à la croissance la plus rapide sur le marché du tutorat en ligne aux États-Unis. Le segment est soutenu par la réinsertion professionnelle, la reconversion technique et un besoin plus large de soutien à la certification professionnelle parmi les adultes non liés aux calendriers académiques traditionnels. L'ATD a rapporté que près des deux tiers des organisations interrogées s'attendaient à augmenter la formation aux compétences pratiques en IA dans les 6 prochains mois, fournissant un signal de demande clair pour les plateformes de tutorat axées sur les adultes avec un contenu technique approfondi. L'expansion de Studiosity aux États-Unis en octobre 2025 a également montré que l'enseignement supérieur et le soutien à l'étude adjacent pour adultes restent des opportunités sous-développées pour les prestataires internationaux. Une disposition de crédit d'impôt fédéral désignant le tutorat comme une dépense d'éducation ménagère autorisée pourrait encore élargir la participation parmi les adultes qui étaient auparavant exclus des services premium en raison des prix.
Analyse Géographique
Le Sud détenait une part de 36,3 % du marché du tutorat en ligne aux États-Unis en 2025, ce qui en fait le plus grand contributeur régional aux revenus actuels. La région bénéficie d'une grande population en âge scolaire, de fortes dépenses des ménages en matière d'éducation dans plusieurs États, et de dotations budgétaires visibles au niveau des États pour le tutorat. L'engagement de 20 millions USD de la Floride pour le tutorat et l'allocation de 30 millions USD de la Louisiane pour les niveaux maternelle-5e montrent que la demande du Sud est renforcée par les budgets publics plutôt que seulement par les dépenses privées des ménages. Ce changement est important car il confère au marché du tutorat en ligne aux États-Unis une assise dans le secteur public plus durable dans une région qui dispose déjà d'une large demande d'apprenants. Il favorise également les prestataires qui ont des relations avec les États, des résultats mesurables et la discipline de reporting nécessaire pour les programmes liés aux écoles.
L'Ouest devrait croître à un CAGR de 10,6 % jusqu'en 2031, ce qui lui confère les perspectives régionales les plus rapides sur le marché du tutorat en ligne aux États-Unis. Le projet a lié cela aux budgets de montée en compétences des employeurs dans les corridors à forte concentration technologique, à une demande accrue de tutorat lié à l'IA et aux données, et à une base d'apprenants plus à l'aise avec la livraison numérique en premier. Ce profil régional s'aligne bien avec la croissance de la formation en entreprise, les formats flexibles et les outils de tutorat assistés par l'IA, qui deviennent tous plus centraux pour l'expansion future des revenus. L'Ouest est donc bien positionné pour bénéficier du chevauchement entre le soutien académique, le développement de carrière et l'adoption des plateformes numériques. Cela en fait une région importante pour les prestataires qui souhaitent aller au-delà de la maternelle-terminale et répondre à la demande d'apprentissage des adultes et des entreprises.
Le Nord-Est reste attractif car il combine des revenus élevés des ménages avec une forte demande de services préparatoires à l'université, ce qui soutient une tarification premium pour la préparation aux examens, le coaching d'admission et le tutorat disciplinaire. Le Midwest est plus petit en termes de part, mais il bénéficie du soutien d'initiatives de tutorat au niveau des États qui peuvent créer des opportunités d'achat pluriannuelles pour les districts. Dans toutes les régions, la conformité aux attentes en matière de confidentialité des données des élèves agit comme un filtre de marché, favorisant souvent les fournisseurs institutionnels établis par rapport aux opérateurs informels. La part de 36,3 % du Sud sur le marché du tutorat en ligne aux États-Unis montre l'étendue actuelle, tandis que l'expansion plus rapide de l'Ouest indique où se concentrent les nouveaux cas d'usage numériques et professionnels. Ces 2 schémas régionaux ensemble capturent l'échelle actuelle et la dynamique future du marché du tutorat en ligne aux États-Unis.[3]
Paysage Concurrentiel
Le marché du tutorat en ligne aux États-Unis reste fragmenté, et le projet fourni a indiqué qu'aucune plateforme unique n'a capturé plus d'une part à un chiffre moyen d'un marché de 14,4 milliards USD en 2026. Cette structure reflète un mélange de places de marché directes aux consommateurs, de plateformes de tutorat axées sur les écoles, de spécialistes de la préparation aux examens, de prestataires d'apprentissage des langues et d'opérateurs de montée en compétences en entreprise. Elle reflète également le fait que la fidélité guidée par le tuteur repose souvent sur l'instructeur plutôt que sur la plateforme, ce qui réduit les effets de type « le gagnant prend tout » observés dans certaines autres catégories de services numériques. En conséquence, les entreprises se font concurrence sur la profondeur du service, la preuve des résultats et la capacité à intégrer l'IA dans les flux de travail quotidiens plutôt que sur la seule échelle. Aux États-Unis, le marché du tutorat en ligne maintient le terrain ouvert aux prestataires spécialisés même si quelques grandes marques renforcent leur position.
La stratégie produit est de plus en plus centrée sur l'IA, mais les mouvements les plus forts viennent des entreprises qui combinent les outils d'IA avec du contenu vérifié, de l'instruction en direct ou des rapports institutionnels. Varsity Tutors a utilisé cette approche en avril 2025 avec le lancement national de Live+AI pour les écoles, et a étendu la même plateforme en octobre 2025 avec des outils d'analytique, de reporting et de lecture supplémentaires pour les enseignants et les administrateurs. Chegg a fait un mouvement différent en mai 2026 en s'étendant à la formation de modèles d'IA et en traitant sa base propriétaire de questions-réponses comme un actif monétisable, plutôt que de s'appuyer uniquement sur les abonnements étudiants traditionnels. Le tour de financement de Preply en janvier 2026 a également montré que les investisseurs voient encore de la valeur dans les modèles de tutorat pilotés par l'humain lorsque l'IA est utilisée pour améliorer l'efficacité plutôt que pour remplacer les instructeurs. Ces mouvements suggèrent que le leadership sur le marché du tutorat en ligne aux États-Unis dépendra moins de l'accès générique à l'IA et davantage de la façon dont les entreprises connectent l'IA aux résultats, à la confiance et à la distribution.
Les fusions, acquisitions et combinaisons de plateformes reconfigurent également la direction concurrentielle, en particulier dans les segments axés sur les compétences et institutionnels. Coursera a finalisé sa combinaison avec Udemy en mai 2026, créant une plateforme avec 290 millions d'apprenants et 18 000 clients en entreprise, renforçant ainsi la concurrence dans les parcours d'apprentissage et de certification liés aux employeurs. Intrax a acquis StudyPoint en avril 2026, ce qui a élargi sa présence dans le tutorat individuel de la maternelle à la terminale et la préparation au SAT ou à l'ACT dans 23 zones métropolitaines américaines. L'entrée de Studiosity aux États-Unis en octobre 2025 a ajouté un autre acteur orienté vers les institutions axé sur les retours sur les écrits et le soutien à l'étude pour l'enseignement supérieur. Pris ensemble, ces mouvements montrent que le marché du tutorat en ligne aux États-Unis reste fragmenté, mais que les entreprises les plus solides s'étendent grâce aux capacités d'IA, à la portée en entreprise et à la profondeur des services adjacents plutôt que par la seule concurrence par les prix.
Leaders du Secteur des Services de Tutorat en Ligne aux États-Unis
-
Chegg, Inc.
-
Varsity Tutors, LLC
-
Tutor.com, Inc.
-
Khan Academy, Inc.
-
Wyzant, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Chegg a annoncé un partenariat stratégique avec Woolf, un établissement d'enseignement supérieur accrédité à l'échelle mondiale, pour lancer des Diplômes Axés sur les Compétences. Cette collaboration intègre les programmes de formation professionnelle alignés sur l'industrie de Chegg Skills dans le cadre académique rigoureux de Woolf. Grâce à cette initiative, les étudiants peuvent appliquer leurs cours de développement de carrière et pertinents pour l'emploi directement vers des diplômes de premier et de deuxième cycle entièrement accrédités conformes aux normes de l'Espace Européen de l'Enseignement Supérieur (EEES) et reconnus dans plus de 60 pays.
- Octobre 2025 : Studiosity a officiellement pénétré le marché américain, établissant un Conseil Consultatif Académique américain composé d'éminents leaders de l'enseignement supérieur et ciblant des contrats de retours sur les écrits à la demande et de soutien à l'étude. L'entreprise, approuvée par plus de 200 universités au Canada, au Royaume-Uni, en Australie et en Nouvelle-Zélande, a identifié l'enseignement supérieur américain comme sa principale opportunité de croissance.
- Juillet 2025 : Instructure et OpenAI ont annoncé un partenariat mondial intégrant des expériences d'apprentissage par l'IA dans le LMS Canvas, lançant des Devoirs Activés par LLM, permettant aux éducateurs de créer des expériences de tutorat par l'IA personnalisées directement dans les environnements de cours utilisés par des millions d'étudiants. Cette intégration accélère l'adoption du tutorat intégré aux LMS parmi les acheteurs institutionnels au moment précis où les normes d'achat d'IA dans les districts sont en cours de formalisation.
- Juin 2025 : Studyverse a lancé une plateforme d'infrastructure de tutorat par l'IA pour les entreprises de tutorat, à la suite de résultats documentés au MCAT avec une amélioration moyenne du score de 11,2 points et 2,9 heures d'engagement quotidien des étudiants parmi les candidats qui repassent l'examen. Le modèle B2B cible les organisations de tutorat cherchant une instruction assistée par l'IA disponible 24h/24 et 7j/7 sans construire de systèmes propriétaires.


Périmètre du Rapport sur le Marché des Services de Tutorat en Ligne aux États-Unis
| Tutorat Académique |
| Apprentissage des Langues |
| Tutorat Professionnel et Axé sur les Compétences |
| Autres Domaines |
| Tutorat à la Demande |
| Tutorat Structuré/Planifié |
| Apprenants Individuels |
| Établissements d'Enseignement |
| Apprenants en Entreprise |
| Éducation Maternelle-Terminale |
| Enseignement Supérieur |
| Éducation des Adultes et Formation Continue |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par Domaine | Tutorat Académique |
| Apprentissage des Langues | |
| Tutorat Professionnel et Axé sur les Compétences | |
| Autres Domaines | |
| Par Type de Tutorat | Tutorat à la Demande |
| Tutorat Structuré/Planifié | |
| Par Utilisateur Final | Apprenants Individuels |
| Établissements d'Enseignement | |
| Apprenants en Entreprise | |
| Par Niveau d'Éducation | Éducation Maternelle-Terminale |
| Enseignement Supérieur | |
| Éducation des Adultes et Formation Continue | |
| Par Région | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du tutorat en ligne aux États-Unis en 2026 ?
Le marché du tutorat en ligne aux États-Unis s'élève à 14,4 milliards USD en 2026 et devrait atteindre 22,5 milliards USD d'ici 2031 avec un CAGR de 9,4 %.
Quel segment est en tête par domaine sur le marché du tutorat en ligne aux États-Unis ?
Le Tutorat Académique était en tête avec 52,3 % du chiffre d'affaires en 2025 car il couvre les matières scolaires de base, la préparation à l'université et le soutien récurrent au programme.
Quel format de tutorat connaît la croissance la plus rapide aux États-Unis ?
Le Tutorat à la Demande devrait croître à un CAGR de 12,3 % jusqu'en 2031, soutenu par la demande des apprenants en matière de flexibilité des horaires et par l'adoption croissante dans les écoles.
Pourquoi les apprenants en entreprise deviennent-ils importants pour les plateformes de tutorat ?
Les Apprenants en Entreprise devraient croître à un CAGR de 12,5 % jusqu'en 2031, les employeurs dépensant davantage pour la reconversion, les certifications et le soutien à l'apprentissage numérique structuré.
Quelle région contribue le plus aux revenus aujourd'hui, et quelle région connaît la croissance la plus rapide ?
Le Sud représentait 36,3 % du chiffre d'affaires en 2025, tandis que l'Ouest devrait connaître la croissance la plus rapide avec un CAGR de 10,6 % jusqu'en 2031.
Qu'est-ce qui stimule la demande d'éducation des adultes et de formation continue dans le tutorat en ligne ?
L'Éducation des Adultes et la Formation Continue devraient croître à un CAGR de 11,9 % jusqu'en 2031 en raison des besoins de reconversion, de la préparation aux certifications et de la demande de réinsertion professionnelle.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
