
Marktgröße und Marktanteil der Online-Nachhilfedienste in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
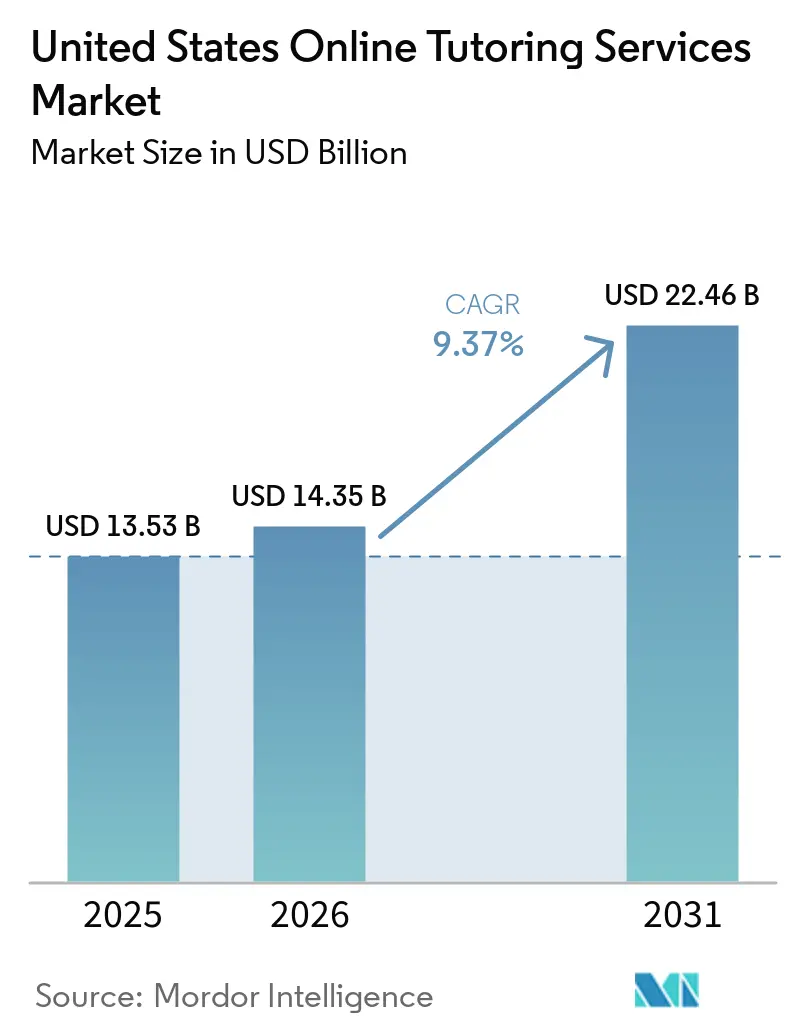
| Marktgröße im Basisjahr (2025) | 13.53 Milliarden US-Dollar |
| Marktgröße (2026) | 14.35 Milliarden US-Dollar |
| Marktgröße (2031) | 22.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.37 % |
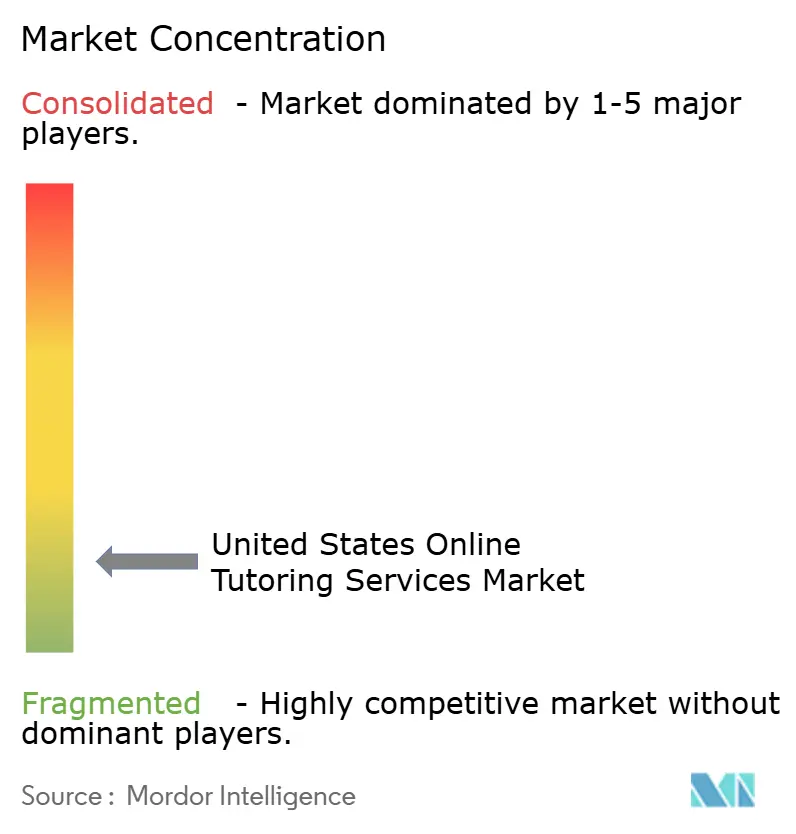
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Nachhilfedienste in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße der Online-Nachhilfedienste in den Vereinigten Staaten wird für 2025 auf 13,53 Milliarden USD und für 2026 auf 14,35 Milliarden USD geschätzt und soll bis 2031 einen Wert von 22,46 Milliarden USD erreichen, mit einer CAGR von 9,37 % von 2026 bis 2031.
Der Markt für Online-Nachhilfe in den Vereinigten Staaten wird durch eine stetige Nachfrage von Haushalten, Schulsystemen und Arbeitgebern gestützt, die weiterhin ergänzendes Lernen außerhalb des traditionellen Klassenzimmers nutzen. Der Markt profitiert zudem von der Normalisierung von Fernlerngewohnheiten und dem verstärkten Einsatz digitaler Lernwerkzeuge in den Bereichen K-12, Hochschulbildung und Erwachsenenlernen. Ein bedeutender politischer Wandel vollzieht sich derzeit, da staatliche Mittelzuweisungen in Bundesstaaten wie Florida, Louisiana und New York auslaufende Bundesförderungen ersetzen, was dem Markt für Online-Nachhilfe in den Vereinigten Staaten eine solidere institutionelle Grundlage verschafft als während der Konjunkturförderungsphase. KI-gestützte Nachhilfe-Workflows, digitale Prüfungsvorbereitung und die Nachfrage nach beruflicher Weiterqualifizierung erweitern ebenfalls die adressierbare Kundenbasis, auch wenn Haushaltskürzungen in einigen Schulbezirken und Preisdruck durch informelle Nachhilfelehrer den Wettbewerb weiterhin prägen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Fachbereich entfiel im Jahr 2025 ein Umsatzanteil von 52,3 % auf akademische Nachhilfe, während professionelle und kompetenzbasierte Nachhilfe bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen wird.
- Nach Nachhilfetyp hielt strukturierte oder geplante Nachhilfe im Jahr 2025 einen Umsatzanteil von 61,7 %, während auf Abruf verfügbare Nachhilfe bis 2031 voraussichtlich mit einer CAGR von 12,3 % wachsen wird.
- Nach Endnutzer hielten Einzellernende im Jahr 2025 einen Umsatzanteil von 73,5 %, während Unternehmenslernende bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
- Nach Bildungsniveau entfiel im Jahr 2025 ein Umsatzanteil von 58,6 % auf K-12-Bildung, während Erwachsenen- und Weiterbildung bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen wird.
- Nach Geografie hielt der Süden im Jahr 2025 einen Umsatzanteil von 36,3 %, während der Westen bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Online-Nachhilfediensten in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flexibilität der Online-Nachhilfe | +2.0% | National, mit Schwerpunkt im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalisierung und Analytik | +2.1% | National, mit frühen Gewinnen im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Prüfungsvorbereitungsunterstützung | +1.5% | Nordosten, Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach beruflicher Weiterqualifizierung und professioneller Zertifizierung | +1.6% | National, insbesondere Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Ausgaben von Schulbezirken und Bildungseinrichtungen für ergänzendes Lernen | +0.9% | Süden, Nordosten und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Integration von Lernmanagementsystemen und Standardisierung institutioneller Arbeitsabläufe | +0.8% | National, insbesondere Hochschulbildung und betriebliches Lernen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flexibilität der Online-Nachhilfe: Strukturelle Nachfrage über Lernergruppen hinweg
Flexibilität bleibt einer der deutlichsten Nachfragetreiber für den Markt für Online-Nachhilfe in den Vereinigten Staaten, da Lernende heute Unterstützung erwarten, die sich an Schulpläne, Arbeitszeiten und Familienroutinen anpasst. Der Entwurf des Nutzers stellte fest, dass asynchrone und auf Abruf verfügbare Modelle Ausgaben von K-12-Familien, Studierenden und berufstätigen Erwachsenen anziehen, was die Nachfrage über Altersgruppen und Anwendungsfälle hinweg verbreitert. Eine Arbeitskräfteumfrage von upGrad Enterprise aus dem Jahr 2025 ergab, dass 58 % der US-amerikanischen Fachkräfte selbstgesteuerte Module bevorzugten und 55 % rollenspezifische Programme favorisierten, was den Wandel hin zu flexiblen digitalen Formaten unterstützt. Auch die Übernahme durch öffentliche Schulen bewegte sich in dieselbe Richtung: Der Anteil der Schulen, die auf Abruf verfügbare Online-Nachhilfe nutzen, stieg von 8 % im Jahr 2024 auf 11 % bis Juni 2025, wobei die größten Schulen die höchste Akzeptanz zeigten. Dieses Muster ist bedeutsam, weil es zeigt, dass Flexibilität nicht nur eine Haushaltspräferenz ist, sondern auch ein Merkmal, das Institutionen im Markt für Online-Nachhilfe in den Vereinigten Staaten zunehmend bereit sind zu kaufen.
KI-gestützte Personalisierung und Analytik: Verschiebung der Produktivitätsgrenze für Nachhilfelehrer
KI hat sich im Markt für Online-Nachhilfe in den Vereinigten Staaten von einem zusätzlichen Merkmal zu einer zentralen Betriebsebene entwickelt, insbesondere für Anbieter, die Schulen und strukturierte intensive Programme bedienen. Varsity Tutors startete seine Live+AI-Plattform im April 2025 bundesweit und gab an, dass die Plattform bis zu 2-fache Verbesserungen in gezielten Kompetenzbereichen unterstützte und gleichzeitig den administrativen Aufwand der Lehrkräfte um 7 bis 10 Stunden pro Woche reduzierte. Das Kerndesign der Plattform umfasst KI-generierte Sitzungseinblicke, Echtzeit-Analytik, Videowiedergabe und automatisierte Fortschrittsberichte, was zeigt, wie Analytik Teil des Wertangebots wird und nicht nur ein Back-Office-Werkzeug ist. Dies vergrößert die Leistungslücke zwischen Plattformen, die Lernergebnisse dokumentieren können, und solchen, die ausschließlich auf Verfügbarkeit setzen – eine wichtige Veränderung im Markt für Online-Nachhilfe in den Vereinigten Staaten. Regulatorische Erwartungen hinsichtlich des Datenschutzes von Schülerdaten erhöhen zudem die Anforderungen an den KI-Einsatz in schulbezogenen Verträgen, was Anbieter mit stärkeren Compliance-Fähigkeiten begünstigt.
Steigende Nachfrage nach Prüfungsvorbereitungsunterstützung: Ein anhaltender struktureller Treiber
Die Prüfungsvorbereitung unterstützt weiterhin den Markt für Online-Nachhilfe in den Vereinigten Staaten, auch wenn einige Hochschulen testoptionale Zulassungsrichtlinien eingeführt haben. Das College Board berichtete, dass mehr als 2 Millionen Schüler des Abschlussjahrgangs 2025 den SAT ablegten – das erste Mal seit 2020, dass die Teilnehmerzahl diesen Wert überstieg. Es wurde auch mitgeteilt, dass 97 % des Jahrgangs die vollständig digitale Version nutzten, was die Vorbereitung in Richtung plattformgeführter und gerätnativer Nachhilfeformate verschiebt. Der Entwurf verknüpfte diesen Trend auch mit professionellen Prüfungen und Zertifizierungsprüfungen wie PMP, CPA, MCAT und LSAT, was darauf hindeutet, dass dieselbe Nachhilfeinfrastruktur sowohl akademisch als auch karriereorientiert ausgerichteten Lernenden dienen kann. Die Partnerschaft von Brainfuse mit dem GED Testing Service im Mai 2025 zeigt, wie Anbieter die Prüfungsvorbereitung auf Erwachsenenzertifizierungen und Wege zur Wiedereingliederung in den Arbeitsmarkt ausweiten, was eine weitere stabile Nachfrageschicht hinzufügt.[2]
Nachfrage nach beruflicher Weiterqualifizierung und professioneller Zertifizierung: Neudefinition des gesamten adressierbaren Marktes
Betriebliches Lernen ist zu einem der stärksten Expansionskanäle für den Markt für Online-Nachhilfe in den Vereinigten Staaten geworden, insbesondere da Arbeitgeber auf KI-bedingte Veränderungen in der Arbeitswelt und eine schnellere Veralterung von Fähigkeiten reagieren. Eine edX-Umfrage ergab, dass 65 % der US-amerikanischen Erwachsenen aufgrund wirtschaftlicher Bedingungen eine Weiter- oder Umschulung in Betracht zogen und 53 % angaben, innerhalb von 6 Monaten damit beginnen zu müssen, um ihre Beschäftigung zu sichern. Die Association for Talent Development berichtete, dass 11 % der organisationalen Lernausgaben auf Studiengebührenerstattung entfielen, was zeigt, dass arbeitgeberfinanzierte externe Bildung eine stabile Budgetunterstützung aufrechthält. Cheggs Neuausrichtung auf betriebliche Qualifizierung sowie Partnerschaften mit Woolf University, DHL und Gi Group zeigen, wie Anbieter über studentische Abonnementmodelle hinausgehen und in arbeitgeberfinanzierte Lernbeziehungen eintreten. Dies ist für den Markt für Online-Nachhilfe in den Vereinigten Staaten bedeutsam, da Unternehmensverträge in der Regel größere Auftragsvolumina, längere Laufzeiten und eine geringere Abwanderungsrate aufweisen als reine Verbraucher-Nachhilfeverkäufe.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte menschliche Verbindung beim virtuellen Lernen | -0.5% | National, stärker ausgeprägt in ländlichen Gebieten und K-12 | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch unorganisierte private Nachhilfelehrer | -0.4% | National, am stärksten in Vorstadt- und Stadtzentren | Mittelfristig (2–4 Jahre) |
| Qualitätsvariabilität und Vertrauenslücke bei Nachhilfelehrer-Qualifikationen | -0.3% | National, stärker ausgeprägt in K-12 und Prüfungsvorbereitung | Mittelfristig (2–4 Jahre) |
| Testoptionale Richtlinien, die einen Teil der Nachfrage nach Prüfungsvorbereitung reduzieren | -0.2% | Nordosten, mit Ausstrahlungseffekten auf den Mittleren Westen und Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte menschliche Verbindung beim virtuellen Lernen: Ein strukturelles Hemmnis für die Kundenbindung
Menschliche Verbindung bleibt eine bedeutende Einschränkung für den Markt für Online-Nachhilfe in den Vereinigten Staaten, da viele Lernende Live-Interaktion nach wie vor als zentral für Fortschritt und Selbstvertrauen betrachten. Eine Effizienzstudie aus dem Jahr 2025, die in Preplys Finanzierungsankündigung vom Januar 2026 zitiert wurde, ergab, dass 96 % der Lernenden menschliche Nachhilfelehrer und echte Gespräche als unverzichtbar betrachteten und 97 % angaben, dass menschliche Interaktion ihr Selbstvertrauen verbesserte. Dieses Problem ist besonders wichtig bei der K-12-Nachhilfe, wo Eltern den Wert häufig ebenso sehr an der Qualität des Engagements wie an Testergebnissen oder der Erledigung von Aufgaben messen. Der vorliegende Entwurf stellte auch fest, dass Premium-Anbieter ein menschengeführtes, KI-unterstütztes Modell einsetzen, bei dem KI das Tracking und die Inhaltserstellung übernimmt, während sich Nachhilfelehrer auf Unterricht und Motivation konzentrieren. Diese Reaktion verbessert die Kundenbindung, ist jedoch schwerer zu geringen Kosten zu skalieren, was den Margendruck im gesamten Markt für Online-Nachhilfe in den Vereinigten Staaten aufrechthält.
Preisdruck durch unorganisierte private Nachhilfelehrer: Komprimierung der Margen auf der Verbraucherseite
Preisdruck durch unabhängige Nachhilfelehrer bleibt eine reale Einschränkung für den Markt für Online-Nachhilfe in den Vereinigten Staaten, da viele Familien weiterhin Empfehlungen außerhalb formaler Plattformen erhalten können. Der Entwurf stellte fest, dass informelle Nachhilfelehrer häufig 30 bis 60 USD pro Stunde verlangen, mit minimalem Gemeinkosten, was es für Plattformen schwierig macht, höhere Preise für Standard-Schulfächer zu rechtfertigen. SHRM berichtete im Jahr 2025, dass 50 % der US-amerikanischen Arbeitnehmer begrenzte Zeit als größtes Hindernis für formales Lernen nannten, was erklärt, warum flexible, vertraute unabhängige Nachhilfelehrer die Nachfrage auch ohne Plattforminfrastruktur bedienen können. Plattformen haben mit Abonnements, stärkeren Matching-Systemen und Qualitätssicherungsebenen reagiert, aber diese Vorteile brauchen Zeit, um sich zu beweisen, wenn ein Käufer bereits einer Empfehlung aus einem lokalen Netzwerk vertraut. Das bedeutet, dass der Preiswettbewerb voraussichtlich in Vorstadt- und Stadtgebieten am stärksten bleiben wird, wo die Entdeckung von Nachhilfelehrern durch Mundpropaganda aktiv ist und die Wechselkosten gering sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fachbereich: Akademische Nachhilfe dominiert, professionelle Kompetenzen beschleunigen sich
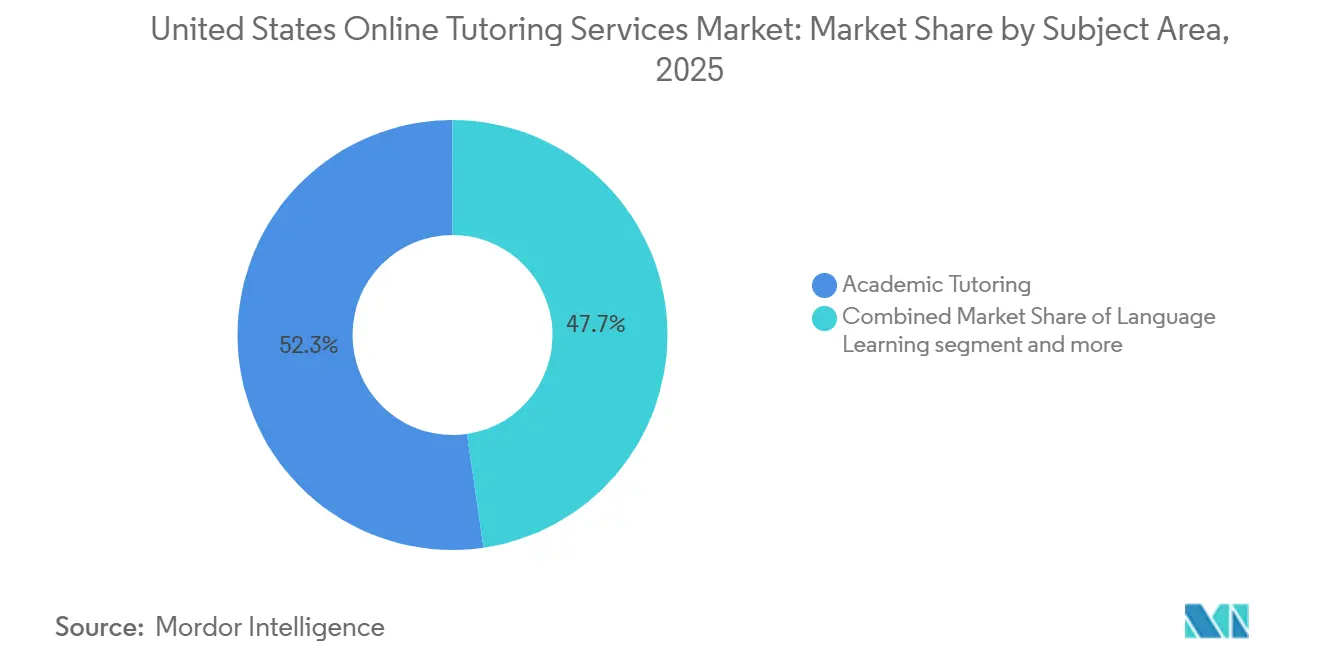
Akademische Nachhilfe hielt im Jahr 2025 einen Marktanteil von 52,3 % am Markt für Online-Nachhilfe in den Vereinigten Staaten und war damit das größte Fachbereichssegment in den Bereichen Schulunterstützung, Hochschulvorbereitung und Stärkung des Kernlehrplans. Das Segment bleibt groß, weil Mathematik, Naturwissenschaften, Schreiben und andere grundlegende Fächer während des gesamten Schuljahres und rund um Prüfungszyklen eine wiederkehrende Nachfrage erzeugen. Dieses stetige Muster gibt Anbietern eine besser vorhersehbare Umsatzbasis als Nischenlernkategorien mit engeren Einschreibungsfenstern. Der Entwurf stellte auch fest, dass andere Fachbereiche, wie Musik und spezialisierte Prüfungsvorbereitung, kleinere, aber höherwertige Nischen besetzen, in denen Lernende oft bereit sind, mehr zu zahlen. Diese Merkmale erklären, warum akademische Nachhilfe das Ankersegment bleibt, auch wenn neue Wachstumsthemen im Markt für Online-Nachhilfe in den Vereinigten Staaten mehr Aufmerksamkeit erhalten.
Professionelle und kompetenzbasierte Nachhilfe wird bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen und ist damit das am schnellsten wachsende Fachbereichssegment im Markt für Online-Nachhilfe in den Vereinigten Staaten. Diese Beschleunigung wird durch arbeitgeberfinanzierte Weiterqualifizierung, Zertifizierungsbedarf und durch erwachsene Lernende angetrieben, die akademische Ziele mit berufsbezogenen Qualifikationen verbinden. Sprachlernen bleibt ebenfalls eine attraktive Premium-Kategorie, und Preplys Series-D-Finanzierungsrunde im Januar 2026 mit einer Bewertung von 1,2 Milliarden USD zeigt, dass live, von Nachhilfelehrern geführter Sprachunterricht weiterhin starkes Investorenvertrauen genießt, wenn er mit KI-Unterstützungswerkzeugen kombiniert wird. Die Umstellung auf den digitalen SAT erhöht auch die technische Anforderung an akademische Prüfungsvorbereitungsplattformen, was Anbietern zugute kommt, die Fachkompetenz mit gerätnativer Bereitstellung kombinieren können. Zusammen zeigen diese Verschiebungen, dass die Online-Nachhilfebranche in den Vereinigten Staaten von einer schulzentrierten Basis zu einem breiteren Kompetenzen-und-Qualifikationen-Modell expandiert.


Nach Nachhilfetyp: Strukturierte Formate halten die Größe, auf Abruf verfügbare Nachhilfe bestimmt die Wachstumsgeschichte
Strukturierte oder geplante Nachhilfe machte im Jahr 2025 61,7 % des Umsatzes aus, was darauf hindeutet, dass formale Bereitstellung weiterhin den größten Anteil am Markt für Online-Nachhilfe in den Vereinigten Staaten ausmacht. Diese Position spiegelt die Bedürfnisse von Schulen, Universitäten und betrieblichen Lernteams wider, die im Allgemeinen geplante Sitzungen bevorzugen, die mit Anwesenheitsaufzeichnungen, Fortschrittsverfolgung und Rechenschaftspflichtanforderungen verknüpft sind. Der Entwurf wies auch darauf hin, dass compliance-gesteuertes Beschaffungswesen dazu neigt, Formate zu bevorzugen, die dokumentieren können, was in jeder Sitzung geschah und wie ein Lernender im Laufe der Zeit Fortschritte gemacht hat. Dies macht strukturierte Bereitstellung in institutionellen Kanälen widerstandsfähiger, auch wenn die Haushaltsnachfrage sich in Richtung flexiblen Zugangs verschiebt. In der Praxis bleibt strukturierte Nachhilfe das Rückgrat von Anbietern, die Schulbezirke und andere Vertragspartner bedienen.
Auf Abruf verfügbare Nachhilfe wird bis 2031 voraussichtlich mit einer CAGR von 12,3 % wachsen und hat damit die stärkste Wachstumsgeschichte in diesem Segment des Marktes für Online-Nachhilfe in den Vereinigten Staaten. Das Format profitiert von flexiblen Lernmustern bei berufstätigen Erwachsenen und vom Anstieg der Übernahme von auf Abruf verfügbarer Online-Nachhilfe durch öffentliche Schulen zwischen 2024 und 2025. Der Entwurf argumentierte weiter, dass KI beginnt, die 2 Formate zu verschmelzen, indem sie Zusammenfassungen, Dashboards und strukturierte Nachbereitung zu Sitzungen hinzufügt, die als auf Abruf verfügbare Interaktionen beginnen. Das Produktupdate von Varsity Tutors vom Oktober 2025 spiegelt diese Bewegung hin zu hybrider Bereitstellung wider und verbindet Komfort mit institutioneller Berichterstattung. Dieser hybride Weg könnte zu einem wichtigen Betriebsmodell für die Online-Nachhilfebranche in den Vereinigten Staaten werden, da er Anbietern ermöglicht, sowohl Verbraucher- als auch institutionelle Kanäle auf derselben Plattform zu bedienen.
Nach Endnutzer: Einzellernende verankern den Umsatz, Unternehmenslernende treiben inkrementelles Wachstum
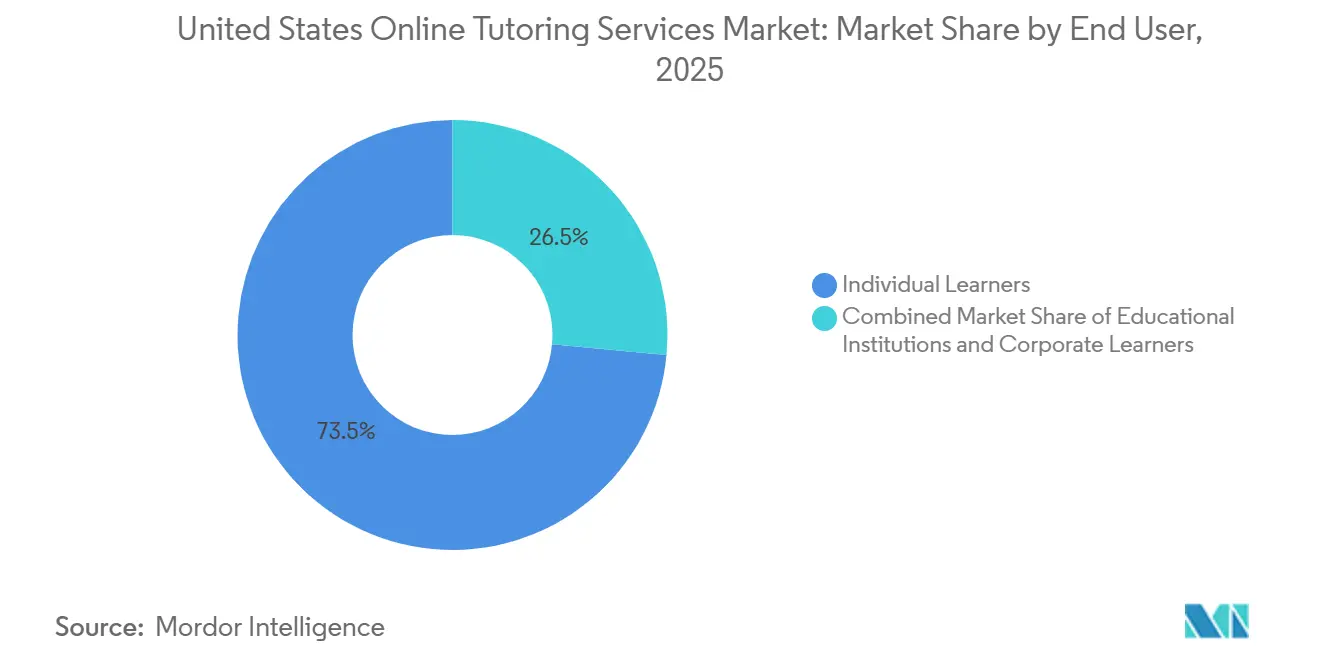
Einzellernende machten im Jahr 2025 73,5 % des Umsatzes aus und sind damit die primäre Nachfragebasis für den Markt für Online-Nachhilfe in den Vereinigten Staaten. Dieses Segment umfasst K-12-Schüler, Studierende und selbstgesteuerte Erwachsene und wird oft stärker durch die Beziehung zwischen Nachhilfelehrer und Schüler als durch das Plattform-Branding geprägt. Der Entwurf argumentierte, dass dies plattformweite Netzwerkeffekte schwächt, da viele Nutzer dem Nachhilfelehrer treu bleiben, dem sie vertrauen, und nicht der Softwareumgebung, in der die Sitzungen stattfinden. Bildungseinrichtungen sind weiterhin wichtig, da Bezirks- und Universitätsverträge die Saisonalität glätten, die Sichtbarkeit verbessern und mehrjähriges Engagement unterstützen können. Die Berichterstattung von Education Week über langfristige Nachhilfeprogramme in Schulbezirken unterstützt diesen Punkt und zeigt, warum vertraglich vereinbarte institutionelle Nachfrage strategisch wertvoll bleibt.
Unternehmenslernende werden bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im Markt für Online-Nachhilfe in den Vereinigten Staaten. Cheggs Neuausrichtung auf betriebliche Qualifizierung und der Abschluss der Kombination von Coursera und Udemy deuten beide auf eine stärkere Bereitschaft der Arbeitgeber hin, für strukturierte digitale Lernunterstützung zu zahlen. Diese Verschiebung ist bedeutsam, da Unternehmenskäufer andere Nachweise erwarten als Familienkäufer, darunter klareren ROI, stärkere Inhalts-Governance und einfachere Integration in Arbeitskräftesysteme. Anbieter, die in K-12 oder Prüfungsvorbereitung begonnen haben, benötigen daher neue Vertriebs-, Zertifizierungs- und Serviceschichten, um in diesem Kanal effektiv zu konkurrieren. Diese Übergangskosten sind ein Grund dafür, dass das Wachstum sich auf Plattformen konzentriert, die sowohl bildungs- als auch beschäftigungsbezogene Anwendungsfälle im Markt für Online-Nachhilfe in den Vereinigten Staaten bedienen können.
Nach Bildungsniveau: K-12 bietet einen stabilen Boden, Erwachsenenbildung öffnet die Obergrenze
K-12-Bildung machte im Jahr 2025 58,6 % des Umsatzes aus und hatte damit den größten Anteil am Markt für Online-Nachhilfe in den Vereinigten Staaten nach Bildungsniveau. Das Ausmaß dieses Segments ist eng mit der Größe der Schülerbasis und dem anhaltenden Einsatz von Nachhilfe als Interventionsinstrument für akademische Erholung und Leistungsverbesserung verbunden. Der Entwurf stellte auch fest, dass die Übernahme intensiver Nachhilfe unter mittelgroßen Schulen zwischen 2022 und 2025 von 37 % auf 47 % gestiegen ist, was ein stärkeres institutionelles Engagement zeigt als eine vorübergehende Notfallreaktion. Dies erklärt, warum K-12 das zuverlässigste Volumensegment bleibt, auch wenn das schnellste Wachstum von älteren Lernenden kommt. Es unterstützt auch den Markt für Online-Nachhilfe in den Vereinigten Staaten, da staatliche Budgets und Schulbeschaffung die Nachfrage über Haushaltsausgabenzyklen hinaus aufrechterhalten können.
Erwachsenen- und Weiterbildung wird bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen und ist damit das am schnellsten wachsende Bildungsniveausegment im Markt für Online-Nachhilfe in den Vereinigten Staaten. Das Segment wird durch Wiedereingliederung in den Arbeitsmarkt, technische Umschulung und einen breiteren Bedarf an professioneller Zertifizierungsunterstützung bei Erwachsenen unterstützt, die nicht an traditionelle akademische Kalender gebunden sind. ATD berichtete, dass fast zwei Drittel der befragten Organisationen erwarteten, das Training praktischer KI-Fähigkeiten innerhalb der nächsten 6 Monate zu intensivieren, was ein klares Nachfragesignal für erwachsenenorientierte Nachhilfeplattformen mit tiefem technischen Inhalt liefert. Studiosities Expansion in die Vereinigten Staaten im Oktober 2025 zeigte auch, dass Hochschulbildung und angrenzende Lernunterstützung für Erwachsene unterentwickelte Möglichkeiten für internationale Anbieter bleiben. Eine bundesstaatliche Steuergutschriftsregelung, die Nachhilfe als zulässige Haushaltsbildungsausgabe ausweist, könnte die Beteiligung von Erwachsenen weiter ausweiten, die bisher von Premium-Diensten ausgeschlossen waren.
Geografische Analyse
Der Süden hielt im Jahr 2025 einen Anteil von 36,3 % am Markt für Online-Nachhilfe in den Vereinigten Staaten und war damit der größte regionale Beitragszahler zum aktuellen Umsatz. Die Region profitiert von einer großen schulpflichtigen Bevölkerung, starken Haushaltsausgaben für Bildung in mehreren Bundesstaaten und sichtbaren staatlichen Nachhilfemittelzuweisungen. Floridas Nachhilfeverpflichtung von 20 Millionen USD und Louisianas K-5-Zuweisung von 30 Millionen USD zeigen, dass die südliche Nachfrage durch öffentliche Budgets gestärkt wird und nicht nur durch private Haushaltsausgaben. Diese Verschiebung ist bedeutsam, da sie dem Markt für Online-Nachhilfe in den Vereinigten Staaten eine dauerhaftere öffentliche Grundlage in einer Region verschafft, die bereits eine breite Lernernachfrage aufweist. Sie begünstigt auch Anbieter, die staatliche Beziehungen, messbare Ergebnisse und die für schulbezogene Programme erforderliche Berichtsdisziplin haben.
Der Westen wird bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen, was ihm die schnellste regionale Wachstumsprognose im Markt für Online-Nachhilfe in den Vereinigten Staaten gibt. Der Entwurf verknüpfte dies mit Arbeitgeber-Weiterqualifizierungsbudgets in technologieintensiven Korridoren, einer größeren Nachfrage nach KI- und datenbezogener Nachhilfe sowie einer Lernerbasis, die mit digital-first-Bereitstellung vertrauter ist. Dieses regionale Profil passt gut zu betrieblichem Lernwachstum, flexiblen Formaten und KI-gestützten Nachhilfewerkzeugen, die alle zunehmend zentraler für die zukünftige Umsatzexpansion werden. Der Westen ist daher gut positioniert, um von der Überschneidung zwischen akademischer Unterstützung, Karriereentwicklung und digitaler Plattformakzeptanz zu profitieren. Das macht ihn zu einer wichtigen Region für Anbieter, die über K-12 hinaus expandieren und die Nachfrage nach Erwachsenen- und Unternehmenslernen bedienen möchten.
Der Nordosten bleibt attraktiv, weil er hohe Haushaltseinkommen mit einer starken Nachfrage nach hochschulvorbereitenden Diensten verbindet, was Premium-Preise für Prüfungsvorbereitung, Zulassungscoaching und Fachnachhilfe unterstützt. Der Mittlere Westen ist kleiner im Anteil, gewinnt aber Unterstützung durch staatliche Nachhilfeinitiativen, die mehrjährige Beschaffungsmöglichkeiten für Schulbezirke schaffen können. In allen Regionen wirkt die Einhaltung von Datenschutzerwartungen für Schülerdaten als Marktfilter, der häufig etablierte institutionelle Anbieter gegenüber informellen Betreibern begünstigt. Der Anteil des Südens von 36,3 % am Markt für Online-Nachhilfe in den Vereinigten Staaten zeigt die aktuelle Breite, während die schnellere Expansion des Westens anzeigt, wo sich neuere digitale und arbeitsbezogene Anwendungsfälle konzentrieren. Diese 2 regionalen Muster erfassen zusammen das aktuelle Ausmaß und den zukünftigen Schwung des Marktes für Online-Nachhilfe in den Vereinigten Staaten.[3]
Wettbewerbslandschaft
Der Markt für Online-Nachhilfe in den Vereinigten Staaten bleibt fragmentiert, und der vorliegende Entwurf stellte fest, dass keine einzelne Plattform im Jahr 2026 mehr als einen mittleren einstelligen Anteil an einem Markt von 14,4 Milliarden USD auf sich vereinte. Diese Struktur spiegelt eine Mischung aus Direktverbraucher-Marktplätzen, schulorientierten Nachhilfeplattformen, Prüfungsvorbereitungsspezialisten, Sprachlernanbietern und betrieblichen Qualifizierungsbetreibern wider. Sie spiegelt auch die Tatsache wider, dass die Loyalität gegenüber Nachhilfelehrern oft beim Lehrenden und nicht bei der Plattform liegt, was die Gewinner-nimmt-alles-Effekte reduziert, die in einigen anderen digitalen Dienstleistungskategorien zu beobachten sind. Infolgedessen konkurrieren Unternehmen auf der Tiefe des Dienstleistungsangebots, dem Nachweis von Ergebnissen und der Fähigkeit, KI in tägliche Arbeitsabläufe zu integrieren, und nicht allein auf Größe. Im Markt für Online-Nachhilfe in den Vereinigten Staaten hält dies das Feld für spezialisierte Anbieter offen, auch wenn einige größere Marken ihre Position stärken.
Die Produktstrategie konzentriert sich zunehmend auf KI, aber die stärksten Schritte kommen von Unternehmen, die KI-Werkzeuge mit verifizierten Inhalten, Live-Unterricht oder institutioneller Berichterstattung kombinieren. Varsity Tutors verfolgte diesen Ansatz im April 2025 mit dem nationalen Start von Live+AI für Schulen und erweiterte dieselbe Plattform im Oktober 2025 um zusätzliche Analyse-, Berichterstattungs- und Wiedergabewerkzeuge für Lehrkräfte und Administratoren. Chegg machte im Mai 2026 einen anderen Schritt, indem es in das KI-Modelltraining expandierte und seine proprietäre Frage-und-Antwort-Basis als monetisierbares Asset behandelte, anstatt sich ausschließlich auf traditionelle Schülerabonnements zu verlassen. Preplys Finanzierungsrunde vom Januar 2026 zeigte auch, dass Investoren weiterhin Wert in menschengeführten Nachhilfemodellen sehen, wenn KI zur Effizienzsteigerung und nicht zum Ersatz von Lehrenden eingesetzt wird. Diese Schritte legen nahe, dass die Führungsposition im Markt für Online-Nachhilfe in den Vereinigten Staaten weniger vom generischen Zugang zu KI abhängen wird als davon, wie gut Unternehmen KI mit Ergebnissen, Vertrauen und Vertrieb verbinden.
Fusionen, Übernahmen und Plattformkombinationen gestalten auch die Wettbewerbsrichtung neu, insbesondere in kompetenzorientierten und institutionellen Segmenten. Coursera schloss seine Kombination mit Udemy im Mai 2026 ab und schuf eine Plattform mit 290 Millionen Lernenden und 18.000 Unternehmenskunden, wodurch der Wettbewerb in arbeitgebergebundenem Lernen und Zertifizierungswegen gestärkt wurde. Intrax erwarb StudyPoint im April 2026, was seine Präsenz in der Eins-zu-eins-K-12-Nachhilfe und der SAT- oder ACT-Vorbereitung in 23 US-amerikanischen Ballungsräumen ausbaute. Studiosities Eintritt in die Vereinigten Staaten im Oktober 2025 fügte einen weiteren institutionsorientierten Akteur hinzu, der sich auf Schreibfeedback und Lernunterstützung für die Hochschulbildung konzentriert. Zusammengenommen zeigen diese Schritte, dass der Markt für Online-Nachhilfe in den Vereinigten Staaten fragmentiert bleibt, aber die stärksten Unternehmen expandieren durch KI-Fähigkeiten, Unternehmensreichweite und angrenzende Dienstleistungstiefe und nicht durch Preiswettbewerb allein.
Marktführer der Online-Nachhilfedienste in den Vereinigten Staaten
-
Chegg, Inc.
-
Varsity Tutors, LLC
-
Tutor.com, Inc.
-
Khan Academy, Inc.
-
Wyzant, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Chegg gab eine strategische Partnerschaft mit Woolf, einer global akkreditierten kollegialen Hochschuleinrichtung, bekannt, um Skill-First Degrees zu starten. Diese Zusammenarbeit integriert die branchenausgerichteten Arbeitskräftetrainingsprogramme von Chegg Skills in den strengen akademischen Rahmen von Woolf. Im Rahmen dieser Initiative können Studierende ihre karrierefördernden, berufsrelevanten Kursarbeiten direkt auf vollständig akkreditierte Bachelor- und Masterstudiengänge anrechnen lassen, die den Standards des Europäischen Hochschulraums (EHR) entsprechen und in mehr als 60 Ländern anerkannt sind.
- Oktober 2025: Studiosity trat offiziell in den US-amerikanischen Markt ein, gründete einen US-amerikanischen akademischen Beirat aus angesehenen Hochschulführungspersönlichkeiten und zielte auf auf Abruf verfügbare Schreibfeedback- und Lernunterstützungsverträge ab. Das Unternehmen, dem über 200 Universitäten in Kanada, dem Vereinigten Königreich, Australien und Neuseeland vertrauen, identifizierte die US-amerikanische Hochschulbildung als seine primäre Wachstumschance.
- Juli 2025: Instructure und OpenAI gaben eine globale Partnerschaft bekannt, die KI-Lernerfahrungen in das Canvas-Lernmanagementsystem einbettet, LLM-gestützte Aufgaben startet und Pädagogen ermöglicht, benutzerdefinierte KI-Nachhilfeerfahrungen direkt in Kursumgebungen zu erstellen, die von Millionen von Studierenden genutzt werden. Diese Integration beschleunigt die Übernahme von in Lernmanagementsysteme eingebetteter Nachhilfe bei institutionellen Käufern genau in dem Moment, in dem die KI-Beschaffungsstandards der Schulbezirke formalisiert werden.
- Juni 2025: Studyverse startete eine KI-Nachhilfe-Infrastrukturplattform für Nachhilfeunternehmen, nach dokumentierten MCAT-Ergebnissen mit einer durchschnittlichen Punkteverbesserung von 11,2 Punkten und 2,9 Stunden täglichem Schülerengagement bei Wiederholern. Das B2B-Modell richtet sich an Nachhilfeorganisationen, die 24/7 KI-gestützte Unterrichtshilfe suchen, ohne proprietäre Systeme aufzubauen.


Berichtsumfang für den Markt für Online-Nachhilfedienste in den Vereinigten Staaten
| Akademische Nachhilfe |
| Sprachlernen |
| Professionelle und kompetenzbasierte Nachhilfe |
| Weitere Fachbereiche |
| Auf Abruf verfügbare Nachhilfe |
| Strukturierte/geplante Nachhilfe |
| Einzellernende |
| Bildungseinrichtungen |
| Unternehmenslernende |
| K-12-Bildung |
| Hochschulbildung |
| Erwachsenen- und Weiterbildung |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Fachbereich | Akademische Nachhilfe |
| Sprachlernen | |
| Professionelle und kompetenzbasierte Nachhilfe | |
| Weitere Fachbereiche | |
| Nach Nachhilfetyp | Auf Abruf verfügbare Nachhilfe |
| Strukturierte/geplante Nachhilfe | |
| Nach Endnutzer | Einzellernende |
| Bildungseinrichtungen | |
| Unternehmenslernende | |
| Nach Bildungsniveau | K-12-Bildung |
| Hochschulbildung | |
| Erwachsenen- und Weiterbildung | |
| Nach Region | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Online-Nachhilfe in den Vereinigten Staaten im Jahr 2026?
Der Markt für Online-Nachhilfe in den Vereinigten Staaten hat im Jahr 2026 einen Wert von 14,4 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 22,5 Milliarden USD bei einer CAGR von 9,4 % erreichen.
Welches Segment führt nach Fachbereich im Bereich Online-Nachhilfe in den Vereinigten Staaten?
Akademische Nachhilfe führte im Jahr 2025 mit einem Umsatzanteil von 52,3 %, da sie Kernschulfächer, Hochschulvorbereitung und wiederkehrende Lehrplanunterstützung abdeckt.
Welches Nachhilfeformat wächst in den Vereinigten Staaten am schnellsten?
Auf Abruf verfügbare Nachhilfe wird bis 2031 voraussichtlich mit einer CAGR von 12,3 % wachsen, unterstützt durch die Nachfrage der Lernenden nach Terminflexibilität und steigender Schulakzeptanz.
Warum werden Unternehmenslernende für Nachhilfeplattformen immer wichtiger?
Unternehmenslernende werden bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen, da Arbeitgeber mehr für Umschulung, Zertifizierungen und strukturierte digitale Lernunterstützung ausgeben.
Welche Region trägt heute den größten Umsatz bei, und welche Region wächst am schnellsten?
Der Süden hielt im Jahr 2025 einen Umsatzanteil von 36,3 %, während der Westen mit einer CAGR von 10,6 % bis 2031 am schnellsten wachsen soll.
Was treibt die Nachfrage nach Erwachsenen- und Weiterbildung in der Online-Nachhilfe an?
Erwachsenen- und Weiterbildung wird bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen, aufgrund von Umschulungsbedarf, Zertifizierungsvorbereitung und Nachfrage nach Wiedereingliederung in den Arbeitsmarkt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
