
Tamaño y Participación del Mercado de Servicios de Tutoría en Línea de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
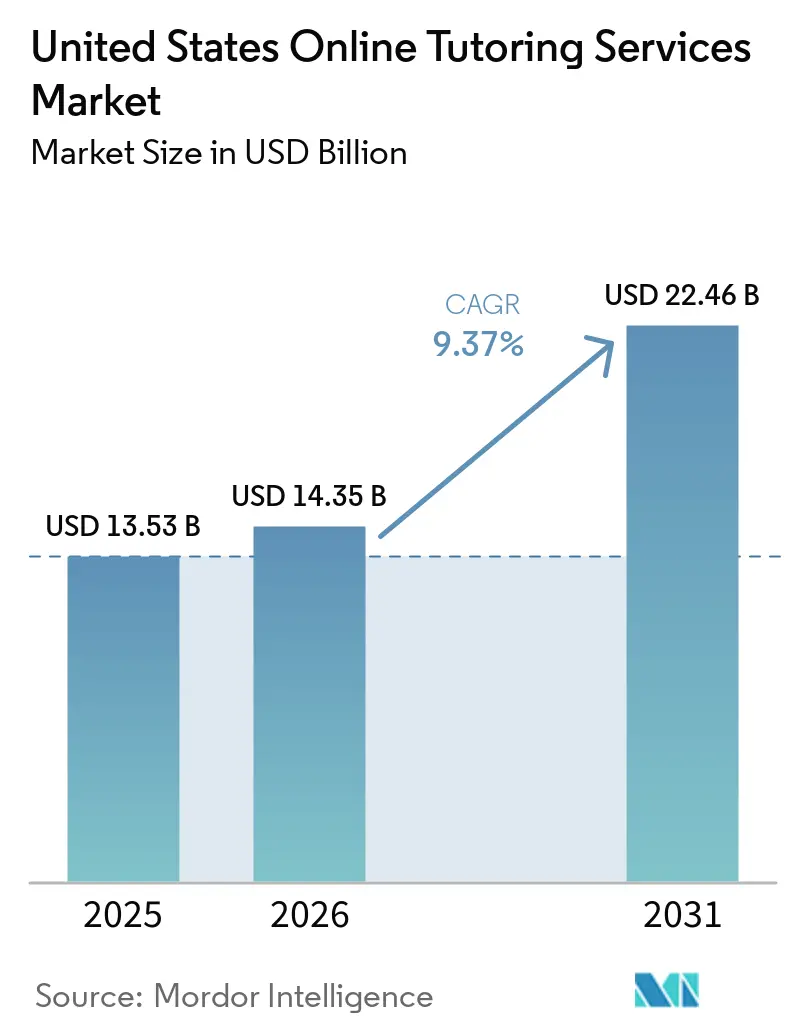
| Tamaño del mercado en el año base (2025) | 13.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.37 % |
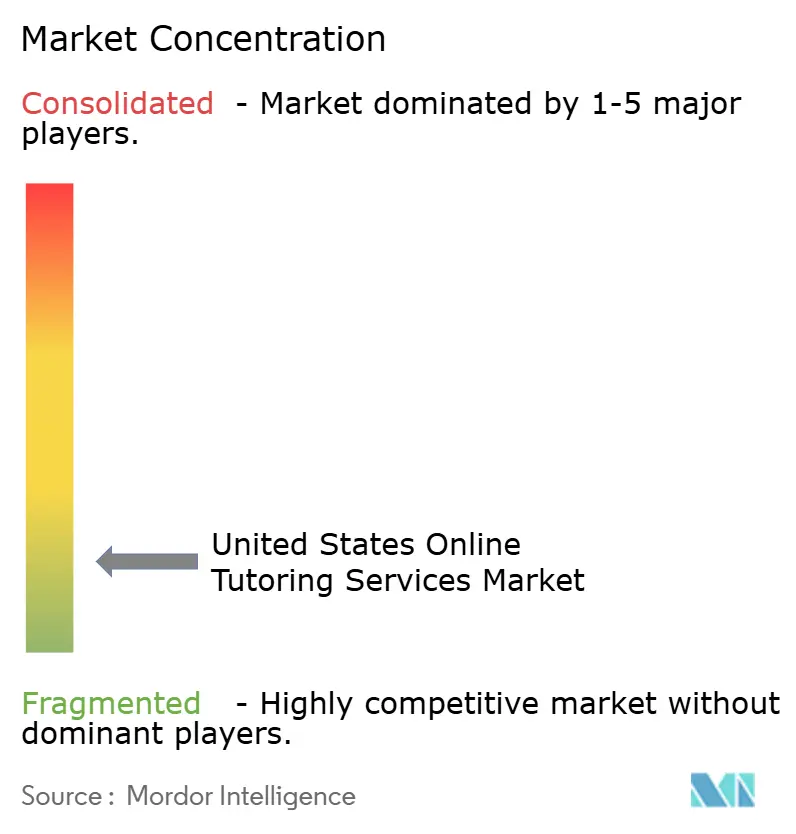
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Tutoría en Línea de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Tutoría en Línea de los Estados Unidos sea de 13,53 mil millones de USD en 2025, 14,35 mil millones de USD en 2026, y alcance los 22,46 mil millones de USD en 2031, creciendo a una CAGR del 9,37% de 2026 a 2031.
El mercado de tutoría en línea de los Estados Unidos está siendo respaldado por una demanda constante de hogares, sistemas escolares y empleadores que continúan utilizando el aprendizaje complementario fuera del aula tradicional. El mercado también se beneficia de la normalización de los hábitos de aprendizaje a distancia y del mayor uso de herramientas de aprendizaje digital en entornos de educación K-12, educación superior y aprendizaje para adultos. Un cambio de política significativo está en marcha a medida que las asignaciones estatales en lugares como Florida, Luisiana y Nueva York comienzan a reemplazar el apoyo federal que está expirando, lo que le otorga al mercado de tutoría en línea de los Estados Unidos una base institucional más sólida que la que tenía durante el período de estímulo. Los flujos de trabajo de tutoría impulsados por inteligencia artificial, la preparación digital para exámenes y la demanda de recapacitación de la fuerza laboral también están ampliando la base de clientes potenciales, incluso cuando los recortes presupuestarios en algunos distritos y la presión de precios de los tutores informales continúan dando forma a la competencia.[1]
Conclusiones Clave del Informe
- Por área temática, la Tutoría Académica representó el 52,3% de los ingresos en 2025, mientras que se proyecta que la Tutoría Profesional y Basada en Habilidades crezca a una CAGR del 11,4% hasta 2031.
- Por tipo de tutoría, la Tutoría Estructurada o Programada representó el 61,7% de los ingresos en 2025, mientras que se proyecta que la Tutoría Bajo Demanda crezca a una CAGR del 12,3% hasta 2031.
- Por usuario final, los Estudiantes Individuales representaron el 73,5% de los ingresos en 2025, mientras que se proyecta que los Estudiantes Corporativos crezcan a una CAGR del 12,5% hasta 2031.
- Por nivel educativo, la Educación K-12 representó el 58,6% de los ingresos en 2025, mientras que se proyecta que la Educación para Adultos y Continua crezca a una CAGR del 11,9% hasta 2031.
- Por geografía, el Sur representó el 36,3% de los ingresos en 2025, mientras que se proyecta que el Oeste crezca a una CAGR del 10,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Tutoría en Línea de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flexibilidad de la Tutoría en Línea | +2.0% | Nacional, con concentración en el Sur y el Oeste | Corto plazo (≤ 2 años) |
| Personalización y Análisis Impulsados por Inteligencia Artificial | +2.1% | Nacional, con ganancias tempranas en el Oeste y el Noreste | Mediano plazo (2-4 años) |
| Creciente Demanda de Apoyo para la Preparación de Exámenes | +1.5% | Noreste, Sur y Oeste | Corto plazo (≤ 2 años) |
| Demanda de Mejora de Habilidades de la Fuerza Laboral y Certificación Profesional | +1.6% | Nacional, especialmente el Oeste y el Noreste | Mediano plazo (2-4 años) |
| Gasto en Aprendizaje Complementario de Distritos Escolares e Instituciones | +0.9% | Sur, Noreste y Medio Oeste | Mediano plazo (2-4 años) |
| Integración de LMS y Estandarización del Flujo de Trabajo Institucional | +0.8% | Nacional, especialmente educación superior y aprendizaje corporativo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Flexibilidad de la Tutoría en Línea: Demanda Estructural en Todos los Grupos de Estudiantes
La flexibilidad sigue siendo uno de los impulsores de demanda más claros para el mercado de tutoría en línea de los Estados Unidos, ya que los estudiantes ahora esperan apoyo que se adapte a los horarios escolares, las horas de trabajo y las rutinas familiares. El borrador proporcionado por el usuario señaló que los modelos asíncronos y bajo demanda están atrayendo el gasto de familias con hijos en K-12, estudiantes universitarios y adultos trabajadores, lo que amplía la demanda en todos los grupos de edad y casos de uso. Una encuesta de fuerza laboral de 2025 realizada por upGrad Enterprise encontró que el 58% de los profesionales estadounidenses prefería módulos a su propio ritmo y el 55% favorecía programas adaptados a su función, lo que respalda el cambio hacia formatos digitales flexibles. La adopción en escuelas públicas también se movió en la misma dirección, con la proporción que utiliza tutoría en línea bajo demanda aumentando del 8% en 2024 al 11% en junio de 2025, y las escuelas más grandes mostrando la mayor adopción. Ese patrón es importante porque muestra que la flexibilidad no es solo una preferencia del hogar, sino también una característica que las instituciones están cada vez más dispuestas a adquirir en el mercado de tutoría en línea de los Estados Unidos.
Personalización y Análisis Impulsados por Inteligencia Artificial: Desplazando la Frontera de Productividad para los Tutores
La inteligencia artificial ha pasado de ser una característica adicional a convertirse en una capa operativa central en el mercado de tutoría en línea de los Estados Unidos, especialmente para los proveedores que atienden a escuelas y programas estructurados de alta dosis. Varsity Tutors lanzó su plataforma Live+AI a nivel nacional en abril de 2025 y señaló que la plataforma respaldó ganancias de hasta 2 veces en áreas de habilidades específicas, al tiempo que redujo el trabajo administrativo de los docentes entre 7 y 10 horas por semana. El diseño central de la plataforma incluye información de sesiones generada por inteligencia artificial, análisis en tiempo real, reproducción de video e informes de progreso automatizados, lo que muestra cómo el análisis se está convirtiendo en parte de la propuesta de valor en lugar de ser una herramienta de back-office. Esto amplía la brecha de rendimiento entre las plataformas que pueden documentar los resultados de aprendizaje y las que aún compiten únicamente en disponibilidad, un cambio importante en el mercado de tutoría en línea de los Estados Unidos. Las expectativas regulatorias en torno a la privacidad de los datos de los estudiantes también elevan el listón para el despliegue de inteligencia artificial en los contratos orientados a las escuelas, lo que favorece a los proveedores con mayores capacidades de cumplimiento normativo.
Creciente Demanda de Apoyo para la Preparación de Exámenes: Un Impulsor Estructural Persistente
La preparación para exámenes continúa respaldando el mercado de tutoría en línea de los Estados Unidos, incluso cuando algunas instituciones de educación superior han adoptado políticas de admisión opcionales en cuanto a exámenes. El College Board informó que más de 2 millones de estudiantes de la promoción de 2025 realizaron el SAT, la primera vez que la participación superó ese nivel desde 2020. También señaló que el 97% de la cohorte utilizó la versión completamente digital, lo que orienta la preparación hacia formatos de tutoría liderados por plataformas y nativos de dispositivos. El borrador también vinculó esta tendencia con exámenes profesionales y de certificación como el PMP, CPA, MCAT y LSAT, lo que indica que la misma infraestructura de tutoría puede atender tanto a estudiantes académicos como a aquellos orientados a su carrera profesional. La asociación de Brainfuse en mayo de 2025 con el Servicio de Exámenes GED muestra cómo los proveedores están extendiendo la preparación para exámenes hacia vías de acreditación para adultos y de reincorporación a la fuerza laboral, lo que añade otra capa de demanda estable.[2]
Demanda de Mejora de Habilidades de la Fuerza Laboral y Certificación Profesional: Redefiniendo el Mercado Total Direccionable
El aprendizaje para la fuerza laboral se ha convertido en uno de los canales de expansión más sólidos para el mercado de tutoría en línea de los Estados Unidos, especialmente a medida que los empleadores responden a los cambios laborales relacionados con la inteligencia artificial y a una obsolescencia de habilidades más rápida. Una encuesta de edX encontró que el 65% de los adultos estadounidenses estaba considerando mejorar o reciclar sus habilidades debido a las condiciones económicas, y el 53% dijo que necesitaba comenzar en un plazo de 6 meses para mantener su empleo. La Asociación para el Desarrollo del Talento informó que el 11% de los gastos de aprendizaje organizacional se destinó al reembolso de matrícula, lo que muestra que la educación externa financiada por el empleador mantiene un apoyo presupuestario estable. El reposicionamiento de Chegg hacia la capacitación empresarial, junto con las asociaciones que involucran a Woolf University, DHL y Gi Group, muestra cómo los proveedores están yendo más allá de los modelos de suscripción estudiantil y hacia relaciones de aprendizaje financiadas por empleadores. Esto es importante para el mercado de tutoría en línea de los Estados Unidos porque los contratos corporativos típicamente conllevan mayores tamaños de acuerdo, plazos más largos y menor rotación que las ventas de tutoría exclusivamente al consumidor.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitada Conexión Humana en el Aprendizaje Virtual | -0.5% | Nacional, más pronunciado en áreas rurales y K-12 | Corto plazo (≤ 2 años) |
| Presión de Precios de Tutores Privados No Organizados | -0.4% | Nacional, la más alta en centros suburbanos y urbanos | Mediano plazo (2-4 años) |
| Variabilidad de Calidad y Brecha de Confianza en las Credenciales de los Tutores | -0.3% | Nacional, más aguda en K-12 y preparación para exámenes | Mediano plazo (2-4 años) |
| Políticas de Exámenes Opcionales que Reducen Parte de la Demanda de Preparación para Exámenes | -0.2% | Noreste, con repercusión en el Medio Oeste y el Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitada Conexión Humana en el Aprendizaje Virtual: Un Freno Estructural a la Retención
La conexión humana sigue siendo un límite significativo para el mercado de tutoría en línea de los Estados Unidos, ya que muchos estudiantes aún consideran la interacción en vivo como central para el progreso y la confianza. Un estudio de eficiencia de 2025 citado en el anuncio de financiación de enero de 2026 de Preply encontró que el 96% de los estudiantes consideraba a los tutores humanos y las conversaciones reales como esenciales, y el 97% dijo que la interacción humana mejoraba su confianza. Este problema es especialmente importante en la tutoría K-12, donde los padres a menudo juzgan el valor a través de la calidad del compromiso tanto como a través de las puntuaciones en los exámenes o la finalización de las tareas. El borrador proporcionado también señaló que los proveedores premium están adoptando un modelo liderado por humanos y habilitado por inteligencia artificial, en el que la inteligencia artificial se encarga del seguimiento y la generación de contenido. Al mismo tiempo, los tutores se centran en la instrucción y la motivación. Esa respuesta ayuda a la retención, pero es más difícil de escalar a bajo costo, lo que mantiene la presión sobre los márgenes en todo el mercado de tutoría en línea de los Estados Unidos.
Presión de Precios de Tutores Privados No Organizados: Comprimiendo los Márgenes en el Extremo del Consumidor
La presión de precios de los tutores independientes sigue siendo una restricción real para el mercado de tutoría en línea de los Estados Unidos, ya que muchas familias aún pueden acceder a referencias fuera de las plataformas formales. El borrador señaló que los tutores informales a menudo cobran entre 30 y 60 USD por hora, con gastos generales mínimos, lo que dificulta que las plataformas justifiquen precios más altos para las materias académicas estándar. SHRM informó en 2025 que el 50% de los trabajadores estadounidenses citó el tiempo limitado como la principal barrera para el aprendizaje formal, lo que ayuda a explicar por qué los tutores independientes flexibles y conocidos aún pueden satisfacer la demanda incluso sin infraestructura de plataforma. Las plataformas han respondido con suscripciones, sistemas de emparejamiento más sólidos y capas de garantía de calidad, pero estas ventajas tardan tiempo en demostrarse cuando un comprador ya confía en una referencia de una red local. Eso significa que la competencia de precios probablemente seguirá siendo más fuerte en las áreas suburbanas y urbanas donde el descubrimiento de tutores por boca a boca es activo y los costos de cambio son bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Área Temática: La Tutoría Académica Domina, las Habilidades Profesionales se Aceleran
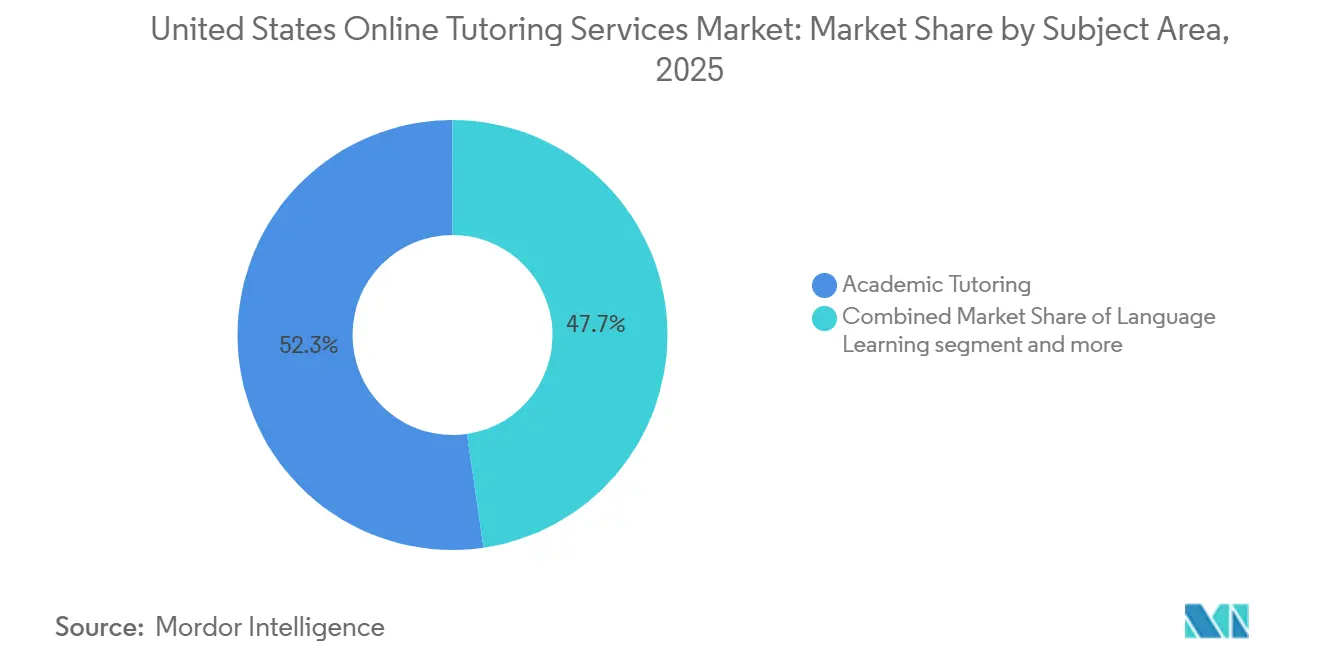
La Tutoría Académica representó el 52,3% de la participación del mercado de tutoría en línea de los Estados Unidos en 2025, convirtiéndola en el segmento de área temática más grande en apoyo escolar, preparación universitaria y refuerzo del currículo básico. El segmento sigue siendo grande porque las matemáticas, las ciencias, la escritura y otras materias fundamentales generan una demanda recurrente a lo largo del año escolar y en torno a los ciclos de exámenes. Ese patrón constante le da a los proveedores una base de ingresos más predecible que las categorías de aprendizaje de nicho con ventanas de inscripción más reducidas. El borrador también señaló que otras áreas temáticas, como la música y la preparación especializada para exámenes, ocupan nichos más pequeños pero de mayor valor donde los estudiantes a menudo están más dispuestos a pagar. Estas características explican por qué la Tutoría Académica sigue siendo el segmento ancla incluso cuando los nuevos temas de crecimiento ganan más atención en el mercado de tutoría en línea de los Estados Unidos.
Se proyecta que la Tutoría Profesional y Basada en Habilidades crezca a una CAGR del 11,4% hasta 2031, convirtiéndola en el segmento de área temática de más rápido crecimiento en el mercado de tutoría en línea de los Estados Unidos. Esa aceleración está siendo impulsada por la mejora de habilidades patrocinada por empleadores, las necesidades de certificación y por adultos que combinan objetivos académicos con credenciales vinculadas al empleo. El aprendizaje de idiomas también sigue siendo una categoría premium atractiva, y la Serie D de Preply en enero de 2026 con una valoración de 1,2 mil millones de USD muestra que la instrucción de idiomas en vivo liderada por tutores aún genera una fuerte confianza de los inversores cuando se combina con herramientas de apoyo de inteligencia artificial. El cambio al SAT digital también eleva el listón técnico para las plataformas de preparación académica para exámenes, lo que beneficia a los proveedores que pueden combinar experiencia en la materia con entrega nativa en dispositivos. En conjunto, estos cambios muestran que la industria de tutoría en línea de los Estados Unidos se está expandiendo desde una base centrada en la escuela hacia un modelo más amplio de habilidades y credenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Tutoría: Los Formatos Estructurados Mantienen la Escala, la Tutoría Bajo Demanda Lidera la Historia de Crecimiento
La Tutoría Estructurada o Programada representó el 61,7% de los ingresos en 2025, lo que indica que la entrega formal sigue representando la mayor parte del mercado de tutoría en línea de los Estados Unidos. Esa posición refleja las necesidades de las escuelas, universidades y equipos de aprendizaje corporativo, que generalmente prefieren sesiones programadas vinculadas a registros de asistencia, seguimiento del progreso y requisitos de responsabilidad. El borrador también señaló que la adquisición impulsada por el cumplimiento normativo tiende a favorecer los formatos que pueden documentar lo que ocurrió en cada sesión y cómo progresó un estudiante a lo largo del tiempo. Esto hace que la entrega estructurada sea más resiliente en los canales institucionales, incluso cuando la demanda de los hogares se desplaza hacia el acceso flexible. En términos prácticos, la tutoría estructurada sigue siendo la columna vertebral de los proveedores que atienden a distritos escolares y otros compradores contratados.
Se proyecta que la Tutoría Bajo Demanda crezca a una CAGR del 12,3% hasta 2031, lo que le otorga la historia de crecimiento más sólida en este segmento del mercado de tutoría en línea de los Estados Unidos. El formato se beneficia de los patrones de estudio flexibles entre los adultos trabajadores y del aumento en la adopción de tutoría en línea bajo demanda por parte de las escuelas públicas entre 2024 y 2025. El borrador argumentó además que la inteligencia artificial está comenzando a fusionar los 2 formatos al agregar resúmenes, paneles de control y seguimiento estructurado a las sesiones que comienzan como interacciones bajo demanda. La actualización de producto de Varsity Tutors en octubre de 2025 refleja este movimiento hacia la entrega híbrida, combinando conveniencia con informes institucionales. Ese camino híbrido podría convertirse en un modelo operativo clave para la industria de tutoría en línea de los Estados Unidos, ya que permite a los proveedores atender tanto a los canales de consumidores como a los institucionales en la misma plataforma.
Por Usuario Final: Los Estudiantes Individuales Anclan los Ingresos, los Estudiantes Corporativos Impulsan el Crecimiento Incremental
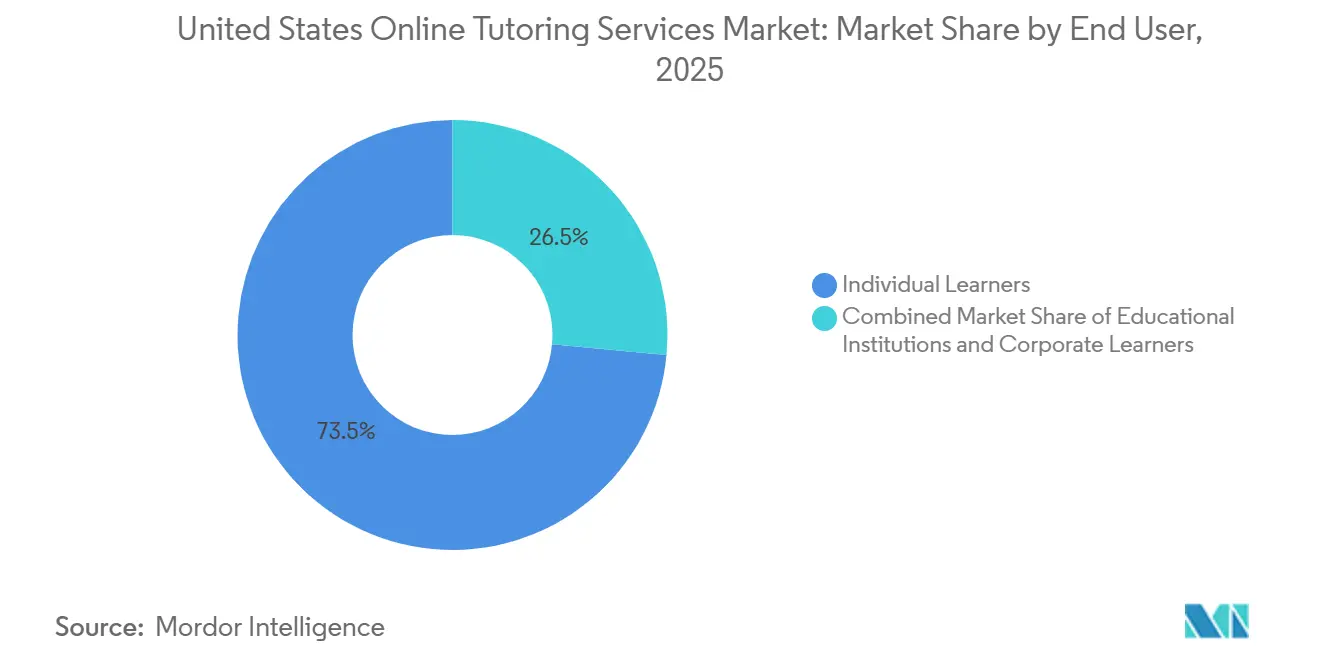
Los Estudiantes Individuales representaron el 73,5% de los ingresos en 2025, convirtiéndolos en la base de demanda primaria para el mercado de tutoría en línea de los Estados Unidos. Este segmento incluye a estudiantes de K-12, estudiantes universitarios y adultos autodidactas, y a menudo está moldeado más por la relación tutor-estudiante que por la marca de la plataforma. El borrador argumentó que esto debilita los efectos de red a nivel de plataforma porque muchos usuarios permanecen leales al tutor en quien confían en lugar de al entorno de software donde se llevan a cabo las sesiones. Las instituciones educativas siguen siendo importantes porque los contratos de distrito y universitarios pueden suavizar la estacionalidad, mejorar la visibilidad y respaldar el compromiso a largo plazo. La cobertura de Education Week sobre los programas de tutoría de distrito a largo plazo respalda ese punto y muestra por qué la demanda institucional contratada sigue siendo estratégicamente valiosa.
Se proyecta que los Estudiantes Corporativos crezcan a una CAGR del 12,5% hasta 2031, convirtiéndolos en el grupo de usuarios finales de más rápido crecimiento en el mercado de tutoría en línea de los Estados Unidos. El reposicionamiento de Chegg hacia la capacitación empresarial y la finalización de la combinación Coursera-Udemy apuntan a una mayor disposición de los empleadores a pagar por apoyo de aprendizaje digital estructurado. Este cambio es importante porque los compradores corporativos esperan diferentes puntos de prueba que los compradores familiares, incluidos un retorno sobre la inversión más claro, una gobernanza de contenido más sólida y una integración más fácil con los sistemas de fuerza laboral. Los proveedores que comenzaron en K-12 o en preparación para exámenes, por lo tanto, necesitan nuevas capas de ventas, acreditación y servicio para competir eficazmente en este canal. Ese costo de transición es una razón por la que el crecimiento se está concentrando entre las plataformas que pueden atender tanto casos de uso educativos como vinculados al empleo en el mercado de tutoría en línea de los Estados Unidos.
Por Nivel Educativo: K-12 Proporciona un Piso Estable, la Educación para Adultos Abre el Techo
La Educación K-12 representó el 58,6% de los ingresos en 2025, otorgándole la mayor participación del mercado de tutoría en línea de los Estados Unidos por nivel educativo. La escala de este segmento está estrechamente vinculada al tamaño de la base estudiantil y al uso continuo de la tutoría como herramienta de intervención para la recuperación académica y la mejora del rendimiento. El borrador también señaló que la adopción de tutoría de alta dosis entre las escuelas medianas aumentó del 37% al 47% entre 2022 y 2025, lo que muestra un compromiso institucional más sólido que una respuesta de emergencia temporal. Esto ayuda a explicar por qué K-12 sigue siendo el segmento de volumen más confiable incluso mientras el crecimiento más rápido proviene de estudiantes mayores. También respalda el mercado de tutoría en línea de los Estados Unidos porque los presupuestos estatales y la adquisición escolar pueden sostener la demanda más allá de los ciclos de gasto de los hogares.
Se proyecta que la Educación para Adultos y Continua crezca a una CAGR del 11,9% hasta 2031, convirtiéndola en el segmento de nivel educativo de más rápido crecimiento en el mercado de tutoría en línea de los Estados Unidos. El segmento está respaldado por la reincorporación a la fuerza laboral, la recapacitación técnica y una necesidad más amplia de apoyo para la certificación profesional entre adultos no vinculados a calendarios académicos tradicionales. ATD informó que casi dos tercios de las organizaciones encuestadas esperaban aumentar la capacitación en habilidades prácticas de inteligencia artificial en los próximos 6 meses, lo que proporciona una señal de demanda clara para las plataformas de tutoría orientadas a adultos con contenido técnico profundo. La expansión de Studiosity hacia los Estados Unidos en octubre de 2025 también mostró que la educación superior y el apoyo adyacente al estudio para adultos siguen siendo oportunidades subdesarrolladas para los proveedores internacionales. Una disposición de crédito fiscal federal que designe la tutoría como un gasto educativo doméstico permitido podría ampliar aún más la participación entre los adultos que anteriormente no podían acceder a los servicios premium.
Análisis Geográfico
El Sur representó una participación del 36,3% del mercado de tutoría en línea de los Estados Unidos en 2025, convirtiéndolo en el mayor contribuyente regional a los ingresos actuales. La región se beneficia de una gran población en edad escolar, un fuerte gasto de los hogares en educación en varios estados y visibles asignaciones de tutoría a nivel estatal. El compromiso de tutoría de 20 millones de USD de Florida y la asignación de 30 millones de USD para K-5 de Luisiana muestran que la demanda del sur está siendo reforzada por presupuestos públicos en lugar de únicamente por el gasto privado de los hogares. Ese cambio es importante porque le da al mercado de tutoría en línea de los Estados Unidos una base del sector público más duradera en una región que ya tiene una amplia demanda de estudiantes. También favorece a los proveedores que tienen relaciones estatales, resultados medibles y la disciplina de informes necesaria para los programas vinculados a las escuelas.
Se proyecta que el Oeste crezca a una CAGR del 10,6% hasta 2031, lo que le otorga la perspectiva regional más rápida en el mercado de tutoría en línea de los Estados Unidos. El borrador vinculó esto a los presupuestos de mejora de habilidades de los empleadores en corredores con alta concentración tecnológica, una mayor demanda de tutoría relacionada con inteligencia artificial y datos, y una base de estudiantes más cómoda con la entrega digital primero. Este perfil regional se alinea bien con el crecimiento del aprendizaje corporativo, los formatos flexibles y las herramientas de tutoría habilitadas por inteligencia artificial, todos los cuales se están volviendo más centrales para la expansión futura de los ingresos. El Oeste está, por lo tanto, bien posicionado para beneficiarse de la superposición entre el apoyo académico, el desarrollo profesional y la adopción de plataformas digitales. Eso lo convierte en una región importante para los proveedores que desean expandirse más allá de K-12 y satisfacer la demanda de aprendizaje para adultos y empresas.
El Noreste sigue siendo atractivo porque combina altos ingresos de los hogares con una fuerte demanda de servicios preparatorios para la universidad, lo que respalda precios premium para la preparación de exámenes, la orientación para admisiones y la tutoría de materias. El Medio Oeste es más pequeño en participación, pero está ganando apoyo de iniciativas de tutoría a nivel estatal que pueden crear oportunidades de adquisición de distritos a largo plazo. En todas las regiones, el cumplimiento de las expectativas de privacidad de datos de los estudiantes actúa como un filtro de mercado, favoreciendo a menudo a los proveedores institucionales establecidos sobre los operadores informales. La participación del 36,3% del Sur en el mercado de tutoría en línea de los Estados Unidos muestra la amplitud actual, mientras que la expansión más rápida del Oeste indica dónde se están concentrando los casos de uso digitales y de fuerza laboral más nuevos. Esos 2 patrones regionales juntos capturan la escala presente y el impulso futuro del mercado de tutoría en línea de los Estados Unidos.[3]
Panorama Competitivo
El mercado de tutoría en línea de los Estados Unidos sigue siendo fragmentado, y el borrador proporcionado indicó que ninguna plataforma individual capturó más de un dígito medio de un solo dígito de participación en un mercado de 14,4 mil millones de USD en 2026. Esta estructura refleja una combinación de mercados directos al consumidor, plataformas de tutoría orientadas a las escuelas, especialistas en preparación para exámenes, proveedores de aprendizaje de idiomas y operadores de capacitación empresarial. También refleja el hecho de que la lealtad liderada por el tutor a menudo recae en el instructor en lugar de en la plataforma, lo que reduce los efectos de ganador absoluto vistos en algunas otras categorías de servicios digitales. Como resultado, las empresas están compitiendo en profundidad de servicio, prueba de resultados y la capacidad de integrar la inteligencia artificial en los flujos de trabajo diarios en lugar de solo en escala. En los Estados Unidos, el mercado de tutoría en línea mantiene el campo abierto para los proveedores especializados incluso cuando algunas marcas más grandes fortalecen su posición.
La estrategia de producto está cada vez más centrada en la inteligencia artificial, pero los movimientos más sólidos provienen de empresas que combinan herramientas de inteligencia artificial con contenido verificado, instrucción en vivo o informes institucionales. Varsity Tutors utilizó este enfoque en abril de 2025 con el lanzamiento nacional de Live+AI para escuelas, y expandió la misma plataforma en octubre de 2025 con análisis adicionales, informes y herramientas de reproducción para docentes y administradores. Chegg realizó un movimiento diferente en mayo de 2026 al expandirse hacia el entrenamiento de modelos de inteligencia artificial y tratar su base propietaria de preguntas y respuestas como un activo monetizable, en lugar de depender únicamente de las suscripciones estudiantiles tradicionales. La ronda de financiación de Preply en enero de 2026 también mostró que los inversores aún ven valor en los modelos de tutoría liderados por humanos cuando la inteligencia artificial se utiliza para mejorar la eficiencia en lugar de reemplazar a los instructores. Estos movimientos sugieren que el liderazgo en el mercado de tutoría en línea de los Estados Unidos dependerá menos del acceso genérico a la inteligencia artificial y más de qué tan bien las empresas conecten la inteligencia artificial con los resultados, la confianza y la distribución.
Las fusiones, adquisiciones y combinaciones de plataformas también están redefiniendo la dirección competitiva, especialmente en los segmentos orientados a habilidades e institucionales. Coursera completó su combinación con Udemy en mayo de 2026, creando una plataforma con 290 millones de estudiantes y 18.000 clientes empresariales, fortaleciendo así la competencia en el aprendizaje vinculado al empleador y las vías de certificación. Intrax adquirió StudyPoint en abril de 2026, lo que amplió su presencia en la tutoría K-12 individual y la preparación para el SAT o ACT en 23 áreas metropolitanas de los Estados Unidos. La entrada de Studiosity en los Estados Unidos en octubre de 2025 añadió otro actor orientado a las instituciones centrado en la retroalimentación de escritura y el apoyo al estudio para la educación superior. En conjunto, estos movimientos muestran que el mercado de tutoría en línea de los Estados Unidos sigue siendo fragmentado, pero las empresas más sólidas se están expandiendo a través de capacidades de inteligencia artificial, alcance empresarial y profundidad de servicio adyacente en lugar de únicamente a través de la competencia de precios.
Líderes de la Industria de Servicios de Tutoría en Línea de los Estados Unidos
-
Chegg, Inc.
-
Varsity Tutors, LLC
-
Tutor.com, Inc.
-
Khan Academy, Inc.
-
Wyzant, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Chegg anunció una asociación estratégica con Woolf, una institución de educación superior universitaria con acreditación global, para lanzar Titulaciones con Enfoque en Habilidades. Esta colaboración integra los programas de capacitación para la fuerza laboral alineados con la industria de Chegg Skills en el riguroso marco académico de Woolf. A través de esta iniciativa, los estudiantes pueden aplicar sus cursos de desarrollo profesional y relevantes para el empleo directamente hacia títulos de grado y posgrado completamente acreditados que cumplen con los estándares del Espacio Europeo de Educación Superior (EEES) y son reconocidos en más de 60 países.
- Octubre de 2025: Studiosity entró oficialmente en el mercado de los Estados Unidos, estableciendo un Consejo Asesor Académico de los EE. UU. compuesto por distinguidos líderes de la educación superior y apuntando a contratos de retroalimentación de escritura bajo demanda y apoyo al estudio. La empresa, de confianza para más de 200 universidades en Canadá, el Reino Unido, Australia y Nueva Zelanda, identificó la educación superior de los Estados Unidos como su principal oportunidad de crecimiento.
- Julio de 2025: Instructure y OpenAI anunciaron una asociación global que incorpora experiencias de aprendizaje de inteligencia artificial dentro del LMS Canvas, lanzando Tareas Habilitadas por LLM, permitiendo a los educadores crear experiencias de tutoría de inteligencia artificial personalizadas directamente dentro de los entornos de cursos utilizados por millones de estudiantes. Esta integración acelera la adopción de la tutoría integrada en el LMS entre los compradores institucionales en el momento preciso en que se están formalizando los estándares de adquisición de inteligencia artificial en los distritos.
- Junio de 2025: Studyverse lanzó una plataforma de infraestructura de tutoría de inteligencia artificial para empresas de tutoría, tras documentar resultados en el MCAT con una mejora promedio de 11,2 puntos en la puntuación y 2,9 horas de participación diaria de los estudiantes entre los que repiten el examen. El modelo B2B apunta a organizaciones de tutoría que buscan instrucción asistida por inteligencia artificial las 24 horas del día, los 7 días de la semana sin construir sistemas propietarios.


Alcance del Informe del Mercado de Servicios de Tutoría en Línea de los Estados Unidos
| Tutoría Académica |
| Aprendizaje de Idiomas |
| Tutoría Profesional y Basada en Habilidades |
| Otras Áreas Temáticas |
| Tutoría Bajo Demanda |
| Tutoría Estructurada/Programada |
| Estudiantes Individuales |
| Instituciones Educativas |
| Estudiantes Corporativos |
| Educación K-12 |
| Educación Superior |
| Educación para Adultos y Continua |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Área Temática | Tutoría Académica |
| Aprendizaje de Idiomas | |
| Tutoría Profesional y Basada en Habilidades | |
| Otras Áreas Temáticas | |
| Por Tipo de Tutoría | Tutoría Bajo Demanda |
| Tutoría Estructurada/Programada | |
| Por Usuario Final | Estudiantes Individuales |
| Instituciones Educativas | |
| Estudiantes Corporativos | |
| Por Nivel Educativo | Educación K-12 |
| Educación Superior | |
| Educación para Adultos y Continua | |
| Por Región | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tutoría en línea de los Estados Unidos en 2026?
El mercado de tutoría en línea de los Estados Unidos se sitúa en 14,4 mil millones de USD en 2026 y se prevé que alcance los 22,5 mil millones de USD en 2031 a una CAGR del 9,4%.
¿Qué segmento lidera por área temática en el espacio de tutoría en línea de los Estados Unidos?
La Tutoría Académica lideró con el 52,3% de los ingresos en 2025 porque atiende las materias escolares básicas, la preparación universitaria y el apoyo curricular recurrente.
¿Qué formato de tutoría está creciendo más rápido en los Estados Unidos?
Se proyecta que la Tutoría Bajo Demanda crezca a una CAGR del 12,3% hasta 2031, respaldada por la demanda de los estudiantes de flexibilidad de horario y la creciente adopción escolar.
¿Por qué los estudiantes corporativos se están volviendo importantes para las plataformas de tutoría?
Se proyecta que los Estudiantes Corporativos crezcan a una CAGR del 12,5% hasta 2031 a medida que los empleadores gastan más en recapacitación, certificaciones y apoyo de aprendizaje digital estructurado.
¿Qué región contribuye más ingresos hoy y cuál crece más rápido?
El Sur representó el 36,3% de los ingresos en 2025, mientras que se espera que el Oeste crezca más rápido a una CAGR del 10,6% hasta 2031.
¿Qué está impulsando la demanda de educación para adultos y continua en la tutoría en línea?
Se proyecta que la Educación para Adultos y Continua crezca a una CAGR del 11,9% hasta 2031 debido a las necesidades de recapacitación, la preparación para certificaciones y la demanda de reincorporación a la fuerza laboral.


 Sus datos están seguros y nunca se venden ni se comparten.
