
Taille et part du marché britannique des aspirateurs résidentiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
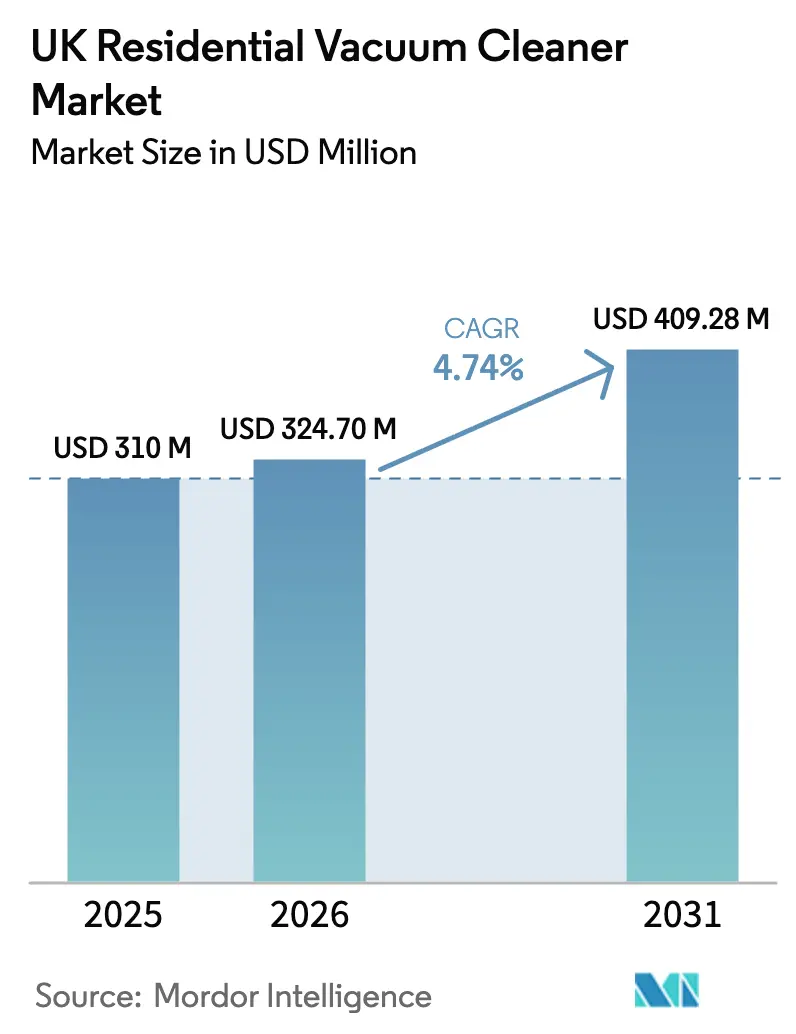
| Taille du marché de l'année de base (2025) | 310 Millions de dollars américains |
| Taille du Marché (2026) | 324.7 Millions de dollars américains |
| Taille du Marché (2031) | 409.28 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.74 % |
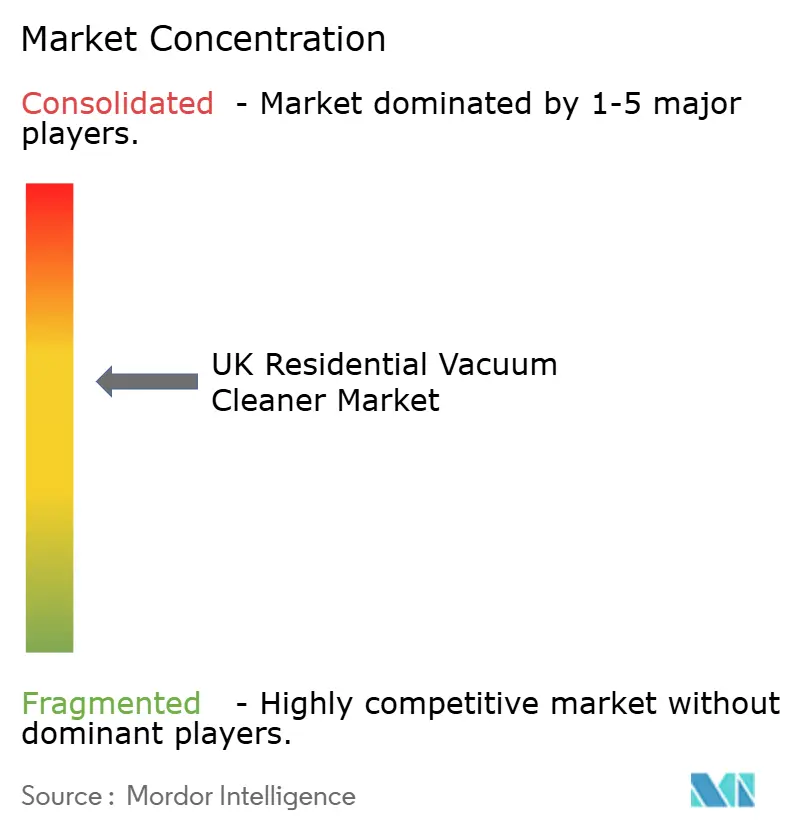
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché britannique des aspirateurs résidentiels par Mordor Intelligence
La taille du marché britannique des aspirateurs résidentiels devrait croître de 310 millions USD en 2025 à 324,7 millions USD en 2026 et devrait atteindre 409,28 millions USD d'ici 2031 à un CAGR de 4,74 % sur la période 2026-2031. La demande continue de se réorienter vers les modèles à bâton sans fil et les unités robotiques, les ménages urbains privilégiant la commodité, l'autonomie et l'intégration à la maison connectée. L'étiquetage d'efficacité énergétique, la hausse des coûts d'électricité et les préoccupations hygiéniques persistantes post-pandémie renforcent les cycles de remplacement, tandis que la clarté réglementaire sur la reconnaissance du marquage CE réduit les délais de mise sur le marché pour les nouveaux lancements.[1]Département du Commerce et des Échanges, "Le gouvernement britannique étend la reconnaissance du marquage CE," gov.uk Les acteurs établis tels que Dyson et SharkNinja mènent une course à l'innovation effrénée, mais tous deux font face à l'inflation des coûts des composants et aux frictions dans la chaîne d'approvisionnement liées au Brexit. Le commerce en ligne se développe le plus rapidement, remodelant les parcours d'achat et offrant aux marques des boucles de rétroaction directes sur les données, bien que les magasins multi-marques dominent encore les achats à forte implication. L'intensité concurrentielle est donc élevée, mais la croissance de valeur incrémentielle provient des fonctionnalités premium, des éditions exclusives aux enseignes et des références en matière d'éco-conception.
Principaux enseignements du rapport
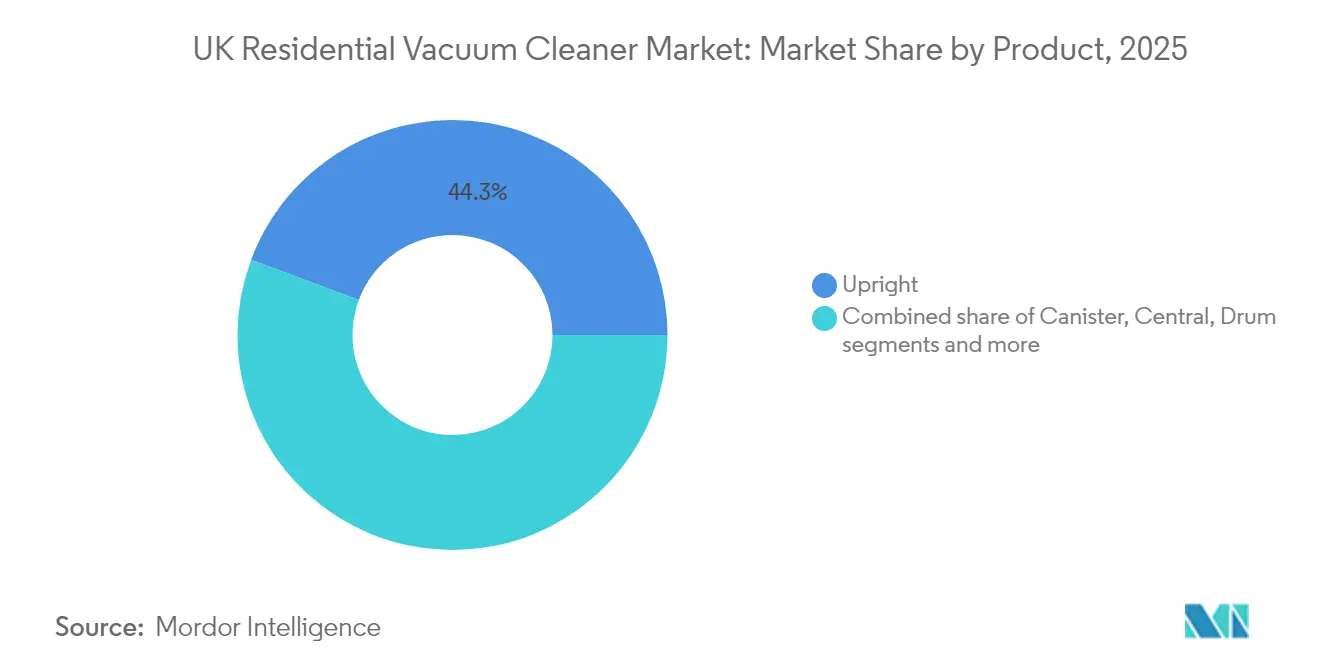
- Par type de produit, les modèles verticaux ont dominé avec 44,30 % de la part du marché britannique des aspirateurs résidentiels en 2025, tandis que les unités robotiques devraient croître à un CAGR de 6,12 % jusqu'en 2031.
- Par type de câble, les aspirateurs avec fil représentaient 57,30 % de la taille du marché britannique des aspirateurs résidentiels en 2025 ; le segment sans fil se développe à un CAGR de 5,55 % entre 2026 et 2031.
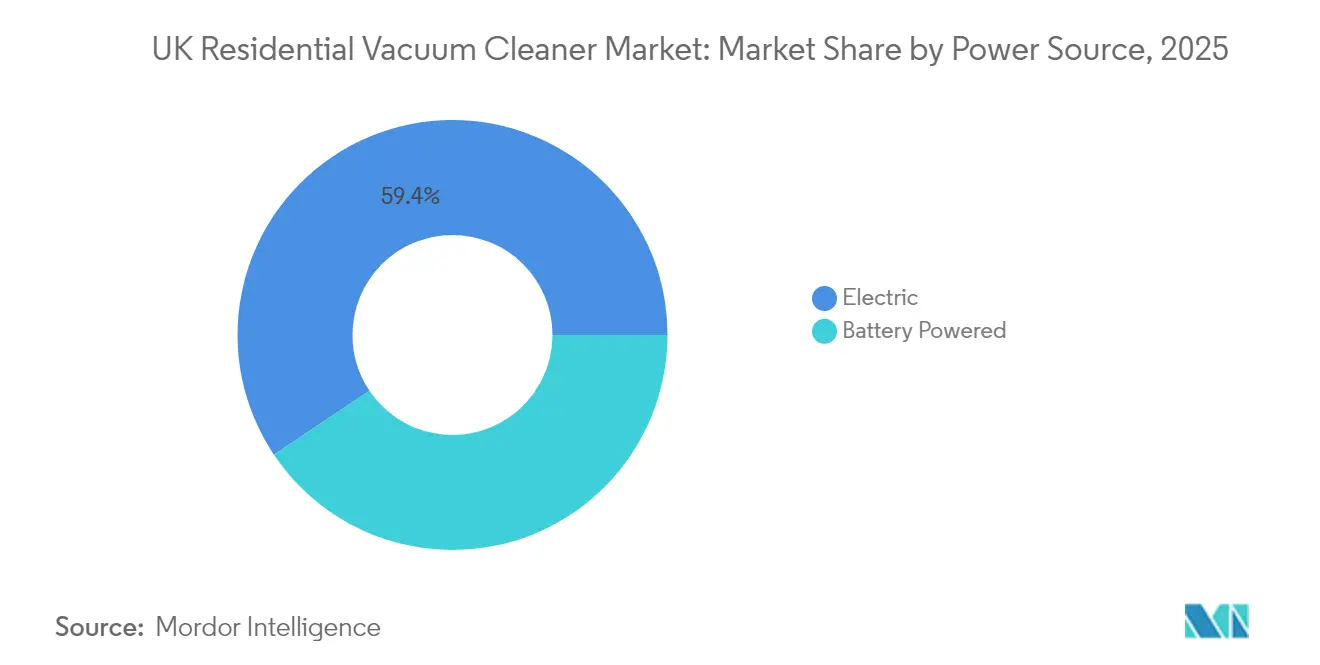
- Par source d'alimentation, les unités électriques détenaient 59,40 % de la taille du marché britannique des aspirateurs résidentiels en 2025 ; les modèles alimentés par batterie devraient croître à un CAGR de 5,38 % jusqu'en 2031.
- Par canal de distribution, les magasins multi-marques contrôlaient 39,40 % de la part des revenus en 2025, tandis que les canaux en ligne enregistrent le CAGR prévisionnel le plus élevé à 5,82 % jusqu'en 2031.
- Par géographie, l'Angleterre représentait 79,60 % de la taille du marché britannique des aspirateurs résidentiels en 2025 ; l'Irlande du Nord est la région à la croissance la plus rapide avec un CAGR de 5,04 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché britannique des aspirateurs résidentiels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des aspirateurs sans fil | +2.4% | Centres urbains à travers l'Angleterre | Moyen terme (2 à 4 ans) |
| Étiquetage d'efficacité énergétique | +1.9% | À l'échelle du Royaume-Uni | Court terme (≤ 2 ans) |
| Accent accru sur l'hygiène post-COVID | +1.4% | Villes à forte densité de population | Court terme (≤ 2 ans) |
| Pénétration de la maison connectée | +1.8% | Londres et autres pôles technologiques | Moyen terme (2 à 4 ans) |
| Lancements premium exclusifs aux enseignes | +0.9% | Zones à revenus élevés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des aspirateurs à bâton sans fil et verticaux dans les ménages britanniques
La technologie sans fil remodèle le nettoyage domestique, comme en témoigne une projection de CAGR de 5,8 % pour les unités sans fil jusqu'en 2030. Des autonomies plus longues, des châssis plus légers et un vidage en un clic ont permis une mobilité réelle de pièce en pièce, poussant les prix premium à la hausse et soutenant la croissance des marges. La gamme PowerDetect de SharkNinja illustre cet attrait, offrant jusqu'à 70 minutes de fonctionnement et des bases d'auto-vidage qui conviennent aux grandes maisons sans recharge en cours de session. Les marques monétisent donc la commodité même lorsque les salaires réels sont sous pression, signalant la disposition des consommateurs à payer pour des gains de temps quotidiens tangibles et des avantages ergonomiques.
Étiquetage d'efficacité énergétique (Écoconception) stimulant la demande de remplacement
Les règles d'efficacité énergétique ont accéléré le cycle de remplacement des aspirateurs au Royaume-Uni, soutenant la dynamique des ventes même après le Brexit. Les normes d'Écoconception de l'Union européenne ont amélioré les performances moyennes des aspirateurs tout en réduisant la puissance consommée, et leur héritage continue de façonner les attentes des acheteurs malgré l'indépendance réglementaire du pays.[2]Union européenne, "Directive Écoconception : étiquetage énergétique des aspirateurs," europa.eu Les acheteurs examinent désormais les étiquettes énergétiques aussi attentivement que les étiquettes de prix, une habitude renforcée par des factures d'électricité élevées. Les fabricants répondent avec des modèles à aspiration adaptative qui réduisent la consommation d'énergie sans sacrifier la puissance d'aspiration. La gamme 800 d'Electrolux illustre ce changement : ses modes intelligents réduisent la consommation jusqu'à 52 % sur les unités avec fil et 47 % sur les versions sans fil, montrant comment l'efficacité peut coexister avec des fonctionnalités premium.[3]Electrolux Group, "Electrolux lance la gamme 800 avec des plastiques recyclés," electroluxgroup.com La hausse des coûts des services publics signifie que les dépenses de fonctionnement sont devenues une spécification de premier plan, rendant les modèles bien notés plus attrayants que jamais pour les ménages britanniques.
Accent accru sur l'hygiène post-COVID stimulant les ventes multi-surfaces
Les ménages britanniques associent désormais le passage de l'aspirateur à la protection de la santé. Les systèmes à filtration HEPA étanche, capables de retenir allergènes et virus, sont devenus une attente de base, élevant les améliorations de filtration autrefois de niche au rang de références principales. Les brossettes multi-surfaces qui passent de la moquette au sol dur sans échange manuel satisfont les plans d'étage variés issus des rénovations. Les marques qui quantifient l'efficacité d'élimination des particules et s'associent avec des fondations allergologiques obtiennent une différenciation convaincante.
Pénétration de la maison connectée accélérant les robots connectés via application
La programmation par smartphone, la cartographie des pièces et les liens avec les assistants vocaux redéfinissent les aspirateurs robotiques, conférant au segment des perspectives de CAGR de 6,3 % en tête du secteur. Les consommateurs paient un prix nettement supérieur car l'entretien mains libres apporte une commodité de vie mesurable. Les diagnostics Wi-Fi permettent également aux marques de diffuser des mises à jour de micrologiciel et des consommables par abonnement, faisant basculer les revenus vers des flux récurrents.
Lancements premium exclusifs aux enseignes stimulant la croissance de la valeur
Les coloris codéveloppés, les ensembles d'accessoires et les éditions limitées créent de la rareté et découragent la comparaison directe des prix, maintenant les remises promotionnelles sous contrôle. Les enseignes bénéficient de vecteurs de trafic générateurs de marges, tandis que les fabricants sécurisent un merchandising contrôlé et des données de rotation rapides. Ces collaborations tactiques ancrent donc les prix de vente moyens premium même dans un environnement de distribution sensible aux prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix face à la pression sur le coût de la vie | -2.4% | Régions à faibles revenus à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Droits de douane sur les composants liés au Brexit | -1.9% | Fabricants s'approvisionnant auprès de l'Union européenne | Court terme (≤ 2 ans) |
| Substitution par les nettoyeurs vapeur et les appareils pour sols durs | -1.4% | Zones urbaines avec sols durs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux prix face à la pression sur le coût de la vie freinant l'adoption des produits premium
Les budgets des ménages sont sous tension, poussant les acheteurs axés sur la valeur à reporter les achats au-dessus de 300 GBP (377 USD) ou à se rabattre sur des gammes de milieu de marché. Les marques répondent avec des gammes « bon-meilleur-optimal » qui reconditionnent les innovations clés — moteurs numériques ou brossettes autonettoyantes — à des spécifications réduites pour défendre les volumes. Les références à prix d'entrée des marques de distributeurs intensifient encore davantage les comparaisons de prix, mettant à l'épreuve la résilience des segments premium établis.
Droits de douane sur les composants liés au Brexit perturbant les flux de stocks
Les contrôles douaniers divergents et les formalités administratives relatives aux règles d'origine ont alourdi les coûts entrants pour les moteurs, les plastiques et les assemblages de circuits imprimés. Certains producteurs ont déplacé une partie de l'assemblage au Royaume-Uni pour éviter les passages répétés aux frontières, mais la constitution de stocks tampons à court terme immobilise le fonds de roulement et comprime les marges. Bien que la reconnaissance indéfinie du marquage CE par le gouvernement simplifie les dépôts réglementaires, les frictions logistiques persistent jusqu'à la réorientation complète des chaînes d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les verticaux maintiennent leur leadership tandis que les robots progressent
Les unités verticales ont capturé 44,30 % de la part du marché britannique des aspirateurs résidentiels en 2025, aidées par une forte notoriété de marque et une puissance de nettoyage en profondeur perçue. Leur domination s'érode lentement, cependant, car les robots inondent les canaux marketing avec une dynamique de CAGR de 6,12 % et un fonctionnement clairement mains libres. Le marché britannique des aspirateurs résidentiels pour les modèles robotiques est porté par les hybrides aspirateur-serpillière et les bases d'auto-vidage qui prolongent les intervalles de désengagement de l'utilisateur. Les modèles traineaux conservent une niche fidèle parmi les ménages multi-surfaces recherchant la maniabilité sous les meubles, tandis que les machines eau et poussière s'adressent au nettoyage de garage et de chantier, soulignant l'étendue des scénarios de nettoyage que les fabricants doivent traiter.
La R&D soutenue autour de la cartographie LiDAR, de l'évitement d'obstacles par IA et de l'aspiration bord à bord élargit les écarts fonctionnels entre les générations de robots. Les robots premium promettent désormais un stockage de poussière jusqu'à 60 jours, se positionnant comme des appareils d'entretien domestique semi-autonomes plutôt que comme des aspirateurs traditionnels. Parallèlement, les modèles verticaux évoluent grâce à des articulations ergonomiques et des bacs à poussière scellés aux allergènes pour préserver leur pertinence, incluant souvent des outils supplémentaires pour les escaliers et des rouleaux anti-enroulement de poils pour les propriétaires d'animaux.


Par type de câble : la liberté sans fil commande un positionnement premium
Les modèles avec fil ont conservé 57,30 % de la part du marché britannique des aspirateurs résidentiels en 2025 car ils coûtent moins cher à l'achat et fonctionnent en continu sans souci de batterie. Pourtant, le segment sans fil avance rapidement à un CAGR de 5,55 % jusqu'en 2031, signalant un large mouvement des consommateurs vers un nettoyage instantané et mobile. Ce phénomène est le plus marqué dans les appartements urbains et chez les jeunes acheteurs, qui préfèrent des corps plus légers et un démarrage instantané à la puissance maximale du moteur. Les unités sans fil premium affichent désormais des autonomies proches de 70 minutes et disposent de bases d'auto-vidage, comme on le voit dans la gamme PowerDetect de SharkNinja. Même ainsi, les prix moyens des modèles sans fil restent deux à trois fois plus élevés que les références avec fil équivalentes, soulignant la croissance de valeur qu'ils apportent aux marques.
Cet écart de prix, bien que lucratif, accroît également l'exposition au resserrement des budgets lié à l'inflation lorsque les acheteurs évaluent la commodité par rapport au coût. Les fabricants répondent en proposant des batteries modulaires, des berceaux de charge rapide et des ensembles de fonctionnalités à plusieurs niveaux qui permettent aux ménages sensibles aux prix d'accéder à la possession sans fil. Les messages marketing mettent désormais en avant le « temps de nettoyage total par charge » et « l'optimisation automatique de la puissance » plutôt que la puissance brute en watts, en accord avec l'évolution des critères d'achat. En conséquence, la taille du marché britannique des aspirateurs résidentiels pour les modèles sans fil est en bonne voie pour capter une plus grande part des revenus futurs, même si les unités avec fil maintiennent leur présence auprès des familles soucieuses du budget recherchant une autonomie ininterrompue.
Par source d'alimentation : l'innovation en matière de batteries redéfinit les métriques de performance
Les unités électriques sur secteur dominent en volume pur d'unités, mais les modèles alimentés par batterie réécrivent les perceptions de performance grâce à des moteurs numériques à couple élevé synchronisés avec des algorithmes intelligents de détection de charge. La taille du marché britannique des aspirateurs résidentiels pour les formats alimentés par batterie est en bonne voie pour se développer à un CAGR de 5,38 %, capturant des parts supplémentaires à mesure que les autonomies augmentent et que la baisse des prix par watt-heure s'accélère. Les équipes de recherche allouent des ressources substantielles à la gestion thermique, à la chimie des cellules et aux circuits de charge rapide, sachant que les évaluations d'autonomie font la une des supports marketing et influencent fortement la conversion.
Les réglementations environnementales qui favorisent la conservation de l'énergie accentuent la pression sur les watts des appareils avec fil, orientant les consommateurs vers des modèles à batterie à vitesse variable et économes en énergie qui réduisent automatiquement l'aspiration lorsque les capteurs de débris détectent de faibles niveaux de poussière. Ce changement crée un cercle vertueux : une demande plus forte finance davantage la R&D en matière de batteries, qui à son tour permet des conceptions plus légères et une autonomie plus longue.
Par canal de distribution : l'accélération du commerce en ligne remodèle le paysage de la distribution
Les chaînes multi-marques accompagnent encore 39,40 % des ventes de 2025, offrant des démonstrations pratiques, des ventes additionnelles d'accessoires et la gratification immédiate de l'emporter à la maison. Néanmoins, le commerce électronique en pur jeu et les boutiques en vente directe au consommateur croissent à un CAGR de 5,82 %, favorisant la transparence des prix et des politiques de retour à domicile qui réduisent le risque des achats en ligne à prix élevé. L'essor des achats en ligne avec retrait en magasin, impulsé par la pandémie, a ancré les parcours d'achat omnicanaux, où les acheteurs recherchent les classements et les vidéos de déballage en ligne avant de valider la sensation d'aspiration en magasin.
Les marques premium utilisent des magasins phares conceptuels pour offrir des démonstrations de produits théâtrales et expliquer les programmes d'abonnement de filtres, mais assurent leur distribution à l'échelle nationale via des vitrines sur les places de marché. La part en ligne se développe donc le plus rapidement en Écosse rurale, au Pays de Galles et dans certaines parties de l'Irlande du Nord, où la présence physique est clairsemée, soulignant l'importance des partenariats logistiques du dernier kilomètre et d'un support par chat réactif.
Analyse géographique
L'Angleterre représente 79,60 % du marché britannique des aspirateurs résidentiels, reflétant à la fois le poids démographique et des revenus disponibles plus élevés. Londres et le Sud-Est élargi donnent le ton en matière de style : l'adoption précoce des unités robotiques et connectées via application se propage vers l'extérieur via les réseaux sociaux et la proximité des enseignes. Les pôles commerciaux de Manchester, Birmingham et Leeds font également office de vitrines, offrant aux fabricants un espace de démonstration essentiel pour présenter les performances de filtration et les bases autonettoyantes.
L'Irlande du Nord représente la trajectoire de croissance la plus élevée avec un CAGR de 5,04 % jusqu'en 2031. La robustesse des achèvements de logements, les achats transfrontaliers axés sur la valeur et une démographie plus jeune amplifient la demande pour des bâtons sans fil à prix intermédiaire qui font également office d'aspirateurs pour voiture. La géographie compacte améliore l'économie de la livraison du dernier kilomètre, permettant aux acteurs du commerce électronique en pur jeu d'offrir un service le lendemain même dans des codes postaux semi-ruraux.
Le marché écossais se penche vers les modèles avec filtration HEPA de qualité hospitalière, en réponse aux longs hivers intérieurs et à la sensibilisation associée à la qualité de l'air. Les villes de la Ceinture Centrale telles que Glasgow adoptent la commodité sans fil, tandis que les consommateurs des Highlands préfèrent la durabilité et de larges chemins de débris adaptés aux sols mixtes dans les maisons individuelles. Le Pays de Galles montre une tendance vers des machines robustes eau et poussière et toutes surfaces qui s'adaptent à la boue ramenée par les modes de vie en plein air. Les deux territoires s'appuient de plus en plus sur le commerce électronique pour surmonter la faible densité de magasins, incitant les marques à affiner la publicité en ligne spécifique à la région et les créneaux de livraison flexibles.
Analyse de la chaîne de valeur
La chaîne de valeur des aspirateurs domestiques au Royaume-Uni commence par des composants amont tels que les moteurs électriques, les batteries et les systèmes de gestion de batterie, les plastiques, les circuits imprimés, les capteurs pour systèmes robotisés (y compris le LiDAR et les caméras), les supports de filtration (y compris HEPA), et les accessoires clés (rouleaux-brosses, têtes de sol, tuyaux, chargeurs et stations d'accueil). La chaîne est fortement dépendante des importations, avec plus de 85-90 % du volume unitaire provenant de pôles de fabrication étrangers, principalement la Chine, complétés par des approvisionnements en provenance d'Europe et d'Asie du Sud-Est. La valeur ajoutée localisée au Royaume-Uni se concentre sur la conception de produits, la R&D, ainsi que le développement de logiciels et de firmware, aux côtés de la construction de marque, avec l'empreinte d'ingénierie de Dyson au Royaume-Uni comme exemple. Le travail de conformité, incluant les exigences relatives aux produits liés à l'énergie et à la sécurité des produits, s'inscrit aux côtés de la conception et de l'approvisionnement comme un point de passage obligatoire avant l'entrée sur le marché.
En aval, les produits finis transitent généralement par la logistique maritime et routière vers des centres de distribution au Royaume-Uni, l'activité des plateformes étant concentrée autour des Midlands et du Sud-Est pour soutenir la couverture nationale et la proximité des grandes zones de population et des ports. L'exécution des canaux couvre les détaillants multi-marques, les points de vente exclusifs de marque, ainsi que l'exécution en ligne et en D2C en forte croissance, soutenue par des transporteurs tiers pour le dernier kilomètre et une logistique inverse pour les retours. Le service après-vente, la gestion des garanties et les consommables (filtres, sacs, têtes de brosse et, dans certains cas, des programmes d'abonnement de réapprovisionnement) complètent la boucle, tandis que la surveillance de la sécurité des produits et les mesures correctives peuvent influencer en retour la sélection des fournisseurs, les spécifications des composants et les exigences des détaillants.
Paysage concurrentiel
Le marché britannique des aspirateurs résidentiels se situe à un niveau de concentration modérée où deux leaders — Dyson et SharkNinja — captent une part d'attention significative tout en laissant de la place aux challengers. La stratégie de vente directe de Dyson met en avant l'ingénierie aérodynamique et la propriété intellectuelle en matière de moteurs numériques, maintenant un statut premium et une forte fidélité à la marque. SharkNinja contre-attaque avec des rafraîchissements rapides de références, des dépenses médias agressives et une large disponibilité multi-canal, réalisant des gains de volume à deux chiffres au cours des deux derniers exercices fiscaux.
Les acteurs historiques Hoover Candy et Vax s'appuient sur leur image patrimoniale et leur positionnement rapport qualité-prix, tandis que Miele capitalise sur la crédibilité de l'ingénierie allemande et la longévité étendue des produits. L'inflation des composants et la complexité douanière induite par le Brexit poussent à des évaluations d'approvisionnement de proximité ; Gtech a déjà rapatrié certaines lignes d'assemblage dans les Midlands de l'Ouest pour raccourcir les délais et préserver la qualité.
Les initiatives stratégiques couvrent les expansions inter-catégories vers les purificateurs d'air et les consommables pour l'entretien des sols, regroupant les filtres HEPA et les capsules parfumées dans des modèles de réapprovisionnement par abonnement qui lissent les revenus. Le co-marketing avec les plateformes de maison connectée permet aux marques d'aspirateurs de surfer sur les vagues d'adoption plus larges de l'automatisation domestique. Le tableau concurrentiel reste fluide, mais les acteurs qui équilibrent la nouveauté des produits avec la segmentation par prix et les engagements en matière de matériaux durables sont les mieux placés pour sécuriser des parts de marché.
Leaders du secteur britannique des aspirateurs résidentiels
Dyson Ltd.
SharkNinja
Operating LLC Vax Ltd. (Techtronic Industries)
Hoover Candy Group S.r.l.
Miele & Cie. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans la diversification et la résilience de la chaîne d'approvisionnement sur un marché fortement dépendant des importations. Les fabricants et les équipes d'approvisionnement s'étendent au-delà de la Chine vers d'autres bases de fabrication disponibles, notamment le Vietnam et les Philippines, cités dans les récentes évolutions du mix d'importation. Cette ouverture favorise la qualification de doubles sources pour des composants tels que les moteurs, les batteries et l'électronique, et contribue à stabiliser les délais de livraison pour les détaillants britanniques qui fonctionnent selon des calendriers promotionnels serrés. Avec un entreposage concentré dans les Midlands et le Sud-Est, les marques qui améliorent la planification entrant-vers-centre de distribution et intègrent la logistique inverse pour les retours en ligne peuvent réduire les frictions d'exécution dans le canal à la croissance la plus rapide.
Les opportunités de produits se concentrent sur les modèles balai sans fil à forte utilité et les systèmes robotisés intelligents. En pratique, les consommateurs valorisent les fonctionnalités de commodité telles qu'une autonomie plus longue, des stations d'auto-vidage, des diagnostics via application, et une cartographie plus avancée. Les lancements récents de marques leaders témoignent d'une innovation active dans les formats auto-vidange et convertibles, ce qui soutient la premiumisation tout en alimentant des portefeuilles à plusieurs niveaux pour les acheteurs contraints par le coût de la vie. La refonte axée sur la durabilité constitue une autre piste monétisable, avec des évolutions du secteur vers les plastiques recyclés et les modes de fonctionnement axés sur l'efficacité. La série 800 d'Electrolux, par exemple, est positionnée autour du contenu recyclé et des modes intelligents d'économie d'énergie, offrant aux marques une marge de différenciation sur les matériaux, la consommation d'énergie et le soutien au cycle de vie via les consommables et le service.
Développements récents du secteur
- Juin 2026 : SharkNinja Operating LLC a lancé le Shark PowerDetect Transformer, un système se convertissant entre les configurations balai droit, balai et main. Ce lancement élargit le portefeuille multi-formats et renforce une approche multi-formats visant à accélérer les cycles de remplacement et à augmenter la présence en rayon sur le marché britannique.
- Mai 2026 : Dyson Ltd. a annoncé l'aspirateur sans fil Dyson V10 Konical doté d'une station d'auto-vidage. Cette extension dans le segment sans fil premium soutient l'accent mis par Dyson sur la facilité d'utilisation, avec des implications pour les prix de vente moyens et la fidélité des clients au Royaume-Uni.
- Février 2026 : Dyson Ltd. a présenté le nettoyeur humide et sec Dyson PencilWash sur le marché britannique. Cet ajout diversifie le portefeuille britannique de Dyson et renforce son positionnement axé sur l'hygiène pour le nettoyage multi-surfaces.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des aspirateurs achetés pour un usage domestique au Royaume-Uni, comptabilisée en termes de revenus à travers les principaux circuits de vente au détail et directe, et suivie en USD par souci de cohérence entre les années.
Exclusions du périmètre : Il exclut les aspirateurs principalement achetés pour des cas d'usage de nettoyage commercial ou industriel et les services après-vente associés.
Aperçu de la segmentation
- Par produit
- Vertical
- Traineau
- Central
- À tambour
- Eau et poussière
- Robotique
- Par type de câble
- Avec fil
- Sans fil
- Par source d'alimentation
- Alimenté par batterie
- Électrique
- Par canal de distribution
- Magasins multi-marques
- Points de vente exclusifs
- En ligne
- Autres canaux de distribution
- Par géographie
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande pour l'entretien des sols domestiques au Royaume-Uni, avant de l'ancrer dans des séries de données publiques cohérentes sur plusieurs années. Nous nous référons à des sources telles que l'Office for National Statistics du Royaume-Uni pour les données sur les ménages et les tendances de revenus, les statistiques commerciales de HM Revenue and Customs pour les flux d'importation d'appareils, et les mises à jour du gouvernement britannique sur la sécurité des produits et la conformité environnementale susceptibles d'influencer les cycles de remplacement.
Pour garder les hypothèses ancrées dans la réalité, nous examinons également les rapports annuels des fabricants et les présentations aux investisseurs, les commentaires de catégorie des principaux détaillants, ainsi que des publications sectorielles crédibles. Le cas échéant, des abonnements payants sont utilisés pour les données financières des entreprises et la veille d'actualités, des bases de données de brevets pour orienter les fonctionnalités (batterie et filtration), et des données d'importation au niveau des expéditions pour vérifier la cohérence des unités et des valeurs déclarées. Les sources listées ici sont illustratives, et nous avons également utilisé d'autres références publiques et payantes pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire sert à confirmer ce que les données documentaires ne couvrent pas, en particulier concernant les échelles de prix, le mix de canaux, et la rapidité avec laquelle les modèles sans fil et robotisés remplacent les formats plus anciens. Nous échangeons avec un ensemble de responsables côté marques, de parties prenantes des canaux, et de spécialistes du secteur à travers le Royaume-Uni, afin de pouvoir vérifier les hypothèses par rapport à ce qui se vend réellement et à ce qui est promu.
Les mêmes données servent à éprouver le calendrier de remplacement, le rôle des promotions dans l'évolution du prix de vente moyen, et la manière dont les retours et le comportement en matière de garantie affectent la reconnaissance du revenu net dans certains canaux.
Répartition des répondants des travaux de recherche primaires
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30% | Directeurs (CXO) : 22% |
| Niveau intermédiaire : 48% | Responsables fonctionnels/d'unité : 36% |
| Petits acteurs : 22% | Managers : 42% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où le nombre de ménages et le comportement de remplacement des appareils sont utilisés pour reconstruire le bassin de demande, qui est ensuite traduit en valeur à l'aide de fourchettes de prix observées dans les principaux circuits de vente au détail. Pour éviter que les totaux ne dérivent, nous effectuons également des vérifications ascendantes sélectives à l'aide de revenus de marques échantillonnés, de contrôles de canaux sur les mouvements d'unités, et de calculs de volume multiplié par le prix de vente moyen pour les principaux groupes de produits.
Les données importantes sur ce marché comprennent la répartition entre unités filaires et sans fil, la part des modèles robotisés dans les achats des ménages, l'intensité promotionnelle dans les magasins en ligne et multi-marques, les primes de prix liées aux batteries, et le cycle de remplacement typique déterminé par l'usure et la performance de filtration. Lorsque les indicateurs publics sont incomplets, les lacunes sont combler à l'aide de fourchettes issues des entretiens, puis normalisées par rapport à des signaux observables tels que les tendances d'importation d'unités et la tarification par catégorie.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios s'appuyant sur les tendances de la formation des ménages, les anticipations de revenu réel, et le rythme de l'évolution du mix produits vers les modèles sans fil et robotisés. Les hypothèses restent traçables, et nous revisitons celles qui influencent le plus les résultats, telles que la progression du prix de vente moyen liée au mix, et les évolutions des parts de canaux.
Validation des données et cycle de mise à jour
Des vérifications sont effectuées à plusieurs étapes afin que les résultats restent cohérents avec des signaux indépendants et ne dépendent pas d'une seule source de données. Nous comparons les résultats avec les flux commerciaux, les commentaires des entreprises sur la demande par catégorie, et les schémas de tarification au niveau des canaux, puis nous examinons les écarts importants qui ne correspondent pas à ce que décrivent les répondants.
Avant validation finale, le modèle est revu par étapes, et les valeurs aberrantes déclenchent une nouvelle vérification des séries de données sous-jacentes, suivie d'un nouveau contact sélectif avec les sources si nécessaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, après quoi un dernier passage avant livraison est effectué afin que la vision reflète les informations les plus récentes disponibles.
Taille du marché britannique des aspirateurs domestiques selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées peuvent différer car les analystes ne comptabilisent pas toujours les mêmes utilisateurs finaux, canaux ou gammes de produits, et ils peuvent également utiliser des points de prix différents lors de la conversion des unités en revenus. Nous observons également des écarts lorsqu'une estimation est maintenue à la valeur sortie d'usine tandis qu'une autre est plus proche de la valeur de détail, ce qui modifie sensiblement le chiffre final.
Les équipements de nettoyage de sols commerciaux sont souvent intégrés dans les totaux des aspirateurs domestiques, mais cet élément se situe hors du périmètre de cette étude résidentielle britannique de Mordor Intelligence, qui maintient le bassin de demande limité aux seuls achats domestiques. D'autres différences proviennent généralement de la manière dont les unités robotisées sont classées, de la prise en compte ou non des promotions exclusivement en ligne dans les prix de vente moyens, et de la fréquence à laquelle le modèle est actualisé lorsque l'inflation et les remises évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 310 millions USD (2025) | |
| Cabinet de conseil régional A | USD 1003 M (2024) | Utilise un périmètre plus large d'entretien des sols qui semble inclure la demande non résidentielle, et s'appuie sur des hypothèses de tarification sortie d'usine qui ne correspondent pas aux points de prix des canaux de vente aux consommateurs. |
| Journal professionnel B | 862 millions USD (2024) | S'appuie fortement sur les valeurs douanières comme principal ancrage de dimensionnement, ce qui peut manquer les stocks distribués localement et ne reflète pas systématiquement les marges de détail et les variations de prix de vente moyen liées aux promotions. |
L'écart s'explique principalement par la rigueur du périmètre et le niveau de tarification, suivis par la manière dont les types de produits comme les modèles robotisés sont traités dans le panier comptabilisé. En maintenant les données ancrées sur les signaux d'achat des ménages et en les recoupant avec des indicateurs commerciaux et de canaux, nous pouvons présenter une valeur de marché plus facile à tracer et à reproduire dans le temps.


Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché britannique des aspirateurs résidentiels ?
Le marché est évalué à 324,7 millions USD en 2026 et devrait atteindre 409,28 millions USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les aspirateurs robotiques se développent à un CAGR de 6,12 % jusqu'en 2031, devançant tous les autres formats de produits.
Quelle est l'importance du segment sans fil ?
Les modèles sans fil devraient croître à un CAGR de 5,55 %, érodant progressivement la part des modèles avec fil à mesure que la technologie des batteries s'améliore.
Quelle région du Royaume-Uni connaît la croissance du marché la plus rapide ?
L'Irlande du Nord est en tête avec un CAGR projeté de 5,04 % entre 2026 et 2031.
Comment la hausse du coût de la vie affecte-t-elle les ventes d'aspirateurs ?
Les pressions budgétaires poussent certains consommateurs à opter pour des gammes inférieures, mais les marques premium contrebalancent cela grâce à des gammes de produits segmentées et des collaborations exclusives avec les enseignes.
Quel rôle jouent les étiquettes d'efficacité énergétique dans les décisions d'achat ?
La forte visibilité des étiquettes de classe A continue de stimuler la demande de remplacement, les ménages cherchant à réduire leurs factures d'électricité, soutenant un cycle de ventes positif.
Dernière mise à jour de la page le:



