
Marktgröße und Marktanteil britischer Haushalts-Staubsauger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
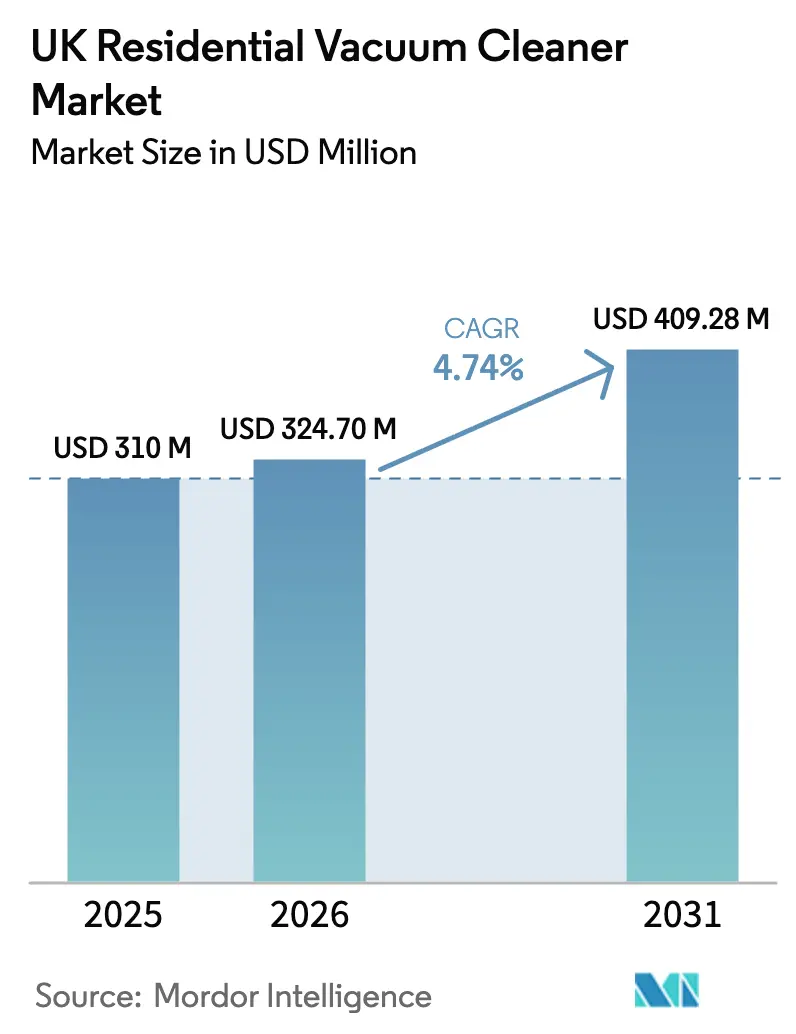
| Marktgröße im Basisjahr (2025) | 310 Millionen US-Dollar |
| Marktgröße (2026) | 324.7 Millionen US-Dollar |
| Marktgröße (2031) | 409.28 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.74 % |
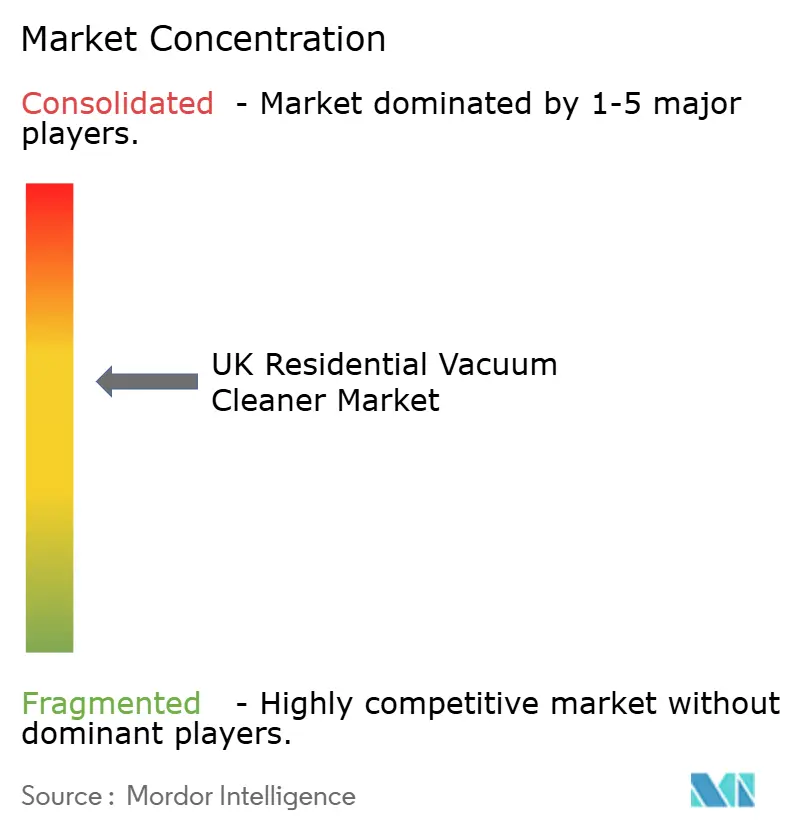
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Marktes für Haushalts-Staubsauger von Mordor Intelligence
Die Marktgröße des britischen Marktes für Haushalts-Staubsauger wird voraussichtlich von 310 Mio. USD im Jahr 2025 auf 324,7 Mio. USD im Jahr 2026 wachsen und bis 2031 einen Wert von 409,28 Mio. USD bei einer CAGR von 4,74 % über den Zeitraum 2026–2031 erreichen. Die Nachfrage verlagert sich zunehmend auf kabellose Stabstaubsauger und Robotereinheiten, da Stadthaushalte Komfort, Laufzeit und Smart-Home-Integration priorisieren. Energieeffizienz-Kennzeichnungen, steigende Stromkosten und anhaltende Hygieneanliegen nach der COVID-19-Pandemie verstärken die Ersatzzyklen, während die regulatorische Klarheit zur Anerkennung der CE-Kennzeichnung die Markteinführungszeit für neue Produkte verkürzt.[1]Ministerium für Wirtschaft und Handel, "Die britische Regierung verlängert die Anerkennung der CE-Kennzeichnung," gov.uk Etablierte Akteure wie Dyson und SharkNinja führen ein schnelles Innovationsrennen an, stehen jedoch beide vor Herausforderungen durch Komponentenkosteninflation und durch den Brexit bedingte Lieferkettenreibungen. Der Online-Handel wächst am schnellsten und verändert die Einkaufswege der Verbraucher sowie die direkten Daten-Rückkopplungsschleifen der Marken, obwohl Multi-Marken-Geschäfte weiterhin bei kaufintensiven Käufen dominieren. Die Wettbewerbsintensität ist daher hoch, jedoch fließt das inkrementelle Wertwachstum aus Premium-Funktionen, Händler-exklusiven Editionen und Ökodesign-Qualifikationsmerkmalen.
Wesentliche Berichtsergebnisse
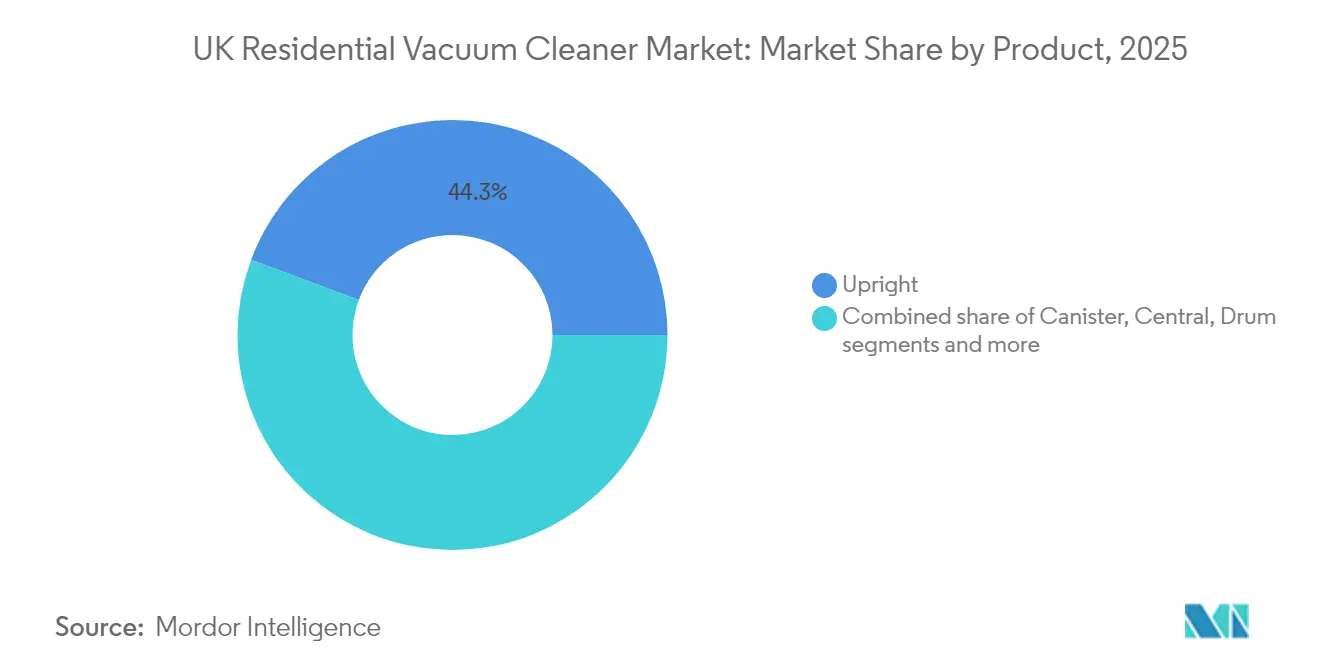
- Nach Produkttyp führten Aufrecht-Modelle mit einem Marktanteil von 44,30 % am britischen Markt für Haushalts-Staubsauger im Jahr 2025, während Robotereinheiten voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen werden.
- Nach Kabeltyp hatten kabelgebundene Staubsauger im Jahr 2025 einen Anteil von 57,30 % an der Marktgröße des britischen Marktes für Haushalts-Staubsauger; das kabellose Segment wächst zwischen 2026 und 2031 mit einer CAGR von 5,55 %.
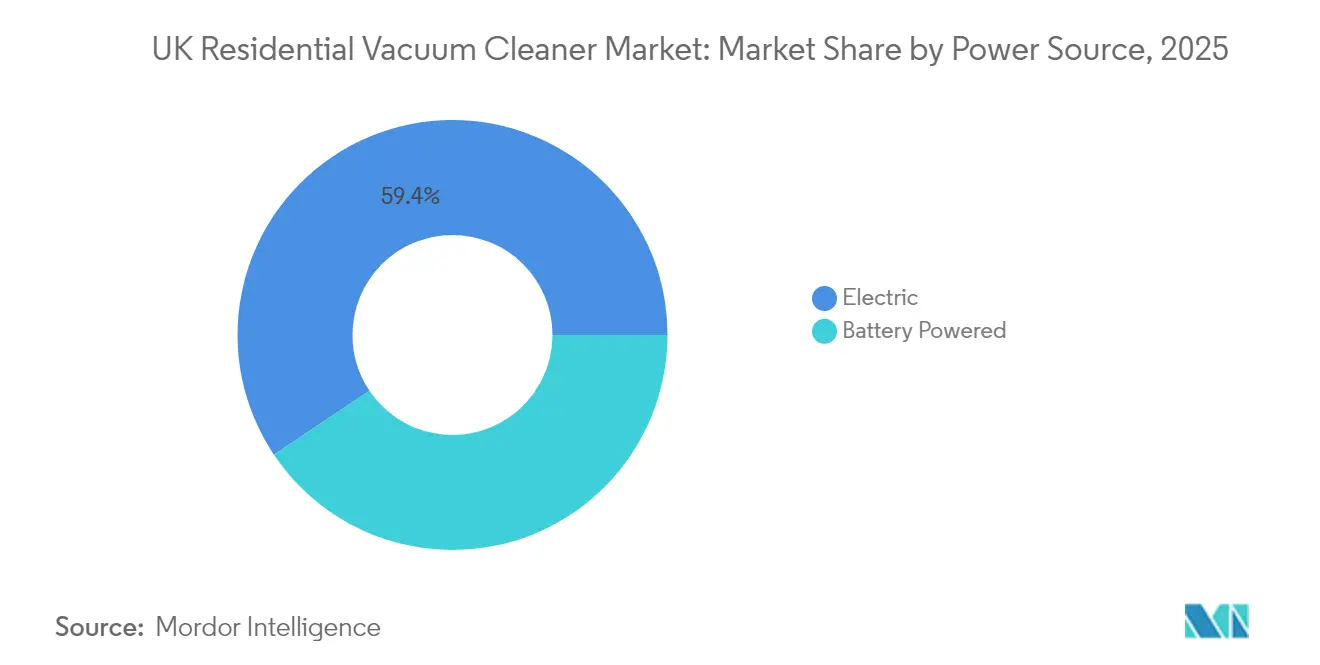
- Nach Stromquelle hielten elektrisch betriebene Geräte im Jahr 2025 einen Anteil von 59,40 % an der Marktgröße des britischen Marktes für Haushalts-Staubsauger; akkubetriebene Modelle werden bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen.
- Nach Vertriebskanal kontrollierten Multi-Marken-Geschäfte im Jahr 2025 einen Umsatzanteil von 39,40 %, während Online-Kanäle die höchste prognostizierte CAGR von 5,82 % bis 2031 verzeichneten.
- Nach Geografie dominierte England im Jahr 2025 mit 79,60 % der Marktgröße des britischen Marktes für Haushalts-Staubsauger; Nordirland ist die am schnellsten wachsende Region mit einer CAGR von 5,04 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum britischen Markt für Haushalts-Staubsauger
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasante Verbreitung kabelloser Staubsauger | +2.4% | Städtische Zentren in ganz England | Mittelfristig (2–4 Jahre) |
| Energieeffizienz-Kennzeichnung | +1.9% | Britisch-weit | Kurzfristig (≤2 Jahre) |
| Verstärkter Hygienefokus nach COVID | +1.4% | Dicht besiedelte Städte | Kurzfristig (≤2 Jahre) |
| Smart-Home-Durchdringung | +1.8% | London und andere Technologiezentren | Mittelfristig (2–4 Jahre) |
| Händler-exklusive Premium-Markteinführungen | +0.9% | Einkommensstarke Gebiete | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verbreitung kabelloser Stab- und Aufrecht-Staubsauger in britischen Haushalten
Kabellose Technologie verändert die Haushaltsreinigung grundlegend, wie die CAGR-Prognose von 5,8 % für kabellose Geräte bis 2030 belegt. Längere Laufzeiten, leichtere Gehäuse und Ein-Klick-Entleerung haben echte Mobilität von Raum zu Raum ermöglicht, was die Preisobergrenzen im Premiumsegment anhebt und das Margenwachstum stützt. Die PowerDetect-Linie von SharkNinja verdeutlicht die Attraktivität mit bis zu 70 Minuten Betriebszeit und selbstentleerenden Docks, die größere Haushalte ohne Unterbrechungen zum Zwischenladen bedienen. Marken monetarisieren daher Komfort, selbst wenn die Reallöhne unter Druck stehen, was die Bereitschaft der Verbraucher signalisiert, für spürbare tägliche Zeitersparnis und ergonomische Vorteile zu zahlen.
Energieeffizienz-Kennzeichnung (Ökodesign) als Antrieb für Ersatznachfrage
Energieeffizienzvorschriften haben den Ersatzzyklus für Staubsauger im Vereinigten Königreich beschleunigt und die Verkaufsmomentum auch nach dem Brexit aufrechterhalten. Die Ökodesign-Standards der Europäischen Union haben die durchschnittliche Staubsaugerleistung verbessert und gleichzeitig den Wattverbrauch gesenkt, und ihr Erbe prägt weiterhin die Käufererwartungen trotz der regulatorischen Unabhängigkeit des Landes.[2]Europäische Union, "Ökodesign-Richtlinie: Energiekennzeichnung für Staubsauger," europa.eu Käufer scannen Energieetiketten inzwischen genauso aufmerksam wie Preisschilder – eine Gewohnheit, die durch hohe Stromrechnungen verstärkt wird. Hersteller reagieren mit adaptiven Saugkraftmodellen, die den Stromverbrauch senken, ohne die Saugleistung zu beeinträchtigen. Die 800er-Serie von Electrolux AB verdeutlicht den Wandel: Ihre intelligenten Modi senken den Verbrauch bei kabelgebundenen Geräten um bis zu 52 % und bei kabellosen Versionen um 47 %, was zeigt, wie Effizienz mit Premium-Funktionen koexistieren kann.[3]Electrolux Group, "Electrolux startet 800er-Serie mit recycelten Kunststoffen," electroluxgroup.com Steigende Energiekosten haben die Betriebskosten zu einem zentralen Spezifikationsmerkmal gemacht, was hochbewertete Modelle für britische Haushalte attraktiver denn je macht.
Gesteigerter Hygienefokus nach COVID-19 steigert den Mehroberflächen-Absatz
Britische Haushalte setzen Staubsaugen inzwischen mit Gesundheitsschutz gleich. HEPA-versiegelte Systeme, die Allergene und Viren abfangen können, sind zur Grunderwartung geworden und haben ehemals Nischen-Filtrations-Upgrades zu Mainstream-Artikelnummern aufgewertet. Mehroberflächen-Aufsätze, die ohne manuelles Wechseln zwischen Teppich und Hartboden wechseln, erfüllen vielfältige Grundrisse nach Renovierungen. Marken, die die Effizienz der Partikelentfernung quantifizieren und mit Allergiestiftungen zusammenarbeiten, erzielen überzeugende Differenzierung.
Smart-Home-Durchdringung beschleunigt App-verbundene Roboter
Smartphone-Zeitplanung, Raumkartierung und Sprachassistenten-Verknüpfungen definieren Roboter-Staubsauger neu und verleihen dem Segment eine branchenführende CAGR-Aussicht von 6,3 %. Verbraucher zahlen einen klaren Aufpreis, da freihändige Pflege messbaren Lifestyle-Komfort bietet. WLAN-Diagnosen ermöglichen es Marken auch, Firmware-Updates und Abonnement-Verbrauchsmaterialien zu übertragen, was die Einnahmen in Richtung wiederkehrender Streams verlagert.
Händler-exklusive Premium-Markteinführungen treiben Wertwachstum an
Gemeinsam entwickelte Farbvarianten, Zubehörbündel und limitierte Editionen schaffen Knappheit und verhindern direkte Preisvergleiche, was Aktionsrabatte in Grenzen hält. Händler erhalten margensteigernde Frequenztreiber, während Hersteller eine kontrollierte Warenpräsentation und schnelle Abverkaufsdaten sichern. Diese taktischen Kooperationen verankern daher Premium-Durchschnittsverkaufspreise selbst in einem preissensiblen Einzelhandelsklima.
Analyse der Hemmfaktorenauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Preissensibilität infolge des Lebenshaltungskostendrucks | -2.4% | Einkommensschwache Regionen im gesamten Land | Mittelfristig (2–4 Jahre) |
| Durch den Brexit bedingte Komponentenzölle | -1.9% | Hersteller mit Bezug aus der EU | Kurzfristig (≤2 Jahre) |
| Substitution durch Dampfmopps und Hartbodengeräte | -1.4% | Städtische Gebiete mit Hartbodenbelag | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität infolge des Lebenshaltungskostendrucks dämpft das Premium-Kaufverhalten
Haushaltsbudgets stehen unter Druck, was wertorientierte Käufer dazu veranlasst, Käufe über 300 GBP (377 USD) aufzuschieben oder auf mittlere Preisklassen umzusteigen. Marken reagieren mit „gut-besser-am besten”-Sortimenten, die Kerninnovationen – digitale Motoren oder selbstreinigende Bürsten – in reduzierten Spezifikationen neu verpacken, um das Volumen zu verteidigen. Budget-Artikelnummern von Eigenmarken intensivieren den Preisvergleich weiter und testen die Belastbarkeit etablierter Premiumsegmente.
Durch den Brexit bedingte Komponentenzölle stören den Lagerfluss
Divergierende Zollkontrollen und Ursprungsregelungs-Dokumente haben die Eingangskosten für Motoren, Kunststoffe und Leiterplattenanordnungen erhöht. Einige Hersteller haben Teilmontagen ins Vereinigte Königreich verlagert, um wiederholte Grenzüberquerungen zu vermeiden; kurzfristige Lagerung von Beständen bindet jedoch Betriebskapital und schmälert die Margen. Obwohl die unbefristete Anerkennung der CE-Kennzeichnung durch die Regierung die regulatorischen Einreichungen vereinfacht, besteht die Logistikreibung so lange fort, bis die Lieferketten vollständig umgeleitet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Aufrecht-Modelle behalten die Führung, während Roboter aufholen
Aufrecht-Geräte erzielten im Jahr 2025 einen Marktanteil von 44,30 % am britischen Markt für Haushalts-Staubsauger, unterstützt durch starke Markenbekanntheit und wahrgenommene Tiefenreinigungsleistung. Ihre Dominanz erodiert jedoch langsam, da Roboter die Marketingkanäle mit einer CAGR-Dynamik von 6,12 % und nachweislich freihändigem Betrieb dominieren. Die Marktgröße des britischen Marktes für Haushalts-Staubsauger im Bereich Robotermodelle wird durch Saug-Wisch-Hybride und selbstentleerende Basisstationen gestärkt, die die Benutzerentkopplungsintervalle verlängern. Zylinderdesigns behalten eine treue Nische unter Mehroberflächen-Haushalten, die Manövrierfähigkeit unter Möbeln suchen, während Nass-Trocken-Geräte Garagen- und Renovierungsreinigungen bedienen – was die Bandbreite der Reinigungsszenarien unterstreicht, die Hersteller ansprechen müssen.
Anhaltende F&E-Aktivitäten rund um LiDAR-Kartierung, KI-basierte Hinderniserkennung und randlose Saugkraft vergrößern die Funktionslücken zwischen Robotergenerationen. Premium-Roboter versprechen inzwischen eine Schmutzaufnahmekapazität für bis zu 60 Tage und positionieren sich damit als halbautonome Haushaltspflegegeräte statt als traditionelle Staubsauger. Währenddessen entwickeln sich Aufrecht-Modelle durch ergonomische Gelenkverbindungen und allergenversiegelte Staubbehälter weiter, um ihre Relevanz zu erhalten, und bündeln häufig zusätzliche Treppenwerkzeuge und Anti-Haar-Wickel-Rollen für Tierhalter.


Nach Kabeltyp: Kabellose Freiheit gebietet Premiumpreise
Kabelgebundene Modelle behielten im Jahr 2025 einen Marktanteil von 57,30 % am britischen Markt für Haushalts-Staubsauger, da sie günstiger in der Anschaffung sind und ohne Akkusorgen durchgehend betrieben werden können. Dennoch eilt das kabellose Segment mit einer CAGR von 5,55 % bis 2031 voraus und signalisiert eine breite Verbraucherverlagerung hin zu griffbereiter Reinigung. Das Muster ist am stärksten in städtischen Wohnungen und bei jüngeren Käufern, die leichtere Geräte und sofortigen Startbetrieb gegenüber der maximalen Motorleistung bevorzugen. Premium-kabellose Geräte verzeichnen inzwischen Laufzeiten von nahezu 70 Minuten und verfügen über selbstentleerende Basisstationen, wie in SharkNinjas PowerDetect-Linie zu sehen. Dennoch liegen die durchschnittlichen Preise für kabellose Geräte noch zwei- bis dreimal höher als bei vergleichbaren kabelgebundenen Artikelnummern, was das Wertwachstum unterstreicht, das sie Marken liefern.
Diese Preisprämie, obwohl lukrativ, erhöht auch die Anfälligkeit für inflationsbedingte Sparmaßnahmen, wenn Käufer Komfort gegen Kosten abwägen. Hersteller reagieren mit modularen Akkupacks, Schnellladestationen und gestuften Funktionssätzen, die preissensiblen Haushalten den Einstieg in den kabellosen Besitz ermöglichen. Marketingbotschaften betonen nun „Gesamtreinigungszeit pro Ladung” und „automatische Leistungsoptimierung” statt roher Wattzahl und orientieren sich an sich wandelnden Kaufkriterien. Infolgedessen ist die Marktgröße des britischen Marktes für Haushalts-Staubsauger im kabellosen Segment auf dem Weg, einen größeren Anteil der zukünftigen Einnahmen zu erfassen, auch wenn kabelgebundene Geräte bei budgetbewussten Familien, die eine ununterbrochene Laufzeit suchen, einen Fuß in der Tür behalten.
Nach Stromquelle: Akkuinnovation definiert Leistungsmaßstäbe neu
Elektrisch betriebene Geräte dominieren beim absoluten Stückvolumen, doch akkubetriebene Designs schreiben Leistungswahrnehmungen durch hochdrehmomentstarke Digitalmotoren neu, die mit intelligenten Lastsensier-Algorithmen synchronisiert sind. Die Marktgröße des britischen Marktes für Haushalts-Staubsauger im akkubetriebenen Bereich ist auf dem Weg, mit einer CAGR von 5,38 % zu wachsen und inkrementellen Marktanteil zu gewinnen, da Laufzeiten steigen und die Wattstunden-Preise sinken. Forschungsteams investieren erhebliche Ressourcen in Wärmemanagement, Zellchemie und Schnellladeschaltkreise, da sie wissen, dass Laufzeit-Bewertungen die Marketingkommunikation dominieren und die Conversion stark beeinflussen.
Umweltvorschriften, die Energieeinsparung fördern, erhöhen den Druck auf kabelgebundene Wattzahlen und lenken Verbraucher zu drehzahlvariablen, energiebewussten Akkumodellen, die die Saugkraft selbst drosseln, wenn Schmutzssensoren niedrige Staubmengen erkennen. Diese Verschiebung schafft einen positiven Kreislauf: Größere Nachfrage finanziert weitere Akku-F&E, was wiederum leichtere Designs und längere Autonomie ermöglicht.
Nach Vertriebskanal: Online-Beschleunigung verändert die Einzelhandelslandschaft
Multi-Marken-Ketten betreuen weiterhin 39,40 % des Absatzes im Jahr 2025 und bieten praktische Vorführungen, impulsive Zubehörbündelung und sofortige Mitnehm-Befriedigung. Dennoch wachsen reine Online-Shops und Direktverkaufsplattformen mit einer CAGR von 5,82 %, da sie Preistransparenz und Haustür-Rückgaberichtlinien fördern, die hochpreisige Online-Käufe risikoärmer machen. Der pandemiebedingte Boom beim Click-and-Collect hat Omnichannel-Käuferwege verankert, bei denen Käufer online Bewertungen und Unboxing-Videos recherchieren, bevor sie die Saugleistung im Geschäft validieren.
Premium-Marken nutzen Flaggschiff-Konzeptgeschäfte, um spektakuläre Produktvorführungen zu bieten und Abonnement-Filterprogramme zu erläutern, skalieren die Distribution aber bundesweit über Marktplatz-Storefronts. Der Online-Anteil wächst daher am schnellsten im ländlichen Schottland, in Wales und in Teilen Nordirlands, wo die physische Reichweite gering ist, was die Bedeutung von Last-Mile-Logistikpartnerschaften und reaktionsschnellem Chat-Support unterstreicht.
Geografische Analyse
England stützt 79,60 % des britischen Marktes für Haushalts-Staubsauger, was sowohl das Bevölkerungsgewicht als auch höhere verfügbare Einkommen widerspiegelt. London und der breitere Südosten setzen die Stilmaßstäbe: Die frühzeitige Verbreitung von Roboter- und App-verbundenen Geräten strahlt über soziale Medien und die Einzelhandelsnähe nach außen aus. Einzelhandelscluster in Manchester, Birmingham und Leeds fungieren ebenfalls als Ausstellungszentren und geben Herstellern entscheidende Verkaufsfläche, um Filtrationsleistung und selbstreinigende Docks zu demonstrieren.
Nordirland weist die höchste Wachstumsdynamik mit einer CAGR von 5,04 % bis 2031 auf. Robuste Baufertigstellungen, grenzüberschreitendes Werteeinkaufen und eine jüngere Bevölkerungsstruktur steigern die Nachfrage nach mittelpreisigen kabellosen Stabstaubsaugern, die auch als Autostaubsauger dienen. Die kompakte Geografie verbessert die Last-Mile-Lieferungsökonomie und ermöglicht es reinen Online-Anbietern, selbst in halbländlichen Postleitzahlen eine Nächststag-Lieferung anzubieten.
Der schottische Markt tendiert zu Modellen mit HEPA-Filtration in Krankenhausqualität, was auf lange Innenwinter und das damit verbundene Bewusstsein für Luftqualität zurückzuführen ist. Städte im Central Belt wie Glasgow setzen auf kabellose Bequemlichkeit, während Verbraucher in den Highlands Langlebigkeit und große Schmutzpfade bevorzugen, die für gemischte Böden in Einfamilienhäusern geeignet sind. Wales neigt zu robusten Nass-Trocken- und Allflächenmaschinen, die mit hereingetragenem Schmutz aus dem Outdoor-Lifestyle umgehen können. Beide Regionen verlassen sich zunehmend auf den E-Commerce, um eine begrenzte Geschäftsdichte zu überwinden, was Marken dazu antreibt, regionenspezifische Suchmaschinenwerbung und flexible Lieferfenster zu verfeinern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Haushaltsstaubsauger im Vereinigten Königreich beginnt mit vorgelagerten Komponenten wie Elektromotoren, Batterien und Batteriemanagementsystemen, Kunststoffen, Leiterplatten, Sensoren für Robotersysteme (einschließlich LiDAR und Kameras), Filtermedien (einschließlich HEPA) sowie wichtigen Zubehörteilen (Bürstenrollen, Bodendüsen, Schläuchen, Ladegeräten und Docks). Die Kette ist stark importgetrieben, wobei mehr als 85-90% des Stückvolumens aus Fertigungszentren im Ausland stammen, angeführt von China, ergänzt durch Zulieferungen aus europäischen und südostasiatischen Standorten. Die im Vereinigten Königreich erbrachte Wertschöpfung konzentriert sich auf Produktdesign, Forschung und Entwicklung sowie Software- und Firmware-Entwicklung, zusammen mit Markenaufbau, wobei Dysons Ingenieursstandort im Vereinigten Königreich als Beispiel dient. Compliance-Arbeiten, einschließlich Anforderungen an energieverbrauchsrelevante Produkte und Produktsicherheit, stehen neben Design und Beschaffung als Zugangsvoraussetzung vor dem Markteintritt.
Auf der nachgelagerten Seite bewegen sich Fertigwaren typischerweise über See- und Straßenlogistik in britische Vertriebszentren, wobei sich die Hub-Aktivität um die Midlands und den Südosten konzentriert, um landesweite Reichweite und Nähe zu großen Bevölkerungszentren und Häfen zu unterstützen. Die Kanalausführung umfasst Multi-Marken-Einzelhändler, exklusive Markenläden sowie den schnell wachsenden Online- und D2C-Vertrieb, unterstützt durch externe Last-Mile-Dienstleister und Rückwärtslogistik für Rücksendungen. Kundendienst, Garantieabwicklung und Verbrauchsmaterialien (Filter, Beutel, Bürstenköpfe und in manchen Fällen Abonnement-Nachschubprogramme) schließen den Kreislauf, während Produktsicherheitsüberwachung und Korrekturmaßnahmen in die Lieferantenauswahl, Komponentenspezifikationen und Einzelhandelsanforderungen zurückfließen können.
Wettbewerbslandschaft
Der britische Markt für Haushalts-Staubsauger befindet sich an einem moderaten Konzentrationspunkt, an dem zwei Marktführer – Dyson und SharkNinja – einen erheblichen Bekanntheitsgrad auf sich vereinen, aber dennoch Raum für Herausforderer lassen. Dysons Direktvertriebsstrategie hebt aerodynamisches Engineering und digitale Motor-IP hervor und erhält damit den Premiumstatus und eine hohe Markentreue aufrecht. SharkNinja kontern mit schnellen Artikelauffrischungen, aggressiven Mediaausgaben und breiter Mehrkanalverfügbarkeit und erzielen in den letzten zwei Geschäftsjahren zweistellige Volumenzuwächse.
Die etablierten Akteure Hoover Candy und Vax nutzen Markenerbe und Preis-Leistungs-Positionierung, während Miele von der Glaubwürdigkeit des deutschen Ingenieurwesens und verlängerten Produktlebensdauern profitiert. Komponenteninflation und durch den Brexit bedingte Zollkomplexität treiben Nearshoring-Bewertungen voran; Gtech hat bereits ausgewählte Montagelinien in die West Midlands zurückverlagert, um Vorlaufzeiten zu verkürzen und die Qualität zu sichern.
Strategische Maßnahmen umfassen kategoriübergreifende Expansionen in Luftreiniger und Bodenreinigungsverbrauchsmaterialien, die Bündelung von HEPA-Filtern und Duftpads in Abonnement-Nachfüllmodellen, die den Umsatz glätten. Co-Marketing mit Smart-Home-Plattformen ermöglicht es Staubsaugermarken, von breiteren Heimautomatisierungswellen zu profitieren. Das Wettbewerbsbild bleibt dynamisch, doch Akteure, die Produktneuheit mit Preissegmentierung und nachhaltigen Materialverpflichtungen in Einklang bringen, sind am besten positioniert, um Marktanteile zu sichern.
Führende Unternehmen des britischen Marktes für Haushalts-Staubsauger
Dyson Ltd.
SharkNinja
Operating LLC Vax Ltd. (Techtronic Industries)
Hoover Candy Group S.r.l.
Miele & Cie. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in der Diversifizierung und Resilienz der Lieferkette in einem stark importabhängigen Markt. Hersteller und Beschaffungsteams erweitern ihre Basis über China hinaus auf alternative Fertigungsstandorte, wo verfügbar, darunter Vietnam und die Philippinen, die in jüngsten Verschiebungen des Importmixes genannt werden. Diese Öffnung unterstützt die Qualifizierung von Dual-Source-Lieferungen für Komponenten wie Motoren, Batterien und Elektronik und trägt dazu bei, die Vorlaufzeiten für britische Einzelhändler zu stabilisieren, die mit engen Aktionskalendern arbeiten. Da sich die Lagerhaltung auf die Midlands und den Südosten konzentriert, können Marken, die die Planung vom Wareneingang bis zum Vertriebszentrum verbessern und die Rückwärtslogistik für Online-Rücksendungen integrieren, die Ausführungsreibung im am schnellsten wachsenden Kanal reduzieren.
Produktchancen konzentrieren sich auf hochfunktionale kabellose Stielmodelle und smarte Robotersysteme. In der Praxis honorieren Verbraucher Komfortmerkmale wie längere Laufzeit, selbstentleerende Docks, App-basierte Diagnosen und fortschrittlichere Kartierung. Jüngste Markteinführungen führender Marken deuten auf aktive Innovation bei Auto-Entleerungs- und wandelbaren Formfaktoren hin, was die Premiumisierung unterstützt und gleichzeitig in gestufte Portfolios für kostenbewusste Käufer einfließt. Nachhaltigkeitsorientiertes Redesign ist ein weiterer monetarisierbarer Ansatz, mit Branchenbewegungen hin zu recycelten Kunststoffen und effizienzorientierten Betriebsmodi. Die 800er-Serie von Electrolux beispielsweise ist um recycelte Materialien und energiesparende Smart-Modi positioniert und gibt Marken Raum, sich über Materialien, Energieverbrauch und Lebenszyklusunterstützung durch Verbrauchsmaterialien und Service zu differenzieren.
Aktuelle Branchenentwicklungen
- Juni 2026: SharkNinja Operating LLC brachte den Shark PowerDetect Transformer auf den Markt, ein System, das zwischen Stand-, Stiel- und Handkonfigurationen wechselt. Die Einführung erweitert das Portfolio über Formfaktoren hinweg und stärkt einen Multi-Formfaktor-Ansatz, um Ersatzzyklen zu beschleunigen und die Regalpräsenz im britischen Markt zu erhöhen.
- Mai 2026: Dyson Ltd. kündigte den kabellosen Staubsauger Dyson V10 Konical mit selbstentleerendem Dock an. Die Erweiterung im Premium-Kabellos-Segment unterstützt Dysons Fokus auf Benutzerfreundlichkeit, mit Auswirkungen auf die durchschnittlichen Verkaufspreise und die Kundenbindung im Vereinigten Königreich.
- Februar 2026: Dyson Ltd. stellte den Dyson PencilWash Nass- und Trockenreiniger im britischen Markt vor. Die Ergänzung diversifiziert Dysons britisches Portfolio und stärkt seine hygieneorientierte Positionierung für die Reinigung mehrerer Oberflächen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Staubsaugern, die für den Haushaltsgebrauch im Vereinigten Königreich gekauft werden, erfasst in Umsatzwerten über wichtige Einzelhandels- und Direktvertriebswege, und zur Konsistenz über die Jahre in USD verfolgt.
Umfangsausschlüsse: Ausgeschlossen sind Staubsauger, die hauptsächlich für gewerbliche oder industrielle Reinigungszwecke gekauft werden, sowie damit verbundene Kundendienstleistungen.
Übersicht der Segmentierung
- Nach Produkt
- Aufrecht
- Zylinder
- Zentral
- Trommel
- Nass und Trocken
- Roboter
- Nach Kabeltyp
- Kabelgebunden
- Kabellos
- Nach Stromquelle
- Akkubetrieben
- Elektrisch
- Nach Vertriebskanal
- Multi-Marken-Geschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools für die Haushaltsbodenpflege im Vereinigten Königreich und wird dann in öffentlichen Datenreihen verankert, die sich über die Jahre bewähren. Wir beziehen uns auf Quellen wie das UK Office for National Statistics für Haushaltszahlen und Einkommenstrends, die Handelsstatistiken von HM Revenue and Customs für Importströme von Haushaltsgeräten sowie Aktualisierungen der britischen Regierung zu Produktsicherheit und Umweltkonformität, die Ersatzzyklen beeinflussen können.
Um die Annahmen fundiert zu halten, überprüfen wir außerdem Jahresberichte und Investorenpräsentationen von Herstellern, Kategoriekommentare großer Einzelhändler und glaubwürdige Fachpublikationen. Wo nötig, werden kostenpflichtige Abonnements für Unternehmensfinanzen und Nachrichtenscreening, Patentdatenbanken für Merkmalsrichtungen (Batterie und Filtration) sowie Sendungsdaten auf Importebene zur Plausibilitätsprüfung von Stückzahlen und angegebenen Werten verwendet. Die hier aufgeführten Quellen sind beispielhaft, und wir haben auch andere öffentliche und kostenpflichtige Referenzen verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was die Schreibtischeingaben übersehen, insbesondere in Bezug auf Preisstufen, Kanalmix und wie schnell kabellose und Robotermodelle ältere Formate verdrängen. Wir sprechen mit einer Mischung aus markenseitigen Managern, Kanalstakeholdern und Branchenspezialisten im Vereinigten Königreich, damit Annahmen mit dem abgeglichen werden können, was tatsächlich verkauft und beworben wird.
Dieselben Eingaben werden verwendet, um das Timing von Ersatzkäufen, die Rolle von Aktionen bei der Bewegung des durchschnittlichen Verkaufspreises und wie sich Rücksendungen und Garantieverhalten auf die Nettoumsatzerfassung in bestimmten Kanälen auswirken, zu überprüfen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 22% |
| Mittlere Ebene: 48% | Funktions-/Bereichsleiter: 36% |
| Kleinere Marktteilnehmer: 22% | Manager: 42% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Haushaltszahlen und das Ersatzverhalten von Geräten verwendet werden, um den Nachfragepool zu rekonstruieren, der dann anhand von Preisbändern, die in den wichtigsten Einzelhandelskanälen beobachtet werden, in Werte umgerechnet wird. Um zu verhindern, dass die Gesamtwerte abweichen, führen wir außerdem selektive Bottom-up-Prüfungen anhand von Stichprobenumsätzen von Marken, Kanalprüfungen zur Einheitsbewegung und ASP-mal-Volumen-Berechnungen für Schlüsselproduktgruppen durch.
Wichtige Eingaben in diesem Markt umfassen die Aufteilung zwischen kabelgebundenen und kabellosen Geräten, den Anteil von Robotermodellen an Haushaltskäufen, die Aktionsintensität in Online- und Multi-Marken-Geschäften, batteriebezogene Preisaufschläge und den typischen Ersatzzyklus, der durch Verschleiß und Filtrationsleistung bestimmt wird. Wenn öffentliche Indikatoren unvollständig sind, werden Lücken mit interviewgestützten Bandbreiten gefüllt und dann auf beobachtbare Signale wie Importmengentrends und Kategoriepreise normalisiert.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Trendlinien bei der Haushaltsbildung, Realeinkommenserwartungen und dem Tempo der Produktmixverschiebung hin zu kabellosen und Robotermodellen unterstützt werden. Die Annahmen bleiben nachvollziehbar, und wir überprüfen erneut jene, die die Ergebnisse am stärksten beeinflussen, wie etwa mixgetriebene ASP-Entwicklung und Veränderungen der Kanalanteile.
Datenvalidierung & Aktualisierungszyklus
Prüfungen werden an mehreren Punkten durchgeführt, damit die Ergebnisse mit unabhängigen Signalen konsistent bleiben und sich nicht auf einen einzigen Datenstrom verlassen. Wir vergleichen die Ergebnisse mit Handelsströmen, Unternehmenskommentaren zur Kategorienachfrage und Preismustern auf Kanalebene und untersuchen dann große Sprünge, die nicht mit den Aussagen der Befragten übereinstimmen.
Vor der Freigabe wird das Modell schrittweise überprüft, und Ausreißer lösen eine erneute Prüfung der zugrunde liegenden Eingabereihen aus, gefolgt von einer selektiven erneuten Kontaktaufnahme mit Quellen bei Bedarf. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wonach eine abschließende Überprüfung vor der Auslieferung durchgeführt wird, damit die Darstellung die aktuellsten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für britische Haushaltsstaubsauger von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können sich unterscheiden, weil Analysten nicht immer dieselben Endnutzer, Kanäle oder Produktgruppen erfassen und möglicherweise auch unterschiedliche Preispunkte bei der Umrechnung von Einheiten in Umsatz verwenden. Wir sehen auch Abweichungen, wenn eine Schätzung auf Ab-Werk-Wert beruht, während eine andere näher am Einzelhandelswert liegt, was die endgültige Zahl erheblich verändert.
Gewerbliche Bodenpflegegeräte werden oft mit Haushaltsstaubsaugergesamtwerten vermischt, und dieser Posten liegt außerhalb des Anwendungsbereichs von Mordor Intelligence für diese britische Haushaltsstudie, wodurch der Nachfragepool ausschließlich an Haushaltskäufe gebunden bleibt. Andere Unterschiede ergeben sich typischerweise daraus, wie Robotereinheiten klassifiziert werden, ob reine Online-Aktionen in den ASPs widergespiegelt werden und wie häufig das Modell aktualisiert wird, wenn sich Inflation und Rabatte schnell bewegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 310 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | USD 1003 M (2024) | Verwendet einen breiteren Bodenpflege-Anwendungsbereich, der offenbar nicht-häusliche Nachfrage einschließt, und stützt sich auf Ab-Werk-Preisannahmen, die nicht mit Verbraucherkanal-Preispunkten übereinstimmen. |
| Fachpublikation B | 862 Mio. USD (2024) | Stützt sich stark auf Zollwerte als wichtigsten Größenanker, was inländisch verteilte Bestände übersehen kann und Einzelhandelsmargen sowie aktionsgetriebene ASP-Schwankungen nicht konsistent widerspiegelt. |
Die Streuung wird hauptsächlich durch Umfangsdisziplin und Preisniveau verursacht, gefolgt davon, wie Produkttypen wie Robotermodelle im erfassten Warenkorb behandelt werden. Indem wir die Eingaben an Haushaltskaufsignale binden und diese dann mit Handels- und Kanalindikatoren gegenprüfen, können wir einen Marktwert präsentieren, der leichter nachvollziehbar und über die Zeit wiederholbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der britische Markt für Haushalts-Staubsauger derzeit?
Der Markt hatte im Jahr 2026 einen Wert von 324,7 Mio. USD und wird voraussichtlich bis 2031 einen Wert von 409,28 Mio. USD erreichen.
Welches Produktsegment wächst am schnellsten?
Roboter-Staubsauger wachsen bis 2031 mit einer CAGR von 6,12 % und übertreffen damit alle anderen Produktformate.
Wie bedeutend ist das kabellose Segment?
Kabellose Modelle werden voraussichtlich mit einer CAGR von 5,55 % wachsen und den Marktanteil kabelgebundener Geräte mit verbesserter Akkutechnologie stetig verdrängen.
Welche Region im Vereinigten Königreich verzeichnet das schnellste Marktwachstum?
Nordirland führt mit einer prognostizierten CAGR von 5,04 % zwischen 2026 und 2031.
Wie wirken sich steigende Lebenshaltungskosten auf den Staubsaugerverkauf aus?
Budgetdruck veranlasst einige Verbraucher zu günstigeren Modellen, aber Premium-Marken kontern durch gestufte Produktlinien und exklusive Händlerkooperationen.
Welche Rolle spielen Energieeffizienz-Kennzeichnungen bei Kaufentscheidungen?
Die hohe Sichtbarkeit von A-Klasse-Etiketten treibt weiterhin die Ersatznachfrage an, da Haushalte ihre Stromrechnungen senken möchten und damit einen positiven Verkaufszyklus unterstützen.
Seite zuletzt aktualisiert am:



