
Tamaño y cuota del mercado de aspiradoras residenciales del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 310 Millones de dólares |
| Tamaño del Mercado (2026) | 324.7 Millones de dólares |
| Tamaño del Mercado (2031) | 409.28 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.74 % |
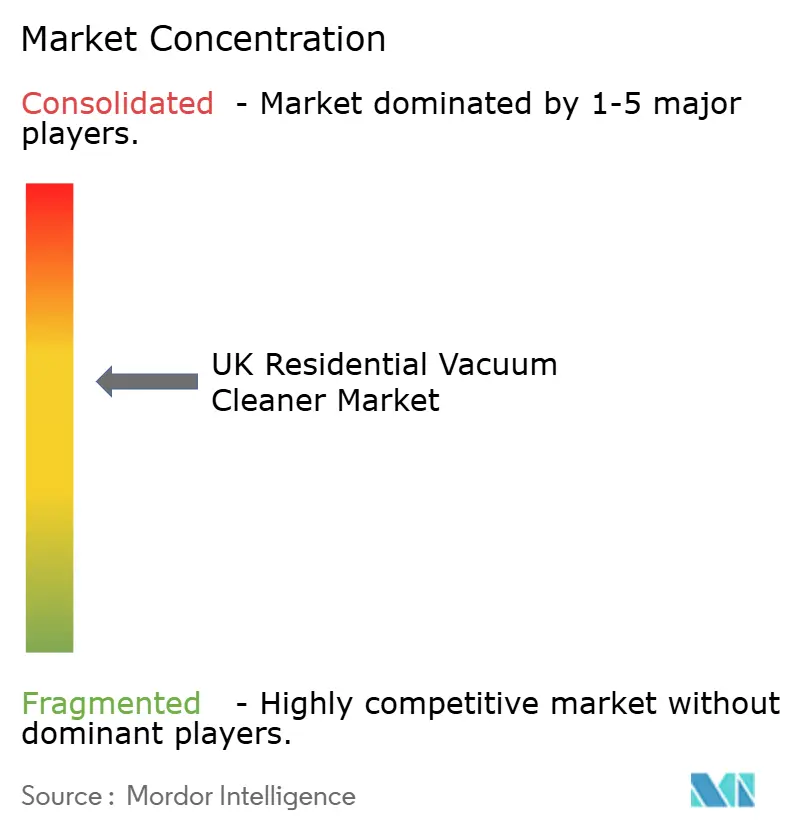
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de aspiradoras residenciales del Reino Unido por Mordor Intelligence
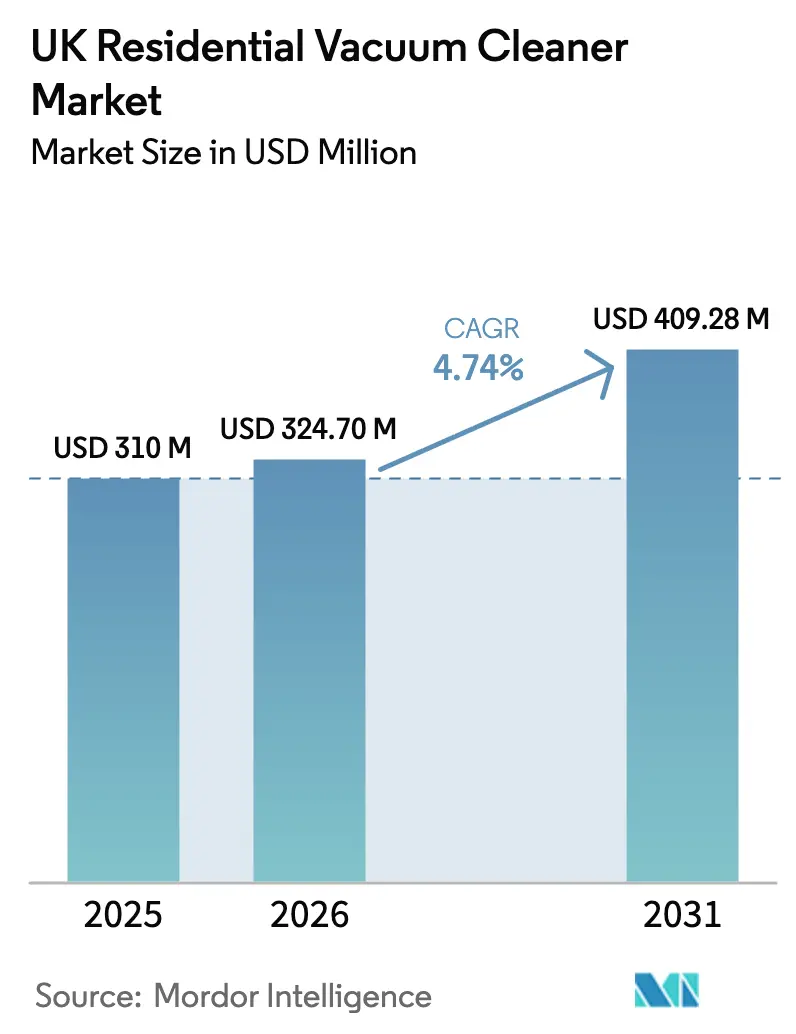
Se espera que el tamaño del mercado de aspiradoras residenciales del Reino Unido crezca de USD 310 millones en 2025 a USD 324,7 millones en 2026, y se prevé que alcance USD 409,28 millones en 2031 a una CAGR del 4,74% durante el período 2026-2031. La demanda continúa pivotando hacia unidades de palo sin cable y robóticas a medida que los hogares urbanos priorizan la comodidad, la autonomía y la integración con el hogar inteligente. El etiquetado de eficiencia energética, el aumento de los costes de electricidad y las persistentes preocupaciones higiénicas posteriores a la pandemia refuerzan los ciclos de sustitución, mientras que la claridad regulatoria sobre el reconocimiento del marcado CE reduce el tiempo de comercialización de los nuevos lanzamientos.[1]Departamento de Empresas y Comercio, "El Gobierno del Reino Unido amplía el reconocimiento del marcado CE," gov.uk Los actores establecidos como Dyson y SharkNinja lideran una veloz carrera de innovación, aunque ambos se enfrentan a la inflación de costes de componentes y a la fricción en la cadena de suministro vinculada al Brexit. El comercio minorista en línea es el que más rápido crece, transformando los recorridos de compra y proporcionando a las marcas bucles directos de retroalimentación de datos, aunque las tiendas multimarca siguen dominando las compras de alta implicación. La intensidad competitiva es, por tanto, elevada, pero el crecimiento de valor incremental proviene de las características premium, las ediciones exclusivas de los minoristas y las credenciales de diseño ecológico.
Conclusiones clave del informe
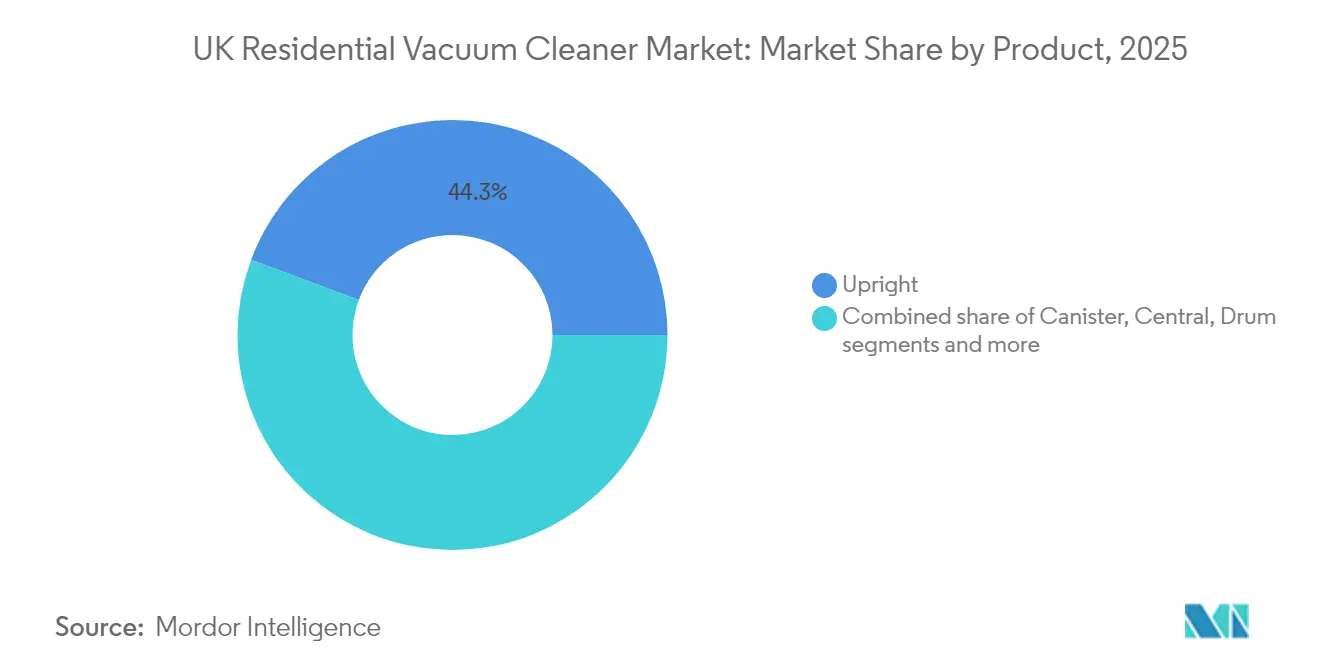
- Por tipo de producto, los modelos verticales lideraron con una cuota del 44,30% del mercado de aspiradoras residenciales del Reino Unido en 2025, mientras que se proyecta que las unidades robóticas crezcan a una CAGR del 6,12% hasta 2031.
- Por tipo de cable, las aspiradoras con cable representaron el 57,30% del tamaño del mercado de aspiradoras residenciales del Reino Unido en 2025; el segmento sin cable se expande a una CAGR del 5,55% entre 2026 y 2031.
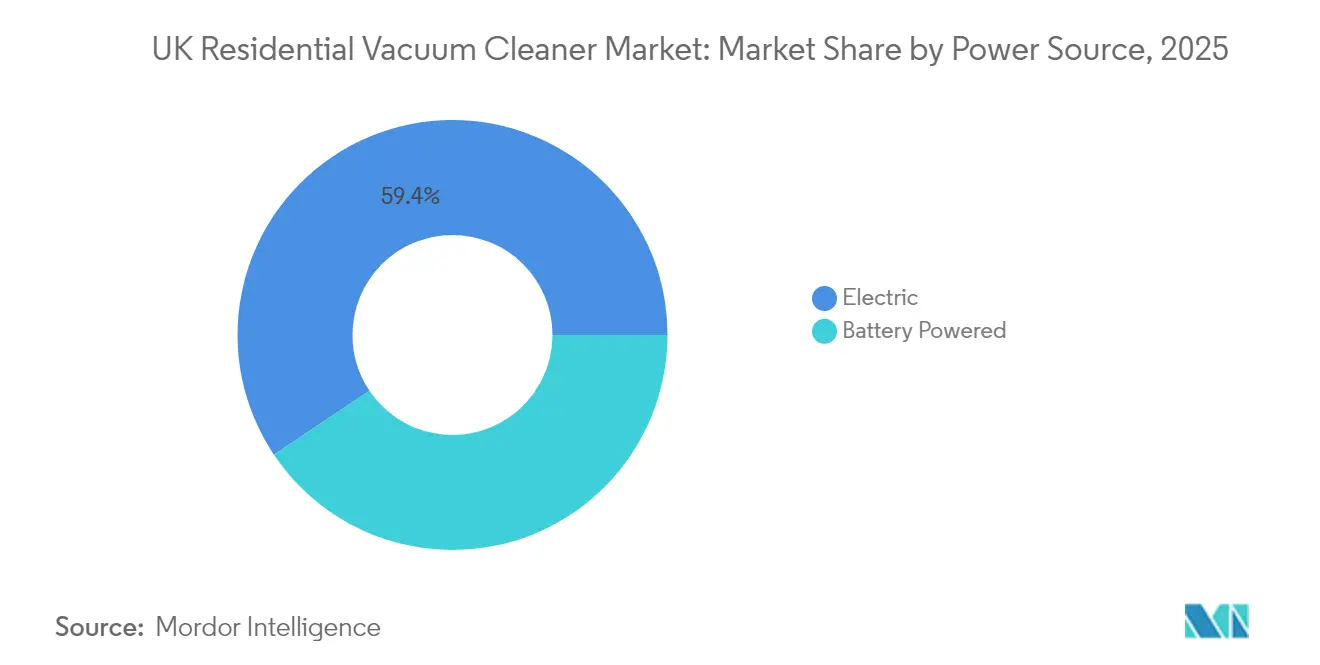
- Por fuente de alimentación, las unidades eléctricas representaron el 59,40% del tamaño del mercado de aspiradoras residenciales del Reino Unido en 2025; se prevé que los modelos alimentados por batería crezcan a una CAGR del 5,38% hasta 2031.
- Por distribución, las tiendas multimarca controlaron el 39,40% de la cuota de ingresos en 2025, mientras que los canales en línea registraron la CAGR prevista más alta, del 5,82%, hasta 2031.
- Por geografía, Inglaterra representó el 79,60% del tamaño del mercado de aspiradoras residenciales del Reino Unido en 2025; Irlanda del Norte es la región de más rápido crecimiento con una CAGR del 5,04% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de aspiradoras residenciales del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida adopción de aspiradoras sin cable | +2.4% | Centros urbanos en toda Inglaterra | Medio plazo (2–4 años) |
| Etiquetado de eficiencia energética | +1.9% | A escala nacional en el Reino Unido | Corto plazo (≤2 años) |
| Mayor enfoque en la higiene tras la COVID | +1.4% | Ciudades densamente pobladas | Corto plazo (≤2 años) |
| Penetración del hogar inteligente | +1.8% | Londres y otros centros tecnológicos | Medio plazo (2–4 años) |
| Lanzamientos premium exclusivos de minoristas | +0.9% | Zonas de altos ingresos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Rápida adopción de aspiradoras de palo y verticales sin cable en los hogares del Reino Unido
La tecnología sin cable está transformando la limpieza del hogar, tal como lo evidencia una proyección de CAGR del 5,8% para las unidades sin cable hasta 2030. Las mayores autonomías, los chasis más ligeros y el vaciado con un solo toque han desbloqueado una movilidad genuina de habitación en habitación, elevando los precios premium y respaldando el crecimiento de los márgenes. La línea PowerDetect de SharkNinja ejemplifica este atractivo, ofreciendo hasta 70 minutos de funcionamiento y bases de autovaciado que satisfacen las necesidades de hogares más grandes sin recargas intermedias. Las marcas están, por tanto, monetizando la comodidad incluso cuando los salarios reales se encuentran bajo presión, lo que señala la disposición de los consumidores a pagar por un ahorro de tiempo diario tangible y por ganancias ergonómicas.
Etiquetado de eficiencia energética (Ecodiseño) que impulsa la demanda de sustitución
Las normativas de eficiencia energética han acelerado el ciclo de sustitución de aspiradoras en el Reino Unido, sosteniendo el impulso de las ventas incluso después del Brexit. Los estándares de Ecodiseño de la Unión Europea elevaron el rendimiento medio de las aspiradoras al tiempo que reducían los vatios consumidos, y su legado continúa configurando las expectativas de los compradores a pesar de la independencia regulatoria del país.[2]Unión Europea, "Directiva de Ecodiseño: Etiquetado energético para aspiradoras," europa.eu Los compradores ahora examinan las etiquetas energéticas con tanta atención como las etiquetas de precio, un hábito reforzado por las elevadas facturas de electricidad. Los fabricantes están respondiendo con modelos de succión adaptativa que reducen el consumo de potencia sin sacrificar la eficacia de aspiración. La serie 800 de Electrolux ilustra este cambio: sus modos inteligentes reducen el consumo hasta un 52% en unidades con cable y un 47% en versiones sin cable, mostrando cómo la eficiencia puede coexistir con características premium.[3]Electrolux Group, "Electrolux lanza la Serie 800 con plásticos reciclados," electroluxgroup.com El aumento de los costes de los servicios públicos significa que el gasto de funcionamiento se ha convertido en una especificación de primer orden, haciendo que los modelos con alta calificación sean más atractivos que nunca para los hogares del Reino Unido.
Mayor enfoque en la higiene tras la COVID que impulsa las ventas multisuperficie
Los hogares británicos ahora equiparan pasar la aspiradora con la protección de la salud. Los sistemas con sellado HEPA capaces de atrapar alérgenos y virus se han convertido en una expectativa básica, elevando las mejoras de filtración antes de nicho a unidades de mantenimiento de existencias (SKU) convencionales. Los cabezales multisuperficie que transitan entre moqueta y suelo duro sin intercambio manual satisfacen los variados planos de planta surgidos tras reformas. Las marcas que cuantifican la eficacia de eliminación de partículas y colaboran con fundaciones de alergología logran una diferenciación persuasiva.
Penetración del hogar inteligente que acelera los robots conectados mediante aplicación
La programación desde el teléfono inteligente, el mapeo de habitaciones y los enlaces con asistentes de voz están redefiniendo las aspiradoras robóticas, otorgando al segmento una perspectiva de CAGR del 6,3%, líder en el sector. Los consumidores pagan una prima clara porque el mantenimiento sin intervención manual ofrece una comodidad de estilo de vida mensurable. Los diagnósticos por Wi-Fi también permiten a las marcas enviar actualizaciones de firmware y consumibles por suscripción, orientando los ingresos hacia flujos recurrentes.
Lanzamientos premium exclusivos de minoristas que impulsan el crecimiento del valor
Los colores codesarrollados, los paquetes de accesorios y las ediciones limitadas crean escasez y desincentivan la comparación directa de precios, manteniendo a raya los descuentos promocionales. Los minoristas obtienen generadores de tráfico con mayor margen, mientras que los fabricantes aseguran una comercialización controlada y datos rápidos de rotación de ventas. Estas colaboraciones tácticas, por tanto, anclan los precios de venta medios (ASP) premium incluso en un entorno minorista sensible al precio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sensibilidad al precio en medio de la presión sobre el coste de vida | -2.4% | Regiones de bajos ingresos en todo el país | Medio plazo (2–4 años) |
| Aranceles sobre componentes vinculados al Brexit | -1.9% | Fabricantes que abastecen desde la UE | Corto plazo (≤2 años) |
| Sustitución por friegasuelos a vapor y electrodomésticos para suelos duros | -1.4% | Zonas urbanas con suelos duros | Medio plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al precio ante la presión sobre el coste de vida que frena la adopción de productos premium
Los presupuestos familiares están bajo presión, lo que lleva a los compradores orientados al valor a retrasar compras por encima de GBP 300 (USD 377) o a optar por gamas de nivel medio. Las marcas responden con escalas «bueno-mejor-óptimo» que reempaquetan las innovaciones principales —motores digitales o cepillos autolimpiantes— con especificaciones reducidas para defender el volumen. Las unidades de marca blanca a precios reducidos intensifican aún más las comparaciones de precios, poniendo a prueba la resiliencia de los segmentos premium establecidos.
Aranceles sobre componentes vinculados al Brexit que perturban el flujo de inventario
Los controles aduaneros divergentes y los trámites relacionados con las normas de origen han elevado los costes de entrada para motores, plásticos y conjuntos de placas de circuito impreso (PCB). Algunos productores han trasladado el ensamblaje parcial al Reino Unido para evitar cruces fronterizos repetidos; sin embargo, la acumulación de existencias a corto plazo inmoviliza capital circulante y comprime los márgenes. Aunque el reconocimiento indefinido del marcado CE por parte del gobierno simplifica los trámites regulatorios, la fricción logística persiste hasta que las cadenas de suministro se reorienten por completo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto: las aspiradoras verticales mantienen el liderazgo mientras las robóticas se disparan
Las unidades verticales capturaron el 44,30% de la cuota del mercado de aspiradoras residenciales del Reino Unido en 2025, impulsadas por un sólido reconocimiento de marca y la percepción de su potencia de limpieza profunda. Sin embargo, su dominio se erosiona lentamente a medida que las robóticas arrasan los canales de marketing con un impulso de CAGR del 6,12% y una operación demostrablemente sin intervención manual. El mercado de aspiradoras residenciales del Reino Unido para modelos robóticos está impulsado por los híbridos de aspiradora y fregona y las bases de autovaciado que prolongan los intervalos de desconexión del usuario. Los diseños de carro conservan un nicho leal entre los hogares multisuperficie que buscan maniobrabilidad bajo los muebles, mientras que las máquinas húmedas y secas atienden las limpiezas de garaje y obra, lo que subraya la amplitud de los escenarios de limpieza que los fabricantes deben abordar.
La I+D sostenida en torno al mapeo LiDAR, la evasión de obstáculos mediante inteligencia artificial (IA) y la succión de borde a borde amplía las brechas funcionales entre generaciones de robóticas. Las robóticas premium ahora prometen almacenamiento de suciedad de hasta 60 días, posicionándose como electrodomésticos de mantenimiento del hogar semiautónomos en lugar de aspiradoras tradicionales. Mientras tanto, las verticales evolucionan a través de articulaciones ergonómicas y cubos de polvo sellados contra alérgenos para preservar su relevancia, a menudo incluyendo herramientas adicionales para escaleras y rodillos antienredo de pelo para dueños de mascotas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de cable: la libertad sin cable demanda un precio premium
Los modelos con cable conservaron el 57,30% de la cuota del mercado de aspiradoras residenciales del Reino Unido en 2025, ya que tienen un coste inicial menor y funcionan de forma continua sin preocupaciones por la batería. Sin embargo, el segmento sin cable avanza a un ritmo acelerado con una CAGR del 5,55% hasta 2031, lo que señala un amplio cambio de los consumidores hacia una limpieza rápida y cómoda. El patrón es más marcado en los pisos urbanos y entre los compradores más jóvenes, que prefieren cuerpos más ligeros y el inicio instantáneo a la potencia máxima del motor. Las unidades sin cable premium ahora registran autonomías cercanas a los 70 minutos y cuentan con bases de autovaciado, como se ve en la línea PowerDetect de SharkNinja. Aun así, los precios medios sin cable siguen siendo de dos a tres veces más altos que los equivalentes con cable, lo que subraya el crecimiento de valor que aportan a las marcas.
Esta brecha premium, aunque lucrativa, también aumenta la exposición al ajuste del gasto vinculado a la inflación a medida que los compradores evalúan la comodidad frente al coste. Los fabricantes responden ofreciendo baterías modulares, bases de carga rápida y conjuntos de características escalonadas que permiten a los hogares sensibles al precio acceder a la propiedad de modelos sin cable. Los mensajes de marketing ahora enfatizan el «tiempo total de limpieza por carga» y la «optimización automática de potencia» en lugar de los vatios brutos, alineándose con los criterios de compra en evolución. Como resultado, el tamaño del mercado de aspiradoras residenciales del Reino Unido para los modelos sin cable está en camino de capturar una mayor proporción de los ingresos futuros, incluso si las unidades con cable mantienen un punto de apoyo entre las familias orientadas al presupuesto que buscan una autonomía ininterrumpida.
Por fuente de alimentación: la innovación en baterías redefine las métricas de rendimiento
Las unidades eléctricas de red dominan en volumen de unidades neto, pero los diseños alimentados por batería reescriben las percepciones de rendimiento a través de motores digitales de alto par sincronizados con algoritmos inteligentes de detección de carga. El tamaño del mercado de aspiradoras residenciales del Reino Unido para los formatos alimentados por batería está en camino de expandirse a una CAGR del 5,38%, capturando una cuota incremental a medida que las autonomías aumentan y los precios por vatio-hora caen de forma acelerada. Los equipos de investigación asignan recursos sustanciales a la gestión térmica, la química de las celdas y los circuitos de carga rápida, sabiendo que las calificaciones de autonomía encabezan el texto de marketing e influyen notablemente en la conversión.
Las regulaciones medioambientales que promueven la conservación de energía aumentan la presión sobre los vatios de las unidades con cable, empujando a los consumidores hacia modelos de batería de velocidad variable y conciencia energética que autoregulan la succión cuando los sensores de residuos detectan niveles bajos de polvo. Este cambio crea un ciclo virtuoso: una mayor demanda de fondos impulsa más la I+D en baterías, lo que a su vez desbloquea diseños más ligeros y mayor autonomía.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución: la aceleración en línea transforma el panorama minorista
Las cadenas multimarca siguen coordinando el 39,40% de las ventas de 2025, proporcionando demostraciones prácticas, empaquetado de accesorios por impulso y la gratificación inmediata de llevarse el producto a casa. No obstante, el comercio electrónico puro y las tiendas directas al consumidor (D2C) crecen a una CAGR del 5,82%, fomentando la transparencia de precios y las políticas de devolución en la puerta que reducen el riesgo de las compras en línea de alto valor. El auge de los pedidos en línea con recogida en tienda impulsado por la pandemia consolidó los recorridos de compra omnicanal, en los que los compradores investigan clasificaciones y vídeos de unboxing en línea antes de validar la sensación de succión en la tienda.
Las marcas premium aprovechan las tiendas insignia conceptuales para ofrecer demostraciones teatrales de productos y explicar los programas de suscripción de filtros, pero distribuyen a escala nacional a través de escaparates en plataformas de mercado. La cuota en línea se expande más rápidamente en la Escocia rural, Gales y partes de Irlanda del Norte, donde la oferta física es escasa, lo que subraya la importancia de las asociaciones logísticas de última milla y el soporte de chat con capacidad de respuesta.
Análisis geográfico
Inglaterra sustenta el 79,60% del mercado de aspiradoras residenciales del Reino Unido, lo que refleja tanto el peso de la población como los mayores ingresos disponibles. Londres y el sureste en general marcan las tendencias de estilo: la adopción temprana de unidades robóticas y conectadas mediante aplicación se irradia hacia fuera a través de las redes sociales y la cercanía a los minoristas. Los núcleos minoristas de Mánchester, Birminghan y Leeds también funcionan como centros de referencia, proporcionando a los fabricantes espacio expositivo fundamental para demostrar el rendimiento de la filtración y los docks de autolimpieza.
Irlanda del Norte representa la trayectoria de crecimiento más alta, con una CAGR del 5,04% hasta 2031. La sólida finalización de viviendas, las compras transfronterizas en búsqueda de valor y una demografía más joven amplifican la demanda de palos sin cable a precio medio que también sirven como aspiradoras para el coche. La geografía compacta mejora la economía de la entrega de última milla, lo que permite a los operadores puramente en línea ofrecer servicio al día siguiente incluso en códigos postales semirrurales.
El mercado de Escocia se inclina hacia modelos con filtración HEPA de grado hospitalario, en respuesta a los largos inviernos de interior y la consiguiente conciencia sobre la calidad del aire. Las ciudades del Cinturón Central, como Glasgow, adoptan la comodidad sin cable, mientras que los consumidores de las Tierras Altas prefieren la durabilidad y los amplios conductos de residuos adecuados para suelos mixtos en casas adosadas. Gales muestra una inclinación hacia robustas máquinas húmedas y secas y multisuperficie que hacen frente al barro arrastrado por los estilos de vida al aire libre. Ambos territorios dependen cada vez más del comercio electrónico para superar la limitada densidad de tiendas, instando a las marcas a perfeccionar la publicidad de búsqueda específica por región y las franjas de entrega flexibles.
Análisis de la cadena de valor
La cadena de valor de las aspiradoras residenciales en el Reino Unido comienza con componentes ascendentes como motores eléctricos, baterías y sistemas de gestión de baterías, plásticos, PCB, sensores para sistemas robóticos (incluidos LiDAR y cámaras), medios de filtración (incluido HEPA), y accesorios clave (rodillos de cepillo, cabezales de piso, mangueras, cargadores y bases de carga). La cadena está fuertemente liderada por importaciones, con más del 85-90% del volumen de unidades procedente de centros de fabricación en el extranjero, encabezados por China, además del suministro de ubicaciones europeas y del sudeste asiático. El valor agregado con base en el Reino Unido se concentra en el diseño de productos, I+D, y desarrollo de software y firmware, junto con la construcción de marca, con la presencia de ingeniería de Dyson en el Reino Unido como ejemplo. El trabajo de cumplimiento, incluidos los requisitos de productos relacionados con la energía y la seguridad del producto, se ubica junto al diseño y el abastecimiento como una puerta antes del acceso al mercado.
En el lado descendente, los productos terminados generalmente se desplazan mediante logística marítima y terrestre hacia centros de distribución en el Reino Unido, con actividad de concentración de centros logísticos ubicados alrededor de las Midlands y el sudeste para respaldar el alcance nacional y la proximidad a los principales centros de población y puertos. La ejecución de canales abarca minoristas multimarca, tiendas exclusivas de marca, y el crecimiento acelerado del cumplimiento en línea y D2C, respaldado por transportistas de última milla externos y logística inversa para devoluciones. El servicio postventa, la gestión de garantías, y los consumibles (filtros, bolsas, cabezales de cepillo, y en algunos casos programas de reposición por suscripción) completan el ciclo, mientras que la vigilancia de seguridad de productos y las acciones correctivas pueden retroalimentar la selección de proveedores, las especificaciones de componentes, y los requisitos de los minoristas.
Panorama competitivo
El mercado de aspiradoras residenciales del Reino Unido se sitúa en un punto de concentración moderada en el que dos líderes —Dyson y SharkNinja— acaparan una cuota de atención significativa, pero dejan espacio para los competidores. La estrategia de venta directa de Dyson pone de relieve la ingeniería aerodinámica y la propiedad intelectual de los motores digitales, manteniendo su estatus premium y una alta fidelidad de marca. SharkNinja contrarresta con rápidas renovaciones de unidades de mantenimiento de existencias (SKU), un gasto agresivo en medios y una amplia disponibilidad multicanal, logrando ganancias de volumen de dos dígitos en los dos últimos ejercicios fiscales.
Los actores tradicionales Hoover Candy y Vax aprovechan sus atributos de herencia y su posicionamiento en la relación calidad-precio, mientras que Miele capitaliza la credibilidad de la ingeniería alemana y la larga vida útil de sus productos. La inflación de componentes y la complejidad aduanera inducida por el Brexit impulsan la evaluación de la producción cercana; Gtech ya ha repatriado determinadas líneas de ensamblaje a las Midlands Occidentales para acortar los plazos de entrega y salvaguardar la calidad.
Las iniciativas estratégicas abarcan expansiones entre categorías hacia purificadores de aire y consumibles para el cuidado de suelos, agrupando filtros HEPA y cápsulas aromáticas en modelos de reabastecimiento por suscripción que suavizan los ingresos. La co-comercialización con plataformas de hogar inteligente permite a las marcas de aspiradoras aprovechar las olas más amplias de adopción de la automatización del hogar. El panorama competitivo sigue siendo fluido, pero los actores que equilibran la novedad del producto con la segmentación por precio y los compromisos con materiales sostenibles están mejor posicionados para asegurar cuota.
Líderes del sector de aspiradoras residenciales del Reino Unido
Dyson Ltd.
SharkNinja
Operating LLC Vax Ltd. (Techtronic Industries)
Hoover Candy Group S.r.l.
Miele & Cie. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la diversificación y resiliencia de la cadena de suministro en un mercado que depende en gran medida de las importaciones. Los fabricantes y los equipos de abastecimiento están expandiéndose más allá de China hacia bases de fabricación alternativas donde estén disponibles, incluyendo Vietnam y Filipinas, citadas en cambios recientes de la combinación de importaciones. Esta apertura respalda la calificación de doble fuente para componentes como motores, baterías y electrónica, y ayuda a estabilizar los plazos de entrega para los minoristas del Reino Unido que operan con calendarios promocionales ajustados. Con el almacenamiento concentrado en las Midlands y el sudeste, las marcas que mejoran la planificación de entrada a los centros de distribución e integran la logística inversa para devoluciones en línea pueden reducir la fricción de ejecución en el canal de más rápido crecimiento.
Las oportunidades de producto se centran en modelos de escoba sin cable de alta utilidad y sistemas robóticos inteligentes. En la práctica, los consumidores valoran características de conveniencia como mayor tiempo de funcionamiento, bases de autovaciado, diagnósticos basados en aplicaciones, y mapeo más avanzado. Los lanzamientos recientes de marcas líderes indican una innovación activa en formatos de autovaciado y convertibles, lo que respalda la premiumización mientras también alimenta portafolios escalonados para compradores limitados por el costo de vida. El rediseño orientado a la sostenibilidad es otra vía monetizable, con movimientos de la industria hacia plásticos reciclados y modos de operación orientados a la eficiencia. La serie 800 de Electrolux, por ejemplo, está posicionada en torno al contenido reciclado y a modos inteligentes de ahorro de energía, dando a las marcas espacio para diferenciarse en materiales, uso de energía, y soporte del ciclo de vida a través de consumibles y servicio.
Desarrollos recientes del sector
- Junio de 2026: SharkNinja Operating LLC lanzó el Shark PowerDetect Transformer, un sistema que se convierte entre configuraciones vertical, de escoba, y de mano. El lanzamiento amplía el portafolio de múltiples formatos y refuerza un enfoque multiformato para acelerar los ciclos de reemplazo y aumentar la presencia en anaqueles en el mercado del Reino Unido.
- Mayo de 2026: Dyson Ltd. anunció la aspiradora sin cable Dyson V10 Konical con base de autovaciado. La expansión en el segmento premium sin cable respalda el enfoque de Dyson en la facilidad de uso, con implicaciones para los precios de venta promedio y la lealtad del cliente en el Reino Unido.
- Febrero de 2026: Dyson Ltd. presentó el limpiador húmedo y seco Dyson PencilWash en el mercado del Reino Unido. La incorporación diversifica el portafolio de Dyson en el Reino Unido y refuerza su posicionamiento centrado en la higiene para la limpieza de múltiples superficies.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las aspiradoras compradas para uso doméstico en el Reino Unido, contabilizado en términos de ingresos a través de las principales vías de venta minorista y directa, y seguido en USD para mantener la consistencia entre los años.
Exclusiones del alcance: Excluye las aspiradoras compradas principalmente para casos de uso de limpieza comercial o industrial y sus servicios postventa relacionados.
Descripción general de la segmentación
- Por producto
- Vertical
- De carro
- Central
- De tambor
- Húmedo y seco
- Robótica
- Por tipo de cable
- Con cable
- Sin cable
- Por fuente de alimentación
- Alimentado por batería
- Eléctrico
- Por canal de distribución
- Tiendas multimarca
- Puntos de venta de marca exclusiva
- En línea
- Otros canales de distribución
- Por geografía
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda para el cuidado de pisos en el hogar en el Reino Unido, y luego se fundamenta en series de datos públicos que se mantienen consistentes a lo largo de los años. Nos referimos a fuentes como la Oficina Nacional de Estadísticas del Reino Unido para el recuento de hogares y las tendencias de ingresos, las estadísticas comerciales de HM Revenue and Customs para los flujos de importación de electrodomésticos, y las actualizaciones del Gobierno del Reino Unido sobre seguridad de productos y cumplimiento ambiental que pueden influir en los ciclos de reemplazo.
Para mantener los supuestos fundamentados, también revisamos informes anuales de fabricantes y presentaciones a inversionistas, comentarios sobre categorías de los principales minoristas, y publicaciones comerciales confiables. Cuando es necesario, se utilizan suscripciones pagadas para datos financieros de empresas y monitoreo de noticias, bases de datos de patentes para la dirección de características (batería y filtración), y datos de importación a nivel de envío para verificar unidades y valores declarados. Las fuentes enumeradas aquí son ilustrativas, y también utilizamos otras referencias públicas y pagadas para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar lo que los insumos documentales no captan, especialmente en torno a las escalas de precios, la combinación de canales, y la rapidez con la que los modelos sin cable y robóticos están desplazando a los formatos más antiguos. Hablamos con una combinación de gerentes del lado de las marcas, actores de canal, y especialistas de la industria en todo el Reino Unido, de modo que los supuestos puedan verificarse frente a lo que realmente se vende y lo que se promociona.
El mismo insumo se utiliza para poner a prueba el momento de reemplazo, el papel de las promociones en el movimiento del precio de venta promedio, y cómo el comportamiento de devoluciones y garantías afecta el reconocimiento de ingresos netos en ciertos canales.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXOs): 22% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 22% | Gerentes: 42% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde el recuento de hogares y el comportamiento de reemplazo de electrodomésticos se utilizan para reconstruir el conjunto de demanda, que luego se traduce en valor utilizando las bandas de precios observadas en los principales canales minoristas. Para evitar que los totales se desvíen, también realizamos verificaciones selectivas de abajo hacia arriba utilizando ingresos de marcas muestreadas, verificaciones de canal sobre el movimiento de unidades, y cálculos de precio de venta promedio por volumen para grupos de productos clave.
Los insumos relevantes en este mercado incluyen la división entre unidades con cable y sin cable, la participación de los modelos robóticos en las compras de los hogares, la intensidad promocional en tiendas en línea y multimarca, las primas de precio relacionadas con la batería, y el ciclo de reemplazo típico impulsado por el desgaste y el rendimiento de filtración. Cuando los indicadores públicos son incompletos, las brechas se llenan utilizando rangos derivados de entrevistas y luego se normalizan con base en señales observables como las tendencias de unidades importadas y los precios por categoría.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por líneas de tendencia en la formación de hogares, las expectativas de ingresos reales, y el ritmo del cambio en la combinación de productos hacia modelos sin cable y robóticos. Los supuestos se mantienen trazables, y revisamos aquellos que más influyen en los resultados, como la progresión del precio de venta promedio impulsada por la combinación de productos y los cambios en la participación de canales.
Validación de datos y ciclo de actualización
Se realizan verificaciones en múltiples puntos para que los resultados se mantengan consistentes con señales independientes y no dependan de una sola fuente de datos. Comparamos los resultados con los flujos comerciales, los comentarios de las empresas sobre la demanda de la categoría, y los patrones de precios a nivel de canal, y luego investigamos los saltos grandes que no coinciden con lo que describen los encuestados.
Antes de la aprobación final, el modelo se revisa por etapas, y los valores atípicos activan una nueva verificación de las series de insumos subyacentes, seguida de un contacto selectivo nuevamente con las fuentes cuando es necesario. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, tras lo cual se completa una revisión final previa a la entrega para que la visión refleje la información más reciente disponible.
Tamaño del mercado de aspiradoras residenciales del Reino Unido de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados pueden diferir porque los analistas no siempre cuentan a los mismos usuarios finales, canales, o conjunto de productos, y también pueden utilizar distintos puntos de precio al convertir unidades en ingresos. También observamos brechas cuando una estimación se mantiene al valor de salida de fábrica mientras que otra se acerca más al valor minorista, lo que cambia materialmente el número final.
El equipo de cuidado de pisos comercial a menudo se mezcla con los totales de aspiradoras domésticas, y ese elemento queda fuera del alcance de Mordor Intelligence para este estudio residencial del Reino Unido, lo que mantiene el conjunto de demanda vinculado únicamente a las compras domésticas. Otras diferencias generalmente provienen de cómo se clasifican las unidades robóticas, si las promociones solo en línea se reflejan en los precios de venta promedio, y con qué frecuencia se actualiza el modelo cuando la inflación y los descuentos se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 310 millones de USD (2025) | |
| Consultora Regional A | 1003 millones de USD (2024) | Utiliza un alcance más amplio de cuidado de pisos que parece incluir demanda no residencial, y se basa en supuestos de precios a la salida de fábrica que no se alinean con los puntos de precio del canal de consumo. |
| Revista Comercial B | 862 millones de USD (2024) | Se apoya en gran medida en los valores aduaneros como principal ancla de dimensionamiento, lo que puede omitir existencias distribuidas a nivel nacional y no refleja de manera consistente los márgenes minoristas ni las variaciones del precio de venta promedio impulsadas por promociones. |
La dispersión se debe principalmente a la disciplina en el alcance y al nivel de precios, seguido de cómo se tratan tipos de producto como los modelos robóticos dentro de la canasta contabilizada. Al mantener los insumos vinculados a señales de compra de los hogares y luego verificarlos con indicadores comerciales y de canal, podemos presentar un valor de mercado más fácil de rastrear y repetir a lo largo del tiempo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aspiradoras residenciales del Reino Unido?
El mercado está valorado en USD 324,7 millones en 2026 y se prevé que alcance USD 409,28 millones en 2031.
¿Qué segmento de producto crece más rápido?
Las aspiradoras robóticas se expanden a una CAGR del 6,12% hasta 2031, superando a todos los demás formatos de producto.
¿Qué importancia tiene el segmento sin cable?
Se prevé que los modelos sin cable crezcan a una CAGR del 5,55%, erosionando progresivamente la cuota con cable a medida que mejora la tecnología de baterías.
¿Qué región del Reino Unido experimenta el crecimiento de mercado más rápido?
Irlanda del Norte lidera con una CAGR proyectada del 5,04% entre 2026 y 2031.
¿Cómo afecta el aumento del coste de vida a las ventas de aspiradoras?
La presión presupuestaria está llevando a algunos consumidores a optar por gamas inferiores, pero las marcas premium están respondiendo a través de líneas de productos escalonadas y colaboraciones exclusivas con minoristas.
¿Qué papel desempeñan las etiquetas de eficiencia energética en las decisiones de compra?
La alta visibilidad de las etiquetas de clase A continúa impulsando la demanda de sustitución a medida que los hogares buscan reducir sus facturas de electricidad, lo que respalda un ciclo de ventas positivo.
Última actualización de la página el:



