
Taille et part de marché des aéronefs à turbopropulseur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.93 Milliards de dollars |
| Taille du Marché (2031) | 11.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.41 % |
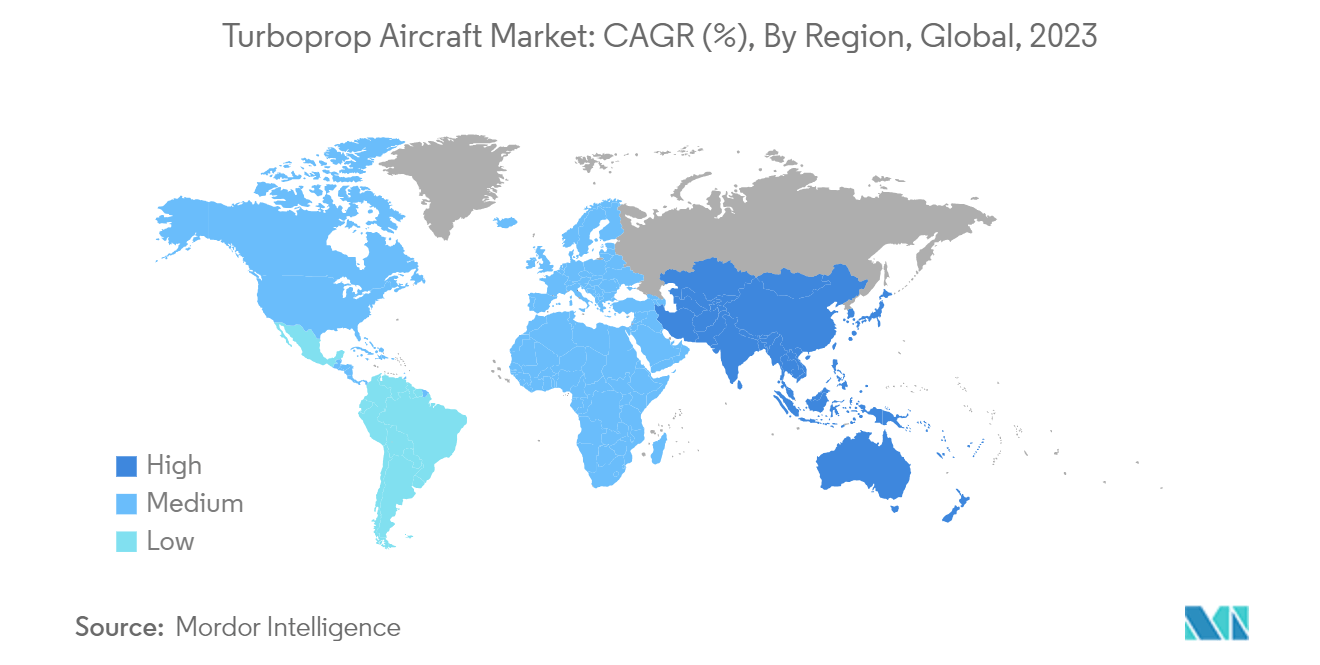
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
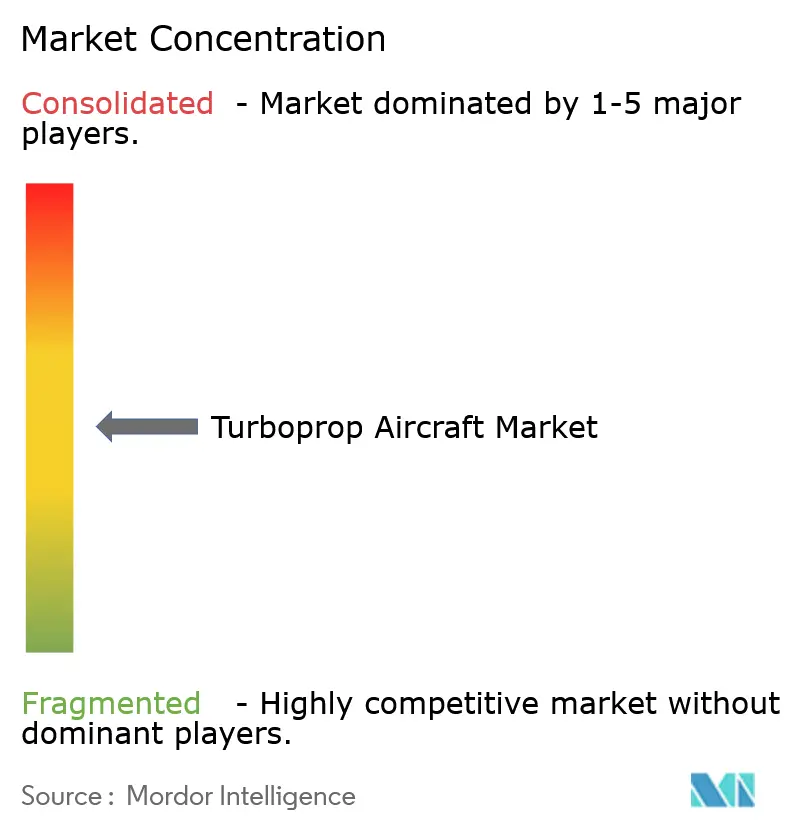
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aéronefs à turbopropulseur par Mordor Intelligence
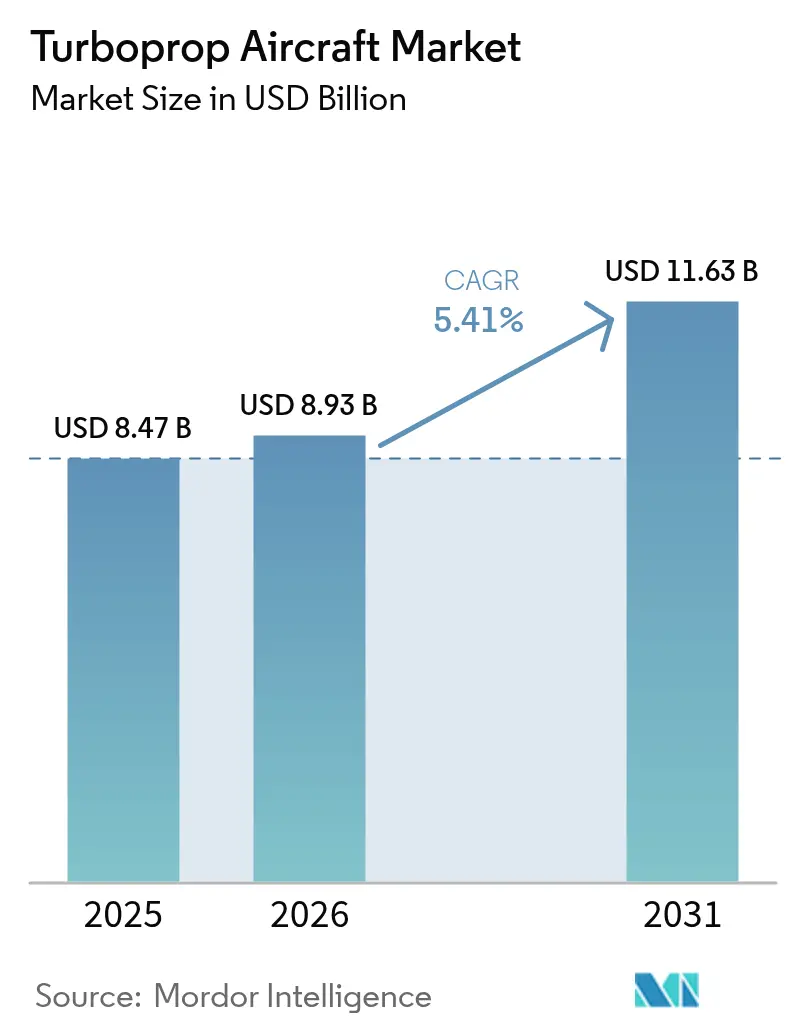
La taille du marché des aéronefs à turbopropulseur en 2026 est estimée à 8,93 milliards USD, en hausse par rapport à la valeur de 2025 de 8,47 milliards USD, avec des projections pour 2031 affichant 11,63 milliards USD, croissant à un CAGR de 5,41 % sur la période 2026-2031.
Les aéronefs à turbopropulseur excellent dans les vols à courte distance et à basse altitude, ce qui en fait un choix privilégié pour le trafic aérien régional de passagers. À mesure que les compagnies aériennes introduisent de nouvelles routes régionales, la demande pour ces aéronefs augmente, propulsant la croissance du marché. Les forces armées modernisent leurs flottes dans le secteur militaire en remplaçant les aéronefs de transport et d'entraînement vieillissants par des modèles plus récents et plus avancés. Cette évolution est appelée à stimuler davantage le marché au cours de la période de prévision.
L'un des principaux moteurs du marché des turbopropulseurs est la demande croissante de connectivité régionale. À mesure que les économies se développent, notamment dans les marchés émergents, le besoin de voyages à courte distance efficaces et rentables augmente. Les aéronefs à turbopropulseur, reconnus pour leur efficacité énergétique et leur adéquation aux routes plus courtes, sont bien positionnés pour répondre à cette demande. Par ailleurs, les avancées continues dans la technologie des turbopropulseurs, telles que les innovations en matière d'efficacité des moteurs, de matériaux légers et d'avionique, améliorent les performances, la sécurité et l'empreinte environnementale de l'aéronef. Cela les rend à leur tour plus attrayants pour les opérateurs souhaitant moderniser leurs flottes.
De plus, le marché connaît une impulsion liée à l'accent croissant mis sur l'aviation durable. Les aéronefs à turbopropulseur, étant plus économes en carburant que leurs homologues à réaction, produisent des émissions de carbone plus faibles, s'alignant bien avec les objectifs environnementaux mondiaux. À mesure que les organismes de réglementation resserrent les normes d'émissions, les compagnies aériennes se tournent de plus en plus vers les turbopropulseurs pour satisfaire à ces exigences tout en maintenant leur efficacité opérationnelle.
Cependant, le marché fait face à des défis. Notamment, la concurrence des jets régionaux, qui offrent des temps de trajet plus rapides et sont privilégiés pour les routes plus longues, constitue une menace. De plus, les niveaux de bruit relativement plus élevés des moteurs à turbopropulseur par rapport aux jets peuvent être une préoccupation, notamment dans les régions sensibles au bruit et les aéroports urbains. Ces facteurs peuvent influencer les décisions des compagnies aériennes lors de la sélection des aéronefs pour leurs flottes.
Malgré ces défis, le marché voit une opportunité significative dans le fret aérien régional. L'essor du commerce électronique et la demande subséquente de services de livraison rapides et fiables alimentent le besoin de solutions de transport de fret efficaces. Les aéronefs à turbopropulseur, grâce à leur capacité à opérer depuis des pistes plus courtes et des sites éloignés, sont bien adaptés à cette tâche. En tirant parti de cette polyvalence, les fabricants et les opérateurs peuvent exploiter le marché croissant de la logistique et de la livraison express, ouvrant de nouveaux flux de revenus et renforçant la pénétration du marché.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des aéronefs à turbopropulseur
Le segment militaire devrait dominer la part de marché au cours de la période de prévision
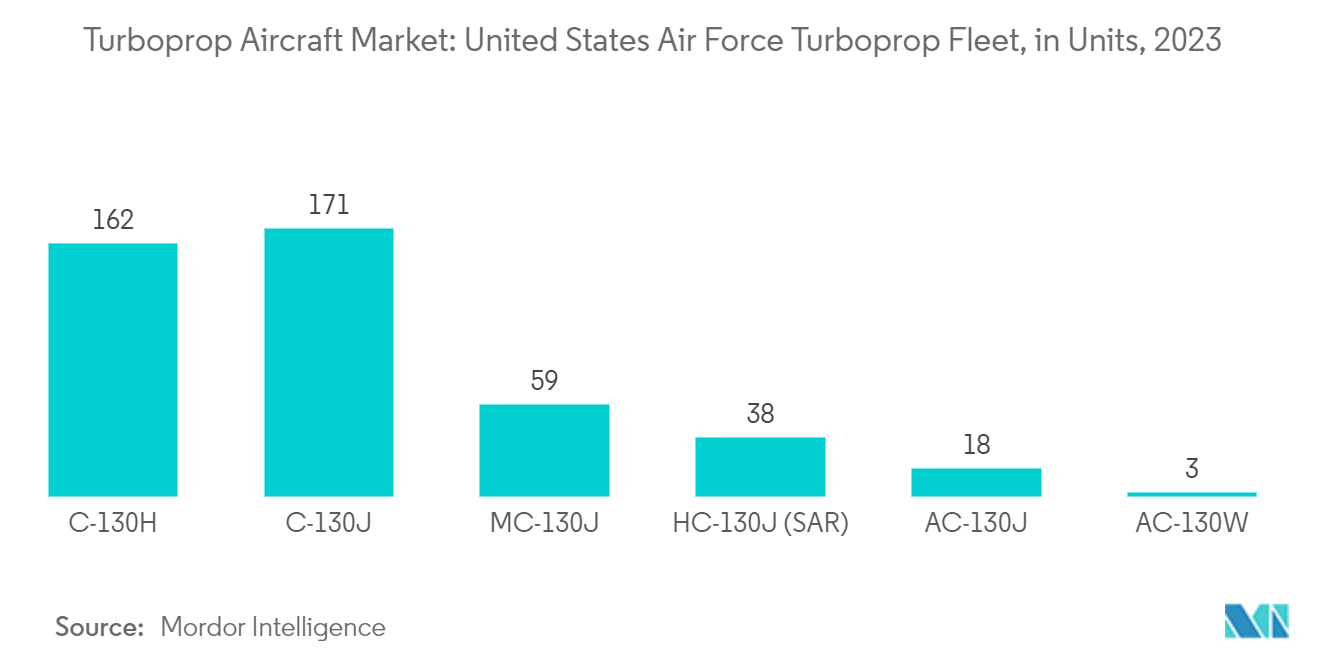
En 2023, le segment militaire détenait une part de marché significative, largement portée par les livraisons de grands aéronefs à turbopropulseur tels que l'A400M et le C-130J. Par exemple, l'Airbus A400M Atlas, un aéronef de transport à turbopropulseur à quatre moteurs, a été développé pour remplacer les anciens aéronefs de transport européens. Ces turbopropulseurs, au-delà du transport, sont déployés dans un large éventail de rôles de combat et non-combat.
Ces aéronefs sont essentiels dans diverses applications militaires, notamment la surveillance, la reconnaissance, le transport et l'entraînement. Leur polyvalence, leur rentabilité et leurs capacités opérationnelles en font des atouts indispensables à l'échelle mondiale pour les forces armées. Grâce aux avancées technologiques, les turbopropulseurs militaires modernes sont de plus en plus équipés d'une avionique sophistiquée, de capacités de charge utile améliorées et de métriques de performance améliorées, consolidant davantage leur rôle dans les opérations militaires.
Sur le plan stratégique, par rapport aux aéronefs à réaction, l'exploitation et la maintenance rentables des turbopropulseurs constituent un avantage significatif. Leur capacité à opérer depuis des pistes plus courtes et moins préparées les rend idéaux pour des environnements divers et exigeants, renforçant leur utilité dans diverses missions militaires. De plus, dans un contexte de tensions géopolitiques persistantes et de programmes mondiaux de modernisation de la défense, les investissements dans la mise à niveau et l'expansion des flottes de turbopropulseurs militaires sont en hausse. L'adaptabilité de ces aéronefs à de multiples rôles — du transport tactique à la patrouille maritime — garantit leur pertinence et leur demande continues dans les applications militaires.
Divers programmes d'acquisition des forces armées mondiales, visant à renforcer leurs capacités aériennes par la modernisation des flottes, sont appelés à stimuler la croissance du marché. Par exemple, en novembre 2023, Textron Aviation a décroché un contrat substantiel de 100 millions USD avec le Commandement des contrats de l'armée américaine dans le cadre du programme de ventes militaires à l'étranger (FMS), fournissant divers modèles d'aéronefs à turbopropulseur, notamment le Cessna SkyCourier, le Cessna Grand Caravan EX et le Beechcraft King Air.
L'Amérique du Nord devrait dominer la part de marché au cours de la période de prévision
L'Amérique du Nord occupe actuellement la tête du marché et est en passe de maintenir sa domination, portée par la demande croissante de flottes de turbopropulseurs aux États-Unis pour l'aviation commerciale, militaire et générale. Bien que la région dispose de moins d'aéronefs à turbopropulseur pour le transport de passagers, les opérateurs commerciaux en acquièrent de nouveaux pour le transport de fret. L'infrastructure aéronautique bien établie de l'Amérique du Nord et la forte demande de connectivité aérienne régionale stimulent des investissements substantiels dans les aéronefs à turbopropulseur.
Les grandes compagnies aériennes des États-Unis et du Canada tirent parti des turbopropulseurs pour leur efficacité énergétique et leur rentabilité opérationnelle, notamment sur les routes à courte distance et régionales. Cette adoption est encore renforcée par le solide réseau de transport aérien de la région et ses nombreux aéroports régionaux, idéaux pour les opérations de turbopropulseurs. L'armée américaine, en particulier, s'appuie sur des aéronefs à turbopropulseur pour diverses missions, du transport tactique au renseignement, à la surveillance et à la reconnaissance, compte tenu de leur polyvalence, de leurs capacités opérationnelles et de leurs coûts inférieurs à ceux des jets.
De plus, les principaux fabricants de turbopropulseurs d'Amérique du Nord et une chaîne d'approvisionnement bien développée renforcent la capacité de la région à produire et à entretenir des aéronefs à turbopropulseur avancés, garantissant un approvisionnement régulier tant au niveau national qu'international. La forte culture de l'aviation privée de la région, associée à un grand nombre de pilotes et de propriétaires privés, stimule davantage la demande d'aéronefs à turbopropulseur à des fins personnelles et professionnelles.
Des réglementations favorables et l'accès à des options de financement facilitent l'investissement des particuliers et des entreprises dans les aéronefs à turbopropulseur, consolidant davantage la domination de l'Amérique du Nord sur le marché. Par exemple, en juin 2023, les Perspectives de marché sur 20 ans d'Embraer ont mis en évidence une demande robuste de nouveaux aéronefs à turbopropulseur dans le secteur de l'aviation commerciale américaine, projetant un besoin de 2 210 nouveaux turbopropulseurs à l'échelle mondiale, dont une part significative destinée à l'Amérique du Nord, portée par le besoin croissant de connectivité régionale de la région et une évolution vers des aéronefs plus économes en carburant.
Paysage concurrentiel
Le marché des aéronefs à turbopropulseur est semi-consolidé, avec plusieurs acteurs clés détenant des parts de marché significatives. Parmi les acteurs notables figurent ATR, Airbus SE, Textron Aviation Inc., Pilatus Aircraft Ltd. et Lockheed Martin Corporation. Textron Aviation Inc., à travers ses marques Beechcraft et Cessna, propose une gamme diversifiée de turbopropulseurs destinés à l'aviation commerciale et générale. Pilatus Aircraft, connu pour ses modèles PC-12 et PC-24, cible des marchés de niche, notamment dans les opérations privées et de mission spéciale, en s'appuyant sur sa réputation de haute performance et de polyvalence.
Ces entreprises s'étendent à l'échelle mondiale, nouant des partenariats avec des compagnies aériennes régionales et des contractants de défense pour exploiter les marchés émergents et sécuriser des contrats à long terme. Ces acteurs clés maintiennent un avantage concurrentiel sur le marché dynamique des aéronefs à turbopropulseur en alignant leurs stratégies sur les demandes du marché et les tendances technologiques. Par exemple, Embraer, dans les deux prochaines années, est sur le point de développer un nouvel aéronef exécutif ou commercial, un effort distinct de son développement potentiel à plus long terme d'aéronefs dotés de nouveaux systèmes de propulsion. De plus, dans le cadre de son programme Energia, Embraer explore le développement de quatre aéronefs avec de nouvelles technologies de propulsion, dont deux dotés de systèmes hybrides-électriques et deux alimentés par des piles à combustible à hydrogène.
Leaders du secteur des aéronefs à turbopropulseur
Airbus SE
ATR
Lockheed Martin Corporation
Textron Aviation Inc.
Pilatus Aircraft Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les feuilles de route en matière d'électrification hybride et d'efficacité des hélices créent de la place pour des mises à niveau de nouvelle génération des turbopropulseurs à travers les flottes commerciales et à mission spéciale, en particulier dans la catégorie régionale de 50 à 80 sièges, où les améliorations de la propulsion et du bruit affectent l'économie des routes et l'exploitabilité aéroportuaire. En 2026, GE Aerospace a réalisé les premiers essais au sol d'un démonstrateur de turbopropulseur hybride-électrique CT7 dans l'Ohio avec un financement de la NASA, et Collins Aerospace a lancé le consortium PHEDRE, soutenu par une subvention France 2030, afin de développer des technologies d'hélices avancées. Parallèlement, Pratt & Whitney Canada a poursuivi ses travaux d'hybridation autour de la famille PW127, liés à des initiatives telles que les efforts financés par Clean Aviation.
Les programmes de connectivité régionale et de renouvellement des flottes se traduisent par des signaux de commandes et de mise en service dans les marchés de turbopropulseurs émergents comme établis, les compagnies aériennes, les loueurs et les gouvernements passant des commandes ou mettant en service des appareils pour les routes éloignées et à faible densité. Parmi les exemples figurent l'entrée en service du Cessna SkyCourier aux Philippines en juin 2026 et les activités en cours de programmes d'avions régionaux mettant l'accent sur la souveraineté de la chaîne d'approvisionnement, comme la certification du Il-114-300 par Rosaviatsia en Russie et les essais du MA700 en Chine utilisant un moteur national AEP400 en 2026. Ces évolutions créent des opportunités pour les équipementiers et les fournisseurs dans les mises à niveau d'avionique, les systèmes d'hélices et les configurations à mission spéciale (cargo, surveillance, évacuation médicale), ainsi que dans le soutien après-vente, à mesure que les nouvelles variantes et les voies de production locale élargissent le parc installé.
Développements récents du secteur
- Mai 2026 : Textron Aviation a annoncé que Hunnu Air a passé une commande pour un Beechcraft King Air 360, marquant l'entrée du modèle sur le marché mongol, avec une livraison prévue pour la fin de 2027. Cette commande élargit la pénétration du King Air sur les marchés régionaux et d'affrètement émergents et soutient la demande dérivée en matière de formation, de maintenance et de mises à niveau à mission spéciale.
- Avril 2026 : Textron Aviation a indiqué que l'armée péruvienne a choisi le Beechcraft King Air 360C avec porte cargo pour des opérations multi-missions, avec une entrée en service visée pour 2028. Ce choix renforce le rôle des turbopropulseurs comme plateformes flexibles pour des missions militaires et gouvernementales où la reconfiguration de la cabine et les performances sur pistes courtes sont appréciées.
- Mai 2024 : Avation PLC et ATR ont signé un accord portant sur 10 appareils ATR 72-600 et ont prolongé les droits d'achat pour 24 appareils supplémentaires jusqu'en 2034, soutenant un flux de livraisons plus long, de la fin 2025 à 2028. Cet accord souligne le renouvellement de flotte mené par les loueurs dans l'aviation régionale et offre une visibilité de production pour une plateforme de turbopropulseur à haut volume compatible avec le carburant d'aviation durable.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le chiffre d'affaires complet des avions turbopropulseurs généré par les livraisons et les achats dans les usages civils et de défense, où la propulsion est assurée par une hélice entraînée par un moteur à turbine. La taille est suivie en USD et cartographiée au niveau de la demande d'aéronefs dans les principales régions d'exploitation.
Exclusions de périmètre : les avions à moteurs à pistons, les avions purement à réaction et les revenus autonomes des moteurs, de l'avionique et de la MRO sont exclus de cette valeur de marché.
Aperçu de la segmentation
- Application
- Aviation militaire
- Aviation commerciale
- Aviation générale
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Royaume-Uni
- France
- Allemagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique latine
- Brésil
- Reste de l'Amérique latine
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle propre sur les flottes de turbopropulseurs, les annonces de livraison et les signaux d'utilisation, puis relie ces intrants au chiffre d'affaires des aéronefs. Des sources publiques telles que les ensembles de données de l'OACI, les publications de la FAA et de l'EASA, les indicateurs macroéconomiques de la Banque mondiale, les statistiques commerciales de l'UN Comtrade, et les documents budgétaires et d'acquisition de défense provenant de portails gouvernementaux officiels ont été utilisées pour ancrer le contexte de la demande et son calendrier.
Nous avons également examiné les rapports annuels, les présentations aux investisseurs, les communiqués de presse et la presse aéronautique réputée afin de saisir les signaux de carnet de commandes, les changements de production et les jalons de programme qui influencent les cycles de livraison annuels. Le cas échéant, des abonnements payants pour les données financières et l'intelligence d'entreprise, les bases de données au niveau de l'aviation et des aéronefs, ainsi que les bases de données de brevets, ont été utilisés pour vérifier les références de plateformes et les évolutions technologiques. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour valider les facteurs de la connectivité aérienne régionale, les cycles de remplacement de défense et l'utilisation de l'aviation générale, puis pour confirmer l'évolution pratique des prix reflétée dans les négociations récentes d'aéronefs. Nous avons échangé avec un ensemble d'exploitants aériens, de loueurs et d'experts de l'écosystème aéronautique en APAC, en EMEA et dans les Amériques, afin que les hypothèses puissent être vérifiées dans différents environnements d'exploitation.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | CXOs : 15 % | APAC : 46 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs plus petits : 15 % | Responsables : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre modèle central utilise une approche descendante où les livraisons d'aéronefs et les signaux d'activité de flotte sont reconstruits par région et par application, puis convertis en valeur de marché à l'aide de fourchettes de prix de vente moyens réalistes. Pour ancrer les totaux, des vérifications ascendantes sélectives ont été effectuées à l'aide de comptages de livraisons échantillonnés au niveau des plateformes, de contrôles auprès des canaux d'exploitants et de loueurs, et d'un contrôle de cohérence volume multiplié par PVM pour les principaux cas d'usage.
Les intrants qui influencent sensiblement le dimensionnement comprennent les calendriers de livraison annoncés et observés, le calendrier du carnet de commandes et du remplacement, l'économie des routes régionales pour la connectivité court-courrier, les calendriers d'acquisition de défense, ainsi que les indicateurs d'âge et d'utilisation des flottes (par exemple, les heures de vol et les tendances de connectivité aéroportuaire). Pour les prévisions, une analyse de scénarios est utilisée afin de pouvoir faire varier les montées en cadence de production, les contraintes de chaîne d'approvisionnement et les décalages du calendrier d'acquisition, puis la trajectoire finale est alignée sur ce que les experts ont décrit comme la perspective de demande la plus probable. Lorsque les preuves ascendantes sont limitées pour les pays plus petits ou les missions de niche, les écarts sont traités par des pays de référence comparables et des taux de pénétration, suivis d'une vérification par rapport au total mondial.
Validation des données et cycle de mise à jour
La validation se fait en triangulant les totaux modélisés avec des signaux indépendants tels que les livraisons annoncées, les ajouts de flotte et les attributions de contrats d'acquisition, puis en vérifiant si les parts régionales évoluent en ligne avec l'activité aéronautique observable. Les valeurs aberrantes sont signalées, revérifiées pour la cohérence des unités et des devises, puis soumises à un examen interne en plusieurs étapes avant la validation finale.
L'étude est actualisée selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements de production, des commandes importantes ou des évolutions de politique de défense pouvant modifier la demande à court terme. Avant la livraison, nous procédons à une nouvelle vérification des hypothèses clés afin que les clients reçoivent la vision la plus récente.
Taille du marché des avions turbopropulseurs de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les avions turbopropulseurs peuvent sembler très éloignées les unes des autres, car le périmètre de chiffre d'affaires comptabilisé n'est pas toujours le même, même lorsque le nom du marché semble identique. Les différences proviennent généralement de ce qui est inclus dans la définition de la valeur, de l'année considérée comme base, et de la manière dont les prix sont projetés durant la période de prévision.
Les revenus des moteurs et des composants majeurs peuvent être intégrés dans certaines estimations, et cette seule inclusion peut gonfler le total par rapport à une vision limitée aux aéronefs. Il en va de même lorsque les transactions d'occasion sont traitées comme des ventes d'aéronefs neufs. Les hypothèses varient également, certaines études étant optimistes sur les montées en cadence de production, tandis que d'autres supposent un remplacement plus lent et des attributions de contrats de défense retardées, et le calendrier des devises peut ajouter un écart si les conversions ne sont pas alignées sur des taux moyens similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,93 milliards USD (2026) | |
| Éditeur sectoriel A | 1,93 milliard USD (2025) | Utilise une année de base différente et semble appliquer un angle de revenu plus restreint, tout en distinguant les points de vente et les composants, ce qui peut modifier ce qui est comptabilisé dans le chiffre annoncé. |
| Éditeur mondial B | 3,72 milliards USD (2025) | Présente une base 2025 et une fenêtre de prévision plus longue, et le cadrage des segments suggère que la valeur des aéronefs pourrait être mêlée à des revenus d'écosystèmes adjacents dans certaines parties de la construction. |
Les transactions d'avions turbopropulseurs d'occasion se situent hors du périmètre de Mordor Intelligence, ce qui aide à expliquer pourquoi certains totaux publiés mêlant activité neuve et de revente ne correspondent pas à un modèle lié aux livraisons. Une fois l'année, le calendrier des devises et les éléments de revenu inclus alignés, les différences restantes tiennent principalement aux hypothèses de calendrier de production et à la manière dont la progression du PVM est appliquée par région.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aéronefs à turbopropulseur ?
La taille du marché des aéronefs à turbopropulseur devrait atteindre 8,93 milliards USD en 2026 et croître à un CAGR de 5,41 % pour atteindre 11,63 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des aéronefs à turbopropulseur ?
En 2026, la taille du marché des aéronefs à turbopropulseur devrait atteindre 8,93 milliards USD.
Quels sont les acteurs clés du marché des aéronefs à turbopropulseur ?
Airbus SE, ATR, Lockheed Martin Corporation, Textron Aviation Inc. et Pilatus Aircraft Ltd. sont les principales entreprises opérant sur le marché des aéronefs à turbopropulseur.
Quelle est la région à la croissance la plus rapide sur le marché des aéronefs à turbopropulseur ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des aéronefs à turbopropulseur ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des aéronefs à turbopropulseur.
Quelles années ce rapport sur le marché des aéronefs à turbopropulseur couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des aéronefs à turbopropulseur était estimée à 8,93 milliards USD. Le rapport couvre la taille historique du marché des aéronefs à turbopropulseur pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des aéronefs à turbopropulseur pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



