
Tamaño y Cuota del Mercado de Aeronaves Turbohélice
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
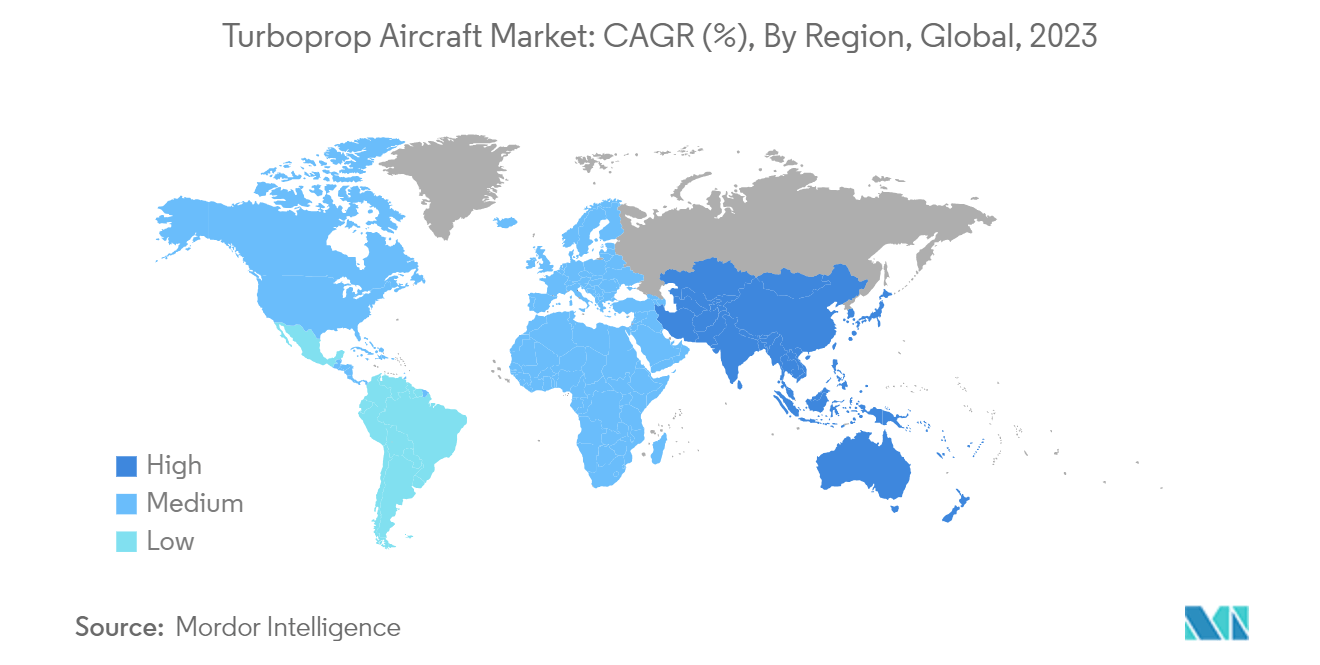
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aeronaves Turbohélice por Mordor Intelligence
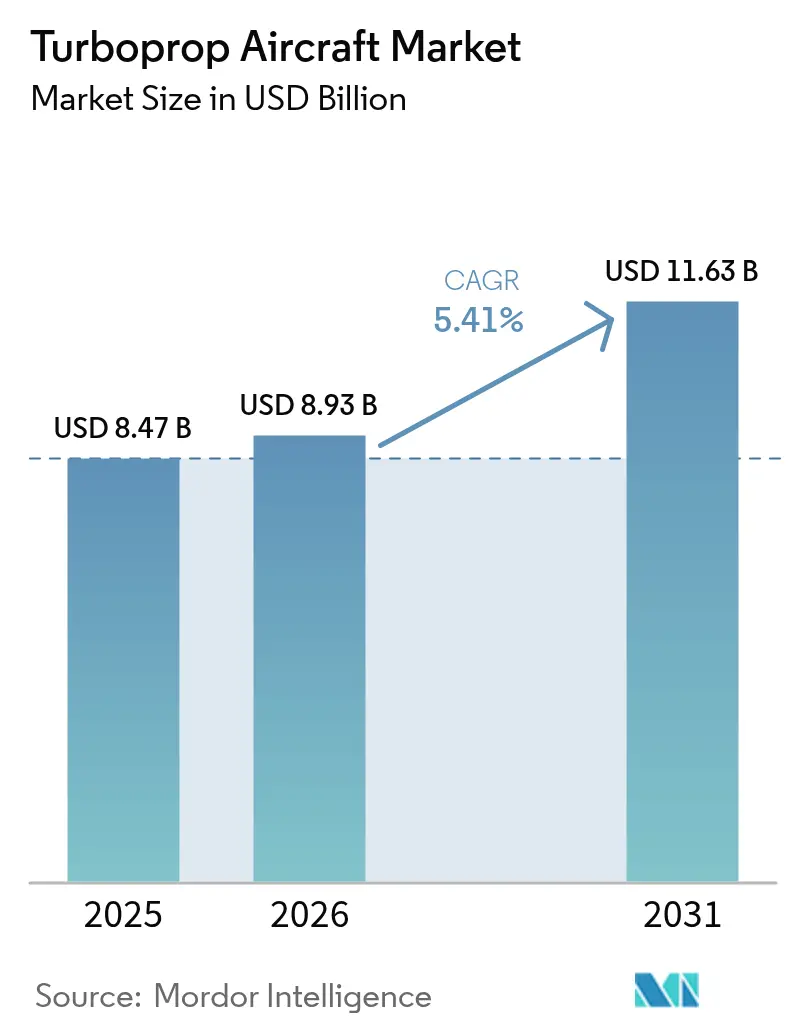
El tamaño del Mercado de Aeronaves Turbohélice en 2026 se estima en USD 8,93 mil millones, creciendo desde el valor de 2025 de USD 8,47 mil millones, con proyecciones para 2031 que muestran USD 11,63 mil millones, creciendo a una CAGR del 5,41% durante el período 2026-2031.
Las aeronaves turbohélice destacan en vuelos de corta distancia y baja altitud, lo que las convierte en una opción preferida para el tráfico regional de pasajeros aéreos. A medida que las aerolíneas introducen nuevas rutas regionales, la demanda de estas aeronaves aumenta, impulsando el crecimiento del mercado. Las fuerzas armadas están modernizando sus flotas en el sector militar, reemplazando aeronaves de transporte y entrenamiento obsoletas por modelos más nuevos y avanzados. Este cambio está destinado a impulsar aún más el mercado durante el período de previsión.
Uno de los principales impulsores del mercado turbohélice es la creciente demanda de conectividad regional. A medida que las economías se desarrollan, especialmente en los mercados emergentes, aumenta la necesidad de viajes de corta distancia eficientes y rentables. Las aeronaves turbohélice, conocidas por su eficiencia de combustible y su idoneidad para rutas más cortas, están bien posicionadas para satisfacer esta demanda. Además, los continuos avances en tecnología turbohélice, como las innovaciones en eficiencia de motores, materiales ligeros y aviónica, mejoran el rendimiento, la seguridad y la huella ambiental de la aeronave. Esto, a su vez, las hace más atractivas para los operadores que buscan modernizar sus flotas.
Asimismo, el mercado está experimentando un impulso derivado del creciente énfasis en la aviación sostenible. Las aeronaves turbohélice, al ser más eficientes en el consumo de combustible que sus homólogas a reacción, producen menores emisiones de carbono, alineándose bien con los objetivos medioambientales globales. A medida que los organismos reguladores endurecen los estándares de emisiones, las aerolíneas recurren cada vez más a los turbohélices para cumplir estos requisitos manteniendo la eficiencia operativa.
Sin embargo, el mercado sí enfrenta desafíos. En particular, la competencia de los jets regionales, que ofrecen tiempos de viaje más rápidos y son preferidos para rutas más largas, representa una amenaza. Además, los niveles de ruido relativamente más altos de los motores turbohélice en comparación con los jets pueden ser una preocupación, especialmente en regiones sensibles al ruido y aeropuertos urbanos. Estos factores pueden influir en las decisiones de las aerolíneas al seleccionar aeronaves para sus flotas.
A pesar de estos desafíos, el mercado ve una oportunidad significativa en la carga aérea regional. El auge del comercio electrónico y la consiguiente demanda de servicios de entrega rápidos y fiables están impulsando la necesidad de soluciones eficientes de transporte de carga. Las aeronaves turbohélice, con su capacidad para operar desde pistas más cortas y ubicaciones remotas, están bien adaptadas para esta tarea. Al aprovechar esta versatilidad, los fabricantes y operadores pueden acceder al creciente mercado de logística y entrega urgente, abriendo nuevas fuentes de ingresos y mejorando la penetración en el mercado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Aeronaves Turbohélice
El Segmento Militar Dominará la Cuota de Mercado Durante el Período de Previsión
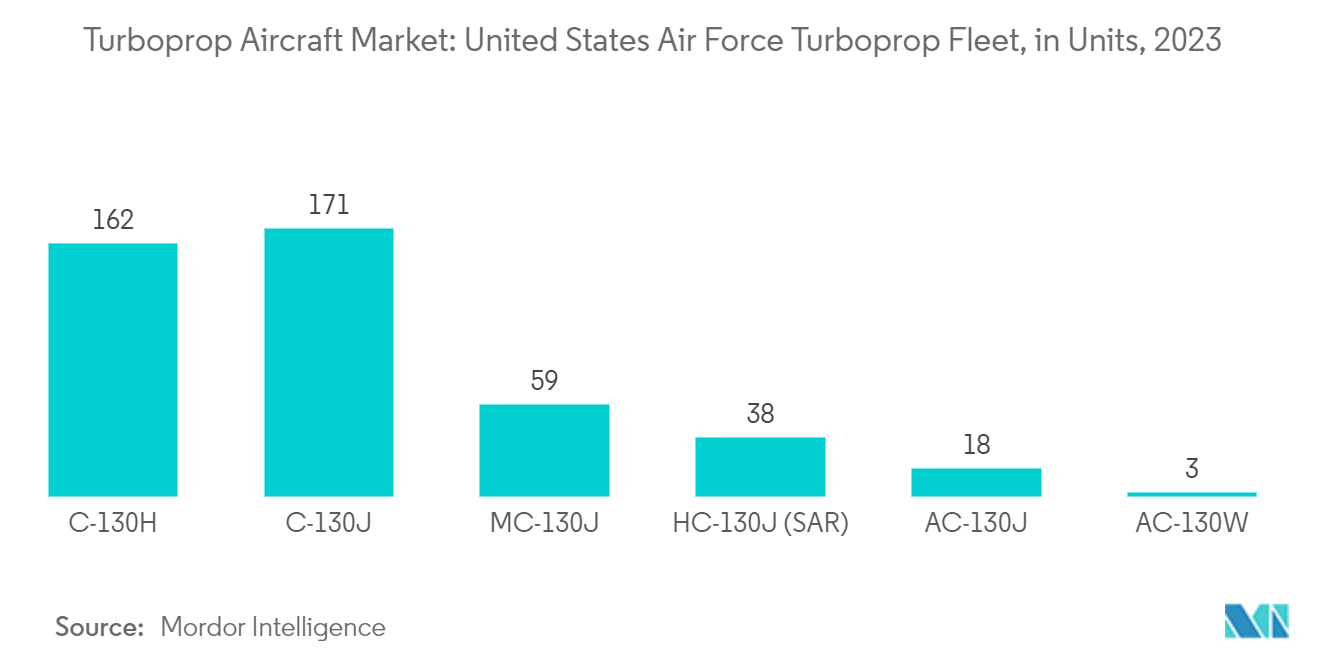
En 2023, el segmento militar mantuvo una cuota de mercado significativa, impulsada en gran medida por las entregas de grandes aeronaves turbohélice como el A400M y el C-130J. Por ejemplo, el Airbus A400M Atlas, una aeronave de transporte turbohélice de cuatro motores, fue desarrollada para reemplazar a las aeronaves de transporte europeas más antiguas. Estos turbohélices, más allá del transporte, se despliegan en una amplia gama de roles de combate y no combate.
Estas aeronaves son fundamentales en diversas aplicaciones militares, incluyendo vigilancia, reconocimiento, transporte y entrenamiento. Su versatilidad, rentabilidad y capacidades operativas las convierten en activos indispensables a nivel mundial para las fuerzas armadas. Con los avances tecnológicos, los turbohélices militares modernos están cada vez más equipados con aviónica sofisticada, mayores capacidades de carga y métricas de rendimiento mejoradas, consolidando aún más su papel en las operaciones militares.
Estratégicamente, en comparación con las aeronaves a reacción, la operación y el mantenimiento rentables de los turbohélices representan una ventaja significativa. Su capacidad para operar desde pistas más cortas y menos preparadas los hace ideales para entornos diversos y exigentes, mejorando su utilidad en diversas misiones militares. Además, en medio de las tensiones geopolíticas en curso y los programas globales de modernización de la defensa, las inversiones en la actualización y expansión de las flotas militares de turbohélices están en aumento. La adaptabilidad de estas aeronaves para múltiples roles, desde el transporte táctico hasta la patrulla marítima, garantiza su continua relevancia y demanda en aplicaciones militares.
Diversos programas de adquisición por parte de fuerzas armadas de todo el mundo, destinados a mejorar sus capacidades aéreas mediante la modernización de flotas, están destinados a impulsar el crecimiento del mercado. Por ejemplo, en noviembre de 2023, Textron Aviation obtuvo un contrato sustancial de USD 100 millones con el Comando de Contratación del Ejército de los Estados Unidos bajo el programa de Ventas Militares al Extranjero (FMS), proporcionando varios modelos de aeronaves turbohélice, incluidos el Cessna SkyCourier, el Cessna Grand Caravan EX y el Beechcraft King Air.
América del Norte Dominará la Cuota de Mercado Durante el Período de Previsión
América del Norte lidera actualmente el mercado y está preparada para mantener su dominio, impulsada por la creciente demanda de flotas turbohélice en los Estados Unidos para la aviación comercial, militar y general. Si bien la región cuenta con menos aeronaves turbohélice para el transporte de pasajeros, los operadores comerciales están adquiriendo nuevas para el transporte de carga. La sólida infraestructura de aviación de América del Norte y la alta demanda de conectividad aérea regional impulsan inversiones sustanciales en aeronaves turbohélice.
Las principales aerolíneas de los Estados Unidos y Canadá aprovechan los turbohélices por su eficiencia de combustible y rentabilidad operativa, especialmente en rutas de corta distancia y regionales. Esta adopción se ve reforzada por la robusta red de transporte aéreo de la región y los numerosos aeropuertos regionales, ideales para las operaciones turbohélice. El ejército de los Estados Unidos, en particular, depende de las aeronaves turbohélice para diversas misiones, desde el transporte aéreo táctico hasta la inteligencia, vigilancia y reconocimiento, dada su versatilidad, capacidades operativas y menores costos en comparación con los jets.
Además, los principales fabricantes de turbohélices de América del Norte y una cadena de suministro bien desarrollada mejoran la capacidad de la región para producir y mantener aeronaves turbohélice avanzadas, garantizando un suministro constante tanto a nivel nacional como internacional. La sólida cultura de aviación privada de la región, junto con un gran número de pilotos y propietarios privados, impulsa aún más la demanda de aeronaves turbohélice para uso personal y empresarial.
Las regulaciones favorables y el acceso a opciones de financiamiento facilitan que particulares y empresas inviertan en aeronaves turbohélice, consolidando aún más el dominio del mercado de América del Norte. Por ejemplo, en junio de 2023, las Perspectivas de Mercado a 20 años de Embraer destacaron una sólida demanda de nuevas aeronaves turbohélice en el sector de la aviación comercial de los Estados Unidos, proyectando una necesidad de 2.210 nuevos turbohélices a nivel mundial, con una porción significativa destinada a América del Norte, impulsada por la creciente necesidad de conectividad regional de la región y un cambio hacia aeronaves más eficientes en el consumo de combustible.
Panorama Competitivo
El mercado de aeronaves turbohélice está semiconsolidado, con varios actores clave que mantienen cuotas de mercado significativas. Entre los actores destacados se encuentran ATR, Airbus SE, Textron Aviation Inc., Pilatus Aircraft Ltd. y Lockheed Martin Corporation. Textron Aviation Inc., a través de sus marcas Beechcraft y Cessna, ofrece una amplia gama de turbohélices orientados a la aviación comercial y general. Pilatus Aircraft, conocida por sus modelos PC-12 y PC-24, se dirige a mercados de nicho, especialmente en operaciones privadas y de misión especial, aprovechando su reputación de alto rendimiento y versatilidad.
Estas empresas se expanden globalmente, formando asociaciones con aerolíneas regionales y contratistas de defensa para acceder a mercados emergentes y asegurar contratos a largo plazo. Estos actores clave mantienen una ventaja competitiva en el dinámico mercado de aeronaves turbohélice alineando sus estrategias con las demandas del mercado y las tendencias tecnológicas. Por ejemplo, Embraer, en los próximos dos años, tiene previsto desarrollar una nueva aeronave ejecutiva o comercial, un esfuerzo independiente de su posible desarrollo a más largo plazo de aeronaves con sistemas de propulsión novedosos. Además, bajo su programa Energia, Embraer está explorando el desarrollo de cuatro aeronaves con nuevas tecnologías de propulsión, dos con sistemas híbridos eléctricos y dos impulsadas por celdas de combustible de hidrógeno.
Líderes de la Industria de Aeronaves Turbohélice
Airbus SE
ATR
Lockheed Martin Corporation
Textron Aviation Inc.
Pilatus Aircraft Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las hojas de ruta de eficiencia de hélices y propulsión híbrido-eléctrica están abriendo espacio para actualizaciones de turbohélices de próxima generación en flotas comerciales y de misión especial, especialmente en la categoría regional de 50 a 80 asientos, donde las mejoras de propulsión y ruido afectan la economía de rutas y la operabilidad aeroportuaria. En 2026, GE Aerospace completó las primeras pruebas en tierra de un demostrador de turbohélice híbrido-eléctrico CT7 en Ohio con financiamiento de la NASA, y Collins Aerospace lanzó el consorcio PHEDRE respaldado por una subvención de France 2030 para desarrollar tecnologías avanzadas de hélices. En paralelo, Pratt & Whitney Canada continuó el trabajo de hibridación en torno a la familia PW127 vinculado a iniciativas como los esfuerzos financiados por Clean Aviation.
La conectividad regional y los programas de renovación de flotas se están traduciendo en señales de pedidos y entrada en servicio tanto en mercados de turbohélices emergentes como establecidos, con aerolíneas, arrendadoras y gobiernos colocando pedidos o incorporando aeronaves en servicio para rutas remotas y de menor densidad. Ejemplos incluyen la entrada en servicio del Cessna SkyCourier en Filipinas en junio de 2026 y las actividades continuas de programas de aeronaves regionales que enfatizan la soberanía de la cadena de suministro, como la certificación del Il-114-300 por parte de Rosaviatsia de Rusia y la actividad de pruebas del MA700 de China utilizando un motor doméstico AEP400 en 2026. Estos desarrollos crean oportunidades para fabricantes de equipos originales y proveedores en actualizaciones de aviónica, sistemas de hélices y configuraciones de misión especial (carga, vigilancia, evacuación médica), así como en soporte de posventa a medida que nuevas variantes y vías de producción local amplían la base instalada.
Desarrollos recientes del sector
- Mayo de 2026: Textron Aviation anunció que Hunnu Air realizó un pedido de un Beechcraft King Air 360, marcando la entrada del modelo en el mercado mongol, con entrega planeada para finales de 2027. El pedido expande la penetración del King Air en mercados regionales y chárter emergentes y respalda la demanda posterior de capacitación, mantenimiento y actualizaciones de misión especial.
- Abril de 2026: Textron Aviation declaró que el Ejército peruano seleccionó el Beechcraft King Air 360C con puerta de carga para operaciones multimisión, con entrada en servicio prevista para 2028. La selección refuerza a los turbohélices como plataformas flexibles para roles militares y gubernamentales donde se valora la reconfiguración de cabina y el rendimiento en pistas cortas.
- Mayo de 2024: Avation PLC y ATR firmaron un acuerdo por 10 aeronaves ATR 72-600 y ampliaron los derechos de compra para 24 aeronaves adicionales hasta 2034, respaldando un flujo de entrega más prolongado desde finales de 2025 hasta 2028. El acuerdo subraya la renovación de flotas liderada por arrendadoras en la aviación regional y proporciona visibilidad de producción para una plataforma de turbohélice de alto volumen compatible con combustible de aviación sostenible.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos completos de aeronaves turbohélice generados a partir de entregas y adquisiciones en usos civiles y de defensa, donde la propulsión es una hélice impulsada por un motor de turbina. El tamaño se rastrea en USD y se asigna a la demanda a nivel de aeronave en las principales regiones operativas.
Exclusiones del alcance: se excluyen de este valor de mercado las aeronaves de pistón, los aviones a reacción puros y los ingresos independientes de motores, aviónica y MRO.
Descripción general de la segmentación
- Aplicación
- Aviación Militar
- Aviación Comercial
- Aviación General
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Francia
- Alemania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América Latina
- Brasil
- Resto de América Latina
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción de una base de hechos clara sobre flotas de turbohélices, anuncios de entrega y señales de utilización, para luego vincular esos insumos con los ingresos de las aeronaves. Se utilizaron fuentes públicas como conjuntos de datos de la ICAO, publicaciones de la FAA y la EASA, indicadores macroeconómicos del Banco Mundial, estadísticas comerciales de UN Comtrade, y documentos de presupuesto y adquisición de defensa de portales gubernamentales oficiales para anclar el contexto y el momento de la demanda.
También se revisaron informes anuales, presentaciones a inversores, comunicados de prensa y prensa aeronáutica de renombre para captar señales de cartera de pedidos, cambios de producción e hitos de programas que influyen en los ciclos de entrega anuales. Cuando fue necesario, se utilizaron suscripciones pagadas para datos financieros e inteligencia empresarial, bases de datos a nivel de aviación y aeronaves, y bases de datos de patentes para verificar referencias de plataformas y cambios tecnológicos. Estos son ejemplos ilustrativos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se utilizaron discusiones primarias para validar los impulsores de la conectividad aérea regional, los ciclos de reemplazo de defensa y el uso de la aviación general, y luego para confirmar el movimiento práctico de precios reflejado en negociaciones recientes de aeronaves. Hablamos con una combinación de operadores aéreos, arrendadoras y expertos del ecosistema de aviación en APAC, EMEA y las Américas, de modo que los supuestos pudieran verificarse en diferentes entornos operativos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 15% | APAC: 46% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 34% | EMEA: 35% |
| Actores más pequeños: 15% | Gerentes: 51% | Américas: 19% |
Dimensionamiento y previsión del mercado
Nuestro modelo central utiliza una construcción de arriba hacia abajo en la que las entregas de aeronaves y las señales de actividad de flota se reconstruyen por región y aplicación, y luego se convierten en valor de mercado utilizando bandas realistas de precio de venta promedio. Para mantener los totales fundamentados, se realizaron verificaciones selectivas de abajo hacia arriba utilizando recuentos de entrega a nivel de plataforma muestreados, verificaciones de canal de operadores y arrendadoras, y una verificación de coherencia de volumen por ASP para casos de uso clave.
Los insumos que modifican de manera significativa el dimensionamiento incluyen los calendarios de entrega anunciados y observados, el momento de la cartera de pedidos y del reemplazo, la economía de rutas regionales para la conectividad de corta distancia, los calendarios de adquisición de defensa, y los indicadores de antigüedad y utilización de flota (por ejemplo, horas voladas y tendencias de conectividad aeroportuaria). Para la previsión, se utiliza un análisis de escenarios de modo que los aumentos en la producción, las limitaciones de la cadena de suministro y los cambios en el momento de adquisición puedan ajustarse, y luego la trayectoria final se alinea con lo que los expertos describieron como la perspectiva de demanda más probable. Cuando la evidencia de abajo hacia arriba es escasa para países más pequeños o misiones de nicho, las brechas se resuelven mediante países pares como referencia y tasas de penetración, seguido de una verificación con el total global.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales modelados frente a señales independientes como entregas anunciadas, incorporaciones de flota y adjudicaciones de adquisición, y luego verificando si las cuotas regionales se mueven en línea con la actividad de aviación observable. Los valores atípicos se identifican, se vuelven a verificar en cuanto a coherencia de unidades y moneda, y luego se someten a una revisión interna de varios pasos antes de la aprobación final.
El estudio se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de producción, grandes pedidos o cambios en la política de defensa que puedan modificar la demanda a corto plazo. Antes de la entrega, realizamos una revisión nueva de los supuestos clave para que los clientes reciban la visión más actualizada.
Tamaño del mercado de aeronaves turbohélice de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las aeronaves turbohélice pueden parecer muy diferentes entre sí porque el conjunto de ingresos contabilizado no siempre es el mismo, incluso cuando el nombre del mercado suena idéntico. Las diferencias generalmente provienen de lo que se incluye en la definición de valor, qué año se trata como base, y cómo se proyecta el precio durante el período de pronóstico.
Los ingresos de motores y componentes principales pueden agruparse en algunas estimaciones, y esa sola inclusión puede inflar el total en comparación con una visión centrada únicamente en la aeronave. Lo mismo ocurre cuando las transacciones de aeronaves usadas se tratan como ventas de aeronaves nuevas. Los supuestos también varían, ya que algunos estudios se inclinan hacia un aumento agresivo de la producción, mientras que otros asumen un reemplazo más lento y adjudicaciones de defensa retrasadas, y el momento de conversión de divisas puede añadir dispersión si las conversiones no se alinean con tasas promedio similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,93 mil millones de USD (2026) | |
| Editorial del Sector A | 1,93 mil millones de USD (2025) | Utiliza un año base diferente y parece aplicar un enfoque de ingresos más estrecho, además desglosa las perspectivas de punto de venta y de componentes, lo que puede alterar lo que se contabiliza en la cifra principal. |
| Editorial Global B | 3,72 mil millones de USD (2025) | Reporta una base de 2025 y una ventana de pronóstico más larga, y el enfoque del segmento sugiere que el valor de las aeronaves puede mezclarse con ingresos de ecosistemas adyacentes en algunas partes de la construcción. |
Las transacciones de aeronaves turbohélice usadas quedan fuera del alcance de Mordor Intelligence, lo que ayuda a explicar por qué algunos totales publicados que mezclan actividad nueva y de reventa no coinciden con un modelo vinculado a entregas. Una vez que se alinean el mismo año, el momento de conversión de divisas y los conceptos de ingresos incluidos, las diferencias restantes se deben principalmente a los supuestos sobre el momento de producción y a cómo se aplica la progresión del ASP por región.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Aeronaves Turbohélice?
Se espera que el tamaño del Mercado de Aeronaves Turbohélice alcance USD 8,93 mil millones en 2026 y crezca a una CAGR del 5,41% para alcanzar USD 11,63 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Aeronaves Turbohélice?
En 2026, se espera que el tamaño del Mercado de Aeronaves Turbohélice alcance USD 8,93 mil millones.
¿Quiénes son los actores clave en el Mercado de Aeronaves Turbohélice?
Airbus SE, ATR, Lockheed Martin Corporation, Textron Aviation Inc. y Pilatus Aircraft Ltd. son las principales empresas que operan en el Mercado de Aeronaves Turbohélice.
¿Cuál es la región de más rápido crecimiento en el Mercado de Aeronaves Turbohélice?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor cuota en el Mercado de Aeronaves Turbohélice?
En 2025, América del Norte representa la mayor cuota de mercado en el Mercado de Aeronaves Turbohélice.
¿Qué años cubre este Mercado de Aeronaves Turbohélice y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Aeronaves Turbohélice se estimó en USD 8,93 mil millones. El informe cubre el tamaño histórico del mercado del Mercado de Aeronaves Turbohélice para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Aeronaves Turbohélice para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



