
Taille et part du marché des caméras industrielles à temps de vol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.06 Milliards de dollars |
| Taille du Marché (2031) | 1.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.23 % |
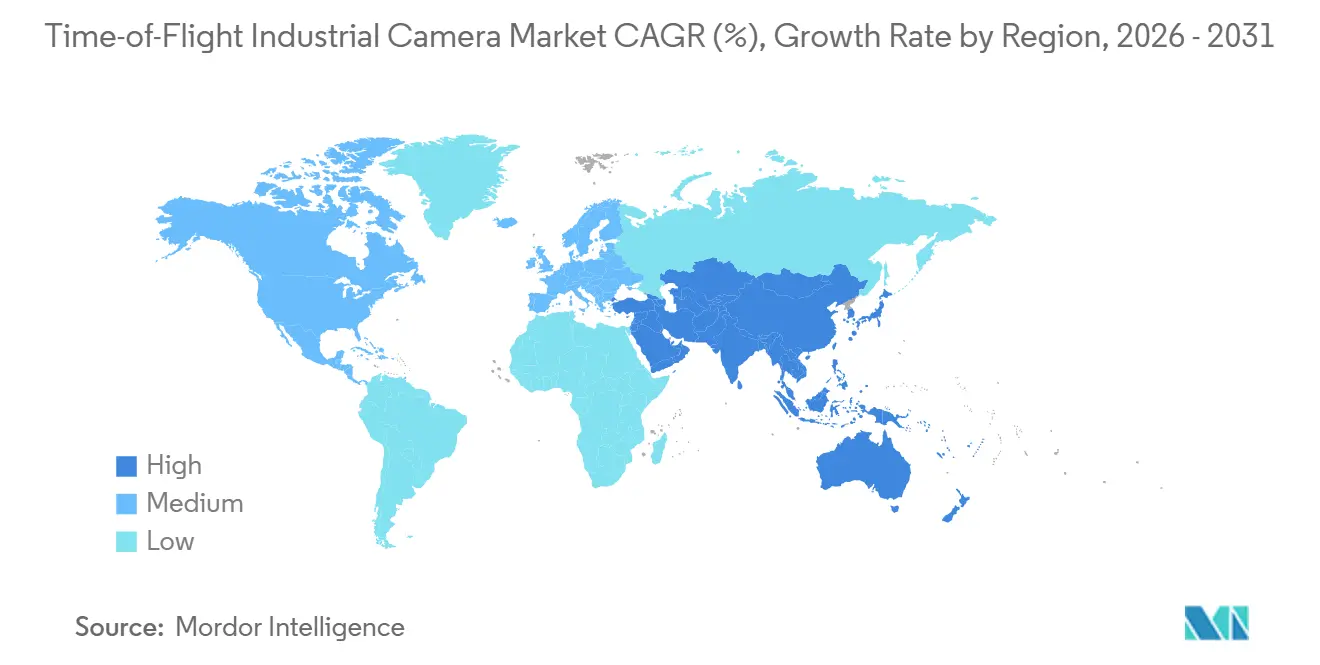
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
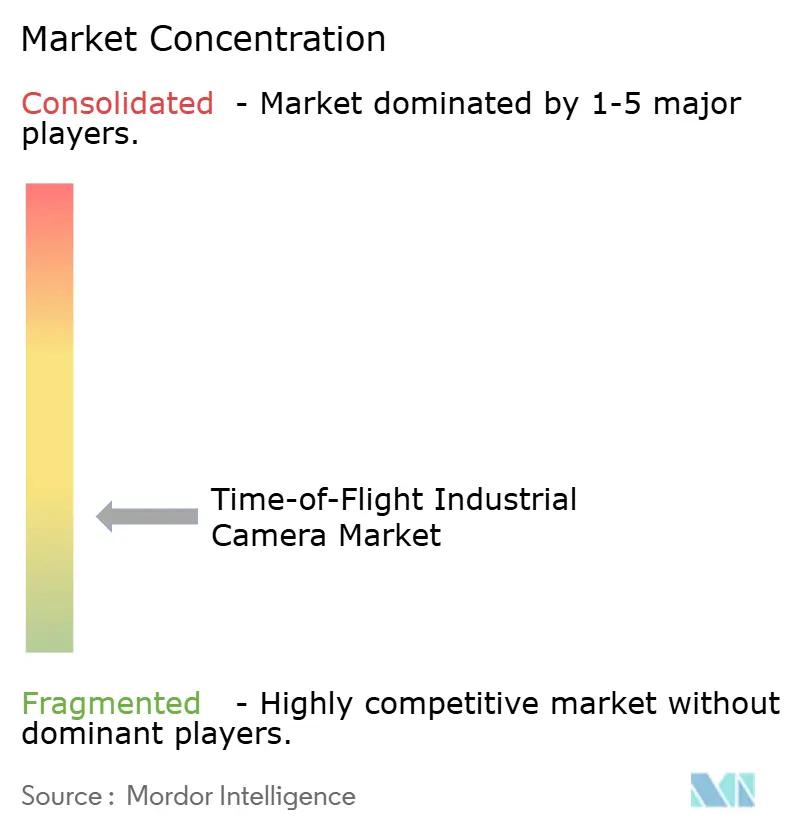
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des caméras industrielles à temps de vol par Mordor Intelligence
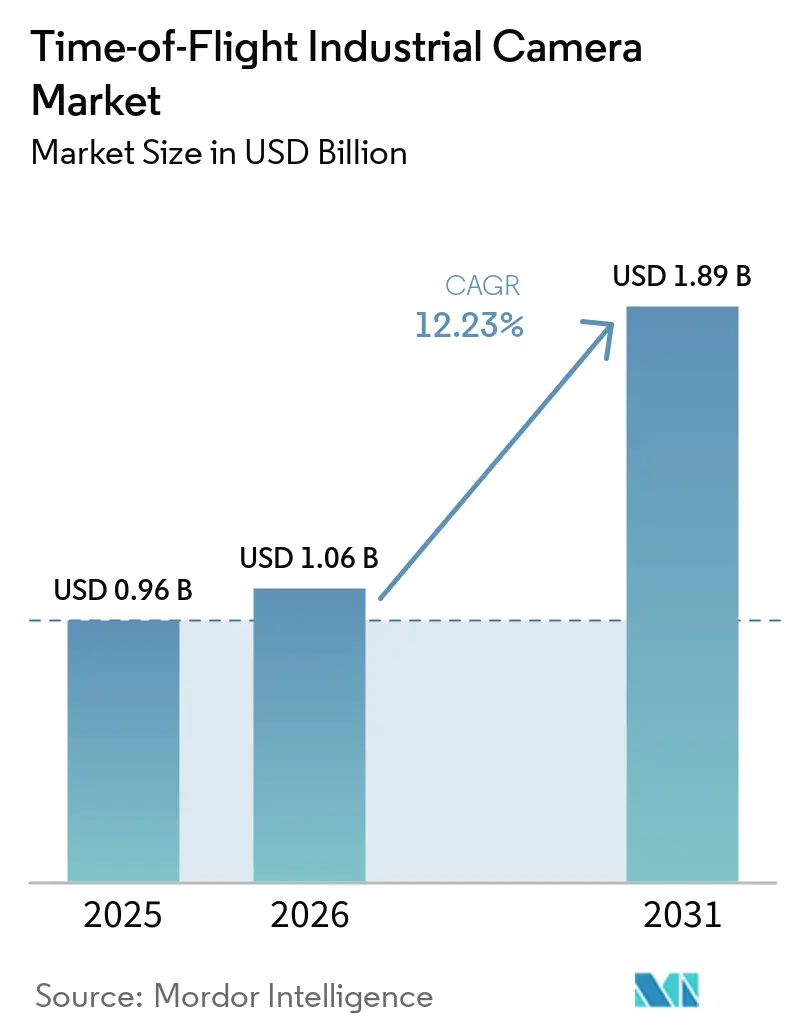
La taille du marché des caméras industrielles à temps de vol devrait s'étendre de 0,96 milliard USD en 2025 à 1,06 milliard USD en 2026, puis à 1,89 milliard USD d'ici 2031, enregistrant un CAGR de 12,23 % entre 2026 et 2031. La demande est portée par l'adoption plus large de la perception tridimensionnelle dans l'automatisation des entrepôts, l'inspection d'assemblage et la fabrication collaborative. La détection de profondeur à temps de vol est désormais spécifiée pour les flottes de robots mobiles autonomes, les équipements de dimensionnement de colis et les cellules de prélèvement en bac. Les acheteurs évaluent de plus en plus les caméras en tant que composante d'un système de perception complet plutôt que comme un composant matériel isolé. Ce changement favorise les fournisseurs capables de combiner données de profondeur, outils logiciels et support d'intégration fiable. Le marché des caméras industrielles à temps de vol présente également des opportunités là où une mise en service plus rapide et une latence système plus faible comptent autant que la qualité d'image.
Points clés du rapport
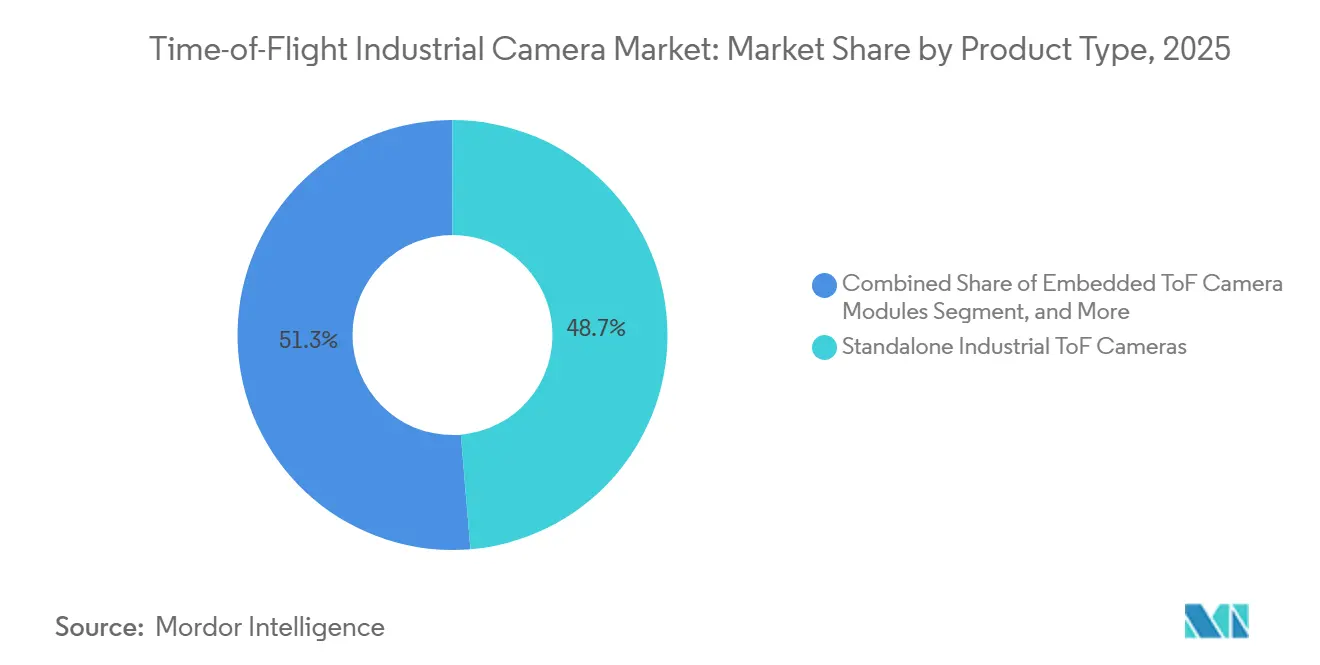
- Par type de produit, les caméras industrielles ToF autonomes détenaient 48,62 % de la part du marché des caméras industrielles à temps de vol en 2025, tandis que les systèmes de caméras ToF et les solutions de vision groupées devraient se développer à un CAGR de 14,36 % jusqu'en 2031.
- Par technologie, le ToF indirect détenait 61,47 % de la part des revenus en 2025, tandis que le ToF direct devrait se développer à un CAGR de 14,82 % jusqu'en 2031.
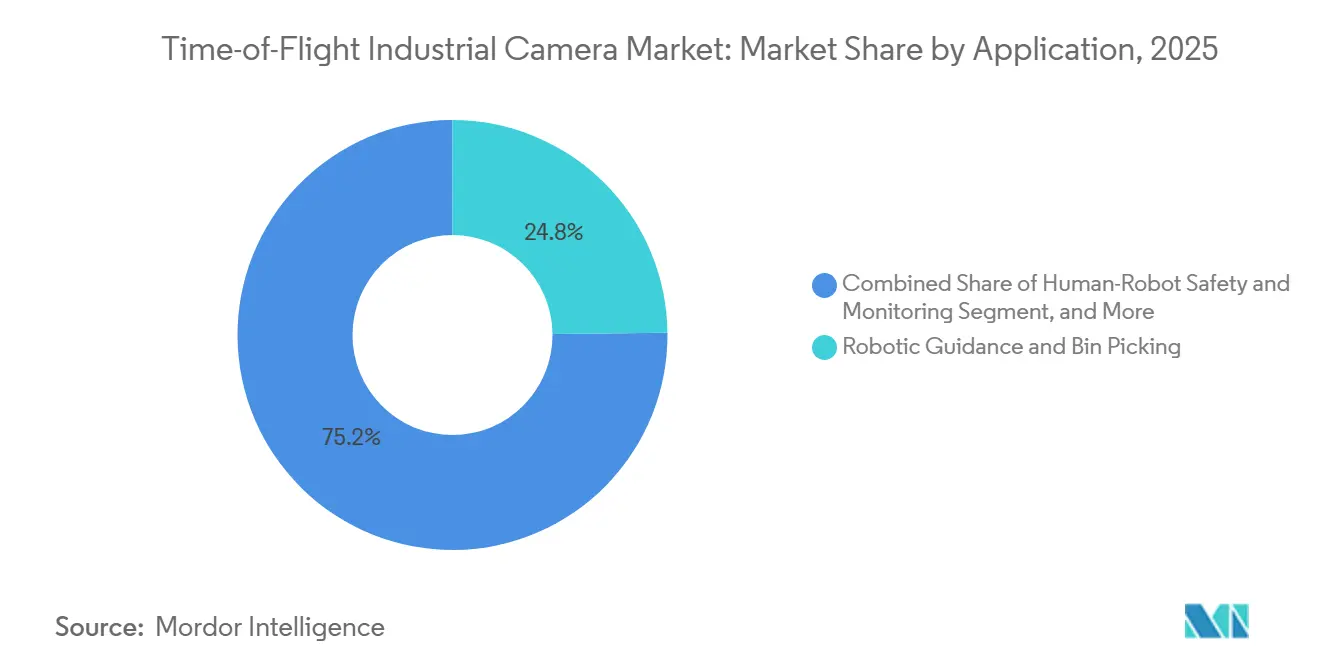
- Par application, le guidage robotique et le prélèvement en bac représentaient 24,83 % de la part des revenus en 2025, tandis que la navigation des robots mobiles autonomes et l'évitement d'obstacles devraient se développer à un CAGR de 15,67 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 22,76 % des revenus en 2025, tandis que la logistique, l'entreposage et le commerce électronique devraient se développer à un CAGR de 15,21 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 41,58 % des revenus en 2025 et devrait se développer à un CAGR de 14,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation des entrepôts et robots mobiles autonomes | +4.8% | Mondial, avec l'Amérique du Nord, l'Asie-Pacifique et l'Europe comme principaux centres de demande | Court terme (≤ 2 ans) |
| Adoption de l'Industrie 4.0 et modernisation de la vision industrielle | +3.5% | Mondial, avec l'Europe et l'Asie-Pacifique en tête de l'adoption et l'Amérique du Nord progressant grâce à la relocalisation industrielle | Moyen terme (2-4 ans) |
| Demande d'inspection et de dimensionnement 3D en temps réel | +2.4% | Mondial, avec des pôles automobiles en Allemagne, au Japon et aux États-Unis | Court terme (≤ 2 ans) |
| Traitement par IA embarquée dans les caméras industrielles | +1.9% | Mondial, avec l'Asie-Pacifique comme région centrale et des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Perception robotique adaptée aux environnements extérieurs | +1.1% | Amérique du Nord et Europe, notamment construction, logistique extérieure et agriculture | Long terme (≥ 4 ans) |
| Standardisation GigE Vision, GenICam et ROS | +0.7% | Mondial, avec une adoption plus rapide en Europe et en Amérique du Nord | Mo |
| Source: Mordor Intelligence | |||
Expansion de l'automatisation des entrepôts et des robots mobiles autonomes
L'automatisation des entrepôts est un moteur central de la demande sur le marché des caméras industrielles à temps de vol. Les robots mobiles autonomes ont besoin d'informations de profondeur fiables pour l'évitement d'obstacles, la planification de trajectoires et les déplacements autour des travailleurs. Les caméras ToF sont bien adaptées à la détection à courte portée car elles génèrent rapidement des données d'occupation tridimensionnelles. Cette capacité est utile dans les entrepôts où l'éclairage varie selon les allées, les zones de chargement et les zones de stockage. Chaque expansion de flotte peut nécessiter du matériel de détection de profondeur supplémentaire, liant la demande de caméras au déploiement des équipements. Le marché des caméras industrielles à temps de vol bénéficie donc de la standardisation du matériel de perception par les opérateurs logistiques sur des flottes de robots plus importantes.
Adoption de l'Industrie 4.0 et modernisation de la vision industrielle
Les fabricants mettent à jour leurs processus d'inspection à mesure que les anciens systèmes bidimensionnels atteignent leurs cycles de remplacement. Le passage de l'inspection 2D à l'inspection avec conscience de la profondeur modifie souvent le flux de travail plutôt que de simplement remplacer une caméra. Les lignes de production peuvent nécessiter simultanément des caméras, un éclairage, une capacité de traitement et des licences logicielles. Cela rend la décision d'achat plus large qu'une simple sélection de matériel. Les fournisseurs établis répondent en associant la détection ToF à des kits de développement logiciel et des écosystèmes d'intégration. Le marché des caméras industrielles à temps de vol progresse lorsque les programmes de modernisation traitent la vision industrielle comme un système de production connecté.
Demande d'inspection et de dimensionnement 3D en temps réel
Le dimensionnement des colis est devenu important pour les opérateurs qui ont besoin de mesures précises pour la facturation au poids volumétrique. Les systèmes automatisés doivent capturer les dimensions pendant que les colis se déplacent sur des convoyeurs. Les caméras ToF peuvent acquérir une image de profondeur complète rapidement, ce qui permet la mesure en mouvement. Les usines automobiles utilisent également les données de profondeur pour les contrôles d'affleurement et de jeu, le contrôle des panneaux de carrosserie et le guidage dans les cellules de soudage. Ces cas d'usage accordent de l'importance au débit, à la répétabilité et à l'étalonnage. Le marché des caméras industrielles à temps de vol est soutenu lorsque la précision de mesure a une conséquence opérationnelle ou commerciale directe.
Croissance du traitement par IA embarquée dans les caméras industrielles
Le traitement embarqué transforme la conception des systèmes de caméras industrielles. Les applications de contrôle robotique ne peuvent pas dépendre des délais créés par l'envoi de données visuelles vers des ressources informatiques distantes. Le traitement sur caméra peut convertir les données de profondeur en une réponse locale pour l'inspection ou la navigation. Cela réduit la nécessité d'envoyer des nuages de points bruts vers un ordinateur hôte séparé. Les fournisseurs intègrent des processeurs prenant en charge plusieurs caméras dans une seule installation industrielle. Le marché des caméras industrielles à temps de vol bénéficie de l'IA embarquée qui facilite l'application de la détection de profondeur dans les flux de travail sensibles au temps.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'intégration et d'étalonnage | -2.2% | Mondial, avec une pression plus forte sur les marchés à forte présence de PME en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Limites liées à la lumière ambiante et aux interférences par trajets multiples | -1.4% | Régions de déploiement extérieur, Moyen-Orient, logistique extérieure en Asie-Pacifique et Europe du Sud | Long terme (≥ 4 ans) |
| Alternatives stéréoscopiques et à lumière structurée à moindre coût | -0.9% | Segments sensibles aux prix en Asie-Pacifique, Amérique du Sud et Afrique | Moyen terme (2-4 ans) |
| Contraintes d'interférence et de sécurité oculaire dans les déploiements denses à plusieurs caméras | -0.6% | Europe et Amérique du Nord, notamment dans les environnements industriels réglementés et de robots collaboratifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'intégration et d'étalonnage
Un système de vision industrielle fonctionnel nécessite plus que l'installation d'une caméra de profondeur. Les intégrateurs doivent aligner la caméra avec les coordonnées du robot et l'ajuster pour l'éclairage et les surfaces réfléchissantes. Ils doivent également tenir compte de la dérive de l'étalonnage de profondeur à mesure que les conditions de fonctionnement changent. Ces exigences peuvent prolonger les délais de mise en œuvre dans les sites de fabrication de plus petite taille. Les installations existantes peuvent faire face à des travaux mécaniques et logiciels supplémentaires lorsque les convoyeurs et les rayonnages existants nécessitent des interfaces personnalisées. Les caméras pré-étalonnées et le traitement de profondeur sur caméra peuvent réduire cette charge pour le marché des caméras industrielles à temps de vol.
Limites liées à la lumière ambiante et aux interférences par trajets multiples
Les systèmes ToF indirects peuvent voir leurs performances se dégrader lorsque la lumière solaire intense interfère avec le signal de mesure infrarouge. Les surfaces réfléchissantes et les zones métalliques fermées peuvent également produire des interférences par trajets multiples. Ces conditions sont importantes dans la logistique extérieure, les tunnels de convoyeurs et les allées de stockage palettisé. Sony a intégré des fonctionnalités de réduction de la lumière ambiante dans la conception de son capteur iToF, bien que les choix de performance puissent affecter la cadence d'images et la consommation d'énergie. Les systèmes ToF directs peuvent offrir un meilleur rejet de la lumière de fond, mais le coût et la résolution restent des facteurs de sélection pertinents. Le marché des caméras industrielles à temps de vol doit continuer à traiter ces limites physiques dans les applications fonctionnant en dehors d'un éclairage intérieur contrôlé.[1]Sony Semiconductor Solutions Corporation, "SPAD ToF Depth Sensor IMX556 and iToF Image Sensor IMX570," Sony Semiconductor Solutions, sony-semicon.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les caméras autonomes dominent tandis que les systèmes groupés raccourcissent le déploiementLes caméras industrielles ToF autonomes détenaient 48,62 % de la part du marché des caméras industrielles à temps de vol en 2025. Les intégrateurs de systèmes ont privilégié les conceptions modulaires qui leur permettent de sélectionner séparément le matériel de caméra, l'éclairage, l'informatique et les logiciels. Cette approche offre aux utilisateurs une flexibilité lorsqu'ils ont des préférences techniques établies. Elle permet également à un intégrateur d'ajuster le système pour une distance de travail ou un type d'objet spécifique. Les modules ToF embarqués répondent à un besoin différent dans les applications robotiques compactes. Ils s'adaptent aux effecteurs terminaux de robots collaboratifs, aux équipements de perception montés sur poignet et aux grappes de capteurs de véhicules à guidage automatique. Ces usages ont des contraintes strictes en matière d'espace, de poids et d'alimentation. Le marché des caméras industrielles à temps de vol continue de dépendre des choix matériels modulaires et embarqués.
Les systèmes de caméras ToF et les solutions de vision groupées devraient se développer à un CAGR de 14,36 % de 2026 à 2031. Les fabricants de taille moyenne accordent souvent plus de valeur à la rapidité de mise en service qu'à la flexibilité des composants séparés. Les systèmes groupés peuvent fournir des données de profondeur, de confiance et d'intensité étalonnées via une interface définie. Cela réduit le nombre de décisions requises lors de l'installation. IDS Imaging a lancé sa caméra ToF 3D Nion en série en août 2026. Le produit combine un capteur onsemi Hyperlux ID AF0130 avec un traitement sur puce et un boîtier IP67. Il offre une résolution de profondeur de 1,2 MP à 30 fps et fonctionne sur une plage de 0,3 à 7,5 mètres.


Par technologie :
l'iToF détient la base installée tandis que le dToF progresseLe ToF indirect représentait 61,47 % des revenus en 2025. Sa base installée reflète son utilisation dans la robotique mobile intérieure, le prélèvement en bac et les plateformes logistiques. Les systèmes iToF utilisent la mesure de phase à onde continue pour créer des cartes de profondeur denses. Les caméras actuelles couvrent des distances de travail adaptées aux tâches de manutention industrielle à courte portée. Les familles de capteurs Sony DepthSense et Infineon REAL3 soutiennent ce type de déploiement. Leur profil de fonctionnement est aligné sur les environnements intérieurs où l'éclairage peut être contrôlé. La taille du marché des caméras industrielles à temps de vol pour l'iToF reste soutenue par une large compatibilité avec les conceptions industrielles existantes.
Le ToF direct devrait se développer à un CAGR de 14,82 % de 2026 à 2031. Les réseaux SPAD mesurent le temps d'arrivée des photons issus de courtes impulsions laser. Cette approche est pertinente pour les tâches à longue portée et à forte lumière ambiante. STMicroelectronics a commencé la production en masse du VL53L9 en juillet 2026. Le module offre 2 268 zones de résolution à 100 fps sur une plage de détection de 5 centimètres à 9 mètres. Il produit des données de sortie destinées au traitement embarqué en robotique et en automatisation industrielle. La recherche sur la conception des réseaux SPAD se concentre également sur la réduction de la surface de puce et des besoins en énergie.
Par application :
le prélèvement en bac génère des revenus tandis que la navigation AMR se développeLe guidage robotique et le prélèvement en bac représentaient 24,83 % des revenus d'application en 2025. Ce cas d'usage traite des pièces non structurées difficiles à localiser avec l'imagerie bidimensionnelle conventionnelle. Les données de profondeur aident un robot à déterminer la position et l'orientation des articles avant de les saisir. L'assemblage automobile et électronique a utilisé ces capacités pour des tâches de manutention exigeantes. Les sites de fabrication alimentaire, de boissons et générale les adoptent également pour une gamme plus large de formes d'objets. Les surfaces réfléchissantes et les géométries variées créent encore des exigences pour de meilleures performances des capteurs. Le marché des caméras industrielles à temps de vol joue un rôle durable dans les applications où l'information spatiale est nécessaire à l'action robotique.
La navigation des robots mobiles autonomes et l'évitement d'obstacles devraient se développer à un CAGR de 15,67 % de 2026 à 2031. Un robot mobile autonome nécessite une perception à courte portée pour se déplacer en toute sécurité dans des environnements d'entrepôt changeants. La demande de caméras peut donc augmenter avec le nombre de robots plutôt qu'avec le seul nombre d'installations. Le dimensionnement logistique, la pesée et la numérisation utilisent également la capture de profondeur instantanée pendant le déplacement du convoyeur. Les usages d'inspection et de contrôle qualité comprennent les contrôles d'affleurement et de jeu, les mesures de géométrie de cordon de soudure et les mesures de gauchissement de grands panneaux. La surveillance de la sécurité et la mesure des stocks ajoutent d'autres cas d'usage dans le stockage industriel et la logistique de santé. Le marché des caméras industrielles à temps de vol sert des applications nécessitant à la fois précision de profondeur et temps de réponse rapides.
Par secteur d'utilisation final :
l'automobile domine les revenus actuels tandis que la logistique affiche une dynamique plus rapideL'automobile représentait 22,76 % des revenus en 2025. Le secteur utilise les caméras ToF pour l'inspection en carrosserie, la mesure de volume en atelier de peinture et les cellules de production collaboratives. Ces applications ont établi des exigences exigeantes en matière de débit et de répétabilité. Le safeVisionary2 de SICK a créé un point de référence pour la détection ToF 3D axée sur la sécurité dans les opérations collaboratives. Le produit a été présenté comme la première caméra ToF 3D avec certification de sécurité de niveau de performance C. L'automobile continue d'influencer les spécifications de performance attendues par les autres utilisateurs. La part du marché des caméras industrielles à temps de vol dans le secteur automobile est soutenue par sa large gamme de tâches d'inspection et de guidage.
La logistique, l'entreposage et le commerce électronique devraient se développer à un CAGR de 15,21 % de 2026 à 2031. Les centres de traitement des commandes ont besoin de la détection de profondeur pour la navigation, le dimensionnement des colis et le mouvement des matériaux. La facturation au poids volumétrique rend les dimensions fiables des colis importantes pour l'assurance des revenus. Les producteurs d'électronique et de semi-conducteurs utilisent la détection de profondeur pour l'inspection des substrats et la vérification du placement des composants. Les producteurs de produits alimentaires, de boissons et de biens de consommation l'utilisent pour le guidage de palettisation et la surveillance du niveau de remplissage. Les utilisateurs dans les métaux, les machines et la fabrication générale l'appliquent à l'inspection des soudures et au positionnement de grandes pièces. La santé et les sciences de la vie restent plus modestes mais utilisent la surveillance des personnes et la détection des chutes dans les environnements de soins assistés par robot.
Analyse géographique
Marché des caméras industrielles à temps de vol en Asie-Pacifique
L'Asie-Pacifique détenait 41,58 % de la part de marché des caméras industrielles à temps de vol en 2025 et devrait se développer à un CAGR de 14,28 % jusqu'en 2031. La Chine soutient la demande grâce à l'électronique, aux batteries de véhicules électriques et à l'activité des usines de semi-conducteurs. La détection de profondeur est utilisée dans les systèmes de manutention automatisée, d'inspection et d'intralogistique dans ces environnements. Le Japon contribue grâce à ses équipements de précision et à sa base d'intégration de vision industrielle. Les opérations sud-coréennes dans les semi-conducteurs et les écrans nécessitent également des processus d'inspection exigeants. L'Inde stimule la demande grâce à la fabrication électronique, à l'activité dans les semi-conducteurs et à l'assemblage d'appareils mobiles. Les fournisseurs régionaux développent des capacités en matière de caméras, de capteurs, de logiciels et de robotique au sein de la même chaîne de valeur. Goertek Microelectronics propose des solutions 3D ToF complètes pour la palettisation et la dépalettisation dans les applications logistiques, de commerce électronique, alimentaires et de produits chimiques du quotidien.
Marché des caméras industrielles à temps de vol en Amérique du Nord et en Europe
L'Amérique du Nord est la deuxième région en importance sur le marché des caméras industrielles à temps de vol. Les nouveaux investissements dans la fabrication soutiennent les achats d'équipements d'automatisation et de vision industrielle. Les prestataires logistiques et les opérateurs de traitement des commandes du commerce électronique déploient la détection de profondeur pour la navigation des robots mobiles autonomes et la mesure des colis. Ces acheteurs peuvent installer plusieurs systèmes au sein d'un même établissement. L'Europe tire sa demande des constructeurs automobiles et des fabricants de machines allemands. Les exigences de sécurité pour les environnements de robots collaboratifs soutiennent également la demande de systèmes certifiés. GigE Vision 3.0 a ajouté la prise en charge de RoCEv2 pour un transfert d'images à latence réduite dans les environnements multi-caméras.[2]Association européenne de vision industrielle, "Philosophie de standardisation GenICam," Association européenne de vision industrielle, emva.org.
Marché des caméras industrielles à temps de vol au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud reste un marché émergent, avec le Brésil et l'Argentine comme principaux foyers de demande. L'assemblage automobile et la logistique du commerce électronique intérieur constituent la base d'application la plus évidente. La numérisation inégale des usines et la capacité d'intégration limitée peuvent ralentir l'adoption. Le Moyen-Orient développe des infrastructures d'entrepôts intelligents aux Émirats arabes unis et en Arabie saoudite. Ces investissements soutiennent la manutention autonome des matériaux et le matériel de perception associé. L'Afrique en est encore aux premières étapes d'adoption, avec l'Afrique du Sud et l'Égypte comme pôles industriels les plus actifs. La sensibilité aux prix dans de nombreuses applications africaines favorise les alternatives stéréoscopiques et bidimensionnelles à moindre coût.

Paysage concurrentiel
Le marché des caméras industrielles à temps de vol est fragmenté entre les concepteurs de capteurs, les fabricants de caméras, les intégrateurs de systèmes et les fournisseurs de vision à pile complète. Les fournisseurs concernés comprennent pmdtechnologies, ESPROS Photonics, Sony Semiconductor Solutions, onsemi, STMicroelectronics, Infineon Technologies, IDS Imaging, SICK, Cognex, KEYENCE, Mech-Mind Robotics, Hikrobot, Orbbec, Domi Sensor Technology et Goertek Microelectronics. Aucun acteur ne contrôle l'approvisionnement en silicium, le matériel de caméra et l'intégration logicielle dans tous les principaux secteurs verticaux. Les fournisseurs européens se distinguent par la profondeur de conception, le support d'intégration et les architectures certifiées pour la sécurité. Les fournisseurs chinois sont compétitifs dans les déploiements logistiques standard et AMR, où les offres groupées peuvent être rentables.
Les partenariats constituent un mécanisme concurrentiel important sur le marché des caméras industrielles à temps de vol. Orbbec et Basler ont annoncé un partenariat technologique mondial à LogiMAT 2026 en mars 2026. L'accord combine la capacité de détection de profondeur et la fabrication d'Orbbec avec l'écosystème de caméras et le SDK pylon de Basler. Leur premier produit associé, Basler Stereo mini, a été introduit pour la navigation, la détection d'obstacles et l'automatisation logistique.[3]Orbbec, "Orbbec et Basler annoncent un partenariat industriel de vision 3D à LogiMAT 2026," Orbbec News, orbbec.com.
SICK a lancé sa plateforme Nova en août 2026 pour appliquer l'apprentissage profond aux données de hauteur 3D. Le système prend en charge la classification des défauts sans recourir aux informations de couleur ou de contraste. STMicroelectronics a renforcé sa position dans le dToF grâce au module VL53L9 en juillet 2026. Les fournisseurs se distinguent également par l'interopérabilité, les outils d'étalonnage, la documentation de sécurité fonctionnelle et la conformité aux exigences de sécurité oculaire de la norme IEC 60825-1.
Leaders du secteur des caméras industrielles à temps de vol
-
Basler AG
-
Orbbec Inc.
-
SICK AG
-
Teledyne Vision Solutions
-
LUCID Vision Labs, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des caméras industrielles à temps de vol
- Basler AG
- LUCID Vision Labs, Inc.
- Orbbec Inc.
- Pmdtechnologies gmbh
- IFM Electronic GmbH
- Teledyne Vision Solutions
- IDS Imaging Development Systems GmbH
- Allied Vision Technologies GmbH
- SICK AG
- Baumer Holding AG
- Cognex Corporation
- KEYENCE CORPORATION
- Hikrobot Co., Ltd.
- Mech-Mind Robotics Technologies Co., Ltd.
- Semiconductor Components Industries, LLC
- Photoneo s. r. o.
- STMicroelectronics
- ESPROS Photonics Corporation
- Domi Sensor Technology Co., Ltd.
- Goertek Microelectronics Inc.
- TOPPAN INC.
- BECOM Systems GmbH
- MESA Imaging AG
- Nerian Vision GmbH

Recent Industry Developments in Marché des caméras industrielles à temps de vol
- Août 2026 : SICK AG a lancé la plateforme de vision industrielle Nova avec inspection qualité 3D alimentée par l'IA, combinant des algorithmes d'apprentissage profond avec l'analyse de données de hauteur. Le système effectue une classification des défauts indépendante de la couleur et du contraste à l'aide de cartes thermiques d'anomalies par IA, étendant l'inspection ToF 3D aux applications qui nécessitaient auparavant des systèmes 2D et 3D séparés, et est applicable aux lignes de fabrication automobile, logistique et de biens de consommation.
- Août 2026 : IDS Imaging Development Systems GmbH a annoncé que sa caméra ToF 3D industrielle Nion est entrée en production en série. La caméra combine un capteur ToF indirect 1,2 MP de la famille Hyperlux ID AF0130 d'onsemi, un traitement de profondeur intégré sur puce et un boîtier classé IP67, fournissant des données de profondeur temporellement stables à 30 fps sur une plage de 0,3 à 7,5 mètres via PoE, conçue pour abaisser le seuil d'intégration de la vision 3D dans la logistique, l'automatisation et la robotique.
- Juillet 2026 : STMicroelectronics a commencé la production en masse du VL53L9, le premier module tout-en-un LiDAR 3D ToF direct de son portefeuille FlightSense. Le dispositif offre 2 268 zones de résolution à 100 fps, une plage de détection de 5 centimètres à 9 mètres et des données de sortie prêtes pour l'IA pour les microcontrôleurs embarqués, ciblant les applications de robotique, d'automatisation industrielle et de surveillance des stocks.
- Juin 2026 : Visteon Corporation a introduit D6Sigma, une gamme de produits d'IA embarquée pour l'automatisation industrielle développée avec Qualcomm Technologies. Construit sur les processeurs Qualcomm Dragonwing IQ9 Series, le système convertit plusieurs flux de caméras en événements exploitables en temps réel pour la surveillance de la qualité, de la disponibilité et de la sécurité, illustrant la convergence de l'expertise en intégration d'électronique automobile et du matériel de vision industrielle.


Périmètre du rapport mondial sur le marché des caméras industrielles à temps de vol
Le marché des caméras industrielles à temps de vol (ToF) comprend les systèmes d'imagerie industrielle, les modules de caméra et les solutions de vision groupées qui utilisent la technologie ToF pour capturer des informations de profondeur tridimensionnelles en mesurant le temps de parcours de la lumière émise entre une caméra et des objets ou des surfaces. Le marché inclut les caméras industrielles ToF autonomes, les systèmes de caméras ToF intégrés et les solutions de vision, ainsi que les modules de caméras ToF embarqués basés sur les technologies ToF direct (dToF), ToF indirect (iToF) ou ToF hybride.
Le rapport sur le marché des caméras industrielles à temps de vol est segmenté par type de produit (caméras industrielles ToF autonomes, systèmes de caméras ToF et solutions de vision groupées, et modules de caméras ToF embarqués), technologie (ToF direct (dToF), ToF indirect (iToF) et systèmes ToF hybrides), application (guidage robotique et prélèvement en bac, navigation des robots mobiles autonomes et évitement d'obstacles, dimensionnement logistique, pesée et numérisation, inspection, mesure et contrôle qualité, sécurité et surveillance homme-robot, mesure des stocks, du niveau de remplissage et du volume, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, alimentation, boissons et biens de consommation, logistique, entreposage et commerce électronique, métaux, machines et fabrication générale, établissements de santé et sciences de la vie, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras industrielles ToF autonomes |
| Modules de caméras ToF embarqués |
| Systèmes de caméras ToF et solutions de vision groupées |
| ToF direct (dToF) |
| ToF indirect (iToF) |
| ToF hybride |
| Guidage robotique et prélèvement en bac |
| Navigation des robots mobiles autonomes et évitement d'obstacles |
| Dimensionnement logistique, pesée et numérisation |
| Inspection, mesure et contrôle qualité |
| Sécurité et surveillance homme-robot |
| Mesure des stocks, du niveau de remplissage et du volume |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation, boissons et biens de consommation |
| Logistique, entreposage et commerce électronique |
| Métaux, machines et fabrication générale |
| Établissements de santé et sciences de la vie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Caméras industrielles ToF autonomes | |
| Modules de caméras ToF embarqués | ||
| Systèmes de caméras ToF et solutions de vision groupées | ||
| Par technologie | ToF direct (dToF) | |
| ToF indirect (iToF) | ||
| ToF hybride | ||
| Par application | Guidage robotique et prélèvement en bac | |
| Navigation des robots mobiles autonomes et évitement d'obstacles | ||
| Dimensionnement logistique, pesée et numérisation | ||
| Inspection, mesure et contrôle qualité | ||
| Sécurité et surveillance homme-robot | ||
| Mesure des stocks, du niveau de remplissage et du volume | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Alimentation, boissons et biens de consommation | ||
| Logistique, entreposage et commerce électronique | ||
| Métaux, machines et fabrication générale | ||
| Établissements de santé et sciences de la vie | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras industrielles à temps de vol ?
La taille du marché des caméras industrielles à temps de vol est projetée à 1,06 milliard USD en 2026 et devrait atteindre 1,89 milliard USD d'ici 2031, à un CAGR de 12,23 %.
Qu'est-ce qui stimule la demande de caméras industrielles à temps de vol ?
L'automatisation des entrepôts, les déploiements de robots mobiles autonomes, l'inspection tridimensionnelle, le dimensionnement des colis et le traitement par IA embarquée soutiennent la demande.
Quel type de produit a dominé les revenus en 2025 ?
Les caméras industrielles ToF autonomes ont dominé les revenus par produit avec une part de 48,62 % en 2025.
Quelle technologie devrait se développer le plus rapidement ?
Le ToF direct devrait se développer à un CAGR de 14,82 % de 2026 à 2031, à mesure que les besoins de détection extérieure et longue portée augmentent.
Quelle application affiche le CAGR projeté le plus élevé ?
La navigation des robots mobiles autonomes et l'évitement d'obstacles devraient se développer à un CAGR de 15,67 % jusqu'en 2031.
Quelle région a dominé la demande en 2025 ?
L'Asie-Pacifique a dominé les revenus avec une part de 41,58 % en 2025 et devrait se développer à un CAGR de 14,28 % jusqu'en 2031.
Dernière mise à jour de la page le:



