
Marktgröße und Marktanteil für industrielle Time-of-Flight-Kameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.06 Milliarden US-Dollar |
| Marktgröße (2031) | 1.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für industrielle Time-of-Flight-Kameras von Mordor Intelligence
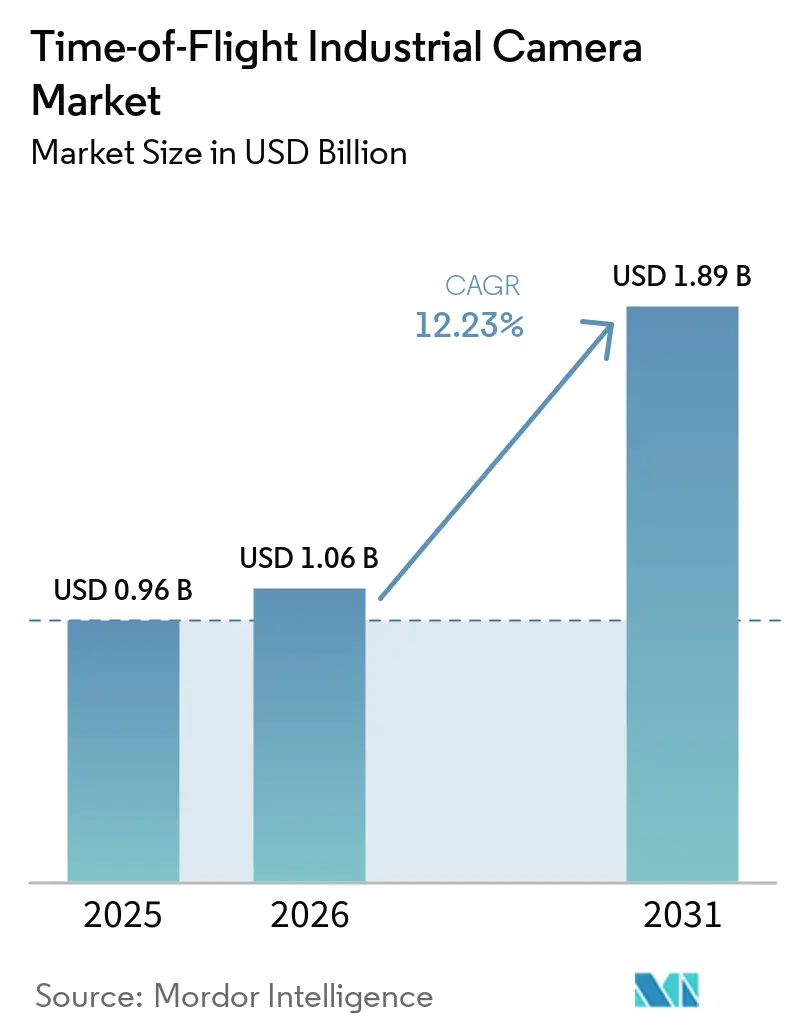
Die Marktgröße für industrielle Time-of-Flight-Kameras wird voraussichtlich von 0,96 Milliarden USD im Jahr 2025 auf 1,06 Milliarden USD im Jahr 2026 und bis 2031 auf 1,89 Milliarden USD anwachsen, was einer CAGR von 12,23 % zwischen 2026 und 2031 entspricht. Die Nachfrage wird durch die breitere Einführung dreidimensionaler Wahrnehmung in der Lagerautomatisierung, der Montageinspektion und der kollaborativen Fertigung angetrieben. Time-of-Flight-Tiefensensoren werden nun für autonome mobile Roboterflotten, Paketdimensionierungsgeräte und Bin-Picking-Zellen spezifiziert. Käufer bewerten Kameras zunehmend als Teil eines vollständigen Wahrnehmungssystems und nicht als isolierte Hardwarekomponente. Dieser Wandel begünstigt Anbieter, die Tiefendaten, Softwaretools und zuverlässigen Integrationssupport kombinieren können. Der Markt für industrielle Time-of-Flight-Kameras bietet auch Chancen, bei denen schnellere Inbetriebnahme und geringere Systemlatenz ebenso wichtig sind wie die Bildqualität.
Wichtigste Erkenntnisse des Berichts
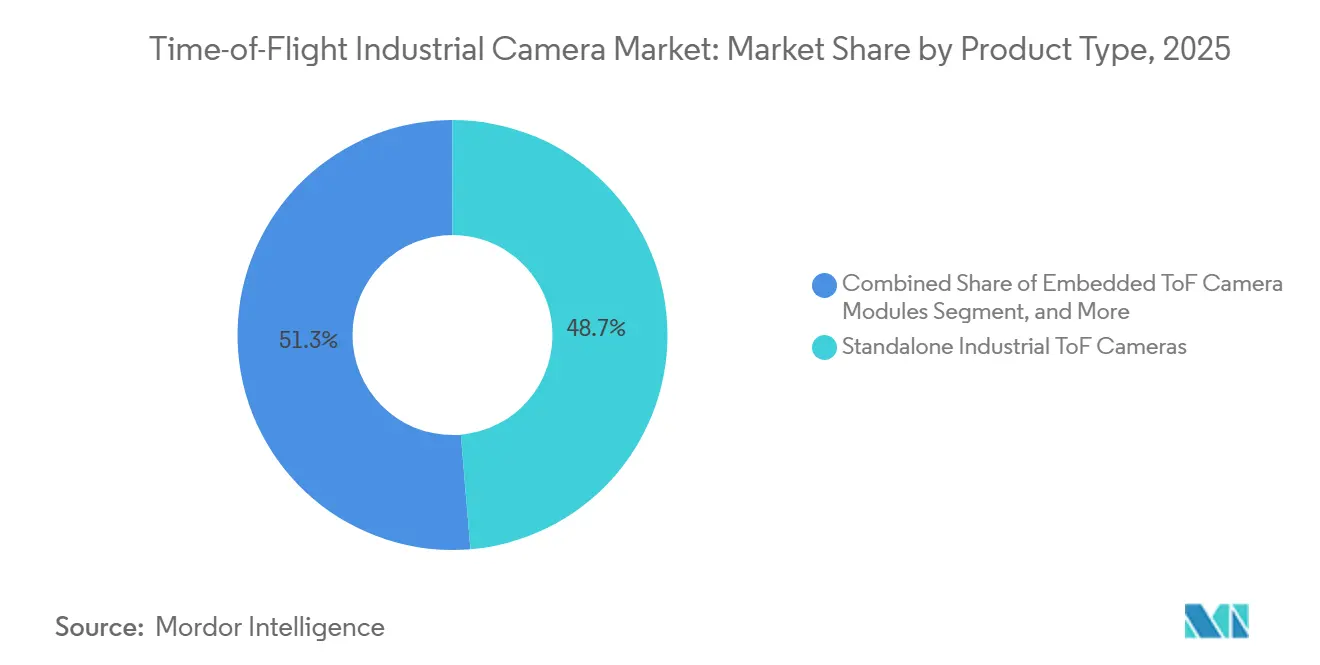
- Nach Produkttyp hielten eigenständige industrielle ToF-Kameras im Jahr 2025 einen Marktanteil von 48,62 % am Markt für industrielle Time-of-Flight-Kameras, während ToF-Kamerasysteme und gebündelte Vision-Lösungen bis 2031 voraussichtlich mit einer CAGR von 14,36 % wachsen werden.
- Nach Technologie hielt indirektes ToF im Jahr 2025 einen Umsatzanteil von 61,47 %, während direktes ToF bis 2031 voraussichtlich mit einer CAGR von 14,82 % wachsen wird.
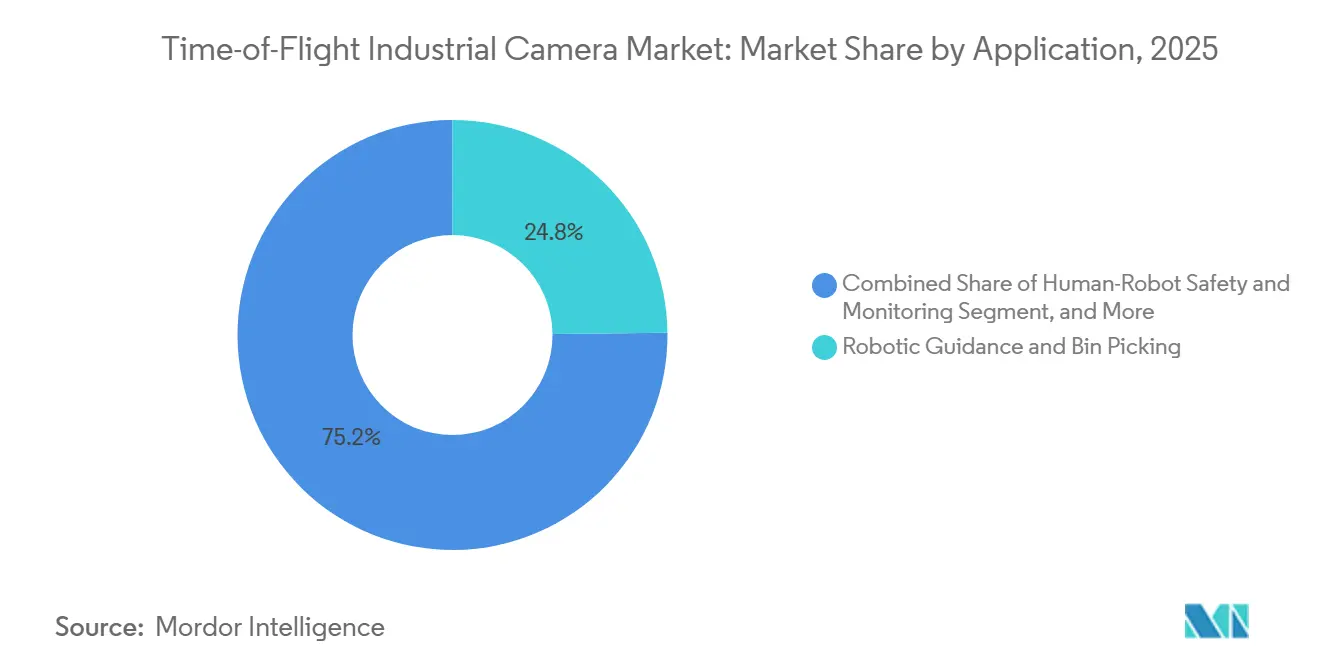
- Nach Anwendung entfielen auf Roboterführung und Bin-Picking im Jahr 2025 24,83 % des Umsatzanteils, während autonome mobile Roboternavigation und Hindernisumgehung bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Endverbraucherbranche entfiel auf die Automobilindustrie im Jahr 2025 22,76 % des Umsatzes, während Logistik, Lagerhaltung und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 15,21 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 41,58 % des Umsatzes, und er wird bis 2031 voraussichtlich mit einer CAGR von 14,28 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lagerautomatisierung und autonome mobile Roboter | +4.8% | Global, mit Nordamerika, dem asiatisch-pazifischen Raum und Europa als Kernbedarfszentren | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie 4.0 und Modernisierung der Maschinenvision | +3.5% | Global, mit Europa und dem asiatisch-pazifischen Raum als führenden Regionen bei der Einführung und Nordamerika, das durch Reshoring voranschreitet | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-3D-Inspektion und Dimensionierung | +2.4% | Global, mit Automobilzentren in Deutschland, Japan und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Edge-KI-Verarbeitung in industriellen Kameras | +1.9% | Global, mit dem asiatisch-pazifischen Raum als Kernregion und Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Außentaugliche Roboterwahrnehmung | +1.1% | Nordamerika und Europa, insbesondere Bauwesen, Außenlogistik und Landwirtschaft | Langfristig (≥ 4 Jahre) |
| GigE Vision-, GenICam- und ROS-Standardisierung | +0.7% | Global, mit schnellerer Einführung in Europa und Nordamerika | Mi |
| Quelle: Mordor Intelligence | |||
Ausweitung der Lagerautomatisierung und autonomer mobiler Roboter
Die Lagerautomatisierung ist ein zentraler Nachfragetreiber für den Markt für industrielle Time-of-Flight-Kameras. Autonome mobile Roboter benötigen zuverlässige Tiefeninformationen für die Hindernisumgehung, Wegplanung und Bewegung in der Nähe von Arbeitern. ToF-Kameras sind für die Nahbereichssensorik gut geeignet, da sie schnell dreidimensionale Belegungsdaten erzeugen. Diese Fähigkeit ist in Lagerhäusern nützlich, in denen die Beleuchtung in Gängen, Ladebereichen und Lagerzonen variiert. Jede Flottenvergrößerung kann zusätzliche Tiefensensorhardware erfordern, was die Kameranachfrage mit dem Geräteausbau verknüpft. Der Markt für industrielle Time-of-Flight-Kameras profitiert daher, wenn Logistikbetreiber Wahrnehmungshardware über größere Roboterflotten hinweg standardisieren.
Einführung von Industrie 4.0 und Modernisierung der Maschinenvision
Hersteller aktualisieren Inspektionsprozesse, da ältere zweidimensionale Systeme ihre Ersatzzyklen erreichen. Ein Wechsel von der 2D-Inspektion zur tiefengestützten Inspektion verändert häufig den Arbeitsablauf, anstatt lediglich eine Kamera zu ersetzen. Produktionslinien können gleichzeitig Kameras, Beleuchtung, Verarbeitungskapazität und Softwarelizenzen benötigen. Dies macht die Kaufentscheidung umfassender als eine reine Hardwareauswahl. Etablierte Anbieter reagieren darauf, indem sie ToF-Sensorik mit Software-Entwicklungskits und Integrations-Ökosystemen kombinieren. Der Markt für industrielle Time-of-Flight-Kameras gewinnt, wenn Modernisierungsprogramme Maschinenvision als vernetztes Produktionssystem behandeln.
Nachfrage nach Echtzeit-3D-Inspektion und Dimensionierung
Die Paketdimensionierung ist für Betreiber wichtig geworden, die genaue Messungen für die Abrechnung nach Volumengewicht benötigen. Automatisierte Systeme müssen Abmessungen erfassen, während Pakete durch Förderanlagen transportiert werden. ToF-Kameras können schnell ein vollständiges Tiefenbild aufnehmen, was Messungen während der Bewegung unterstützt. Automobilwerke verwenden Tiefendaten auch für Spalt- und Bündigkeitsprüfungen, Karosseriepanelkontrolle und Führung in Schweißzellen. Diese Anwendungsfälle legen Wert auf Durchsatz, Wiederholbarkeit und Kalibrierung. Der Markt für industrielle Time-of-Flight-Kameras wird unterstützt, wenn Messgenauigkeit direkte betriebliche oder kommerzielle Konsequenzen hat.
Wachstum der Edge-KI-Verarbeitung in industriellen Kameras
Die Edge-Verarbeitung verändert die Gestaltung industrieller Kamerasysteme. Robotersteuerungsanwendungen können keine Verzögerungen tolerieren, die durch das Senden visueller Daten an entfernte Rechenressourcen entstehen. Die kamerainterne Verarbeitung kann Tiefendaten in eine lokale Reaktion für Inspektion oder Navigation umwandeln. Dies reduziert die Notwendigkeit, rohe Punktwolken an einen separaten Host-Computer zu senden. Anbieter integrieren Prozessoren, die mehrere Kameras in einer einzigen industriellen Installation unterstützen. Der Markt für industrielle Time-of-Flight-Kameras profitiert, da Edge-KI die Tiefensensorik in zeitkritischen Arbeitsabläufen einfacher anwendbar macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrations- und Kalibrierungskosten | -2.2% | Global, mit größerem Druck in KMU-geprägten Märkten in Südamerika, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Grenzen durch Umgebungslicht und Mehrweginterferenz | -1.4% | Regionen für den Außeneinsatz, der Nahe Osten, asiatisch-pazifische Außenlogistik und Südeuropa | Langfristig (≥ 4 Jahre) |
| Kostengünstigere Stereo- und Structured-Light-Alternativen | -0.9% | Preissensible Segmente im asiatisch-pazifischen Raum, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Interferenz- und Augensicherheitsbeschränkungen bei dichten Mehrkamera-Installationen | -0.6% | Europa und Nordamerika, insbesondere regulierte industrielle und kollaborative Roboterumgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Kalibrierungskosten
Ein funktionsfähiges Maschinenvisionssystem erfordert mehr als die Installation einer Tiefenkamera. Integratoren müssen die Kamera mit Roboterkoordinaten ausrichten und sie für Beleuchtung und reflektierende Oberflächen abstimmen. Sie müssen auch Drift in der Tiefenkalibrierung berücksichtigen, wenn sich die Betriebsbedingungen ändern. Diese Anforderungen können die Implementierungszeiträume in kleineren Fertigungsstätten verlängern. Brownfield-Anlagen können mit zusätzlichem mechanischen und softwareseitigen Aufwand konfrontiert sein, wenn bestehende Förderbänder und Regalsysteme benutzerdefinierte Schnittstellen benötigen. Vorkalibrierte Kameras und kamerainterne Tiefenverarbeitung können diese Belastung für den Markt für industrielle Time-of-Flight-Kameras reduzieren.
Grenzen durch Umgebungslicht und Mehrweginterferenz
Indirekte ToF-Systeme können Leistungseinbußen erleiden, wenn helles Sonnenlicht das Infrarot-Messsignal stört. Reflektierende Oberflächen und geschlossene Metallbereiche können ebenfalls Mehrweginterferenzen erzeugen. Diese Bedingungen sind in der Außenlogistik, in Fördertunneln und in Gängen mit palettierter Lagerung relevant. Sony hat Funktionen zur Reduzierung von Umgebungslicht in sein iToF-Sensordesign integriert, obwohl Leistungsentscheidungen die Bildrate und den Stromverbrauch beeinflussen können. Direkte ToF-Systeme können eine stärkere Unterdrückung von Hintergrundlicht bieten, aber Kosten und Auflösung bleiben relevante Auswahlkriterien. Der Markt für industrielle Time-of-Flight-Kameras muss diese physikalischen Grenzen in Anwendungen, die außerhalb kontrollierter Innenbeleuchtung betrieben werden, weiterhin adressieren.[1]Sony Semiconductor Solutions Corporation, "SPAD ToF Depth Sensor IMX556 und iToF Image Sensor IMX570," Sony Semiconductor Solutions, sony-semicon.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eigenständige Kameras führen, während gebündelte Systeme die Bereitstellung verkürzenEigenständige industrielle ToF-Kameras hielten im Jahr 2025 einen Marktanteil von 48,62 % am Markt für industrielle Time-of-Flight-Kameras. Systemintegratoren haben modulare Designs bevorzugt, die es ihnen ermöglichen, Kamerahardware, Beleuchtung, Rechenleistung und Software separat auszuwählen. Dieser Ansatz gibt Nutzern Flexibilität, wenn sie etablierte technische Präferenzen haben. Er ermöglicht es einem Integrator auch, das System für einen bestimmten Arbeitsabstand oder Objekttyp abzustimmen. Eingebettete ToF-Module dienen einem anderen Bedarf in kompakten Roboteranwendungen. Sie passen in kollaborative Roboter-Endeffektoren, handgelenksmontierte Wahrnehmungsgeräte und Sensorcluster für automatisch geführte Fahrzeuge. Diese Anwendungen haben strenge Grenzen hinsichtlich Platz, Gewicht und Leistung. Der Markt für industrielle Time-of-Flight-Kameras ist weiterhin auf modulare und eingebettete Hardwareoptionen angewiesen.
ToF-Kamerasysteme und gebündelte Vision-Lösungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,36 % wachsen. Mittelgroße Hersteller legen oft mehr Wert auf Inbetriebnahmegeschwindigkeit als auf die Flexibilität separater Komponenten. Gebündelte Systeme können kalibrierte Tiefen-, Konfidenz- und Intensitätsdaten über eine definierte Schnittstelle liefern. Dies reduziert die Anzahl der Entscheidungen, die während der Installation erforderlich sind. IDS Imaging nahm seine Nion 3D ToF-Kamera im August 2026 in die Serienproduktion auf. Das Produkt kombiniert einen onsemi Hyperlux ID AF0130-Sensor mit On-Chip-Verarbeitung und einem IP67-Gehäuse. Es bietet eine Tiefenauflösung von 1,2 MP bei 30 fps und arbeitet in einem Bereich von 0,3 bis 7,5 Metern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
iToF hält die installierte Basis, während dToF voranschreitetIndirektes ToF erzielte im Jahr 2025 einen Umsatzanteil von 61,47 %. Seine installierte Basis spiegelt seinen Einsatz in der mobilen Innenraumrobotik, beim Bin-Picking und auf Logistikplattformen wider. iToF-Systeme verwenden Dauerwellen-Phasenmessung zur Erstellung dichter Tiefenkarten. Aktuelle Kameras decken Arbeitsdistanzen ab, die für industrielle Handhabungsaufgaben im Nahbereich geeignet sind. Die Sony DepthSense- und Infineon REAL3-Sensorfamilien unterstützen diese Art von Einsatz. Ihr Betriebsprofil ist auf Innenumgebungen ausgerichtet, in denen die Beleuchtung kontrolliert werden kann. Die Marktgröße für industrielle Time-of-Flight-Kameras im Bereich iToF wird durch die breite Kompatibilität mit bestehenden industriellen Designs gestützt.
Direktes ToF wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,82 % wachsen. SPAD-Arrays messen die Ankunftszeit von Photonen aus kurzen Laserimpulsen. Dieser Ansatz ist für Langstrecken- und Hochumgebungslichtaufgaben relevant. STMicroelectronics begann im Juli 2026 mit der Massenproduktion des VL53L9. Das Modul bietet 2.268 Auflösungszonen bei 100 fps über einen Sensorbereich von 5 Zentimetern bis 9 Metern. Es erzeugt Ausgabedaten, die für die Edge-Verarbeitung in der Robotik und industriellen Automatisierung vorgesehen sind. Die Forschung zum SPAD-Array-Design konzentriert sich auch auf die Reduzierung der Chipfläche und des Leistungsbedarfs.
Nach Anwendung:
Bin-Picking liefert Umsatz, während AMR-Navigation expandiertRoboterführung und Bin-Picking entfielen im Jahr 2025 auf 24,83 % des Anwendungsumsatzes. Der Anwendungsfall befasst sich mit unstrukturierten Teilen, die mit herkömmlicher zweidimensionaler Bildgebung schwer zu lokalisieren sind. Tiefendaten helfen einem Roboter, die Position und Ausrichtung von Gegenständen zu bestimmen, bevor er sie aufnimmt. Die Automobil- und Elektronikmontage hat diese Fähigkeiten für anspruchsvolle Handhabungsaufgaben genutzt. Lebensmittel-, Getränke- und allgemeine Fertigungsstätten übernehmen sie ebenfalls für eine breitere Palette von Objektformen. Reflektierende Oberflächen und unterschiedliche Geometrien stellen weiterhin Anforderungen an eine bessere Sensorleistung. Der Markt für industrielle Time-of-Flight-Kameras hat eine dauerhafte Rolle in Anwendungen, bei denen räumliche Informationen für robotische Aktionen notwendig sind.
Autonome mobile Roboternavigation und Hindernisumgehung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,67 % wachsen. Ein AMR benötigt Nahbereichswahrnehmung, um sich sicher durch sich verändernde Lagerumgebungen zu bewegen. Die Kameranachfrage kann daher mit der Anzahl der Roboter steigen und nicht nur mit der Anzahl der Anlagen. Logistikdimensionierung, -wägung und -scanning nutzen ebenfalls Snapshot-Tiefenerfassung, während das Förderband in Bewegung ist. Inspektions- und Qualitätskontrollanwendungen umfassen Spalt- und Bündigkeitsprüfungen, Schweißnahtgeometriemessungen und Verformungsmessungen großer Platten. Sicherheitsüberwachung und Bestandsmessung fügen weitere Anwendungsfälle in industrieller Lagerung und Gesundheitslogistik hinzu. Der Markt für industrielle Time-of-Flight-Kameras bedient Anwendungen, die sowohl Tiefengenauigkeit als auch schnelle Reaktionszeiten benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilindustrie führt beim aktuellen Umsatz, während Logistik schneller wächstDie Automobilindustrie hielt im Jahr 2025 22,76 % des Umsatzes. Der Sektor nutzt ToF-Kameras für die Karosserieinspektion, Volumenmessung in der Lackiererei und kollaborative Produktionszellen. Diese Anwendungen haben anspruchsvolle Anforderungen an Durchsatz und Wiederholbarkeit etabliert. SICKs safeVisionary2 schuf einen Referenzpunkt für sicherheitsorientierte 3D-ToF-Sensorik in kollaborativen Betrieben. Das Produkt wurde als erste 3D-ToF-Kamera mit Performance Level C Sicherheitszertifizierung vorgestellt. Die Automobilindustrie beeinflusst weiterhin die Leistungsspezifikationen, die von anderen Nutzern erwartet werden. Der Marktanteil für industrielle Time-of-Flight-Kameras im Automobilsektor wird durch seine breite Palette an Inspektions- und Führungsaufgaben gestützt.
Logistik, Lagerhaltung und E-Commerce werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,21 % wachsen. Fulfillment-Anlagen benötigen Tiefensensorik für Navigation, Paketdimensionierung und Materialbewegung. Die DIM-Abrechnung macht zuverlässige Paketabmessungen für die Umsatzsicherung wichtig. Elektronik- und Halbleiterhersteller nutzen Tiefensensorik für die Substratinspektion und Überprüfung der Bauteilplatzierung. Lebensmittel-, Getränke- und Konsumgüterhersteller nutzen sie für Palettierführung und Füllstandsüberwachung. Metall-, Maschinen- und allgemeine Fertigungsanwender setzen sie für Schweißinspektion und Großteilpositionierung ein. Gesundheitswesen und Biowissenschaften bleiben kleiner, nutzen aber Personenüberwachung und Sturzerkennung in robotergestützten Pflegeumgebungen.
Geografische Analyse
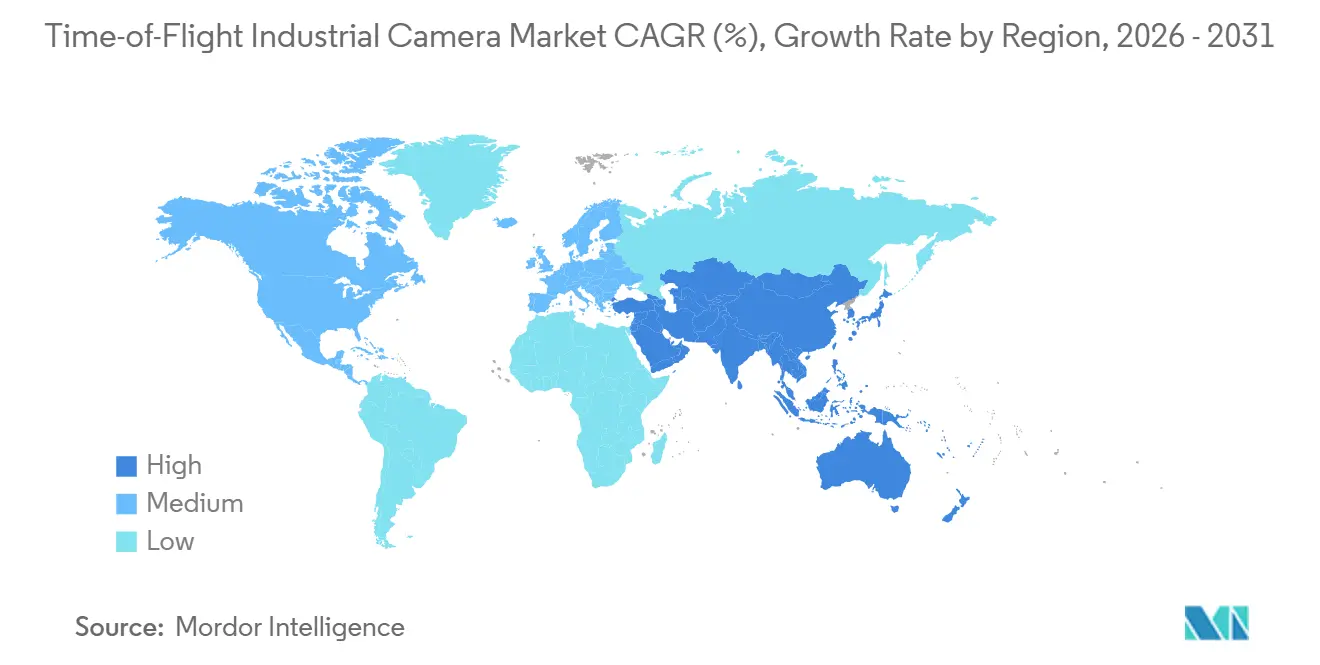
APAC-Markt für Time-of-Flight-Industriekameras
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 41,58 % am Markt für Time-of-Flight-Industriekameras und wird voraussichtlich bis 2031 mit einer CAGR von 14,28 % wachsen. China stützt die Nachfrage durch Aktivitäten in der Elektronik-, Elektrofahrzeugbatterie- und Halbleiterfabrikation. Tiefensensierung wird in diesen Bereichen für automatisierte Handhabung, Inspektion und Intralogistiksysteme eingesetzt. Japan trägt durch Präzisionsgeräte und seine Integrationsbasis für maschinelles Sehen bei. Südkoreanische Halbleiter- und Displaybetriebe erfordern ebenfalls anspruchsvolle Inspektionsprozesse. Indien treibt die Nachfrage durch Elektronikmontage, Halbleiteraktivitäten und die Montage mobiler Geräte voran. Regionale Anbieter bauen Kamera-, Sensor-, Software- und Robotikkapazitäten innerhalb derselben Wertschöpfungskette auf. Goertek Microelectronics bietet vollständige 3D-ToF-Lösungen für die Palettierung und Depalettierung in der Logistik, im E-Commerce sowie in der Lebensmittel- und Haushaltschemikalienbranche an.
Markt für Time-of-Flight-Industriekameras in Nordamerika und Europa
Nordamerika ist die zweitgrößte Region im Markt für Time-of-Flight-Industriekameras. Neue Fertigungsinvestitionen fördern den Kauf von Automatisierungs- und Maschinensichtausrüstung. Logistikdienstleister und E-Commerce-Fulfillment-Betreiber setzen Tiefensensierung für die Navigation autonomer mobiler Roboter und die Paketmessung ein. Diese Käufer können mehrere Systeme innerhalb einer einzigen Anlage installieren. Europa zieht Nachfrage von deutschen Automobil- und Maschinenbauherstellern an. Sicherheitsanforderungen für kollaborative Roboterumgebungen unterstützen ebenfalls die Nachfrage nach zertifizierten Systemen. GigE Vision 3.0 fügte RoCEv2-Unterstützung für eine latenzärmere Bildübertragung in Mehrkameraumgebungen hinzu.[2]European Machine Vision Association, "GenICam Standardization Philosophy," European Machine Vision Association, emva.org.
Markt für Time-of-Flight-Industriekameras im Nahen Osten und Afrika sowie in Südamerika
Südamerika bleibt ein aufstrebendes Gebiet, wobei Brasilien und Argentinien die wichtigsten Nachfragestandorte sind. Automobilmontage und inländische E-Commerce-Logistik bilden die deutlichste Anwendungsbasis. Ungleichmäßige Fabrikdigitalisierung und begrenzte Integrationskapazitäten können die Einführung verlangsamen. Der Nahe Osten baut in den Vereinigten Arabischen Emiraten und Saudi-Arabien intelligente Lagerinfrastruktur auf. Diese Investitionen unterstützen autonome Materialhandhabung und zugehörige Wahrnehmungshardware. Afrika befindet sich noch in einem frühen Stadium der Einführung, wobei Südafrika und Ägypten aktivere Industriezentren sind. Die Preissensibilität in vielen afrikanischen Anwendungen begünstigt kostengünstigere Stereo- und zweidimensionale Alternativen.

Wettbewerbslandschaft
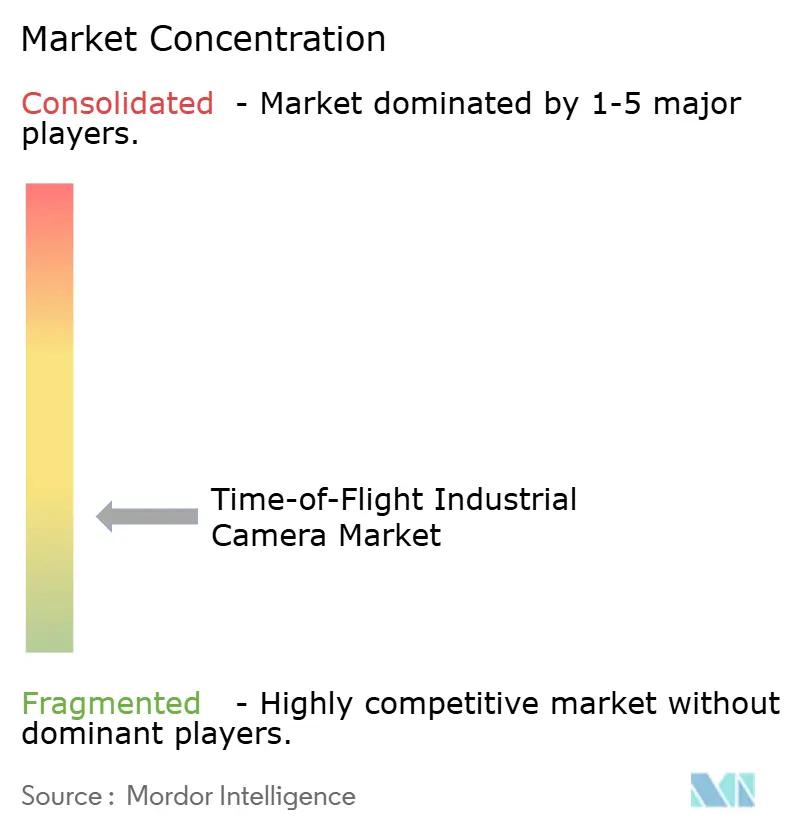
Der Markt für industrielle Time-of-Flight-Kameras ist fragmentiert über Sensordesigner, Kamerahersteller, Systemintegratoren und Full-Stack-Vision-Anbieter. Relevante Anbieter umfassen pmdtechnologies, ESPROS Photonics, Sony Semiconductor Solutions, onsemi, STMicroelectronics, Infineon Technologies, IDS Imaging, SICK, Cognex, KEYENCE, Mech-Mind Robotics, Hikrobot, Orbbec, Domi Sensor Technology und Goertek Microelectronics. Kein Teilnehmer kontrolliert Siliziumversorgung, Kamerahardware und Softwareintegration über alle wichtigen Branchen hinweg. Europäische Anbieter konkurrieren durch Designtiefe, Integrationssupport und sicherheitszertifizierte Architekturen. Chinesische Anbieter konkurrieren in Standard-Logistik- und AMR-Einsätzen, wo gebündelte Angebote kostenwettbewerbsfähig sein können.
Partnerschaften sind ein wichtiger Wettbewerbsmechanismus im Markt für industrielle Time-of-Flight-Kameras. Orbbec und Basler gaben auf der LogiMAT 2026 im März 2026 eine globale Technologiepartnerschaft bekannt. Die Vereinbarung kombiniert Orbbecs Tiefensensorfähigkeit und Fertigung mit Baslers Kamera-Ökosystem und pylon SDK. Ihr erstes damit verbundenes Produkt, Basler Stereo mini, wurde für Navigation, Hinderniserkennung und Logistikautomatisierung eingeführt.[3]Orbbec, "Orbbec und Basler kündigen industrielle 3D-Vision-Partnerschaft auf der LogiMAT 2026 an," Orbbec News, orbbec.com.
SICK startete im August 2026 seine Nova-Plattform, um Deep Learning auf 3D-Höhendaten anzuwenden. Das System unterstützt Fehlerklassifizierung, die nicht auf Farb- oder Kontrastinformationen angewiesen ist. STMicroelectronics erweiterte seine dToF-Position durch das VL53L9-Modul im Juli 2026. Anbieter konkurrieren auch bei Interoperabilität, Kalibrierungswerkzeugen, funktionaler Sicherheitsdokumentation und der Einhaltung der Augensicherheitsanforderungen der IEC 60825-1.
Marktführer in der Branche für industrielle Time-of-Flight-Kameras
-
Basler AG
-
Orbbec Inc.
-
SICK AG
-
Teledyne Vision Solutions
-
LUCID Vision Labs, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Time-of-Flight-Industriekamera-Markt
- Basler AG
- LUCID Vision Labs, Inc.
- Orbbec Inc.
- Pmdtechnologies gmbh
- IFM Electronic GmbH
- Teledyne Vision Solutions
- IDS Imaging Development Systems GmbH
- Allied Vision Technologies GmbH
- SICK AG
- Baumer Holding AG
- Cognex Corporation
- KEYENCE CORPORATION
- Hikrobot Co., Ltd.
- Mech-Mind Robotics Technologies Co., Ltd.
- Semiconductor Components Industries, LLC
- Photoneo s. r. o.
- STMicroelectronics
- ESPROS Photonics Corporation
- Domi Sensor Technology Co., Ltd.
- Goertek Microelectronics Inc.
- TOPPAN INC.
- BECOM Systems GmbH
- MESA Imaging AG
- Nerian Vision GmbH

Recent Industry Developments in Time-of-Flight-Industriekamera-Markt
- August 2026: SICK AG startete die Nova-Maschinenvision-Plattform mit KI-gestützter 3D-Qualitätsinspektion, die Deep-Learning-Algorithmen mit Höhendatenanalyse kombiniert. Das System führt farb- und kontrastunabhängige Fehlerklassifizierung mithilfe von KI-Anomalie-Heatmaps durch und erweitert die 3D-ToF-Inspektion auf Anwendungen, die zuvor separate 2D- und 3D-Systeme erforderten, und ist für Automobil-, Logistik- und Konsumgüterfertigungslinien anwendbar.
- August 2026: IDS Imaging Development Systems GmbH gab bekannt, dass seine industrielle Nion 3D-ToF-Kamera in die Serienproduktion gegangen ist. Die Kamera kombiniert einen 1,2-MP-indirekten ToF-Sensor aus onsemis Hyperlux ID-Familie AF0130, integrierte On-Chip-Tiefenverarbeitung und ein IP67-bewertetes Gehäuse und liefert zeitlich stabile Tiefendaten bei 30 fps über einen Bereich von 0,3 bis 7,5 Metern via PoE, konzipiert zur Senkung der Integrationsschwelle für 3D-Vision in Logistik, Automatisierung und Robotik.
- Juli 2026: STMicroelectronics begann mit der Massenproduktion des VL53L9, dem ersten direkten ToF 3D-LiDAR-All-in-One-Modul in seinem FlightSense-Portfolio. Das Gerät bietet 2.268 Auflösungszonen bei 100 fps, einen Sensorbereich von 5 Zentimetern bis 9 Metern und KI-fähige Ausgabedaten für Edge-Mikrocontroller, mit Fokus auf Robotik-, industrielle Automatisierungs- und Bestandsüberwachungsanwendungen.
- Juni 2026: Visteon Corporation stellte D6Sigma vor, eine Edge-KI-Produktlinie für industrielle Automatisierung, die gemeinsam mit Qualcomm Technologies entwickelt wurde. Aufgebaut auf Qualcomm Dragonwing IQ9 Series-Prozessoren wandelt das System mehrere Kamerastreams in Echtzeit in verwertbare Ereignisse für Qualitäts-, Verfügbarkeits- und Sicherheitsüberwachung um und veranschaulicht die Konvergenz von Automobil-Elektronik-Integrations-Know-how und industrieller Maschinenvision-Hardware.


Berichtsumfang des globalen Marktes für industrielle Time-of-Flight-Kameras
Der Markt für industrielle Time-of-Flight-Kameras (ToF) umfasst industrielle Bildgebungssysteme, Kameramodule und gebündelte Vision-Lösungen, die ToF-Technologie verwenden, um dreidimensionale Tiefeninformationen zu erfassen, indem sie die Laufzeit des emittierten Lichts zwischen einer Kamera und Objekten oder Oberflächen messen. Der Markt umfasst eigenständige industrielle ToF-Kameras, integrierte ToF-Kamerasysteme und Vision-Lösungen sowie eingebettete ToF-Kameramodule auf Basis von direktem ToF (dToF), indirektem ToF (iToF) oder hybriden ToF-Technologien.
Der Bericht über den Markt für industrielle Time-of-Flight-Kameras ist segmentiert nach Produkttyp (eigenständige industrielle ToF-Kameras, ToF-Kamerasysteme und gebündelte Vision-Lösungen sowie eingebettete ToF-Kameramodule), Technologie (direktes ToF (dToF), indirektes ToF (iToF) und hybride ToF-Systeme), Anwendung (Roboterführung und Bin-Picking, autonome mobile Roboternavigation und Hindernisumgehung, Logistikdimensionierung, -wägung und -scanning, Inspektion, Messung und Qualitätskontrolle, Mensch-Roboter-Sicherheit und Überwachung, Bestands-, Füllstand- und Volumenmessung sowie weitere Anwendungen), Endverbraucherbranche (Automobilindustrie, Elektronik und Halbleiter, Lebensmittel, Getränke und Konsumgüter, Logistik, Lagerhaltung und E-Commerce, Metalle, Maschinen und allgemeine Fertigung, Gesundheitseinrichtungen und Biowissenschaften sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Eigenständige industrielle ToF-Kameras |
| Eingebettete ToF-Kameramodule |
| ToF-Kamerasysteme und gebündelte Vision-Lösungen |
| Direktes ToF (dToF) |
| Indirektes ToF (iToF) |
| Hybrides ToF |
| Roboterführung und Bin-Picking |
| Autonome mobile Roboternavigation und Hindernisumgehung |
| Logistikdimensionierung, -wägung und -scanning |
| Inspektion, Messung und Qualitätskontrolle |
| Mensch-Roboter-Sicherheit und Überwachung |
| Bestands-, Füllstand- und Volumenmessung |
| Weitere Anwendungen |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Lebensmittel, Getränke und Konsumgüter |
| Logistik, Lagerhaltung und E-Commerce |
| Metalle, Maschinen und allgemeine Fertigung |
| Gesundheitseinrichtungen und Biowissenschaften |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Eigenständige industrielle ToF-Kameras | |
| Eingebettete ToF-Kameramodule | ||
| ToF-Kamerasysteme und gebündelte Vision-Lösungen | ||
| Nach Technologie | Direktes ToF (dToF) | |
| Indirektes ToF (iToF) | ||
| Hybrides ToF | ||
| Nach Anwendung | Roboterführung und Bin-Picking | |
| Autonome mobile Roboternavigation und Hindernisumgehung | ||
| Logistikdimensionierung, -wägung und -scanning | ||
| Inspektion, Messung und Qualitätskontrolle | ||
| Mensch-Roboter-Sicherheit und Überwachung | ||
| Bestands-, Füllstand- und Volumenmessung | ||
| Weitere Anwendungen | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Elektronik und Halbleiter | ||
| Lebensmittel, Getränke und Konsumgüter | ||
| Logistik, Lagerhaltung und E-Commerce | ||
| Metalle, Maschinen und allgemeine Fertigung | ||
| Gesundheitseinrichtungen und Biowissenschaften | ||
| Weitere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Time-of-Flight-Kameras?
Die Marktgröße für industrielle Time-of-Flight-Kameras wird im Jahr 2026 auf 1,06 Milliarden USD geschätzt und soll bis 2031 1,89 Milliarden USD erreichen, bei einer CAGR von 12,23 %.
Was treibt die Nachfrage nach industriellen Time-of-Flight-Kameras an?
Lagerautomatisierung, AMR-Einsätze, dreidimensionale Inspektion, Paketdimensionierung und Edge-KI-Verarbeitung stützen die Nachfrage.
Welcher Produkttyp führte im Jahr 2025 beim Umsatz?
Eigenständige industrielle ToF-Kameras führten beim Produktumsatz mit einem Anteil von 48,62 % im Jahr 2025.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Direktes ToF wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,82 % wachsen, da der Bedarf an Außen- und Langstreckensensorik zunimmt.
Welche Anwendung hat die höchste prognostizierte CAGR?
Autonome mobile Roboternavigation und Hindernisumgehung wird bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen.
Welche Region führte im Jahr 2025 bei der Nachfrage?
Der asiatisch-pazifische Raum führte im Jahr 2025 beim Umsatz mit einem Anteil von 41,58 % und wird bis 2031 voraussichtlich mit einer CAGR von 14,28 % wachsen.
Seite zuletzt aktualisiert am:



