
Taille et part du marché des services de traitement des eaux usées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
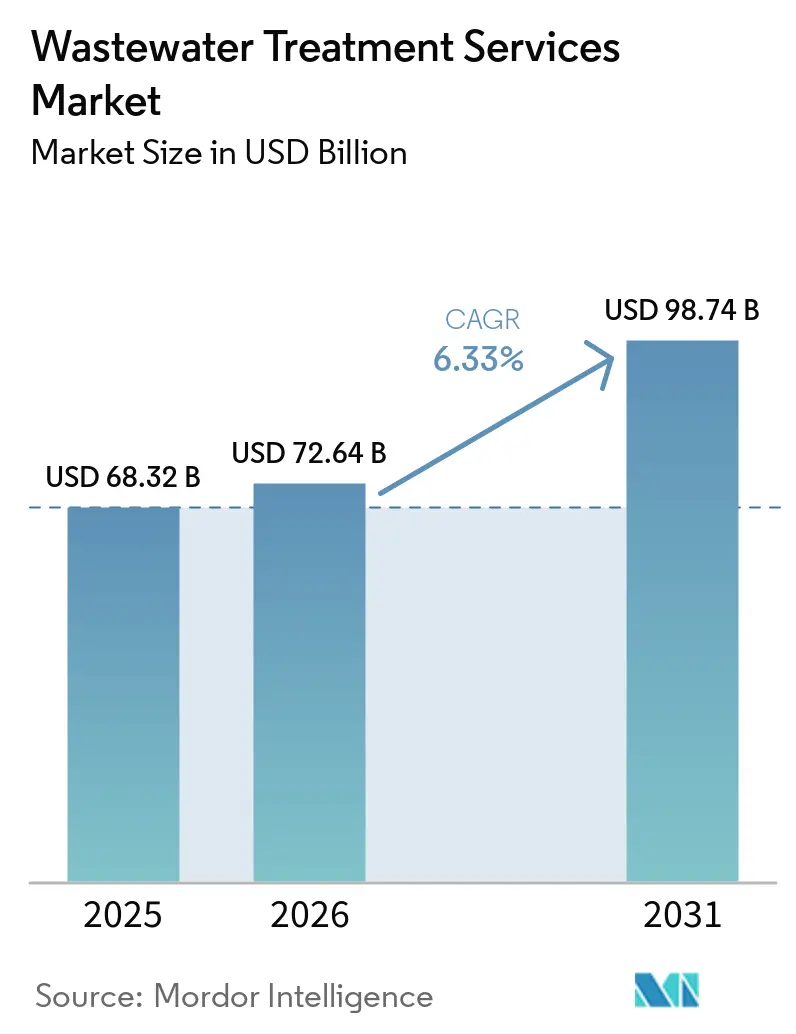
| Taille du Marché (2026) | 72.64 Milliards de dollars |
| Taille du Marché (2031) | 98.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de traitement des eaux usées par Mordor Intelligence
La taille du marché des services de traitement des eaux usées était évaluée à 68,32 milliards USD en 2025 et devrait croître de 72,64 milliards USD en 2026 pour atteindre 98,74 milliards USD d'ici 2031, à un CAGR de 6,33 % durant la période de prévision (2026-2031). Le marché des services de traitement des eaux usées est soutenu par les travaux de conformité au titre de la directive européenne sur le traitement des eaux urbaines résiduaires et par des exigences plus strictes en matière de rejets industriels aux États-Unis. Ces exigences rendent les mises à niveau des systèmes de traitement et le soutien opérationnel nécessaires pour les services publics et les sites industriels, plutôt que des achats discrétionnaires. La réutilisation de l'eau se rapproche également de l'activité de production principale dans les installations à forte consommation d'eau, ce qui accroît la valeur des services de traitement capables de répondre à des exigences strictes en matière de qualité de l'eau. Les prestataires capables de concevoir, installer, exploiter et maintenir un système dans le cadre d'un seul contrat sont mieux positionnés pour offrir une responsabilité claire sur l'ensemble du cycle de vie de l'actif. Les contraintes de capital, l'incertitude concernant la responsabilité liée aux substances per- et polyfluoroalkylées (PFAS) et les pénuries d'opérateurs certifiés peuvent retarder des projets dans certains endroits, mais elles augmentent également la valeur des prestataires de services expérimentés.
Principaux enseignements du rapport
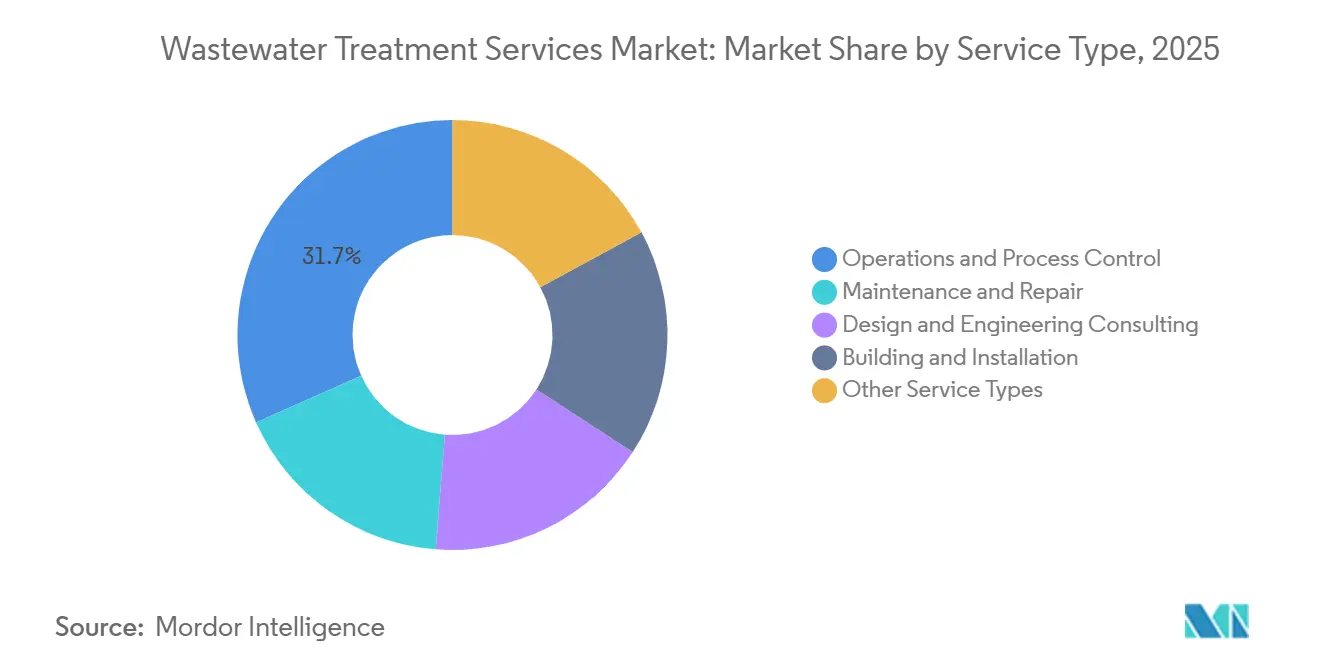
- Par type de service, l'exploitation et le contrôle des procédés détenaient 31,67 % de la part du marché des services de traitement des eaux usées en 2025, tandis que la maintenance et la réparation devraient progresser à un CAGR de 6,96 % jusqu'en 2031.
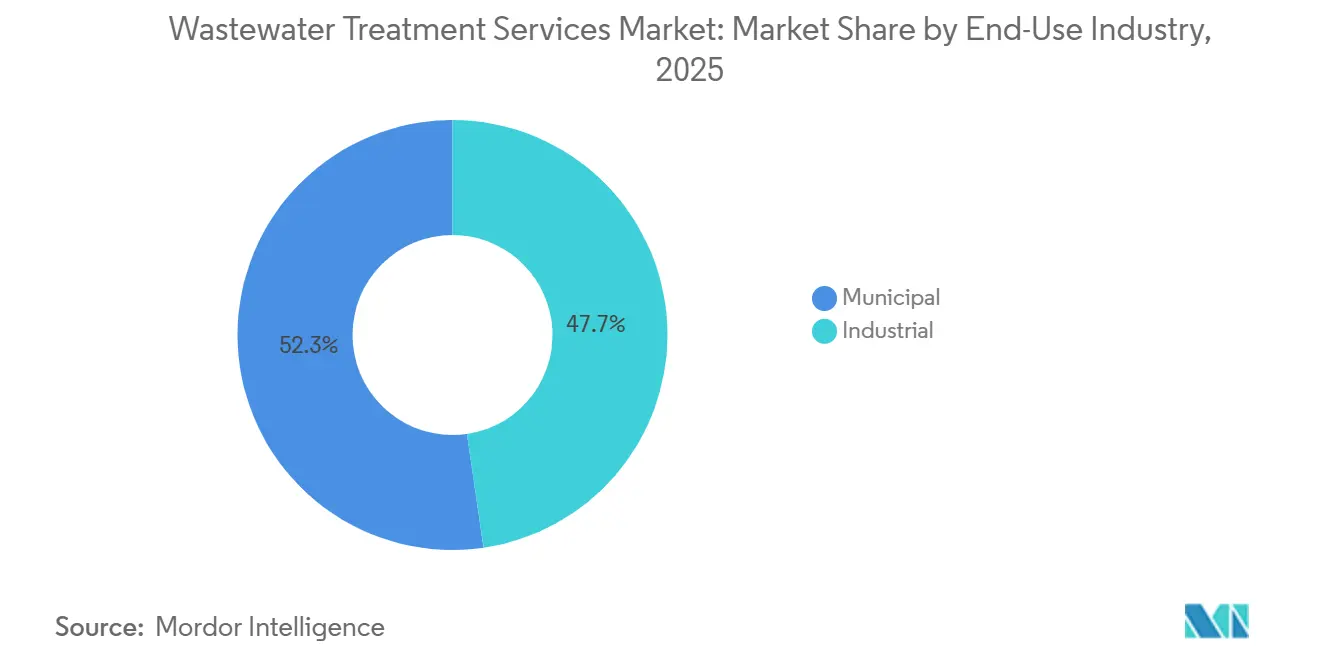
- Par secteur d'utilisation finale, le municipal détenait 52,31 % de la part du marché des services de traitement des eaux usées en 2025, tandis que l'industriel devrait progresser à un CAGR de 7,34 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,52 % de la part du marché des services de traitement des eaux usées en 2025 et devrait progresser à un CAGR de 7,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de traitement des eaux usées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation stricte sur les rejets d'effluents et la qualité de l'eau | +2.1% | Mondial, concentration à court terme dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Investissement dans la réutilisation de l'eau et l'économie circulaire de l'eau | +1.5% | Cœur APAC, extension vers le Moyen-Orient et l'Afrique et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion industrielle dans les secteurs à forte consommation d'eau | +1.1% | Cœur APAC (Chine, Corée du Sud, Inde), extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Vieillissement des actifs de traitement et mises à niveau obligatoires | +0.9% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Contrôle des procédés par intelligence artificielle et maintenance prédictive | +0.7% | Mondial, adoption précoce en Amérique du Nord, dans l'UE et en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte sur les rejets d'effluents et la qualité de l'eau
Le marché des services de traitement des eaux usées bénéficie d'une source stable de demande lorsque les règles de rejet obligent les services publics à moderniser leurs systèmes de traitement. La directive révisée de l'Union européenne sur le traitement des eaux urbaines résiduaires couvre les agglomérations de 1 000 équivalents-habitants et fixe des exigences progressives pour le traitement secondaire, tertiaire et quaternaire[1]. Le cadre attribue une partie de la charge de financement du traitement avancé aux producteurs de produits pharmaceutiques et cosmétiques par le biais de la responsabilité élargie des producteurs. Les États membres passeront du reporting dans le cadre de la directive précédente au reporting dans le cadre de la nouvelle directive en 2028, ce qui favorise la planification anticipée des contrats d'exploitation et de mise à niveau. Aux États-Unis, les lignes directrices sur les limitations des effluents des centrales électriques à vapeur établissent une couche supplémentaire de conformité en matière de traitement des eaux usées pour les sites du secteur de l'énergie et les systèmes de traitement public connectés. Ces exigences soutiennent le marché des services de traitement des eaux usées et favorisent les prestataires capables de documenter les performances de conformité et de gérer des processus de traitement complexes sur de longues périodes contractuelles.
Investissement dans la réutilisation de l'eau et l'économie circulaire de l'eau
La réutilisation de l'eau élargit le rôle du traitement des eaux usées, qui passe de la gestion de l'élimination à la sécurité de l'approvisionnement. La Banque mondiale a déclaré que la réutilisation pourrait être multipliée par huit d'ici 2040 pour atteindre 430 millions de mètres cubes par jour, avec jusqu'à 340 milliards USD d'investissements nécessaires pour atteindre cette échelle. Le marché des services de traitement des eaux usées dispose donc d'opportunités dans les systèmes produisant de l'eau traitée pour des applications municipales, industrielles et de haute pureté. Les systèmes de réutilisation peuvent créer des engagements de service plus longs car la qualité de l'eau doit être maintenue en continu après la mise en service d'une installation. Les prestataires disposant de capacités en matière d'exploitation de membranes, de surveillance et de formation des opérateurs peuvent donc se démarquer par leur fiabilité autant que par leur capacité de traitement.
Expansion industrielle dans les secteurs à forte consommation d'eau
La croissance industrielle accroît la demande de services capables de gérer des flux d'eaux usées complexes et de maintenir un taux de disponibilité élevé. Le cluster de semi-conducteurs de Honam en Corée du Sud traite les eaux usées recyclées comme source d'eau principale et prévoit d'acheminer 200 000 tonnes métriques par jour d'effluents municipaux traités vers des installations de production de puces. Le marché des services de traitement des eaux usées bénéficie lorsque les installations de semi-conducteurs, chimiques, pharmaceutiques, agroalimentaires et énergétiques nécessitent un traitement spécialisé plutôt que des procédés municipaux standard. L'installation prévue de Micron dans le comté d'Onondaga nécessitait une station de traitement des eaux usées industrielles dont les coûts projetés dépassaient 1 milliard USD. De tels projets soutiennent le marché des services de traitement des eaux usées en intégrant des exigences d'infrastructure à l'échelle municipale dans des programmes d'investissement industriel privé. Cela favorise les contrats basés sur la performance qui lient les prestataires à la qualité du traitement, à la disponibilité des équipements et aux résultats opérationnels.
Vieillissement des actifs de traitement et mises à niveau obligatoires
Les réseaux et installations de traitement vieillissants nécessitent une réhabilitation, une maintenance et un soutien opérationnel réguliers. Le marché des services de traitement des eaux usées bénéficie lorsque les propriétaires d'actifs choisissent des travaux de prolongation de la durée de vie plutôt que de remplacer les installations. Pennsylvania American Water a investi 722 millions USD dans des améliorations des systèmes d'eau et d'eaux usées en 2025. La maintenance prédictive peut aider les opérateurs à identifier les défaillances d'équipements avant qu'elles n'affectent la conformité ou la disponibilité de l'installation. Une étude de 2025 a rapporté une précision de détection des défauts supérieure à 94 % pour un cadre d'intelligence artificielle explicable hybride appliqué aux systèmes d'aération des eaux usées. Ces outils peuvent renforcer les contrats de maintenance lorsqu'ils sont associés à des responsabilités opérationnelles claires et à des niveaux de service vérifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé en capital et en exploitation du traitement avancé | -0.9% | Mondial, plus aigu en Asie du Sud/du Sud-Est et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié en exploitation et maintenance | -0.6% | Amérique du Nord et UE ; pressions émergentes en APAC | Moyen terme (2 à 4 ans) |
| Incertitude sur l'allocation des responsabilités liées aux PFAS et aux micropolluants | -0.4% | Amérique du Nord, avec répercussions réglementaires vers l'UE | Court à moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé en capital et en exploitation du traitement avancé
Les systèmes de traitement avancé peuvent nécessiter des dépenses en capital et en exploitation supérieures à ce que les petits services publics peuvent financer. Les bioréacteurs à membranes, les procédés d'oxydation avancée et les filières de traitement des PFAS peuvent être difficiles à financer pour les petites municipalités et les services publics des pays en développement. Une installation industrielle de réutilisation par osmose inverse de 10 000 m³ par jour nécessite entre 8 millions et 12 millions USD d'investissement initial, tandis que le remplacement des membranes ajoute entre 1,5 million et 2 millions USD tous les 3 à 5 ans. L'aération peut représenter 50 % à 60 % du budget énergétique d'une station de traitement, ce qui rend difficile la réduction des coûts d'exploitation sans de meilleurs systèmes de contrôle. La directive de l'Union européenne inclut une disposition de dérogation lorsque l'investissement serait excessivement onéreux, reconnaissant que certaines collectivités font face à de réelles contraintes de financement. Le marché des services de traitement des eaux usées pourrait donc se développer de manière inégale, les opérateurs bien financés progressant plus rapidement tandis que d'autres propriétaires d'actifs reportent les mises à niveau et génèrent une future demande de remédiation.
Incertitude sur l'allocation des responsabilités liées aux PFAS et aux micropolluants
Les exigences relatives aux PFAS et aux micropolluants peuvent créer une incertitude quant aux parties qui doivent supporter les coûts de traitement et de remédiation. Le cadre de l'Union européenne soutient l'élimination avancée des micropolluants dans les grandes installations et utilise la responsabilité élargie des producteurs pour orienter une partie de la charge de financement vers les producteurs de produits pharmaceutiques et cosmétiques. Aux États-Unis, l'Agence de protection de l'environnement des États-Unis continue de traiter la pollution par les PFAS par le biais de mesures d'application et de mesures correctives, montrant les conséquences financières qui peuvent suivre une contamination[2]. Les services publics de traitement des eaux usées ont besoin de clarté sur leurs responsabilités lorsqu'ils reçoivent des flux contenant des PFAS et gèrent les résidus. Jusqu'à ce que cette allocation soit réglée, certains propriétaires peuvent retarder les investissements ou privilégier des options de traitement pouvant être adaptées à l'évolution des exigences. Le marché des services de traitement des eaux usées peut néanmoins bénéficier de travaux d'investigation, de surveillance et de mise à niveau des traitements, mais la conception des contrats doit traiter soigneusement les responsabilités en matière de performance et de responsabilité civile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'exploitation et le contrôle des procédés soutiennent la continuité des contrats
L'exploitation et le contrôle des procédés détenaient 31,67 % de la part du marché des services de traitement des eaux usées en 2025. Cette position reflétait la nécessité d'une exploitation continue, d'un personnel certifié et d'une gestion fiable de la conformité après qu'une installation est confiée à un opérateur. Changer de prestataire d'exploitation peut introduire des risques techniques et réglementaires, notamment dans les installations disposant de paramètres de procédés établis et d'équipes de site expérimentées. La construction et l'installation, ainsi que le conseil en conception et ingénierie, soutiennent les revenus récurrents d'exploitation car l'implication précoce dans les projets peut créer une familiarité avec l'installation. Un prestataire qui conçoit et met en service un système de traitement peut être bien placé pour le gérer après le démarrage. Le secteur des services de traitement des eaux usées récompense donc les entreprises capables de relier la réalisation de projets à l'exploitation et à la maintenance à long terme.
La maintenance et la réparation devraient progresser à un CAGR de 6,96 % jusqu'en 2031. Le vieillissement des actifs accroît la demande d'inspection, de réparation, de planification du remplacement et de travaux de fiabilité des équipements. La maintenance prédictive peut améliorer la valeur de ces contrats en identifiant les défaillances avant qu'elles n'affectent les performances de traitement. Une étude de 2025 a révélé qu'un cadre d'intelligence artificielle explicable atteignait une précision de détection des défauts supérieure à 94 % pour les systèmes d'aération des eaux usées. D'autres types de services, notamment la gestion des boues et la surveillance numérique, offrent des opportunités de service supplémentaires qui complètent les travaux d'exploitation principaux. Les prestataires peuvent utiliser des indicateurs de performance pour démontrer la valeur opérationnelle de la maintenance plutôt que de se concurrencer uniquement sur le coût de la main-d'œuvre.

Par secteur d'utilisation finale : la demande municipale reste large tandis que la demande industrielle s'accélère
Le segment municipal détenait 52,31 % de la part du marché des services de traitement des eaux usées en 2025. La demande municipale provient de la génération universelle d'eaux usées, des obligations de service public et des programmes d'infrastructure de longue durée. Les normes réglementaires donnent aux opérateurs publics un besoin continu de soutien en ingénierie, exploitation, maintenance et mise à niveau. Les clients municipaux ont également besoin de partenaires expérimentés lorsque les procédés de traitement deviennent plus complexes ou lorsque les effectifs locaux sont limités. Le segment offre des opportunités contractuelles stables car les installations doivent rester en exploitation tout au long des cycles économiques. Cette base donne au secteur des services de traitement des eaux usées un besoin récurrent de prestataires capables de maintenir la conformité et la continuité du service.
Le segment industriel devrait progresser à un CAGR de 7,34 % jusqu'en 2031. Les installations chimiques et pharmaceutiques, pétrolières et gazières, et de production d'énergie nécessitent des systèmes de traitement capables de gérer des contaminants exigeants et des conditions de rejet. Les installations agroalimentaires et de pâte et papier ajoutent une demande de traitement récurrente par le biais de grands volumes d'eau de process et d'engagements de gestion de l'eau à l'échelle de l'entreprise. Veolia a annoncé 750 millions USD de nouveaux contrats industriels en mai 2025, dont un accord de 550 millions USD avec une installation de microélectronique dans le Midwest américain. Les contrats de services gérés peuvent séduire les clients industriels car ils apportent une responsabilité opérationnelle et des performances de traitement mesurables. Ces contrats peuvent également inclure des contrôles de procédés qui réduisent la consommation d'énergie et de produits chimiques tout en soutenant la conformité aux rejets.
Analyse géographique
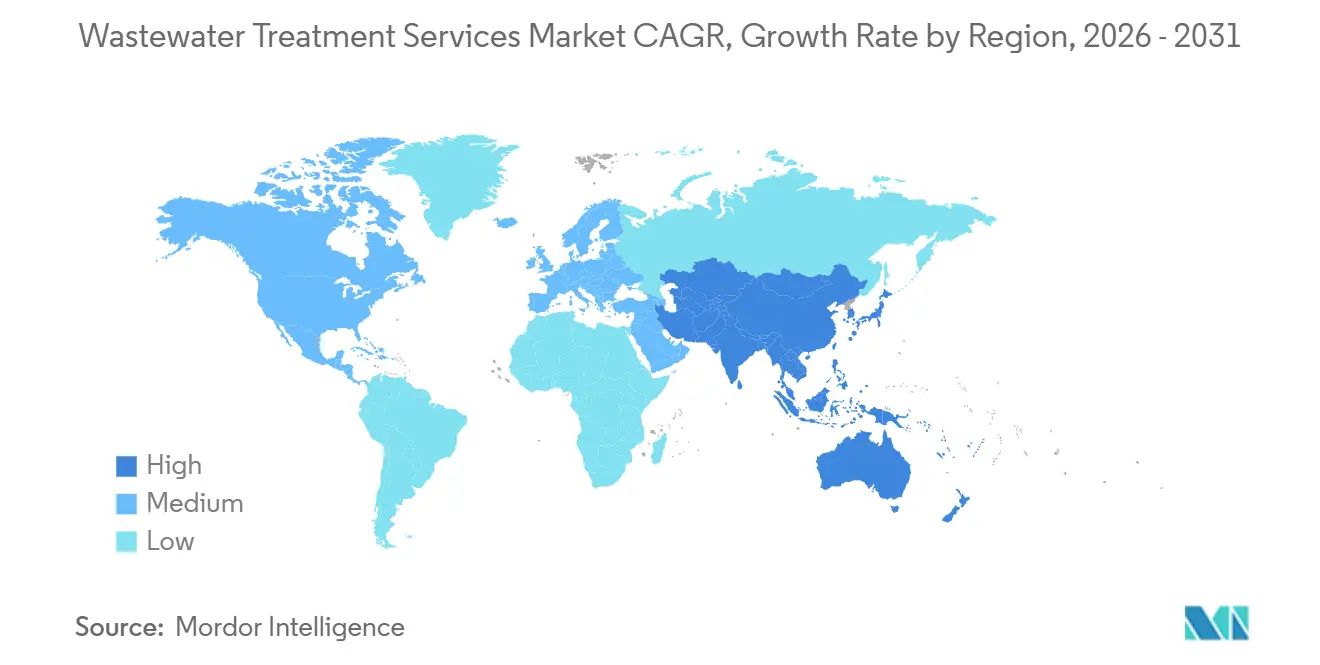
L'Asie-Pacifique représentait 38,52 % de la part du marché des services de traitement des eaux usées en 2025 et devrait croître à un CAGR de 7,02 % jusqu'en 2031. La Chine a construit plus de 10 000 stations de traitement des eaux usées avec une capacité journalière dépassant 200 millions de mètres cubes. La mission Namami Gange de l'Inde vise une capacité de traitement des eaux usées de 7 000 millions de litres par jour (MLD) d'ici décembre 2026 grâce à 200 projets approuvés. La Corée du Sud développe une infrastructure de réutilisation avancée pour alimenter la fabrication de semi-conducteurs. La construction a débuté en septembre 2026 sur un pipeline dédié qui fournira 310 000 tonnes métriques d'eau par jour depuis le barrage de Paldang vers le complexe de Yongin. Le Vietnam et les Philippines travaillent également à combler l'écart entre la production industrielle et la capacité de traitement.
L'Amérique du Nord reste une grande base de services car le renouvellement des actifs et les travaux de conformité sont des besoins permanents. Le financement fédéral soutient les systèmes d'eau et d'eaux usées des collectivités et aide à convertir les plans d'infrastructure en opportunités de service. L'investissement de 722 millions USD de Pennsylvania American Water en 2025 a montré l'ampleur des travaux des services publics privés dans la région. Le Canada et le Mexique ajoutent de la demande par le biais des besoins de la population et des lacunes en matière d'infrastructure.
La taille du marché européen des services de traitement des eaux usées est soutenue par un calendrier de conformité qui s'étend jusqu'en 2045. La directive révisée crée une demande pour le traitement tertiaire, l'élimination des micropolluants et l'amélioration des performances énergétiques dans les installations concernées. Les pays nordiques et l'Allemagne se concentrent sur les mises à niveau des installations à énergie neutre, tandis que l'Europe centrale et orientale fait face à des lacunes plus importantes en matière d'infrastructure héritée. La région Moyen-Orient et Afrique est de plus en plus façonnée par la rareté de l'eau et les exigences de réutilisation. L'Amérique du Sud offre des opportunités de concession de longue durée car le cadre d'assainissement du Brésil soutient la participation privée. Ensemble, ces tendances régionales créent des besoins différents pour les prestataires, allant du traitement avancé dans les systèmes matures à la nouvelle capacité et au soutien opérationnel dans les systèmes en développement.
Paysage concurrentiel
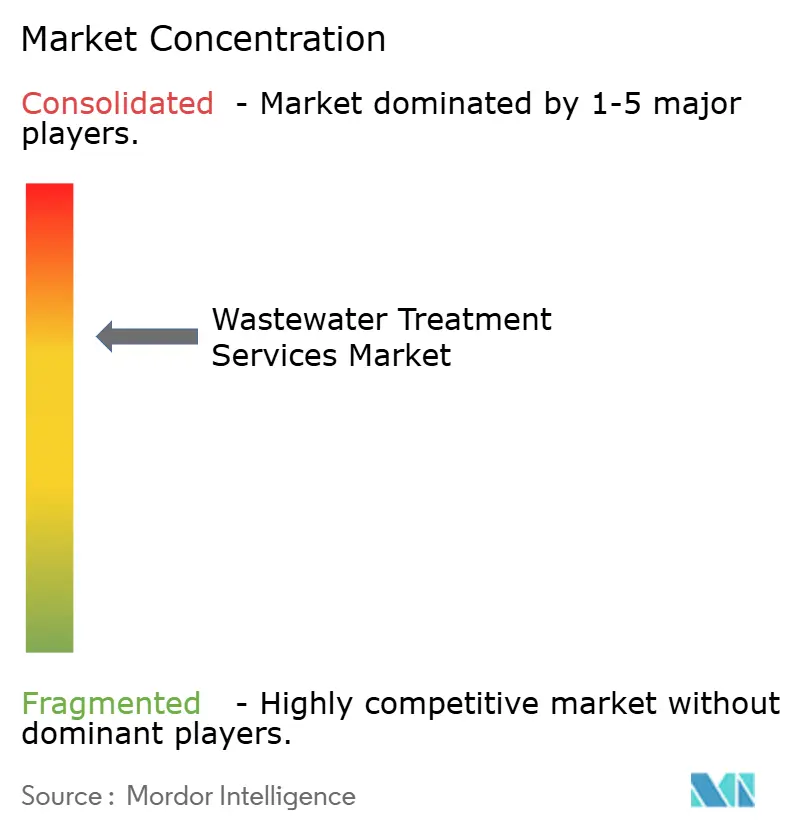
Le marché des services de traitement des eaux usées est modérément concentré, les cinq premiers acteurs étant Veolia, Xylem, Ecolab Inc., Thermax Limited et WABAG. Le marché des services de traitement des eaux usées favorise les entreprises capables d'intégrer la conception, la construction, l'exploitation et la maintenance dans un seul modèle de prestation. Cette approche offre aux clients un partenaire opérationnel unique sur l'ensemble du cycle de vie de l'actif. Elle est particulièrement pertinente pour les concessions municipales et les contrats de services gérés industriels qui nécessitent une responsabilité claire en matière de performance.
Veolia a acquis les 30 % restants de sa filiale Water Technologies and Solutions pour 1,75 milliard USD en mai 2025. Cette opération a renforcé sa capacité à fournir des technologies et services intégrés de l'eau aux clients industriels. Jacobs a été sélectionné en septembre 2026 pour un contrat d'exploitation et de maintenance de 5,5 ans couvrant 4 stations de traitement des eaux usées pour l'Oklahoma City Water Utilities Trust. Les travaux comprennent la gestion numérique des actifs et la planification des investissements basée sur les données, ce qui montre comment les contrats d'exploitation s'étendent au-delà de la gestion quotidienne des installations.
Les fournisseurs de chimie de spécialité sont également en concurrence en combinant des produits chimiques de traitement avec un soutien à la performance récurrent. Kemira Oyj a achevé son premier essai à grande échelle aux États-Unis de KemConnect DEX dans l'installation de Capital Region Water à Harrisburg en mars 2026. La solution a reçu l'enregistrement de l'Agence de protection de l'environnement des États-Unis pour l'ingrédient principal en mai 2025 et l'enregistrement de l'Agence de réglementation de la lutte antiparasitaire en mars 2026. DuPont a sélectionné la technologie de bioréacteur à membranes MemCor pour la mise à niveau de l'installation de valorisation des ressources en eau de Riverstone à Sydney en juin 2026. Ces exemples montrent que les fournisseurs de technologie peuvent renforcer leur rôle de service lorsque leurs produits sont associés à des performances spécifiques au site, à un soutien opérationnel et à des besoins d'actifs à long terme.
Leaders du secteur des services de traitement des eaux usées
-
Veolia
-
Xylem
-
Ecolab Inc.
-
Thermax Limited
-
WABAG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : WABAG a décroché un contrat de Reliance Industries pour développer une station de traitement des effluents au complexe Dhirubhai Ambani Green Energy Giga à Jamnagar. Le projet comprend un traitement chimique et biologique, un traitement des boues et des services de mise en service, soutenant la demande de services intégrés de traitement des eaux usées dans les grandes installations industrielles.
- Juillet 2026 : Aquatech a accepté d'acquérir METICHEM pour étendre les produits chimiques de traitement des eaux industrielles et les services d'exploitation et de maintenance au Moyen-Orient, en Afrique du Nord et en Asie du Sud-Est. La transaction renforce la demande de traitement externalisé des eaux usées, d'exploitation des installations, de maintenance et de services techniques auprès des clients industriels et municipaux.
Périmètre du rapport mondial sur le marché des services de traitement des eaux usées
Les services de traitement des eaux usées englobent des activités spécialisées qui soutiennent l'exploitation, le développement, l'installation et l'entretien des systèmes utilisés pour traiter les eaux usées. Ces services contribuent à maintenir les performances de traitement, la fiabilité opérationnelle, la conformité réglementaire et la gestion efficace des infrastructures de traitement des eaux usées.
Le marché des services de traitement des eaux usées est segmenté par type de service, secteur d'utilisation finale et géographie. Par type de service, le marché est segmenté en exploitation et contrôle des procédés, conseil en conception et ingénierie, construction et installation, maintenance et réparation, et autres types de services. Par secteur d'utilisation finale, le marché est segmenté en municipal et industriel, l'industriel étant lui-même segmenté en chimique et pharmaceutique, pétrole et gaz, agroalimentaire, pâte et papier, métaux et mines, production d'énergie, et autres secteurs industriels. Le rapport couvre également la taille du marché et les prévisions pour les services de traitement des eaux usées dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Exploitation et contrôle des procédés |
| Conseil en conception et ingénierie |
| Construction et installation |
| Maintenance et réparation |
| Autres types de services |
| Municipal | |
| Industriel | Chimique et pharmaceutique |
| Pétrole et gaz | |
| Agroalimentaire | |
| Pâte et papier | |
| Métaux et mines | |
| Production d'énergie | |
| Autres secteurs industriels |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Exploitation et contrôle des procédés | |
| Conseil en conception et ingénierie | ||
| Construction et installation | ||
| Maintenance et réparation | ||
| Autres types de services | ||
| Par secteur d'utilisation finale | Municipal | |
| Industriel | Chimique et pharmaceutique | |
| Pétrole et gaz | ||
| Agroalimentaire | ||
| Pâte et papier | ||
| Métaux et mines | ||
| Production d'énergie | ||
| Autres secteurs industriels | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de traitement des eaux usées ?
Le marché des services de traitement des eaux usées s'élève à 72,64 milliards USD en 2026 et devrait atteindre 98,74 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de services de traitement des eaux usées ?
Les mises à niveau réglementaires, la réutilisation de l'eau, l'expansion industrielle, le vieillissement des actifs et le contrôle numérique des procédés accroissent la demande de services spécialisés.
Quel type de service détenait la plus grande part de marché en 2025 ?
L'exploitation et le contrôle des procédés ont dominé avec une part de 31,67 % en 2025, car les clients avaient besoin de performances de traitement continues et d'un soutien à la conformité.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2031 ?
L'industriel devrait progresser à un CAGR de 7,34 % jusqu'en 2031, soutenu par des exigences complexes en matière d'eaux usées dans les secteurs à forte consommation d'eau.