
Taille et part du marché de l'acier automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 133.37 Milliards de dollars |
| Taille du Marché (2032) | 161.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
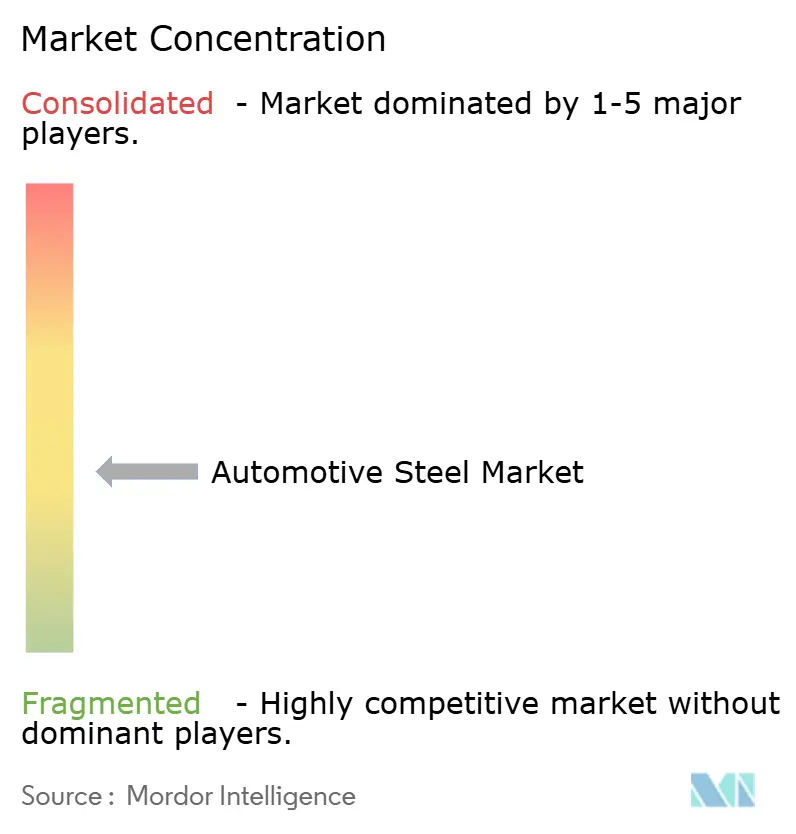
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acier automobile par Mordor Intelligence
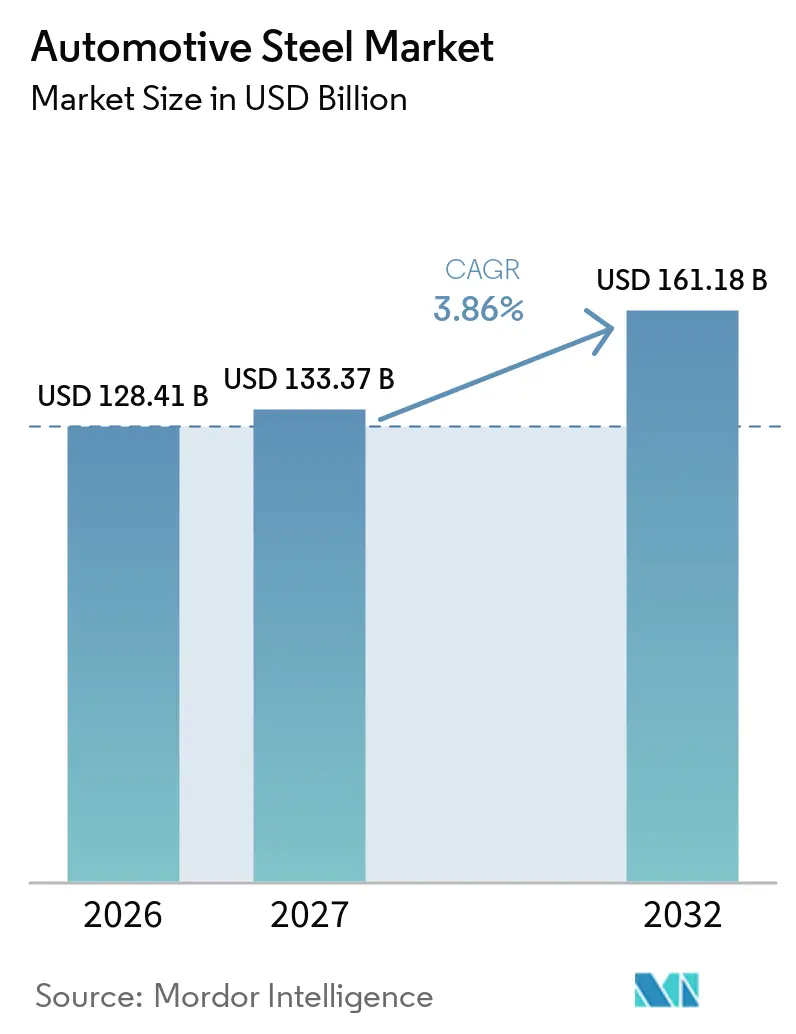
La taille du marché de l'acier automobile était évaluée à 128,41 milliards USD en 2026 et devrait croître de 133,37 milliards USD en 2027 pour atteindre 161,18 milliards USD d'ici 2032, à un CAGR de 3,86 % sur la période 2027-2032. L'acier reste important dans la production de véhicules car il combine résistance, capacité de formage, compatibilité d'assemblage, recyclabilité et large disponibilité de fabrication. Le marché de l'acier automobile évolue à mesure que les conceptions de véhicules électriques créent une demande pour la protection des batteries, les planchers structurels, les stratifications de moteurs et les structures latérales renforcées. Les constructeurs automobiles recherchent également des matériaux qui contribuent à satisfaire les exigences de sécurité et d'efficacité des véhicules sans perturber les méthodes de production établies. Cela maintient le marché de l'acier automobile lié à la fois aux programmes de véhicules à grand volume et aux nuances premium qui nécessitent un soutien technique plus étroit de la part des fournisseurs d'acier. La concurrence dépend de plus en plus du développement de produits, d'un approvisionnement local fiable et de voies de production à faibles émissions.
Points clés du rapport
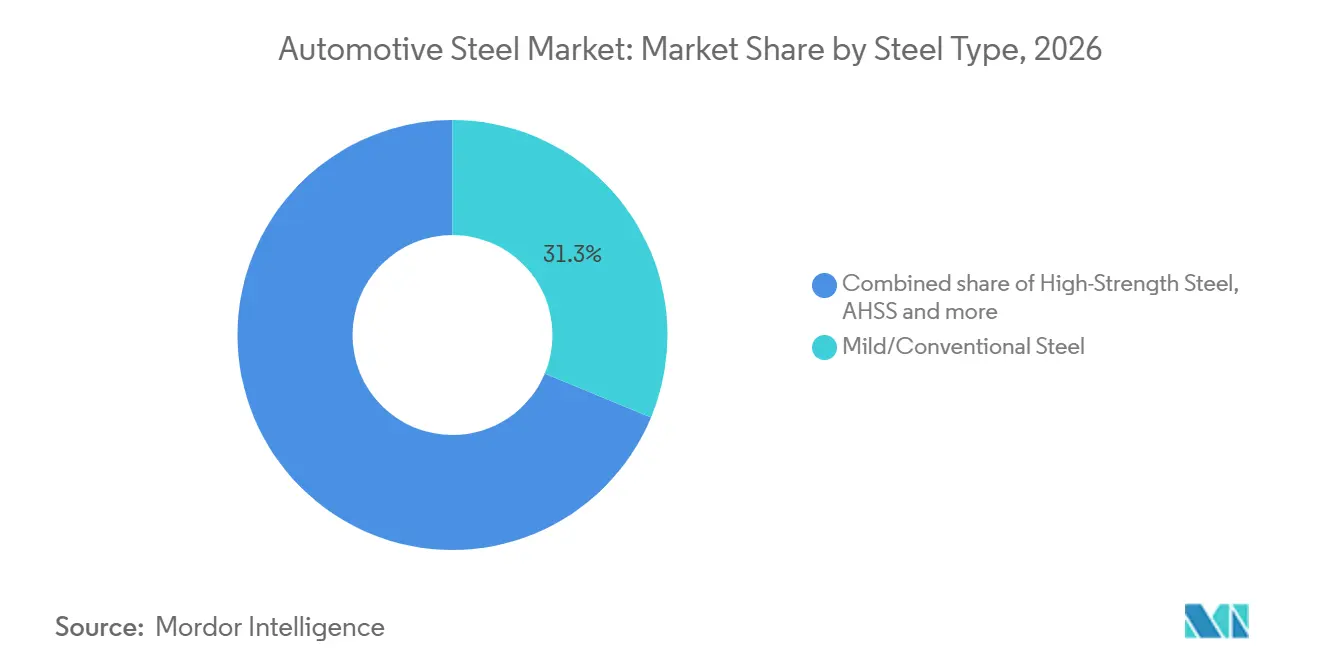
- Par type d'acier, l'acier doux/conventionnel détenait une part de revenus de 31,27 % en 2026, tandis que l'acier trempé à la presse/ultra-haute résistance devrait se développer à un CAGR de 5,88 % jusqu'en 2032.
- Par forme de produit, l'acier automobile plat, incluant les produits en feuilles, en bobines, revêtus et galvanisés, détenait une part de revenus de 76,18 % en 2026, tandis que les tubes en acier automobile devraient se développer à un CAGR de 3,97 % jusqu'en 2032.
- Par application, la carrosserie brute et la structure détenaient une part de revenus de 41,27 % en 2026, tandis que les autres applications d'acier automobile, incluant les systèmes d'échappement, les boîtiers de batteries pour véhicules électriques et les moteurs, devraient se développer à un CAGR de 7,46 % jusqu'en 2032.
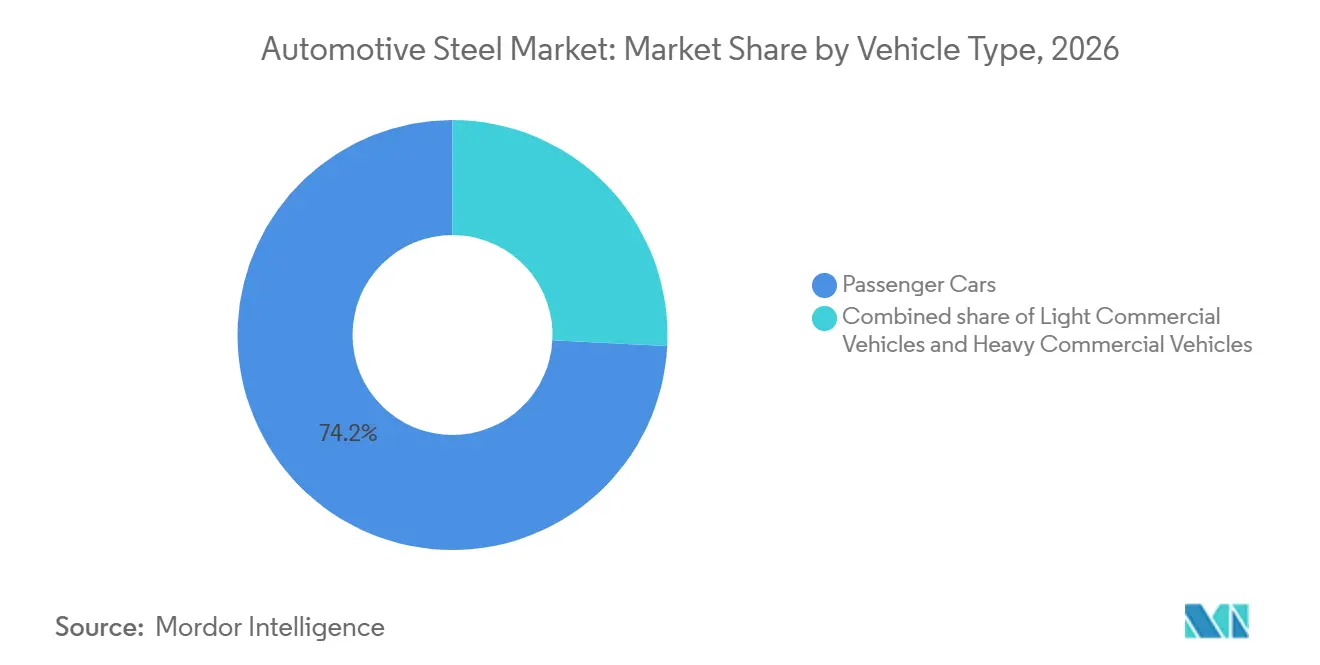
- Par type de véhicule, les voitures particulières détenaient une part de revenus de 74,18 % en 2026, tandis que les véhicules utilitaires légers devraient se développer à un CAGR de 4,07 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de revenus de 72,63 % en 2026, tandis que les véhicules électriques et hybrides devraient se développer à un CAGR de 6,33 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 52,18 % en 2026 et devrait se développer à un CAGR de 4,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'acier automobile
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'allègement par l'AHSS et l'UHSS | +1.2% | Mondial, porté par l'UE et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Production de véhicules et expansion des plateformes de véhicules électriques | +1.0% | Asie-Pacifique, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière de sécurité en cas de collision et d'efficacité énergétique | +0.8% | Mondial (UE, Amérique du Nord, Japon) | Long terme (≥ 4 ans) |
| Demande de protection des batteries de véhicules électriques et d'intégration structurelle | +0.6% | Asie-Pacifique, Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Recyclabilité de l'acier et demande de matériaux circulaires | +0.3% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Régionalisation des chaînes d'approvisionnement automobiles et incitations à la localisation | +0.3% | Amérique du Nord, Inde, ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'allègement par l'AHSS et l'UHSS
L'utilisation plus large des nuances avancées et ultra-haute résistance soutient la demande sur le marché de l'acier automobile. Ces nuances permettent aux ingénieurs de véhicules de sélectionner différentes combinaisons de résistance et de ductilité pour des emplacements structurels spécifiques. Il peut en résulter moins de pièces, une utilisation réduite de matériaux et une séquence d'assemblage simplifiée sans affaiblir les performances en cas de collision. WorldAutoSteel a rapporté que le portefeuille d'aciers à haute résistance avancés disponibles est passé de 38 nuances en 2017 à près de 70 nuances fin 2025WorldAutoSteel publie les dernières directives d'application des aciers à haute résistance avancés, World Steel Association AISBL, www.worldautosteel.org">[1]. Nippon Steel et Mazda ont appliqué un travail de développement conjoint au tout nouveau Mazda CX-5, combinant réduction du poids de la carrosserie avec la rigidité requise et les performances en cas de collisionMazda et Nippon Steel renforcent leur collaboration, Nippon Steel Corporation, www.nipponsteel.com">[2]. Le marché de l'acier automobile récompense donc les fournisseurs capables de soutenir le formage, le soudage, le revêtement et la validation de production, et pas seulement la fourniture de matériaux.
Production de véhicules et expansion des plateformes de véhicules électriques
La production de véhicules continue de constituer la base de demande fondamentale pour le marché de l'acier automobile. Les plateformes dédiées aux véhicules électriques ajoutent des emplacements structurels qui nécessitent des nuances à haute résistance soigneusement sélectionnées. Les longerons de batterie, les cadres de protection et les zones de plancher renforcées augmentent le besoin de matériaux performants sous impact. Les constructeurs automobiles doivent gérer ces nouvelles exigences tout en maintenant l'efficacité de production sur les modèles à combustion interne, hybrides et électriques. Cela favorise les fournisseurs disposant d'un large portefeuille de tôles automobiles et de liens établis avec les équipementiers. Cela crée également de la place pour des capacités régionales capables de répondre aux besoins locaux en matière de qualité, de délais et de sécurité d'approvisionnement.
Exigences strictes en matière de sécurité en cas de collision et d'efficacité énergétique
Des exigences de protection en cas de collision plus strictes maintiennent l'intérêt pour des solutions en acier de qualité supérieure sur le marché de l'acier automobile. Les montants renforcés, les rails de toit et les structures latérales nécessitent des matériaux qui absorbent l'énergie et limitent l'intrusion dans l'habitacle. L'allègement reste également pertinent car les constructeurs de véhicules doivent améliorer l'efficacité tout en ajoutant des équipements de sécurité et de confort. Les nuances avancées peuvent aider à atteindre ces objectifs dans le cadre de procédés d'emboutissage et d'assemblage familiers. Les exigences réglementaires influencent les choix de matériaux sur de longs cycles de développement de véhicules plutôt que par des changements immédiats dans les achats. Cela confère aux fournisseurs qualifiés un rôle durable une fois que leurs nuances sont approuvées pour une plateforme de véhicule.
Demande de protection des batteries de véhicules électriques et d'intégration structurelle
Les véhicules électriques à batterie créent de nouvelles exigences de protection pour le marché de l'acier automobile. Les boîtiers de batteries doivent résister aux impacts latéraux, aux débris de la route et à la déformation autour du plancher du véhicule. Les nuances à haute résistance peuvent offrir des performances de protection dans des sections minces où l'espace d'encombrement est limité. Les constructeurs automobiles envisagent également des conceptions qui combinent les fonctions de structure de plancher et de boîtier de batterie. Une telle intégration peut réduire le nombre de composants tout en augmentant l'importance d'une performance de formage et d'assemblage cohérente. L'opportunité favorise les producteurs qui obtiennent l'approbation des matériaux tôt dans le cycle du programme de véhicule.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par l'aluminium, les composites et le gigacasting | -0.6% | Mondial, porté par l'UE et la Chine | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières et de l'énergie | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de qualité de la ferraille pour l'acier automobile plat | -0.2% | UE, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Délais de qualification et complexité de formage pour les nuances de troisième génération | -0.2% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par l'aluminium, les composites et le gigacasting
L'aluminium, les composites et les pièces moulées sous pression de grande taille restent des alternatives importantes pour certaines applications du marché de l'acier automobile. Le gigacasting peut réduire le nombre de composants dans certaines structures avant et arrière de véhicules. Cette approche est la plus pertinente lorsque les volumes de production et l'investissement en capital soutiennent des outillages dédiés. L'acier continue de se démarquer grâce à de meilleures performances de formage, à la protection contre la corrosion et à des conceptions à haute résistance. Cleveland-Cliffs a rapporté un essai de production en 2025 dans lequel de l'acier apparent a été embouti sur des équipements de formage d'aluminium existants sans défauts de surface. Le résultat concurrentiel dépend du coût, de la réparabilité, de la fiabilité de l'approvisionnement et des besoins de chaque conception de véhicule.
Volatilité des prix des matières premières et de l'énergie
La volatilité des coûts des intrants peut contraindre l'investissement et la stabilité des prix sur le marché de l'acier automobile. La production en haut fourneau est exposée aux variations des coûts du minerai de fer et du charbon à coke. La production en four à arc électrique réduit une partie de l'exposition aux matières premières primaires, mais augmente la sensibilité à la disponibilité de la ferraille et aux coûts de l'électricité. Les conditions contractuelles peuvent retarder la répercussion des variations de coûts des aciéries vers les constructeurs automobiles. Le maintien de matériaux recyclés de haute qualité est également important pour les produits plats automobiles soumis à des spécifications de performance strictes. Des arrangements de ferraille en circuit fermé peuvent aider les fournisseurs à gérer la qualité tout en soutenant les objectifs de circularité des matériaux des constructeurs de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'acier : l'acier conventionnel conserve un large rôle dans la production
L'acier doux/conventionnel détenait 31,27 % de la part de demande d'acier automobile en 2026. Sa position reflète une utilisation de longue date dans des applications où le coût, la facilité de traitement et la fiabilité de l'approvisionnement sont des exigences centrales. Les constructeurs de véhicules peuvent utiliser ces nuances avec des équipements d'emboutissage établis et des pratiques de soudage courantes. Cela rend l'acier conventionnel pertinent pour une large gamme de programmes de véhicules et de bases de fabrication régionales. L'acier à haute résistance se situe entre les produits conventionnels et les nuances plus avancées dans le processus de sélection des matériaux. Il constitue une option pratique lorsque les concepteurs ont besoin de pièces plus solides sans modifications importantes des méthodes de fabrication.
L'acier trempé à la presse/ultra-haute résistance devrait enregistrer un CAGR de 5,88 % jusqu'en 2032. Ces nuances conviennent aux emplacements de véhicules où la résistance à l'intrusion et la gestion de l'énergie en cas de collision sont critiques. Leur utilisation nécessite un contrôle étroit du chauffage, du formage et du refroidissement pendant la production. Les nuances d'acier à haute résistance avancé élargissent également les choix disponibles pour les structures de carrosserie et les renforts. WorldAutoSteel décrit un ensemble croissant de nuances avancées qui soutient une sélection de matériaux plus adaptée dans la conception de véhicules. Le marché de l'acier automobile continuera de s'appuyer sur des fournisseurs capables de traduire ces nuances en résultats de fabrication reproductibles.

Par forme de produit : les produits plats restent le principal intrant automobile
L'acier automobile plat détenait 76,18 % de la part de demande d'acier automobile en 2026. Les produits en feuilles, en bobines, revêtus et galvanisés sont largement utilisés car les pièces embouties restent au cœur de la fabrication de carrosseries de véhicules. Ces produits servent aux panneaux visibles, aux pièces structurelles et aux zones sensibles à la corrosion. Les revêtements aident les fabricants à répondre aux attentes de durabilité dans différents environnements d'exploitation. Un acier de base à plus haute résistance et des revêtements améliorés permettent également aux produits plats de répondre à des applications automobiles plus exigeantes. Ce rôle de fabrication établi maintient les produits plats au cœur du secteur de l'acier automobile.
Les tubes en acier automobile devraient croître à un CAGR de 3,97 % jusqu'en 2032. Les tubes sont utilisés là où leur géométrie soutient la rigidité et la gestion des charges avec une utilisation efficace des matériaux. Les pièces de châssis hydroformées, les systèmes de protection en cas de collision et les structures périmétriques de blocs-batteries sont des applications pertinentes. Les produits longs en acier automobile continuent de soutenir les ressorts, les fixations et d'autres composants soumis à des exigences de fatigue élevées. Le choix du produit dépend de la manière dont un composant doit être formé, assemblé, protégé et entretenu. Le marché de l'acier automobile bénéficie lorsque les producteurs peuvent fournir plusieurs formes répondant à ces différents besoins techniques.
Par application : les structures de carrosserie constituent la plus grande base de demande
La carrosserie brute et la structure détenaient 41,27 % de la part de demande d'acier automobile en 2026. Les carrosseries de véhicules nécessitent des matériaux capables de gérer les forces issues des collisions frontales, latérales et arrière. Elles nécessitent également des performances de production reproductibles sur des lignes d'assemblage à grand volume. Cela soutient l'utilisation continue d'acier plat revêtu, de nuances à haute résistance et de composants trempés à la presse. Les ouvrants nécessitent une qualité de surface et un comportement de formage cohérents car ils sont visibles par les acheteurs de véhicules. Les applications de châssis, de suspension, de groupe motopropulseur et de roues conservent également des besoins spécifiques en matière de résistance, de durabilité et de précision.
Les autres applications d'acier automobile devraient se développer à un CAGR de 7,46 % jusqu'en 2032. Cette catégorie comprend les systèmes d'échappement, les boîtiers de batteries pour véhicules électriques et les stratifications de moteurs. Les structures de batteries augmentent le besoin de nuances qui protègent les composants haute tension sans occuper un espace excessif. Les applications de moteurs soulèvent l'importance de la qualité de l'acier électrique et de la cohérence des performances magnétiques. La coentreprise VAMA d'ArcelorMittal a introduit une solution d'intégration multi-pièces pour les utilisations automobiles en 2025, reflétant l'intérêt continu pour des composants en acier moins nombreux et plus intégrés. Le marché de l'acier automobile s'étend par conséquent vers des applications plus étroitement liées à l'architecture des véhicules électrifiés.
Par type de véhicule : les voitures particulières constituent la plus grande base de volume
Les voitures particulières détenaient 74,18 % de la part de demande d'acier automobile en 2026. Leur large base de production crée une demande stable pour les structures de carrosserie, les ouvrants, les pièces de châssis et les composants de groupe motopropulseur. Les exigences en matière de matériaux varient selon le niveau de prix du véhicule, la note de sécurité et le système de propulsion. Les modèles premium utilisent souvent des nuances plus spécialisées dans certaines zones structurelles. Les véhicules utilitaires lourds utilisent l'acier là où la charge utile, la durabilité et les conditions d'exploitation limitent les options de substitution. Ensemble, ces groupes de véhicules soutiennent un marché de l'acier automobile diversifié avec différents besoins de qualification et de service.
Les véhicules utilitaires légers devraient se développer à un CAGR de 4,07 % jusqu'en 2032. L'activité de livraison urbaine et l'électrification des flottes accroissent l'attention portée au poids, à la durabilité et à la sécurité des véhicules. Les véhicules utilitaires ont besoin de structures capables de supporter des charges plus lourdes et une utilisation fréquente. Cela rend l'acier à haute résistance précieux dans les cadres, les structures de protection en cas de collision et les composants liés à la suspension. Tata Steel a introduit HyperFlange en 2025 pour les applications de châssis, de cadre en échelle et de suspension, en se concentrant sur la fiabilité du formage dans les pièces à plus haute résistance. Les fournisseurs d'acier qui aident les constructeurs de véhicules à équilibrer résistance et aptitude à la fabrication peuvent renforcer leur position dans ce segment.
Par propulsion : les véhicules à combustion interne restent la plus grande source de demande
Les véhicules à moteur à combustion interne détenaient 72,63 % de la part de demande d'acier automobile en 2026. Ils utilisent l'acier dans l'ensemble des structures de carrosserie, des ouvrants, des systèmes de châssis, des composants de groupe motopropulseur et des systèmes d'échappement. Leur large base de production installée soutient une demande continue au cours des premières années de prévision. Les systèmes hybrides peuvent ajouter des composants électriques tout en conservant de nombreuses exigences structurelles établies. Les fournisseurs de matériaux doivent donc servir simultanément les plateformes à combustion interne, hybrides et électriques. Cette large exigence contribue à soutenir le marché de l'acier automobile lors des changements de préférences en matière de propulsion.
Les véhicules électriques et hybrides devraient croître à un CAGR de 6,33 % jusqu'en 2032. Ces véhicules réduisent la demande pour certains composants de moteur et d'échappement, mais ajoutent des besoins pour la protection des batteries et les stratifications de moteurs. Leurs structures de plancher et leurs sections latérales nécessitent souvent des performances en cas de collision soigneusement conçues. L'approvisionnement en matériaux à faibles émissions devient une partie de la discussion sur les achats pour les programmes de véhicules électriques. SSAB et Volvo Cars ont annoncé en 2025 un accord pour l'acier SSAB Zero en production en série pour les futurs programmes de véhicules électriques. Le marché de l'acier automobile peut bénéficier lorsque l'électrification augmente la valeur technique de l'acier utilisé dans chaque véhicule.
Analyse géographique
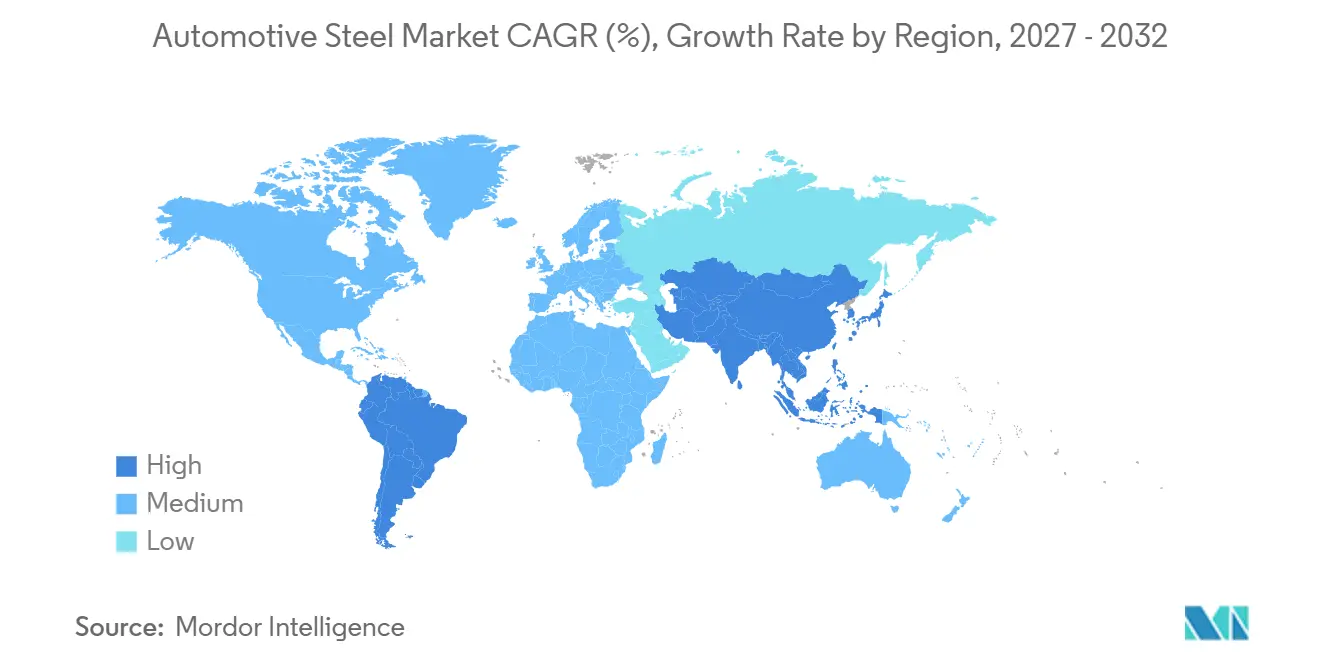
L'Asie-Pacifique détenait 52,18 % de la demande d'acier automobile en 2026 et devrait croître à un CAGR de 4,65 % jusqu'en 2032. La Chine constitue une large base de production de véhicules à combustion interne, hybrides et électriques. Ses constructeurs de véhicules ont besoin d'une large gamme de tôles, de produits revêtus, de nuances structurelles et d'acier électrique. Les producteurs sud-coréens ont développé des capacités dans les produits automobiles de qualité supérieure et le travail technique avec les constructeurs de véhicules. Leurs relations d'exportation connectent également les aciéries régionales avec des programmes de véhicules en dehors de l'Asie-Pacifique. L'Inde renforce ses capacités en acier automobile, notamment pour les nuances revêtues et avancées. AM/NS India a mis en service une ligne de galvanisation continue à Hazira en 2025 pour la production d'acier automobile avancéAM/NS India met en service une ligne de galvanisation continue (CGL) de pointe, première en Inde à produire de l'acier à très haute résistance pour le secteur automobile, AM/NS INDIA, www.amns.in">[3]. L'investissement soutient une option d'approvisionnement plus locale pour les constructeurs automobiles. L'activité d'assemblage en ASEAN ajoute une demande de produits plats d'origine régionale. La production japonaise de véhicules reste importante pour les nuances premium et les relations étroites avec les fournisseurs. Ces facteurs maintiennent l'Asie-Pacifique au centre du marché de l'acier automobile. La région combine une très grande production de véhicules avec une large base de fournisseurs. Elle contient également des marchés à différents stades d'adoption des véhicules électriques. Cela offre aux fournisseurs d'acier plusieurs canaux de croissance.
L'Amérique du Nord a un fort besoin d'approvisionnement localisé capable de servir les usines d'assemblage de véhicules avec une qualité constante et des délais de livraison courts. L'approvisionnement régional est pertinent car les constructeurs automobiles évaluent la sécurité de l'approvisionnement et les exigences de contenu national. Les producteurs doivent également respecter des spécifications précises pour les panneaux apparents, les structures de sécurité et les composants revêtus. L'acier électrique attire l'attention car les moteurs de véhicules électriques nécessitent des matériaux spécialisés. ArcelorMittal a annoncé en 2025 une installation en Alabama pour fournir de l'acier électrique à grains non orientés pour les applications automobiles. Cette capacité planifiée répond à un besoin en matériaux qui diffère de la production conventionnelle de tôles. L'Europe continue de se concentrer sur la sécurité des véhicules, le reporting carbone et la production d'acier à faibles émissions. Les constructeurs automobiles de la région recherchent la traçabilité des matériaux ainsi que les performances techniques. Les fournisseurs répondent par des changements dans les voies de production et la certification des produits. Le marché de l'acier automobile dans ces régions dépend de fournisseurs capables de satisfaire les spécifications techniques et les exigences d'approvisionnement en évolution.
L'Amérique du Sud s'appuie sur la base de production de véhicules du Brésil et l'activité de fabrication de véhicules utilitaires de l'Argentine. Les constructeurs de véhicules de la région utilisent l'approvisionnement régional là où le laminage à froid, le revêtement et le service client sont disponibles. Les fournisseurs régionaux se démarquent par des capacités alignées sur les exigences d'assemblage locales. L'exposition aux importations peut influencer la disponibilité et le coût rendu des nuances spécialisées. Le Moyen-Orient et l'Afrique restent variés, certains marchés étant centrés sur les kits de véhicules importés et d'autres servant une production orientée vers l'exportation. La Turquie approvisionne des programmes de véhicules liés à l'Europe ainsi que des constructeurs régionaux de véhicules utilitaires. Sa base de fournisseurs bénéficie de liens commerciaux et d'une expérience de fabrication. Le cluster automobile d'Afrique du Sud a une demande de tôle d'acier mais continue de s'appuyer sur des matériaux importés pour une partie de ses besoins. D'autres marchés ont des empreintes de production automobile plus réduites et des capacités de traitement local plus limitées. Le marché de l'acier automobile présente donc différentes trajectoires de croissance selon les régions, façonnées par la production locale, les schémas commerciaux et les capacités des fournisseurs.
Paysage concurrentiel
Le marché de l'acier automobile comprend des producteurs mondiaux, des aciéries régionales et des fournisseurs entretenant des relations étroites avec les constructeurs de véhicules. La concurrence repose sur la qualité des nuances, la cohérence de la production, le soutien technique et la capacité à satisfaire les exigences de qualification des constructeurs automobiles. Les grands producteurs bénéficient d'avantages en termes d'échelle, d'étendue de produits et de couverture mondiale des clients. Ils peuvent servir des programmes de véhicules opérant dans plusieurs régions. Les fournisseurs régionaux peuvent se démarquer en offrant des chaînes d'approvisionnement plus courtes et en adaptant les produits aux programmes de véhicules locaux. Cela peut être particulièrement précieux lorsque les constructeurs de véhicules ont besoin d'un soutien technique rapide. Les fournisseurs investissent dans les tôles avancées, les produits revêtus, l'acier électrique et les voies de production à faibles émissions. Le développement de produits nécessite une coordination étroite entre les aciéries, les emboutisseurs et les ingénieurs de véhicules.
Les partenariats aident les fournisseurs à établir un rôle avant qu'une nouvelle plateforme de véhicule entre en production. Nippon Steel et Mazda ont rapporté un résultat de co-développement pour le tout nouveau Mazda CX-5 en 2025, soutenant une utilisation réduite d'acier tout en maintenant la rigidité de la carrosserie et les performances en cas de collision. Le résultat montre la valeur d'une discussion précoce entre un fournisseur de matériaux et un constructeur de véhicules. Les fournisseurs cherchent également à positionner des capacités de galvanisation, de revêtement et de finition à proximité des principaux clusters d'assemblage. Cela contribue à réduire les délais et améliore la coordination avec les calendriers de production automobile. Cela peut également aider à gérer les changements courants dans les volumes de production et les spécifications des véhicules. Le marché de l'acier automobile s'appuie sur ce mélange de collaboration technique et d'exécution industrielle fiable. La co-développement peut aider à s'assurer qu'un produit est adapté à une géométrie de pièce spécifique. Il peut également identifier les problèmes de fabrication avant qu'un véhicule entre en production en volume. Les relations durables avec les fournisseurs peuvent être précieuses lorsque les constructeurs de véhicules mettent à jour des plateformes existantes.
Le marché de l'acier automobile présente des opportunités dans la protection des batteries, l'acier électrique pour moteurs de traction et l'approvisionnement en matériaux recyclés certifiés. Ces domaines nécessitent des connaissances spécialisées et une grande confiance dans les performances des produits. Les boîtiers de batteries nécessitent des matériaux qui protègent les cellules sans utiliser d'espace inutile. L'acier électrique doit satisfaire des exigences précises qui affectent l'efficacité du moteur et la cohérence de la production. Les nouveaux entrants font face à de longues périodes de qualification car les constructeurs de véhicules testent les matériaux dans des conditions de formage, d'assemblage, de corrosion et de collision. Les fournisseurs existants peuvent protéger leur position grâce à la collaboration technique et à des performances de qualité fiables. Dans le même temps, l'aluminium et les grandes structures moulées sous pression exercent une pression dans certaines utilisations de panneaux visibles et structurels. Les constructeurs de véhicules peuvent sélectionner différents matériaux pour différentes pièces plutôt que de choisir une solution unique pour l'ensemble du véhicule. Les entreprises qui réussiront devront démontrer que les solutions en acier atteignent les objectifs de performance tout en soutenant les priorités de coût, de fabrication et d'approvisionnement. Cela laisse de la place à la fois pour les producteurs établis et les fournisseurs spécialisés disposant de solides capacités techniques.
Leaders du secteur de l'acier automobile
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
China Baowu Steel Group Corporation Limited
-
JFE Steel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Le Premier ministre canadien Mark Carney et le Premier ministre de l'Ontario Doug Ford ont annoncé un plan conjoint de 8,7 milliards CAD pour les secteurs de l'acier, de l'automobile et des minéraux critiques, incluant un Fonds d'action conjoint pour l'acier afin d'aider les aciéries à moderniser leurs équipements et à se développer sur des marchés au-delà des États-Unis.
- Septembre 2026 : Hyundai Steel Company a tenu une cérémonie de première pierre pour son aciérie intégrée à base de four à arc électrique d'une valeur de 5,8 milliards USD en Louisiane, la première du genre en Amérique du Nord, qui sera exploitée par la coentreprise HYUNDAI-POSCO Louisiana Steel LLC (HPLS), avec une production prévue pour débuter en 2029.
- Mars 2026 : Un consortium européen dirigé par Tata Steel Nederland avec le Groupe Volkswagen a annoncé des progrès dans le développement d'aciers de formage à chaud ultra-haute résistance revêtus de zinc pour les structures de protection en cas de collision automobile dans le cadre du projet WarP-AHSS financé par l'UE, qui s'étend de 2023 à 2027.
Périmètre du rapport mondial sur le marché de l'acier automobile
Le marché de l'acier automobile est segmenté par type d'acier, forme de produit, application, type de véhicule, propulsion et géographie. Par type d'acier, le marché est segmenté en acier doux/conventionnel, acier à haute résistance (HSLA, durcissement par cuisson), acier à haute résistance avancé (double phase, TRIP, phase complexe), acier trempé à la presse/ultra-haute résistance et autres types d'acier automobile (inoxydable, acier électrique). Par forme de produit, le marché est segmenté en acier automobile plat (feuilles, bobines, revêtu et galvanisé), acier automobile long (barres, fil) et tubes en acier automobile. Par application, le marché est segmenté en carrosserie brute et structure, ouvrants, châssis et suspension, groupe motopropulseur, roues et autres applications d'acier automobile (échappement, boîtiers de batteries pour véhicules électriques et moteurs). Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Par propulsion, le marché est segmenté en véhicules à moteur à combustion interne et véhicules électriques et hybrides. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Italie, Espagne, Royaume-Uni, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Thaïlande, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Turquie et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
| Acier doux/conventionnel |
| Acier à haute résistance (HSLA, durcissement par cuisson) |
| Acier à haute résistance avancé (double phase, TRIP, phase complexe) |
| Acier trempé à la presse/ultra-haute résistance |
| Autres types d'acier automobile (inoxydable, acier électrique) |
| Acier automobile plat (feuilles, bobines, revêtu et galvanisé) |
| Acier automobile long (barres, fil) |
| Tubes en acier automobile |
| Carrosserie brute et structure |
| Ouvrants |
| Châssis et suspension |
| Groupe motopropulseur |
| Roues |
| Autres applications d'acier automobile (échappement, boîtiers de batteries pour véhicules électriques et moteurs) |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Véhicules à moteur à combustion interne |
| Véhicules électriques et hybrides |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'acier | Acier doux/conventionnel | |
| Acier à haute résistance (HSLA, durcissement par cuisson) | ||
| Acier à haute résistance avancé (double phase, TRIP, phase complexe) | ||
| Acier trempé à la presse/ultra-haute résistance | ||
| Autres types d'acier automobile (inoxydable, acier électrique) | ||
| Par forme de produit | Acier automobile plat (feuilles, bobines, revêtu et galvanisé) | |
| Acier automobile long (barres, fil) | ||
| Tubes en acier automobile | ||
| Par application | Carrosserie brute et structure | |
| Ouvrants | ||
| Châssis et suspension | ||
| Groupe motopropulseur | ||
| Roues | ||
| Autres applications d'acier automobile (échappement, boîtiers de batteries pour véhicules électriques et moteurs) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par propulsion | Véhicules à moteur à combustion interne | |
| Véhicules électriques et hybrides | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'acier automobile d'ici 2032 ?
Le marché de l'acier automobile devrait atteindre 161,18 milliards USD d'ici 2032, avec un CAGR de 3,86 % à partir de 2027.
Quel type d'acier devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'acier trempé à la presse/ultra-haute résistance devrait enregistrer la croissance la plus rapide, avec un CAGR de 5,88 % jusqu'en 2032. Son utilisation est soutenue par le besoin de protection en cas de collision dans les structures de véhicules et les applications liées aux batteries, où les ingénieurs de véhicules ont besoin d'une haute résistance, d'un traitement fiable et de performances prévisibles des pièces produites en volume.
Pourquoi les véhicules électriques sont-ils importants pour la demande d'acier automobile ?
Les véhicules électriques ont besoin de protection des batteries, de structures de plancher renforcées et de stratifications de moteurs, ce qui augmente la demande de nuances d'acier spécialisées. Ces applications nécessitent des performances cohérentes en matière de formage, d'assemblage et de résistance aux chocs, de sorte que les constructeurs de véhicules dépendent de fournisseurs d'acier capables d'apporter un soutien technique depuis les travaux de conception initiaux jusqu'à la fabrication en série.
Quelle forme de produit joue le plus grand rôle dans la fabrication de véhicules ?
L'acier automobile plat est la forme de produit la plus importante, avec une part de 76,18 % en 2026, car les tôles et les produits revêtus sont largement utilisés dans les carrosseries de véhicules.