
Taille et Part du Marché des Combustibles Dérivés des Déchets (RDF)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
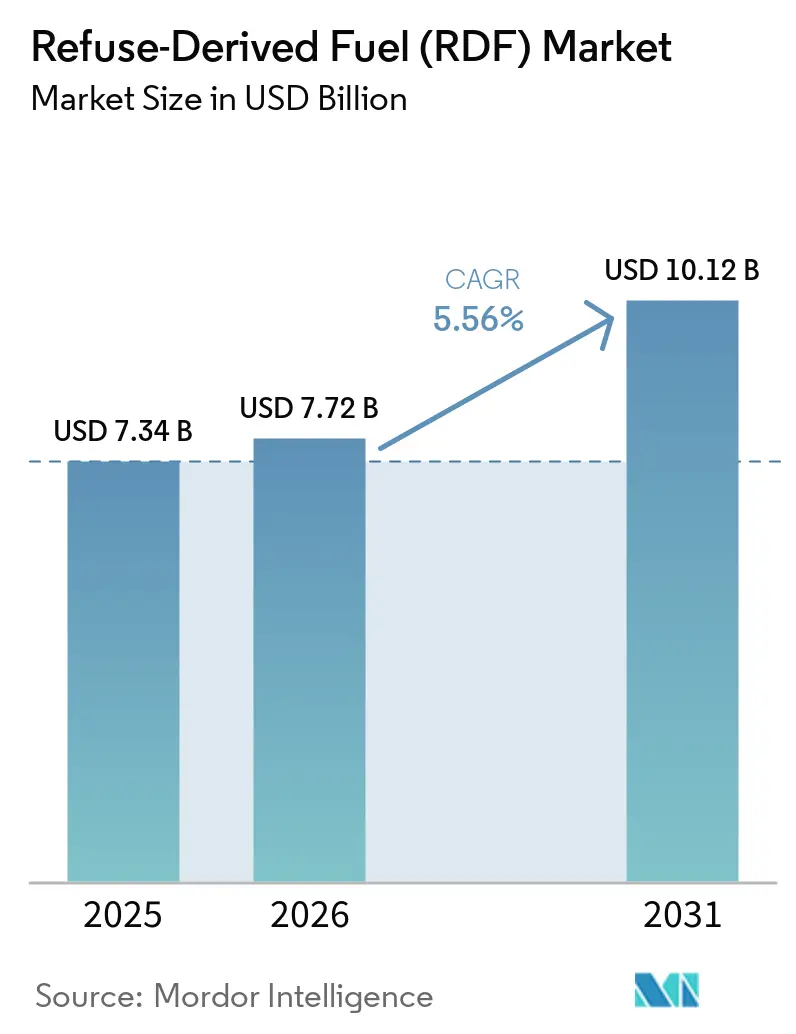
| Taille du Marché (2026) | 7.72 Milliards de dollars |
| Taille du Marché (2031) | 10.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Combustibles Dérivés des Déchets (RDF) par Mordor Intelligence
La taille du Marché des Combustibles Dérivés des Déchets devrait croître de 7,34 milliards USD en 2025 à 7,72 milliards USD en 2026 et devrait atteindre 10,12 milliards USD d'ici 2031 à un CAGR de 5,56 % sur la période 2026-2031. Les restrictions relatives aux décharges, l'exposition aux coûts carbone et la demande industrielle d'alternatives aux combustibles fossiles soutiennent le marché des combustibles dérivés des déchets. L'Europe est restée la plus grande base régionale en 2025, car les règles de détournement des déchets, les actifs de valorisation énergétique et la demande cimentière sont déjà établis. L'Asie-Pacifique devrait accroître sa demande plus rapidement à mesure que les villes font face à des volumes croissants de déchets municipaux et développent des capacités de traitement et de co-traitement. L'opportunité commerciale évolue vers un combustible fiable à haute valeur calorifique avec une composition traçable plutôt que vers des déchets résiduels non triés. Les opérateurs disposant de capacités de collecte, d'actifs de traitement et d'arrangements d'enlèvement à long terme sont mieux placés pour gérer la qualité et le risque d'approvisionnement sur le marché des combustibles dérivés des déchets.
Principaux Enseignements du Rapport
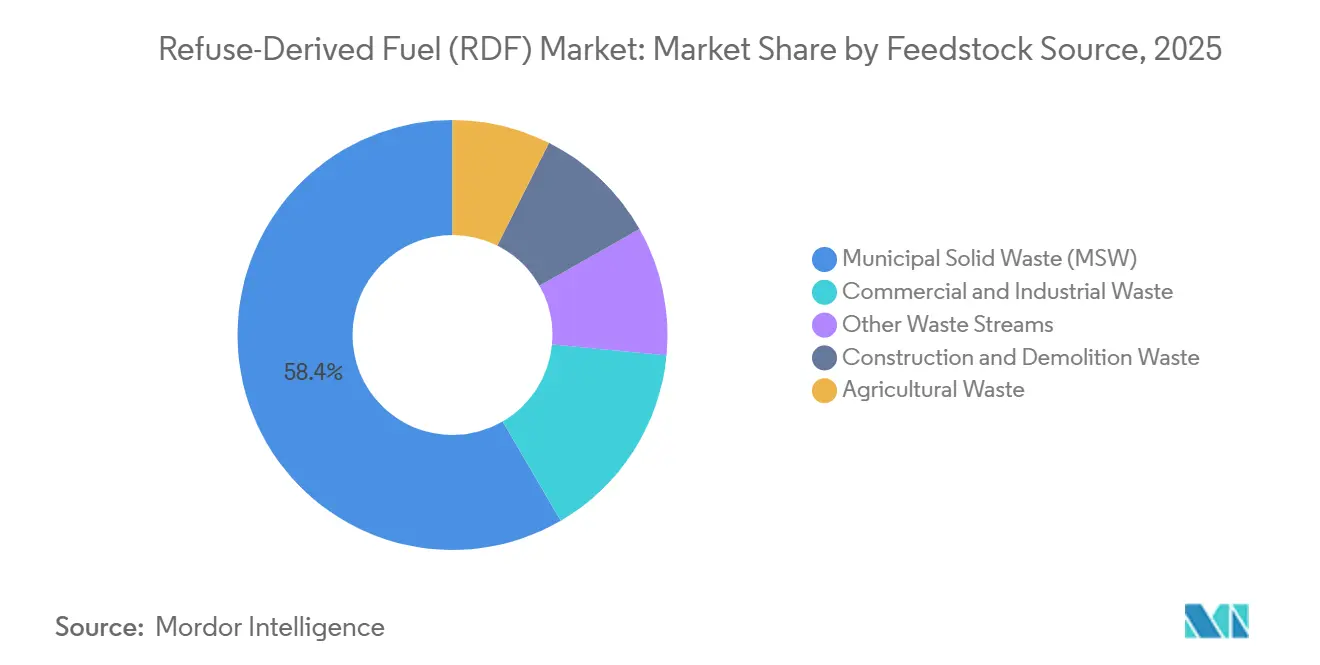
- Par source de matière première, les déchets solides urbains ont représenté 58,4 % de la part du marché des combustibles dérivés des déchets en 2025, tandis que les déchets commerciaux et industriels devraient croître à un CAGR de 6,3 % jusqu'en 2031.
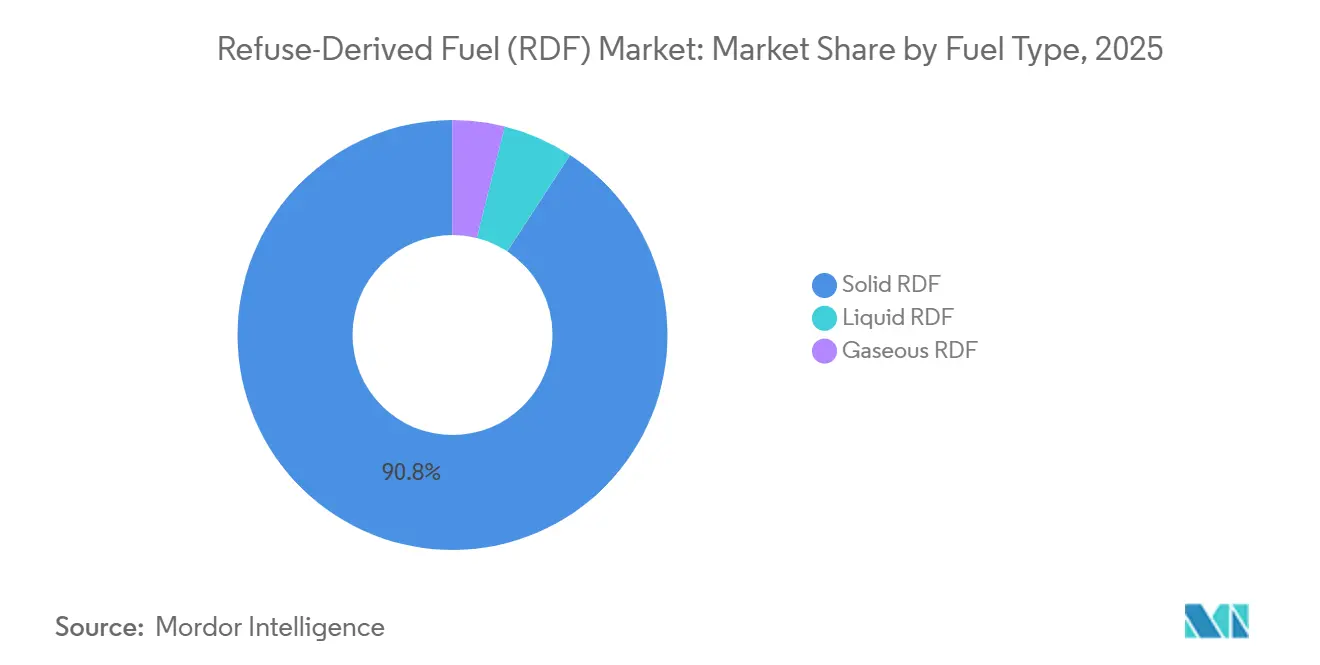
- Par type de combustible, le RDF solide a représenté 90,8 % en 2025 et devrait progresser à un CAGR de 5,9 % jusqu'en 2031.
- Par utilisateur final, la fabrication de ciment a représenté 43,5 % de la taille du marché des combustibles dérivés des déchets en 2025 et devrait se développer à un CAGR de 6,9 % jusqu'en 2031.
- Par géographie, l'Europe a représenté 46,7 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Détournement des Décharges et Mandats d'Économie Circulaire | +1.20% | Mondial, concentré dans l'UE27 et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Substitution des Combustibles Fossiles dans le Ciment et l'Industrie | +1.30% | Mondial, forte intensité dans l'UE, l'Inde, la Chine, le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Hausse des Volumes de Déchets Résiduels et Demande de Valorisation Énergétique des Déchets | +0.90% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Tarification du Carbone et Comptabilisation du Carbone Incorporé | +0.80% | UE27 en priorité, signaux précoces au Royaume-Uni et au Canada | Long terme (≥ 4 ans) |
| Tri Numérique et Traçabilité de la Qualité du Combustible | +0.50% | Europe en tête, Asie-Pacifique en montée en puissance | Moyen terme (2-4 ans) |
| Sécurité Énergétique Locale par la Chaleur et l'Électricité Distribuées | +0.60% | Europe de l'Est, pays nordiques, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Détournement des Décharges et Mandats d'Économie Circulaire
Les exigences de détournement des décharges continuent de soutenir le marché des combustibles dérivés des déchets en réorientant les matières non recyclables vers la valorisation. L'objectif de l'UE limite l'élimination en décharge à 10 % d'ici 2035, et 9 États membres ont atteint ce niveau. La Roumanie et la Croatie ont déclaré des taux de mise en décharge de 73 % et 71 %, respectivement, en 2021, laissant des volumes substantiels de matières qui pourraient intégrer les systèmes de traitement au fur et à mesure du développement des capacités.[1] La Commission européenne a identifié une loi sur l'économie circulaire dans le cadre de son programme politique d'économie circulaire en 2026. Une future restriction sur la mise en décharge des déchets municipaux et commerciaux combustibles élargirait les matières premières disponibles là où l'élimination reste courante et nécessiterait un tri local, un prétraitement et des contrats stables avant que les nouveaux volumes puissent devenir un combustible utilisable. Le marché des combustibles dérivés des déchets dépend de cette capacité locale à transformer les matières détournées en un flux de combustible acceptable.
Substitution des Combustibles Fossiles dans le Ciment et l'Industrie
La fabrication de ciment constitue la base de demande la plus stable pour le marché du combustible solide de récupération, car la chaleur des fours est difficile à remplacer par une électrification directe. Les cimenteries européennes ont substitué 53 % du combustible de leurs fours par des alternatives dérivées des déchets, contre une moyenne mondiale de 6 %.[2] JSW Cement a co-traité 157 000 tonnes métriques de RDF au cours de l'exercice 2024-2025 et a atteint un taux de substitution thermique de 16,5 % sur 2 installations. La société a déclaré des émissions évitées de 120 000 tonnes métriques de CO2, ce qui relie la substitution de combustible aux rapports de décarbonation. Une étude de 2025 a révélé qu'une substitution thermique de 20 % par le RDF pourrait réduire le potentiel de réchauffement climatique de la production de ciment de 3,3 % à 4,2 %, avec un résultat plus élevé lorsque le méthane de décharge évité est inclus. L'accord 2026 d'Indocement avec la régence de Paser montre que les cimentiers asiatiques s'orientent vers des arrangements d'approvisionnement local formels plutôt que de s'appuyer uniquement sur des achats au comptant.
Hausse des Volumes de Déchets Résiduels et Demande de Valorisation Énergétique des Déchets
La hausse des volumes de déchets résiduels soutient la disponibilité des matières premières pour le marché du combustible solide de récupération, notamment là où le tri à la source reste limité. La production mondiale de déchets solides municipaux dépasse 2,3 milliards de tonnes métriques par an et devrait augmenter de 70 % d'ici 2050.[3] L'Inde génère plus de 150 000 tonnes métriques de déchets solides municipaux par jour, tandis que moins de 25 % sont convertis en combustible RDF. Les déchets commerciaux et industriels gagnent en valeur car ils présentent généralement moins d'humidité et une composition plus homogène que les déchets municipaux mélangés. Les règles de responsabilité élargie des producteurs peuvent également accroître la quantité d'emballages non recyclables et de résidus de production nécessitant un traitement, favorisant les transformateurs capables de séparer les matériaux à la source et d'en documenter les caractéristiques énergétiques. Cela renforce également le rôle des matières premières homogènes dans le marché du combustible solide de récupération.
Tarification du Carbone et Comptabilisation du Carbone Incorporé
La tarification du carbone modifie l'économie du traitement des déchets résiduels sur le marché des combustibles dérivés des déchets. La Commission européenne a proposé d'inclure l'incinération des déchets municipaux dans le Système d'Échange de Quotas d'Émissions de l'UE à partir de 2031, avec une couverture de 25 % en 2031 et une couverture totale en 2034. Une modélisation commandée par Zero Waste Europe a estimé qu'un prix du SEQE-UE de 108 EUR par tonne de CO2 en 2030 pourrait augmenter les tarifs de réception des déchets de 74 à 132 EUR par tonne. Des coûts plus élevés pour l'incinération non triée peuvent favoriser l'élimination du carbone fossile avant la combustion et accroître la demande de combustible de qualité contrôlée. Le Mécanisme d'Ajustement Carbone aux Frontières de l'UE est en vigueur par phases jusqu'en 2026 et accroît l'attention portée aux émissions incorporées dans le ciment importé. La mesure numérique de la teneur en carbone renouvelable et de la qualité des lots peut rendre les spécifications de combustible plus utiles dans les négociations fournisseurs à long terme, renforçant l'importance de la qualité documentée sur l'ensemble du marché des combustibles dérivés des déchets.
Analyse de l'Impact des Contraintes*
| Contrainte | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Qualité des Matières Premières et Variabilité de l'Humidité | -0.50% | Mondial, plus aigu dans les marchés en développement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts Logistiques Élevés et Distance de Transport Économique Limitée | -0.40% | Mondial, contrainte la plus forte en Amérique du Sud et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Risques liés aux Permis, à l'Acceptation Communautaire et à la Mise aux Normes des Émissions | -0.30% | Amérique du Nord, Australie, marchés périphériques de l'UE | Moyen terme (2-4 ans) |
| Concurrence pour les Déchets Résiduels à Haute Valeur Calorifique | -0.50% | UE27, Royaume-Uni, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Qualité des Matières Premières et Variabilité de l'Humidité
L'incohérence des matières premières limite l'adoption plus large sur le marché des combustibles dérivés des déchets, car les fours à ciment nécessitent des caractéristiques de combustion prévisibles. Les déchets mélangés non traités peuvent contenir plus de 35 % d'humidité, ce qui peut réduire le pouvoir calorifique net d'une cible de 18 MJ/kg à moins de 11 MJ/kg. Les règles européennes sur les émissions industrielles imposent des limites de chlore et d'humidité qui peuvent entraîner le rejet de chargements de RDF de mauvaise qualité. Une teneur organique élevée dans les flux de déchets asiatiques en développement peut porter l'humidité au-dessus de 40 % et augmenter les besoins en séchage. Les directives de co-traitement de l'Inde fixent des seuils de qualité que les petites installations peuvent avoir du mal à atteindre. Le séchage avancé et la surveillance en temps réel ajoutent de 8 à 15 USD par tonne aux coûts de traitement.
Coûts Logistiques Élevés et Distance de Transport Économique Limitée
Les coûts de transport contraignent le marché des combustibles dérivés des déchets, car la valeur du combustible peut être perdue lorsque les matières parcourent de trop longues distances par route. Une évaluation du cycle de vie réalisée en 2025 a révélé que les systèmes centralisés avaient des coûts logistiques supérieurs de 31 % à 33 % par rapport aux alternatives décentralisées. L'étude a rapporté des coûts logistiques proches de 33 EUR par tonne pour les arrangements centralisés et de 23 EUR par tonne pour les arrangements décentralisés. Elle a également situé le seuil de rentabilité route-rail à environ 700 km, avec des distances pratiques inférieures pour le RDF en vrac de faible densité. Les usines de traitement doivent donc être situées à proximité de sources de déchets appropriées et de fours à ciment ou d'utilisateurs d'énergie, ce qui rend la discipline de localisation essentielle à l'économie du marché des combustibles dérivés des déchets. SUEZ a utilisé la logistique fluviale en France en 2025 pour remplacer de nombreux mouvements de camions par 2 à 3 mouvements quotidiens de barges transportant des conteneurs de 12 tonnes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Source de Matière Première :
Les Déchets Commerciaux et Industriels Gagnent du Terrain sur la Dominance des Déchets Solides UrbainsLes déchets solides urbains ont représenté 58,4 % de la valeur du marché des combustibles dérivés des déchets en 2025, soutenus par les exigences de détournement municipal et les actifs de traitement mécano-biologique établis. Leur échelle d'approvisionnement reflète des années d'investissement dans les systèmes de collecte et de traitement. Cependant, la contamination organique et l'humidité saisonnière peuvent limiter le rendement calorifique et le contrôle du chlore. Ces contraintes limitent la part des matières municipales pouvant satisfaire aux spécifications premium de combustible solide de récupération. Les déchets commerciaux et industriels devraient croître à un CAGR de 6,3 % jusqu'en 2031, le taux le plus élevé parmi les sources de matières premières.
Leur faible humidité et leur composition plus homogène, associées à la séparation à la source dans le cadre des dispositifs de responsabilité élargie des producteurs, peuvent favoriser une meilleure adéquation avec les exigences de combustible élaboré sur le marché des combustibles dérivés des déchets. Le projet SoliD-Q a débuté en 2026 pour développer des données numériques de recyclage permettant une qualité précise des recyclats.[4] Les déchets de construction et de démolition restent une opportunité plus modeste sur les marchés à forte intensité d'infrastructure, bien que le gypse et le bois traité puissent restreindre l'utilisation en four. Les déchets agricoles sont testés en Asie du Sud et en Amérique du Sud sous forme de mélanges co-pelletisés. Les coûts de production de granulés varient de 35 à 50 USD par tonne, tandis que les économies de combustible citées par rapport au charbon peuvent atteindre 70 USD par tonne et les normes de qualité peuvent soutenir des accords d'enlèvement à plus long terme.

Par Type de Combustible :
Les Avantages Physiques du RDF Solide Maintiennent son Échelle et sa CroissanceLe RDF solide a représenté 90,8 % de la part du marché des combustibles dérivés des déchets en 2025 et devrait croître à un CAGR de 5,9 % jusqu'en 2031. Le combustible solide en balles et en granulés s'adapte aux systèmes de transport existants et aux équipements d'alimentation des fours à ciment. Les lignes européennes peuvent fournir une précision calorifique de ±1 MJ/kg grâce à la détection en ligne. La pelletisation avancée peut augmenter la densité énergétique de 11 MJ/kg dans les déchets mélangés bruts à plus de 18 MJ/kg. Cela réduit la différence de performance avec le charbon bitumineux.
Le RDF solide reste donc le format le plus facilement utilisé dans les spécifications contractuelles de combustible sur le marché des combustibles dérivés des déchets. TOMRA a lancé la plateforme d'intelligence artificielle GAINnext en 2026, fournissant des outils pouvant aider les opérateurs à gérer la variation de qualité et à documenter les performances du combustible. Le RDF liquide sert des fours spécialisés utilisant des résidus industriels contenant des solvants et des huiles, tandis que le RDF gazeux issu de la digestion anaérobie ou de la gazéification est le format le plus petit. Renewi a produit 19 millions de mètres cubes de biogaz sur son site d'Amsterdam en 2025, dont 11 millions de mètres cubes valorisés en gaz vert pour le réseau néerlandais. L'obligation néerlandaise de mélange de gaz vert, entrant en vigueur en 2027, oriente une partie de cette chaîne de valeur vers l'injection dans le réseau.
Par Utilisateur Final :
La Fabrication de Ciment Domine Tous les Indicateurs, les Canaux Industriels se DiversifientLa fabrication de ciment a représenté 43,5 % de la taille du marché des combustibles dérivés des déchets en 2025 et devrait se développer à un CAGR de 6,9 % jusqu'en 2031. Sa position reflète le besoin continu de combustible pour fours à haute température. De nombreux producteurs asiatiques restent en dessous de 20 % de substitution thermique, contre 53 % en Europe. Cet écart laisse de la place pour une utilisation accrue là où la collecte locale, le tri et les autorisations s'améliorent. La Percée Ciment et Béton pour la COP30 comprend des actions sur les combustibles dérivés des déchets axées sur l'harmonisation des autorisations et de la qualité des combustibles. Ces mesures peuvent améliorer l'accès au marché des combustibles dérivés des déchets pour les fournisseurs locaux qualifiés.
La production d'électricité est le deuxième canal d'utilisation finale, porté par les installations dédiées à la valorisation énergétique des déchets et les installations de co-combustion au charbon. Les installations de cogénération sont importantes en Scandinavie, en Allemagne et en Pologne, car le chauffage urbain peut générer des revenus au-delà des ventes d'électricité. Les chaudières industrielles et les cimenteries à chaux sont des débouchés en développement en Europe centrale et orientale, où les déchets industriels et les installations de traitement des minéraux sont proches. L'inclusion proposée dans le SEQE-UE peut accroître la pression sur les installations de valorisation énergétique des déchets pour qu'elles achètent un combustible mieux trié, soutenant les opérateurs disposant d'une qualité documentée. Les papeteries et les usines de pâte à papier dans les marchés nordiques et en Amérique du Nord utilisent également des solides dérivés des déchets aux côtés de copeaux de bois dans de grandes chaudières à biomasse sur site.
Analyse Géographique
Marché européen des Combustibles Dérivés des Déchets (RDF)
L'Europe détenait 46,7 % en 2025, soutenue par les règles de détournement des décharges, les actifs de valorisation énergétique et la tarification du carbone dans le marché des combustibles dérivés des déchets. L'Allemagne, les Pays-Bas, l'Italie, le Royaume-Uni et la France sont restés des centres de production et de consommation essentiels. La Pologne, la Roumanie et la Croatie ajoutent des capacités grâce aux investissements dans le traitement mécano-biologique. Les importations suédoises en provenance du Royaume-Uni et de Norvège illustrent la manière dont la capacité installée de valorisation énergétique des déchets peut soutenir le commerce transfrontalier de combustibles. La directive européenne sur les décharges et la directive-cadre sur les déchets continuent de façonner la demande régionale, tandis que la loi sur l'économie circulaire apporte une orientation politique supplémentaire en 2026.
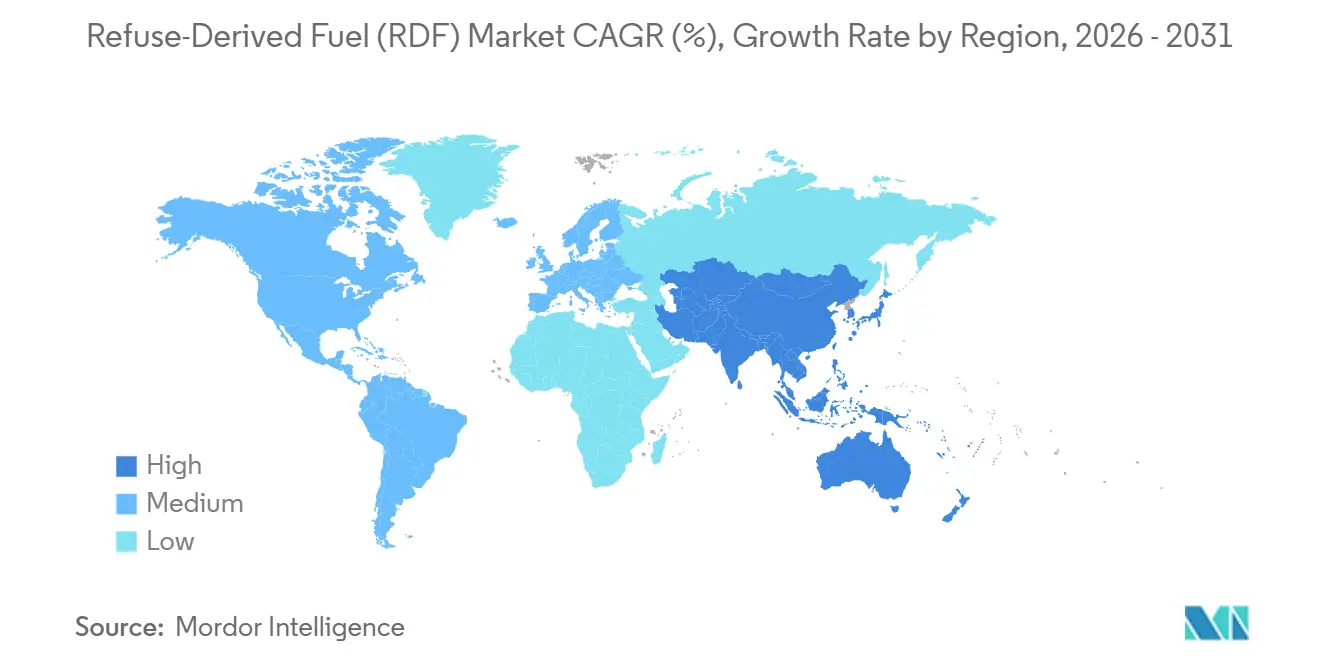
Marché des Combustibles Dérivés des Déchets (RDF) en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,1 % jusqu'en 2031, ce qui en fait la composante régionale à la croissance la plus rapide du marché du combustible solide de récupération. La croissance des déchets urbains, le manque d'espace en décharge et les efforts des cimentiers pour réduire leur consommation de charbon soutiennent ces perspectives. Le volume quotidien de déchets municipaux en Inde dépasse 150 000 tonnes métriques, avec moins de 25 % convertis en combustible RDF. La croissance industrielle de la Chine accroît la demande de combustibles alternatifs homogènes, tandis que l'infrastructure de tri des déchets du Japon favorise une utilisation plus élevée du combustible solide de récupération. L'accord 2026 entre Indocement et la régence de Paser en Indonésie illustre le co-traitement en four soutenu par les pouvoirs publics.
Marché des Combustibles Dérivés des Déchets (RDF) dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord occupe une position modérée, car l'élimination en décharge reste relativement abordable dans de nombreux États américains et provinces canadiennes. L'Agence de protection de l'environnement des États-Unis a finalisé en mars 2026 des normes actualisées pour les grands incinérateurs de déchets municipaux, couvrant plus de 150 unités réparties sur 57 installations. L'Amérique du Sud en est encore à un stade précoce, avec une utilisation du RDF inférieure à 5 % des volumes de déchets résiduels au Brésil, au Chili et en Argentine. La logistique et la capacité limitée de cotraitement en cimenterie freinent le développement dans cette région. L'activité au Moyen-Orient et en Afrique est la plus visible en Arabie saoudite, aux Émirats arabes unis, en Égypte et au Maroc, tandis qu'une teneur élevée en humidité des déchets peut retarder les grands projets de RDF en Afrique subsaharienne. Ces conditions maintiennent une rentabilité des projets inégale à travers le marché des combustibles dérivés des déchets.
Paysage Concurrentiel
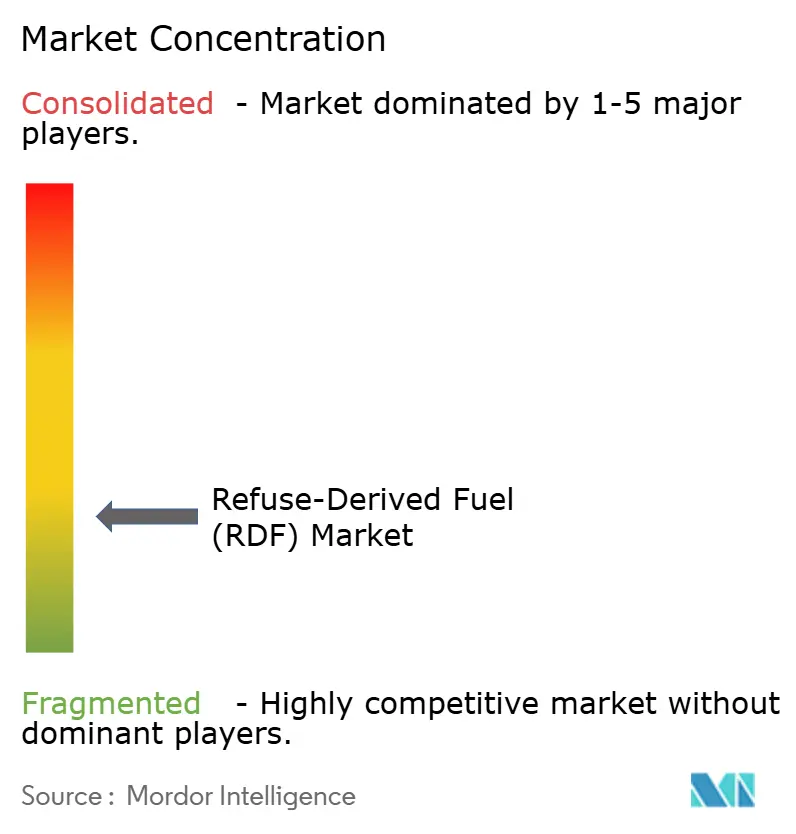
Le marché du combustible solide de récupération est fragmenté, avec REMONDIS, Veolia, SUEZ, Renewi et PreZero qui exercent une influence en Europe grâce à leurs réseaux de collecte, leurs installations de traitement mécano-biologique et leurs contrats de fourniture de combustible à long terme. Leur contrôle sur la collecte et le traitement des déchets contribue à limiter les risques liés aux matières premières et à la qualité. Ils approvisionnent également des groupes cimentiers, notamment Heidelberg Materials, Holcim et Buzzi. Les transformateurs de plus petite taille restent pertinents aux stades de l'origine des déchets et de la logistique, tandis qu'un meilleur tri peut réduire l'écart de qualité de combustible avec les groupes intégrés. La plateforme GAINnext de TOMRA soutient l'optimisation des lignes de tri basée sur les données en 2026.
PreZero a inauguré la plus grande usine de production de RDF d'Espagne dans la Zone Franche de Barcelone en 2025, avec une capacité annuelle de 70 000 tonnes métriques dans le cadre d'un investissement de 42 millions EUR qui comprend également une installation de biométhane. SUEZ a signé un contrat de 465 millions EUR sur 10 ans en décembre 2025 pour reconstruire le centre de traitement des déchets de Romainville-Bobigny en France. L'installation devrait traiter jusqu'à 450 000 tonnes métriques par an à partir de 2029. Ces initiatives témoignent d'une préférence pour les contrats d'infrastructure à long terme et élèvent les barrières à l'entrée lorsque les matières premières et les débouchés sont sécurisés conjointement.
Geminor a indiqué que les volumes de CSR ont augmenté de 3,7 % en 2025, tandis que les volumes de RDF ont chuté de 15,2 % en raison d'un hiver plus doux et de prix de l'électricité plus bas. La société développe son approvisionnement en combustible pour la valorisation énergétique des déchets au Royaume-Uni vers 250 000 tonnes métriques par an grâce à des contrats municipaux à long terme. L'Asie du Sud et l'Asie du Sud-Est restent des zones ouvertes, car aucune plateforme régionale intégrée comparable n'a été établie. L'agrégation des déchets commerciaux et industriels représente une autre opportunité, les générateurs industriels restant fragmentés. L'activité de brevets dans la granulation et la surveillance des émissions soutient la différenciation dans le combustible solide de récupération premium et un positionnement axé sur la qualité dans le marché du combustible solide de récupération.
Leaders du Secteur des Combustibles Dérivés des Déchets (RDF)
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Combustible Solide de Récupération (RDF) Entreprises couvertes dans ce rapport
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Averda International Limited
- Biffa Limited
- Blue Phoenix Group B.V.
- Enva Group Limited
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Indaver NV
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Waste Management, Inc.
Développements industriels récents dans Marché du Combustible Solide de Récupération (RDF)
- Mai 2026 : SUEZ a remporté un contrat de 396 millions GBP (507 millions USD) sur 10 ans avec le conseil municipal de Milton Keynes pour exploiter un parc de valorisation des déchets, tout en construisant simultanément une installation de méthanisation de 50 000 tonnes dans le Northumberland et en exploitant l'installation de valorisation énergétique NESS à Aberdeen.
- Mars 2026 : L'Agence américaine de protection de l'environnement (EPA) a finalisé la mise à jour des normes d'émissions pour les grands incinérateurs de déchets municipaux pour la première fois en 20 ans, couvrant plus de 150 unités de combustion dans 57 installations, dont des installations dédiées au combustible solide de récupération ; ces normes devraient moderniser les contrôles des émissions et pourraient réorienter les flux de déchets vers des filières RDF pré-triées à mesure que les exploitants cherchent à se conformer.
- Février 2026 : PT Indocement Tunggal Prakarsa Tbk a signé un protocole d'accord avec le gouvernement de la régence de Paser, en Indonésie, pour approvisionner en RDF les installations TPST Janju, à raison de 10 tonnes métriques par heure, et TPST Songka, à raison de 5 tonnes métriques par heure, destinées à l'utilisation dans les fours à ciment ; en présence du ministre indonésien de l'Environnement, cette initiative est présentée comme un modèle national de collaboration industrie-gouvernement pour le co-traitement.
- Janvier 2026 : SUEZ a remporté un contrat de 12 ans d'une valeur d'environ 420 millions EUR (470 millions USD) auprès de Sydetom66 pour l'installation de traitement des déchets de Calce près de Perpignan ; le contrat couvre un nouveau centre de tri, un centre de préparation des déchets non recyclables et une installation de valorisation énergétique produisant 55 000 MWh de chaleur et 135 000 MWh d'électricité annuellement à partir de 2028.
Portée du Rapport sur le Marché Mondial des Combustibles Dérivés des Déchets (RDF)
Le Combustible Dérivé des Déchets (RDF) est un combustible traité produit à partir de matières déchets combustibles non dangereuses. Il est fabriqué en retirant les composants recyclables et inertes des déchets, puis en broyant, séchant et homogénéisant le matériau restant pour produire un combustible homogène à haute valeur calorifique. Le RDF est principalement dérivé des déchets solides urbains (DSU), des déchets commerciaux et industriels (C&I) et de certains déchets de construction et de démolition (C&D). Il est largement utilisé comme substitut aux combustibles fossiles tels que le charbon dans les fours à ciment, les centrales électriques et les chaudières industrielles. Son utilisation contribue à réduire l'élimination en décharge, à valoriser l'énergie des déchets, à diminuer la consommation de combustibles fossiles et à soutenir l'économie circulaire et les objectifs de réduction des émissions de gaz à effet de serre.
Le marché des Combustibles Dérivés des Déchets (RDF) est segmenté par source de matière première, type de combustible, utilisateur final et géographie. Par source de matière première, le marché est segmenté en déchets solides urbains (DSU), déchets commerciaux et industriels (C&I), déchets de construction et de démolition (C&D), déchets agricoles et autres flux de déchets. Par type de combustible, le marché est segmenté en RDF solide, RDF liquide et RDF gazeux. Par utilisateur final, le marché est segmenté en industrie cimentière, production d'électricité, cogénération (CHP), chaudières industrielles, installations de valorisation énergétique des déchets (VED), industrie de la chaux, industrie sidérurgique, industrie du papier et de la pâte à papier, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des combustibles dérivés des déchets (RDF) dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Déchets Solides Urbains (DSU) |
| Déchets Commerciaux et Industriels (C&I) |
| Déchets de Construction et de Démolition (C&D) |
| Déchets Agricoles |
| Autres Flux de Déchets |
| RDF Solide |
| RDF Liquide |
| RDF Gazeux |
| Fabrication de Ciment |
| Production d'Électricité |
| Cogénération (CHP) |
| Chaudières Industrielles |
| Installations de Valorisation Énergétique des Déchets |
| Industrie de la Chaux |
| Sidérurgie et Traitement des Métaux |
| Papier et Pâte à Papier |
| Autres Applications Industrielles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Source de Matière Première | Déchets Solides Urbains (DSU) | |
| Déchets Commerciaux et Industriels (C&I) | ||
| Déchets de Construction et de Démolition (C&D) | ||
| Déchets Agricoles | ||
| Autres Flux de Déchets | ||
| Par Type de Combustible | RDF Solide | |
| RDF Liquide | ||
| RDF Gazeux | ||
| Par Utilisateur Final | Fabrication de Ciment | |
| Production d'Électricité | ||
| Cogénération (CHP) | ||
| Chaudières Industrielles | ||
| Installations de Valorisation Énergétique des Déchets | ||
| Industrie de la Chaux | ||
| Sidérurgie et Traitement des Métaux | ||
| Papier et Pâte à Papier | ||
| Autres Applications Industrielles | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des combustibles dérivés des déchets en 2031 ?
Le marché des combustibles dérivés des déchets devrait atteindre 10,12 milliards USD d'ici 2031, avec un CAGR de 5,56 % à partir de 2026.
Pourquoi la fabrication de ciment est-elle importante pour les combustibles dérivés des déchets ?
La fabrication de ciment a représenté 43,5 % de la demande en 2025 et devrait croître à un CAGR de 6,9 % jusqu'en 2031, car les fours nécessitent un combustible alternatif à haute température.
Quelle matière première connaît la croissance la plus rapide pour la production de RDF ?
Les déchets commerciaux et industriels devraient croître à un CAGR de 6,3 % jusqu'en 2031, car ils peuvent offrir une humidité plus faible et une composition plus homogène.
Quelle région connaît la croissance la plus rapide pour l'utilisation du RDF ?
L'Asie-Pacifique devrait croître à un CAGR de 6,1 % jusqu'en 2031, soutenue par la croissance des déchets urbains et la demande du secteur cimentier.
Qu'est-ce qui limite l'utilisation plus large des combustibles dérivés des déchets ?
La variation de l'humidité et de la qualité peut réduire la valeur calorifique, tandis que les coûts de transport peuvent rendre la livraison routière sur longue distance non rentable.
Quel format de combustible joue le rôle le plus important dans l'approvisionnement en RDF ?
Le RDF solide a représenté 90,8 % de la part en 2025, car il est compatible avec les systèmes de transport établis et les équipements d'alimentation des fours à ciment.