
Taille et part du marché du combustible dérivé des pneus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 398.83 Millions de dollars américains |
| Taille du Marché (2032) | 486.34 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.05 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du combustible dérivé des pneus par Mordor Intelligence
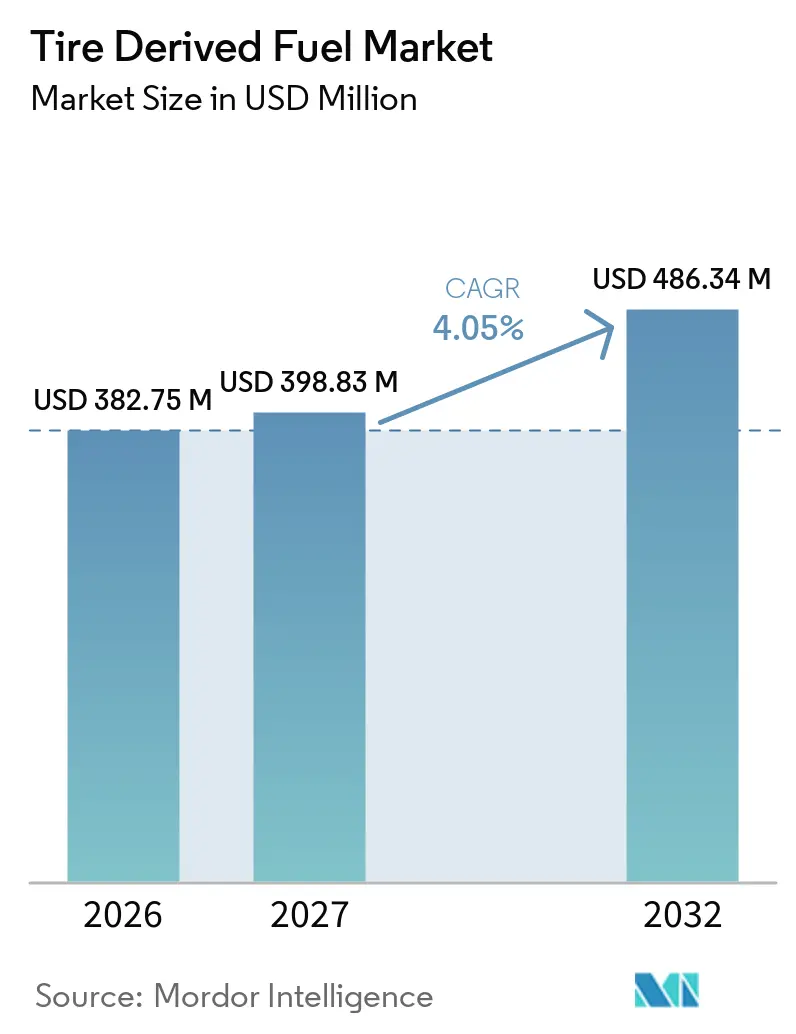
La taille du marché du combustible dérivé des pneus devrait s'étendre de 382,75 millions USD en 2026 et 398,83 millions USD en 2027 à 486,34 millions USD d'ici 2032, enregistrant un CAGR de 4,05 % entre 2027 et 2032. Le marché du combustible dérivé des pneus est centré sur les utilisateurs industriels qui peuvent utiliser les pneus en fin de vie comme intrant de combustible contrôlé plutôt que comme charge d'élimination. Les producteurs de ciment restent importants car les fours à haute température peuvent utiliser le combustible tout en incorporant l'acier des pneus dans les clinkers. Le marché du combustible dérivé des pneus dépend également des systèmes de collecte qui acheminent les pneus mis au rebut des flottes, des détaillants et des dépôts de pneus existants vers des filières de traitement formelles. Les flux transfrontaliers deviennent plus importants là où les acheteurs industriels ont besoin d'un combustible répondant à des exigences définies en matière de taille, d'humidité et de pouvoir calorifique. La concurrence s'intensifie entre les collecteurs et les transformateurs, les entreprises cherchant à atteindre une certaine échelle, à sécuriser les matières premières et à conclure des arrangements d'approvisionnement à plus long terme avec les acheteurs industriels.
Principaux enseignements du rapport
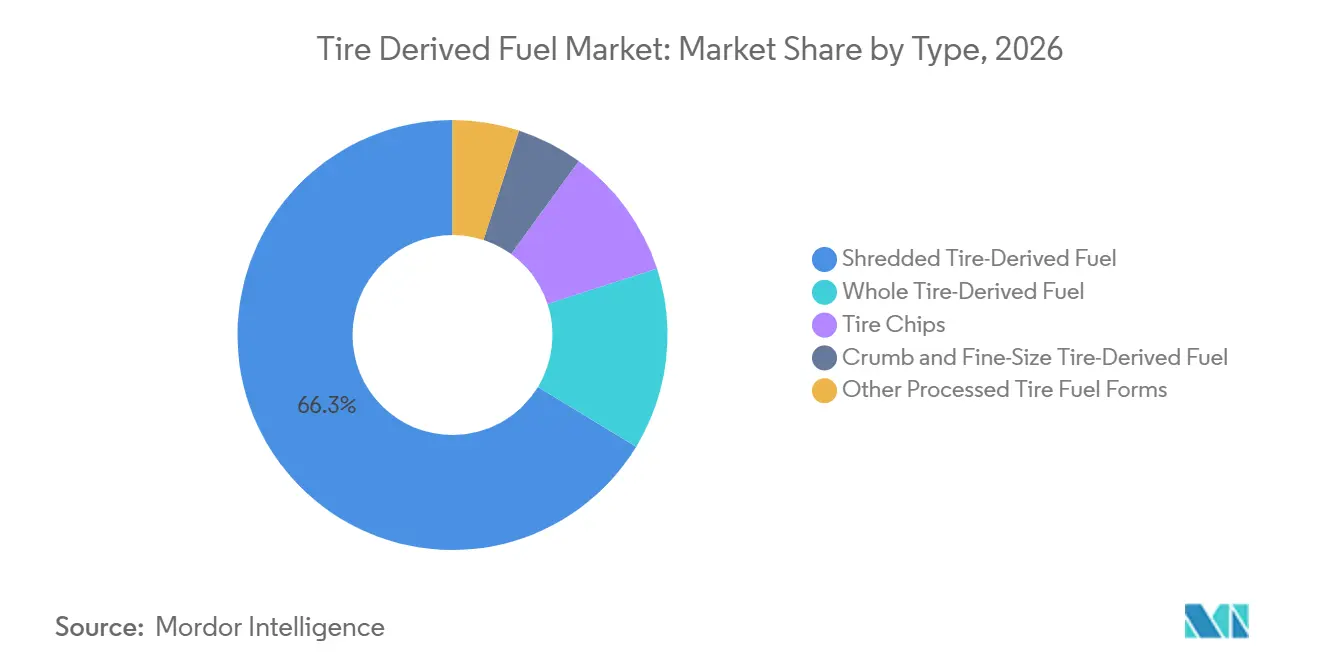
- Par type, le combustible dérivé des pneus déchiqueté détenait 66,3 % de la part du marché du combustible dérivé des pneus en 2026, tandis que le combustible dérivé des pneus entiers devrait croître à un CAGR de 4,2 % jusqu'en 2032.
- Par source de pneus, les voitures particulières et les véhicules légers détenaient 53,7 % du marché en 2026, tandis que les véhicules et équipements hors route devraient croître à un CAGR de 4,7 % jusqu'en 2032.
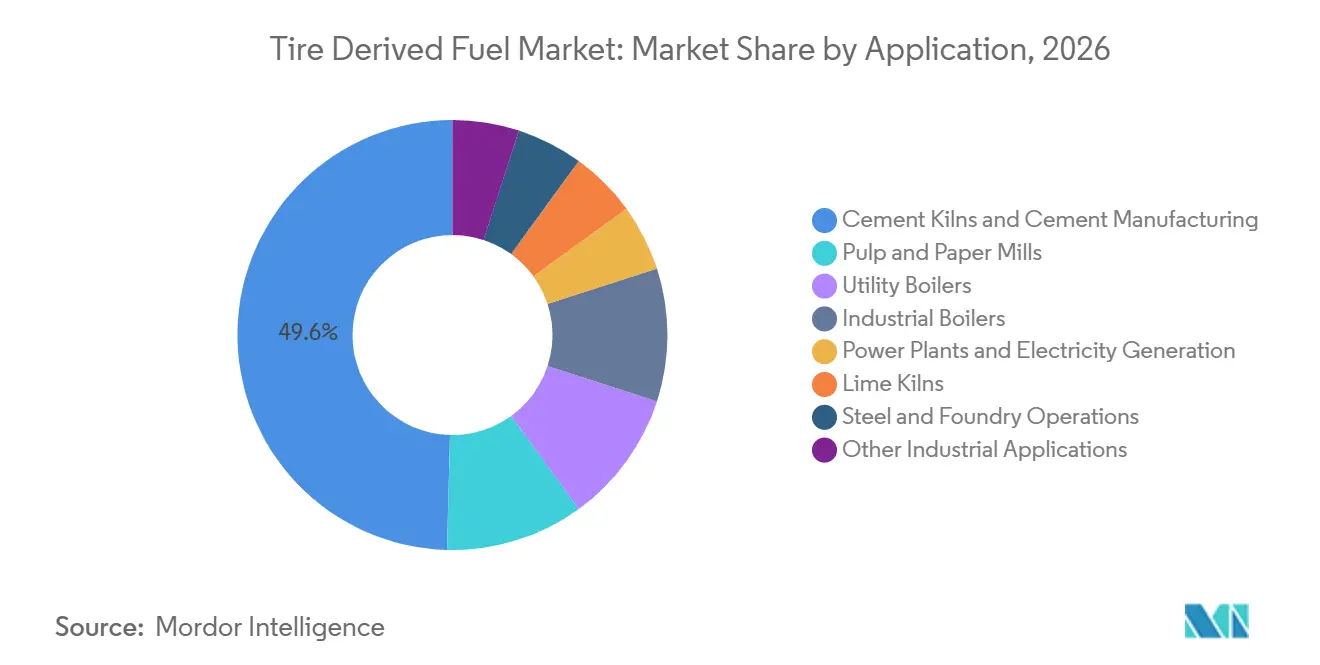
- Par application, les fours à ciment et la fabrication de ciment représentaient 49,6 % de la taille du marché du combustible dérivé des pneus en 2026 et devraient se développer à un CAGR de 4,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 39,2 % du marché en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 4,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution croissante du combustible dans les fours à ciment | +1.4% | Mondial, avec des gains concentrés en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Détournement des décharges et obligations de récupération des pneus en fin de vie | +0.9% | Amérique du Nord, Europe et économies émergentes d'Asie-Pacifique en expansion | Court terme (≤ 2 ans) |
| Décarbonation industrielle et approvisionnement en combustibles alternatifs | +0.7% | Mondial, avec adoption précoce en Europe, au Japon et au Brésil | Moyen terme (2 à 4 ans) |
| Disponibilité des matières premières provenant de flottes de véhicules en expansion | +0.5% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Accès aux opérations de nettoyage des dépôts de pneus abandonnés | +0.3% | Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Combustible conforme aux spécifications pour les contrats d'achat transfrontaliers | +0.3% | Corridors d'importation en Asie-Pacifique et routes commerciales intercontinentales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Substitution croissante du combustible dans les fours à ciment
Les fours à ciment constituent un débouché majeur car leurs températures de fonctionnement élevées permettent une combustion complète du combustible issu des pneus traités. Une étude de 2025 portant sur une cimenterie au Togo a révélé que le matériau déchiqueté alimenté à un débit de 3,68 à 4,15 tonnes par heure augmentait la productivité du four d'une moyenne de 54,9 tonnes par heure. La même étude a signalé une baisse moyenne de productivité de 59,4 tonnes par heure dans les conditions de fonctionnement avec des pneus entiers, soulignant l'importance de la préparation de l'alimentation. L'acier des pneus peut également entrer dans le processus de fabrication du clinker, ce qui réduit le problème de gestion des cendres rencontré dans les applications à basse température. Ces conditions de fonctionnement soutiennent l'investissement dans les systèmes de déchiquetage, de stockage et d'alimentation contrôlée sur les sites cimentiers. Le marché du combustible dérivé des pneus bénéficie donc des situations où les fours neufs ou modernisés sont conçus dès le départ pour traiter des combustibles alternatifs.[1]
Détournement des décharges et obligations de récupération des pneus en fin de vie
Les restrictions relatives aux décharges et les exigences de récupération peuvent convertir les volumes de pneus non gérés en matériaux disponibles pour le traitement. L'Ontario a modifié ses règles de collecte des pneus en janvier 2025 et a fixé un objectif de gestion de 65 % pour la période 2025 à 2029, suivi d'un objectif de 70 % à partir de 2030. L'amendement a également élargi les dispositions relatives aux sites de collecte dans les communautés rurales. Ces exigences améliorent le marché du combustible dérivé des pneus en orientant les pneus des points de collecte vers des filières de gestion autorisées. En Alabama, une interdiction de mise en décharge des pneus entiers a soutenu la décision de Liberty Tire Recycling d'ouvrir 2 installations capables de traiter ensemble plus de 4 millions de pneus chaque année. L'environnement réglementaire peut donc soutenir la capacité de traitement, en particulier lorsque les obligations de collecte sont associées à des filières claires pour l'utilisation industrielle.[2]
Décarbonation industrielle et approvisionnement en combustibles alternatifs
Les acheteurs industriels examinent les combustibles alternatifs dans le cadre de leurs programmes d'approvisionnement en combustibles et de réduction des émissions. Le caoutchouc naturel représente 20 % à 25 % de la composition d'un pneu, ce qui peut influencer le traitement de sa teneur en carbone dans certains cadres de comptabilisation des gaz à effet de serre. Cette caractéristique incite les acheteurs à évaluer le combustible dérivé des pneus parallèlement aux combustibles fossiles conventionnels. L'étude de 2025 menée au Togo a également noté des émissions d'oxydes d'azote et de soufre plus faibles pour le combustible dérivé des pneus que pour le coke de pétrole dans les conditions de combustion étudiées. Le résultat pratique est une attention croissante portée à la qualité du combustible, au pouvoir calorifique et aux contrôles des émissions plutôt qu'au seul prix. Sur le marché du combustible dérivé des pneus, ces facteurs soutiennent les relations d'approvisionnement direct entre les transformateurs et les utilisateurs industriels qui ont besoin d'une spécification de combustible fiable.
Disponibilité des matières premières provenant de flottes de véhicules en expansion
Les ventes de véhicules créent un flux futur de pneus qui nécessiteront éventuellement une collecte et un traitement. La production mondiale de véhicules a atteint 92,5 millions d'unités en 2024, selon des données citées dans une publication scientifique de 2025. Un cycle de remplacement typique de 4 ans ou 50 000 km signifie qu'une partie de ce parc de pneus installé entrera dans le flux de fin de vie au fil du temps. Le Japon a signalé 90 millions de pneus en fin de vie en 2025 et un taux d'utilisation effective de 99,6 %. Il a également importé 206 600 tonnes de pneus découpés et déchiquetés, indiquant que les installations de récupération d'énergie établies peuvent avoir besoin de matériaux importés lorsque l'approvisionnement national ne répond pas à leurs besoins. Ces conditions rendent la portée de la collecte et le tri fiable importants pour les oprateurs cherchant à servir le marché du combustible dérivé des pneus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obtention de permis spécifiques aux sites et conformité aux émissions | -0.5% | Marchés d'Amérique du Nord, d'Europe et d'Asie-Pacifique avec des cadres en évolution | Moyen terme (2 à 4 ans) |
| Volatilité du fret, du stockage et des coûts livrés | -0.4% | Mondial, avec une sensibilité plus élevée dans les marchés enclavés et les économies plus petites | Court terme (≤ 2 ans) |
| Concurrence de la récupération des matériaux et de la pyrolyse | -0.6% | Europe, Amérique du Nord et Asie de l'Est | Long terme (≥ 4 ans) |
| Classification incohérente du combustible en tant que déchet ou combustible | -0.4% | Corridors commerciaux transfrontaliers, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Obtention de permis spécifiques aux sites et conformité aux émissions
L'obtention de permis reste une contrainte car les exigences d'approbation peuvent différer selon l'installation, l'utilisation du combustible et la juridiction. Les données du secteur identifient des délais d'approbation de 18 à 36 mois sur les marchés réglementés, ce qui peut retarder les ajouts de capacité et augmenter l'exposition en capital. Les fours à ciment peuvent gérer l'acier des pneus dans le clinker, mais les applications de combustion autonomes peuvent faire l'objet d'une surveillance plus étroite des émissions de zinc et de particules. Les opérateurs peuvent également avoir besoin d'approbations séparées car le combustible dérivé des pneus est traité différemment de la biomasse ou d'autres combustibles alternatifs. Cela crée une charge en termes de coûts et de délais pour les petits transformateurs et les nouveaux utilisateurs. Le marché du combustible dérivé des pneus peut donc se développer plus facilement là où les règles environnementales définissent une voie d'autorisation claire pour la collecte, le traitement, le transport et l'utilisation finale.
Concurrence de la récupération des matériaux et de la pyrolyse
Les filières de pyrolyse et de récupération des matériaux sont en concurrence avec la combustion directe pour le même approvisionnement en pneus en fin de vie. Ces filières peuvent être attractives lorsque le noir de carbone récupéré et l'huile dérivée des pneus atteignent des valeurs plus élevées que l'utilisation directe comme combustible. La concurrence est la plus pertinente là où les systèmes de collecte ont des volumes limités ou là où les transformateurs sécurisent des contrats d'approvisionnement à long terme. Elle peut réduire le matériau disponible pour les fours à ciment, les papeteries et les utilisateurs de chaudières même lorsque leur demande reste stable. L'effet est principalement une question de matières premières car les transformateurs ne peuvent pas augmenter la production directe de combustible sans une collecte suffisante de pneus. Le marché du combustible dérivé des pneus doit donc être compétitif en matière d'accès à la collecte, de fiabilité du traitement et de capacité à répondre aux spécifications de combustible industriel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le matériau déchiqueté est en tête, tandis que les pneus entiers croissent plus rapidementLe combustible dérivé des pneus déchiqueté détenait 66,3 % du marché du combustible dérivé des pneus en 2026. Sa position dominante sur le marché du combustible dérivé des pneus reflète les exigences opérationnelles des systèmes de combustion industriels, qui nécessitent une granulométrie contrôlée et un profil de dégagement de chaleur plus prévisible. L'étude de 2025 portant sur une cimenterie au Togo a signalé une productivité plus élevée lorsque le combustible déchiqueté était utilisé à des débits d'alimentation compris entre 3,68 et 4,15 tonnes métriques par heure. Les résultats de l'étude indiquent que la préparation du matériau de pneu affecte les performances du four autant que le pouvoir calorifique du caoutchouc sous-jacent. Les systèmes d'alimentation pneumatiques modernes sont généralement conçus autour de dimensions de matériaux cohérentes. Cela confère aux opérations de déchiquetage établies un avantage auprès des utilisateurs de ciment et de papier qui ont besoin d'un flux fiable à travers les équipements de manutention. Les copeaux de pneus continuent de servir les applications industrielles et utilitaires qui nécessitent des configurations de particules plus petites. Les matériaux de granulométrie fine et les miettes font également face à une demande pour des utilisations non combustibles, notamment le revêtement en caoutchouc et l'asphalte, ce qui peut limiter les quantités disponibles pour la combustion. D'autres formats traités restent pertinents lorsque les acheteurs exigent des tailles personnalisées ou un prétraitement pour une installation spécifique.[3]
Le combustible dérivé des pneus entiers devrait croître à un CAGR de 4,2 % de 2027 à 2032. Ce format peut réduire les étapes de traitement pour les opérateurs gérant de grands volumes de pneus, en particulier lorsque la capacité de déchiquetage locale est limitée. Il peut convenir aux installations capables de gérer en toute sécurité des pneus entiers dans leurs systèmes d'alimentation. Le format est également pertinent dans les programmes de nettoyage des dépôts de pneus où le déplacement rapide des matériaux est une priorité. Liberty Tire Recycling a ouvert 2 installations en Alabama en novembre 2025 après l'interdiction de mise en décharge des pneus entiers dans cet État, les sites étant capables de traiter plus de 4 millions de pneus par an. Ce développement illustre comment les changements réglementaires peuvent créer une demande de capacité de traitement régionale. Les pneus entiers ne remplacent pas le matériau déchiqueté dans les applications qui exigent une cohérence stricte des particules. Au lieu de cela, les 2 formats servent des conditions de manutention et des structures de capital différentes. Le secteur du combustible dérivé des pneus reste tributaire de l'adéquation du niveau de traitement aux équipements et aux contrôles opérationnels de l'utilisateur final.

Par source de pneus :
les véhicules particuliers fournissent le volume, tandis que les pneus hors route ajoutent de la masseLes voitures particulières et les véhicules légers représentaient 53,7 % des matières premières en 2026. Leur large parc installé en fait la source la plus régulière entrant sur le marché du combustible dérivé des pneus via les systèmes de collecte formels. Les programmes de récupération matures en Amérique du Nord, en Europe et en Asie du Nord-Est soutiennent ce volume en reliant les détaillants de pneus, les collecteurs, les transformateurs et les utilisateurs finaux. Le Japon a récupéré 708 kilotonnes de matériaux de pneus en 2025 dans les papeteries, les cimenteries, les installations chimiques et les producteurs de caoutchouc en miettes. Le pays a également signalé un taux d'utilisation effective de 99,6 % pour les pneus en fin de vie. Son utilisation de plusieurs filières de récupération montre comment des systèmes de collecte larges peuvent maintenir les matériaux dans des canaux gérés. Les véhicules lourds et les autobus ajoutent des volumes stables liés à l'activité de fret, bien que leur part soit inférieure à celle des véhicules particuliers. Les motos et les deux-roues contribuent à des volumes plus faibles car chaque pneu contient moins de masse de caoutchouc. Un flux stable de voitures particulières donne aux transformateurs les matières premières régulières nécessaires pour servir les acheteurs industriels sous contrat.[4]
Les véhicules et équipements hors route devraient croître à un CAGR de 4,7 % de 2027 à 2032. Ces pneus sont précieux car les unités individuelles peuvent peser de 500 à 1 000 kg, permettant à un petit nombre de pneus de produire une grande quantité de matériaux. Les projets miniers, d'extraction et d'infrastructure augmentent la pertinence de cette source en Asie du Sud-Est, en Amérique du Sud et en Australie. La collecte est plus concentrée que pour les pneus de voitures particulières car les propriétaires d'équipements et les sites d'exploitation sont identifiables. Cela peut simplifier l'approvisionnement là où les transformateurs ont des relations avec des mines, des entrepreneurs ou des opérateurs d'équipements. Les pneus hors route peuvent nécessiter une manutention et une découpe spécialisées en raison de leur taille et de leur construction. Les pneus d'aéronefs et d'autres sources spécialisées représentent des flux plus petits mais stables pour les transformateurs qui servent des applications de combustion sur mesure. Le marché du combustible dérivé des pneus peut bénéficier de ces sources là où les systèmes de traitement sont équipés pour la préparation de pneus de grand format. Leur contribution complète les volumes de voitures particulières plutôt que de les remplacer.
Par application :
les fours à ciment combinent l'échelle avec le taux de croissance le plus élevéLes fours à ciment et la fabrication de ciment représentaient 49,6 % de la taille du marché du combustible dérivé des pneus en 2026 et devraient se développer à un CAGR de 4,3 % jusqu'en 2032. Il s'agit de la seule segmentation rapportée où la plus grande utilisation et la plus forte croissance sont identiques. Les fours fonctionnent à des températures supérieures à 1 400 °C, leur permettant d'utiliser le combustible issu des pneus traités dans un cadre contrôlé. La teneur en acier du pneu peut également être incorporée dans le clinker, ce qui distingue l'utilisation dans le ciment des applications qui doivent gérer les cendres séparément. L'étude de 2025 menée au Togo a associé le combustible issu de pneus déchiquetés à une amélioration de la productivité du four dans les conditions de fonctionnement testées. Ces caractéristiques font des cimenteries un débouché naturel pour les transformateurs capables de fournir une taille et un débit d'alimentation cohérents. Elles rendent également les accords d'achat industriels précieux car les usines ont besoin d'un approvisionnement en combustible fiable et d'une qualité définie. Le secteur du combustible dérivé des pneus entretient un lien étroit avec l'investissement dans le ciment car les nouveaux fours peuvent inclure des systèmes de combustibles alternatifs dès leur conception. Il en résulte une relation entre la conception de l'usine, la capacité de collecte locale et l'investissement des transformateurs.
Les papeteries et les usines de pâte à papier constituent la deuxième application en importance dans le projet fourni. Ces utilisateurs apprécient la production de chaleur constante qui soutient un fonctionnement prolongé des chaudières et une manutention prévisible du combustible. Les chaudières utilitaires et industrielles constituent également des débouchés là où les prix locaux du charbon et du gaz soutiennent la substitution. Leur utilisation peut être limitée par les exigences de surveillance des émissions, notamment pour le zinc et les particules. Les centrales électriques font l'objet d'un contrôle plus direct que les cimenteries car elles ne disposent pas du même processus de clinker pour incorporer l'acier des pneus. Les fours à chaux et les cubilots d'acier utilisent la densité calorifique du combustible dans les activités de calcination et de réduction du fer. La gamme d'applications élargit la base de clients au-delà du ciment. Elle réduit également la dépendance à un seul secteur, bien que le ciment reste le principal ancrage de la demande. Au sein du marché du combustible dérivé des pneus, les transformateurs doivent adapter la taille, le stockage et les pratiques de livraison pour répondre aux exigences opérationnelles de chaque application industrielle.
Analyse géographique
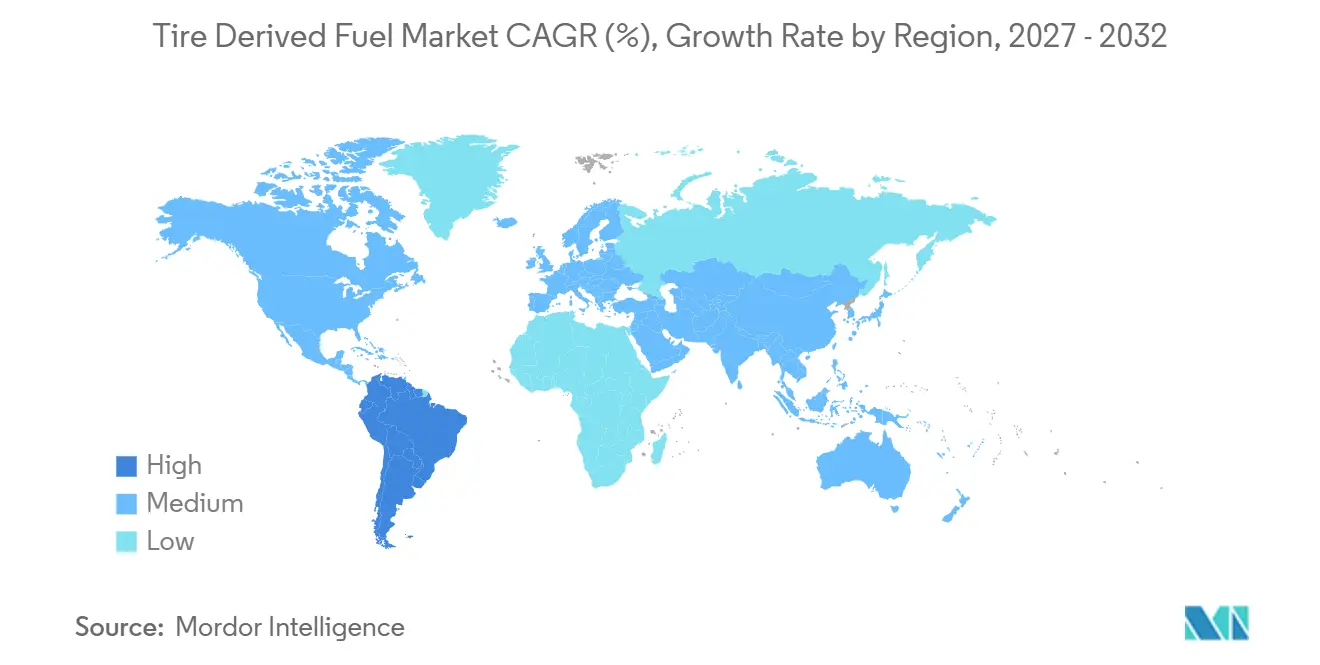
L'Asie-Pacifique détenait 39,2 % de la part du marché mondial du combustible dérivé des pneus en 2026. La région combine de grands volumes de pneus en fin de vie, une capacité de fabrication de ciment substantielle et des routes commerciales établies pour les pneus traités. Le Japon a orienté 62 kilotonnes de pneus en fin de vie vers les cimenteries en 2025. Il a également importé 206 600 tonnes de pneus découpés et déchiquetés pour les installations de récupération d'énergie, marquant un troisième record annuel consécutif. Les données indiquent que les grands utilisateurs industriels peuvent s'approvisionner en matériaux à l'international lorsque la collecte nationale ne répond pas pleinement aux besoins en volume ou en spécification. La Corée du Sud a enregistré 121 486 tonnes de pneus en fin de vie dans les fours à ciment en 2025. Elle a également exporté 33 200 tonnes vers les marchés régionaux, ce qui montre son rôle à la fois de transformateur et de fournisseur. L'Inde est une autre destination importante pour les matériaux de pneus en balles et de taille réduite. Les données de 2025 de la Californie ont identifié une demande croissante en provenance de l'Inde, indiquant un rôle plus important pour les flux transfrontaliers vers la région.
L'Amérique du Sud devrait croître à un CAGR de 4,4 % de 2027 à 2032. L'expansion du marché du combustible dérivé des pneus dans la région est liée à l'investissement dans le ciment et à des programmes de co-traitement plus structurés. Le secteur cimentier brésilien a atteint un taux de co-traitement de combustibles alternatifs de 32 % en 2025, selon le projet fourni. Ces progrès témoignent d'une capacité croissante à utiliser des combustibles alternatifs sur les sites industriels. L'opportunité géographique s'étend au-delà du Brésil à mesure que des initiatives de collecte et de co-traitement émergent dans plusieurs pays. L'exigence clé est un système qui relie la collecte municipale des pneus, le traitement autorisé et la demande des fours à ciment. Cette approche peut réduire le besoin d'élimination tout en créant un débouché local pour le combustible. Sur le marché du combustible dérivé des pneus, la croissance en Amérique du Sud dépend du rythme de développement de la capacité cimentière et de la continuité des programmes de collecte.
L'Amérique du Nord est une région mature dotée de systèmes établis de collecte et de traitement des pneus. Les acquisitions réalisées par Liberty Tire Recycling en 2026, portant sur All American Tire, Colt Tire Recycling et les opérations américaines de Genan, ont étendu son réseau de la côte du Golfe au Texas et en Louisiane. L'Europe présente des perspectives plus mitigées car une substitution thermique élevée soutient la demande existante dans certains pays, tandis que l'Espagne fixe un plafond progressivement plus bas pour la récupération d'énergie. Le Décret royal 712/2025 limite la récupération d'énergie, y compris la combustion du combustible dérivé des pneus, à 35 % en poids en 2025 et à 20 % d'ici 2035. Au Moyen-Orient et en Afrique, les systèmes de récupération formels sont moins développés dans certains endroits, mais le potentiel futur en matières premières est significatif. Une étude scientifique de 2025 a estimé que le Nigeria génère 646 000 tonnes de pneus en fin de vie par an, tandis que le parc de véhicules d'Afrique de l'Ouest croît à un rythme de 7 % par an. L'opportunité du marché du combustible dérivé des pneus dans ces zones est liée à la collecte formelle, aux équipements de traitement appropriés et à la demande industrielle capable d'absorber le combustible résultant.
Paysage concurrentiel
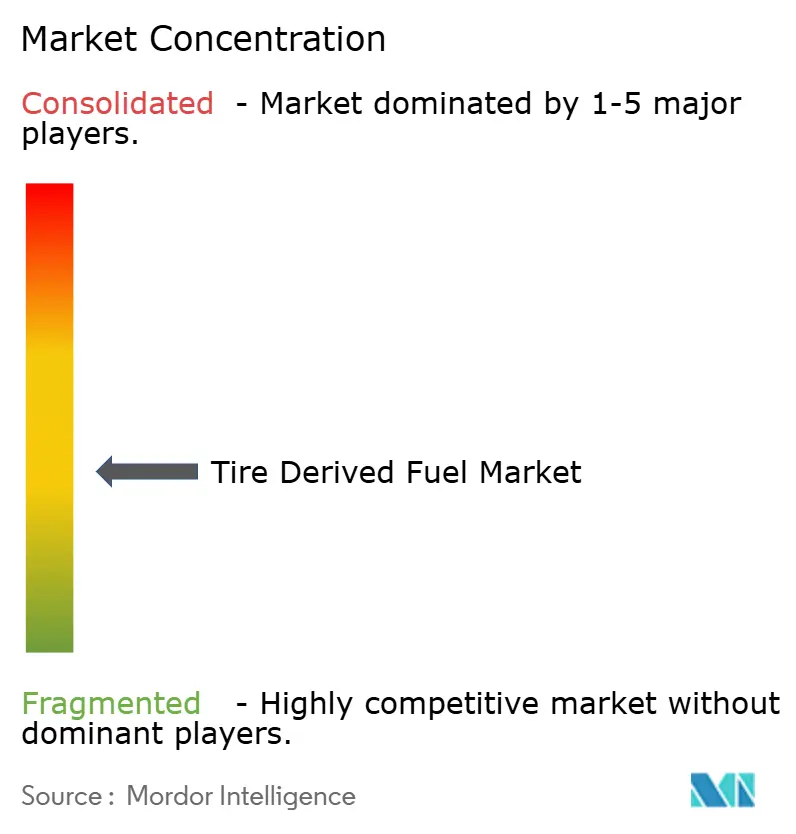
Le marché du combustible dérivé des pneus est modérément fragmenté entre la collecte et le traitement, bien que la consolidation s'accélère en Amérique du Nord. Les grands opérateurs ont un avantage lorsqu'ils peuvent combiner la couverture de collecte, la capacité de traitement et une livraison fiable aux utilisateurs industriels. Liberty Tire Recycling a acquis All American Tire, Colt Tire Recycling et les opérations américaines de Genan en juillet 2026. Ces acquisitions ont étendu son empreinte au Texas et en Louisiane et ont créé un réseau plus large sur la côte du Golfe. Liberty Tire Recycling a indiqué avoir collecté 219 millions de pneus en 2025 et avoir placé 81 % du matériau sur les marchés de réutilisation. Ces chiffres montrent l'échelle nécessaire pour gérer la collecte, le tri, le traitement et la livraison aux clients pour plusieurs utilisations finales. La transaction de juillet 2026 de la société reflétait également une stratégie de densification régionale, où les itinéraires de collecte et les sites de traitement peuvent être coordonnés. L'acquisition de Liberty Tire Recycling par I Squared Capital a été finalisée en décembre 2025, avec des plans déclarés pour l'automatisation, les mises à niveau technologiques et d'autres acquisitions stratégiques. L'accent concurrentiel se déplace donc vers l'échelle opérationnelle et la livraison cohérente plutôt que vers le simple accès aux volumes de pneus.
Les relations d'achat à long terme sont importantes car les cimenteries, les papeteries et les utilisateurs de chaudières industrielles ont besoin de caractéristiques de combustible cohérentes. Les transformateurs capables de certifier la granulométrie, l'humidité et le pouvoir calorifique peuvent mieux servir les acheteurs dont les systèmes ont des tolérances de fonctionnement étroites. Les importations continues de pneus découpés et déchiquetés par le Japon montrent que les utilisateurs industriels peuvent rechercher un approvisionnement international lorsque le matériau national ne répond pas à leurs besoins. Cela crée un rôle pour les transformateurs qui combinent le contrôle de la qualité avec la logistique transfrontalière. Les petites entreprises régionales peuvent rester importantes car la densité de collecte locale est difficile à reproduire rapidement. Leur valeur réside souvent dans les réseaux de détaillants, les itinéraires de transport, les permis et les relations locales établies. Les grandes entreprises peuvent préférer les acquisitions plutôt que de construire ces actifs de toutes pièces. Le marché du combustible dérivé des pneus est donc façonné par un mélange de transformateurs à l'échelle nationale et de spécialistes régionaux de la collecte.
La concurrence provient également des filières de récupération des matériaux et de pyrolyse qui recherchent le même approvisionnement en pneus. Ces alternatives peuvent détourner les matières premières de la combustion directe là où les produits récupérés bénéficient de prix plus élevés ou d'un soutien politique. Cette pression est la plus aiguë dans les régions où les volumes de collecte sont fixes et où les investissements dans d'autres filières de récupération augmentent. Les producteurs de combustible direct répondent en renforçant les accords d'approvisionnement, en améliorant la fiabilité du traitement et en localisant les installations à proximité des sources de pneus et des utilisateurs industriels. Une conformité environnementale claire et une qualité de combustible documentée peuvent également aider les transformateurs à fidéliser leurs clients industriels. L'expansion de Liberty Tire Recycling en Alabama est un exemple de réponse régionale à un changement de politique qui a accru le besoin de traitement autorisé. La société a ouvert 2 sites conçus pour traiter plus de 4 millions de pneus par an pour les fours à ciment et les papeteries. Cette initiative combine la collecte, le traitement et l'accès à l'utilisation finale dans un seul modèle régional. Le secteur du combustible dérivé des pneus devrait rester modérément concentré là où un petit nombre de grands opérateurs disposent de vastes réseaux de collecte, mais les spécialistes régionaux continueront d'avoir de l'importance là où l'accès local détermine l'approvisionnement en matières premières.
Leaders du secteur du combustible dérivé des pneus
-
Liberty Tire Recycling LLC
-
ResourceCo Pty Ltd
-
Genan A/S
-
Lakin Tire
-
Tyrecycle Pty Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du combustible dérivé des pneus Entreprises couvertes dans ce rapport
- Champlin Tire Recycling, Inc.
- Ecore International
- Emanuel Tire, LLC
- Entech, Inc.
- Genan A/S
- Globarket Tire Recycling, LLC
- Golden Bear Recycling, LLC
- Klean Industries Inc.
- L&S Tire Company
- Lakin Tire
- Liberty Tire Recycling, LLC
- Mahantango Enterprises
- Reliable Tire Disposal
- Renelux Cyprus Ltd.
- ResourceCo Pty Ltd
- Rumpke Consolidated Companies, Inc.
- Scandinavian Enviro Systems AB
- Tire Disposal & Recycling, Inc.
- Tyrecycle Pty Ltd
- Zhengzhou GEP Ecotech Co., Ltd.
Développements industriels récents dans Marché du combustible dérivé des pneus
- Juillet 2026 : Liberty Tire Recycling acquiert All American Tire, Colt Tire Recycling et les opérations américaines de Genan : La triple acquisition sur la côte du Golfe crée le réseau régional de recyclage de pneus le plus complet d'Amérique du Nord, élargissant les collectes de pneus en fin de vie (ELT), la capacité de recyclage du caoutchouc et l'infrastructure de production de combustible dérivé des pneus (TDF) au Texas et en Louisiane pour répondre à la demande industrielle croissante.
- Décembre 2025 : Liberty Tire Recycling s'engage dans une mise à niveau d'équipement de 1,4 million USD à Cameron, Caroline du Nord : Rendue possible par le réinvestissement des frais d'élimination des pneus prévu par la loi SB 706, la mise à niveau ajoute 3 300 tonnes de capacité de traitement annuelle et étend la manutention des pneus de camions pour la production de caoutchouc en miettes et de TDF.
- Novembre 2025 : Liberty Tire Recycling ouvre deux nouvelles installations de production de TDF en Alabama : Déclenchées par l'interdiction de mise en décharge des pneus entiers en Alabama, les installations traitent plus de 4 millions de pneus par an, produisant du TDF pour les fours à ciment régionaux et les papeteries et créant jusqu'à 60 emplois.
- Octobre 2025 : I Squared Capital signe un accord pour acquérir Liberty Tire Recycling auprès d'Energy Capital Partners, finalisé
Portée du rapport mondial sur le marché du combustible dérivé des pneus
Le combustible dérivé des pneus (TDF) est une source de combustible supplémentaire fabriquée à partir de pneus usagés déchiquetés co-incinérés avec des combustibles traditionnels tels que le charbon, le bois ou la biomasse dans des fours et des chaudières industriels. Il s'agit d'une forme de valorisation énergétique des déchets, transformant les pneus mis au rebut qui occuperaient autrement de l'espace en décharge en une source d'énergie à haute valeur calorifique.
Le marché du combustible dérivé des pneus est segmenté par type, source de pneus, application et géographie. Par type, le marché est segmenté en combustible dérivé des pneus entiers, combustible dérivé des pneus déchiquetés, copeaux de pneus, combustible dérivé des pneus de granulométrie fine et miettes, et autres formes de combustible issu de pneus traités. Par source de pneus, le marché est segmenté en voitures particulières et véhicules légers, véhicules lourds, camions et autobus, véhicules et équipements hors route (OTR), motos et deux-roues, pneus d'aéronefs et autres sources de pneus. Par application, le marché est divisé en fours à ciment et fabrication de ciment, papeteries et usines de pâte à papier, chaudières utilitaires, chaudières industrielles, centrales électriques et production d'électricité, fours à chaux, opérations sidérurgiques et de fonderie, et autres applications industrielles. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du combustible dérivé des pneus dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Combustible dérivé des pneus entiers |
| Combustible dérivé des pneus déchiquetés |
| Copeaux de pneus |
| Combustible dérivé des pneus de granulométrie fine et miettes |
| Autres formes de combustible issu de pneus traités |
| Voitures particulières et véhicules légers |
| Véhicules lourds, camions et autobus |
| Véhicules et équipements hors route (OTR) |
| Motos et deux-roues |
| Pneus d'aéronefs |
| Autres sources de pneus |
| Fours à ciment et fabrication de ciment |
| Papeteries et usines de pâte à papier |
| Chaudières utilitaires |
| Chaudières industrielles |
| Centrales électriques et production d'électricité |
| Fours à chaux |
| Opérations sidérurgiques et de fonderie |
| Autres applications industrielles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Combustible dérivé des pneus entiers | |
| Combustible dérivé des pneus déchiquetés | ||
| Copeaux de pneus | ||
| Combustible dérivé des pneus de granulométrie fine et miettes | ||
| Autres formes de combustible issu de pneus traités | ||
| Par source de pneus | Voitures particulières et véhicules légers | |
| Véhicules lourds, camions et autobus | ||
| Véhicules et équipements hors route (OTR) | ||
| Motos et deux-roues | ||
| Pneus d'aéronefs | ||
| Autres sources de pneus | ||
| Par application | Fours à ciment et fabrication de ciment | |
| Papeteries et usines de pâte à papier | ||
| Chaudières utilitaires | ||
| Chaudières industrielles | ||
| Centrales électriques et production d'électricité | ||
| Fours à chaux | ||
| Opérations sidérurgiques et de fonderie | ||
| Autres applications industrielles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de combustible dérivé des pneus ?
Le marché du combustible dérivé des pneus est soutenu par l'utilisation dans les fours à ciment, la collecte formelle des pneus en fin de vie et les acheteurs industriels à la recherche d'un combustible alternatif fiable.
Quelle est la taille du secteur du combustible dérivé des pneus ?
Il devrait croître de 398,83 millions USD en 2027 à 486,34 millions USD d'ici 2032 à un CAGR de 4,05 %.
Quel format de combustible dérivé des pneus est en tête de la demande ?
Le combustible dérivé des pneus déchiqueté était en tête avec une part de 66,3 % en 2026 car les systèmes industriels ont besoin d'une granulométrie contrôlée et d'une manutention cohérente du combustible.
Pourquoi les fours à ciment sont-ils d'importants utilisateurs de combustible dérivé des pneus ?
Les fours à ciment représentaient 49,6 % de la consommation en 2026 et devraient croître à un CAGR de 4,3 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour le combustible dérivé des pneus ?
L'Amérique du Sud devrait croître à un CAGR de 4,4 % jusqu'en 2032, soutenue par l'investissement dans le ciment et les programmes de co-traitement formalisés.
Qu'est-ce qui freine l'adoption du combustible dérivé des pneus ?
Les permis spécifiques aux sites, la conformité aux émissions, les coûts de fret et la concurrence pour les matières premières de pneus en fin de vie peuvent limiter la croissance.