
廃棄物由来燃料(RDF)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.72 十億米ドル |
| 市場規模 (2031) | 10.12 十億米ドル |
| 成長率 (2026 - 2031) | 5.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
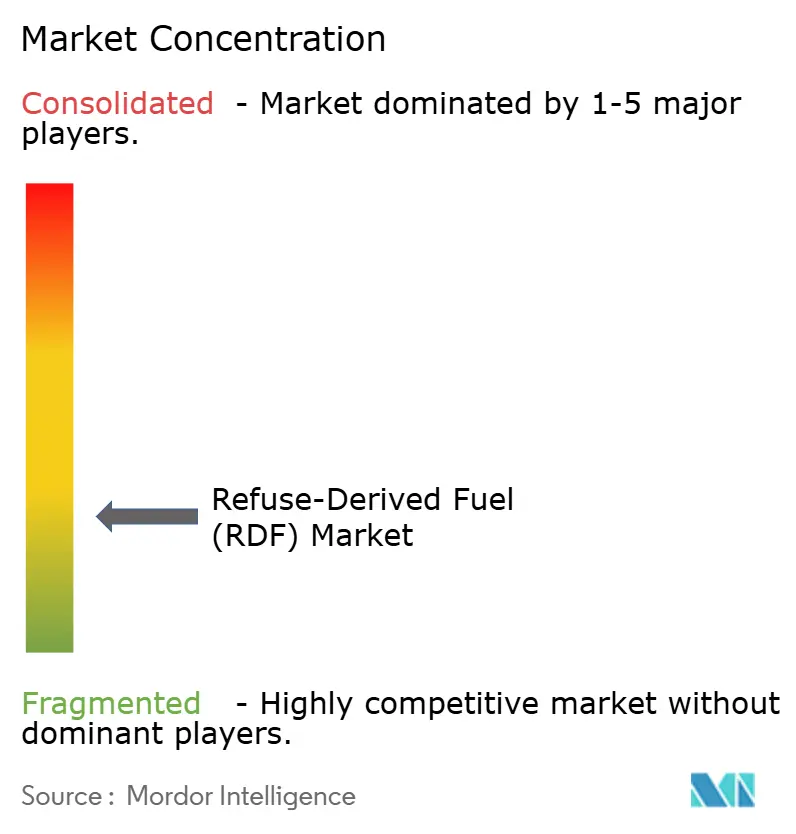
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる廃棄物由来燃料(RDF)市場分析
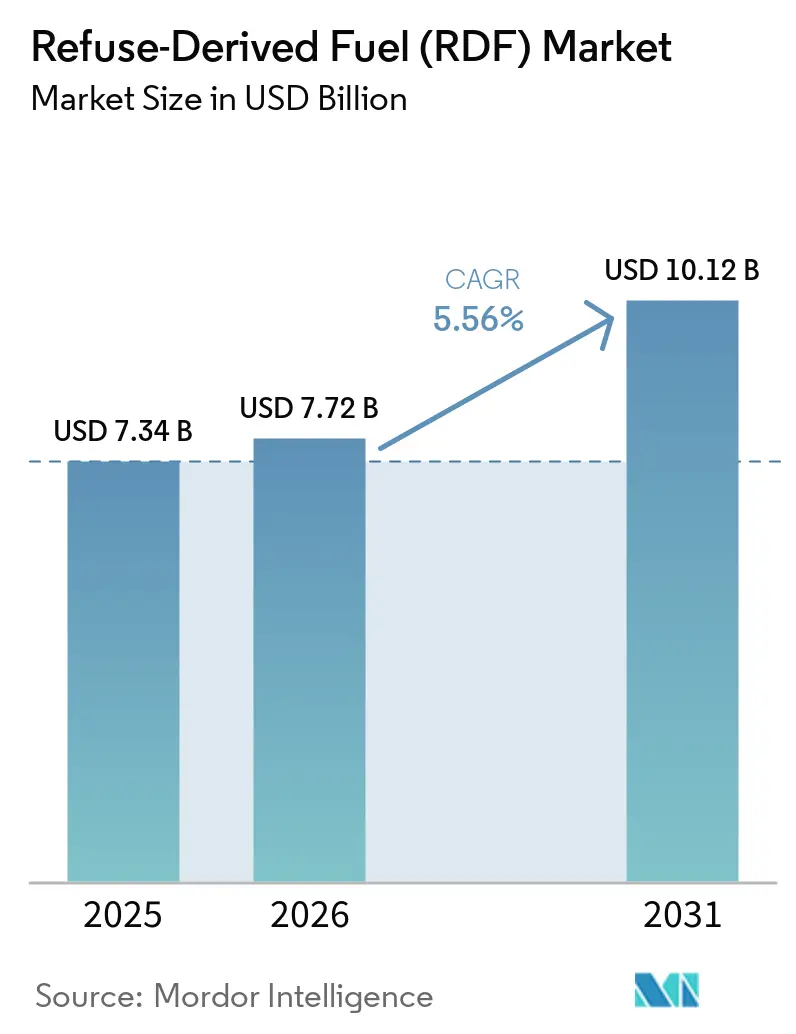
廃棄物由来燃料市場規模は、2025年の7.34 ビリオン 米ドルから2026年には7.72 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.56%で2031年までに10.12 ビリオン 米ドルに達すると予測されています。埋立処分規制、炭素コストの負担、および化石燃料代替に対する産業需要が廃棄物由来燃料市場を支えています。欧州は2025年においても最大の地域基盤であり続けました。これは廃棄物転換規制、エネルギー回収設備、およびセメント需要がすでに確立されているためです。アジア太平洋地域は、都市部における都市固形廃棄物量の増加と処理・共処理能力の整備が進む中、より急速に需要を拡大すると予測されています。商業機会は、未分別の残余廃棄物よりも、組成が追跡可能な信頼性の高い高発熱量燃料へとシフトしています。収集能力、処理設備、および長期引取契約を持つ事業者は、廃棄物由来燃料市場における品質と供給リスクの管理においてより有利な立場にあります。
主要レポートのポイント
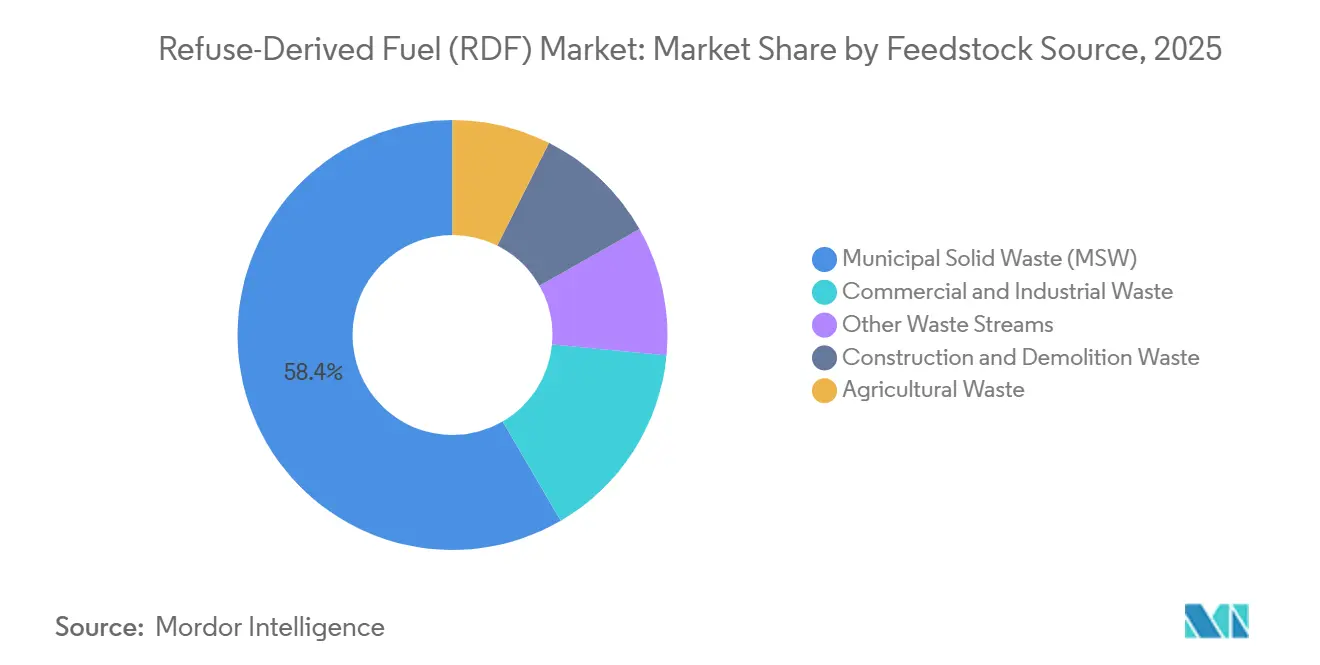
- 原料源別では、都市固形廃棄物が2025年の廃棄物由来燃料市場シェアの58.4%を占め、商業・産業廃棄物は2031年にかけてCAGR 6.3%で成長すると予測されています。
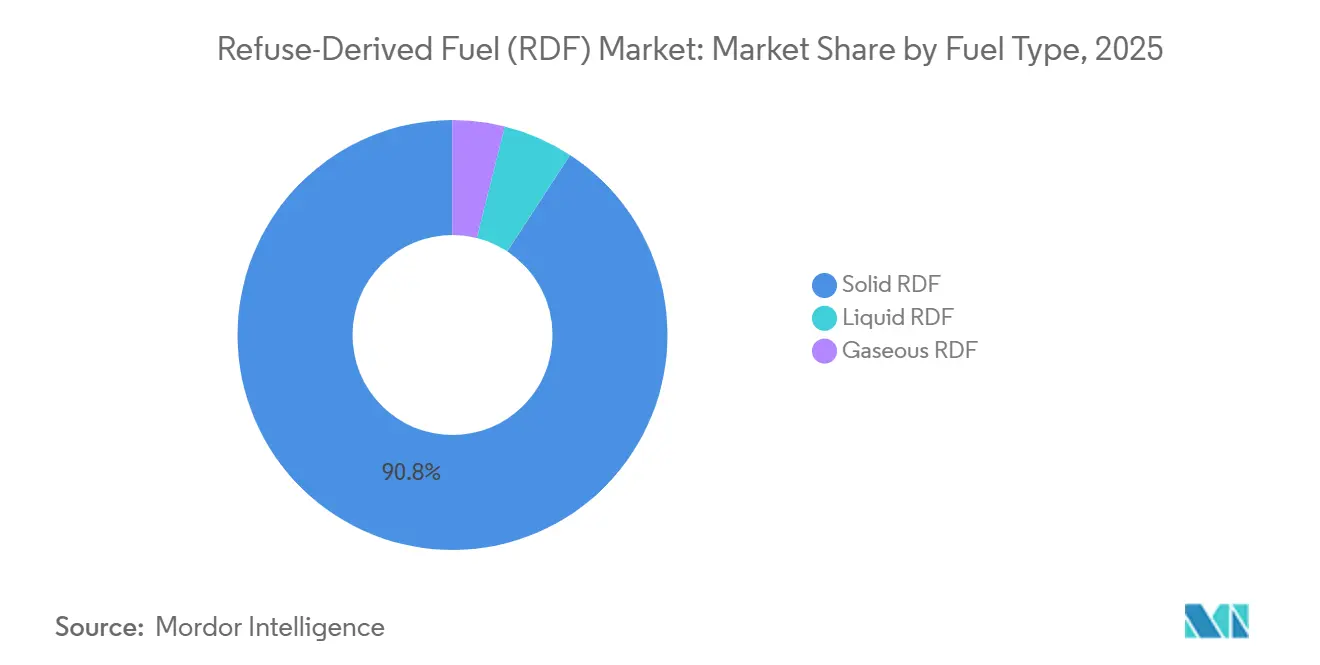
- 燃料タイプ別では、固体RDFが2025年に90.8%を占め、2031年にかけてCAGR 5.9%で拡大すると予測されています。
- エンドユーザー別では、セメント製造が2025年の廃棄物由来燃料市場規模の43.5%を占め、2031年にかけてCAGR 6.9%で拡大すると予測されています。
- 地域別では、欧州が2025年に46.7%を占め、アジア太平洋地域は2031年にかけてCAGR 6.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 埋立転換および循環経済義務 | +1.20% | 世界規模、EU27およびアジア太平洋に集中 | 中期(2〜4年) |
| セメントおよび産業用化石燃料代替 | +1.30% | 世界規模、EU・インド・中国・中東アフリカで高強度 | 長期(4年以上) |
| 残余廃棄物量の増加と廃棄物エネルギー化需要 | +0.90% | アジア太平洋中心、中東アフリカおよび南米に波及 | 中期(2〜4年) |
| 炭素価格設定および内包炭素会計 | +0.80% | EU27が主要、英国およびカナダで初期シグナル | 長期(4年以上) |
| デジタル選別および燃料質トレーサビリティ | +0.50% | 欧州がリード、アジア太平洋がスケールアップ | 中期(2〜4年) |
| 分散型熱電供給による地域エネルギー安全保障 | +0.60% | 東欧、北欧諸国、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
埋立転換および循環経済義務
埋立転換要件は、非リサイクル可能材料を回収に向けることで廃棄物由来燃料市場を引き続き支えています。EUの目標は2035年までに埋立処分を10%に制限しており、9つの加盟国がすでにその水準に達しています。ルーマニアとクロアチアは2021年にそれぞれ73%と71%の埋立率を報告しており、処理能力が整備されれば処理システムに投入できる相当量の材料が残っています。[1] 欧州委員会は2026年の循環経済政策アジェンダの一環として循環経済法を特定しました。可燃性の都市・商業廃棄物の埋立処分に対する将来的な規制は、処分が一般的な地域において利用可能な原料を拡大し、新たな量が使用可能な燃料となる前に地域での選別、前処理、および安定した契約を必要とします。廃棄物由来燃料市場は、転換された材料を許容可能な燃料流に変えるこの地域能力に依存しています。
セメントおよび産業用化石燃料代替
セメント製造は、固形廃棄物燃料市場において最も安定した需要基盤を提供している。これは、キルンの熱を直接電化によって代替することが困難なためである。欧州のセメントプラントは、キルン燃料の53%を廃棄物由来の代替燃料で代替しており、世界平均の6%を大きく上回っている。[2] JSW セメントは2024〜25年度にRDFを157,000メトリックトン共同処理し、2施設において16.5%の熱代替率を達成した。同社は12万メトリックトンのCO2排出回避を報告しており、燃料代替と脱炭素化報告を結びつけている。2025年のレビューでは、RDF熱代替率20%によりセメント製造のGWP(地球温暖化係数)を3.3%〜4.2%削減できる可能性があり、埋立地メタンの回避分を含めるとさらに高い結果が得られることが示された。インドセメントの2026年パセル県との協定は、アジアのセメントメーカーがスポット調達のみに依存するのではなく、正式な地域供給契約へと移行しつつあることを示している。
残余廃棄物量の増加と廃棄物エネルギー化需要
残余廃棄物量の増加は、特に発生源分別が限られている地域において、固形廃棄物燃料市場の原料供給を支えている。世界の都市固形廃棄物発生量は年間23億メトリックトンを超えており、2050年までに70%増加すると予測されている。[3] インドでは1日あたり150,000メトリックトン以上の都市固形廃棄物が発生しているが、RDF燃料に転換されているのは25%未満にとどまっている。商業・産業廃棄物は、混合都市廃棄物と比較して一般的に水分が少なく組成が安定しているため、価値が高まっている。拡大生産者責任規制は、処理が必要なリサイクル不可能な包装材や生産残渣の量を増加させる可能性もあり、発生源での材料分別とエネルギー特性の文書化が可能な処理業者に有利に働く。これにより、固形廃棄物燃料市場における安定した投入材料の役割も強化される。
炭素価格設定および内包炭素会計
炭素価格設定は廃棄物由来燃料市場における残余廃棄物処理の経済性を変えています。欧州委員会は2031年から都市廃棄物焼却をEU排出量取引制度に組み込むことを提案しており、2031年に25%、2034年に完全適用となります。ゼロ・ウェイスト・ヨーロッパが委託したモデリングでは、2030年のEU ETS価格がCO2 1トンあたり108ユーロの場合、廃棄物受入料金が1トンあたり74〜132ユーロ上昇する可能性があると推定されています。未分別焼却のコスト上昇は、燃焼前の化石炭素除去を促進し、品質管理された燃料への需要を高める可能性があります。EU炭素国境調整メカニズムは2026年まで段階的に運用されており、輸入セメントの内包排出量への注目を高めています。再生可能炭素含有量とバッチ品質のデジタル計測は、長期的なサプライヤー交渉において燃料仕様をより有用なものとし、廃棄物由来燃料市場全体で文書化された品質の重要性を高めています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料品質と水分変動性 | -0.50% | 世界規模、アジア太平洋の発展途上市場で最も深刻 | 中期(2〜4年) |
| 高い物流コストと限られた経済的輸送距離 | -0.40% | 世界規模、南米および中東アフリカで最大の制約 | 長期(4年以上) |
| 許認可、地域社会の受容性および排出改修リスク | -0.30% | 北米、オーストラリア、EU周辺市場 | 中期(2〜4年) |
| 高発熱量残余廃棄物をめぐる競争 | -0.50% | EU27、英国、日本、韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原料品質と水分変動性
原料の不均一性は、セメントキルンが予測可能な燃焼特性を必要とするため、廃棄物由来燃料市場における広範な普及を制限しています。未処理の混合廃棄物は水分を35%以上含む場合があり、目標値18 MJ/kgの正味発熱量を11 MJ/kg未満に低下させる可能性があります。欧州の産業排出規制は塩素および水分の制限を課しており、品質の低いRDF荷物の受け入れ拒否につながる場合があります。アジアの発展途上国の廃棄物流における高い有機物含有量は水分を40%以上に引き上げ、乾燥要件を増大させます。インドの共処理ガイドラインは、小規模施設が満たすことが困難な品質基準を設定しています。高度な乾燥とリアルタイム監視により、処理コストが1トンあたり8〜15 米ドル増加します。
高い物流コストと限られた経済的輸送距離
輸送コストは廃棄物由来燃料市場を制約しています。材料が道路で遠距離輸送される場合、燃料価値が失われる可能性があるためです。2025年のライフサイクルアセスメントでは、集中型システムの物流コストが分散型代替案より31〜33%高いことが判明しました。同研究では、集中型の物流コストが1トンあたり約33ユーロ、分散型が1トンあたり23ユーロと報告されています。また、道路から鉄道への損益分岐距離は約700 kmとされており、低密度フラフRDFでは実用的な距離がさらに短くなります。したがって処理工場は適切な廃棄物発生源とセメントキルンまたはエネルギー利用者の近くに立地する必要があり、立地の規律が廃棄物由来燃料市場の経済性に不可欠となっています。SUEZは2025年にフランスでバージ物流を活用し、多くのトラック輸送を12トンコンテナを積んだ1日2〜3便のバージ輸送に置き換えました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料源別:
C&I廃棄物がMSW優位に迫る都市固形廃棄物は2025年の廃棄物由来燃料市場価値の58.4%を占め、都市の転換要件と確立された機械的生物学的処理設備に支えられています。その供給規模は収集・処理システムへの長年の投資を反映しています。しかし、有機物汚染と季節的な水分変動は発熱量の出力と塩素管理を制限する可能性があります。これらの制約は、プレミアム固体回収燃料仕様を満たすことができる都市材料のシェアを制限します。商業・産業廃棄物は2031年にかけてCAGR 6.3%で成長すると予測されており、原料源の中で最も高い成長率となっています。
低い水分と安定した組成、および拡大生産者責任フレームワークの下での発生源分別は、廃棄物由来燃料市場における設計された燃料要件との適合性を高める可能性があります。SoliD-Qプロジェクトは2026年に開始され、精密なリサイクル材品質のためのデジタルリサイクルデータの開発を目指しています。[4] 建設・解体廃棄物はインフラ集約型市場では小規模な機会にとどまっていますが、石膏や処理木材はキルン使用を制限する場合があります。農業廃棄物は南アジアおよび南米において共ペレット化ブレンドを通じてテストされています。ペレット製造コストは1トンあたり35〜50 米ドルの範囲であり、石炭に対する燃料節約効果は1トンあたり70 米ドルに達する可能性があり、品質基準は長期引取契約を支援できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
燃料タイプ別:
固体RDFの物理的優位性が規模と成長を持続固体RDFは2025年の廃棄物由来燃料市場シェアの90.8%を占め、2031年にかけてCAGR 5.9%で成長すると予測されています。梱包・ペレット化された固体燃料は既存の輸送システムとセメントキルン供給設備に適合します。欧州のラインはインラインセンシングにより±1 MJ/kgの発熱量精度を実現できます。高度なペレット化により、未処理混合廃棄物の11 MJ/kgからエネルギー密度を18 MJ/kg以上に高めることができます。これにより歴青炭との性能差が縮小します。
したがって固体RDFは、廃棄物由来燃料市場における契約燃料仕様で最も広く使用される形態であり続けています。TOMRAは2026年にGAINnext AIプラットフォームを立ち上げ、処理業者が品質変動を管理し燃料性能を文書化するためのツールを提供しています。液体RDFは溶剤系・油系産業残渣を使用する特殊キルンに対応し、嫌気性消化またはガス化による気体RDFは最も小規模な形態です。Renewiは2025年にアムステルダムサイトで1,900万立方メートルのバイオガスを生産し、うち1,100万立方メートルをオランダの電力網向けグリーンガスにアップグレードしました。オランダの2027年に発効するグリーンガス混合義務は、このバリューチェーンの一部を系統注入に向けています。
エンドユーザー別:
セメント製造が全指標をリード、産業チャネルが多様化セメント製造は2025年の廃棄物由来燃料市場規模の43.5%を占め、2031年にかけてCAGR 6.9%で拡大すると予測されています。その地位は高温キルン燃料への継続的な需要を反映しています。多くのアジアの生産者は欧州の53%の水準と比較して熱代替率が20%未満にとどまっています。このギャップは、地域の収集、選別、および許認可が改善される中でより高い利用の余地を残しています。COP30に向けたセメント・コンクリートブレークスルーには、許認可と燃料品質の調和に焦点を当てた廃棄物由来燃料の取り組みが含まれています。これらの措置は、資格を持つ地域サプライヤーの廃棄物由来燃料市場へのアクセスを改善できます。
発電は第2位のエンドユーザーチャネルであり、専用廃棄物エネルギー化プラントと石炭混焼施設がリードしています。コジェネレーションプラントはスカンジナビア、ドイツ、ポーランドで重要であり、地域熱供給が電力販売以外の収益を提供できます。産業用ボイラーと石灰プラントは、産業廃棄物と鉱物処理施設が近接している中央・東欧で新たな販路を開拓しています。EU ETSへの組み込み提案は廃棄物エネルギー化プラントに対してより良く選別された燃料の購入圧力を高め、文書化された品質を持つ処理業者を支援します。北欧市場および北米の製紙・パルプ工場も、大型オンサイトバイオマスボイラーで木材チップとともに廃棄物由来固体を使用しています。
地域分析
欧州廃棄物由燃料(RDF)市場
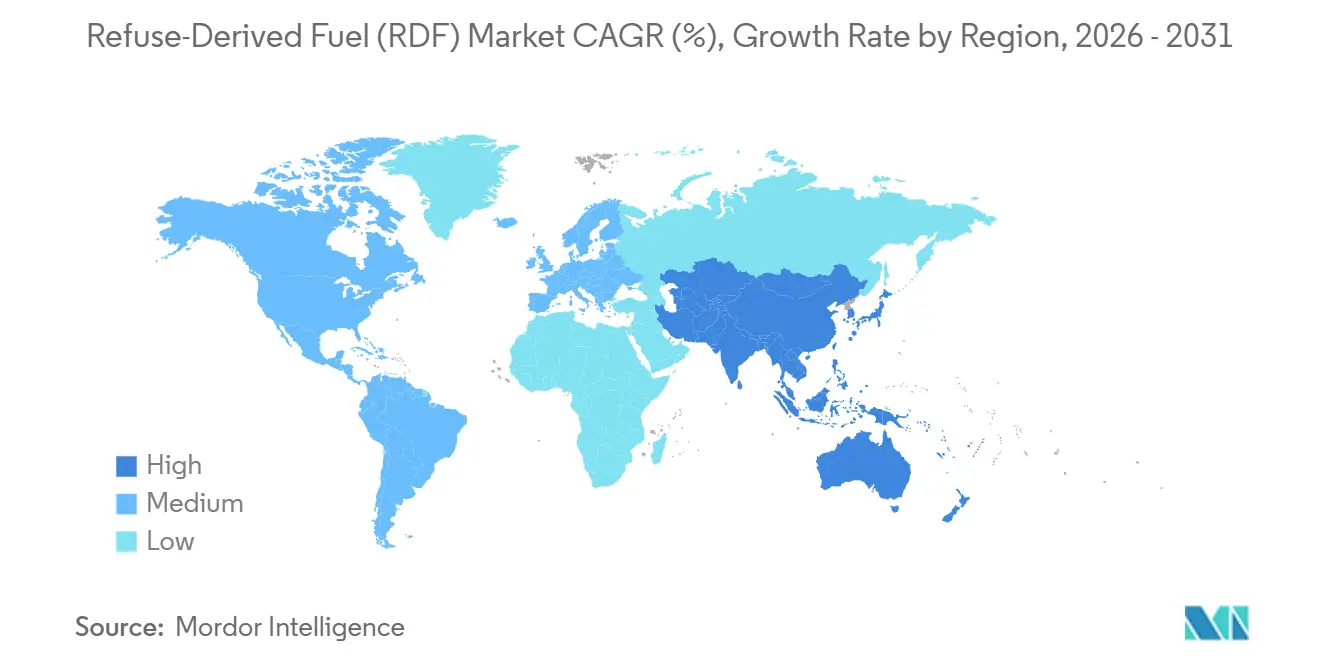
欧州は2025年に46.7%のシェアを占め、廃棄物由来燃料市場において埋立処分規制、エネルギー回収設備、およびカーボンプライシングに支えられた。ドイツ、オランダ、イタリア、英国、フランスは引き続き主要な生産・消費拠点であった。ポーランド、ルーマニア、クロアチアは機械的生物学的処理への投資を通じて処理能力を拡大している。スウェーデンが英国およびノルウェーから輸入を行っている事例は、既設のエネルギー回収設備が国境を越えた燃料取引を持続させ得ることを示している。EU埋立指令および廃棄物枠組指令は引き続き地域需要を形成しており、循環経済法は2026年に政策的方向性を加えることになる。
アジア太平洋廃棄物由来燃料(RDF)市場
アジア太平洋地域は2031年までに6.1%のCAGRで成長すると予測されており、固形廃棄物燃料市場において最も成長の速い地域となっている。都市廃棄物の増加、限られた埋立地スペース、および石炭使用削減に向けたセメントメーカーの取り組みがこの見通しを支えている。インドの1日あたりの都市廃棄物量は150,000メトリックトンを超えているが、RDF燃料に転換されているのは25%未満にとどまっている。中国の産業成長は安定した代替燃料への需要を高めており、日本の廃棄物分別インフラは固形回収燃料のより高い利用を支えている。インドネシアの2026年インドセメントとパセル県の協定は、政府が支援するキルン共同処理の事例を提供している。
南北アメリカおよびMEA廃棄物由来燃料(RDF)市場
北米は、米国の多くの州およびカナダの各州において埋立処分が依然として比較的安価であるため、中程度の位置づけにある。米国環境保護庁は2026年3月、57施設の150ユニット以上を対象とする大規模都市廃棄物燃焼炉の更新基準を最終決定した。南米はRDF利用がブラジル、チリ、アルゼンチンにおける残余廃棄物量の5%未満にとどまっており、依然として初期段階にある。物流の課題とセメント共同処理能力の不足が同地域の発展を制約している。中東およびアフリカの活動はサウジアラビア、アラブ首長国連邦、エジプト、モロッコで最も顕著であり、一方でサブサハラアフリカでは高水分廃棄物が大規模RDFプロジェクトを遅延させる可能性がある。こうした状況により、廃棄物由来燃料市場全体でプロジェクト経済性にばらつきが生じている。
競合環境
固形廃棄物燃料市場は分散しておりREMONDIS、Veolia、SUEZ、Renewi、PreZeroが収集ネットワーク、機械的生物学的処理設備、および長期燃料契約を通じて欧州で影響力を持っている。廃棄物収集・処理に対する彼らの支配力は、原料および品質リスクの抑制に寄与している。また、ハイデルベルク・マテリアルズ、ホルシム、ブッツィを含むセメントグループへの供給も行っている。小規模処理業者は廃棄物発生源および物流段階において引き続き重要な役割を担っており、より優れた選別によって統合グループとの燃料品質格差を縮小できる可能性がある。TOMRAのGAINnextプラットフォームは、2026年においてデータに基づく選別ラインの最適化を支援している。
PreZeroは2025年にバルセロナ自由貿易地区にスペイン最大のRDF生産プラントを開設した。年間生産能力70,000メトリックトンを有し、バイオメタン施設も含む4,200万ユーロの投資案件である。SUEZは2025年12月に、フランスのロマンヴィル・ボビニー廃棄物処理センターを再建するため、4億6,500万ユーロ、10年間の契約を締結した。同施設は2029年から年間最大450,000メトリックトンを処理する見込である。これらの動きは、長期インフラ契約への選好を示しており、原料と売却先が一体的に確保される場所での参入障壁を高めている。
Geminorは、2025年にSRF(固形回収燃料)量が3.7%増加した一方、温暖な気候と電力価格の低下によりRDF量が15.2%減少したと報告した。同社は長期自治体契約を通じて、英国国内のエネルギー回収燃料供給量を年間250,000メトリックトンに向けて拡大している。南アジアおよび東南アジアは、同等の統合された地域プラットフォームが確立されていないため、依然として開拓余地のある地域である。産業廃棄物発生者が分散しているため、商業・産業廃棄物の集約も機会となっている。ペレット化および排出モニタリングにおける特許活動は、プレミアム固形回収燃料における差別化と、固形廃棄物燃料市場における品質重視のポジションを支えている。
廃棄物由来燃料(RDF)産業リーダー
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- 注:主要企業の掲載順は順位を示すものではありません。
固形廃棄物燃料(RDF)市場 このレポートでカバーされる企業
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Averda International Limited
- Biffa Limited
- Blue Phoenix Group B.V.
- Enva Group Limited
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Indaver NV
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Waste Management, Inc.
最近の産業開発事情 固形廃棄物燃料(RDF)市場
- 2026年5月:SUEZはミルトン・キーンズ市議会と3億9,600万ポンド(5億700万米ドル)の10年間契約を締結し、廃棄物回収パークの運営を担うとともに、ノーサンバーランドに5万トン規模の嫌気性消化プラントを建設しアバディーンのNESS エネルギー回収施設を運営している。
- 2026年3月:米国環境保護庁は、20年ぶりに大規模都市廃棄物燃焼施設に対する排出基準の改定を最終決定した。これは57施設150基以上の燃焼ユニットを対象とし、専用のRDF施設も含まれる。この基準は排出制御の近代化を促進すると期待されており、事業者がコンプライアンスを求める中で廃棄物流を事前選別RDF経路へと誘導する可能性がある。
- 2026年2月:PTインドセメント・トゥンガル・プラカルサTbkはインドネシアのパセル県政府とMoUを締結し、TPST Janjuから毎時10メトリックトン、TPST Songkaから毎時5メトリックトンのRDFをセメントキルン用途に供給することとなった。インドネシア環境大臣が立会人となったこの取り組みは、産業と政府の共同処理協力の全国モデルとして位置づけられている。
- 2026年1月:SUEZはペルピニャン近郊のカルス廃棄物処理施設について、Sydetom66から総額約4億2,000万ユーロ(4億7,000万米ドル)の12年間契約を受注した。この契約は新たな選別センター、リサイクル不可廃棄物処理センター、および2028年から年間55,000MWhの熱と135,000MWhの電力を発生させるエネルギー回収施設の整備を含む。
世界の廃棄物由来燃料(RDF)市場レポートの調査範囲
廃棄物由来燃料(RDF)は、非有害可燃性廃棄物材料から製造された処理済み燃料です。廃棄物からリサイクル可能成分と不活性成分を除去し、残余材料を破砕、乾燥、均質化することで、一貫した高発熱量燃料を製造します。RDFは主に都市固形廃棄物(MSW)、商業・産業(C&I)廃棄物、および選別された建設・解体(C&D)廃棄物から製造されます。セメントキルン、発電所、産業用ボイラーにおける石炭などの化石燃料の代替として広く使用されています。その使用は埋立処分の削減、廃棄物からのエネルギー回収、化石燃料消費の低減、および循環経済と温室効果ガス排出削減目標の支援に役立ちます。
廃棄物由来燃料(RDF)市場は原料源、燃料タイプ、エンドユーザー、および地域別にセグメント化されています。原料源別では、都市固形廃棄物(MSW)、商業・産業(C&I)廃棄物、建設・解体(C&D)廃棄物、農業廃棄物、およびその他廃棄物流にセグメント化されています。燃料タイプ別では、固体RDF、液体RDF、および気体RDFにセグメント化されています。エンドユーザー別では、セメント産業、発電、コジェネレーション(CHP)、産業用ボイラー、廃棄物エネルギー化(WtE)プラント、石灰産業、鉄鋼産業、製紙・パルプ産業、およびその他エンドユーザーにセグメント化されています。本レポートは主要地域の26カ国における世界の廃棄物由来燃料(RDF)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 都市固形廃棄物(MSW) |
| 商業・産業(C&I)廃棄物 |
| 建設・解体(C&D)廃棄物 |
| 農業廃棄物 |
| その他廃棄物流 |
| 固体RDF |
| 液体RDF |
| 気体RDF |
| セメント製造 |
| 発電 |
| コジェネレーション(CHP) |
| 産業用ボイラー |
| 廃棄物エネルギー化プラント |
| 石灰産業 |
| 鉄鋼・金属加工 |
| 製紙・パルプ |
| その他産業用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| ランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| 原料源別 | 都市固形廃棄物(MSW) | |
| 商業・産業(C&I)廃棄物 | ||
| 建設・解体(C&D)廃棄物 | ||
| 農業廃棄物 | ||
| その他廃棄物流 | ||
| 燃料タイプ別 | 固体RDF | |
| 液体RDF | ||
| 気体RDF | ||
| エンドユーザー別 | セメント製造 | |
| 発電 | ||
| コジェネレーション(CHP) | ||
| 産業用ボイラー | ||
| 廃棄物エネルギー化プラント | ||
| 石灰産業 | ||
| 鉄鋼・金属加工 | ||
| 製紙・パルプ | ||
| その他産業用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| ランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2031年における廃棄物由来燃料の予測値はいくらですか?
廃棄物由来燃料市場は2026年からCAGR 5.56%で成長し、2031年までに10.12 ビリオン 米ドルに達すると予測されています。
セメント製造が廃棄物由来燃料にとって重要な理由は何ですか?
セメント製造は2025年の需要の43.5%を占め、キルンが高温代替燃料を必要とするため2031年にかけてCAGR 6.9%で成長すると予測されています。
RDF生産において最も急成長している原料はどれですか?
商業・産業廃棄物は水分が低く組成が安定しているため、2031年にかけてCAGR 6.3%で成長すると予測されています。
RDF使用において最も急成長している地域はどこですか?
アジア太平洋地域は都市廃棄物の増加とセメント部門の需要に支えられ、2031年にかけてCAGR 6.1%で成長すると予測されています。
廃棄物由来燃料の広範な使用を制限するものは何ですか?
水分と品質の変動が発熱量を低下させる可能性があり、輸送コストが長距離道路輸送を非経済的にする場合があります。
RDF供給において最大の役割を持つ燃料形態はどれですか?
固体RDFは既存の輸送システムとセメントキルン供給設備に対応しているため、2025年に90.8%のシェアを占めました。