
Refuse-Derived Fuel (RDF) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
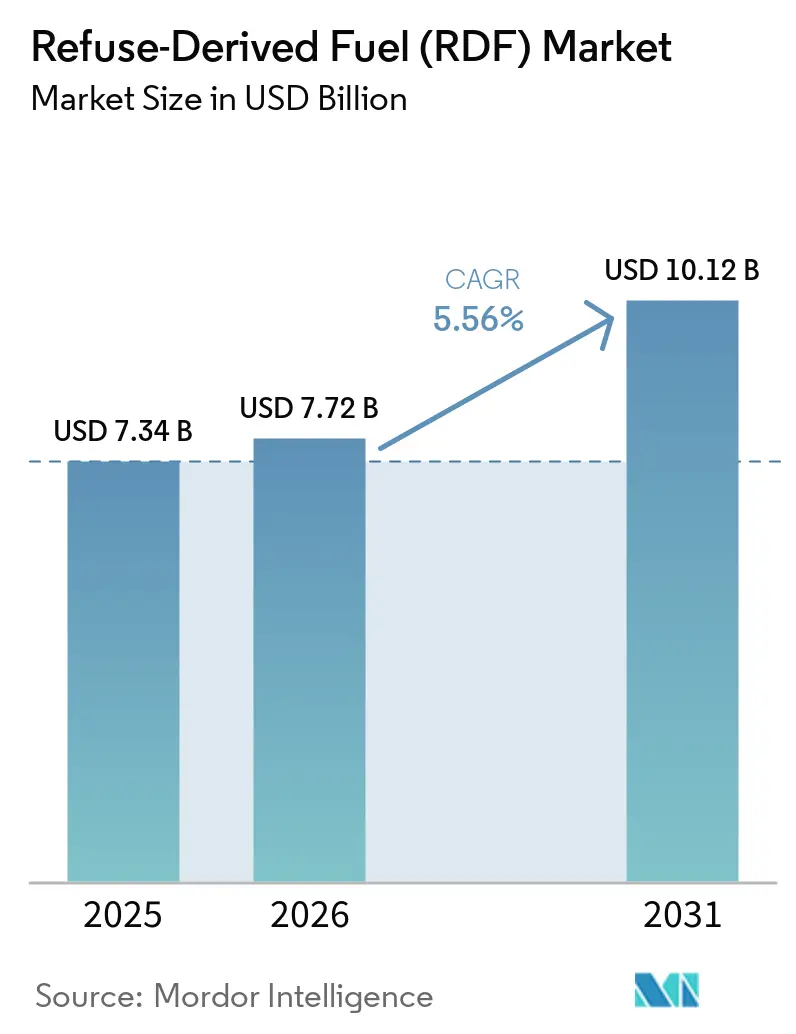
| Marktgröße (2026) | 7.72 Milliarden US-Dollar |
| Marktgröße (2031) | 10.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.56 % |
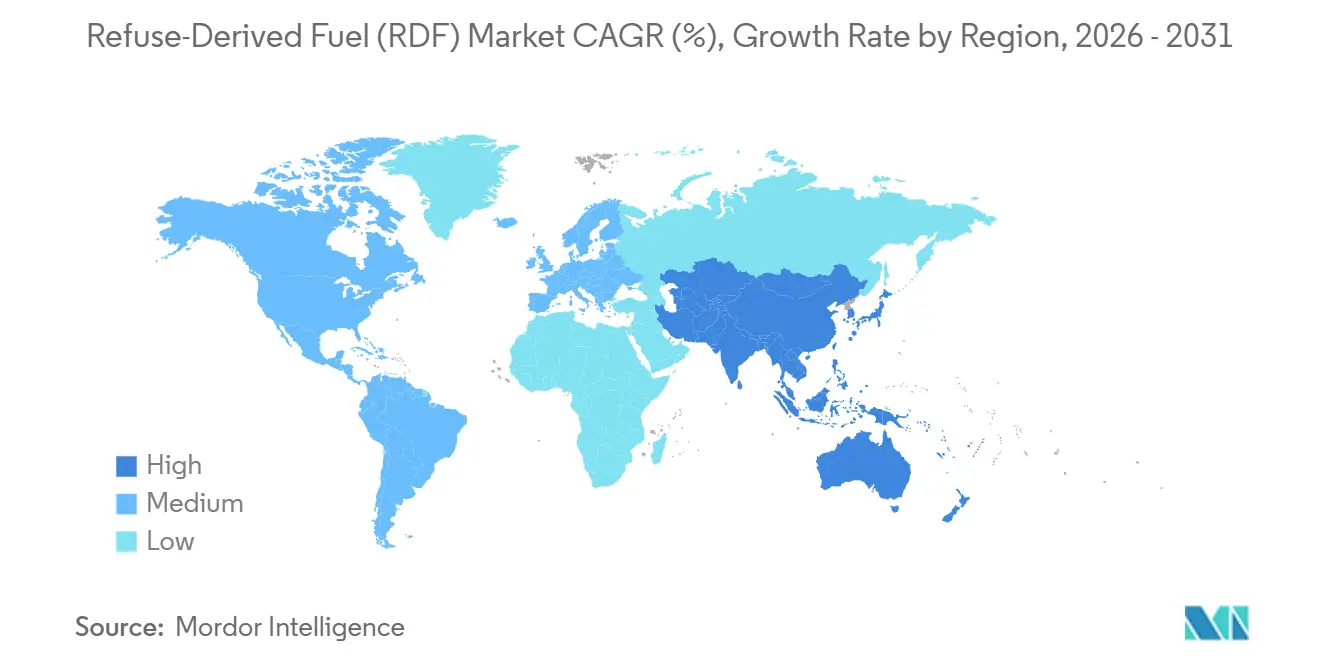
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
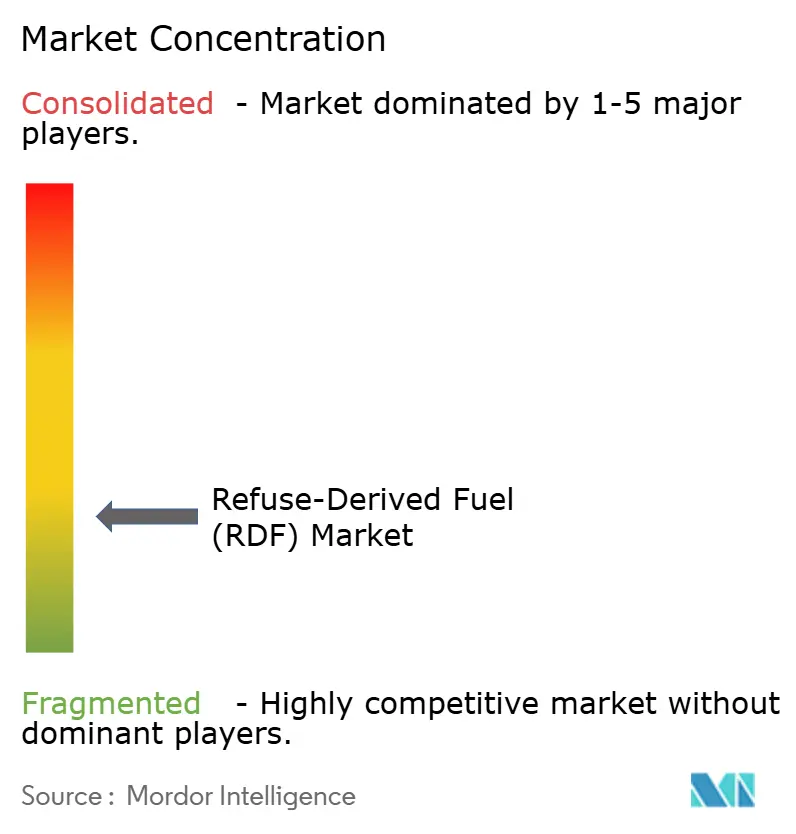
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Refuse-Derived Fuel (RDF) Marktanalyse von Mordor Intelligence
Die Marktgröße für Refuse-Derived Fuel soll von 7,34 Milliarden USD im Jahr 2025 auf 7,72 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 10,12 Milliarden USD bei einem CAGR von 5,56 % über 2026–2031 erreichen. Deponieverbote, Kohlenstoffkostenbelastung und die industrielle Nachfrage nach Alternativen zu fossilen Brennstoffen stützen den Markt für Ersatzbrennstoffe aus Abfall. Europa blieb 2025 die größte regionale Basis, da Vorschriften zur Abfallumleitung, Energierückgewinnungsanlagen und Zementnachfrage bereits etabliert sind. Für den Asien-Pazifik-Raum wird erwartet, dass die Nachfrage schneller steigt, da Städte mit wachsenden Siedlungsabfallmengen konfrontiert sind und Verarbeitungs- und Co-Processing-Kapazitäten aufbauen. Die kommerzielle Chance verlagert sich hin zu zuverlässigem, hochkalorischem Brennstoff mit nachvollziehbarer Zusammensetzung anstelle von unsortiertem Restabfall. Betreiber mit Sammelkapazität, Verarbeitungsanlagen und langfristigen Abnahmevereinbarungen sind besser positioniert, um Qualitäts- und Versorgungsrisiken im Markt für Ersatzbrennstoffe aus Abfall zu managen.
Wichtigste Erkenntnisse des Berichts
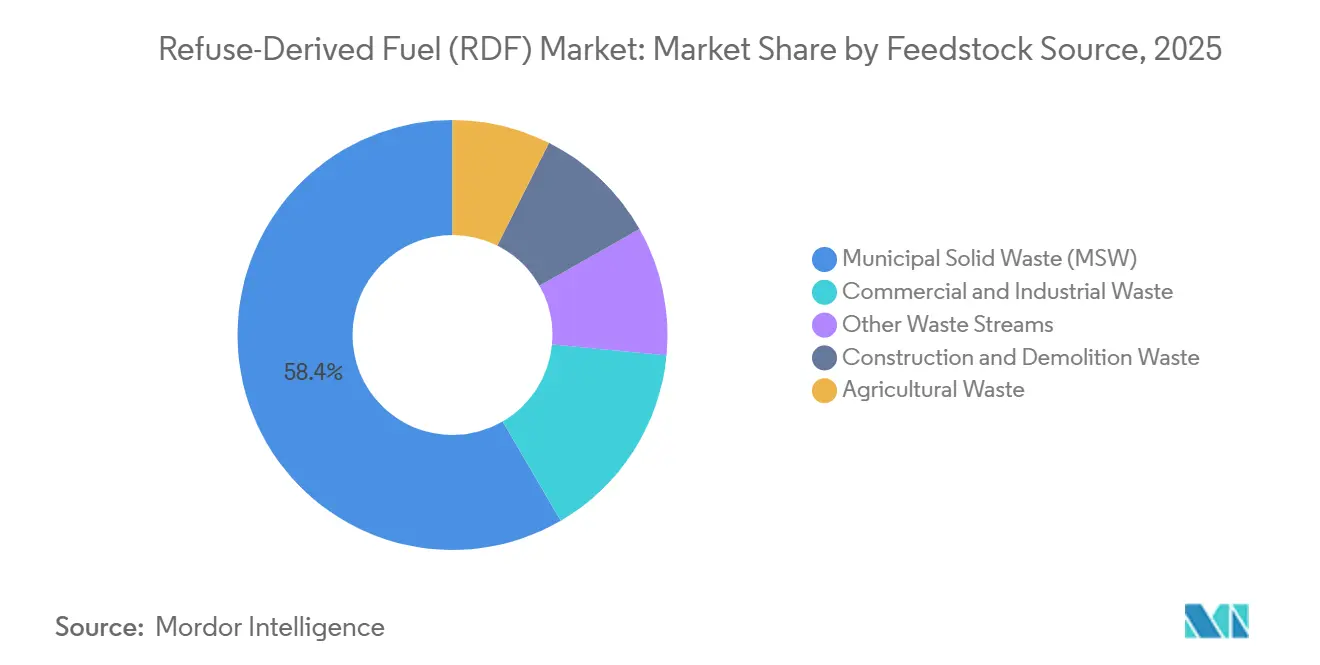
- Nach Rohstoffquelle hielt Siedlungsabfall im Jahr 2025 einen Marktanteil von 58,4 % am Markt für Ersatzbrennstoffe aus Abfall, während Gewerbe- und Industrieabfall bis 2031 voraussichtlich mit einem CAGR von 6,3 % wachsen wird.
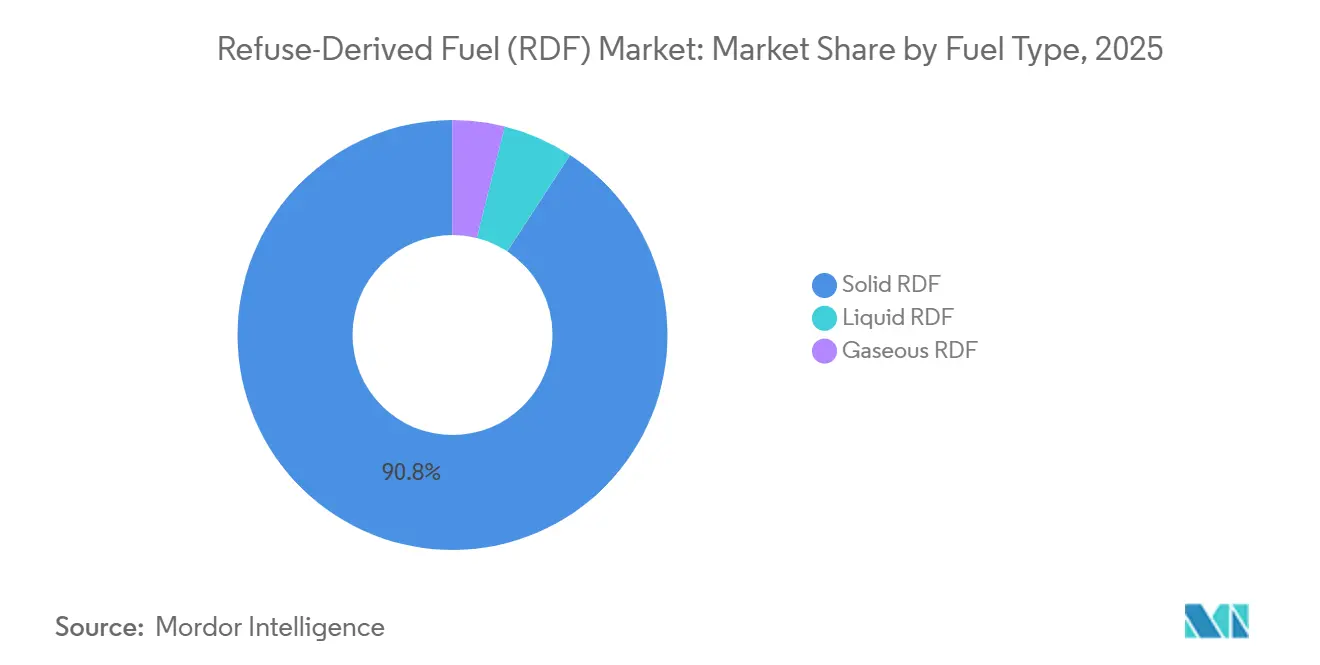
- Nach Kraftstofftyp entfiel 2025 ein Anteil von 90,8 % auf festen RDF, der bis 2031 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
- Nach Endverbraucher entfiel auf die Zementherstellung im Jahr 2025 ein Anteil von 43,5 % an der Marktgröße für Ersatzbrennstoffe aus Abfall, der bis 2031 voraussichtlich mit einem CAGR von 6,9 % wachsen wird.
- Nach Geografie hielt Europa 2025 einen Anteil von 46,7 %, während für den Asien-Pazifik-Raum bis 2031 ein CAGR von 6,1 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Deponieumleitung und Kreislaufwirtschaftsvorschriften | +1.20% | Global, konzentriert in EU27 und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Substitution fossiler Brennstoffe in Zement- und Industrieanlagen | +1.30% | Global, hohe Intensität in EU, Indien, China, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Restabfallmengen und Nachfrage nach Abfallverwertung | +0.90% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| CO2-Bepreisung und eingebettete CO2-Bilanzierung | +0.80% | EU27 primär, frühe Signale in Großbritannien und Kanada | Langfristig (≥ 4 Jahre) |
| Digitale Sortierung und Rückverfolgbarkeit der Brennstoffqualität | +0.50% | Europa führend, Asien-Pazifik skaliert | Mittelfristig (2–4 Jahre) |
| Lokale Energiesicherheit durch dezentrale Wärme- und Stromerzeugung | +0.60% | Osteuropa, Nordics, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Deponieumleitung und Kreislaufwirtschaftsvorschriften
Anforderungen zur Deponieumleitung stützen weiterhin den Markt für Ersatzbrennstoffe aus Abfall, indem nicht recycelbare Materialien in Richtung Verwertung umgeleitet werden. Das EU-Ziel begrenzt die Deponierung bis 2035 auf 10 %, und 9 Mitgliedstaaten haben dieses Niveau bereits erreicht. Rumänien und Kroatien meldeten 2021 Deponierungsquoten von 73 % bzw. 71 %, was erhebliche Mengen an Material hinterlässt, die mit zunehmender Kapazität in Verarbeitungssysteme eingespeist werden könnten.[1] Die Europäische Kommission identifizierte ein Kreislaufwirtschaftsgesetz als Teil ihrer Kreislaufwirtschaftspolitik im Jahr 2026. Eine künftige Beschränkung der Deponierung von brennbaren Siedlungs- und Gewerbeabfällen würde die verfügbare Rohstoffbasis dort ausweiten, wo die Entsorgung noch üblich ist, und würde lokale Sortierung, Vorbehandlung und stabile Verträge erfordern, bevor neue Mengen zu nutzbarem Brennstoff werden können. Der Markt für Ersatzbrennstoffe aus Abfall ist auf diese lokale Kapazität angewiesen, um umgeleitetes Material in einen akzeptablen Brennstoffstrom umzuwandeln.
Substitution fossiler Brennstoffe in Zement- und Industrieanlagen
Die Zementherstellung bildet die stabilste Nachfragebasis für den Markt für Ersatzbrennstoffe aus Abfall, da die Ofenwärme nur schwer durch direkte Elektrifizierung ersetzt werden kann. Europäische Zementwerke substituierten 53 % des Ofenbrennstoffs durch abfallbasierte Alternativen, verglichen mit einem globalen Durchschnitt von 6 %.[2] JSW Cement hat im Geschäftsjahr 2024/25 157.000 Tonnen RDF mitverarbeitet und eine thermische Substitutionsrate von 16,5 % in 2 Werken erreicht. Das Unternehmen meldete vermiedene Emissionen von 120.000 Tonnen CO2, was die Brennstoffsubstitution mit der Dekarbonisierungsberichterstattung verknüpft. Eine Überprüfung aus dem Jahr 2025 ergab, dass eine thermische RDF-Substitution von 20 % das Treibhauspotenzial der Zementproduktion um 3,3 % bis 4,2 % senken könnte, mit einem höheren Ergebnis, wenn vermiedenes Deponiegas einbezogen wird. Indocements Vereinbarung mit dem Regierungsbezirk Paser aus dem Jahr 2026 zeigt, dass asiatische Zementhersteller auf formelle lokale Liefervereinbarungen umsteigen, anstatt sich ausschließlich auf Spotbeschaffung zu verlassen.
Steigende Restabfallmengen und Nachfrage nach Abfallverwertung
Steigende Restabfallmengen unterstützen die Rohstoffverfügbarkeit für den Markt für Ersatzbrennstoffe aus Abfall, insbesondere dort, wo die Quellentrennung nach wie vor begrenzt ist. Die globale Erzeugung von Siedlungsabfällen übersteigt jährlich 2,3 Milliarden Tonnen und wird bis 2050 voraussichtlich um 70 % zunehmen.[3] Indien erzeugt täglich mehr als 150.000 Tonnen Siedlungsabfälle, während weniger als 25 % zu RDF-Brennstoff verarbeitet werden. Gewerbe- und Industrieabfälle gewinnen an Wert, da sie im Allgemeinen weniger Feuchtigkeit und eine gleichmäßigere Zusammensetzung aufweisen als gemischte Siedlungsabfälle. Erweiterte Herstellerverantwortungsregelungen können zudem die Menge nicht recycelbarer Verpackungen und Produktionsrückstände, die einer Behandlung bedürfen, erhöhen und damit Verarbeiter begünstigen, die Material an der Quelle trennen und dessen Energieeigenschaften dokumentieren können. Dies stärkt auch die Bedeutung konsistenter Inputmaterialien im Markt für Ersatzbrennstoffe aus Abfall.
CO2-Bepreisung und eingebettete CO2-Bilanzierung
Die CO2-Bepreisung verändert die Wirtschaftlichkeit der Restabfallbehandlung im Markt für Ersatzbrennstoffe aus Abfall. Die Europäische Kommission schlug vor, die Verbrennung von Siedlungsabfall ab 2031 in das EU-Emissionshandelssystem einzubeziehen, mit einer Abdeckung von 25 % im Jahr 2031 und vollständiger Abdeckung im Jahr 2034. Eine von Zero Waste Europe in Auftrag gegebene Modellierung schätzte, dass ein EU-ETS-Preis von 108 EUR pro Tonne CO2 im Jahr 2030 die Abfalleingangsgebühren um 74 bis 132 EUR pro Tonne erhöhen könnte. Höhere Kosten für unsortierte Verbrennung können die Entfernung von fossilem Kohlenstoff vor der Verbrennung begünstigen und die Nachfrage nach qualitätskontrolliertem Brennstoff steigern. Der EU-Kohlenstoffgrenzmechanismus ist bis 2026 phasenweise in Betrieb und erhöht die Aufmerksamkeit für eingebettete Emissionen in importiertem Zement. Die digitale Messung des erneuerbaren Kohlenstoffgehalts und der Chargenqualität kann Brennstoffspezifikationen in langfristigen Lieferantenverhandlungen nützlicher machen und die Bedeutung dokumentierter Qualität im gesamten Markt für Ersatzbrennstoffe aus Abfall erhöhen.
Analyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rohstoffqualität und Feuchtigkeitsschwankungen | -0.50% | Global, am stärksten in sich entwickelnden Märkten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Hohe Logistikkosten und begrenzte wirtschaftliche Transportdistanz | -0.40% | Global, stärkste Einschränkung in Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Genehmigungsverfahren, gesellschaftliche Akzeptanz und Risiko der Emissionsnachrüstung | -0.30% | Nordamerika, Australien, EU-Randmärkte | Mittelfristig (2–4 Jahre) |
| Wettbewerb um hochkalorischen Restabfall | -0.50% | EU27, Großbritannien, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffqualität und Feuchtigkeitsschwankungen
Rohstoffinkonsistenz begrenzt die breitere Akzeptanz im Markt für Ersatzbrennstoffe aus Abfall, da Zementöfen vorhersehbare Verbrennungseigenschaften erfordern. Unverarbeiteter gemischter Abfall kann mehr als 35 % Feuchtigkeit enthalten, was den Netto-Heizwert von einem Zielwert von 18 MJ/kg auf unter 11 MJ/kg senken kann. Europäische Industrieemissionsvorschriften legen Chlor- und Feuchtigkeitsgrenzen fest, die zur Ablehnung von minderwertigen RDF-Ladungen führen können. Ein hoher organischer Anteil in asiatischen Entwicklungsmarkt-Abfallströmen kann die Feuchtigkeit auf über 40 % erhöhen und den Trocknungsbedarf steigern. Indiens Co-Processing-Richtlinien legen Qualitätsschwellen fest, die kleine Anlagen möglicherweise nicht erfüllen können. Fortschrittliche Trocknung und Echtzeit-Überwachung erhöhen die Verarbeitungskosten um 8 bis 15 USD pro Tonne.
Hohe Logistikkosten und begrenzte wirtschaftliche Transportdistanz
Transportkosten schränken den Markt für Ersatzbrennstoffe aus Abfall ein, da der Brennstoffwert verloren gehen kann, wenn Material zu weit per Straße transportiert wird. Eine Lebenszyklusanalyse aus dem Jahr 2025 ergab, dass zentralisierte Systeme 31 % bis 33 % höhere Logistikkosten aufwiesen als dezentralisierte Alternativen. Die Studie berichtete von Logistikkosten von rund 33 EUR pro Tonne für zentralisierte Anordnungen und 23 EUR pro Tonne für dezentralisierte. Sie setzte auch die Straße-Schiene-Gewinnschwelle bei rund 700 km an, mit niedrigeren praktischen Distanzen für niedrigdichten Fluff-RDF. Verarbeitungsanlagen müssen daher in der Nähe geeigneter Abfallquellen und Zementwerke oder Energieverbraucher angesiedelt sein, was Standortdisziplin für die Wirtschaftlichkeit des Marktes für Ersatzbrennstoffe aus Abfall unerlässlich macht. SUEZ nutzte 2025 in Frankreich Binnenschifflogistik, um viele LKW-Bewegungen durch 2 bis 3 tägliche Schiffsbewegungen mit 12-Tonnen-Containern zu ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoffquelle:
Gewerbe- und Industrieabfall gewinnt gegenüber der Dominanz von Siedlungsabfall an BodenSiedlungsabfall machte 2025 58,4 % des Marktwerts für Ersatzbrennstoffe aus Abfall aus, gestützt durch kommunale Umleitungsanforderungen und etablierte mechanisch-biologische Behandlungsanlagen. Sein Versorgungsumfang spiegelt jahrelange Investitionen in Sammel- und Verarbeitungssysteme wider. Organische Verunreinigungen und saisonale Feuchtigkeit können jedoch die Kalorienleistung und die Chlorkontrolle einschränken. Diese Einschränkungen begrenzen den Anteil des kommunalen Materials, das Premium-Spezifikationen für feste Sekundärbrennstoffe erfüllen kann. Gewerbe- und Industrieabfall wird bis 2031 voraussichtlich mit einem CAGR von 6,3 % wachsen, der höchsten Rate unter den Rohstoffquellen.
Sein geringerer Feuchtigkeitsgehalt und seine gleichmäßigere Zusammensetzung können zusammen mit der Quelltrennung im Rahmen erweiterter Herstellerverantwortungsrahmen eine engere Übereinstimmung mit den Anforderungen an technisch aufbereiteten Brennstoff im Markt für Ersatzbrennstoffe aus Abfall unterstützen. Das SoliD-Q-Projekt begann 2026 mit der Entwicklung digitaler Recyclingdaten für präzise Rezyklat-Qualität.[4] Bau- und Abbruchabfall bleibt in infrastrukturintensiven Märkten eine kleinere Chance, obwohl Gips und behandeltes Holz die Ofennutzung einschränken können. Landwirtschaftlicher Abfall wird in Südasien und Südamerika durch co-pelletierte Mischungen getestet. Die Pelletproduktionskosten liegen zwischen 35 und 50 USD pro Tonne, während die genannten Brennstoffeinsparungen gegenüber Kohle bis zu 70 USD pro Tonne erreichen können und Qualitätsstandards langfristige Abnahmevereinbarungen unterstützen können.


Nach Kraftstofftyp:
Die physischen Vorteile von festem RDF sichern Skalierung und WachstumFester RDF hielt 2025 einen Marktanteil von 90,8 % am Markt für Ersatzbrennstoffe aus Abfall und soll bis 2031 mit einem CAGR von 5,9 % wachsen. Balierter und pelletierter Festbrennstoff passt zu bestehenden Transportsystemen und Zementofen-Beschickungsanlagen. Europäische Linien können durch Inline-Sensorik eine Kaloriengenauigkeit von ±1 MJ/kg erreichen. Fortschrittliche Pelletierung kann die Energiedichte von 11 MJ/kg in rohem Mischabfall auf mehr als 18 MJ/kg erhöhen. Dies verringert den Leistungsunterschied zu Steinkohle.
Fester RDF bleibt daher das Format, das am leichtesten in vertraglichen Brennstoffspezifikationen im Markt für Ersatzbrennstoffe aus Abfall verwendet wird. TOMRA brachte 2026 die GAINnext KI-Plattform auf den Markt, die Werkzeuge bereitstellt, mit denen Verarbeiter Qualitätsschwankungen managen und die Brennstoffleistung dokumentieren können. Flüssiger RDF bedient spezialisierte Öfen, die lösungsmittel- und ölhaltige Industrierückstände verwenden, während gasförmiger RDF aus anaerober Vergärung oder Vergasung das kleinste Format darstellt. Renewi produzierte 2025 an seinem Amsterdamer Standort 19 Millionen Kubikmeter Biogas, darunter 11 Millionen Kubikmeter, die zu Grüngas für das niederländische Netz aufbereitet wurden. Die niederländische Grüngas-Beimischungspflicht, die 2027 in Kraft tritt, lenkt einen Teil dieser Wertschöpfungskette in Richtung Netzeinspeisung.
Nach Endverbraucher:
Zementherstellung führt alle Kennzahlen an, industrielle Kanäle diversifizieren sichDie Zementherstellung hielt 2025 einen Anteil von 43,5 % an der Marktgröße für Ersatzbrennstoffe aus Abfall und soll bis 2031 mit einem CAGR von 6,9 % wachsen. Ihre Position spiegelt den anhaltenden Bedarf an Hochtemperatur-Ofenbrennstoff wider. Viele asiatische Hersteller liegen noch unter 20 % thermischer Substitution, verglichen mit Europas Rate von 53 %. Diese Lücke lässt Raum für eine höhere Nutzung, wo lokale Sammlung, Sortierung und Genehmigungsverfahren sich verbessern. Der Zement- und Betondurchbruch für COP30 umfasst Maßnahmen zu abfallstämmigen Brennstoffen, die sich auf Genehmigungsverfahren und die Harmonisierung der Brennstoffqualität konzentrieren. Diese Maßnahmen können den Zugang zum Markt für Ersatzbrennstoffe aus Abfall für qualifizierte lokale Lieferanten verbessern.
Die Stromerzeugung ist der zweitgrößte Endverbraucherkanal, angeführt von dedizierten Abfallverwertungsanlagen und mit Kohle mitgefeuerten Kraftwerken. Kraft-Wärme-Kopplungsanlagen sind in Skandinavien, Deutschland und Polen wichtig, da Fernwärme Einnahmen über den Stromverkauf hinaus generieren kann. Industriekessel und Kalkwerke entwickeln sich zu Absatzmärkten in Mittel- und Osteuropa, wo Industrieabfall und Mineralverarbeitungsanlagen nahe beieinander liegen. Die vorgeschlagene EU-ETS-Einbeziehung kann den Druck auf Abfallverwertungsanlagen erhöhen, besser sortierten Brennstoff zu kaufen, was Verarbeitern mit dokumentierter Qualität zugute kommt. Papier- und Zellstoffmühlen in nordischen Märkten und Nordamerika verwenden ebenfalls abfallstämmige Feststoffe neben Holzschnitzeln in großen standorteigenen Biomassekesseln.
Geografische Analyse
Europäischer Markt für Refuse-Derived Fuel (RDF)
Europa hielt im Jahr 2025 einen Anteil von 46,7 % am Markt für Refuse-Derived Fuel, gestützt durch Vorschriften zur Deponievermeidung, Anlagen zur Energierückgewinnung und die CO₂-Bepreisung. Deutschland, die Niederlande, Italien, das Vereinigte Königreich und Frankreich blieben zentrale Produktions- und Verbrauchszentren. Polen, Rumänien und Kroatien bauen Kapazitäten durch Investitionen in die mechanisch-biologische Behandlung aus. Schwedens Importe aus dem Vereinigten Königreich und Norwegen zeigen, wie installierte Kapazitäten zur Energiegewinnung aus Abfall einen grenzüberschreitenden Brennstoffhandel aufrechterhalten können. Die EU-Deponierichtlinie und die Abfallrahmenrichtlinie prägen weiterhin die regionale Nachfrage, während das Kreislaufwirtschaftsgesetz im Jahr 2026 zusätzliche politische Impulse setzt.
Asiatisch-pazifischer Markt für Refuse-Derived Fuel (RDF)
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 6,1 % erwartet, was ihn zur am schnellsten wachsenden regionalen Komponente des Marktes für Ersatzbrennstoffe aus Abfall macht. Städtisches Abfallwachstum, begrenzte Deponiekapazitäten und die Bemühungen der Zementhersteller, den Kohleeinsatz zu reduzieren, stützen diese Prognose. Indiens tägliches Siedlungsabfallaufkommen übersteigt 150.000 Tonnen, wobei weniger als 25 % zu RDF-Brennstoff verarbeitet werden. Chinas Industriewachstum erhöht die Nachfrage nach gleichmäßigen alternativen Brennstoffen, während Japans Abfalltrennungsinfrastruktur einen höheren Einsatz von Sekundärbrennstoff unterstützt. Die Vereinbarung zwischen Indocement und dem Regierungsbezirk Paser aus dem Jahr 2026 in Indonesien liefert ein Beispiel für staatlich unterstützte Ofenmitverbrennung.
Markt für Refuse-Derived Fuel (RDF) in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika nimmt eine moderate Position ein, da die Deponieentsorgung in vielen US-Bundesstaaten und kanadischen Provinzen vergleichsweise erschwinglich bleibt. Die US-amerikanische Umweltschutzbehörde hat im März 2026 aktualisierte Standards für große Siedlungsabfallverbrennungsanlagen verabschiedet, die mehr als 150 Anlagen an 57 Standorten abdecken. Südamerika befindet sich noch in einem frühen Stadium, wobei der RDF-Einsatz in Brasilien, Chile und Argentinien unter 5 % des Restabfallvolumens liegt. Logistik und begrenzte Kapazitäten zur Mitverbrennung in Zementwerken hemmen die Entwicklung dort. Die Aktivitäten im Nahen Osten und in Afrika sind am deutlichsten in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Ägypten und Marokko sichtbar, während feuchtigkeitsreicher Abfall größere RDF-Projekte in Subsahara-Afrika verzögern kann. Diese Bedingungen führen zu uneinheitlicher Projektrentabilität im Markt für Refuse-Derived Fuel.

Wettbewerbslandschaft
Der Markt für Ersatzbrennstoffe aus Abfall ist fragmentiert, wobei REMONDIS, Veolia, SUEZ, Renewi und PreZero in Europa durch Sammlungsnetzwerke, mechanisch-biologische Behandlungsanlagen und langfristige Brennstoffvereinbarungen einflussreich sind. Ihre Kontrolle über Abfallsammlung und -verarbeitung trägt dazu bei, Rohstoff- und Qualitätsrisiken zu begrenzen. Sie beliefern auch Zementgruppen, darunter Heidelberg Materials, Holcim und Buzzi. Kleinere Verarbeiter bleiben an den Stufen der Abfallentstehung und Logistik relevant, während eine verbesserte Sortierung die Brennstoffqualitätslücke gegenüber integrierten Gruppen verringern kann. TOMRAs GAINnext-Plattform unterstützt im Jahr 2026 die datenbasierte Optimierung von Sortieranlagen.
PreZero eröffnete 2025 Spaniens größte RDF-Produktionsanlage in der Freihandelszone Barcelona mit einer Jahreskapazität von 70.000 Tonnen im Rahmen einer Investition von 42 Millionen EUR, die auch eine Biomethananlage umfasst. SUEZ unterzeichnete im Dezember 2025 einen 10-Jahres-Vertrag im Wert von 465 Millionen EUR zur Rekonstruktion des Abfallbehandlungszentrums Romainville-Bobigny in Frankreich. Die Anlage soll ab 2029 bis zu 450.000 Tonnen pro Jahr verarbeiten. Diese Schritte deuten auf eine Präferenz für langfristige Infrastrukturverträge hin und erhöhen die Markteintrittsbarrieren dort, wo Rohstoff und Abnahme gemeinsam gesichert werden.
Geminor meldete, dass die Sekundärbrennstoffmengen im Jahr 2025 um 3,7 % gestiegen sind, während die RDF-Mengen aufgrund milderer Witterung und niedrigerer Strompreise um 15,2 % zurückgingen. Das Unternehmen baut seine inländische Brennstoffversorgung für die Energiegewinnung aus Abfall im Vereinigten Königreich durch langfristige kommunale Verträge auf bis zu 250.000 Tonnen pro Jahr aus. Süd- und Südostasien bleiben offene Märkte, da keine vergleichbare integrierte regionale Plattform aufgebaut wurde. Die Aggregation von Gewerbe- und Industrieabfällen stellt eine weitere Chance dar, da industrielle Erzeuger weiterhin fragmentiert sind. Patentaktivitäten im Bereich Pelletierung und Emissionsüberwachung unterstützen die Differenzierung bei hochwertigem Sekundärbrennstoff und eine qualitätsorientierte Positionierung im Markt für Ersatzbrennstoffe aus Abfall.
Refuse-Derived Fuel (RDF) Branchenführer
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ersatzbrennstoffe aus Abfall (RDF) Unternehmen in diesem Bericht
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Averda International Limited
- Biffa Limited
- Blue Phoenix Group B.V.
- Enva Group Limited
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Indaver NV
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Waste Management, Inc.

Neueste Industrielle Entwicklungen in Markt für Ersatzbrennstoffe aus Abfall (RDF)
- Mai 2026: SUEZ sicherte sich einen 10-Jahres-Vertrag im Wert von 396 Millionen GBP (507 Millionen USD) mit dem Milton Keynes City Council zum Betrieb eines Abfallverwertungsparks und errichtete gleichzeitig eine Biogasanlage mit 50.000 Tonnen Kapazität in Northumberland sowie den Betrieb der NESS-Anlage zur Energiegewinnung aus Abfall in Aberdeen.
- März 2026: Die US-Umweltschutzbehörde finalisierte erstmals seit 20 Jahren aktualisierte Emissionsstandards für große kommunale Abfallverbrennungsanlagen, die mehr als 150 Verbrennungseinheiten in 57 Anlagen abdecken, darunter dedizierte RDF-Anlagen; die Standards sollen die Emissionskontrollen modernisieren und könnten Abfallströme in Richtung vorsortierter RDF-Wege umlenken, da Betreiber die Einhaltung der Vorschriften anstreben.
- Februar 2026: PT Indocement Tunggal Prakarsa Tbk unterzeichnete ein Memorandum of Understanding mit der Regierung des Regierungsbezirks Paser, Indonesien, zur Lieferung von RDF aus den Anlagen TPST Janju mit 10 Tonnen pro Stunde und TPST Songka mit 5 Tonnen pro Stunde für die Nutzung in Zementöfen; die Initiative wurde vom indonesischen Umweltminister bezeugt und ist als nationales Modell für die Zusammenarbeit zwischen Industrie und Regierung bei der Mitverbrennung positioniert.
- Januar 2026: SUEZ gewann einen 12-Jahres-Vertrag im Wert von nahezu 420 Millionen EUR (470 Millionen USD) von Sydetom66 für die Abfallbehandlungsanlage Calce bei Perpignan; der Vertrag umfasst ein neues Sortierzentrum, ein Aufbereitungszentrum für nicht recycelbare Abfälle sowie eine Anlage zur Energiegewinnung aus Abfall, die ab 2028 jährlich 55.000 MWh Wärme und 135.000 MWh Strom erzeugt.


Globaler Refuse-Derived Fuel (RDF) Marktberichtsumfang
Refuse-Derived Fuel (RDF) ist ein verarbeiteter Brennstoff, der aus nicht gefährlichen brennbaren Abfallmaterialien hergestellt wird. Er wird hergestellt, indem recycelbare und inerte Bestandteile aus dem Abfall entfernt und das verbleibende Material anschließend zerkleinert, getrocknet und homogenisiert wird, um einen konsistenten Brennstoff mit hohem Heizwert zu erzeugen. RDF wird hauptsächlich aus Siedlungsabfall (MSW), Gewerbe- und Industrieabfall (C&I) sowie ausgewähltem Bau- und Abbruchabfall (C&D) gewonnen. Er wird häufig als Ersatz für fossile Brennstoffe wie Kohle in Zementöfen, Kraftwerken und Industriekesseln eingesetzt. Seine Verwendung trägt dazu bei, die Deponierung zu reduzieren, Energie aus Abfall zurückzugewinnen, den Verbrauch fossiler Brennstoffe zu senken und die Kreislaufwirtschaft sowie die Ziele zur Reduzierung von Treibhausgasemissionen zu unterstützen.
Der Refuse-Derived Fuel (RDF) Markt ist nach Rohstoffquelle, Kraftstofftyp, Endverbraucher und Geografie segmentiert. Nach Rohstoffquelle ist der Markt in Siedlungsabfall (MSW), Gewerbe- und Industrieabfall (C&I), Bau- und Abbruchabfall (C&D), landwirtschaftlichen Abfall und sonstige Abfallströme segmentiert. Nach Kraftstofftyp ist der Markt in festen RDF, flüssigen RDF und gasförmigen RDF segmentiert. Nach Endverbraucher ist der Markt in Zementindustrie, Stromerzeugung, Kraft-Wärme-Kopplung (KWK), Industriekessel, Abfallverwertungsanlagen (WtE), Kalkindustrie, Stahlindustrie, Papier- und Zellstoffindustrie sowie sonstige Endverbraucher segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Refuse-Derived Fuel (RDF) Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Siedlungsabfall (MSW) |
| Gewerbe- und Industrieabfall (C&I) |
| Bau- und Abbruchabfall (C&D) |
| Landwirtschaftlicher Abfall |
| Sonstige Abfallströme |
| Fester RDF |
| Flüssiger RDF |
| Gasförmiger RDF |
| Zementherstellung |
| Stromerzeugung |
| Kraft-Wärme-Kopplung (KWK) |
| Industriekessel |
| Abfallverwertungsanlagen |
| Kalkindustrie |
| Stahl- und Metallverarbeitung |
| Papier & Zellstoff |
| Sonstige industrielle Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoffquelle | Siedlungsabfall (MSW) | |
| Gewerbe- und Industrieabfall (C&I) | ||
| Bau- und Abbruchabfall (C&D) | ||
| Landwirtschaftlicher Abfall | ||
| Sonstige Abfallströme | ||
| Nach Kraftstofftyp | Fester RDF | |
| Flüssiger RDF | ||
| Gasförmiger RDF | ||
| Nach Endverbraucher | Zementherstellung | |
| Stromerzeugung | ||
| Kraft-Wärme-Kopplung (KWK) | ||
| Industriekessel | ||
| Abfallverwertungsanlagen | ||
| Kalkindustrie | ||
| Stahl- und Metallverarbeitung | ||
| Papier & Zellstoff | ||
| Sonstige industrielle Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Refuse-Derived Fuel im Jahr 2031 erreichen?
Der Markt für Refuse-Derived Fuel soll bis 2031 einen Wert von 10,12 Milliarden USD erreichen und ab 2026 mit einem CAGR von 5,56 % wachsen.
Warum ist die Zementherstellung für Refuse-Derived Fuel wichtig?
Die Zementherstellung hielt 2025 einen Nachfrageanteil von 43,5 % und soll bis 2031 mit einem CAGR von 6,9 % wachsen, da Öfen hochtemperaturfähigen Alternativbrennstoff benötigen.
Welcher Rohstoff wächst am schnellsten für die RDF-Produktion?
Gewerbe- und Industrieabfall soll bis 2031 mit einem CAGR von 6,3 % wachsen, da er einen geringeren Feuchtigkeitsgehalt und eine gleichmäßigere Zusammensetzung bieten kann.
Welche Region wächst am schnellsten bei der RDF-Nutzung?
Für den Asien-Pazifik-Raum wird bis 2031 ein CAGR von 6,1 % prognostiziert, gestützt durch städtisches Abfallwachstum und Nachfrage aus dem Zementsektor.
Was begrenzt die breitere Nutzung von Refuse-Derived Fuel?
Feuchtigkeits- und Qualitätsschwankungen können den Heizwert reduzieren, während Transportkosten die Straßenlieferung über lange Distanzen unwirtschaftlich machen können.
Welches Brennstoffformat hat die größte Bedeutung in der RDF-Versorgung?
Fester RDF hielt 2025 einen Anteil von 90,8 %, da er mit bestehenden Transportsystemen und Zementofen-Beschickungsanlagen kompatibel ist.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
