
Taille et part du marché du polyéthylène glycol (PEG)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
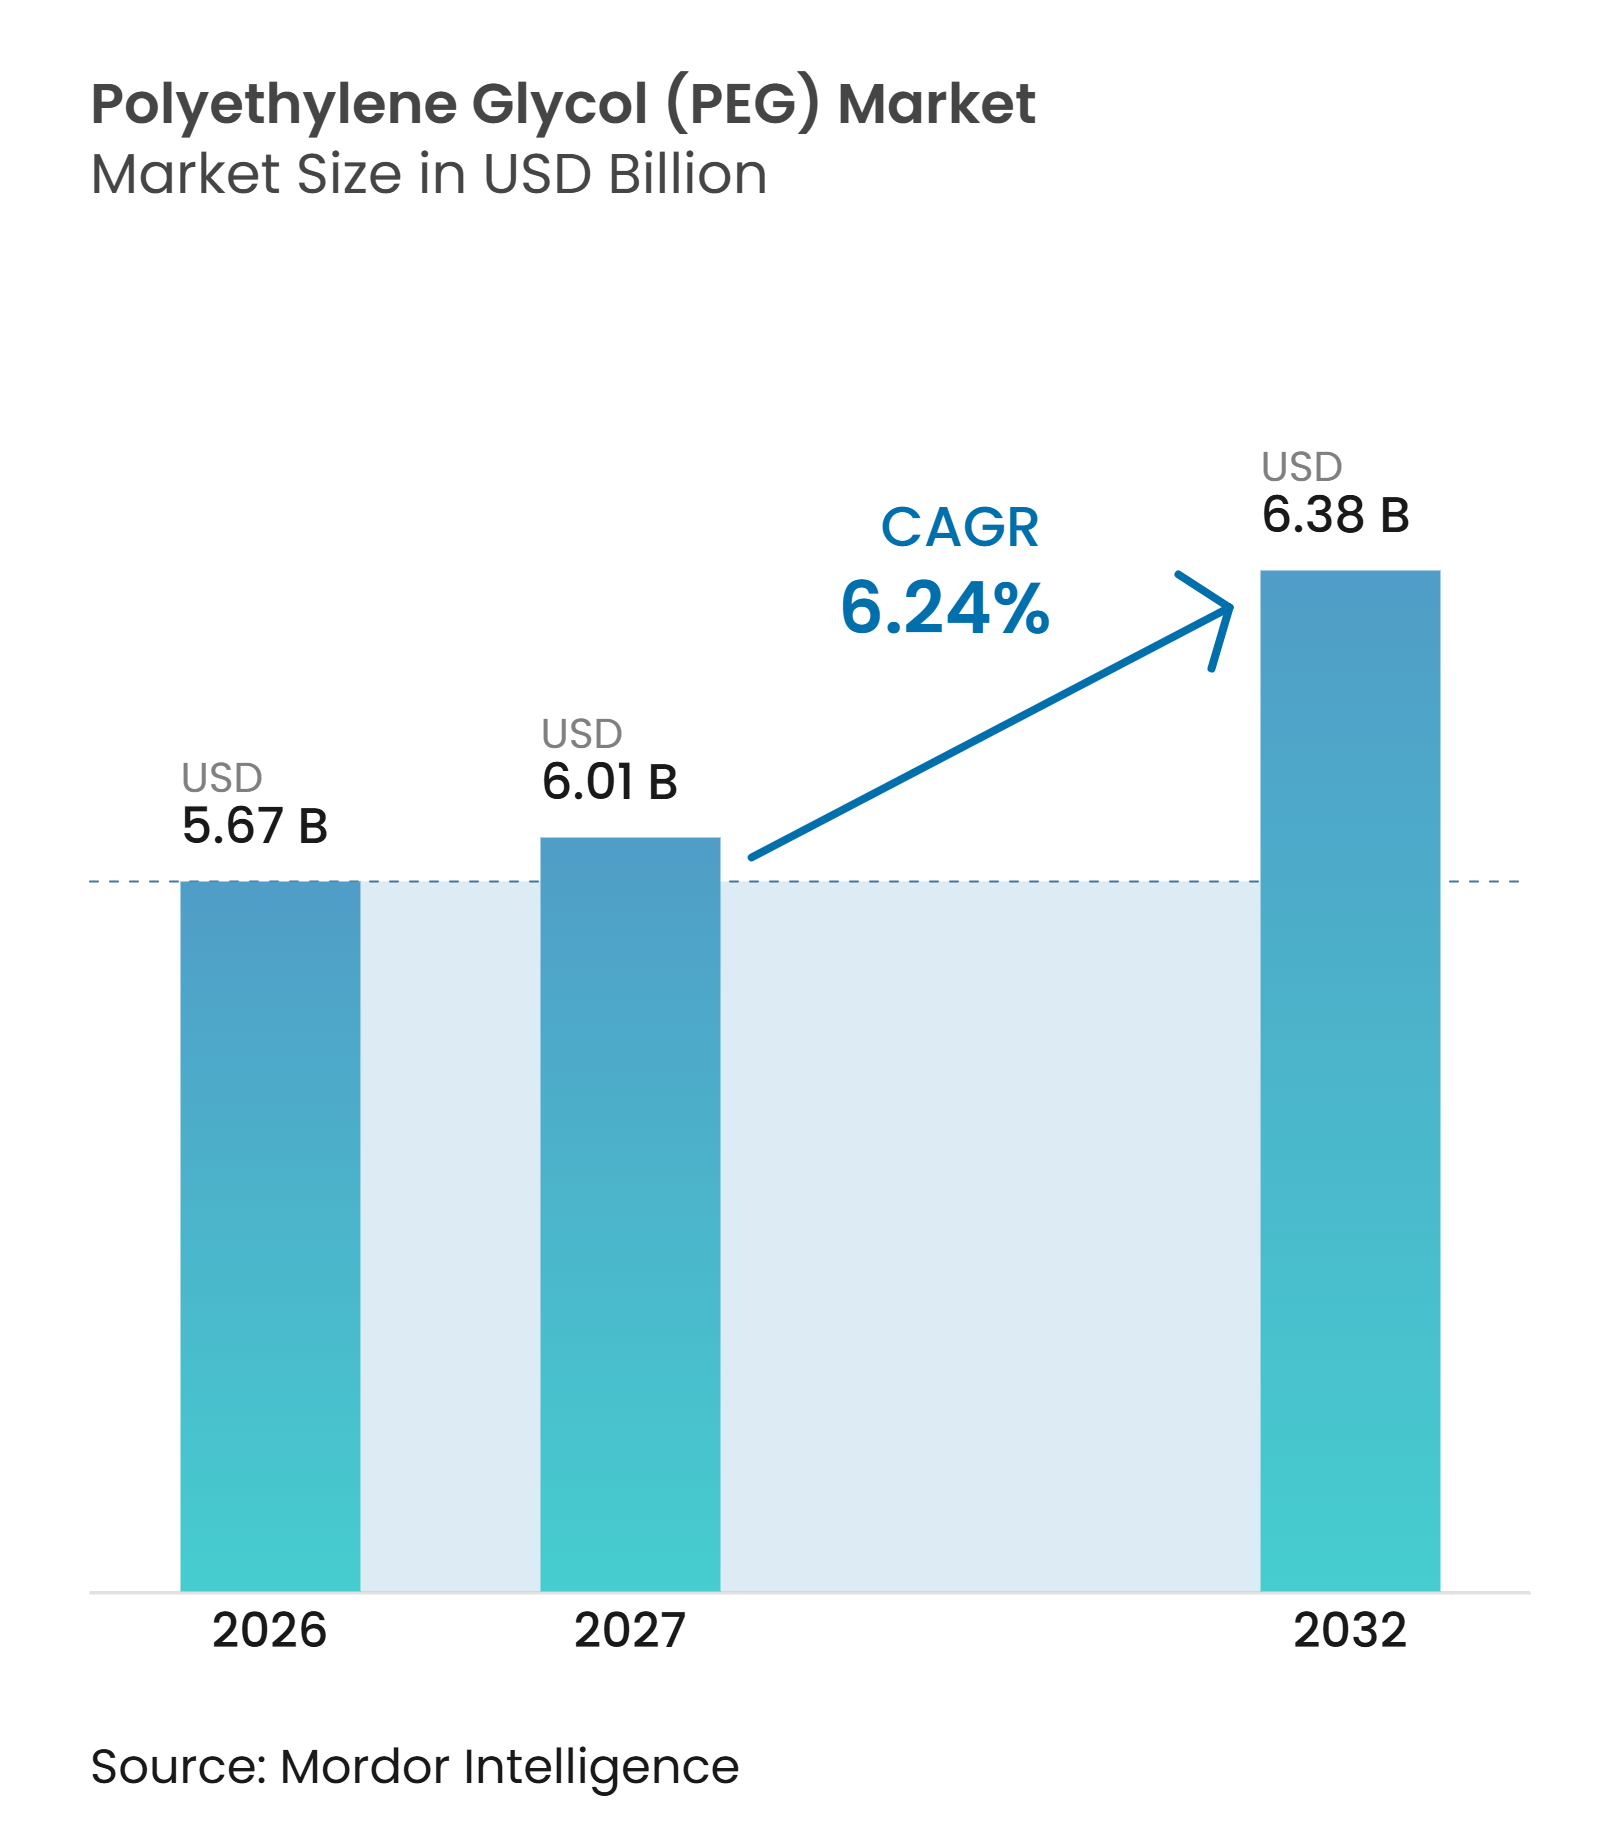
| Taille du Marché (2027) | 6.01 Milliards de dollars |
| Taille du Marché (2032) | 6.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du polyéthylène glycol (PEG) par Mordor Intelligence
La taille du marché du polyéthylène glycol (PEG) s'établit à 6,01 milliards USD en 2026 et devrait atteindre 8,63 milliards USD d'ici 2032, progressant à un CAGR de 6,24 % sur la période 2027-2032. Le marché du polyéthylène glycol (PEG) est soutenu par la demande pharmaceutique, car le PEG contribue à la formulation, à l'administration des médicaments et aux applications de PEG activé pour les produits biologiques. La PEGylation est utilisée pour améliorer la solubilité et le profil de circulation de certains produits thérapeutiques, tandis que les travaux sur la conjugaison site-spécifique élargissent l'activité de développement pour des produits médicamenteux plus homogènes. Le développement de nanoparticules lipidiques soutient également la demande d'intrants méthoxy-PEG de haute pureté utilisés dans la production de PEG-lipides. Le secteur de la construction offre au marché du polyéthylène glycol (PEG) une autre source de demande à travers les macromonomères réactifs utilisés dans les superplastifiants à base d'éther polycarboxylate. La concurrence se concentre sur l'accès sécurisé à l'oxyde d'éthylène, les grades de haute pureté, la documentation qualité et les capacités d'approvisionnement local.
Principaux enseignements du rapport
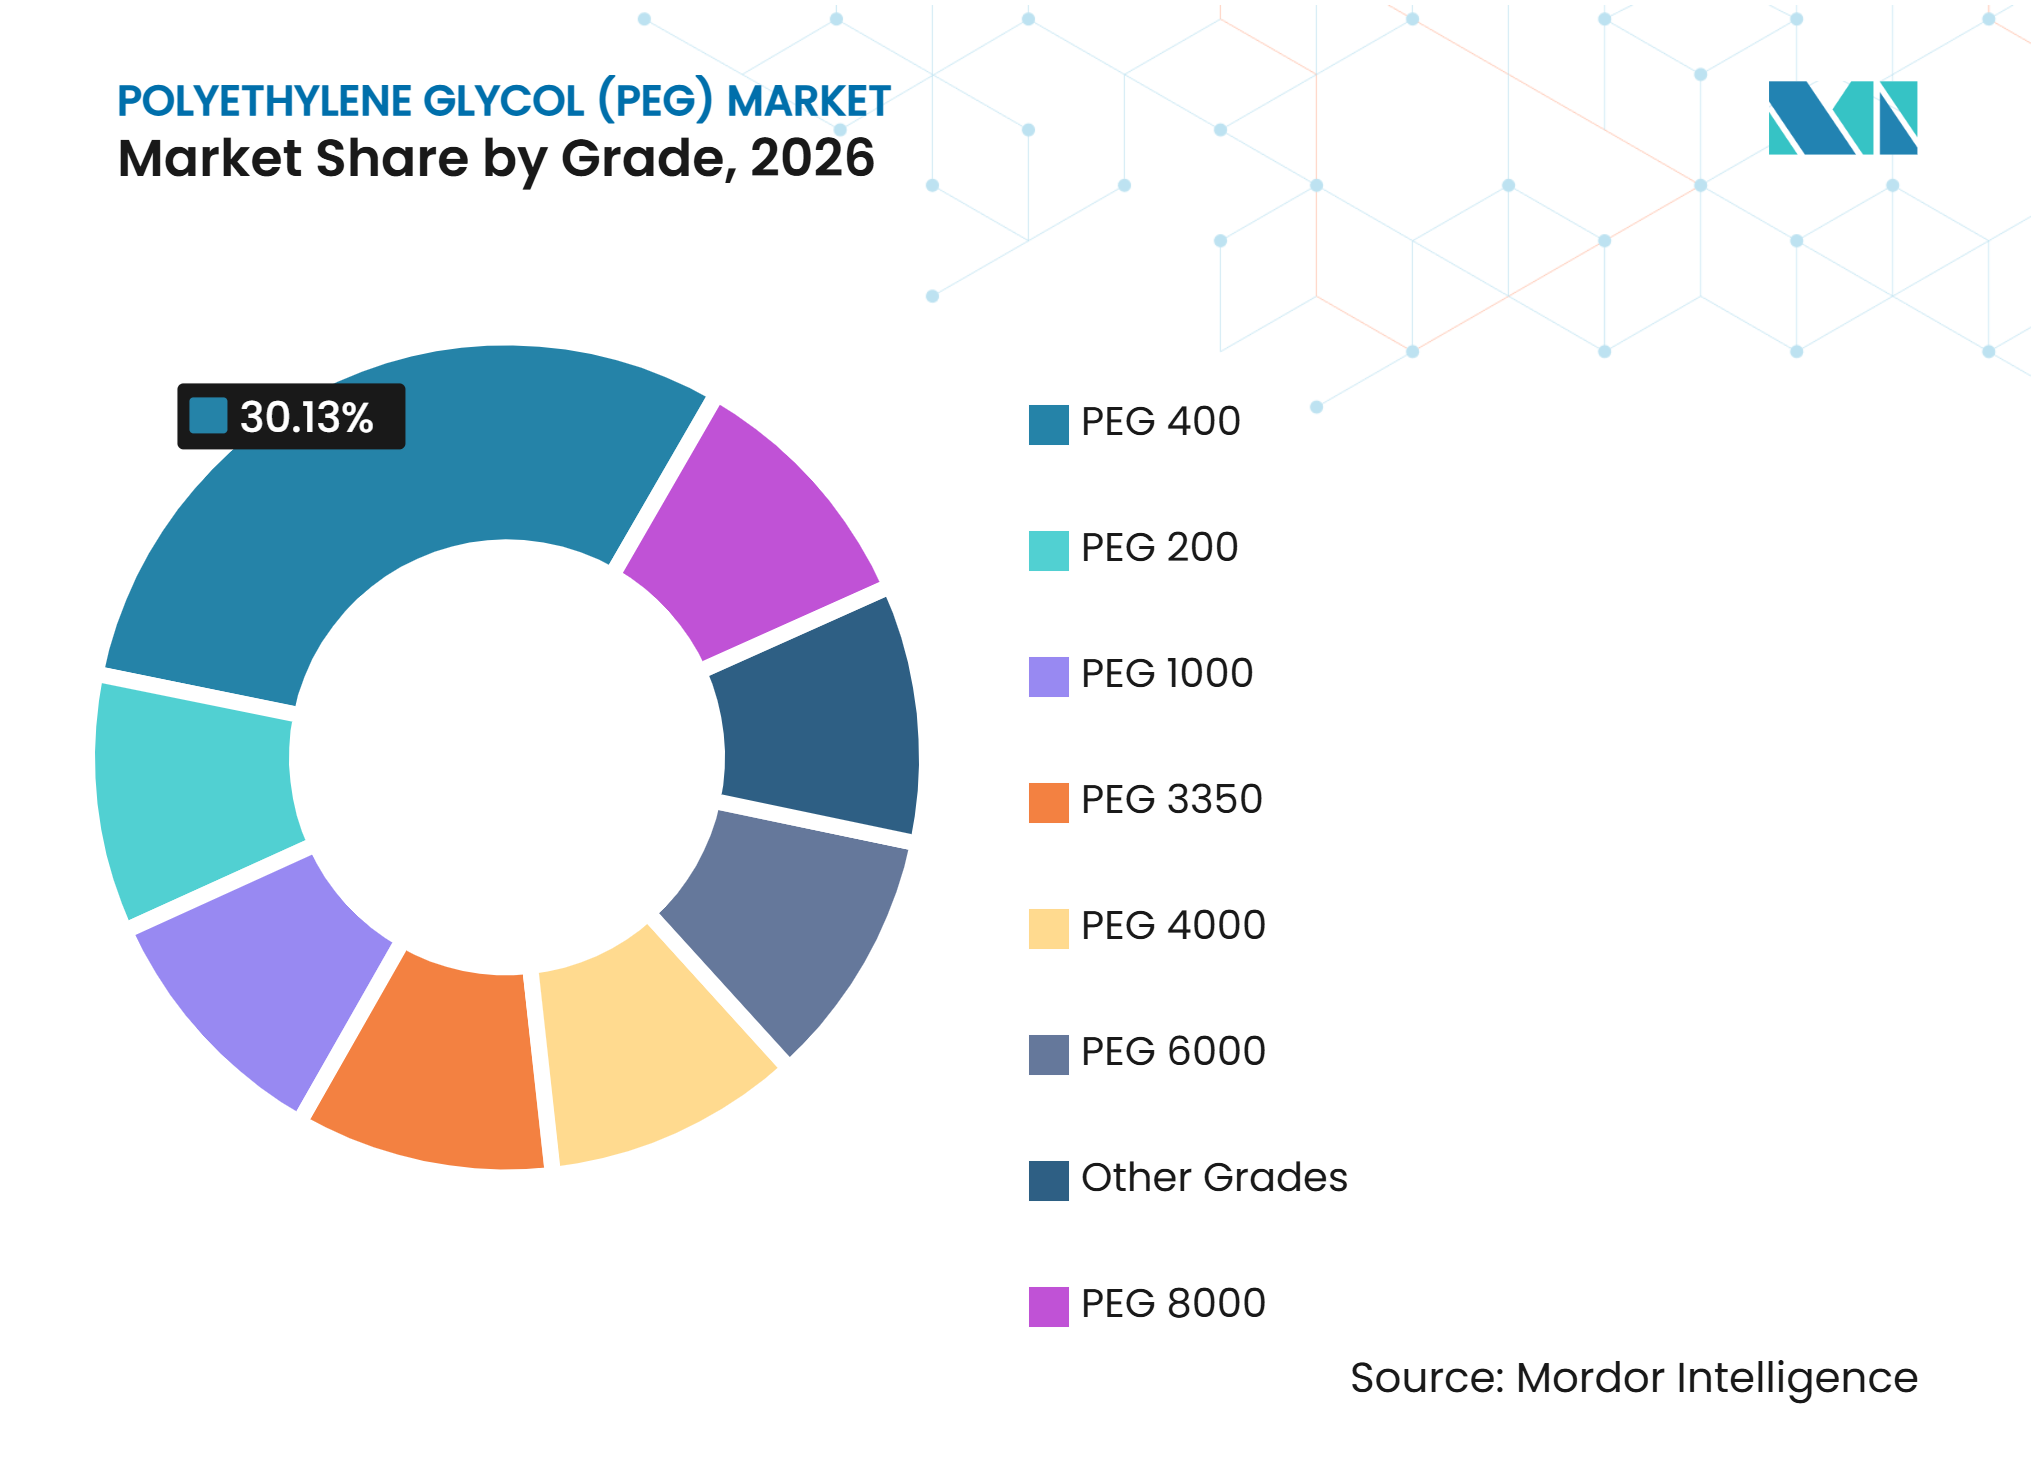
- Par grade, le PEG 400 détenait 30,13 % de la part du marché du polyéthylène glycol (PEG) en 2026, tandis que le PEG 3350 devrait progresser à un CAGR de 6,89 % jusqu'en 2032.
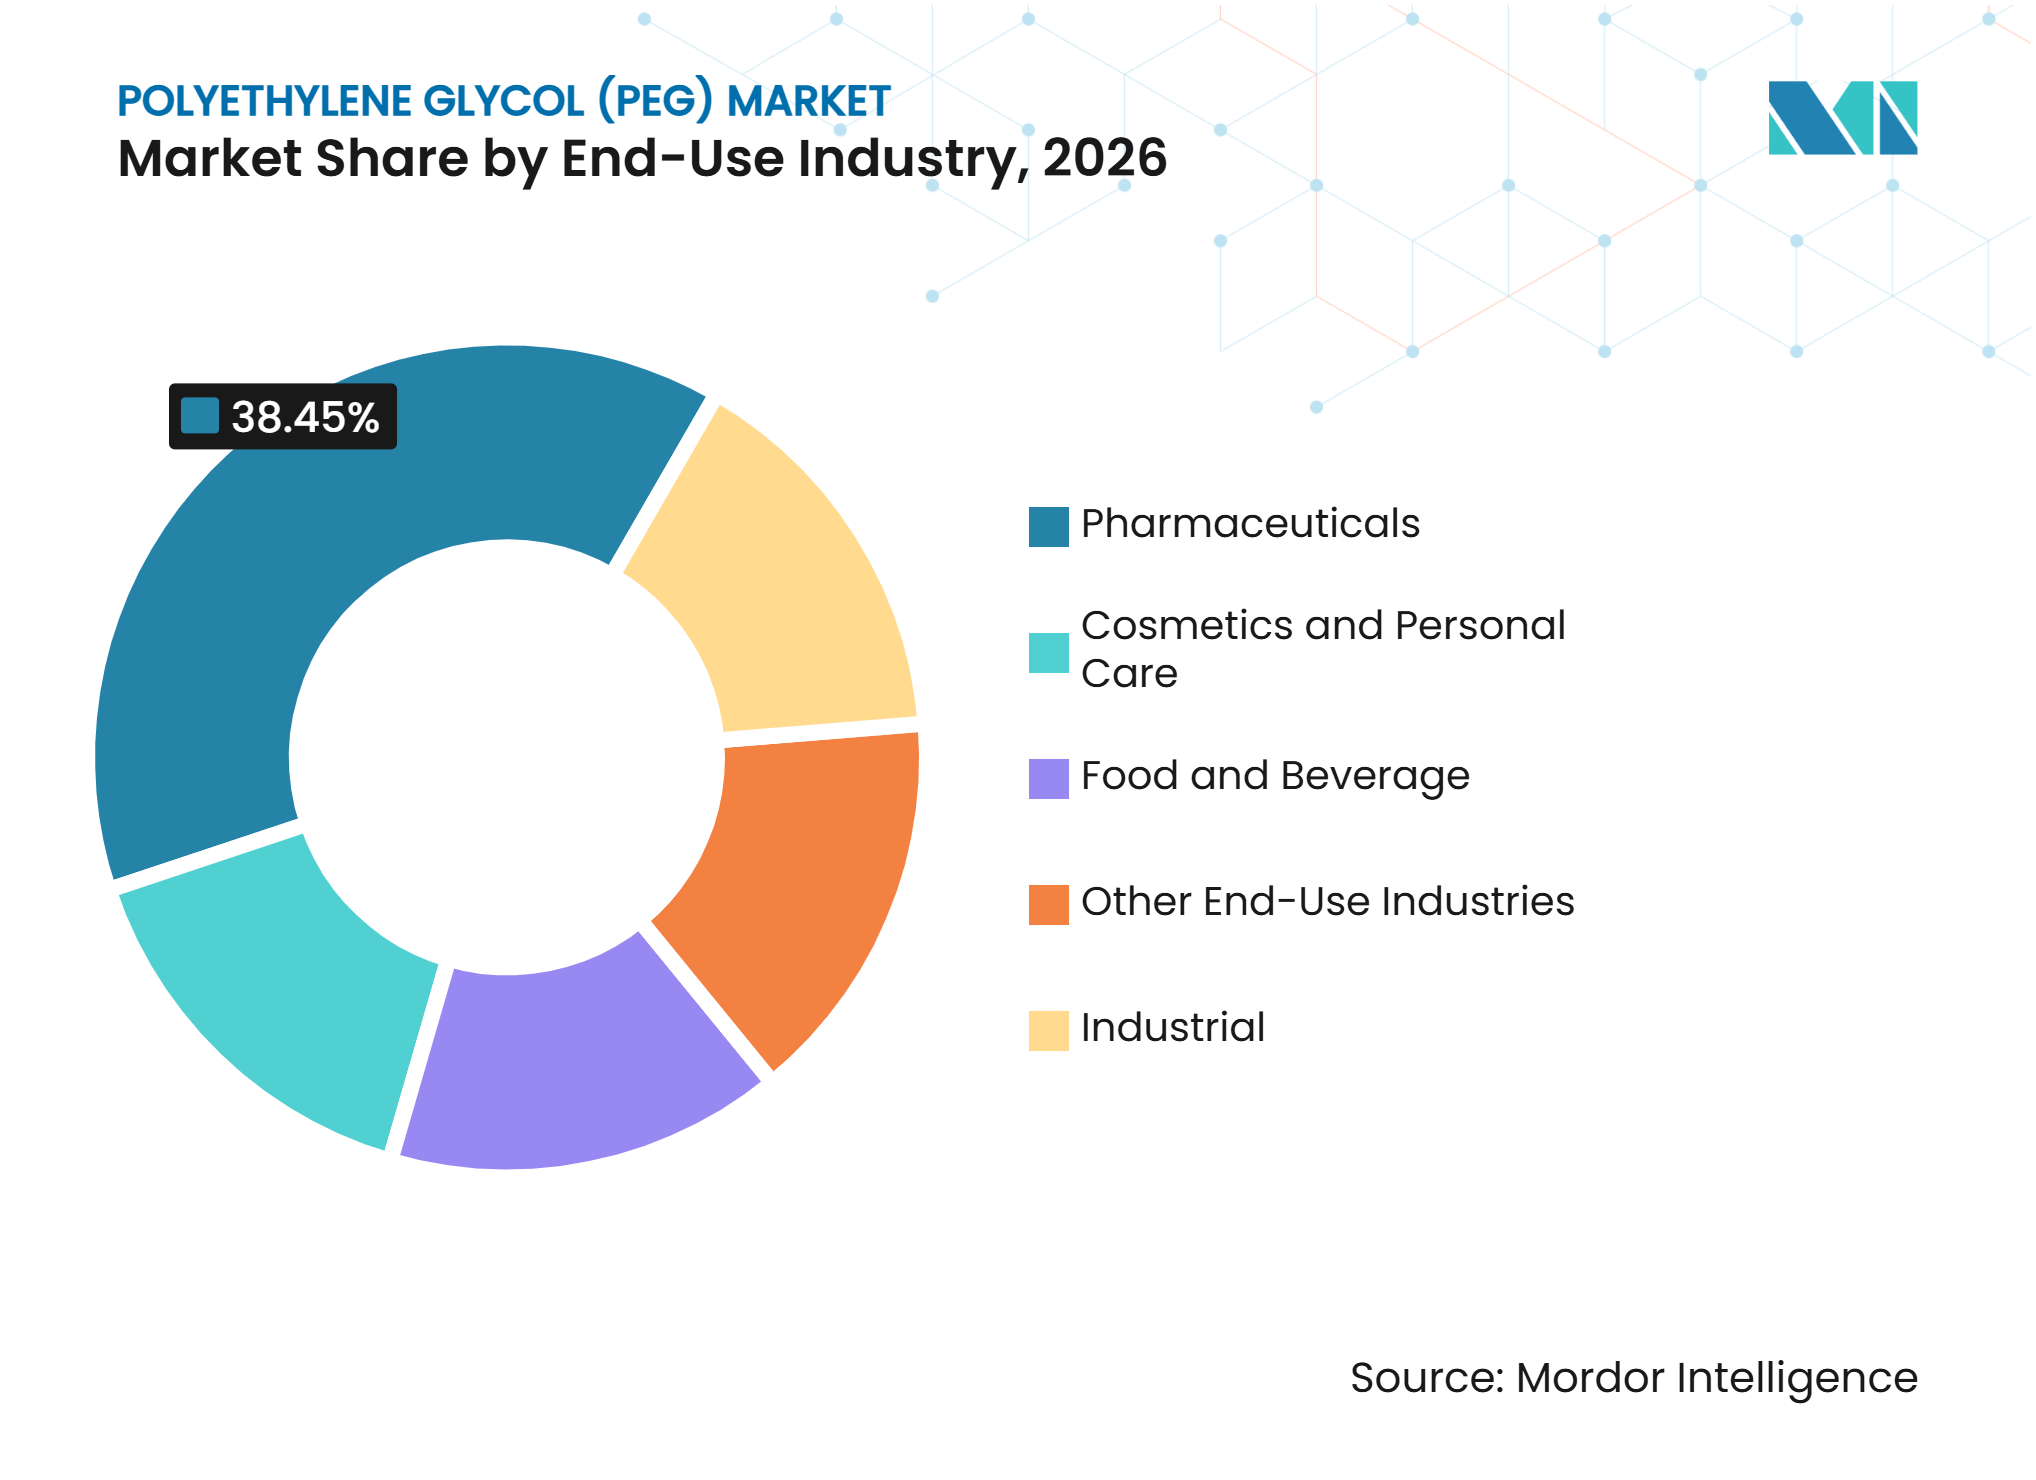
- Par secteur d'utilisation finale, le secteur pharmaceutique détenait 38,45 % de la part du marché du polyéthylène glycol (PEG) en 2026 et devrait progresser à un CAGR de 7,34 % jusqu'en 2032.
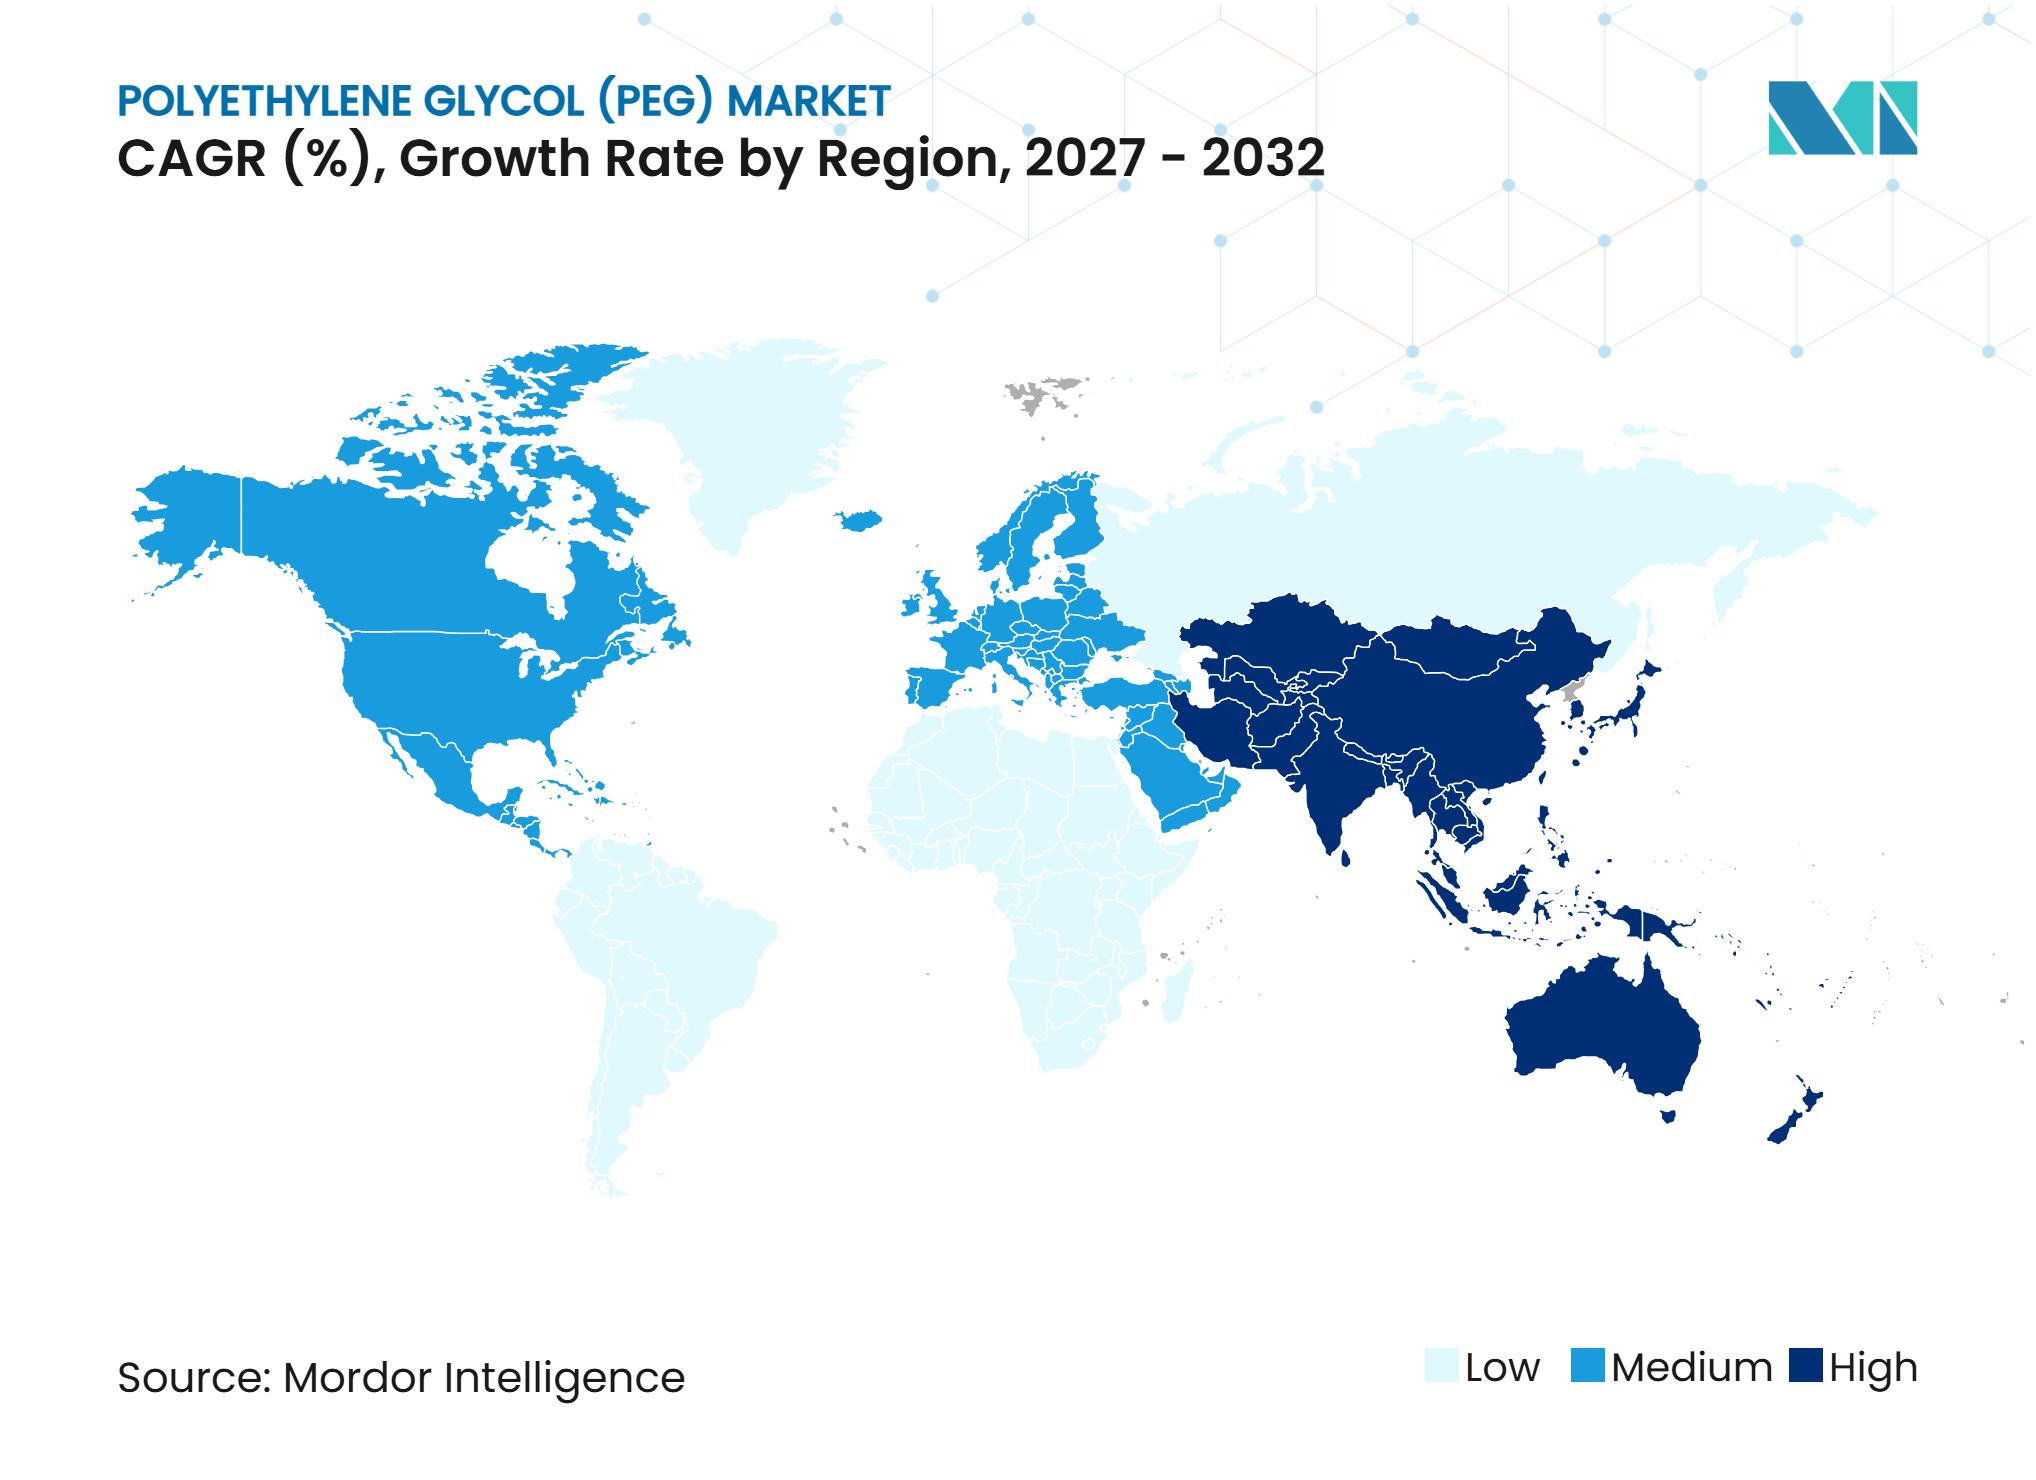
- Par géographie, l'Asie-Pacifique détenait 48,06 % de la part du marché du polyéthylène glycol (PEG) en 2026 et devrait progresser à un CAGR de 7,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Formulation pharmaceutique et expansion des produits biologiques | +2.0% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (>= 4 ans) |
| Croissance des produits à base de PEG 3350 pour la constipation et la préparation intestinale | +1.5% | Mondial ; plus fort en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des excipients de haute pureté et à faible teneur en impuretés | +1.2% | Mondial ; influence réglementaire la plus marquée en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Demande émergente de PEG réactif dans les produits chimiques de construction spéciaux | +0.9% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Développement du PEG biosourcé et substitution des matières premières durables | +0.7% | Europe et Amérique du Nord, Asie-Pacifique en phase précoce | Long terme (>= 4 ans) |
| Source: Mordor Intelligence | |||
Formulation pharmaceutique et expansion des produits biologiques
Le PEG sert les travaux de formulation pharmaceutique au-delà des rôles traditionnels d'excipient. La PEGylation peut prolonger la demi-vie plasmatique des protéines et des peptides, réduire l'immunogénicité et améliorer la solubilité dans certaines thérapies. La PEGylation site-spécifique retient l'attention car elle peut préserver la bioactivité en contrôlant la position de conjugaison. Le PEG 400 a continué d'apparaître dans des produits injectables et topiques examinés par la FDA en 2025. Le développement de thérapies à base d'acides nucléiques utilisant des nanoparticules lipidiques soutient la demande de dérivés méthoxy-PEG de qualité pharmaceutique utilisés dans la synthèse de PEG-lipides. À mesure que le développement pharmaceutique se déplace vers les organisations de développement et de fabrication sous contrat en Asie-Pacifique, le marché du polyéthylène glycol (PEG) bénéficie d'une demande régionale plus large de matériaux conformes aux pharmacopées.
Croissance des produits à base de PEG 3350 pour la constipation et la préparation intestinale
Le PEG 3350 fonctionne comme un laxatif osmotique car il retient l'eau dans la lumière intestinale sans absorption systémique. Ce profil soutient son utilisation dans la gestion à long terme de la constipation, les soins pédiatriques et les produits de préparation intestinale. CLARIANT propose le Polyglykol 3350 pour les applications de constipation et de préparation intestinale sur ordonnance et sans ordonnance, avec conformité aux exigences de la Pharmacopée européenne, de la Pharmacopée des États-Unis–Formulaire national et de la Pharmacopée japonaise. Le PEG 3350 utilisé comme principe actif pharmaceutique nécessite une production dédiée conforme aux Bonnes Pratiques de Fabrication (BPF) et une documentation d'accompagnement. Ces exigences créent un environnement concurrentiel différent de celui de l'approvisionnement standard en excipients. Elles favorisent également les fournisseurs capables de satisfaire de manière constante les attentes en matière de pharmacopée et de système qualité.
Expansion des excipients de haute pureté et à faible teneur en impuretés
La demande de PEG pharmaceutique est divisée entre les grades standard et les grades de haute pureté à faible teneur en aldéhydes, en endotoxines et en dioxane. Croda International Plc fournit le PEG 400 Super Refined pour les applications pharmaceutiques sensibles, notamment les formulations injectables et orales. Croda International Plc a indiqué que son quatrième trimestre a été le meilleur trimestre pharmaceutique de 2025, soutenu par des ventes d'excipients plus élevées pour les applications de petites molécules et de produits biologiques. Indorama Ventures Public Company Limited a élargi la distribution européenne de sa gamme de PEG pharmaceutique OXIPURITY certifiée EXCiPACT via Brenntag en 2025. Les exigences de qualité de la Pharmacopée des États-Unis–Formulaire national et de la Pharmacopée européenne soutiennent la demande de grades validés. Ces exigences font de la documentation qualité un facteur concurrentiel important sur le marché du polyéthylène glycol (PEG).
Demande émergente de PEG réactif dans les produits chimiques de construction spéciaux
Les grades de PEG réactif comprennent l'isoprénol-PEG, le vinyl-PEG, l'allyloxy-PEG et le méthoxy-PEG. Ces macromonomères polymérisables sont utilisés pour produire des superplastifiants à base d'éther polycarboxylate pour le béton haute performance. BASF a lancé le Pluriol A 2400 I pour le secteur européen des produits chimiques de construction en mai 2025. BASF a déclaré être le seul fournisseur européen disposant d'une production à intégration verticale pour ce grade d'isoprénol-PEG réactif. LOTTE Chemical Corporation fournit des grades de vinyl-PEG aux producteurs d'éther polycarboxylate. La demande de la construction diversifie le marché du polyéthylène glycol (PEG) au-delà des usages pharmaceutiques et offre un canal distinct aux producteurs axés sur les procédés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'oxyde d'éthylène et des matières premières | -0.9% | Mondial ; plus marqué en Europe et en Asie-Pacifique | Court terme (<= 2 ans) |
| Substitution par des solvants, excipients et polymères alternatifs | -0.6% | Amérique du Nord et Europe ; Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Exigences de contrôle de la contamination par l'EG/DEG | -0.4% | Mondial ; influence réglementaire la plus forte en Amérique du Nord, dans l'UE, au Japon et en Inde | Moyen à long terme (2 ans et plus) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'oxyde d'éthylène et des matières premières
L'oxyde d'éthylène est la principale matière première pour la synthèse du PEG. Son coût est lié à l'éthylène et à la naphta en amont, ce qui peut affecter les prix contractuels du PEG après un décalage temporel. Cette exposition affecte le marché du polyéthylène glycol (PEG) car les variations des matières premières peuvent modifier les décisions d'approvisionnement régional. Les acheteurs peuvent réagir en concluant des accords d'approvisionnement à plus long terme et en qualifiant des fournisseurs doubles. Les producteurs intégrés peuvent offrir une plus grande assurance d'approvisionnement lorsque les conditions des matières premières sont instables. Leur position en oxyde d'éthylène peut donc soutenir les relations commerciales avec les acheteurs pharmaceutiques et industriels.
Exigences de contrôle de la contamination par l'EG/DEG
Le contrôle de la contamination par l'éthylène glycol et le diéthylène glycol accroît les exigences en matière de tests et de documentation pour le PEG pharmaceutique. La Pharmacopée des États-Unis–Formulaire national a annoncé des attentes de tests actualisées pour le PEG en 2024, avec une date officielle d'entrée en vigueur au 1er mai 2025[1]. Les méthodes applicables se différencient selon le poids moléculaire et incluent la chromatographie en phase gazeuse ou la chromatographie par perméation de gel selon le cas. La Direction européenne de la qualité des médicaments et des soins de santé a également publié une nouvelle méthode pour la détection d'une éventuelle adultération par l'éthylène glycol et le diéthylène glycol en 2025. Ces contrôles élèvent le seuil de qualité pour les fournisseurs pharmaceutiques. Ils peuvent également accroître la valeur des capacités analytiques établies et des dossiers de conformité validés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le PEG 400 soutient une large utilisation en formulation tandis que le PEG 3350 progresseLe PEG 400 détenait 30,13 % de la part du marché du polyéthylène glycol (PEG) en 2026. Sa position reflète son utilisation dans les formes pharmaceutiques injectables, orales, nasales, ophtalmiques, auriculaires, rectales et topiques. La base de données des ingrédients inactifs de la FDA reconnaît le PEG 400 dans un large éventail de produits médicamenteux, et un examen de la FDA en 2025 l'a répertorié dans un produit injectable. Son faible poids moléculaire et son caractère hydrophile soutiennent la solubilisation des principes actifs pharmaceutiques peu solubles dans l'eau. Cette combinaison soutient une utilisation continue dans les travaux de formulation conventionnels et spécialisés.
Le PEG 3350 devrait progresser à un CAGR de 6,89 % jusqu'en 2032. Il est utilisé à la fois comme principe actif pharmaceutique laxatif osmotique et comme excipient pour les enrobages de comprimés et le fractionnement des protéines plasmatiques. CLARIANT fabrique le PEG 3350 comme principe actif pharmaceutique laxatif dans des conditions de Bonnes Pratiques de Fabrication conformes au Conseil international pour l'harmonisation Q7. Le PEG 200, le PEG 1000, le PEG 4000, le PEG 6000, le PEG 8000 et d'autres grades servent des applications pharmaceutiques, industrielles, lubrifiantes, détergentes et de construction. LOTTE Chemical Corporation fournit plusieurs grades de PEG via sa chaîne intégrée d'oxyde d'éthylène et de glycol.



Par secteur d'utilisation finale :
le secteur pharmaceutique combine volume et croissance plus rapideLe secteur pharmaceutique détenait 38,45 % de la part du marché du polyéthylène glycol (PEG) en 2026. Le segment devrait progresser à un CAGR de 7,34 % jusqu'en 2032. Le PEG soutient l'administration des médicaments, la PEGylation, la préparation intestinale, les formes pharmaceutiques solides et liquides, et les matières premières pour les PEG-lipides. NOF Corporation a commencé à exploiter son usine LS Aichi en octobre 2025 pour produire des PEG activés conformes aux Bonnes Pratiques de Fabrication destinés à la modification des protéines et des peptides. L'installation soutient les clients pharmaceutiques et biotechnologiques travaillant avec des matériaux de PEG activé.
L'utilisation pharmaceutique accorde une prime à la cohérence des lots, aux contrôles analytiques et à la documentation pharmacopéique. Les exigences de test de la Pharmacopée des États-Unis–Formulaire national de 2025 ont créé un référentiel de qualité plus clair pour le PEG utilisé dans les applications réglementées. Les applications cosmétiques et de soins personnels utilisent le PEG comme humectant, émulsifiant et agent de consistance. Les utilisations alimentaires et des boissons comprennent les applications approuvées couvertes par les règles relatives aux additifs alimentaires de l'Union européenne. La demande industrielle comprend les produits chimiques de construction, les lubrifiants, le traitement des textiles et les revêtements. Les adjuvants agricoles, les additifs pour l'alimentation animale et les revêtements spéciaux offrent des débouchés supplémentaires pour l'utilisation finale.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 48,06 % de la part du marché du polyéthylène glycol (PEG) en 2026 et devrait progresser à un CAGR de 7,22 % jusqu'en 2032. La Chine et l'Inde soutiennent cette position grâce à leurs capacités de fabrication chimique et à leur production pharmaceutique. La Corée du Sud apporte un approvisionnement intégré via LOTTE Chemical Corporation, qui propose des grades de PEG standard et de PEG réactif. Le Japon soutient les applications à haute valeur ajoutée via NOF Corporation, Sanyo Chemical Industries, Ltd. et Kao Corporation. L'usine LS Aichi de NOF Corporation a ajouté une capacité de PEG activé conforme aux Bonnes Pratiques de Fabrication en 2025.
Amérique du Nord
Dow a déclaré que sa capacité mondiale d'alcoxylation avait augmenté de 70 % par rapport à sa base de référence de 2020. Les clients pharmaceutiques nord-américains accordent de l'importance à la cohérence des lots, aux contrôles des Bonnes Pratiques de Fabrication en vigueur et à la documentation pharmacopéique complète. Le cadre qualité lié à la FDA renforce l'importance des tests d'éthylène glycol et de diéthylène glycol pour les excipients à haut risque. INEOS a acquis l'activité d'oxyde d'éthylène et de dérivés de LyondellBasell à Bayport, au Texas, en mai 2024, renforçant sa position d'approvisionnement intégré régional. La sécurité de l'approvisionnement et le contrôle des spécifications restent des facteurs régionaux déterminants.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe se caractérise par des exigences de conformité rigoureuses et une demande pharmaceutique à haute valeur ajoutée. La Direction européenne de la qualité des médicaments et des soins de santé a publié en 2025 une mise à jour sur les méthodes de test pour la détection d'une éventuelle adultération par l'éthylène glycol et le diéthylène glycol. CLARIANT a achevé son expansion Care Chemicals de Daya Bay d'une valeur de 80 millions CHF (environ 97,81 millions USD) en Chine en novembre 2025, soulignant l'importance de la fabrication régionale aux côtés des capacités européennes. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités pharmaceutiques, industrielles, d'entretien ménager et de distribution aux fournisseurs disposant de capacités de conformité.
Paysage concurrentiel
Concentration du Marché
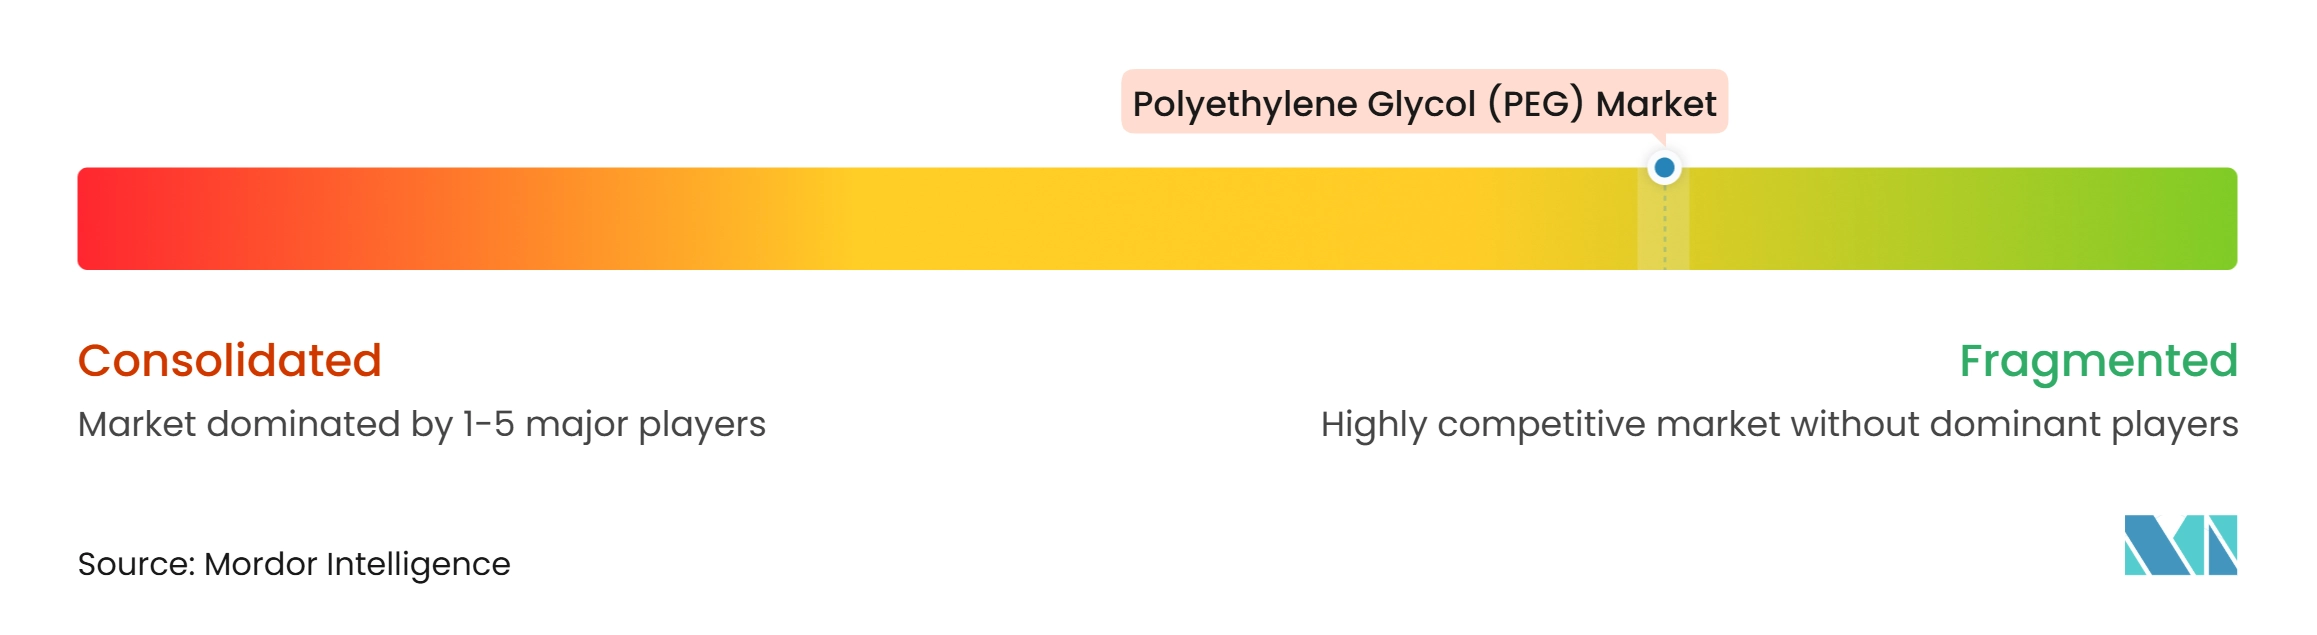
Le marché du polyéthylène glycol (PEG) est très fragmenté, avec des acteurs majeurs tels que BASF, Dow, CLARIANT, LOTTE Chemical Corporation et Croda International Plc. L'intégration verticale en amont peut améliorer l'accès aux matières premières et la fiabilité de l'approvisionnement. Dow a déclaré que ses projets de capacité 2025 étaient soutenus par des accords d'approvisionnement avec de grands clients de marques de grande consommation. La différenciation des produits se concentre sur les grades de haute pureté, à faible teneur en endotoxines, à faible teneur en aldéhydes et conformes aux Bonnes Pratiques de Fabrication. Le PEG réactif pour les produits chimiques de construction constitue également un domaine de concurrence distinct.
BASF a lancé le Pluriol A 2400 I en mai 2025 pour la production de superplastifiants pour béton en Europe. CLARIANT a achevé son expansion de Daya Bay en novembre 2025, renforçant sa base de production Care Chemicals en Chine[2]. NOF Corporation a inauguré l'usine LS Aichi en octobre 2025 pour les PEG activés utilisés dans les applications pharmaceutiques et biotechnologiques. Indorama Ventures Public Company Limited a étendu sa distribution pharmaceutique via des partenariats avec Quadra Chemicals en Amérique du Nord et Brenntag en Europe. Ces mouvements témoignent d'un accent mis sur la capacité, la disponibilité régionale et l'accès aux clients réglementés.
Sanyo Chemical Industries, Ltd. a signalé une reprise des ventes de polyéthylène glycol dans son rapport intégré 2025. India Glycols Limited fournit une chimie des glycols biosourcés pouvant soutenir les chaînes de valeur à base d'oxyde d'éthylène. Les positions concurrentielles dépendent de l'intégration des matières premières, de la qualité des grades, de la documentation réglementaire et du soutien aux clients locaux.
Leaders du secteur du polyéthylène glycol (PEG)
-
BASF
-
Dow
-
CLARIANT
-
LOTTE Chemical Corporation
-
Croda International Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polyéthylène glycol (PEG) Entreprises couvertes dans ce rapport
- BASF
- CLARIANT
- Croda International Plc
- Dow
- India Glycols Limited
- Indorama Ventures Public Company Limited
- INEOS
- Kao Corporation
- Liaoning Oxiranchem Inc.
- LOTTE Chemical Corporation
- Merck KGaA
- NOF Corporation
- SABIC
- Sanyo Chemical Industries, Ltd.
- Spectrum Chemical Manufacturing Corp.
Développements industriels récents dans Marché du polyéthylène glycol (PEG)
- Mars 2026 : CLARIANT a annoncé une expansion en plusieurs phases de son site de Clear Lake au Texas pour fabriquer des excipients de polyéthylène glycol (PEG) de qualité pharmaceutique dans des conditions conformes aux Bonnes Pratiques de Fabrication des excipients. Le site sera le premier site de fabrication américain de CLARIANT pour le PEG de qualité pharmaceutique, renforçant l'approvisionnement régional pour les applications pharmaceutiques orales et topiques.
- Octobre 2025 : NOF Corporation a mis en service son usine LS Aichi, une nouvelle installation conforme aux Bonnes Pratiques de Fabrication pour les PEG activés SUNBRIGHT à l'usine d'Aichi, au Japon. L'usine dispose d'une capacité de fabrication deux fois supérieure à celle de l'installation précédente de NOF Corporation et est conçue pour les utilisations pharmaceutiques et biotechnologiques.
Périmètre du rapport mondial sur le marché du polyéthylène glycol (PEG)
Le polyéthylène glycol (PEG) est un polymère hydrosoluble produit par polymérisation de l'oxyde d'éthylène et disponible en différents poids moléculaires et formes physiques. Il offre des propriétés telles que la solubilité, la lubrification, la rétention d'humidité et la stabilité chimique, ce qui le rend adapté à un large éventail de formulations et de procédés industriels. Le PEG est largement utilisé comme excipient dans les produits pharmaceutiques, comme ingrédient dans les formulations de soins personnels, et comme matériau fonctionnel dans la transformation alimentaire et les applications industrielles.
Le marché du polyéthylène glycol (PEG) est segmenté par grade, par secteur d'utilisation finale et par géographie. Par grade, le marché est segmenté en PEG 200, PEG 400, PEG 1000, PEG 3350, PEG 4000, PEG 6000, PEG 8000 et autres grades. Par secteur d'utilisation finale, le marché est segmenté en pharmaceutique, cosmétiques et soins personnels, alimentation et boissons, industriel et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le polyéthylène glycol (PEG) dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| PEG 200 |
| PEG 400 |
| PEG 1000 |
| PEG 3350 |
| PEG 4000 |
| PEG 6000 |
| PEG 8000 |
| Autres grades |
| Pharmaceutique |
| Cosmétiques et soins personnels |
| Alimentation et boissons |
| Industriel |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | PEG 200 | |
| PEG 400 | ||
| PEG 1000 | ||
| PEG 3350 | ||
| PEG 4000 | ||
| PEG 6000 | ||
| PEG 8000 | ||
| Autres grades | ||
| Par secteur d'utilisation finale | Pharmaceutique | |
| Cosmétiques et soins personnels | ||
| Alimentation et boissons | ||
| Industriel | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du polyéthylène glycol (PEG) ?
La taille du marché du polyéthylène glycol (PEG) était évaluée à 6,01 milliards USD en 2026 et devrait croître de 6,38 milliards USD en 2027 pour atteindre 8,63 milliards USD d'ici 2032, à un CAGR de 6,24 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande de polyéthylène glycol (PEG) ?
La formulation pharmaceutique, les produits biologiques, les produits à base de PEG 3350 pour la préparation intestinale, les excipients de haute pureté et le PEG réactif pour les produits chimiques de construction soutiennent la demande.
Quel grade détenait la plus grande part en 2026 ?
Le PEG 400 détenait une part de 30,13 % en 2026 en raison de son utilisation répandue dans les formulations pharmaceutiques et d'autres applications.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
Le secteur pharmaceutique devrait progresser à un CAGR de 7,34 % jusqu'en 2032.