
Polyethylenglykol (PEG) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
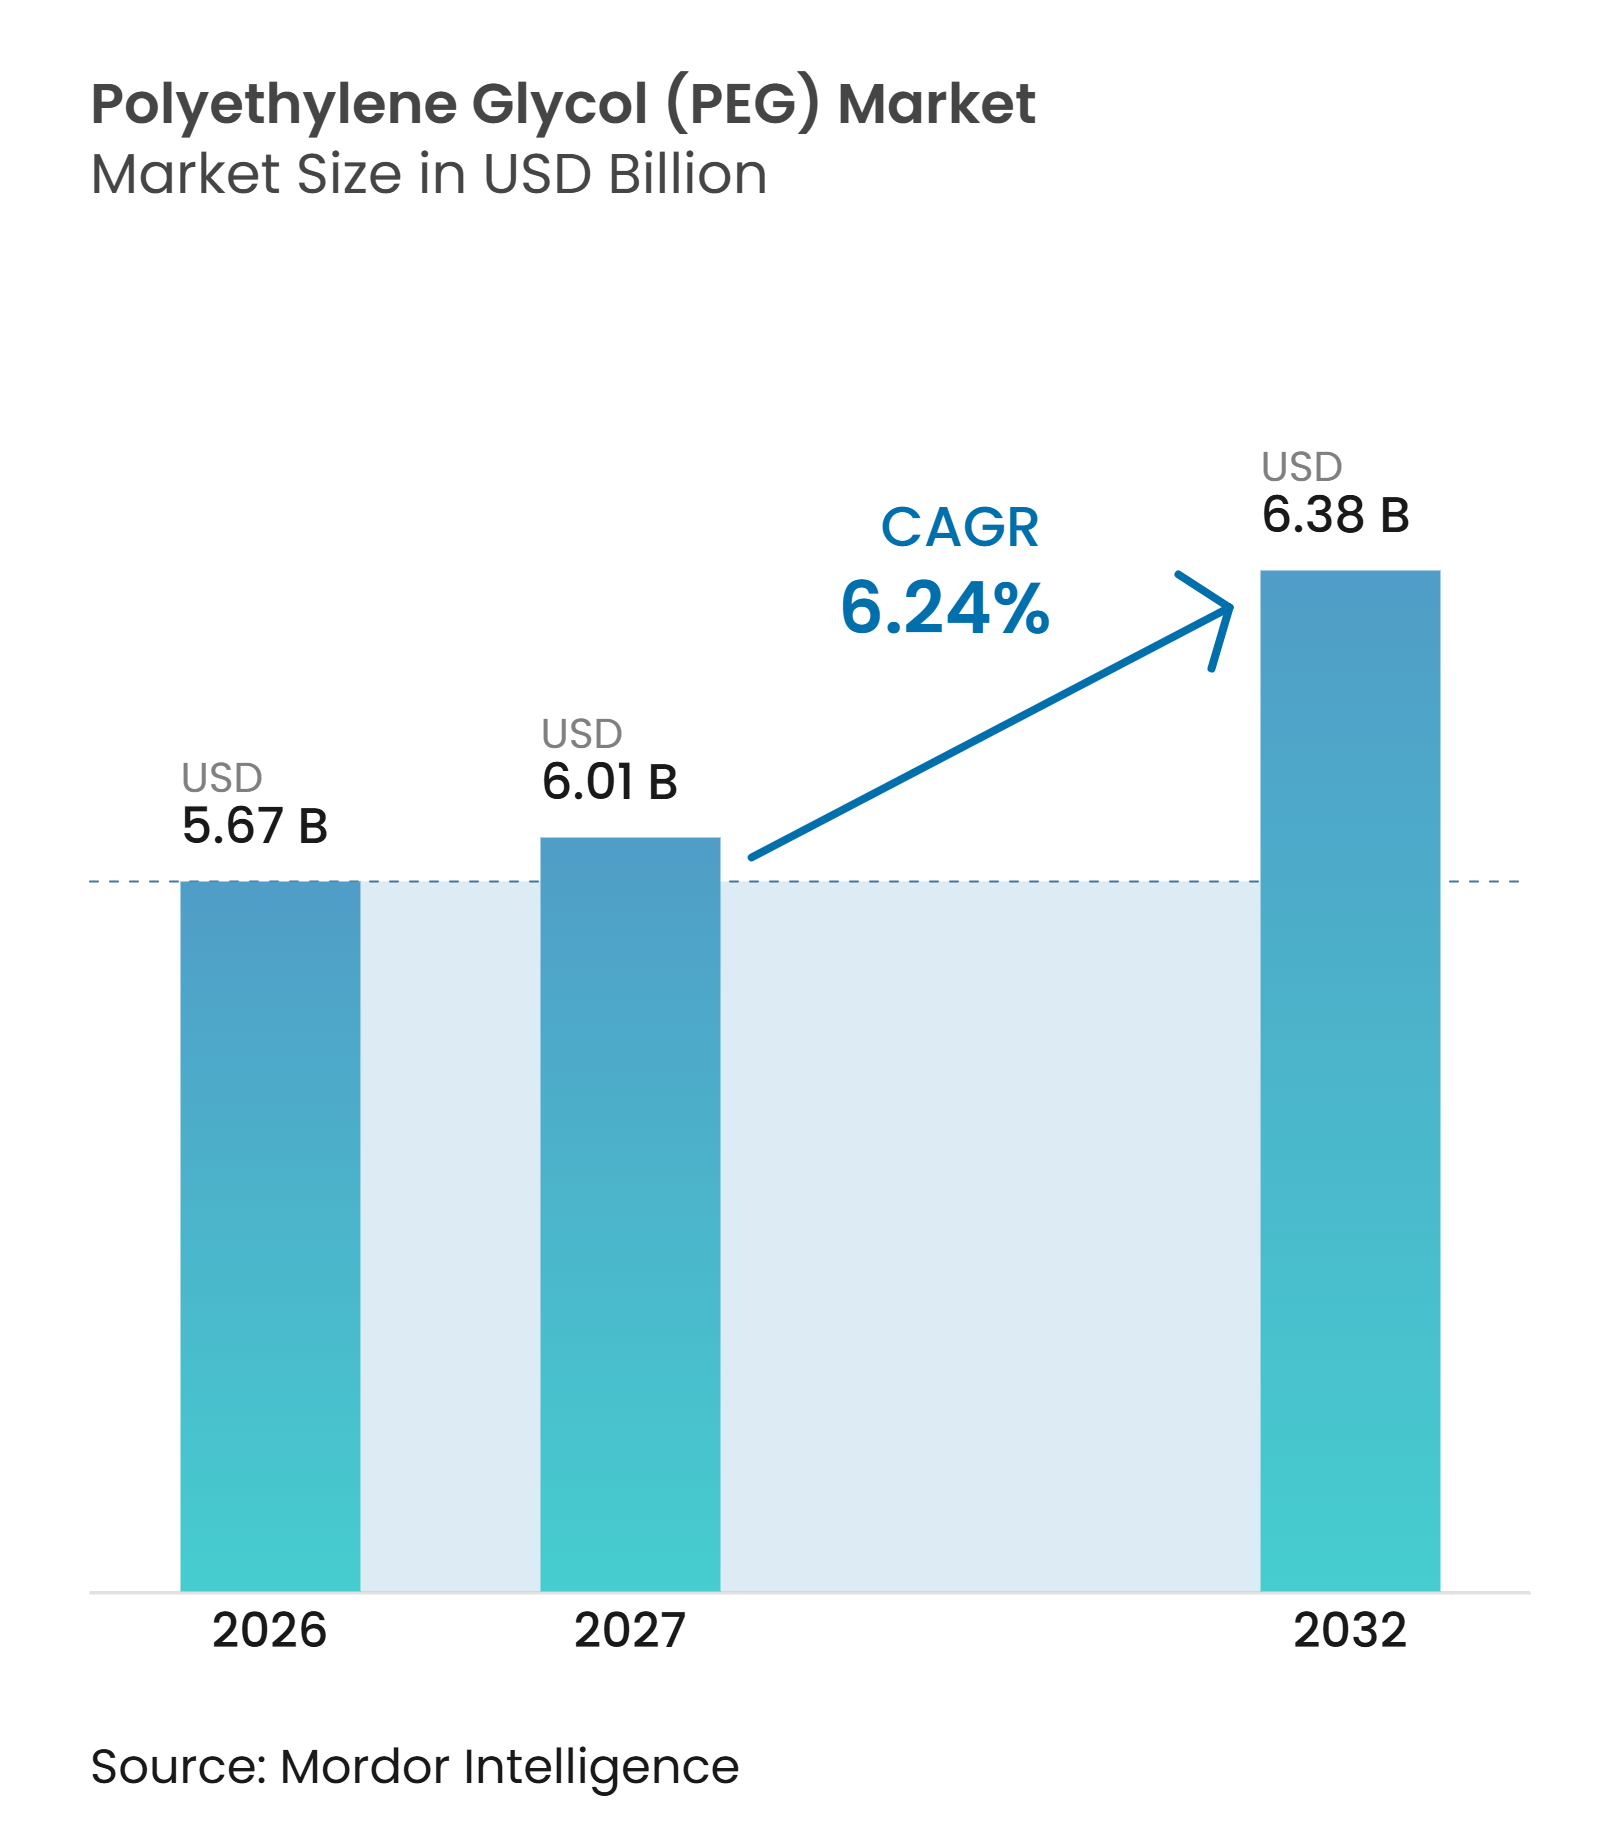
| Marktgröße (2027) | 6.01 Milliarden US-Dollar |
| Marktgröße (2032) | 6.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Polyethylenglykol (PEG) Marktanalyse von Mordor Intelligence
Die Marktgröße für Polyethylenglykol (PEG) beläuft sich im Jahr 2026 auf 6,01 Milliarden USD und soll bis 2032 einen Wert von 8,63 Milliarden USD erreichen, mit einem CAGR von 6,24 % im Zeitraum 2027–2032. Der Polyethylenglykol (PEG) Markt wird durch die pharmazeutische Nachfrage gestützt, da PEG die Formulierung, die Wirkstofffreisetzung und aktivierte PEG-Anwendungen für Biologika unterstützt. Die PEGylierung wird eingesetzt, um die Löslichkeit und das Zirkulationsprofil ausgewählter Therapeutika zu verbessern, während die Arbeit an ortsspezifischer Konjugation die Entwicklungsaktivitäten für konsistentere Arzneimittelprodukte ausweitet. Die Entwicklung von Lipid-Nanopartikeln unterstützt zudem die Nachfrage nach hochreinen Methoxy-PEG-Ausgangsstoffen, die bei der PEG-Lipid-Produktion eingesetzt werden. Die Bauindustrie bietet dem Polyethylenglykol (PEG) Markt eine weitere Nachfragequelle durch reaktive Makromonomere, die in Polycarboxylat-Ether-Fließmitteln verwendet werden. Der Wettbewerb konzentriert sich auf gesicherten Ethylenoxid-Zugang, hochreine Qualitätsstufen, Qualitätsdokumentation und lokale Lieferfähigkeiten.
Wichtigste Erkenntnisse des Berichts
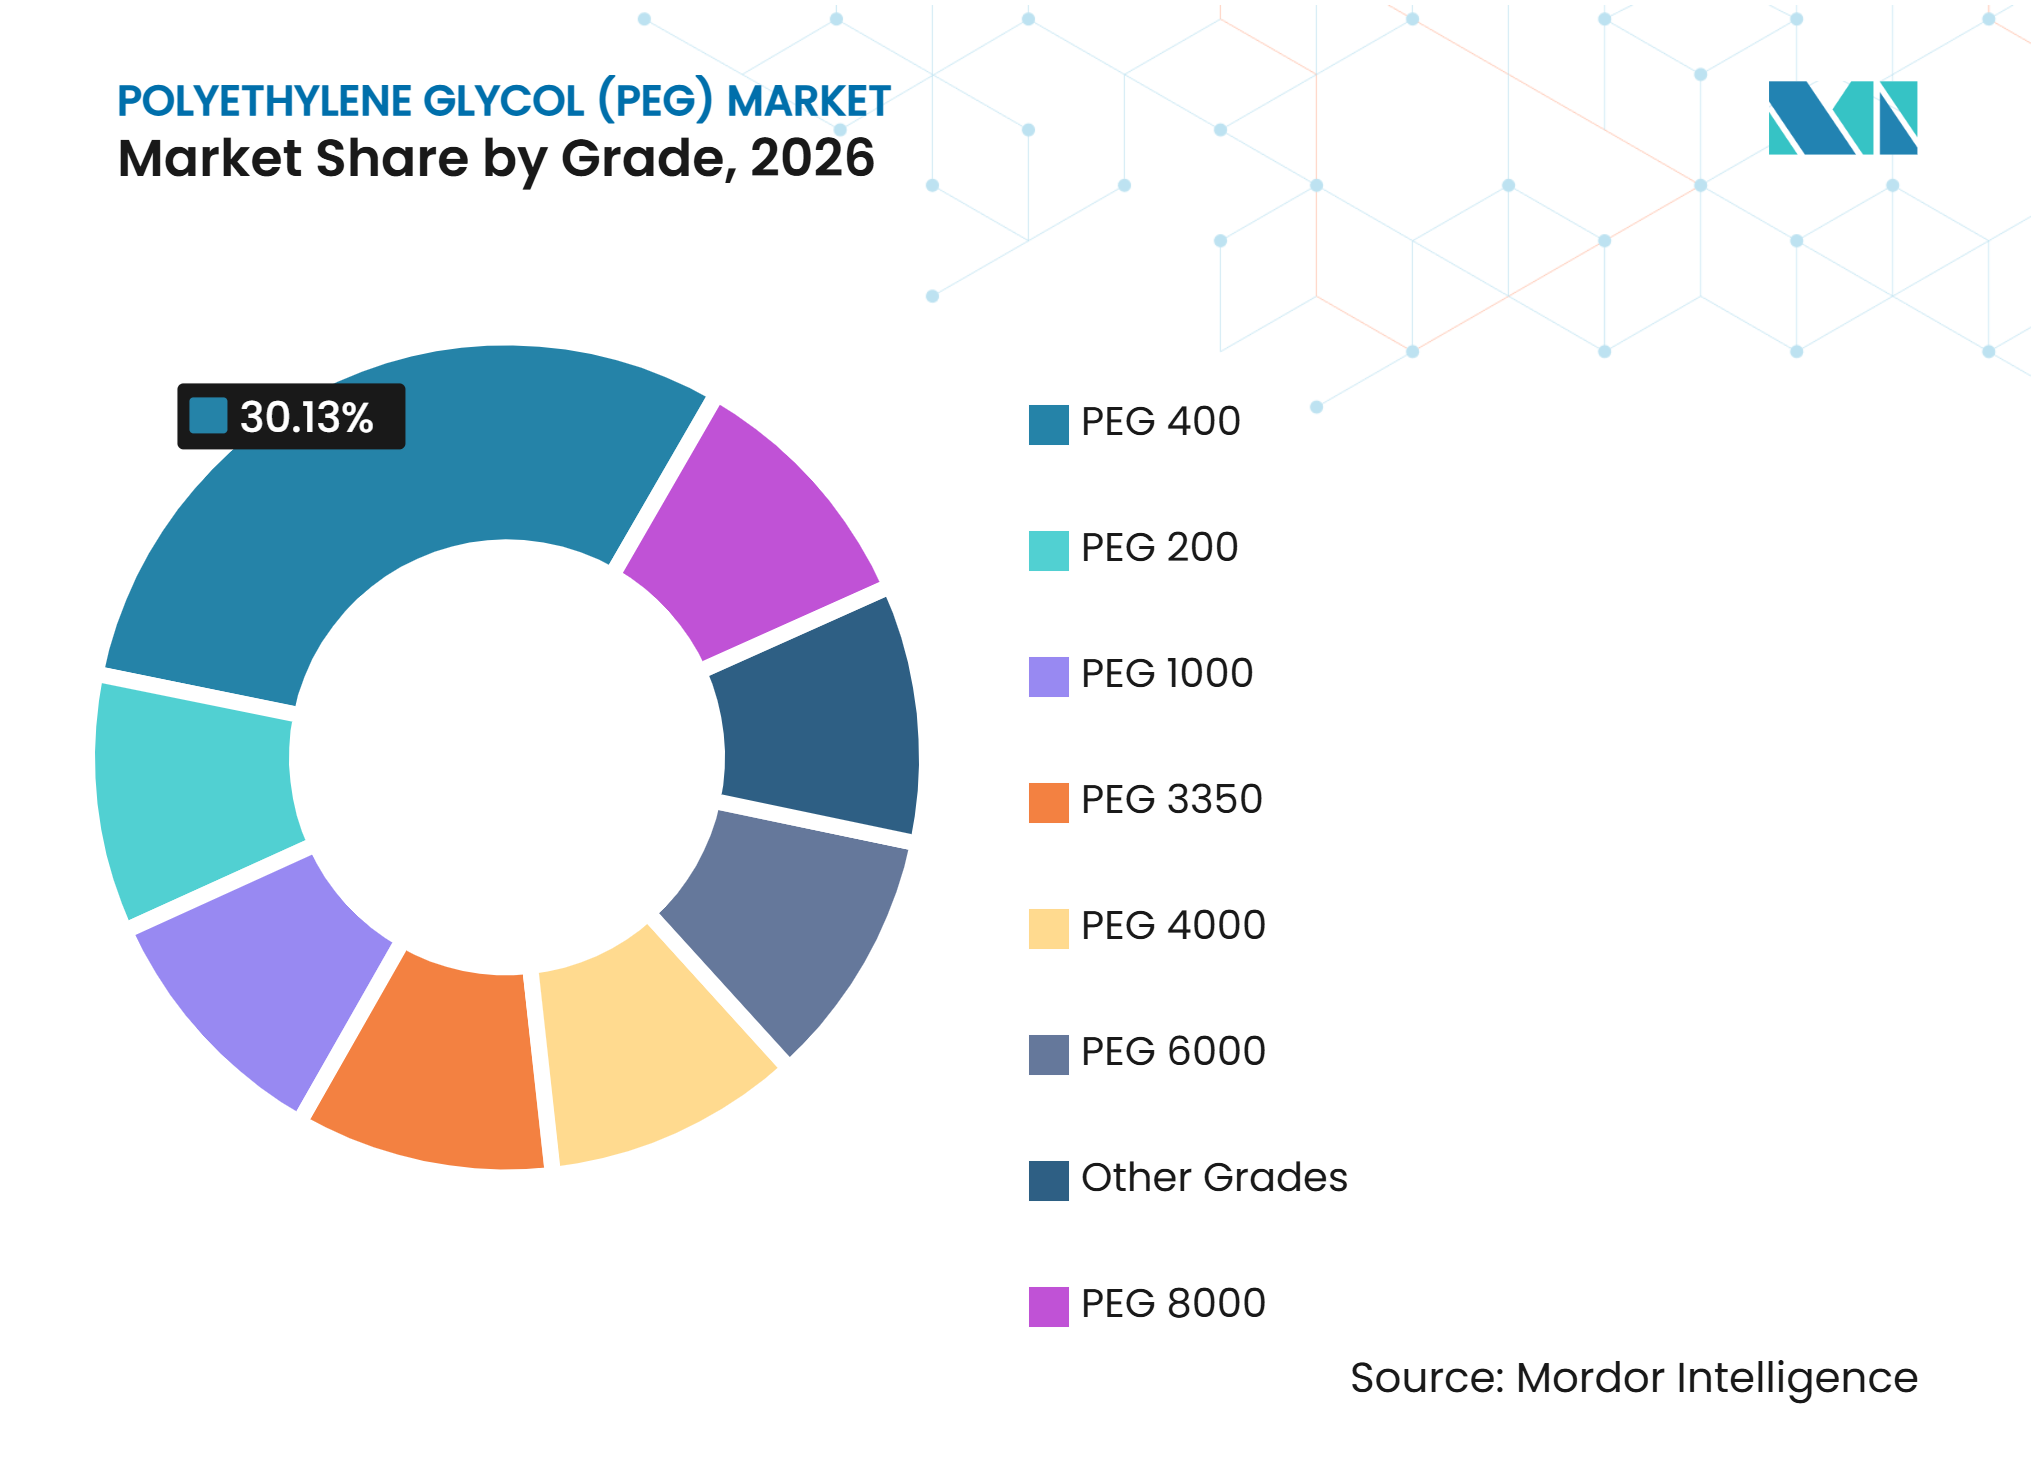
- Nach Qualitätsstufe hielt PEG 400 im Jahr 2026 einen Marktanteil von 30,13 % am Polyethylenglykol (PEG) Markt, während PEG 3350 bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen wird.
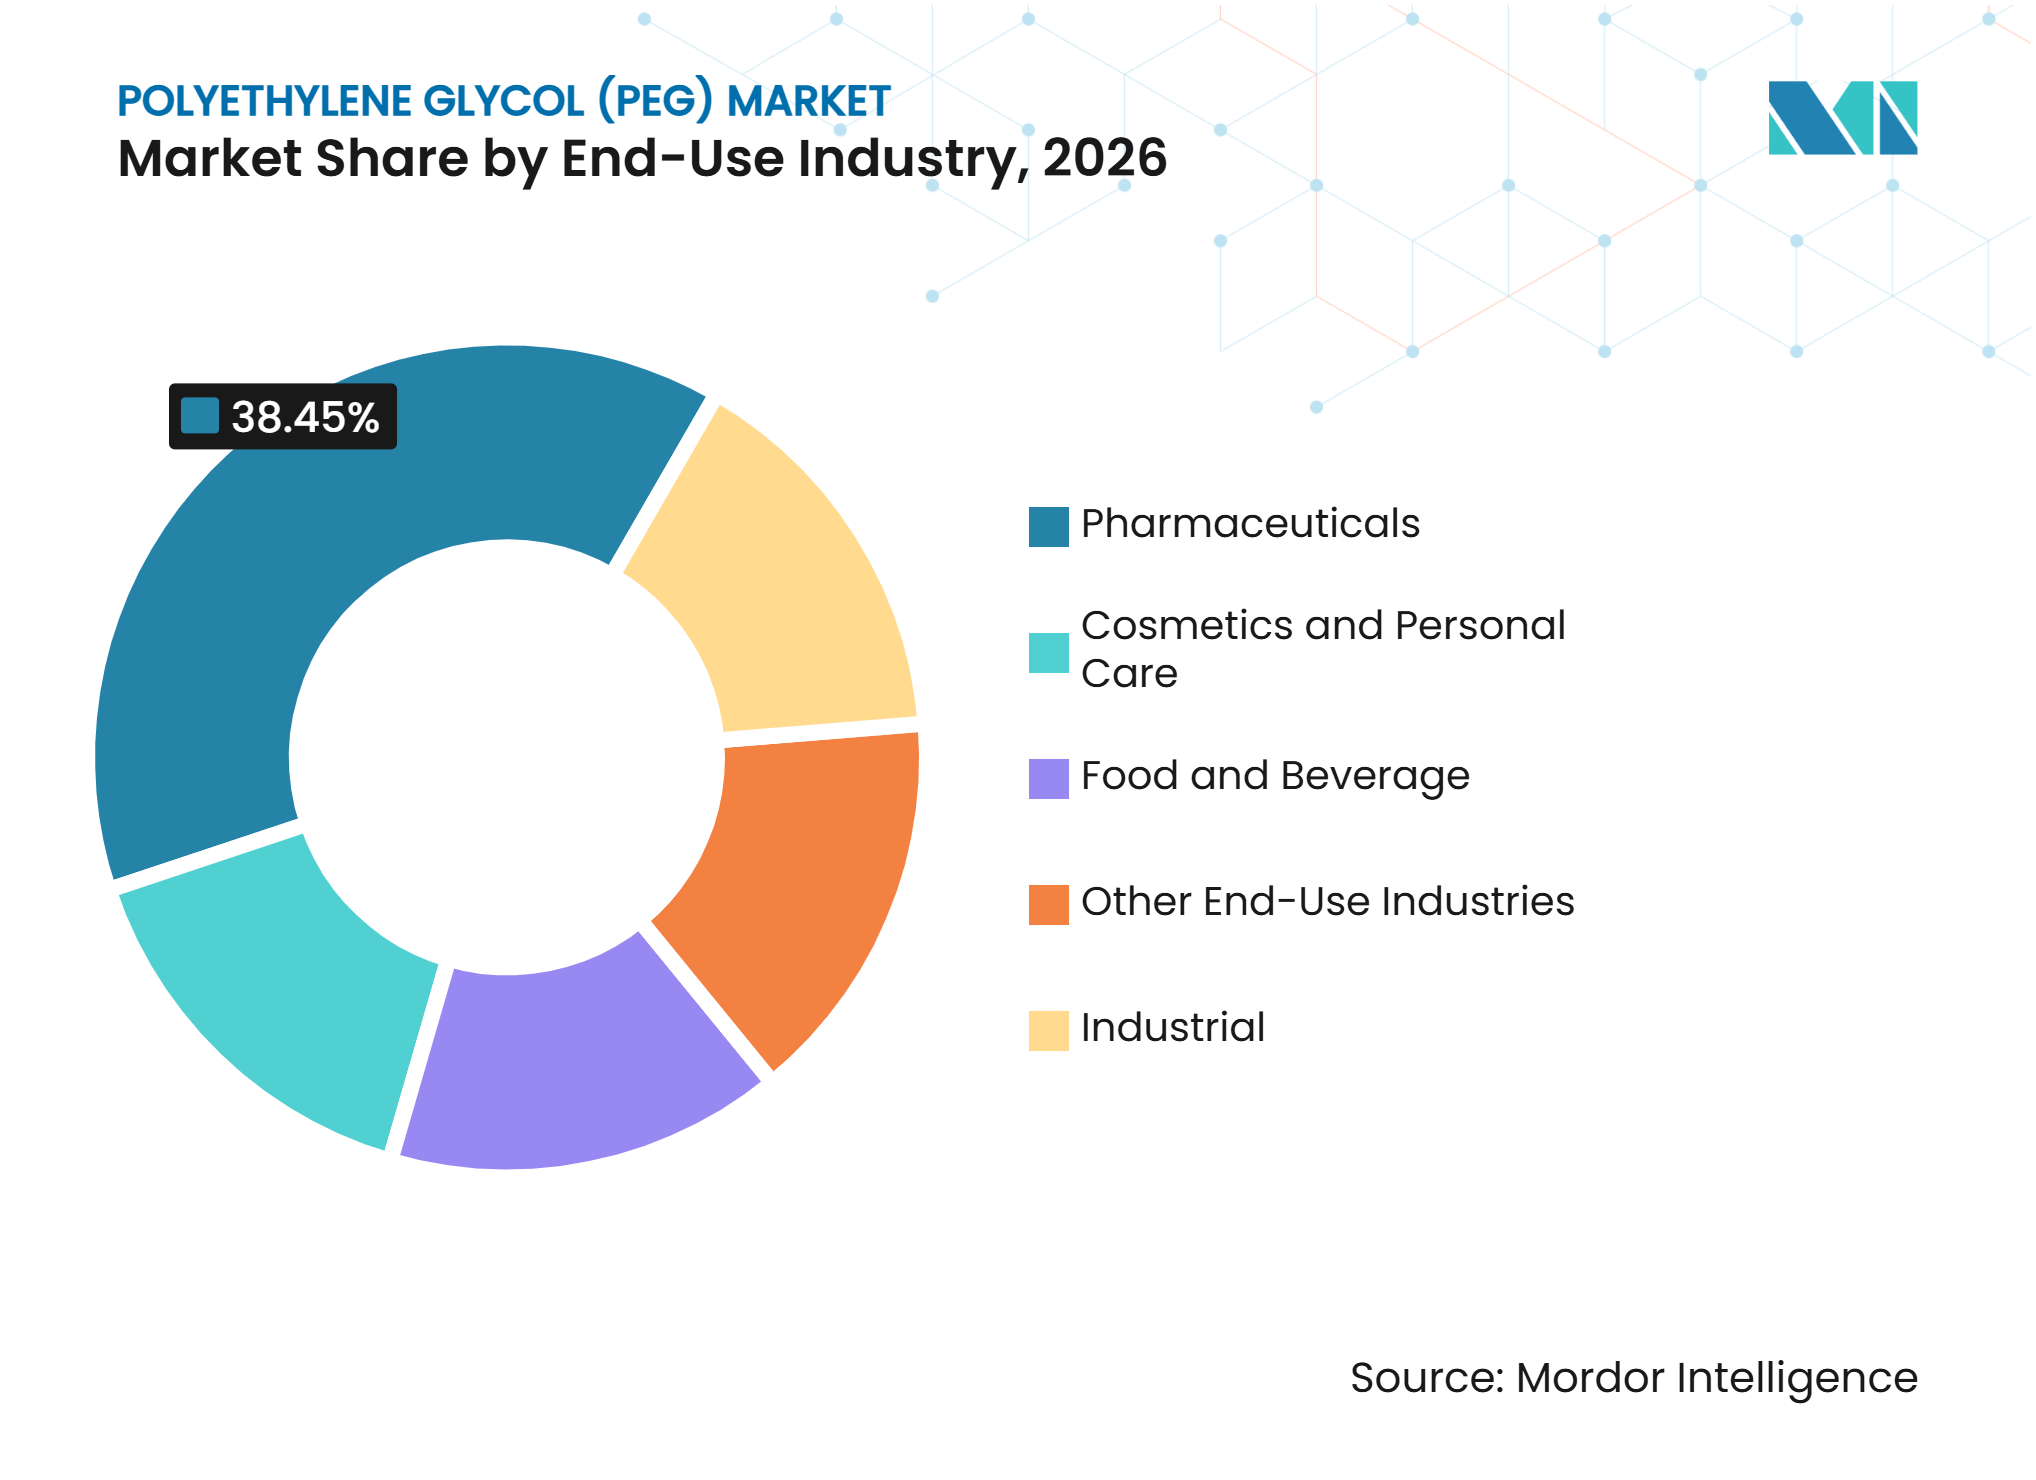
- Nach Endverbrauchsbranche hielt die Pharmaindustrie im Jahr 2026 einen Marktanteil von 38,45 % am Polyethylenglykol (PEG) Markt und soll bis 2032 mit einem CAGR von 7,34 % wachsen.
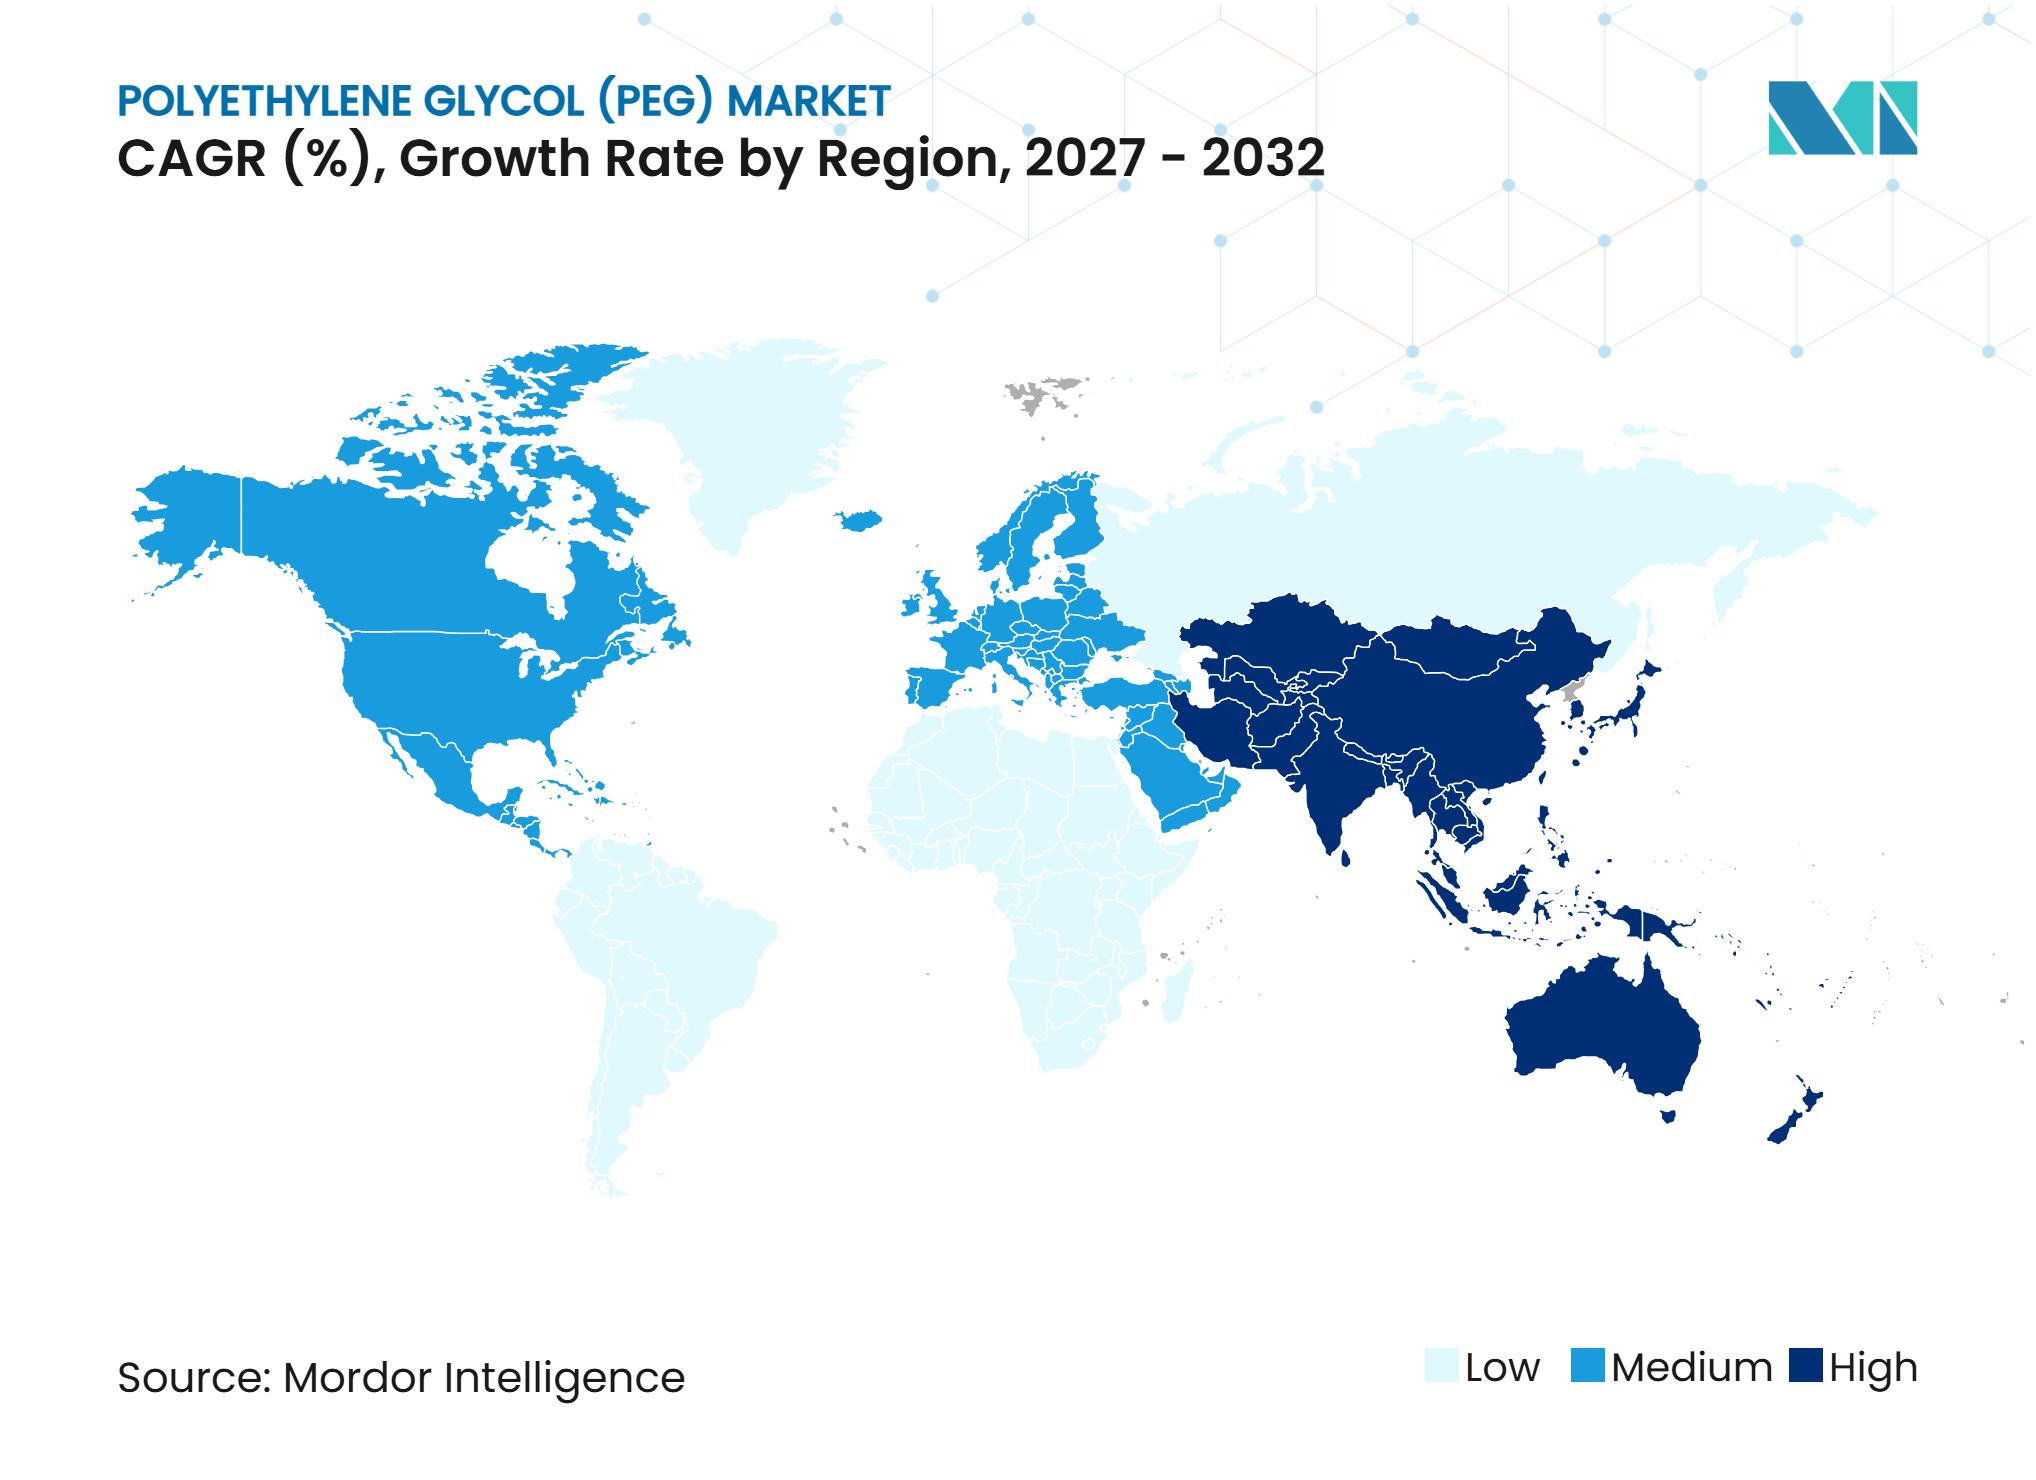
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48,06 % am Polyethylenglykol (PEG) Markt und soll bis 2032 mit einem CAGR von 7,22 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Expansion der pharmazeutischen Formulierung und Biologika | +2.0% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Langfristig (>= 4 Jahre) |
| Wachstum von PEG 3350-basierten Produkten zur Behandlung von Verstopfung und zur Darmvorbereitung | +1.5% | Global; am stärksten in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Expansion hochreiner und schadstoffarmer Hilfsstoffe | +1.2% | Global; regulatorischer Einfluss am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Aufkommende Nachfrage nach reaktivem PEG in Spezialbauchemieprodukten | +0.9% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Entwicklung von biobasiertem PEG und Substitution durch nachhaltige Rohstoffe | +0.7% | Europa und Nordamerika, Asien-Pazifik in früher Phase | Langfristig (>= 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der pharmazeutischen Formulierung und Biologika
PEG dient der pharmazeutischen Formulierungsarbeit über traditionelle Hilfsstoffrollen hinaus. Die PEGylierung kann die Plasma-Halbwertszeit von Proteinen und Peptiden verlängern, die Immunogenität reduzieren und die Löslichkeit ausgewählter Therapeutika verbessern. Die ortsspezifische PEGylierung gewinnt an Aufmerksamkeit, da sie die Bioaktivität durch Kontrolle der Konjugationsposition erhalten kann. PEG 400 erschien 2025 weiterhin in von der FDA geprüften injizierbaren und topischen Produkten. Die Entwicklung von Lipid-Nanopartikel-basierten Nukleinsäuretherapien unterstützt die Nachfrage nach pharmazeutischen Methoxy-PEG-Derivaten, die bei der PEG-Lipid-Synthese eingesetzt werden. Da sich die pharmazeutische Entwicklung in Richtung Auftragsforschungs- und Auftragsfertigungsorganisationen im Asien-Pazifik-Raum verlagert, profitiert der Polyethylenglykol (PEG) Markt von einer breiteren regionalen Nachfrage nach Kompendiumsmaterial.
Wachstum von PEG 3350-basierten Produkten zur Behandlung von Verstopfung und zur Darmvorbereitung
PEG 3350 wirkt als osmotisches Laxativum, da es Wasser im Darmlumen zurückhält, ohne systemisch absorbiert zu werden. Dieses Profil unterstützt seinen Einsatz im Langzeitmanagement von Verstopfung, in der pädiatrischen Versorgung und in Darmvorbereitungsprodukten. CLARIANT bietet Polyglykol 3350 für verschreibungspflichtige und rezeptfreie Anwendungen bei Verstopfung und Darmvorbereitung an, mit Konformität zu den Anforderungen des Europäischen Arzneibuches, des United States Pharmacopeia–National Formulary sowie des Japanischen Arzneibuches. PEG 3350, das als aktiver pharmazeutischer Wirkstoff verwendet wird, erfordert eine dedizierte Produktion nach Guter Herstellungspraxis (GMP) sowie entsprechende Dokumentation. Diese Anforderungen schaffen ein anderes Wettbewerbsumfeld als die Standardversorgung mit Hilfsstoffen. Sie begünstigen auch Lieferanten, die konsequent die Anforderungen der Arzneibücher und Qualitätsmanagementsysteme erfüllen können.
Expansion hochreiner und schadstoffarmer Hilfsstoffe
Die Nachfrage nach pharmazeutischem PEG ist aufgeteilt zwischen Standardqualitäten und hochreinen Qualitäten mit niedrigem Aldehyd-, Endotoxin- und Dioxangehalt. Croda International Plc liefert Super Refined PEG 400 für empfindliche pharmazeutische Anwendungen, einschließlich injizierbarer und oraler Formulierungen. Croda International Plc berichtete, dass das vierte Quartal das stärkste Pharmaquartal des Jahres 2025 war, unterstützt durch höhere Hilfsstoffverkäufe für Kleinmolekül- und Biologika-Anwendungen. Indorama Ventures Public Company Limited erweiterte 2025 den europäischen Vertrieb seiner EXCiPACT-zertifizierten OXIPURITY-Pharma-PEG-Linie über Brenntag. Die Qualitätsanforderungen des United States Pharmacopeia–National Formulary und des Europäischen Arzneibuches unterstützen die Nachfrage nach validierten Qualitätsstufen. Diese Anforderungen machen die Qualitätsdokumentation zu einem wichtigen Wettbewerbsfaktor im Polyethylenglykol (PEG) Markt.
Aufkommende Nachfrage nach reaktivem PEG in Spezialbauchemieprodukten
Reaktive PEG-Qualitäten umfassen Isoprenol-PEG, Vinyl-PEG, Allyloxy-PEG und Methoxy-PEG. Diese polymerisierbaren Makromonomere werden zur Herstellung von Polycarboxylat-Ether-Fließmitteln für Hochleistungsbeton verwendet. BASF brachte im Mai 2025 Pluriol A 2400 I für den europäischen Bauchemiesektor auf den Markt. BASF erklärte, der einzige europäische Anbieter mit rückwärtsintegrierter Produktion für diese reaktive Isoprenol-PEG-Qualität zu sein. LOTTE Chemical Corporation liefert Vinyl-PEG-Qualitäten für Hersteller von Polycarboxylat-Ether-Produkten. Die Baunachfrage diversifiziert den Polyethylenglykol (PEG) Markt über pharmazeutische Anwendungen hinaus und bietet einen separaten Kanal für prozessorientierte Hersteller.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preisvolatilität bei Ethylenoxid und Rohstoffen | -0.9% | Global; am stärksten in Europa und Asien-Pazifik | Kurzfristig (<= 2 Jahre) |
| Substitution durch alternative Lösungsmittel, Hilfsstoffe und Polymere | -0.6% | Nordamerika und Europa; aufkommendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Kontrolle von EG/DEG-Verunreinigungen | -0.4% | Global; regulatorischer Einfluss am stärksten in Nordamerika, EU, Japan und Indien | Mittel- bis langfristig (2+ Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Ethylenoxid und Rohstoffen
Ethylenoxid ist der primäre Rohstoff für die PEG-Synthese. Seine Kosten sind an vorgelagerte Ethylen- und Naphtha-Preise gekoppelt, was die PEG-Vertragspreise nach einer zeitlichen Verzögerung beeinflussen kann. Diese Abhängigkeit wirkt sich auf den Polyethylenglykol (PEG) Markt aus, da Rohstoffverschiebungen regionale Beschaffungsentscheidungen verändern können. Käufer können mit längerfristigen Lieferverträgen und der Qualifizierung von Doppellieferanten reagieren. Integrierte Hersteller können eine höhere Versorgungssicherheit bieten, wenn die Rohstoffbedingungen unsicher sind. Ihre Ethylenoxid-Position kann daher kommerzielle Beziehungen mit pharmazeutischen und industriellen Abnehmern stärken.
Anforderungen an die Kontrolle von EG/DEG-Verunreinigungen
Die Kontrolle von Ethylenglykol- und Diethylenglykol-Verunreinigungen erhöht die Test- und Dokumentationsanforderungen für pharmazeutisches PEG. Das United States Pharmacopeia–National Formulary kündigte 2024 aktualisierte Testanforderungen für PEG an, mit einem offiziellen Datum vom 1. Mai 2025[1]. Die anwendbaren Methoden differenzieren nach Molekulargewicht und umfassen je nach Eignung Gaschromatografie oder Gelpermeationschromatografie. Die Europäische Direktion für die Qualität von Arzneimitteln und Gesundheitsfürsorge berichtete 2025 ebenfalls über eine neue Methode für den Verdacht auf Ethylenglykol- und Diethylenglykol-Verfälschung. Diese Kontrollen erhöhen den Qualitätsstandard für pharmazeutische Lieferanten. Sie können auch den Wert etablierter analytischer Fähigkeiten und validierter Compliance-Nachweise steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
PEG 400 unterstützt breite Formulierungsanwendungen, während PEG 3350 wächstPEG 400 hielt im Jahr 2026 einen Marktanteil von 30,13 % am Polyethylenglykol (PEG) Markt. Seine Position spiegelt den Einsatz in injizierbaren, oralen, nasalen, ophthalmischen, aurikulären, rektalen und topischen Darreichungsformen wider. Die FDA-Datenbank für inaktive Inhaltsstoffe erkennt PEG 400 in einer Vielzahl von Arzneimitteln an, und eine FDA-Überprüfung aus dem Jahr 2025 listete es in einem injizierbaren Produkt auf. Sein niedriges Molekulargewicht und sein hydrophiler Charakter unterstützen die Solubilisierung von schlecht wasserlöslichen aktiven pharmazeutischen Wirkstoffen. Diese Kombination unterstützt den anhaltenden Einsatz sowohl in konventionellen als auch in spezialisierten Formulierungsarbeiten.
PEG 3350 soll bis 2032 mit einem CAGR von 6,89 % wachsen. Es wird sowohl als osmotisch wirksamer pharmazeutischer Wirkstoff für Laxativa als auch als Hilfsstoff für Tablettenüberzüge und die Fraktionierung von Plasmaproteinen eingesetzt. CLARIANT stellt PEG 3350 als aktiven pharmazeutischen Wirkstoff für Laxativa unter den Bedingungen der Guten Herstellungspraxis gemäß dem Internationalen Rat für Harmonisierung Q7 her. PEG 200, PEG 1000, PEG 4000, PEG 6000, PEG 8000 und andere Qualitätsstufen dienen pharmazeutischen, industriellen, Schmierstoff-, Reinigungs- und Bauanwendungen. LOTTE Chemical Corporation liefert mehrere PEG-Qualitäten über seine integrierte Ethylenoxid- und Glykolkette.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Pharmazeutika verbinden Größe mit schnellerem WachstumPharmazeutika hielten im Jahr 2026 einen Marktanteil von 38,45 % am Polyethylenglykol (PEG) Markt. Das Segment soll bis 2032 mit einem CAGR von 7,34 % wachsen. PEG unterstützt die Wirkstofffreisetzung, PEGylierung, Darmvorbereitung, feste und flüssige Darreichungsformen sowie Ausgangsmaterialien für PEG-Lipide. NOF Corporation nahm im Oktober 2025 seine LS Aichi-Anlage in Betrieb, um GMP-konforme aktivierte PEGs für die Protein- und Peptidmodifikation herzustellen. Die Anlage unterstützt pharmazeutische und biotechnologische Kunden, die mit aktivierten PEG-Materialien arbeiten.
Der pharmazeutische Anwendungsfall legt großen Wert auf Chargenbeständigkeit, analytische Kontrollen und Arzneibuchdokumentation. Die Testanforderungen des United States Pharmacopeia–National Formulary aus dem Jahr 2025 schufen eine klarere Qualitätsbasis für PEG in regulierten Anwendungen. Kosmetik- und Körperpflegeanwendungen nutzen PEG als Feuchthaltemittel, Emulgator und Konsistenzgeber. Lebensmittel- und Getränkeanwendungen umfassen zugelassene Anwendungen, die durch die Lebensmittelzusatzstoffvorschriften der Europäischen Union abgedeckt sind. Die industrielle Nachfrage umfasst Bauchemikalien, Schmierstoffe, Textilverarbeitung und Beschichtungen. Landwirtschaftliche Adjuvanzien, Tierfutterzusätze und Spezialbeschichtungen bieten weitere Endverbrauchsmöglichkeiten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 48,06 % am Polyethylenglykol (PEG) Markt und soll bis 2032 mit einem CAGR von 7,22 % wachsen. China und Indien stützen diese Position durch chemische Fertigungskapazitäten und pharmazeutische Produktion. Südkorea ergänzt das integrierte Angebot durch LOTTE Chemical Corporation, die Standard-PEG- und reaktive PEG-Qualitäten anbietet. Japan unterstützt hochwertige Anwendungen durch NOF Corporation, Sanyo Chemical Industries, Ltd. und Kao Corporation. Die LS Aichi-Anlage von NOF Corporation fügte 2025 GMP-konforme aktivierte PEG-Kapazitäten hinzu.
Nordamerika
Dow erklärte, dass seine globale Alkoxylierungskapazität gegenüber dem Basiswert von 2020 um 70 % gestiegen ist. Nordamerikanische Pharmakunden legen Wert auf Chargenbeständigkeit, aktuelle GMP-Kontrollen und vollständige Arzneibuchdokumentation. Der FDA-verknüpfte Qualitätsrahmen erhöht die Bedeutung von Ethylenglykol- und Diethylenglykol-Tests für Hochrisiko-Hilfsstoffe. INEOS übernahm im Mai 2024 das Ethylenoxid- und Derivategeschäft von LyondellBasell in Bayport, Texas, und erweiterte damit seine regionale integrierte Versorgungsposition. Versorgungssicherheit und Spezifikationskontrolle bleiben bestimmende regionale Faktoren.
Europa, Südamerika, Naher Osten und Afrika
Europa ist durch strenge Compliance-Anforderungen und hochwertige pharmazeutische Nachfrage gekennzeichnet. Die Europäische Direktion für die Qualität von Arzneimitteln und Gesundheitsfürsorge veröffentlichte 2025 eine Aktualisierung der Testmethoden für den Verdacht auf Ethylenglykol- und Diethylenglykol-Verfälschung. CLARIANT schloss im November 2025 seine Erweiterung der Daya Bay Care Chemicals im Wert von 80 Millionen CHF (ca. 97,81 Millionen USD) in China ab, was die Bedeutung regionaler Fertigung neben europäischen Kapazitäten unterstreicht. Südamerika, der Nahe Osten und Afrika bieten pharmazeutische, industrielle, Haushalts- und Vertriebsmöglichkeiten für Lieferanten mit Compliance-Fähigkeiten.
Wettbewerbslandschaft
Marktkonzentration
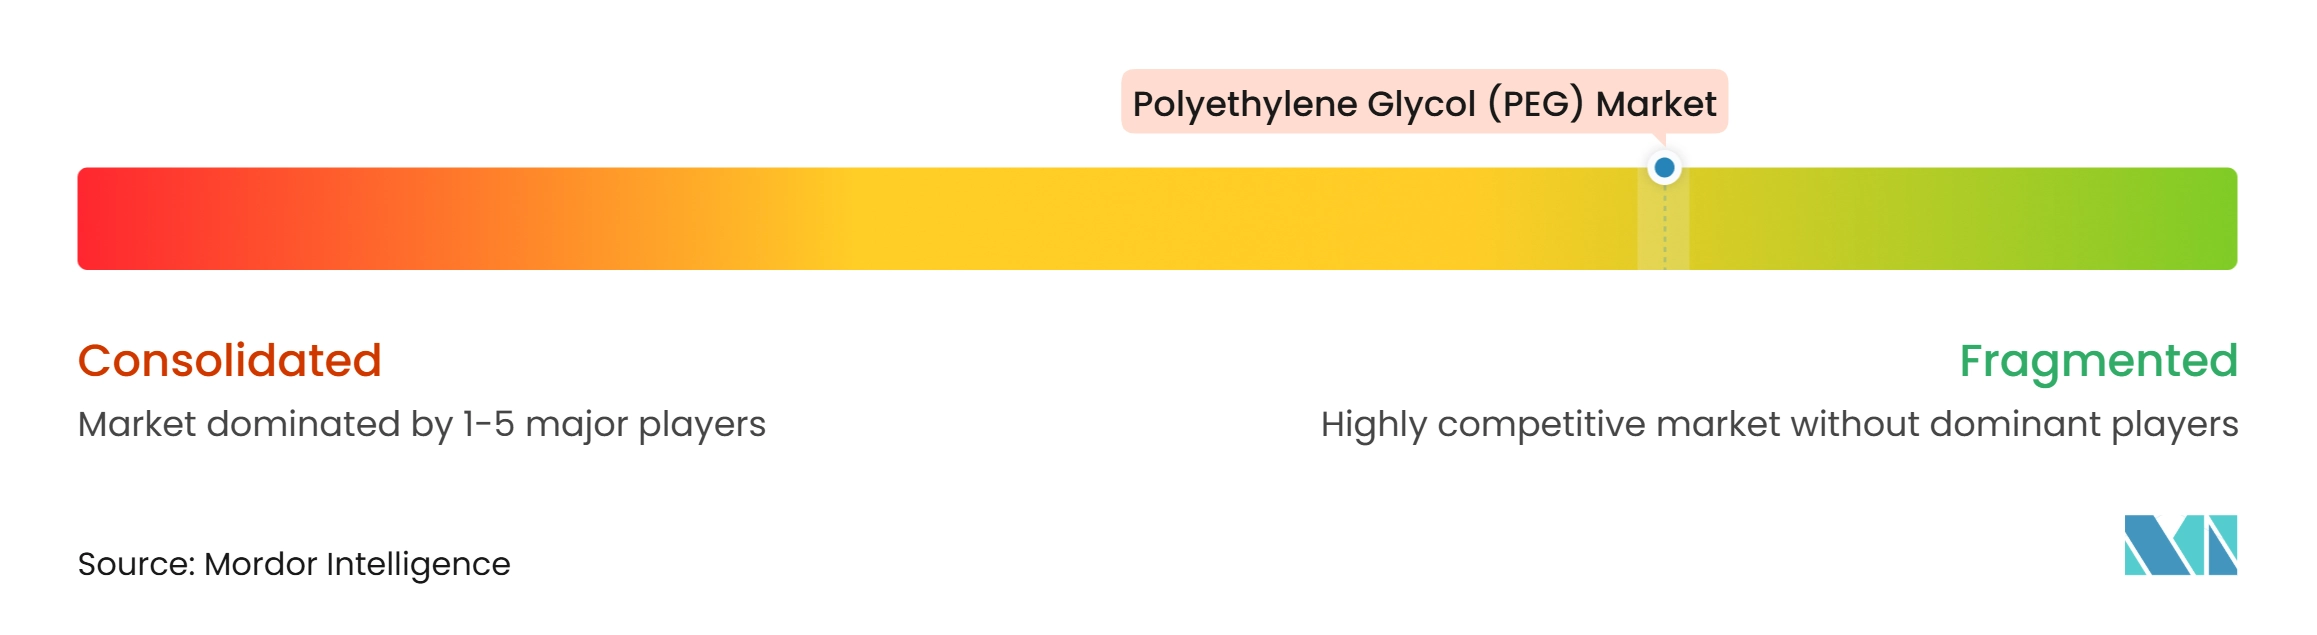
Der Polyethylenglykol (PEG) Markt ist stark fragmentiert, wobei zu den führenden Akteuren BASF, Dow, CLARIANT, LOTTE Chemical Corporation und Croda International Plc gehören. Rückwärtsintegration kann den Rohstoffzugang und die Versorgungszuverlässigkeit verbessern. Dow erklärte, dass seine Kapazitätsprojekte für 2025 durch Lieferverträge mit großen Markenkundenunternehmen unterstützt wurden. Die Produktdifferenzierung konzentriert sich auf hochreine, endotoxinarme, aldehydarme und GMP-konforme Qualitäten. Reaktives PEG für Bauchemikalien ist ebenfalls ein eigenständiger Wettbewerbsbereich.
BASF brachte im Mai 2025 Pluriol A 2400 I für die Herstellung von Betonverflüssigern in Europa auf den Markt. CLARIANT schloss seine Daya Bay-Erweiterung im November 2025 ab und stärkte damit seine Care Chemicals-Produktionsbasis in China[2]. NOF Corporation eröffnete im Oktober 2025 die LS Aichi-Anlage für aktivierte PEGs, die in pharmazeutischen und biotechnologischen Anwendungen eingesetzt werden. Indorama Ventures Public Company Limited erweiterte seinen pharmazeutischen Vertrieb durch Partnerschaften mit Quadra Chemicals in Nordamerika und Brenntag in Europa. Diese Schritte zeigen einen Fokus auf Kapazität, regionale Verfügbarkeit und Zugang zu regulierten Kunden.
Sanyo Chemical Industries, Ltd. berichtete in seinem integrierten Bericht 2025 von einer Erholung der Polyethylenglykol-Verkäufe. India Glycols Limited liefert biobasierte Glykolchemie, die ethylenoxidbasierte Wertschöpfungsketten unterstützen kann. Wettbewerbspositionen hängen von der Rohstoffintegration, der Qualitätsstufe, der regulatorischen Dokumentation und dem lokalen Kundensupport ab.
Marktführer im Polyethylenglykol (PEG) Markt
-
BASF
-
Dow
-
CLARIANT
-
LOTTE Chemical Corporation
-
Croda International Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyethylenglykol (PEG) Markt Unternehmen in diesem Bericht
- BASF
- CLARIANT
- Croda International Plc
- Dow
- India Glycols Limited
- Indorama Ventures Public Company Limited
- INEOS
- Kao Corporation
- Liaoning Oxiranchem Inc.
- LOTTE Chemical Corporation
- Merck KGaA
- NOF Corporation
- SABIC
- Sanyo Chemical Industries, Ltd.
- Spectrum Chemical Manufacturing Corp.
Neueste Industrielle Entwicklungen in Polyethylenglykol (PEG) Markt
- März 2026: CLARIANT kündigte eine mehrstufige Erweiterung seiner Clear Lake-Anlage in Texas an, um pharmazeutische Polyethylenglykol (PEG)-Hilfsstoffe unter GMP-konformen Bedingungen für Hilfsstoffe herzustellen. Die Anlage wird CLARIANTs erster US-amerikanischer Produktionsstandort für pharmazeutisches PEG sein und die regionale Versorgung für orale und topische pharmazeutische Anwendungen stärken.
- Oktober 2025: NOF Corporation nahm seine LS Aichi-Anlage in Betrieb, eine neue GMP-konforme Anlage für SUNBRIGHT aktivierte PEGs bei Aichi Works, Japan. Die Anlage verfügt über die doppelte Fertigungskapazität der Vorgängeranlage von NOF Corporation und ist für pharmazeutische und biotechnologische Anwendungen ausgelegt.
Umfang des globalen Polyethylenglykol (PEG) Marktberichts
Polyethylenglykol (PEG) ist ein wasserlösliches Polymer, das durch die Polymerisation von Ethylenoxid hergestellt wird und in verschiedenen Molekulargewichten und physikalischen Formen erhältlich ist. Es bietet Eigenschaften wie Löslichkeit, Schmierung, Feuchtigkeitsrückhaltung und chemische Stabilität, was es für eine Vielzahl von Formulierungen und industriellen Prozessen geeignet macht. PEG wird weitverbreitet als Hilfsstoff in pharmazeutischen Produkten, als Inhaltsstoff in Körperpflegeformulierungen sowie als Funktionsmaterial in der Lebensmittelverarbeitung und industriellen Anwendungen eingesetzt.
Der Polyethylenglykol (PEG) Markt ist nach Qualitätsstufe, Endverbrauchsbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in PEG 200, PEG 400, PEG 1000, PEG 3350, PEG 4000, PEG 6000, PEG 8000 und andere Qualitätsstufen unterteilt. Nach Endverbrauchsbranche ist der Markt in Pharmazeutika, Kosmetik und Körperpflege, Lebensmittel und Getränke, Industrie und andere Endverbrauchsbranchen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für Polyethylenglykol (PEG) in 15 Ländern der wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| PEG 200 |
| PEG 400 |
| PEG 1000 |
| PEG 3350 |
| PEG 4000 |
| PEG 6000 |
| PEG 8000 |
| Andere Qualitätsstufen |
| Pharmazeutika |
| Kosmetik und Körperpflege |
| Lebensmittel und Getränke |
| Industrie |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | PEG 200 | |
| PEG 400 | ||
| PEG 1000 | ||
| PEG 3350 | ||
| PEG 4000 | ||
| PEG 6000 | ||
| PEG 8000 | ||
| Andere Qualitätsstufen | ||
| Nach Endverbrauchsbranche | Pharmazeutika | |
| Kosmetik und Körperpflege | ||
| Lebensmittel und Getränke | ||
| Industrie | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polyethylenglykol (PEG) Markt?
Die Marktgröße für Polyethylenglykol (PEG) wurde im Jahr 2026 auf 6,01 Milliarden USD geschätzt und soll von 6,38 Milliarden USD im Jahr 2027 auf 8,63 Milliarden USD bis 2032 wachsen, mit einem CAGR von 6,24 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Polyethylenglykol (PEG) an?
Pharmazeutische Formulierung, Biologika, PEG 3350-Darmvorbereitungsprodukte, hochreine Hilfsstoffe und reaktives PEG für Bauchemikalien unterstützen die Nachfrage.
Welche Qualitätsstufe hielt im Jahr 2026 den größten Marktanteil?
PEG 400 hielt im Jahr 2026 einen Marktanteil von 30,13 %, da es in pharmazeutischen Formulierungen und anderen Anwendungen weit verbreitet ist.
Welche Endverbrauchsbranche soll bis 2032 am schnellsten wachsen?
Pharmazeutika sollen bis 2032 mit einem CAGR von 7,34 % wachsen.